


Belakangan ini, saat melihat proyek-proyek RWA, RE Protocol @ReProtocol arah ini terasa cukup unik.
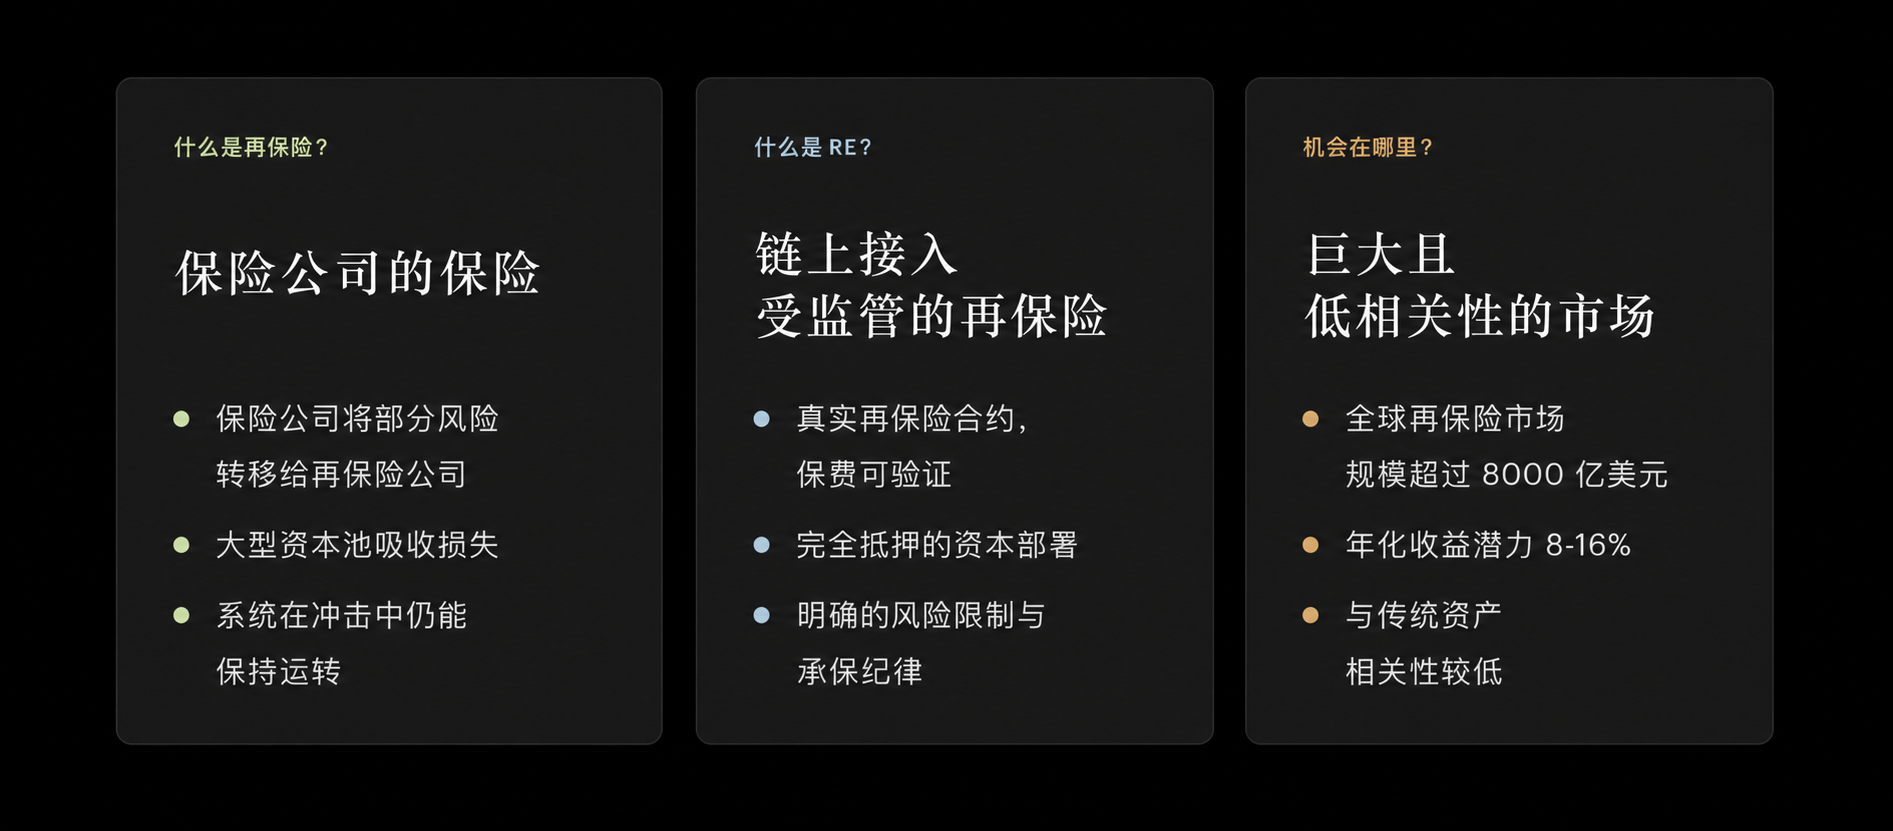
Banyak proyek RWA mengerjakan aset seperti surat utang negara, wesel, dan kredit. RE Protocol menyasar pasar reasuransi. Istilah ini terdengar agak profesional, tetapi sebenarnya bisa dipahami dengan sederhana sebagai “asuransi untuk perusahaan asuransi”.
Ketika orang biasa membeli asuransi, mereka memindahkan risikonya ke perusahaan asuransi. Perusahaan asuransi sendiri juga akan menghadapi risiko klaim besar, misalnya bencana alam atau kejadian yang terkonsentrasi. Karena itu, mereka juga perlu menyerahkan sebagian risiko ke pihak lain—itulah reasuransi.
Pasar ini ukurannya sangat besar—lebih dari satu triliun dolar secara global—namun di masa lalu pada dasarnya merupakan pasar untuk pelaku institusional; pengguna biasa sulit untuk ikut berpartisipasi.
Yang ingin dilakukan RE Protocol adalah menghubungkan dana stablecoin ke bisnis re-asuransi, sehingga pengguna on-chain punya kesempatan memperoleh imbal hasil dari bisnis asuransi dunia nyata.
Pengguna menyimpan stablecoin ke lapisan modal asuransi ICL, lalu dana akan masuk melalui perusahaan asuransi berlisensi ke kontrak re-asuransi yang sepenuhnya dijamin. Sumber imbal hasil bukan sekadar dari subsidi token, melainkan gabungan dari imbal hasil on-chain, imbal hasil off-chain, serta spread dari produk itu sendiri.
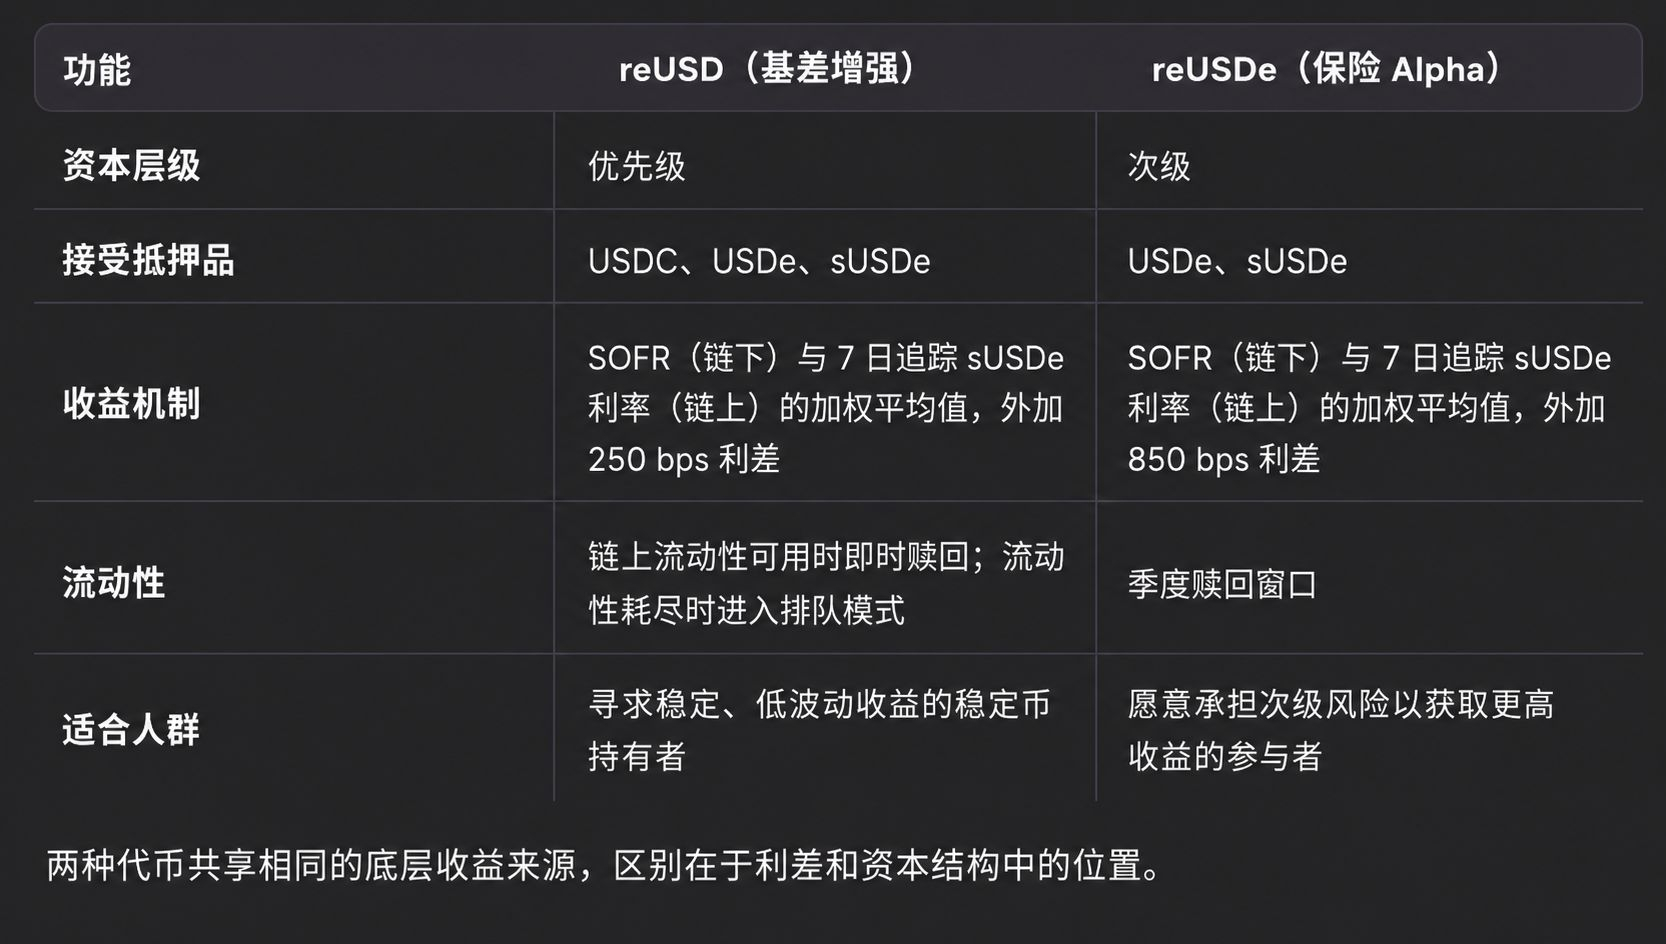
Saat ini utamanya ada dua produk: reUSD dan reUSDe.
reUSD lebih condong ke sisi yang stabil, termasuk produk prioritas, spread-nya kira-kira +250 bps. Dengan kondisi dana penyangga cukup, penebusan bisa dilakukan seketika, sehingga lebih cocok untuk dana yang mengutamakan likuiditas.
Imbal hasil reUSDe lebih tinggi, spread-nya kira-kira +850 bps, tetapi strukturnya berisiko lebih tinggi; penebusan tidak dilakukan kapan saja, melainkan melalui jendela kuartalan.
Secara sederhana, reUSD lebih stabil, reUSDe lebih agresif. Sumber pendapatan dasar dari kedua produk sama, tetapi pembagian risiko dan imbal hasilnya berbeda.
Menurut saya, salah satu hal yang patut diperhatikan dari RE Protocol adalah ia tidak sekadar terus “berlomba” subsidi di dalam DeFi, melainkan mencoba membawa stablecoin on-chain ke pasar asuransi dunia nyata.
Korelasi jenis imbal hasil ini dengan naik-turunnya harga koin dan tingkat keaktifan transaksi on-chain, secara teori, tidak terlalu kuat—jadi lebih mirip sumber imbal hasil RWA yang baru.
Tentu, hal terpaling penting dari proyek RWA adalah transparansi. Berdasarkan dokumentasi resmi, dana ICL akan dipindahkan setiap hari ke brankas kustodian Fireblocks, saldo bank di luar rantai dibuktikan setiap hari oleh The Network Firm, lalu dipublikasikan ke blockchain melalui Chainlink. Kontrak juga telah diaudit oleh Certora dan Hacken, serta menggunakan multisig dan timelock 48 jam.
Selain itu, baik reUSD maupun reUSDe adalah token ERC-20, sudah terintegrasi dengan protokol DeFi seperti Curve, Pendle, dan Morpho, serta dideploy di banyak blockchain seperti Ethereum, Avalanche, Arbitrum, Base, BNB Chain, Katana, dan Ink.
Jadi ini bukan hanya sekadar bukti imbal hasil; di kemudian hari juga ada peluang masuk ke lebih banyak permainan kombinasi DeFi, misalnya strategi LP, staking, dan yield.
Secara keseluruhan, narasi RE Protocol cukup jelas.
Bukan sekadar memindahkan obligasi pemerintah AS ke rantai, tetapi ingin mengubah pasar institusional tradisional re-asuransi menjadi produk imbal hasil RWA yang juga bisa diikuti oleh pengguna on-chain.
Tentu, ini tidak berarti tidak ada risiko. Risiko pembayaran juga ada pada re-asuransi itu sendiri, dan RWA bergantung pada kustodian, audit, serta struktur kepatuhan di bawah rantai. Sebelum berpartisipasi, tetap perlu memahami dengan jelas lapisan risiko reUSD dan reUSDe.
Namun jika dilihat dari sisi sektor, mengonversi re-asuransi ke rantai memang arah yang relatif baru.
Jika model ini bisa dijalankan, RE Protocol berpotensi menjadi proyek di RWA yang layak untuk terus diamati.
Uraian di atas hanya untuk merapikan mekanisme proyek dan narasi, bukan merupakan nasihat investasi.