Orang lain takut aku serakah, tapi sekarang saatnya koreksi—aku ambil peluang dengan tegas dan tambah posisi.
Alasannya sederhana:
Pertama, ini bukan pabrik memori biasa. Ini adalah “orang penjual sekop” di era AI.
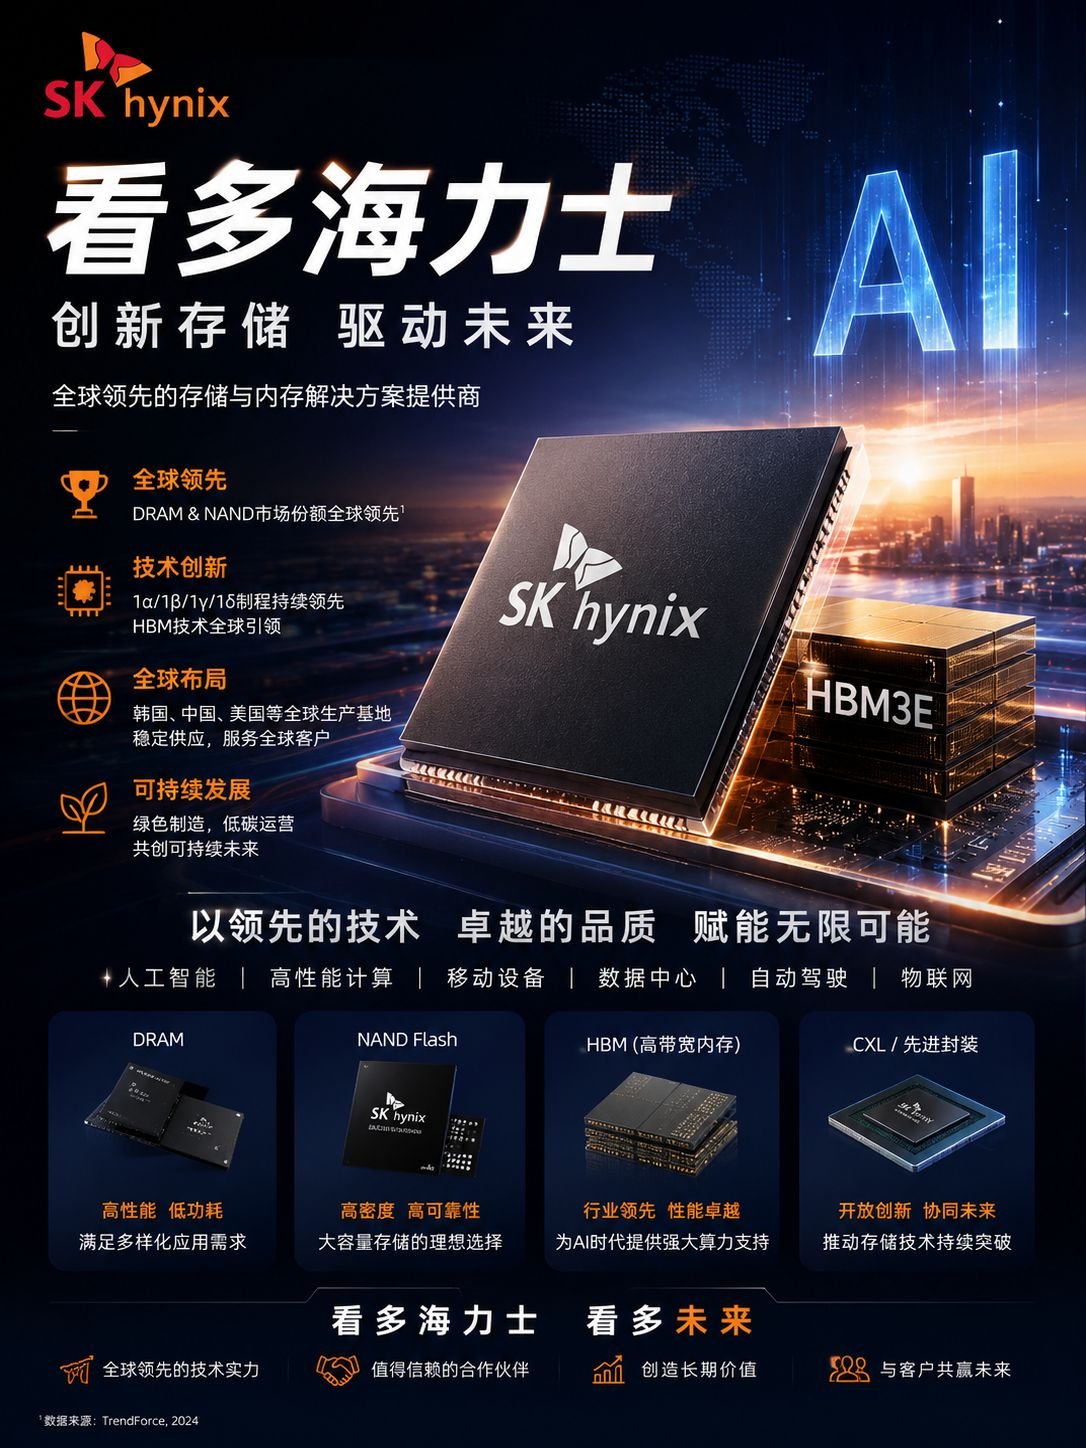
Ia punya parit pertahanan yang sangat kuat: HBM (memori bandwidth tinggi) global hanya bisa dibuat oleh tiga perusahaan, dan SK Hynix adalah yang teratas.
SK Hynix HBM3E sudah diproduksi massal, dengan tingkat yield yang memimpin; HBM untuk NVIDIA H200, B100/B200 semuanya diberikan kepada SK Hynix. Bahkan Samsung pun kalah bersaing.
Hambatan teknologinya sangat tinggi: TSV (silicon through-hole/ lubang tembus silikon), proses stacking (tumpuk), serta kemasan untuk manajemen termal. Tanpa akumulasi pengalaman 5–10 tahun, sulit sekali untuk mewujudkannya.
DRAM biasa adalah pasar merah, sedangkan HBM adalah pasar biru—pada 2026, porsi pendapatan HBM terhadap total pendapatan DRAM SK Hynix yang pada 2023 masih di digit rendah, diprediksi melonjak ke 30%+; sekaligus margin laba kotornya 2–3 kali lebih tinggi dibanding DRAM biasa.
Intinya: pelatihan AI tidak bisa tanpa HBM, dan HBM yang paling dapat diandalkan hanya SK Hynix. Ini bukan saham siklus; ini adalah pemasok kebutuhan dasar infrastruktur AI.
SK Hynix = salah satu “saham sekop” paling kuat di era AI: dominasi HBM, ledakan performa keuangan, dan kesenjangan persepsi valuasi—tiga logika yang saling beresonansi. Prospeknya tidak ada batas.
Alasannya sederhana:
Pertama, ini bukan pabrik memori biasa. Ini adalah “orang penjual sekop” di era AI.
Ia punya parit pertahanan yang sangat kuat: HBM (memori bandwidth tinggi) global hanya bisa dibuat oleh tiga perusahaan, dan SK Hynix adalah yang teratas.
SK Hynix HBM3E sudah diproduksi massal, dengan tingkat yield yang memimpin; HBM untuk NVIDIA H200, B100/B200 semuanya diberikan kepada SK Hynix. Bahkan Samsung pun kalah bersaing.
Hambatan teknologinya sangat tinggi: TSV (silicon through-hole/ lubang tembus silikon), proses stacking (tumpuk), serta kemasan untuk manajemen termal. Tanpa akumulasi pengalaman 5–10 tahun, sulit sekali untuk mewujudkannya.
DRAM biasa adalah pasar merah, sedangkan HBM adalah pasar biru—pada 2026, porsi pendapatan HBM terhadap total pendapatan DRAM SK Hynix yang pada 2023 masih di digit rendah, diprediksi melonjak ke 30%+; sekaligus margin laba kotornya 2–3 kali lebih tinggi dibanding DRAM biasa.
Intinya: pelatihan AI tidak bisa tanpa HBM, dan HBM yang paling dapat diandalkan hanya SK Hynix. Ini bukan saham siklus; ini adalah pemasok kebutuhan dasar infrastruktur AI.
SK Hynix = salah satu “saham sekop” paling kuat di era AI: dominasi HBM, ledakan performa keuangan, dan kesenjangan persepsi valuasi—tiga logika yang saling beresonansi. Prospeknya tidak ada batas.