

Berbagai jenis Fi yang sering didengar orang, seperti CEFI, DEFI, GameFi, SocialFi, dan lain-lain, hari ini kita akan membahas PayFi yang paling berguna bagi investor ritel.
Apa itu PayFi?
PayFi, kepanjangan dari Payment Finance (Pembayaran Keuangan), adalah konsep keuangan blockchain yang muncul, secara resmi diajukan oleh ketua yayasan Solana, Lily Liu, pada tahun 2024 di konferensi EthCC. Ini berarti mengintegrasikan pembayaran dan layanan keuangan secara mendalam, memanfaatkan teknologi blockchain untuk mencapai penyelesaian waktu nyata, uang yang dapat diprogram, dan memaksimalkan nilai waktu uang (Time Value of Money, TVM). Singkatnya:
PayFi bukan sekadar pembayaran kripto, tetapi pasar keuangan baru yang dibangun di sekitar 'nilai waktu uang'.
Visi Inti: Mewujudkan ideal awal sistem uang elektronik titik ke titik dalam buku putih Bitcoin, memungkinkan uang mengalir secara instan, menghasilkan pendapatan, dan melayani pembelian barang dan jasa dunia nyata, bukan hanya untuk spekulasi.
Definisi klasik Lily Liu: 'PayFi adalah pasar keuangan baru yang dibangun di sekitar nilai waktu uang, keuangan on-chain dapat memberikan pengalaman produk baru yang tidak dapat dilakukan oleh keuangan tradisional.' Pada tahun 2025, PayFi telah menjadi sorotan di industri kripto, dengan volume sirkulasi stablecoin melebihi 230 miliar USD, volume transaksi bulanan mencapai triliunan USD, raksasa tradisional seperti Visa, PayPal, Stripe mulai berinvestasi.
Secara sederhana, ini adalah ekosistem aplikasi teknologi blockchain dan cryptocurrency dalam penyelesaian dan pembayaran keuangan tradisional. (Tidak sebesar DeFi dalam keuangan terdesentralisasi, tetapi juga tidak kecil.)
Logika inti dan mekanisme operasi PayFi adalah penyelesaian instan + keuangan terprogram, memanfaatkan blockchain untuk menggabungkan pembayaran dengan DeFi/RWA. Mekanisme kunci:
Nilai Waktu Uang (TVM): Satu dolar hari ini lebih berharga daripada besok, karena dapat segera diinvestasikan. PayFi melalui penyelesaian waktu nyata memastikan dana 'tidak pernah menganggur'.
Penyelesaian Instan: Pembayaran tradisional memerlukan beberapa hari untuk penyelesaian, PayFi menyelesaikannya dalam detik.
Pembayaran Terprogram: Kontrak pintar melaksanakan secara otomatis, seperti melepaskan dana berdasarkan kondisi.
Kombinasi Stablecoin + RWA + DeFi: Menggunakan stablecoin seperti USDC/USDT untuk penyelesaian, mengalihkan aset nyata (obligasi, piutang), meminjam dan menghasilkan bunga.
Model inovasi klasik:
Buy Now, Pay Never: Menyimpan pokok dalam protokol pinjaman DeFi, menggunakan bunga yang dihasilkan untuk membayar konsumsi. Pokok tidak bergerak, bunga 'gratis' untuk membeli kopi/berlangganan layanan.
Contoh, Anda menyimpan 50 USD untuk mendapatkan bunga, menggunakan bunga untuk membeli kopi seharga 5 USD, merealisasikan 'konsumsi gratis'.
PayFi vs DeFi
Perbedaan kunci: PayFi sering dianggap sebagai perpanjangan DeFi, tetapi keduanya memiliki perbedaan mendasar:
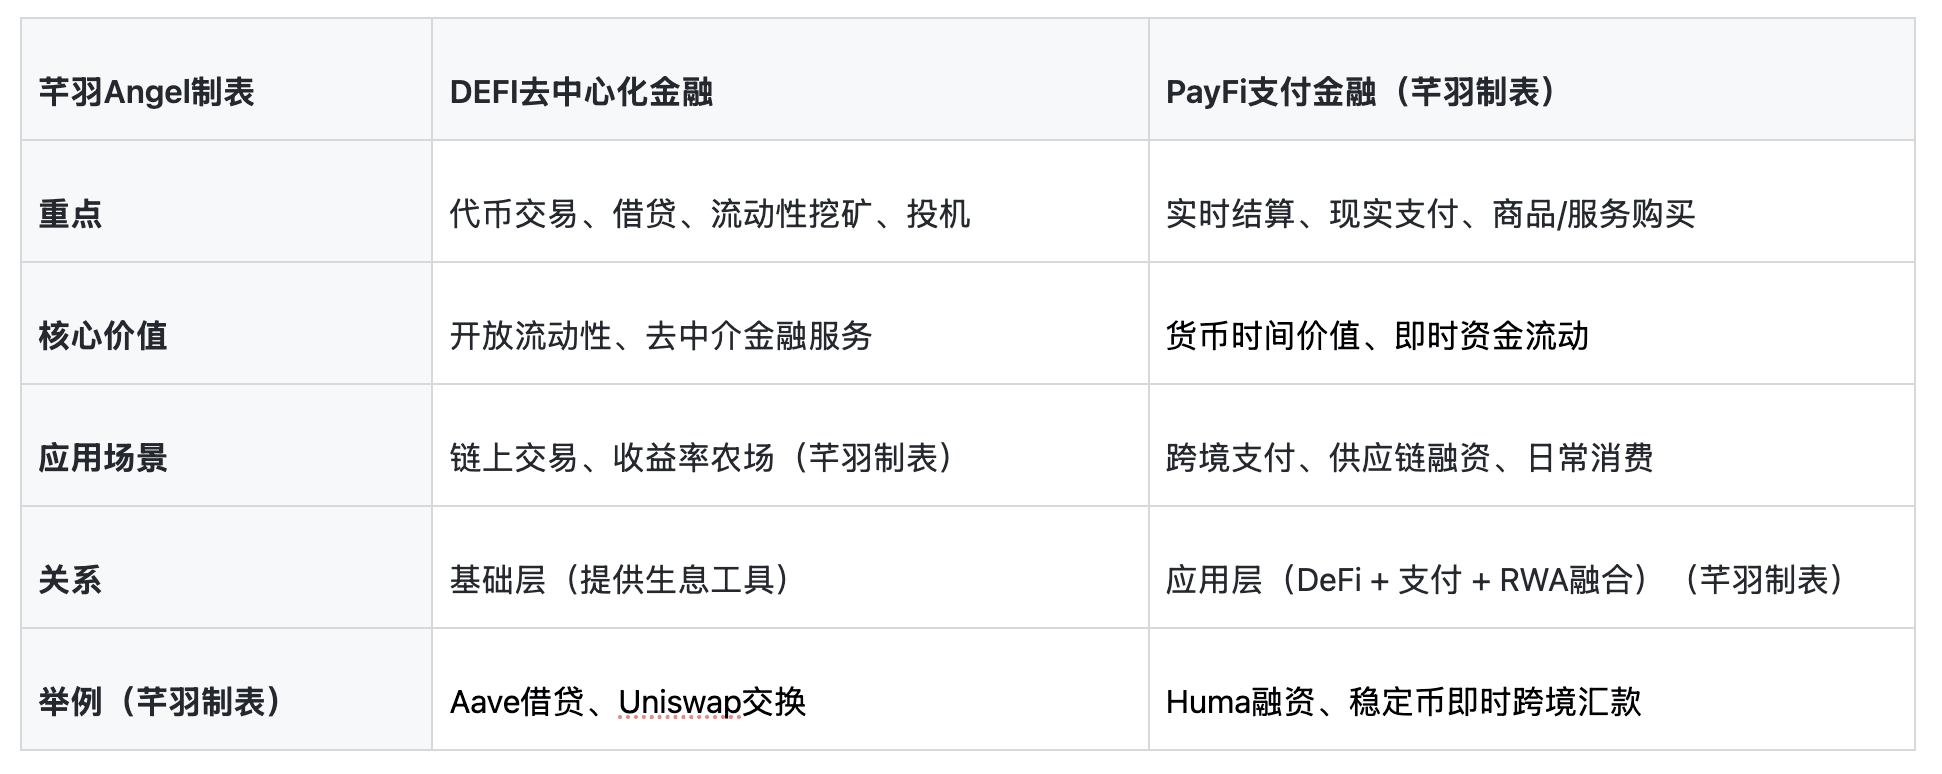
PayFi bukanlah pesaing DeFi, tetapi evolusi komplementer—DeFi menyediakan 'alat untuk menghasilkan uang', PayFi mengoptimalkan 'efisiensi pengeluaran'.
Apa yang bisa dilakukan PayFi di dunia nyata?
PayFi telah bergerak dari konsep ke aplikasi nyata, dengan skenario utama:
Pembayaran lintas batas dan remitansi: Penyelesaian biaya rendah dalam detik, menggantikan SWIFT (tradisional membutuhkan 3-5 hari, biaya tinggi).
Pembiayaan rantai pasokan/perdagangan: Mengalihkan piutang, segera merealisasikan arus kas di masa depan.
Konsumsi sehari-hari: Pembayaran dengan kartu kripto/stablecoin, dikombinasikan dengan bunga.
Ekonomi kreator: Merealisasikan pendapatan secara waktu nyata berdasarkan kemajuan.
Kredit perusahaan/pembiayaan faktur: Kolam kredit pribadi global, UKM mendapatkan pinjaman dengan cepat.
Aplikasi RWA: Mengalihkan obligasi/pool dana, memiliki artinya menghasilkan bunga, digunakan untuk pembayaran.
Data tahun 2025: Volume transaksi stablecoin melebihi Visa tahunan, PayFi sedang melayani populasi tanpa rekening bank, mendorong inklusi keuangan.
Keuntungan dan Manfaat PayFi
Efisien: Penyelesaian dalam detik, biaya rendah (<0.01 USD/penjualan).
Inklusif: Hanya perlu ponsel + internet, tanpa rekening bank.
Inovasi Pendapatan: Menggunakan bunga untuk konsumsi 'gratis', membuka kunci TVM.
Transparan dan Aman: Blockchain tidak dapat diubah, mengurangi penipuan.
Global: 24/7 tanpa batas, cocok untuk pasar lintas batas/baru.
Dibandingkan dengan pembayaran tradisional: Menghemat waktu, uang, dan lebih fleksibel.
Risiko dan Tantangan PayFi
Meskipun potensinya besar, masih ada masalah:
Ketidakpastian regulasi: Berbagai negara memiliki undang-undang yang berbeda mengenai stablecoin/pembayaran kripto (seperti EU MiCA, Undang-Undang GENIUS AS sedang dalam proses, tetapi banyak area abu-abu).
Risiko volatilitas: Meskipun menggunakan stablecoin, aset/protokol yang mendasarinya memiliki risiko peretasan.
Skalabilitas: Tarif meningkat saat jaringan macet (Solana dan lainnya sedang mengoptimalkan).
Ambang batas adopsi: Pendidikan pengguna, kepatuhan KYC perlu menyeimbangkan privasi.
Risiko sistem: Kerentanan kontrak pintar, kekurangan likuiditas.
PayFi sedang bergerak dari lingkaran kripto ke arus utama, mewujudkan 'kebebasan aliran uang'. Ini bukan hanya peningkatan teknologi, tetapi juga demokratisasi keuangan—memungkinkan setiap orang menggunakan pendapatan masa depan untuk membayar kehidupan hari ini.