

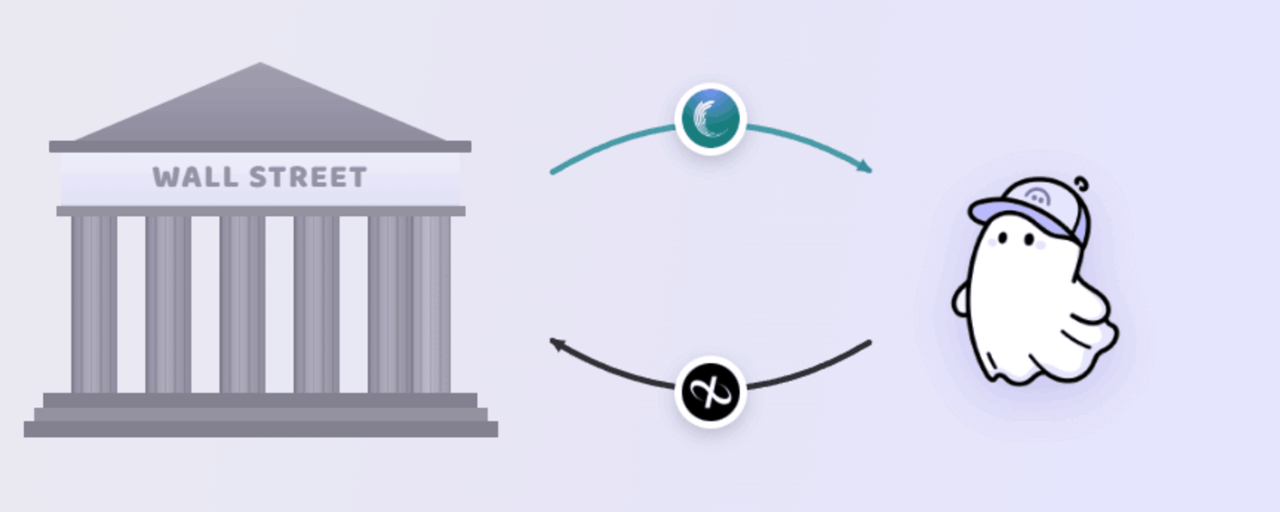
Sudah ada $32 miliar aset dunia nyata (RWA) yang tertokenisasi di jaringan onchain. $6,2 miliar di antaranya adalah tokenisasi kredit. Tapi seberapa banyak Wall Street yang benar-benar bisa digunakan dalam DeFi?
Horizon adalah pasar RWA khusus dari @aave. Ini memungkinkan pengguna menyetor aset dunia nyata yang tertokenisasi sebagai jaminan dan meminjam stablecoin terhadap aset tersebut.
Peminjam menyetor aset dunia nyata (real-world asset) yang tertokenisasi ke Horizon. Aave mengeluarkan token bukti (receipt token) yang tidak dapat dipindahtangankan yang mewakili posisi jaminan. Peminjam kemudian dapat meminjam stablecoin seperti USDC, RLUSD, atau $GHO hingga persentase tertentu dari nilai jaminan tersebut.
Horizon mempertahankan logika peminjaman Aave yang normal, tetapi menyesuaikannya untuk aset yang tidak berperilaku seperti jaminan likuid.
Jika health factor peminjam tetap di atas 1, tidak ada yang terjadi. Jika health factor turun di bawah 1, posisi menjadi memenuhi syarat untuk likuidasi. Likuidator membayar sebagian utang peminjam dan menerima jaminan dengan diskon.
Di pasar Aave yang normal, ini sebagian besar adalah permainan kecepatan dan likuiditas. Likuidator memantau posisi yang tidak sehat, melunasi utang, mengklaim jaminan, lalu menjual atau melakukan lindung nilai (hedge) jaminan tersebut melalui pasar likuid.
Dengan RWAs, masalahnya berbeda.
Pertanyaannya bukan hanya apakah likuidator bisa melunasi utangnya, tetapi apakah mereka bisa secara legal menerima aset tersebut, menahannya, membiayainya, menebusnya, dan menunggu penyelesaian offchain.
$mGLOBAL baru-baru ini onboard ke Aave Horizon. mGLOBAL adalah token sekuritas @MidasRWA yang melacak strategi Global Diversified Alternative Debt dari Fasanara Capital, yaitu portofolio private credit berdurasi pendek yang berfokus pada aset seperti piutang dagang dan invoice digital.
Jika seorang peminjam menggunakan mGLOBAL sebagai jaminan dan posisi menjadi tidak aman, jalur likuidasi tidak bisa sekadar mengasumsikan adanya likuiditas sekunder instan. Seseorang perlu melunasi utang stablecoin, menerima jaminan mGLOBAL, dan mengelola selisih antara likuidasi di onchain dan penebusan di luar rantai (offchain).
Di sinilah @infiniFi berperan.
infiniFi mendukung likuidasi mGLOBAL di Aave Horizon sebagai likuidator yang ditunjuk. infiniFi bertindak sebagai lapisan likuiditas dan lapisan neraca (balance sheet) khusus untuk jaminan RWA, mengubahnya menjadi sesuatu yang lebih mendekati meja kredit (credit desk).
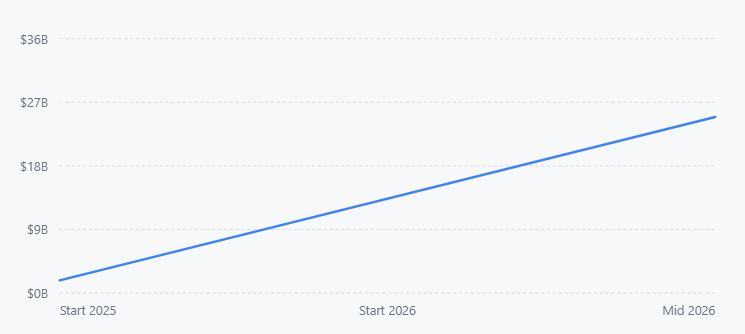
Pasar RWA yang tokenisasi sudah bernilai puluhan miliar dolar. Pelacak pasar saat ini menempatkan nilai RWA onchain yang terdistribusi kira-kira sebesar $31,4B, yang merepresentasikan pertumbuhan 5x sejak awal tahun.
Aave sudah memproses lebih dari $1T pinjaman kumulatif sepanjang umur hidupnya. Jika RWAs menjadi bagian yang bermakna dari jaminan Aave, pasar perlu menjawab pertanyaan sederhana: apa yang terjadi ketika $10M, $50M, atau $100M dari private credit tokenisasi perlu dilikuidasi?
Jika health factor berada di bawah 1 tetapi di atas 0,95, dan nilai jaminan serta utang keduanya di atas $2.000, hingga 50% dari total utang peminjam dapat dilikuidasi. Jika health factor turun menjadi 0,95 atau lebih rendah, atau jika posisinya cukup kecil sehingga menimbulkan masalah dust, hingga 100% dari utang dapat dilikuidasi.
Binance Research, Mei 2026. Nilai awal 2025 diestimasi dari “sekitar lima kali lebih tinggi dibanding awal 2025.”
Pinjaman yang didukung mGLOBAL senilai $1M dapat menciptakan likuidasi sebesar $500k pada pelanggaran (breach) yang bersifat lunak, atau likuidasi sebesar $1M pada pelanggaran yang lebih dalam.
Arsitektur likuiditas mGLOBAL dirancang berdasarkan kenyataan ini. Midas memiliki beberapa lapisan likuiditas, yaitu internal liquidity sleeve sebesar 10%, fasilitas committed Midas Staked Liquidity, jaringan OTC dan jaringan likuidator, serta penebusan NAV bulanan standar.
RWAs tidak menjadi berguna di DeFi hanya karena mereka tokenisasi, melainkan karena bisa diberi harga, dipinjamkan, dipantau, dilikuidasi, dibiayai ulang (refinanced), dan keluar tanpa merusak pasar.
Horizon adalah salah satu upaya serius pertama untuk membangun sistem itu di dalam Aave, tetapi masih ada area yang menurut saya bisa ditingkatkan.
Hal terbesar yang perlu ditingkatkan adalah keberagaman likuidator. Likuidator yang ditunjuk memang masuk akal untuk aset yang permissioned, tetapi pasar tidak boleh bergantung pada satu neraca saja. Jika hanya satu atau dua pelaku yang bisa menangani likuidasi RWA tertentu, maka pasar itu tidak benar-benar likuid. Ini adalah kredit yang permissioned dengan pintu keluar yang tipis.
Hal kedua yang perlu ditingkatkan adalah transparansi terkait kapasitas likuidasi. Pengguna harus bisa melihat tidak hanya TVL dan APY, tetapi juga berapa banyak likuiditas instan yang tersedia, berapa banyak kredit yang dikomit, berapa banyak jaminan yang realistis bisa diserap masing-masing likuidator, seperti apa bentuk antrian penebusan, dan apa yang terjadi jika beberapa peminjam besar dilikuidasi pada saat yang sama.
Hal ketiga yang perlu ditingkatkan adalah penetapan harga likuidasi. Bonus likuidasi tetap mungkin terlalu sederhana untuk aset dengan NAV bulanan, siklus penebusan, pembatasan transfer, dan likuiditas sekunder yang tidak pasti. Likuidasi RWA senilai $1M dan likuidasi RWA senilai $50M tidak membawa risiko yang sama. Diskon harus mencerminkan ukuran, durasi, risiko penyelesaian, dan ketersediaan likuiditas untuk keluar.
Hal keempat yang perlu ditingkatkan adalah pengalaman pengguna saat unwind. Peminjam harus memiliki jalur yang jelas untuk mengurangi risiko sebelum likuidasi dengan menggunakan sebagian jaminan untuk melunasi utang, terutama saat jaminan memiliki likuiditas jangka waktu lebih pendek atau jendela penebusan yang bisa dimanfaatkan sebelum posisi menjadi tidak aman.
Aset dunia nyata (real-world assets) akhirnya menjadi jaminan yang bisa digunakan dalam DeFi.