



Pada 10 November 1494, Luca Pacioli meletakkan
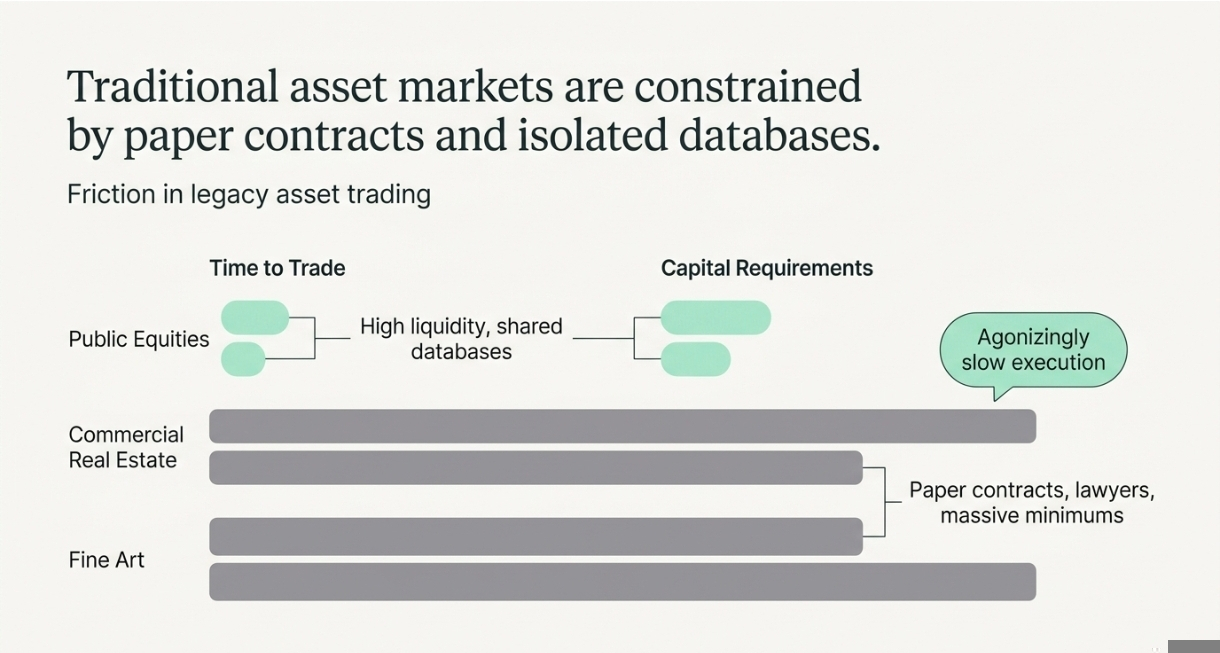
fondasi dari sistem keuangan modern. Sejak saat itu, sistem ini beroperasi pada kontrak kertas dan basis data yang terisolasi. Jika Anda ingin membeli saham perusahaan publik, prosesnya relatif cepat, tetapi jika Anda ingin membeli sebagian dari gedung komersial, atau pinjaman kredit pribadi, atau karya seni rupa, prosesnya sangat lambat dan melelahkan. Aset-aset ini sangat tidak likuid. Untuk memperdagangkannya, diperlukan perantara, pengacara, dan persyaratan modal minimum yang besar.
Tokenisasi aset dunia nyata adalah peningkatan teknologi yang mencoba memperbaiki gesekan ini. Ia mengubah hak kepemilikan atas aset fisik atau keuangan tradisional menjadi token digital yang dicatat di blockchain. Ia mengambil kecepatan kripto dan menerapkannya pada dunia keuangan tradisional yang sangat teregulasi.
Tapi, bagaimana caranya? Mari kita cari tahu.
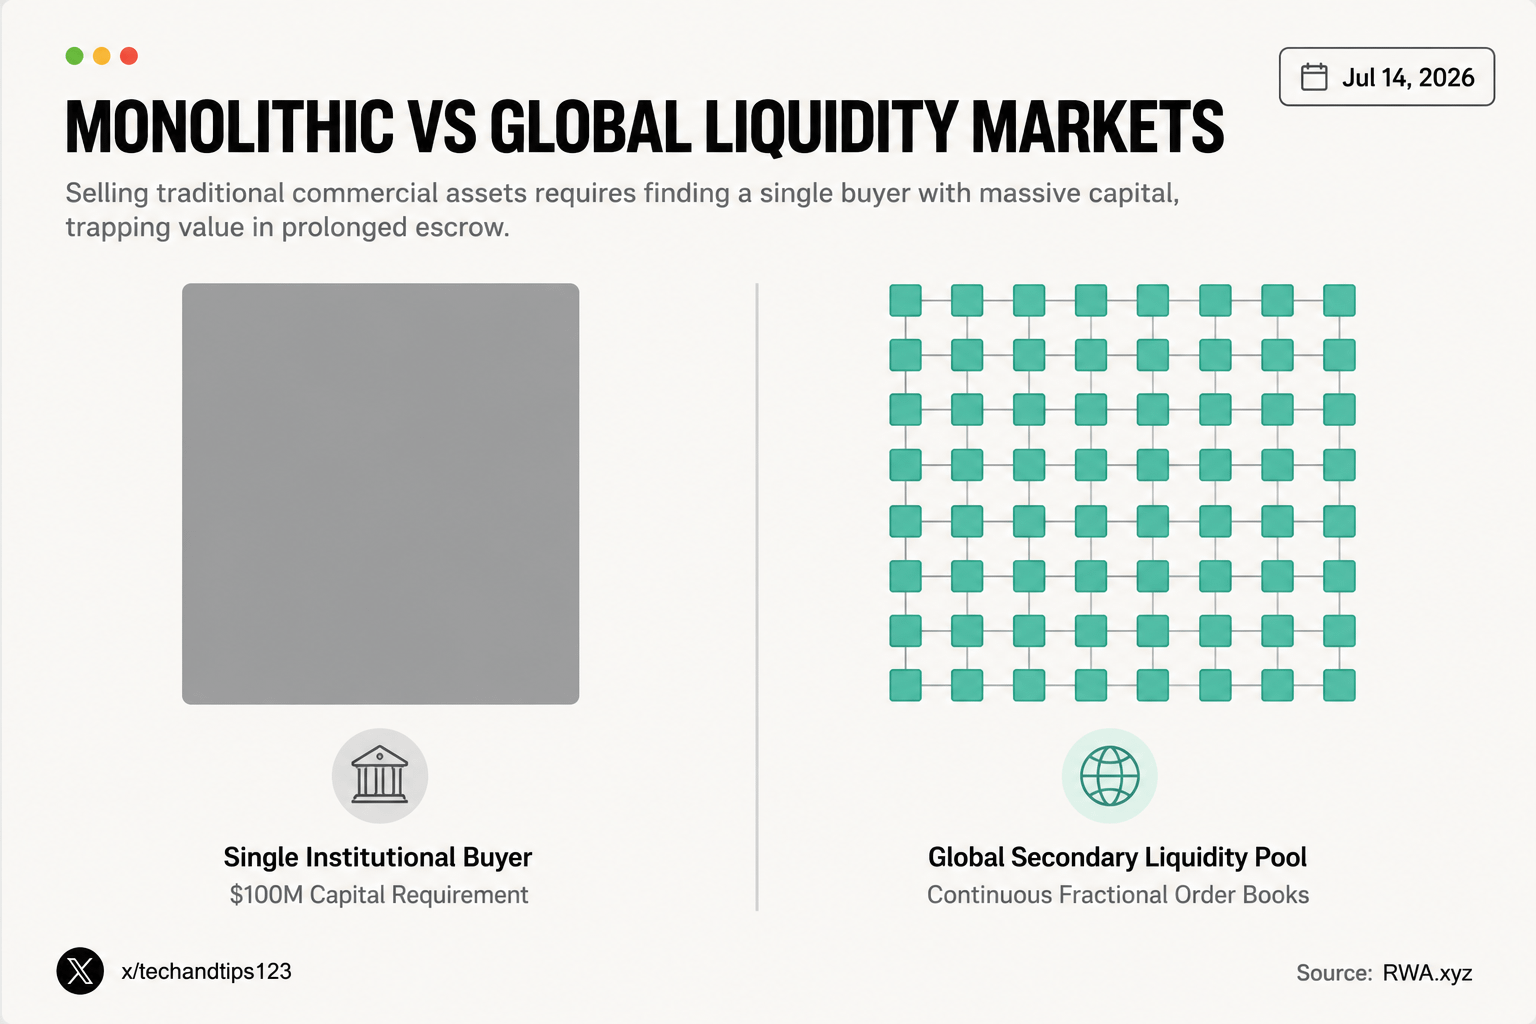
Asumsikan perusahaan Anda memiliki gedung pencakar langit komersial senilai seratus juta dolar.
Di pasar tradisional, menjual gedung itu mengharuskan Anda menemukan satu pembeli dengan modal besar. Transaksi melibatkan berbulan-bulan dokumen hukum, rekening escrow, dan penundaan perbankan. Modal tersebut pada dasarnya “terkunci”.
Tokenisasi mengubah matematika dasar kepemilikan properti. Alih-alih menjual seluruh gedung ke satu entitas, perusahaan Anda memindahkan hak milik resmi ke sebuah trust hukum yang khusus. Lalu, para pengembang membuat satu juta token digital di sebuah blockchain. Setiap token mewakili tepat seratus dolar ekuitas dalam trust spesifik tersebut.
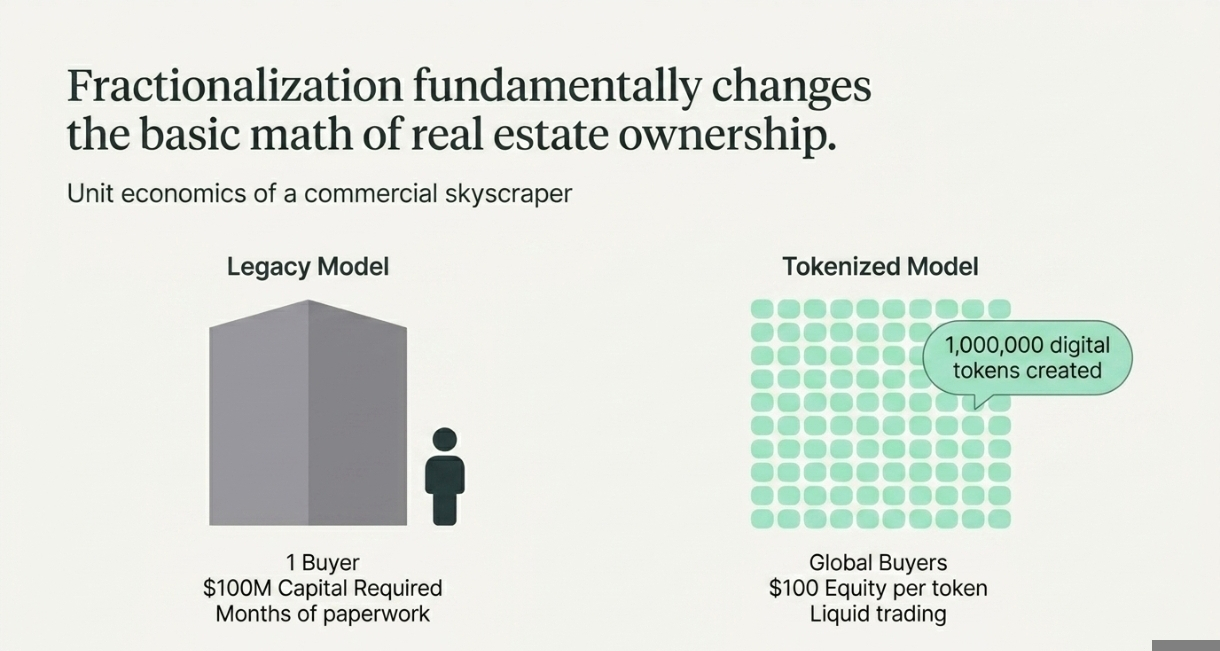
Token-token ini dapat diperdagangkan secara global di pasar sekunder, 24 jam sehari. Anda bisa membeli 10 token pada hari Selasa dan menjual 5 di antaranya pada hari Rabu. Blockchain melacak setiap perpindahan dengan sempurna tanpa memerlukan broker pusat untuk memperbarui ledger privat. Gedung pencakar langit tidak bergerak secara fisik, tetapi kepemilikan secara ekonomi menjadi sepenuhnya likuid.
II. Realitas Mekanis dari Alur Tokenisasi
Memin (mint) token digital adalah bagian paling mudah dari seluruh proses. Tantangan sesungguhnya dari tokenisasi aset adalah menjembatani kesenjangan antara kode blockchain dan pengadilan dunia nyata. Jika token tidak kuat saat diuji di depan hakim, token tersebut benar-benar tidak berharga bagi investor.
Berikut adalah alur mekanis langkah demi langkah yang persis tentang bagaimana sebuah aset berpindah dari dunia fisik ke buku besar digital.
❍ Pemilihan Aset dan Penataan Struktur Hukum
Sebelum satu baris kode pun ditulis, para pengacara harus membangun jembatan hukum. Biasanya, mereka membuat Special Purpose Vehicle (SPV). Ini adalah entitas korporat khusus yang diciptakan untuk satu tujuan tunggal.
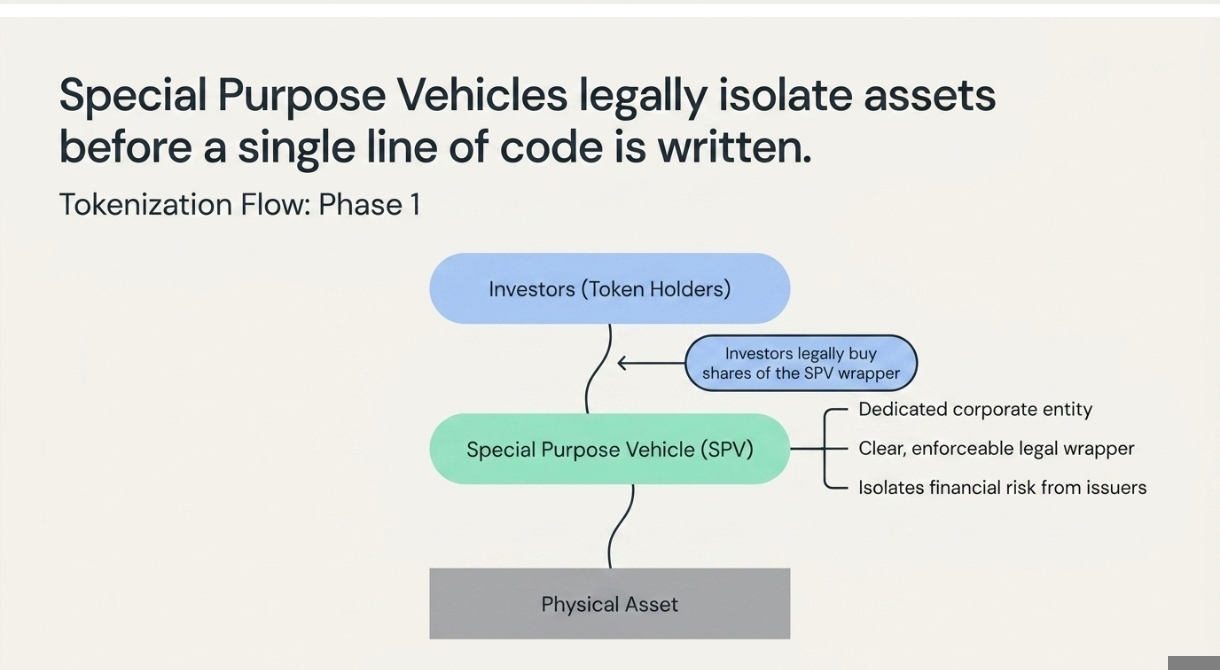
Special Purpose Vehicle membeli dan secara hukum memegang aset fisik tersebut. Ketika investor membeli token digital, secara hukum mereka membeli saham dari Special Purpose Vehicle, yang pada gilirannya memiliki aset tersebut. Ini memisahkan risiko finansial dan menyediakan “bungkus” hukum yang jelas serta dapat ditegakkan.
❍ Pembuatan Kontrak Pintar dan Standar
Para pengembang menulis smart contract pada jaringan seperti Ethereum atau Polygon. Mereka tidak memakai token kripto konsumen standar. Mereka menggunakan standar keamanan khusus seperti ERC-3643 atau ERC-7518 yang lebih baru.
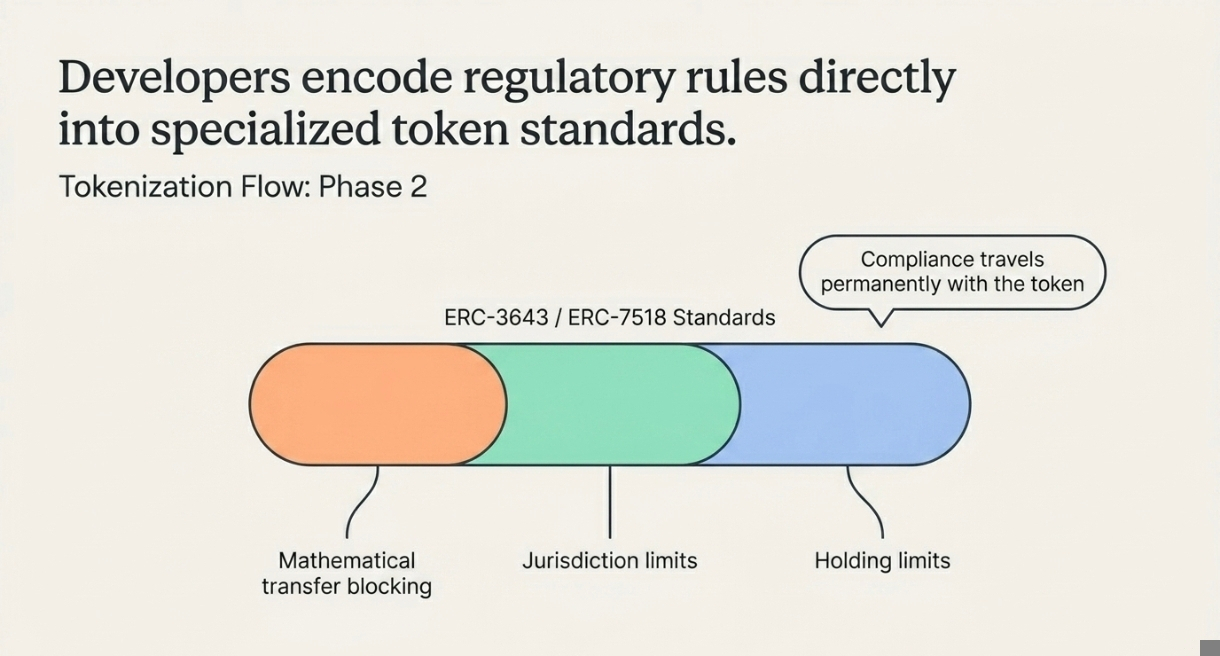
Standar token spesifik ini dibangun sepenuhnya dengan pertimbangan kepatuhan hukum. Standar ini memungkinkan pengembang mengodekan aturan regulasi langsung ke dalam token itu sendiri. Misalnya, kontrak bisa memblokir transfer secara matematis jika pembeli tinggal di yurisdiksi yang dibatasi, melebihi batas kepemilikan, atau belum lulus pemeriksaan latar belakang. Kepatuhan (compliance) ikut terbawa bersama token secara permanen.
❍ Minting dan Verifikasi Identitas
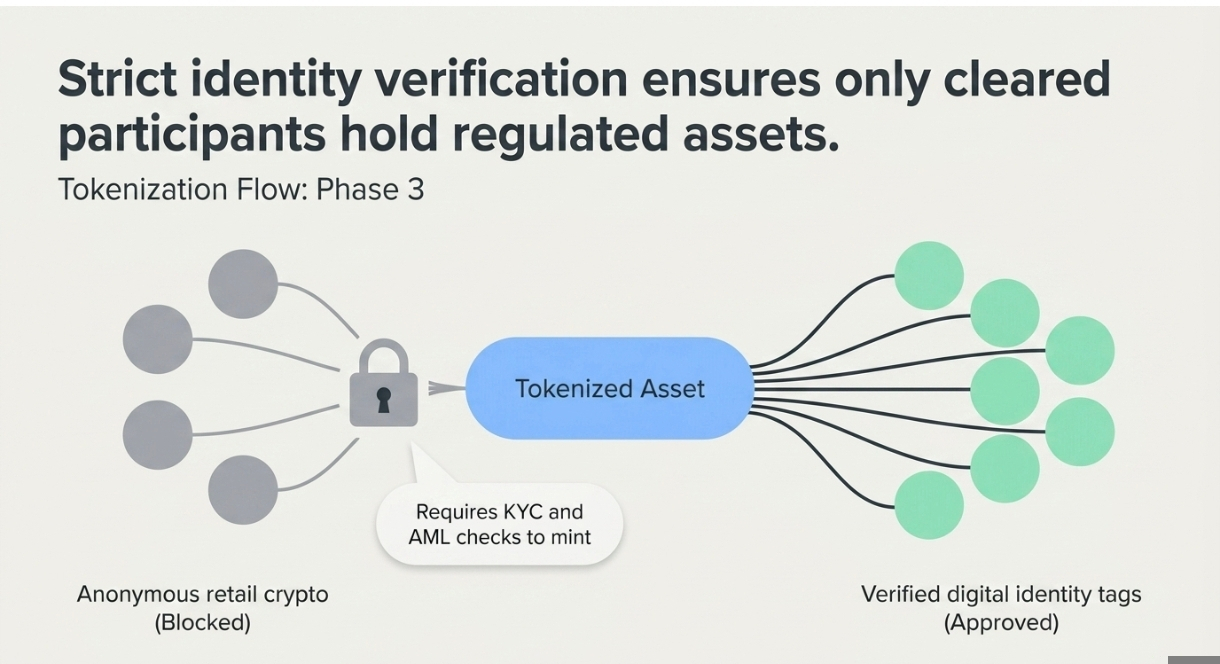
Setelah aturannya dikodekan, token-token akan dimint (minted). Pengguna tidak bisa begitu saja membelinya secara anonim. Karena ini adalah sekuritas keuangan teregulasi, investor harus lulus pemeriksaan Know Your Customer (KYC) dan Anti-Money Laundering (AML) yang ketat. Blockchain mencatat tag identitas digital yang terverifikasi untuk setiap dompet (wallet) yang disetujui, sehingga hanya peserta yang lolos pemeriksaan yang dapat memegang aset tersebut.
❍ Distribusi Pendapatan yang Terotomatisasi
Di sinilah perangkat lunak jauh mengungguli keuangan tradisional. Jika gedung pencakar langit yang ditokenisasi menghasilkan sewa bulanan, atau obligasi treasury yang ditokenisasi menghasilkan bunga, kontrak pintar menangani pembayaran.
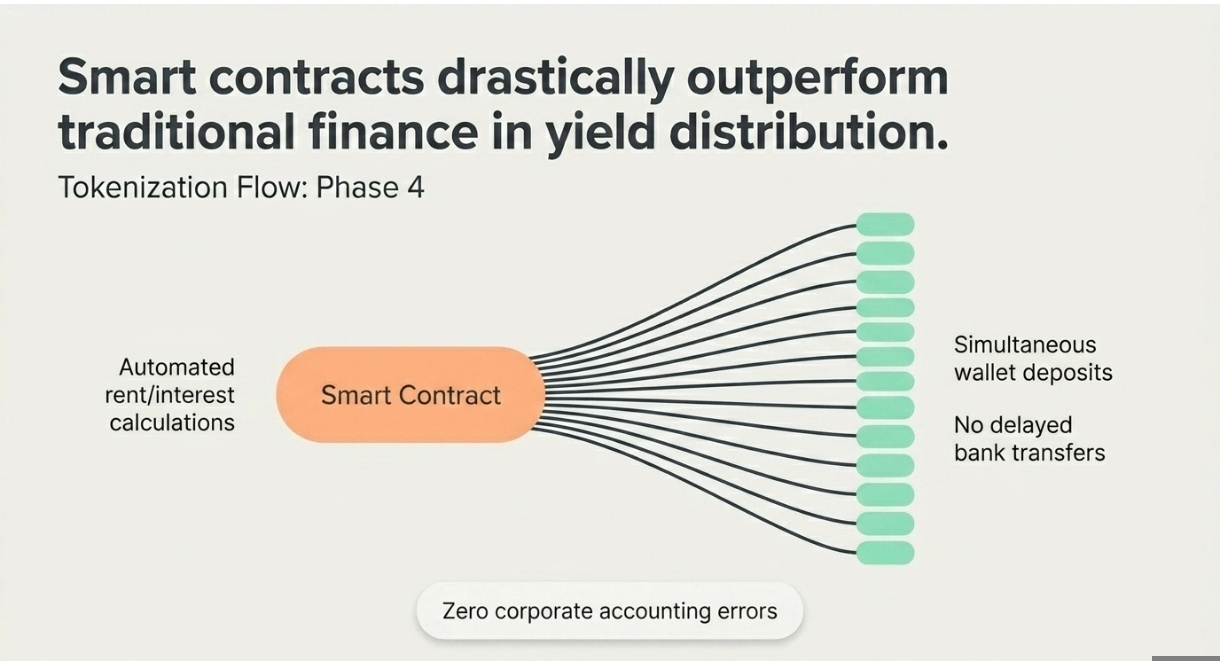
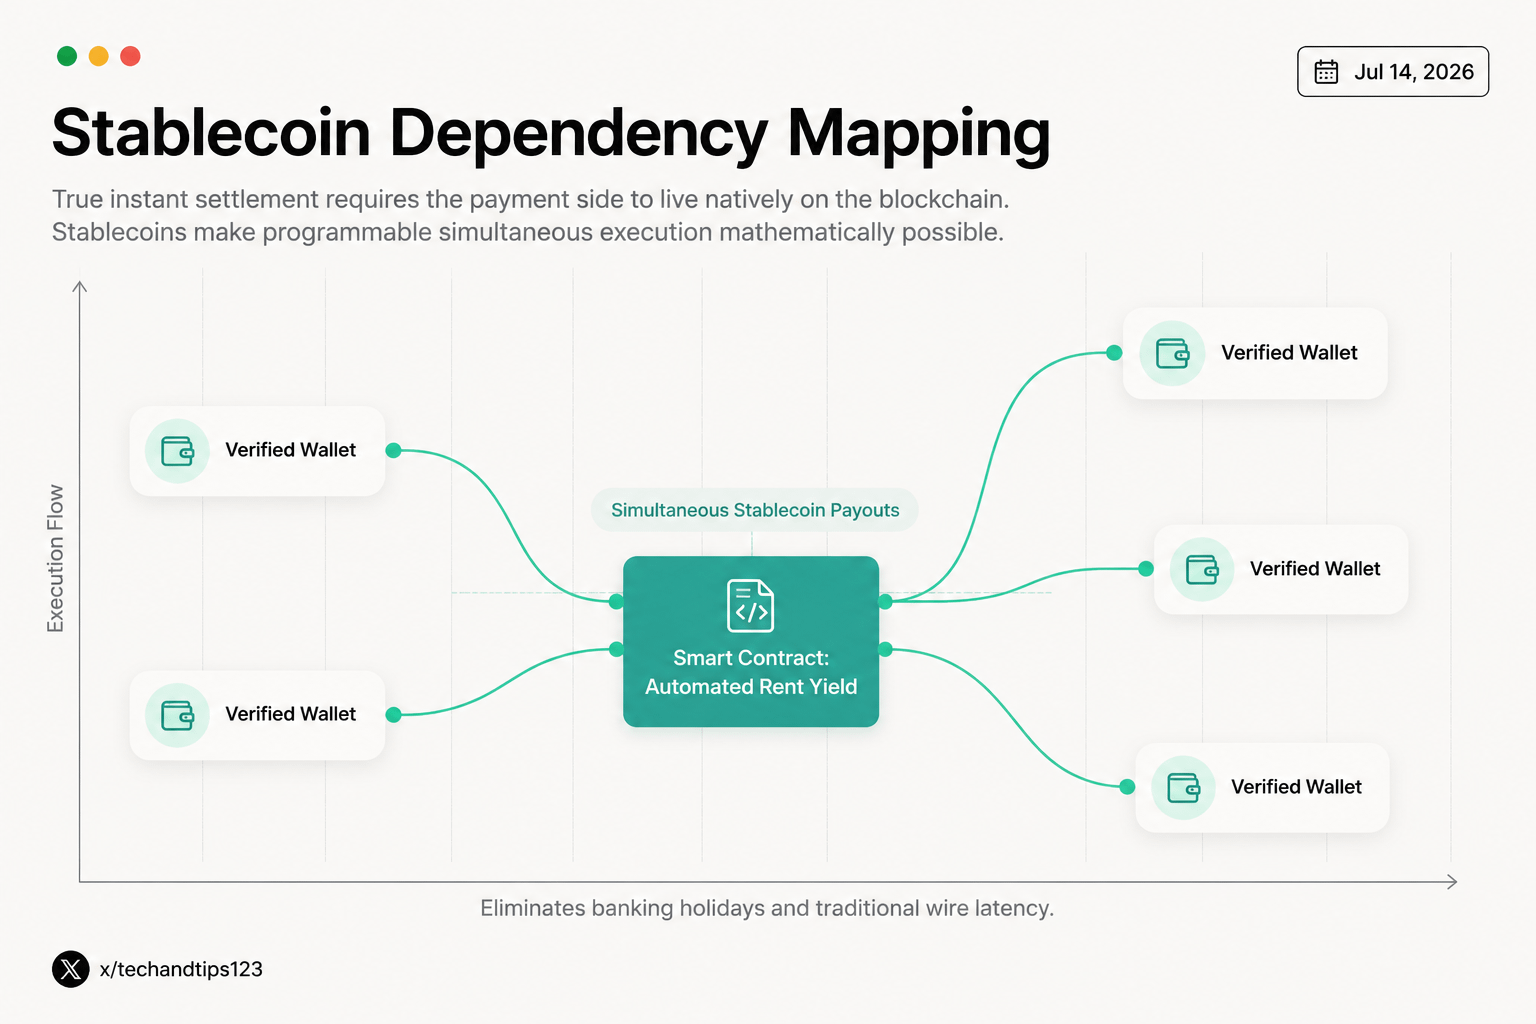
Kontrak secara otomatis menghitung dengan tepat berapa banyak token yang dimiliki tiap wallet dan menyetorkan hasil (yield) langsung ke wallet-wallet tersebut secara bersamaan. Tidak ada dokumen manual, tidak ada kesalahan akuntansi korporat, dan tidak ada transfer bank yang tertunda.
III. Struktur Likuiditas
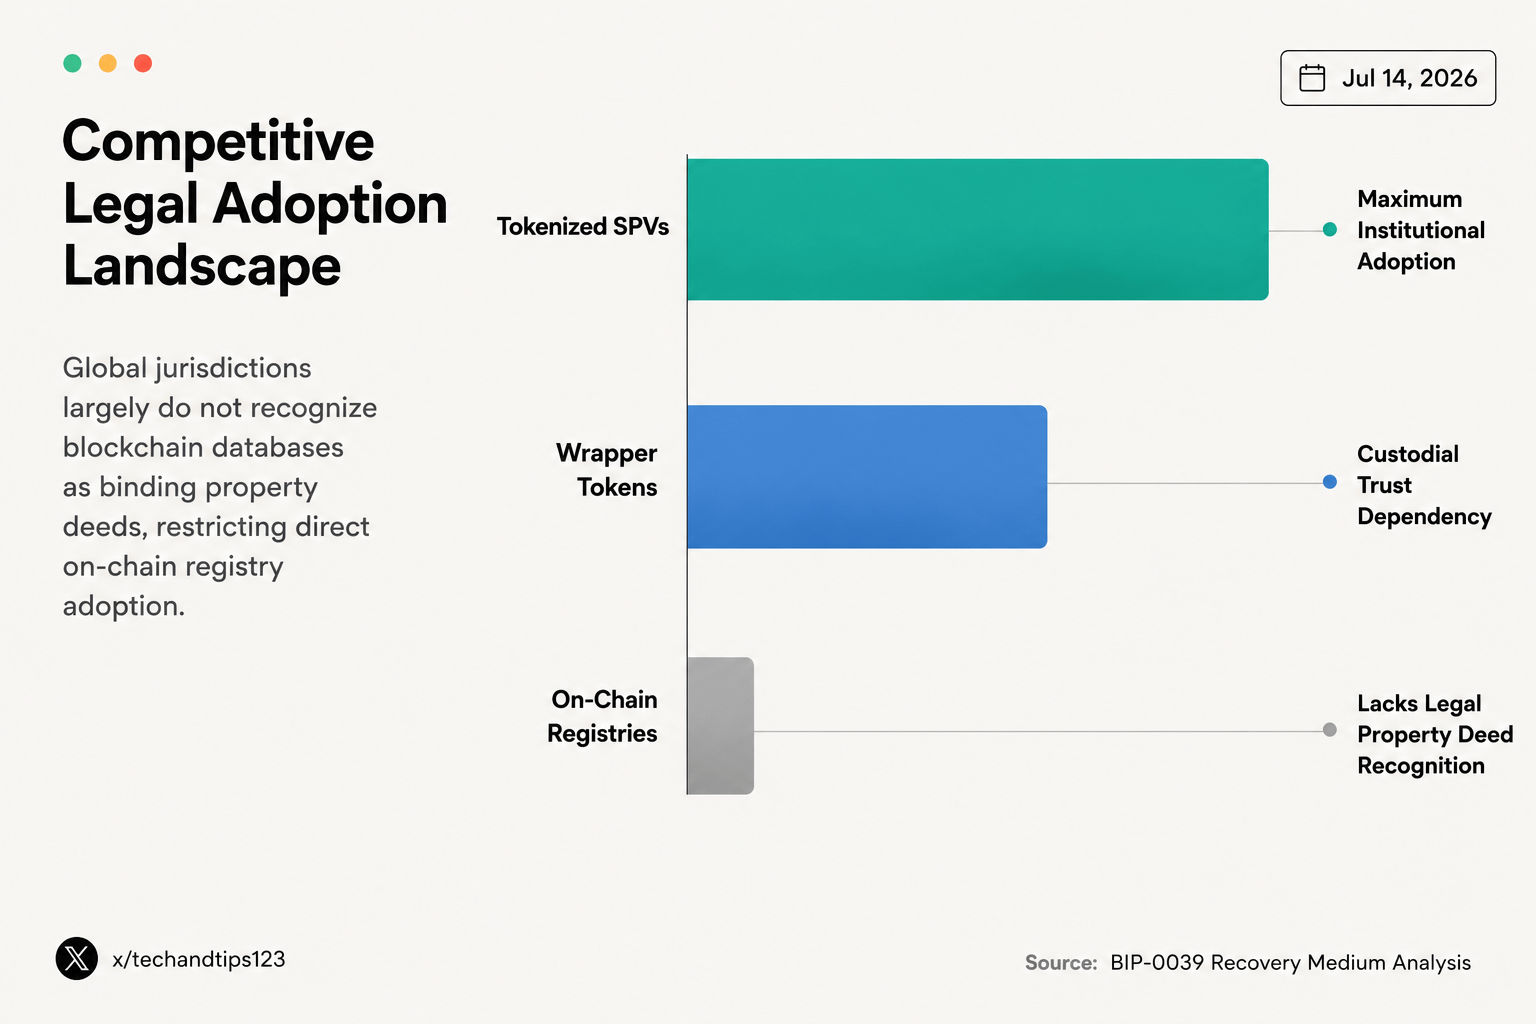
Per 2026, pasar institusional telah benar-benar merangkul tokenisasi. Pemain keuangan besar sedang memindahkan miliaran dolar di on-chain. Namun, mereka mendekati likuiditas melalui model struktural yang berbeda. Struktur hukum menentukan secara tepat siapa yang bersedia memperdagangkan token tersebut.
❍ Token Wrapper
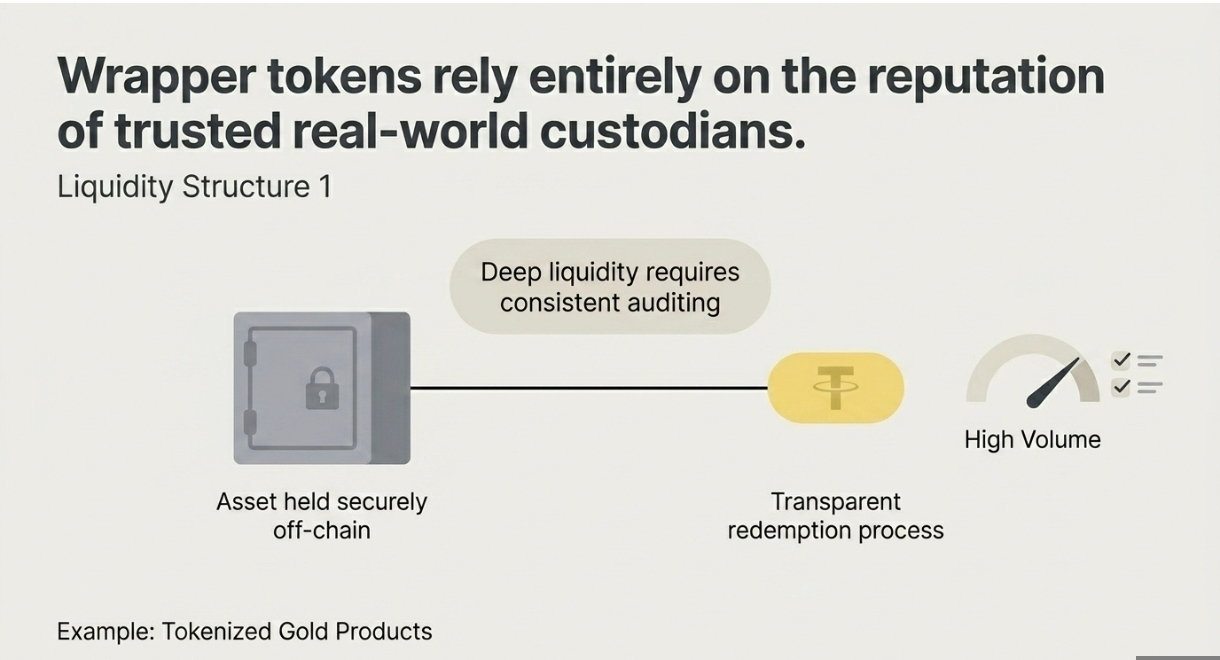
Token wrapper mewakili aset off-chain yang dipegang langsung oleh kustodian tepercaya. Produk emas yang ditokenisasi adalah contoh utama. Token digital merepresentasikan sebuah batang emas fisik yang berada di brankas terlindungi. Likuiditas sepenuhnya bergantung pada reputasi kustodian dan transparansi proses penebusan (redemption). Jika audit jelas dan konsisten, token-token ini diperdagangkan dengan volume tinggi.
❍ Tokenized Special Purpose Vehicles
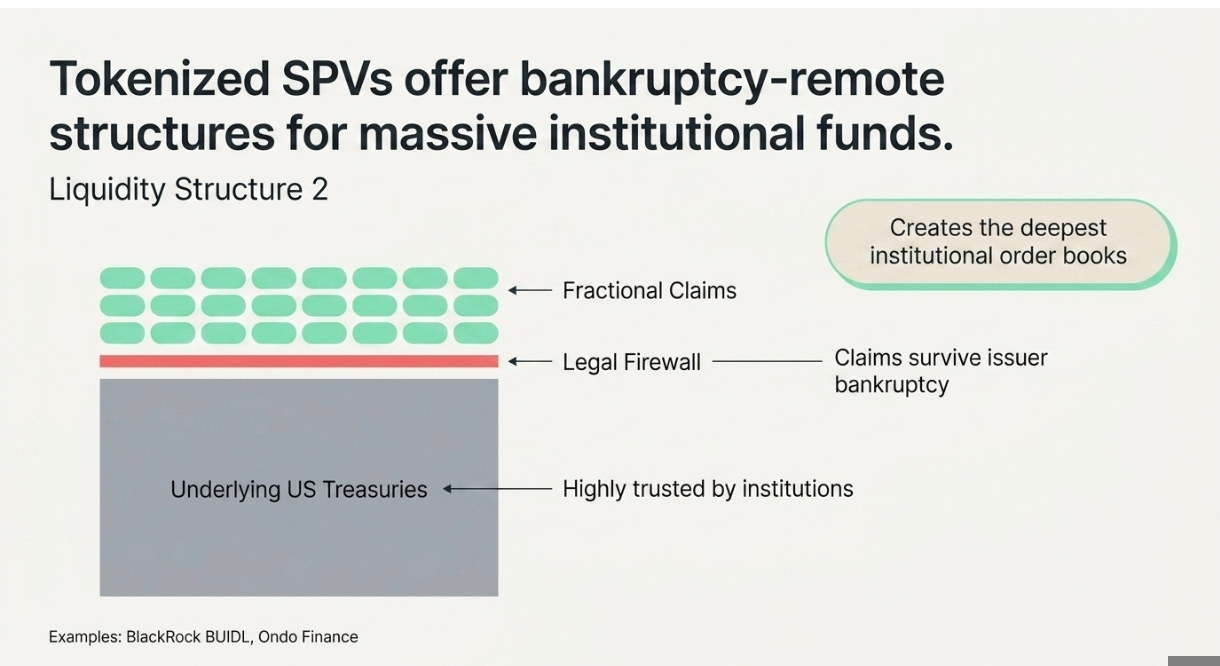
Ini adalah jalur yang disukai untuk produk institusional berskala besar seperti dana BlackRock BUIDL dan penawaran treasury Ondo Finance. Token-token tersebut merepresentasikan klaim pecahan atas ekuitas dari kendaraan (vehicle) yang memegang United States Treasuries. Institusi mempercayai model ini karena struktur hukum menjamin klaim mereka tetap bertahan bahkan jika perusahaan penerbit bangkrut. Aset yang mendasarinya dipisahkan secara hukum. Kepercayaan ini menciptakan order book terdalam di ruang institusional.
❍ Registri Aset di On-Chain
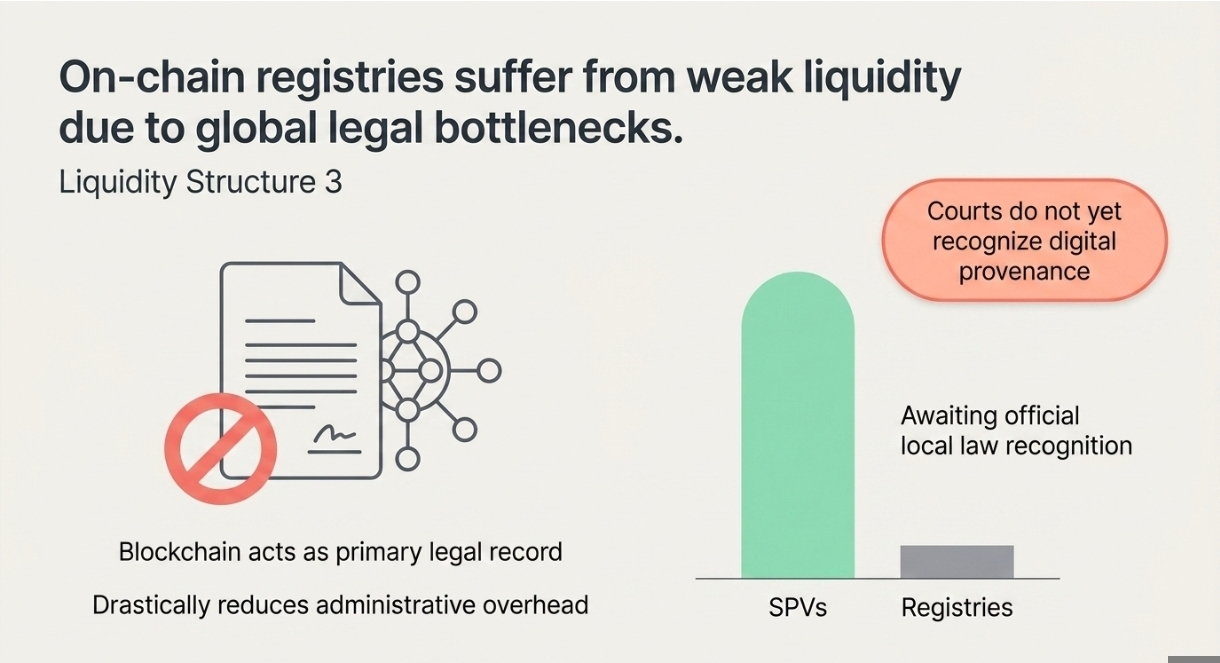
Dalam model ini, blockchain itu sendiri bertindak sebagai registri hukum utama untuk aset tersebut. Ini mengurangi beban administrasi secara drastis. Likuiditasnya seringkali jauh lebih lemah. Banyak yurisdiksi global belum secara legal mengakui basis data blockchain sebagai catatan properti yang mengikat. Institusi cenderung menghindari token ini sampai hukum setempat secara resmi mengakui provenance digital.
IV. Manfaat Nyata di Dunia dan Komprominya
Tokenisasi bukan solusi sulap yang sempurna. Ia membawa peningkatan operasional yang besar, namun juga memperkenalkan risiko teknis baru bagi sistem keuangan.
❍ Fraksionalisasi dan Akses Global
Dengan membagi aset bernilai tinggi menjadi unit-unit yang lebih kecil, tokenisasi secara drastis menurunkan hambatan untuk masuk. Investor ritel bisa mendapatkan eksposur ke dana kredit privat, real estat komersial, atau seni rupa yang selama ini membutuhkan jutaan dolar modal di awal. Ini mendemokratisasi akses ke imbal hasil (yield) institusional.
❍ Siklus Penyelesaian yang Dapat Diprediksi
Penyelesaian saham dan obligasi tradisional biasanya membutuhkan dua hari kerja penuh untuk kliring. Penundaan ini mengikat sejumlah besar modal dan menimbulkan risiko pihak lawan. Karena aset yang ditokenisasi diselesaikan langsung pada distributed ledger, perpindahan kepemilikan dan perpindahan dana terjadi secara bersamaan dalam hitungan detik. Ini membebaskan modal seketika.
❍ Kebutuhan Stablecoin
Men-tokenisasi aset hanyalah setengah dari persamaan. Untuk mencapai penyelesaian instan yang benar, sisi pembayaran transaksi juga harus hidup di blockchain. Inilah mengapa stablecoin sangat penting bagi ekosistem. Anda tidak bisa menyelesaikan obligasi treasury yang ditokenisasi dalam hitungan detik jika pembeli membayar menggunakan transfer kawat bank tradisional yang butuh tiga hari untuk kliring. Stablecoin menyediakan dolar digital yang diperlukan agar pertukaran instan tersebut bisa terjadi.
❍ Kerentanan Oracle
Aset dunia nyata membutuhkan data dunia nyata. Kontrak pintar perlu mengetahui nilai pasar terkini dari properti fisik agar dapat mengeksekusi perdagangan secara akurat. Mereka bergantung pada umpan data pihak ketiga yang disebut oracle untuk memberikan harga. Jika sebuah oracle mengalami gangguan atau dimanipulasi oleh peretas, kontrak pintar akan mengeksekusi perdagangan berdasarkan informasi yang sepenuhnya salah, yang berpotensi menguras nilai dari para investor.
FIN
Jika Anda ingin mengevaluasi aset yang ditokenisasi secara akurat, Anda harus memisahkan teknologi dari kualitas aset yang mendasarinya.
Tokenisasi tidak serta-merta menciptakan permintaan pasar. Versi token dari pinjaman komersial yang buruk tetap saja merupakan pinjaman komersial yang buruk. Memindahkan aset yang buruk ke dalam blockchain hanya memungkinkan Anda memperdagangkannya lebih cepat.
Nilai sebenarnya dari teknologi ini terletak pada komposabilitas modal. Tujuan akhirnya bukan sekadar membeli real estat pecahan. Tujuannya adalah mengambil surat utang (Treasury bill) AS yang ditokenisasi dan menyetorkannya langsung ke protokol pinjaman terdesentralisasi sebagai jaminan untuk meminjam stablecoin pada pukul dua pagi di hari Minggu.
Ini menciptakan satu buku besar global yang terpadu, di mana aset keuangan tradisional berinteraksi dengan perangkat lunak terdesentralisasi secara mulus. Evaluasi proyek berdasarkan kemampuan penegakan hukumnya dan kemampuannya untuk berintegrasi dengan ekosistem keuangan terdesentralisasi yang lebih luas. Jika aset yang ditokenisasi tidak dapat digunakan sebagai jaminan (collateral) di protokol lain, itu hanyalah tanda terima digital, dan ia memberikan nilai aktual yang sangat kecil bagi pasar.