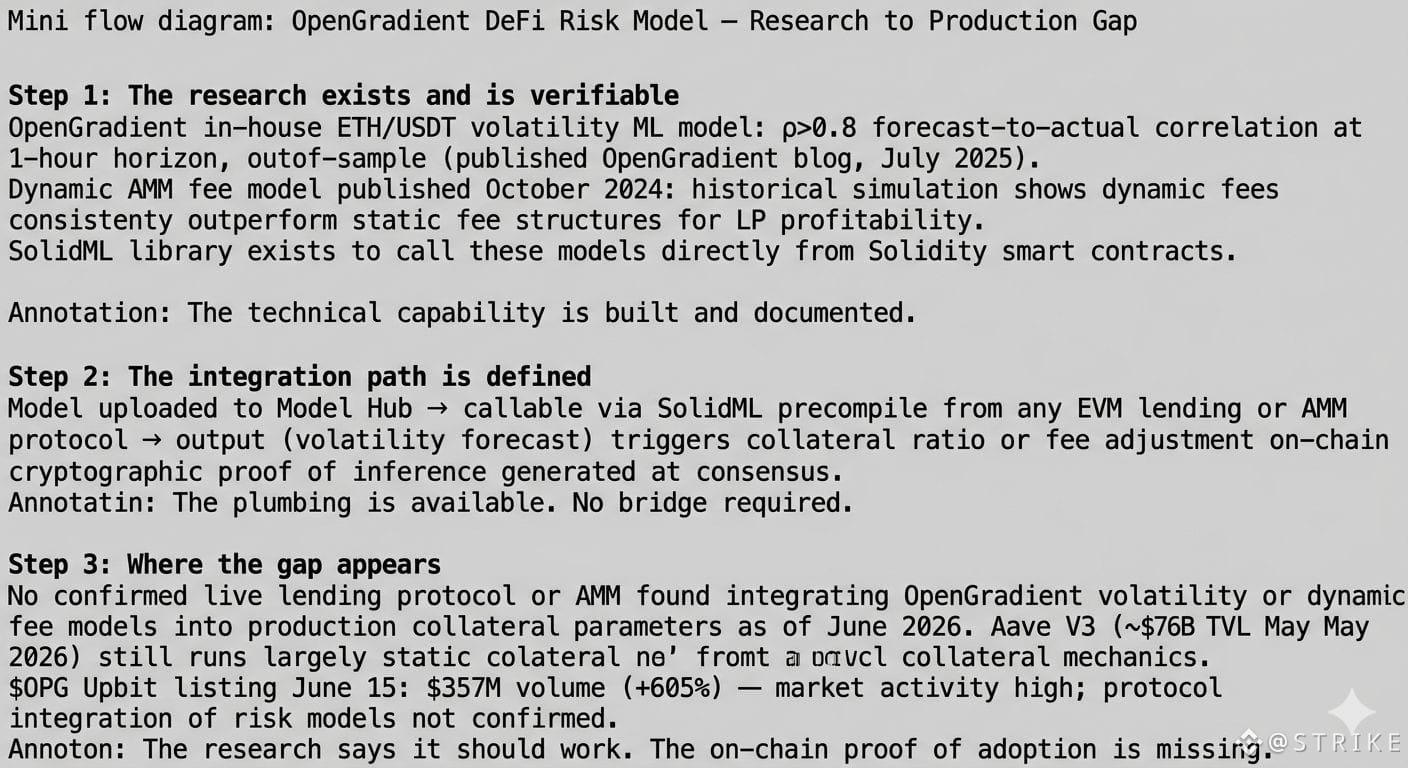
Hal yang spesifik yang menghentikan saya dalam tugas ini adalah angka yang tidak saya duga akan saya temukan terpendam di blog penelitian OpenGradient sendiri. Model volatilitas ETH/USDT mereka yang dikembangkan in-house menghasilkan korelasi ramalan-terhadap-nyata ρ>0.8 dalam tes out-of-sample pada horizon satu jam. OpenGradient #OPG @OpenGradient telah diam-diam menerbitkan penelitian ML terapan tentang risiko DeFi sejak sebelum TGE — model biaya dinamis AMM, optimisasi rasio jaminan pinjaman, prediksi kerugian impermanen. Semua itu bukanlah pemasaran. Itu adalah metodologi.
Yang menarik perhatian saya bukanlah hasilnya sendiri. Itu adalah kerangkanya. Mereka tidak menawarkan "bot hasil yang lebih pintar." Mereka berpendapat bahwa rasio jaminan statis dan biaya AMM tetap secara struktural tidak efisien — dan bahwa model ML yang dapat diverifikasi, yang dapat dipanggil langsung dari kontrak pintar melalui SolidML, adalah perbaikan yang sesungguhnya. Protokol pinjaman yang merespons ramalan volatilitas mereka bisa menyesuaikan rasio jaminan sebelum cascada likuidasi dimulai, bukan setelah semuanya sudah terurai.
Kemudian Upbit mencantumkan $OPG pada 15 Juni, mendorong volume $357M dalam 24 jam, naik 605%, pada kontrak Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 saat ini berada di ~$76B TVL dengan mekanika jaminan statis. Jarak antara apa yang diterapkan dalam produksi dan apa yang ditunjukkan penelitian sebagai mungkin sangat nyata.
Saya mencari protokol langsung yang benar-benar mengintegrasikan model volatilitas OpenGradient ke dalam parameter jaminan hari ini. Tidak dapat menemukan satu pun yang terkonfirmasi…
Apakah hasil korelasi ρ>0.8 ini sudah memberi dampak pada protokol pinjaman produksi di chain, atau masih terjebak di postingan blog?
Yang menarik perhatian saya bukanlah hasilnya sendiri. Itu adalah kerangkanya. Mereka tidak menawarkan "bot hasil yang lebih pintar." Mereka berpendapat bahwa rasio jaminan statis dan biaya AMM tetap secara struktural tidak efisien — dan bahwa model ML yang dapat diverifikasi, yang dapat dipanggil langsung dari kontrak pintar melalui SolidML, adalah perbaikan yang sesungguhnya. Protokol pinjaman yang merespons ramalan volatilitas mereka bisa menyesuaikan rasio jaminan sebelum cascada likuidasi dimulai, bukan setelah semuanya sudah terurai.
Kemudian Upbit mencantumkan $OPG pada 15 Juni, mendorong volume $357M dalam 24 jam, naik 605%, pada kontrak Base 0xFbC2051AE2265686a469421b2C5A2D5462FbF5eB. Aave V3 saat ini berada di ~$76B TVL dengan mekanika jaminan statis. Jarak antara apa yang diterapkan dalam produksi dan apa yang ditunjukkan penelitian sebagai mungkin sangat nyata.
Saya mencari protokol langsung yang benar-benar mengintegrasikan model volatilitas OpenGradient ke dalam parameter jaminan hari ini. Tidak dapat menemukan satu pun yang terkonfirmasi…
Apakah hasil korelasi ρ>0.8 ini sudah memberi dampak pada protokol pinjaman produksi di chain, atau masih terjebak di postingan blog?