

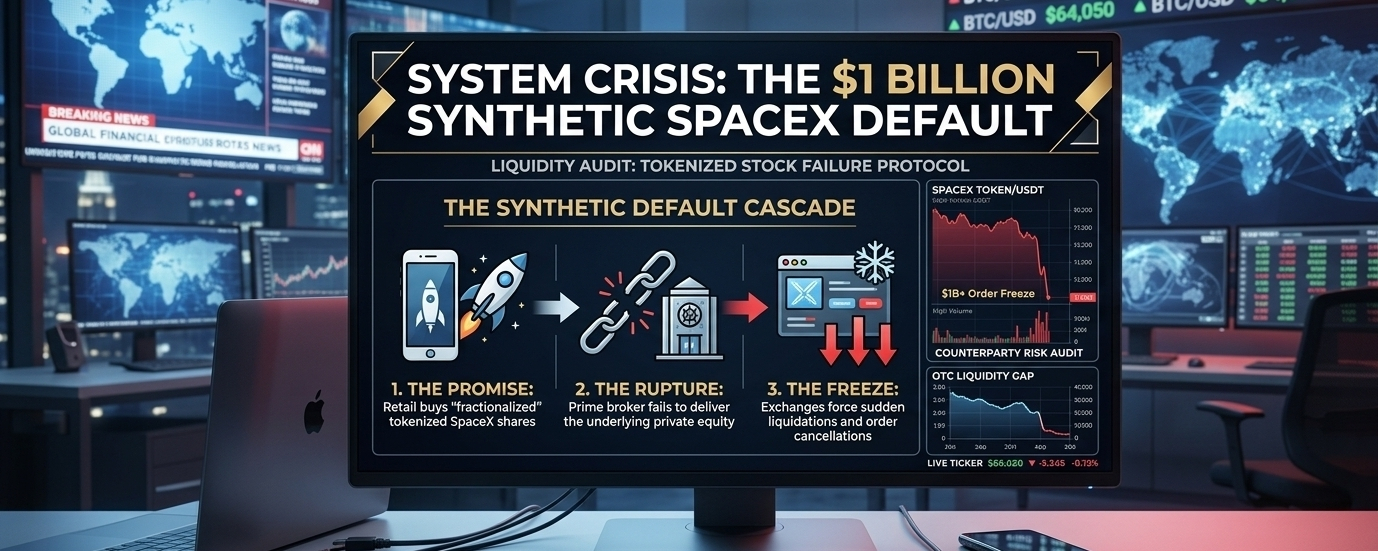
Sebuah keretakan struktural besar baru saja mengirimkan gelombang kejutan di lanskap aset digital terpusat. Selama 24 jam terakhir, beberapa platform crypto Tier-1 terpaksa menghentikan dan membatalkan penawaran saham pre-IPO "Tokenized SpaceX" yang mereka pasarkan secara besar-besaran.
Dampaknya sangat besar: diperkirakan $1 miliar dalam pesanan beli pelanggan ritel telah dibekukan, dibatalkan, atau dipaksa dilikuidasi kembali ke stablecoin.
[ JATUHNYA DEFAULT SINTETIS ]
├── 1. JANJI: Pembelian ritel "fractionalized" saham tokenized SpaceX.
├── 2. THE RUPTURE: Broker utama gagal untuk menyerahkan ekuitas pribadi yang mendasarinya.
└── 3. THE FREEZE: Bursa memaksa likuidasi mendadak dan pembatalan order.
📊 Ilusi Ekuitas Pribadi Sintetis
Konsep di balik aset dunia nyata ter-tokenisasi (RWA) sangat menarik. Menawarkan akses terfragmentasi kepada trader ritel sehari-hari ke mega-perusahaan Web2 yang sangat eksklusif seperti SpaceX milik Elon Musk terdengar seperti demokratisasi finansial yang ultimate.
Namun, di balik antarmuka pengguna blockchain yang menarik, terdapat kenyataan arsitektural yang keras: Token sintetis sepenuhnya bergantung pada perantara tradisional yang sangat terpusat.
Ketika Anda membeli saham ter-tokenisasi di platform crypto, Anda tidak berinteraksi langsung dengan SpaceX atau Nasdaq. Anda bergantung pada rantai kustodi yang kompleks yang melibatkan bursa crypto, broker sekunder, dan rumah kliring tradisional yang menyimpan saham ekuitas pribadi fisik di dalam brankas.
Jika broker utama tradisional itu gagal untuk secara hukum mengamankan atau menyerahkan ekuitas pribadi yang mendasarinya dari orang dalam SpaceX awal, kontrak pintar di blockchain menjadi kertas yang sepenuhnya tidak berharga. Bursa terpaksa memicu pemutus sirkuit darurat segera.
⚠️ Kerentanan Struktural Inti
Kegagalan ini tidak terjadi karena eksploitasi blockchain, bug kontrak pintar, atau peretasan keuangan terdesentralisasi (DeFi). Ini terjadi karena infrastruktur tradisional, analog dari plumbing ekuitas pribadi tertutup, lambat, dan sepenuhnya tidak kompatibel dengan tuntutan likuiditas instan 24/7 di pasar crypto.
Risiko Lawan Terungkap: Jika Anda memegang token sintetis yang mewakili aset dunia nyata atau ekuitas pra-IPO di bursa terpusat, Anda tidak memiliki aset tersebut. Anda memiliki janji digital. Anda mengambil risiko lawan yang sangat besar dari broker pihak ketiga yang tidak terverifikasi.
Jebakan Penyelesaian: Ketika jalur keuangan tradisional rusak di belakang layar, Anda tidak mendapatkan saham yang Anda bayar. Sebaliknya, Anda terkena pengembalian stablecoin paksa, sepenuhnya melewatkan keuntungan makro dari pertumbuhan valuasi sebenarnya aset tersebut.
🧭 Putusan Sistem
Peristiwa likuidasi senilai $1 miliar ini adalah pengingat keras dan perlu tentang etos inti kriptografi. Kepercayaan sintetis tetaplah kepercayaan. Jika Anda tidak dapat menyimpan aset yang mendasarinya sendiri, atau jika Anda tidak dapat memverifikasi keberadaannya secara langsung di buku besar blockchain publik melalui Bukti Cadangan, Anda memperdagangkan ilusi.
Seiring garis antara ekuitas Web2 dan likuiditas Web3 semakin kabur, mengelola risiko lawan tidak lagi opsional—ini adalah perbedaan antara bertahan hidup dan likuidasi. Lacak jalur sebenarnya, bukan hype pemasaran. 🧠⚡