


Yang Jinlong menyampaikan pidato utama
Pada 4 Desember, dalam konferensi tahunan sistem informasi keuangan perusahaan keuangan 114, Presiden bank sentral Yang Jinlong menyampaikan pidato utama berjudul "Inovasi Digital dalam Pembayaran dan Peran yang Dimainkan oleh Bank Sentral".
Menghadapi iterasi cepat fintech global, dari penyebaran pembayaran elektronik hingga munculnya teknologi blockchain, Yang Jinlong dengan jelas menetapkan posisi bank sentral: tidak peduli bagaimana teknologi berkembang, "kepercayaan" tetap menjadi dasar sistem moneter.
Dia menekankan bahwa inovasi pembayaran di masa depan masih harus didasarkan pada kepercayaan yang diberikan oleh bank sentral, dan mengadopsi strategi "dua jalur paralel", di satu sisi mengoptimalkan sistem pembayaran yang ada, dan di sisi lain secara bertahap memajukan pengembangan mata uang digital bank sentral (CBDC), terutama dalam penggabungan CBDC tipe grosir dan aset tokenisasi, menunjukkan tata kelola ekonomi makro bank sentral untuk infrastruktur keuangan di masa depan.
Penetapan sistem mata uang dan penegasan struktur dua tingkat.
Yang Jinlong pertama-tama masuk dari esensi mata uang, menunjukkan bahwa inovasi pembayaran harus dibangun di atas sistem mata uang yang sehat. Ia mengutip pandangan dari Bank untuk Penyelesaian Internasional (BIS), menekankan bahwa mata uang bank sentral memiliki tiga pilar yang tidak bisa diabaikan: "kesatuan" (Singleness), "fleksibilitas" (Elasticity), dan "integritas" (Integrity).
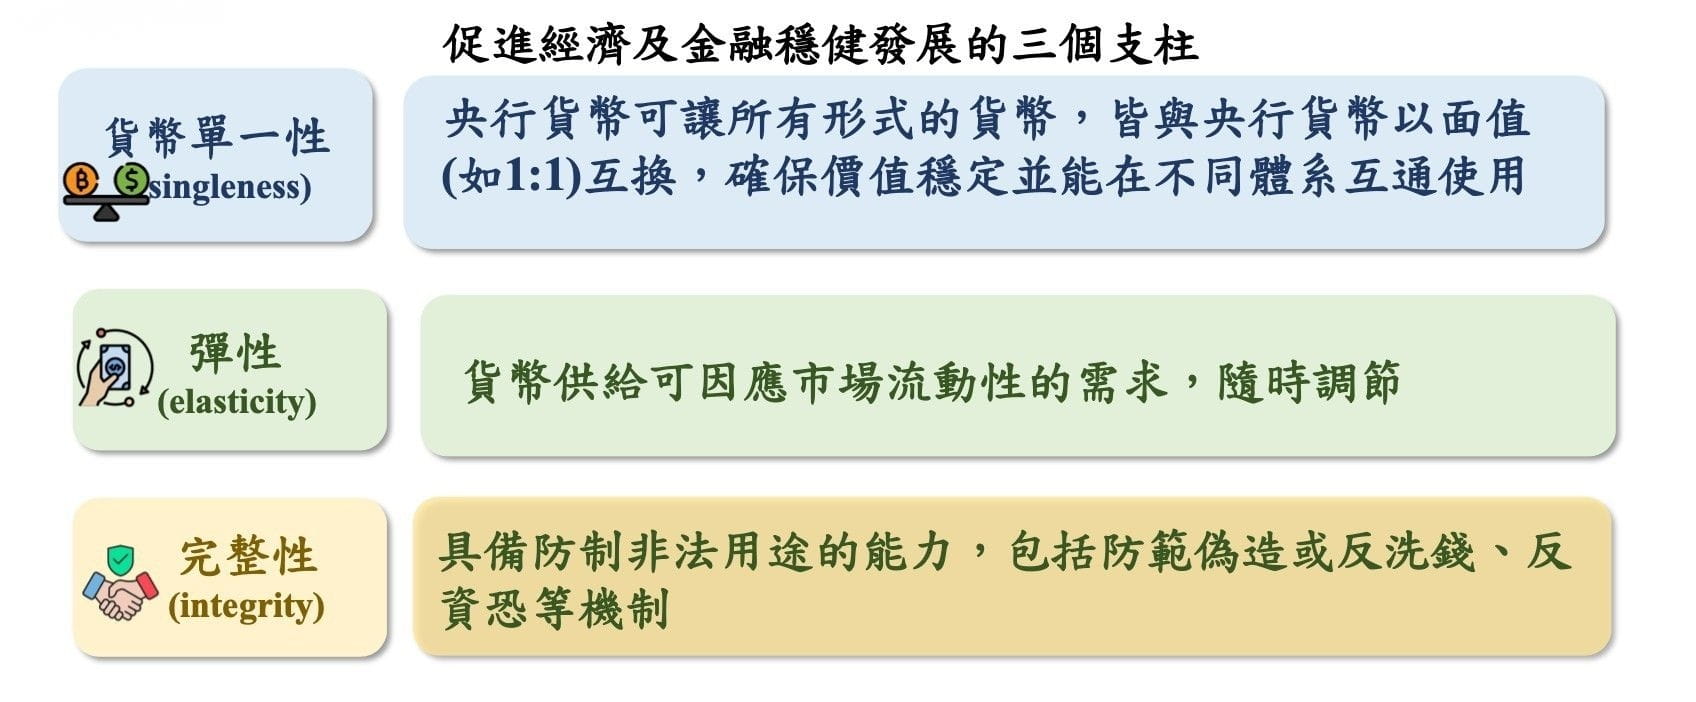 Mata uang bank sentral memiliki tiga pilar yang tidak bisa diabaikan: "kesatuan" (Singleness), "fleksibilitas" (Elasticity), dan "integritas" (Integrity). Bank Sentral
Kesatuan berarti bahwa mata uang bank sentral dapat memastikan bahwa semua bentuk mata uang (seperti simpanan bank komersial, saldo pembayaran elektronik) dapat saling ditukar dengan nilai nominal 1:1, yang juga merupakan kunci stabilitas sistem mata uang.
Fleksibilitas berarti bahwa bank sentral dapat menyesuaikan pasokan uang kapan saja untuk memenuhi permintaan likuiditas pasar.
Integritas melibatkan kemampuan untuk mencegah pencucian uang dan pendanaan teror.
Dengan dasar ini, Yang Jinlong menekankan pentingnya "struktur operasi dua tingkat" (Two-Tier System). Ia percaya bahwa tidak peduli seberapa terdesentralisasi teknologi pembayaran, peran bank sentral sebagai pemberi pinjaman terakhir dan penyedia aset penyelesaian tidak dapat digantikan.
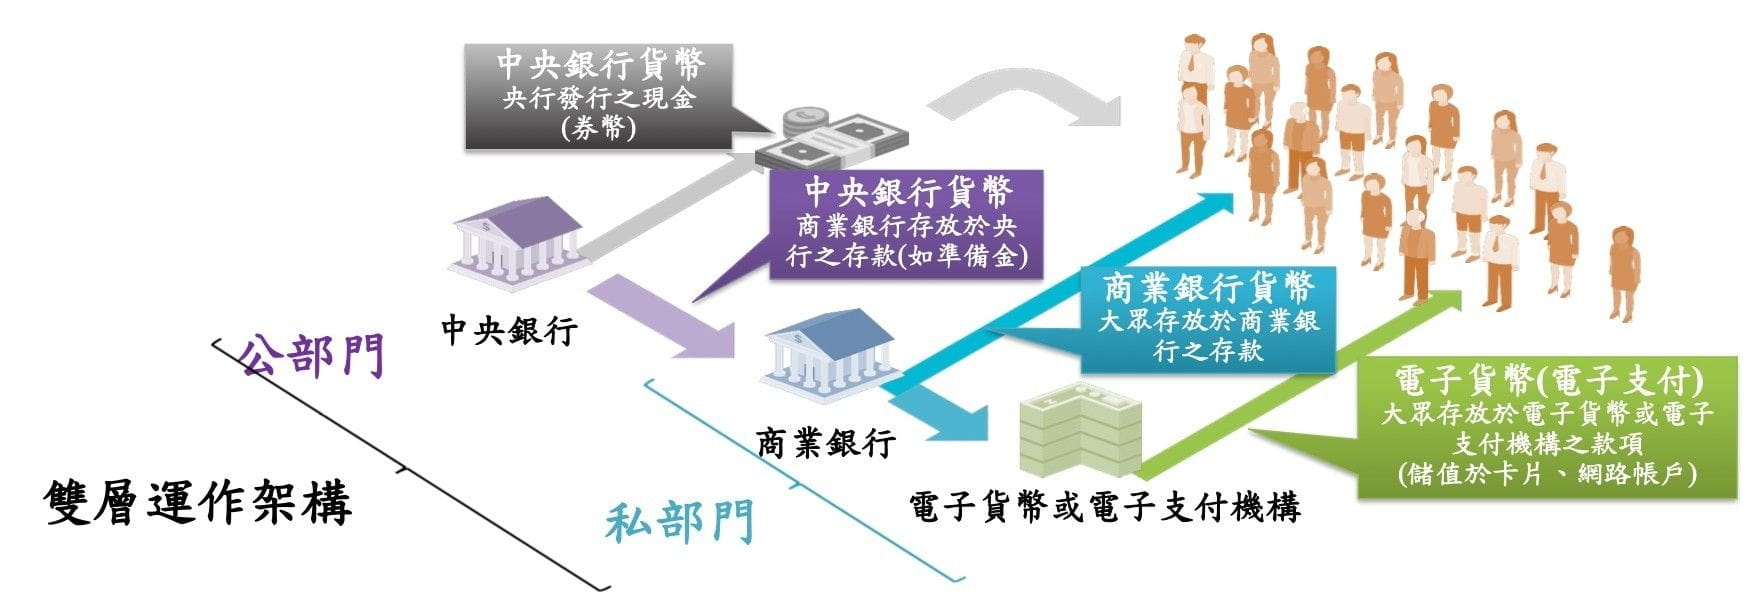 Yang Jinlong menekankan pentingnya "struktur operasi dua tingkat" (Two-Tier System). Bank Sentral
Melalui desain tingkat dari Bank Sentral ke bank komersial, dan dari bank komersial ke pelanggan, dikombinasikan dengan asuransi simpanan dan pengawasan yang hati-hati, dapat memastikan perkembangan terbaik dari kerjasama antara sektor publik dan swasta.
Ini berarti bahwa, meskipun saat ini aset digital muncul, bank sentral tidak berniat untuk sepenuhnya menggantikan peran perantara keuangan tradisional dengan teknologi, tetapi berharap untuk memperkuat mekanisme kepercayaan yang ada melalui digitalisasi.
Dua jalur berjalan bersamaan: Penyebaran TWQR dan aplikasi praktis CBDC ritel
Terkait jalur pengembangan pasar pembayaran Taiwan, Yang Jinlong mengusulkan strategi "sistem ganda berjalan berdampingan". Pertama, dalam mengoptimalkan sistem yang ada, ia secara khusus menunjuk pada efektivitas dorongan "TWQR". Untuk mengatasi masalah ketidakcocokan spesifikasi QR Code yang berbeda di pasar, perusahaan keuangan telah membangun "platform berbagi pembayaran elektronik antar lembaga" sejak 2021, menghubungkan bank dan lembaga pembayaran elektronik.
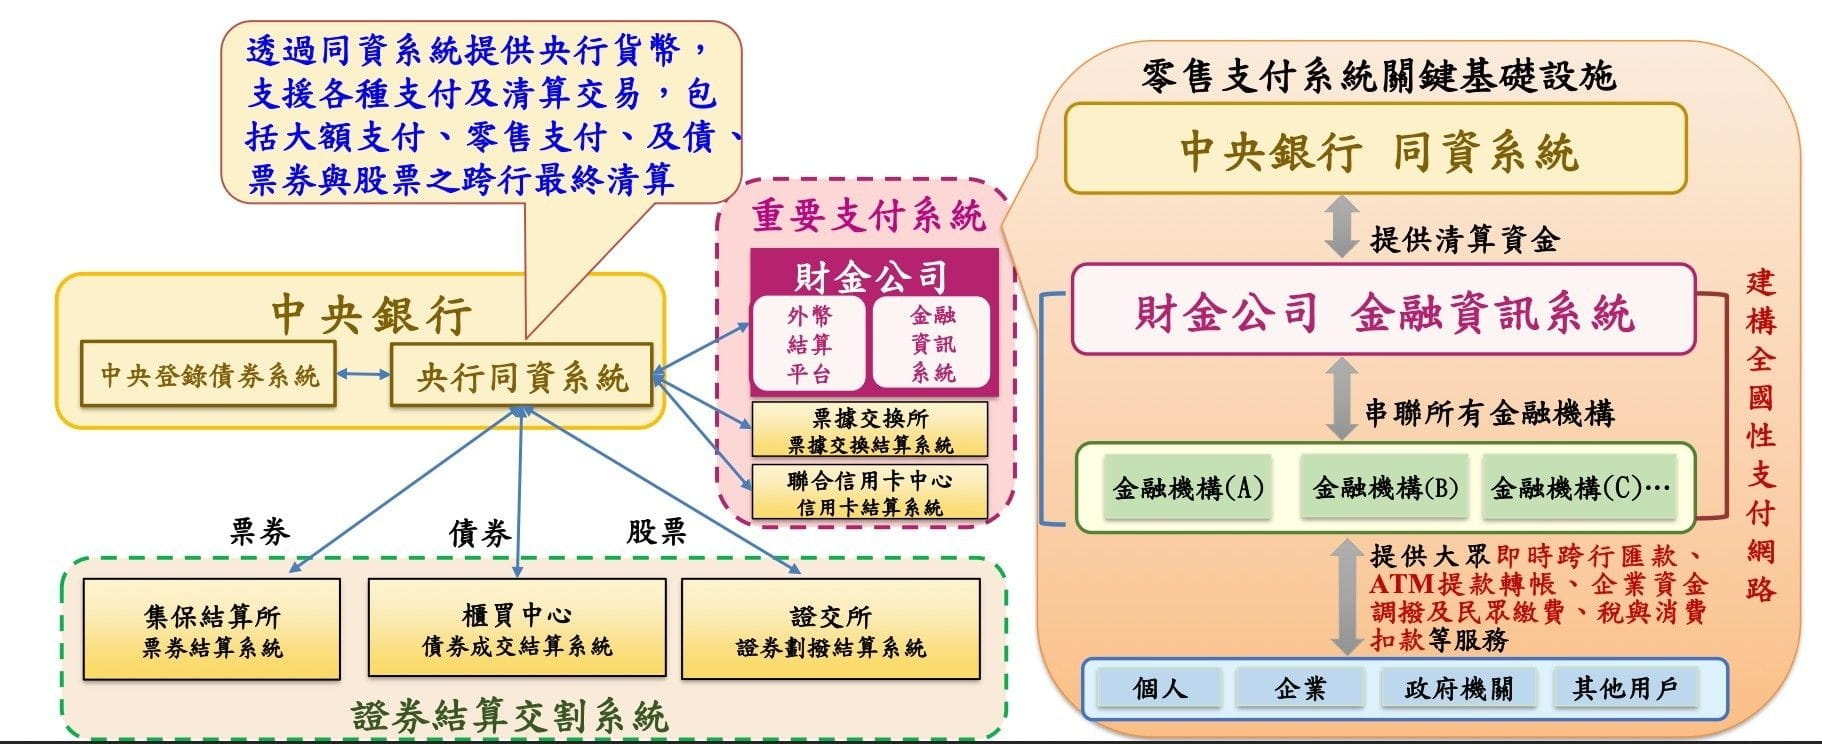 Terkait jalur pengembangan pasar pembayaran Taiwan, Yang Jinlong mengusulkan strategi "sistem ganda berjalan berdampingan". Bank Sentral
Menurut data Bank Sentral, volume transaksi TWQR tumbuh setiap tahun, dengan volume operasi 2024 telah mencapai NT$582 triliun, 23 kali lipat dari GDP tahun itu, menunjukkan keberhasilan besar Taiwan dalam integrasi pembayaran ritel. Selain itu, untuk meningkatkan efisiensi pembayaran lintas batas, perusahaan keuangan juga aktif mendorong interoperabilitas pembayaran dua arah dengan negara-negara seperti Jepang (PayPay), Korea Selatan (BCCard), dan Singapura (NETS), serta terus memperhatikan tren interkoneksi sistem pembayaran cepat (FPS) internasional.
Namun, ini tidak berarti bahwa rencana terhenti. Bank Sentral beralih untuk menerapkan teknologi pada "platform aliran dana infrastruktur publik digital", dan bekerja sama dengan Kementerian Pengembangan Digital untuk menggunakannya dalam distribusi voucher digital pemerintah dan bantuan tunai.
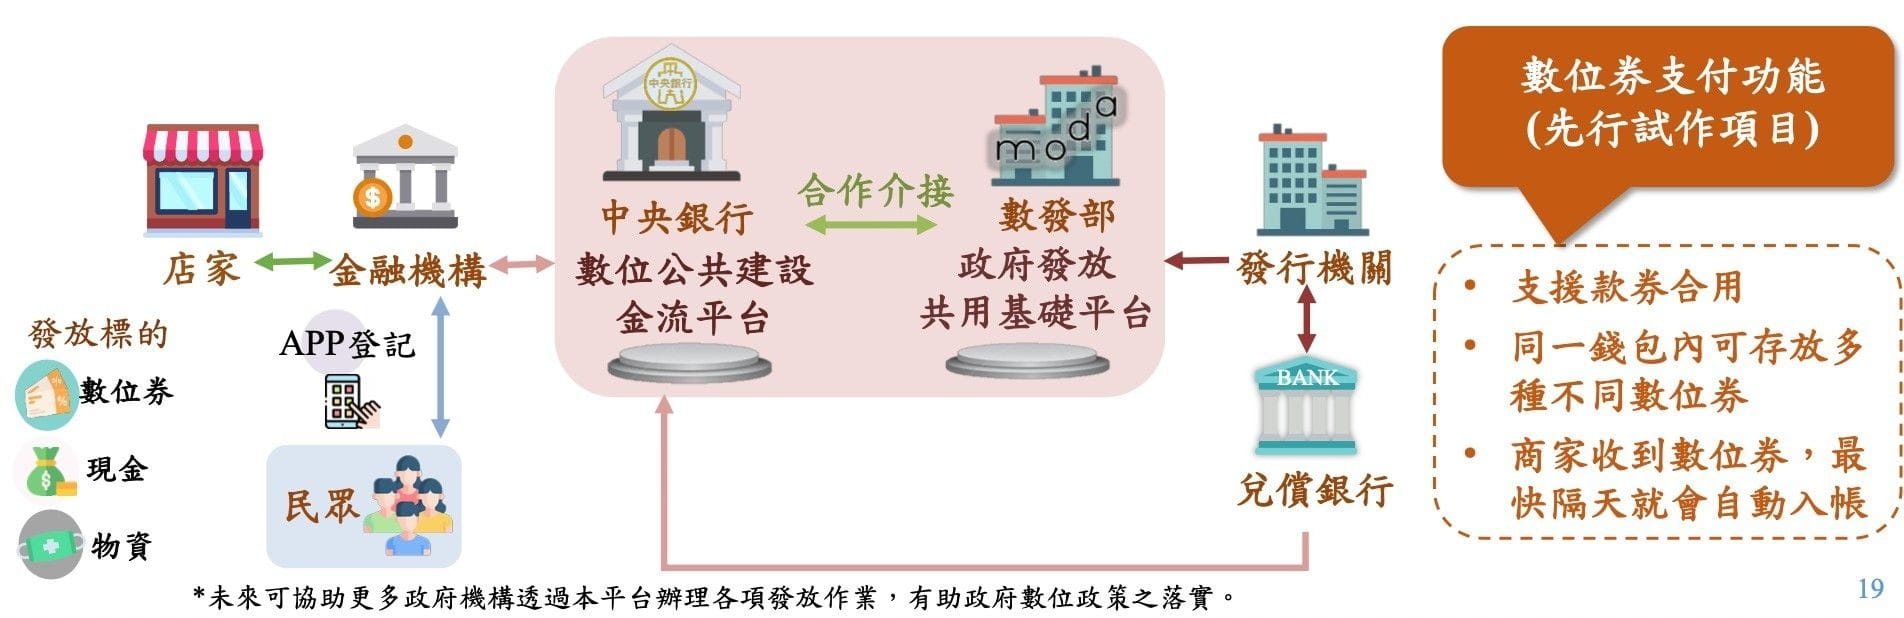 Platform aliran dana infrastruktur publik digital. Bank Sentral
Contohnya, proyek mata uang Hakka yang diluncurkan oleh Komite Anggaran pada Agustus 2025, serta proyek percobaan distribusi tunai 10.000 NT$ yang berkolaborasi pada bulan November, platform tersebut menunjukkan kapasitas tinggi untuk memproses 2.505 transaksi per detik, membuktikan kelayakan dan stabilitas teknologi. Strategi "uji coba terlebih dahulu, kemudian diperluas" yang berfokus pada peningkatan efisiensi pemerintah menunjukkan bahwa bank sentral lebih cenderung untuk menyelesaikan masalah spesifik di sisi ritel, daripada secara sembrono mengubah kebiasaan pembayaran masyarakat.
CBDC berbasis grosir: Membangun infrastruktur finansial ter-tokenisasi
Dibandingkan dengan kehati-hatian di sisi ritel, Yang Jinlong menunjukkan lebih banyak perencanaan visioner dalam penggabungan "CBDC berbasis grosir" dan "tokenisasi aset" (Tokenization) dalam pidatonya. Dengan munculnya tren tokenisasi aset dunia nyata (RWA), bank sentral utama di seluruh dunia telah berinvestasi dalam penelitian CBDC berbasis grosir, yang terutama berfokus pada pembayaran lintas batas dan sebagai alat penyelesaian aset ter-tokenisasi.
Yang Jinlong mengutip konsep "Buku Besar Terpadu" (Unified Ledger) dari BIS, menunjukkan bahwa sistem keuangan ter-tokenisasi di masa depan perlu mengintegrasikan cadangan bank sentral yang ter-tokenisasi, simpanan bank komersial, dan obligasi pemerintah di satu platform yang dapat diprogram untuk mencapai penyelesaian simultan (DvP) atau penyelesaian simultan antar mata uang (PvP).
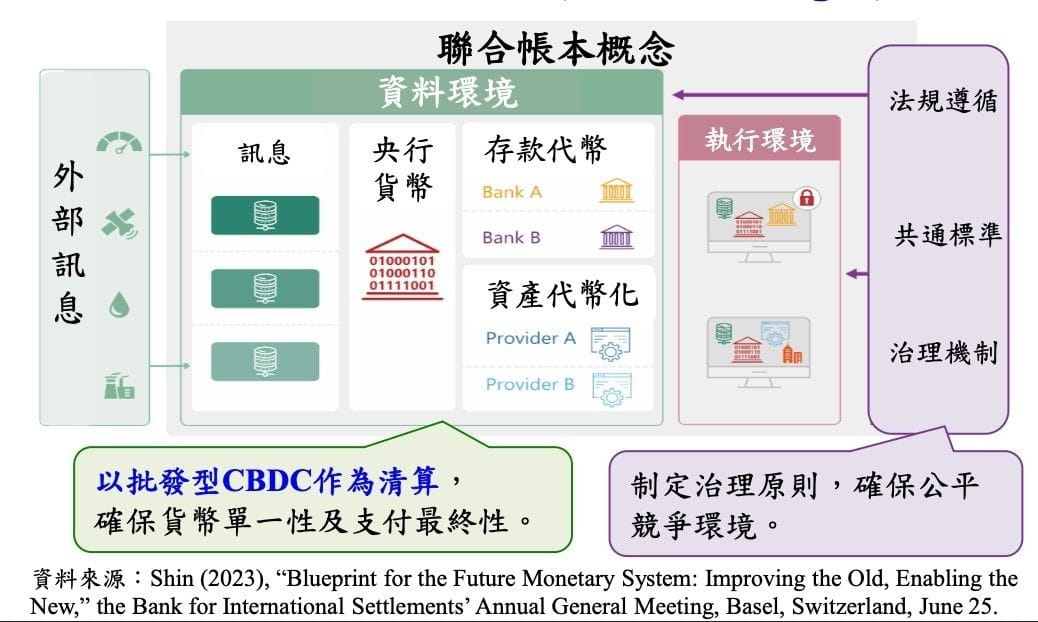 Konsep "Buku Besar Terpadu" (Unified Ledger) dari BIS. Bank Sentral
Untuk itu, Bank Sentral telah membangun "platform eksperimen aliran dana ter-tokenisasi" bekerja sama dengan perusahaan keuangan pada tahun 2024, berhasil memverifikasi kelayakan teknologi untuk mendukung token simpanan dengan CBDC berbasis grosir.
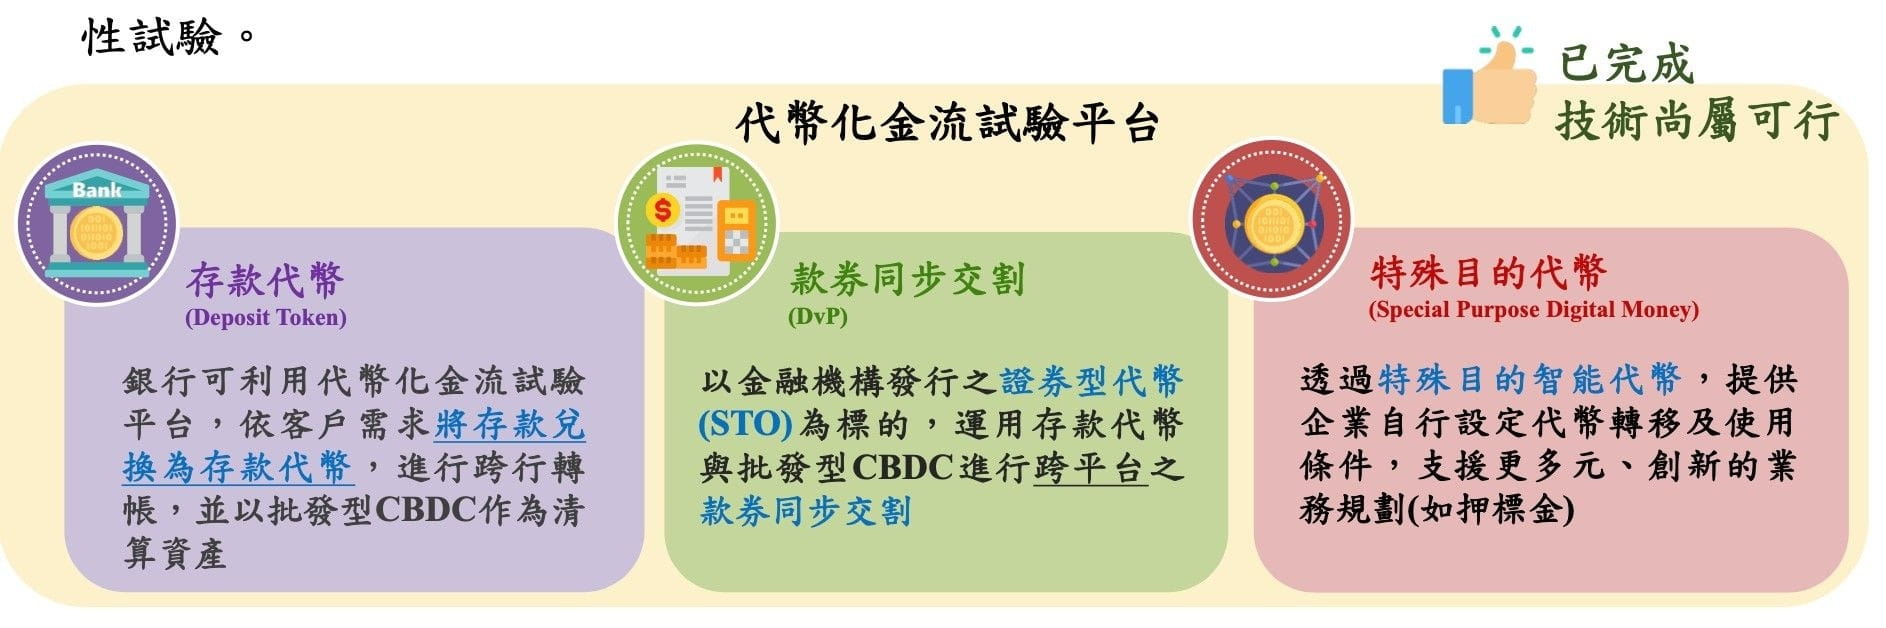 Bank Sentral telah membangun "platform eksperimen aliran dana ter-tokenisasi" pada tahun 2024 bekerja sama dengan perusahaan keuangan. Bank Sentral
Lebih jauh lagi, bank sentral saat ini bekerja sama dengan lembaga penyelesaian untuk melakukan interkoneksi teknologi yang lebih dalam. Rencana percobaan ini menggunakan "token obligasi perusahaan" sebagai target, menguji bagaimana menyelesaikan penyelesaian antara uang dan obligasi di platform yang sama.
Jika eksperimen ini berhasil, akan meletakkan fondasi penting bagi infrastruktur finansial ter-tokenisasi Taiwan di masa depan, secara signifikan meningkatkan likuiditas dan efisiensi penyelesaian aset keuangan.
Tantangan stablecoin: Versi modern dari "Bank Kucing Liar" dan ruang pengembangan Taiwan
Di bagian akhir pidatonya, Yang Jinlong menghabiskan cukup banyak waktu untuk membahas stablecoin. Ia mengatakan, meskipun stablecoin saat ini memainkan peran penting dalam perdagangan aset virtual, nilai pasar hanya menyumbang kurang dari 10% dari total aset virtual, tetapi proporsi volume transaksinya mencapai 80%, menunjukkan pentingnya sebagai alat lindung nilai.
Namun, dari sudut pandang pengelolaan mata uang, stablecoin memiliki risiko yang signifikan.
Yang Jinlong dengan tajam menunjukkan bahwa stablecoin tidak memenuhi tes "kesatuan", "fleksibilitas", dan "integritas" dari mata uang. Karena stablecoin dapat menyimpang dari nilai nominal di pasar sekunder, dan penerbitnya banyak terdaftar di daerah dengan regulasi yang longgar, ia bahkan mengutip pandangan akademisi yang membandingkannya dengan "Bank Kucing Liar" (Wildcat Banking) yang kacau di Amerika abad ke-19.
** Catatan: Amerika Serikat pernah mengalami kekacauan "Bank Kucing Liar" dari tahun 1830 hingga 1860, hingga Amerika Serikat melalui Undang-Undang Bank Nasional (National Bank Act), mendirikan Sistem Cadangan Federal (Fed) pada tahun 1913, di mana Fed menguasai hak penerbitan mata uang, yang akhirnya menyelesaikan kekacauan sistem mata uang **
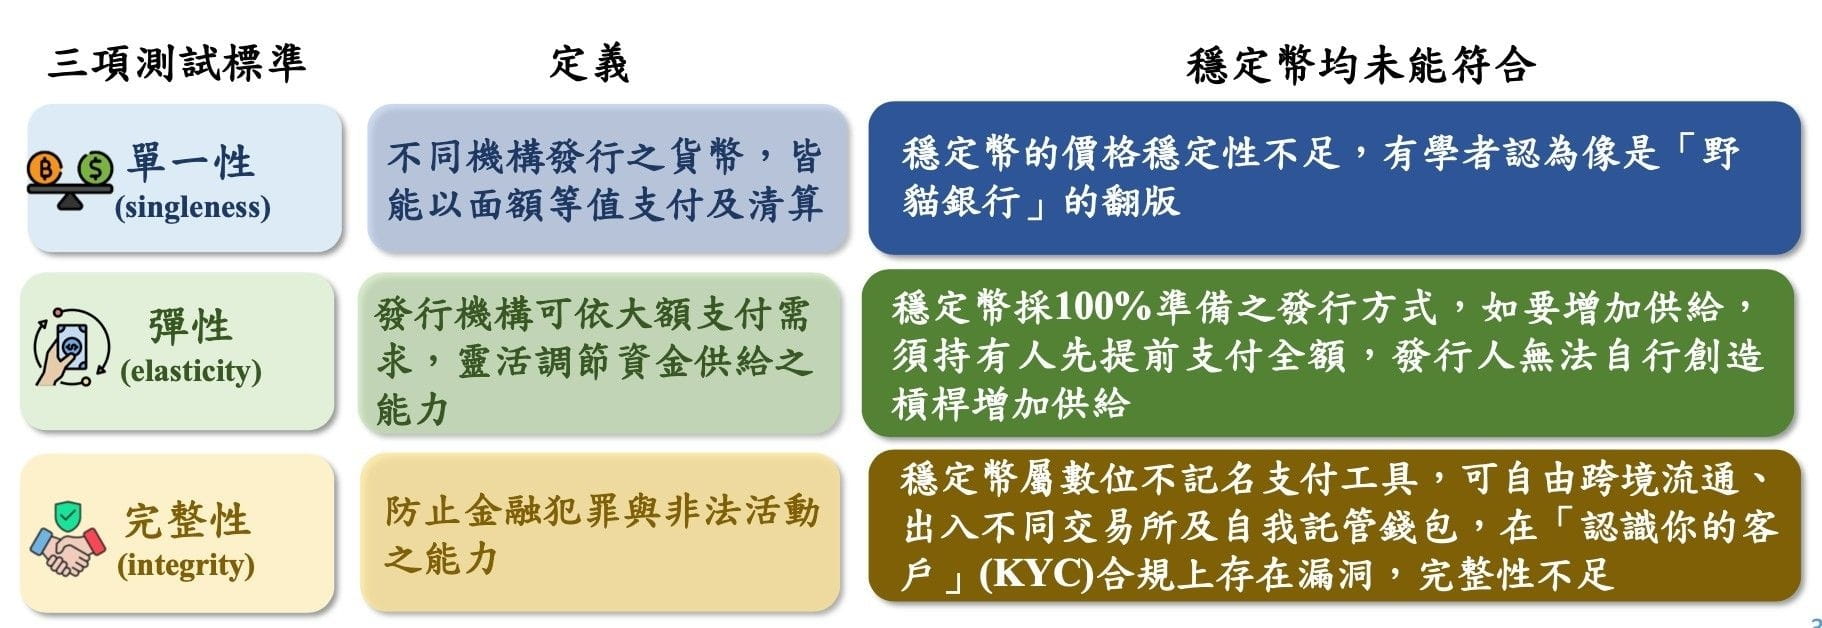 Stablecoin tidak memenuhi tes "kesatuan", "fleksibilitas", dan "integritas" dari mata uang. Bank Sentral
Selain itu, stablecoin menerapkan penerbitan dengan cadangan 100%, tidak dapat memiliki fleksibilitas untuk mengatur pasokan uang seperti bank sentral, dan ada celah dalam kepatuhan KYC, sehingga mudah menjadi alat pencucian uang.
Terkait tren regulasi, Yang Jinlong menyebut bahwa Uni Eropa (RUU MiCA) dan Amerika Serikat (RUU GENIUS) secara ketat mengatur penerbit stablecoin, terutama melarang pembayaran bunga untuk mencegah evolusi menjadi "bank bayangan", yang dapat menyebabkan hilangnya simpanan bank dan meningkatkan biaya pinjaman.
Apakah Taiwan perlu mengembangkan stablecoin NTD sendiri? Pandangan Yang Jinlong relatif hati-hati.
Ditambah lagi, sistem pembayaran Taiwan sudah cukup lengkap dan biaya rendah, kebutuhan aktual di sisi konsumsi masih perlu dibahas.
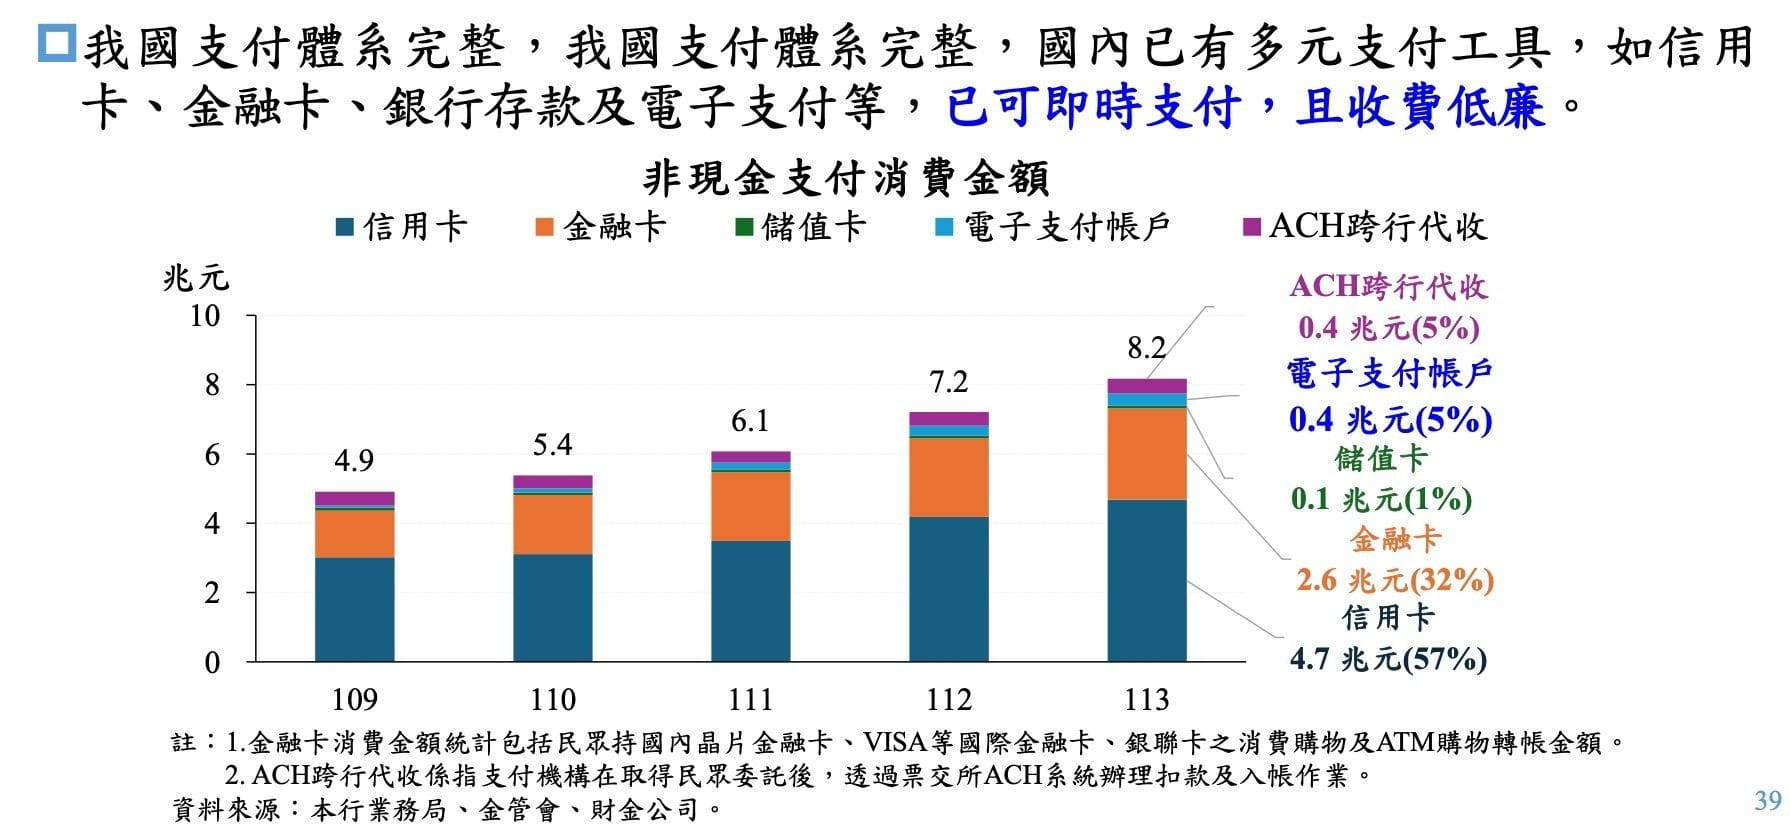 Sistem pembayaran Taiwan sudah cukup lengkap dan biaya rendah. Bank Sentral
Bank Sentral akan terus bekerja sama dengan Otoritas Keuangan untuk merancang regulasi terkait dengan hati-hati dalam hal pencegahan pencucian uang dan perlindungan investor.
Artikel ini diizinkan untuk diterbitkan kembali dari (Kota Kripto)
Berita lebih lanjut
Tim "Stablecoin Nasional" Taiwan menghitung mundur! Undang-undang khusus diharapkan mulai berlaku pada tahun 2026, bank memimpin percobaan
Ge Ruqun sekali lagi mengusulkan cadangan strategis Bitcoin! Meninjau contoh internasional, apakah Taiwan perlu ikut serta?
Bank Sentral membuka diri bahwa stablecoin memiliki ruang untuk diterbitkan! Yang Jinlong: Akan mencontoh model regulasi Amerika Serikat