

Bitcoin jatuh 50%, dan kepemilikan korporat menguap 6,2 miliar dolar AS. MicroStrategy dan para raksasa lain terjerat dalam kerugian besar mencapai ratusan juta—dan aturan akuntansi baru membuat kerugian yang belum direalisasikan langsung masuk ke laporan laba rugi. Ketika “selamanya akumulasi” berubah menjadi “menjual demi bertahan hidup”, eksperimen treasury yang dirajut oleh leverage dan nilai pasar itu kini justru sedang memperlihatkan retakan struktural.
Kepanikan/jatuhnya besar-besaran pasar mata uang kripto pada Juni 2026 baru saja menghapus total nilai pasar perusahaan-perusahaan publik yang menjadikan Bitcoin sebagai aset treasury sebesar 6,2 miliar dolar AS.
MicroStrategy, Tesla, dan Marathon Digital menjadi yang paling terpukul. Pertanyaan penting sekarang bukan apakah kerugian itu bisa dipulihkan; melainkan apakah keseluruhan model yang melahirkan model struktural semacam itu masih layak.
Sejak MicroStrategy pertama kali masuk pada Agustus 2020 dengan investasi 250 juta dolar AS, kepemilikan Bitcoin perusahaan semakin dipercepat, dengan tujuan yang jelas untuk melakukan lindung nilai terhadap penurunan nilai dolar AS.
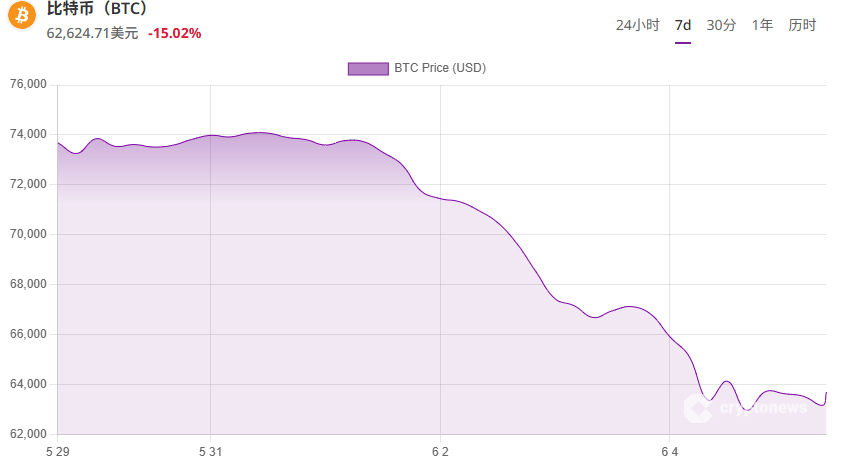
Hingga akhir 2025, lebih dari 200 perusahaan publik secara total memegang aset digital sekitar 15 miliar dolar AS. Mereka membeli saham mendekati puncak siklus. Bitcoin kemudian turun sekitar 50% dari level tertinggi. Matematikanya untuk rangkaian ini tidaklah rumit.
Ini bisa jadi semacam uji tekanan berkala—di mana pemegang terkuat bisa bertahan—atau pasar menunjukkan bahwa perusahaan yang sensitif terhadap nilai pasar dan menggunakan leverage memang memiliki ketahanan yang sudah rusak secara struktural untuk cadangan Bitcoinnya. Bagian selebihnya dari artikel ini berpandangan bahwa itu lebih dekat ke yang kedua.
Ada risiko dalam mekanisme neraca MicroStrategy dan aset Bitcoin
MicroStrategy melakukan rebranding; entitas yang memegang Strategi memiliki 843.706 BTC, dengan rata-rata biaya perolehan sekitar 75.599 dolar AS per koin.
Dalam periode ini, harga Bitcoin turun hingga 60.000 dolar, dan posisi tersebut diperkirakan memiliki sekitar 11 miliar dolar AS kerugian yang belum direalisasikan. Setiap pergerakan 1.000 dolar AS pada BTC, posisi kertas strategi itu bergeser sebesar 713,5 juta dolar AS.
Berdasarkan aturan akuntansi nilai wajar FASB yang berlaku pada 2026, kerugian yang belum direalisasikan ini langsung mengalir ke laba bersih, sehingga menyebabkan volatilitas negatif yang tajam pada laba per saham (EPS) dalam pelaporan kuartalan.
Bagi sebuah perusahaan yang dibangun sepenuhnya di sekitar tesis investasi untuk mengakumulasi Bitcoin, melaporkan kerugian senilai puluhan miliar dolar bukanlah sekadar kesalahan pembulatan; melainkan produk itu sendiri.
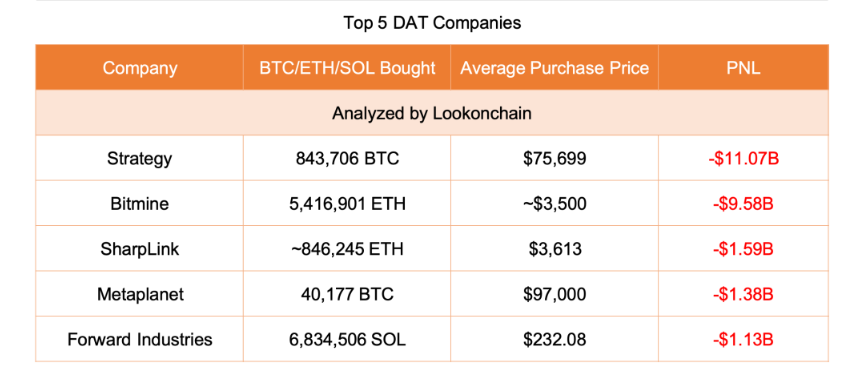
Di antara delapan perusahaan utang murni Bitcoin terbesar, mereka secara total mengendalikan lebih dari 850.000 BTC, dan kerugian yang belum direalisasikan telah melebihi 10 miliar dolar AS sebelum putaran penurunan terbaru.
Data Artemis pada Februari 2026 menunjukkan bahwa bahkan pada saat itu, kerugian yang belum direalisasikan pada portofolio investasi kripto perusahaan melebihi 2 miliar dolar AS secara sistemik, dan pada waktu itu tidak ada pemegang perusahaan utama yang memegang laba bersih Bitcoin.
Penurunan nilai pasar yang dapat terlihat saat ini di seluruh industri tidaklah mengejutkan. Ini sudah bisa diprediksi.
Investor Michael Burry menggambarkan dinamika ini sebagai “refleks pelepasan (reflexive deleveraging)”; turunnya harga Bitcoin menekan premi ekuitas, menutup jendela penerbitan, dan mengubah model dari “selamanya akumulasi” menjadi “menjual demi bertahan hidup”.
Analisis skenario-nya menganggap level 60.000 dolar sebagai krisis eksistensial bagi keberlangsungan di area strategis; pada praktiknya, pasar modal sudah ditutup, dan kerugian puluhan miliar dolar dikunci—bukan dikonseptualisasikan secara teoretis.