

Selama 100 tahun terakhir.
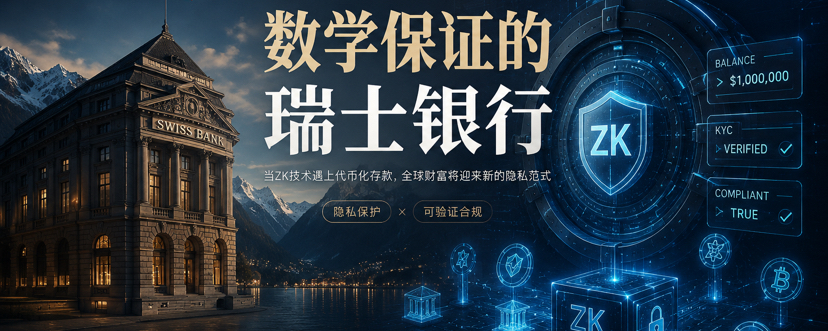
Miliarder di seluruh dunia menyimpan uang mereka di bank Swiss.
Bukan karena bunga yang tinggi.
Bukan karena layanan yang baik.
Tapi ada satu hal:
Privasi.
Siapa kamu.
Berapa banyak uang yang kamu miliki.
Dari mana dana kamu berasal.
Kemana dana kamu pergi.
Informasi ini tidak akan muncul di depan publik.
Ini juga merupakan salah satu alasan mengapa bank Swiss bisa jadi pusat kekayaan global.
Tapi masalahnya adalah:
Privasi bank Swiss itu, pada dasarnya, adalah sebuah kepercayaan.
Kamu percaya bank tidak akan bocorkan informasi.
Kamu percaya karyawan tidak akan bocorkan informasi.
Kamu percaya pemerintah tidak akan memaksa untuk mengambil data.
Anda percaya masa depan tidak akan mengubah aturan.
Dengan kata lain:
Privasi bank Swiss, berasal dari manusia.
Dan manusia adalah hal yang paling tidak dapat diandalkan.
⸻
Hari ini.
Sebuah sistem baru sedang muncul.
Ia tidak bergantung pada bank.
Tidak bergantung pada negara.
Tidak bergantung pada institusi mana pun.
Yang diandalkannya adalah matematika.
Itulah zero-knowledge proof (ZK).
Banyak orang mengira ZK hanya teknologi penskalaan blockchain.
Mereka berpikir:
ZK adalah membuat transaksi lebih cepat.
Biaya transaksinya lebih rendah.
TPS lebih tinggi.
Namun jika Anda melihatnya dari sudut pandang Wall Street.
Anda akan menemukan:
TPS sama sekali bukan inti masalah.
Yang benar-benar penting adalah:
Cara melindungi privasi kekayaan di jaringan publik.
⸻
Bayangkan saja.
Di masa depan, semua aset akan ditokenisasi.
Saham on-chain.
Obligasi on-chain.
Properti on-chain.
Dana on-chain.
Simpanan bank on-chain.
Puluhan triliun dolar aset global berjalan on-chain.
Masalahnya adalah.
Jika semua orang bisa melihat:
Saldo Anda.
Posisi Anda.
Catatan transaksi Anda.
Perilaku investasi Anda.
Maka institusi sama sekali tidak bisa menerimanya.
Tidak ada bank yang mau membuka neraca mereka ke publik.
Tidak ada dana yang mau membiarkan pesaing melihat posisi mereka secara real-time.
Tidak ada perusahaan yang mau membiarkan pasar melihat arus dana mereka.
Jadi.
Hambatan utama perkembangan RWA sama sekali bukan teknologi.
Melainkan privasi.
⸻
Cara keuangan tradisional menyelesaikan privasi itu sederhana.
Menyimpan data terkunci di server bank.
Namun hal ini juga membawa masalah baru.
Anda harus mempercayai bank.
Anda harus mempercayai perantara.
Anda harus mempercayai lembaga penyelesaian.
Anda harus mempercayai basis data regulator.
Seluruh sistem ini tidak efisien.
Biayanya mahal.
Transfer lintas negara membutuhkan beberapa hari.
Penyelesaian global bergantung pada jaringan perantara yang kompleks.
Setiap tahun menghasilkan biaya friksi hingga ratusan miliar dolar.
⸻
Maka dunia mulai mencari jalan ketiga.
Bukan sepenuhnya terbuka.
Juga tidak sepenuhnya tertutup.
melainkan:
Privasi yang dapat diverifikasi.
Inilah bagian ZK yang paling menakutkan.
Anda bisa membuktikan bahwa Anda memiliki 1 juta dolar AS.
Namun tanpa memberi tahu orang lain jumlah pastinya.
Anda bisa membuktikan bahwa Anda lolos KYC.
Namun tanpa harus mengungkap informasi identitas.
Anda bisa membuktikan transaksi itu legal.
Namun tanpa membuka detail transaksi.
Anda bisa membuktikan kepemilikan aset.
Namun tanpa harus mengungkap lokasi aset.
⸻
Apa artinya ini?
Berarti sistem keuangan masa depan untuk pertama kalinya memiliki:
Bukti, bukan pengungkapan.
Dulu:
Untuk membuktikan legalitas.
Anda harus mengungkap informasi.
Di masa depan:
Anda hanya perlu memberikan bukti matematis.
Ini adalah peningkatan di tingkat peradaban keuangan.
⸻
Baru-baru ini, beberapa bank regional besar di Amerika Serikat membentuk Cari Network.
Memilih untuk membangun jaringan simpanan tokenisasi berbasis teknologi ZK.
Banyak orang mengira ini hanya berita kerja sama biasa.
Namun yang benar-benar layak diperhatikan adalah:
Bank mulai membentuk ulang sistem simpanan dengan kriptografi.
Mereka tidak sedang menguji sebuah aplikasi baru.
Melainkan sedang menguji bank masa depan itu sendiri.
⸻
Banyak orang mengira pemenang terbesar di masa depan adalah stablecoin.
Sebenarnya belum tentu.
Stablecoin menyelesaikan digitalisasi uang.
Namun belum menyelesaikan masalah privasi.
Dan privasi justru adalah bagian yang paling rela dibayar oleh institusi.
Jika di masa depan semua aset menjadi digital.
Maka pertanyaan terpenting bukanlah:
Di mana aset diterbitkan.
melainkan:
Di mana aset diselesaikan.
Cara melakukan penyelesaian privat.
Cara melakukan penyelesaian yang patuh regulasi.
Cara penyelesaian lintas institusi.
⸻
Jadi, sistem keuangan masa depan mungkin membentuk struktur tiga lapis:
Lapisan pertama:
Bitcoin.
Lapisan cadangan nilai global.
Lapisan kedua:
Stablecoin dan aset tokenisasi.
Lapisan penerbitan aset global.
Lapisan ketiga:
Jaringan penyelesaian privat ZK.
Lapisan arus nilai global.
⸻
Jika tren ini benar-benar terjadi.
Maka perusahaan paling bernilai di masa depan belum tentu bank.
Protokol paling berharga belum tentu bursa.
Infrastruktur paling berharga mungkin adalah:
Lapisan privasi yang memungkinkan semua kekayaan mengalir dengan aman.
⸻
Bank Swiss melindungi kekayaan.
Bergantung pada hukum.
Bergantung pada institusi.
Bergantung pada kepercayaan.
Dan ZK melindungi kekayaan.
Bergantung pada matematika.
Bergantung pada kriptografi.
Bergantung pada bukti yang tidak dapat diubah.
Inilah perbedaan terbesar antara keduanya.
Bank Swiss adalah:
Trust Me (Percayalah pada saya).
ZK Finance adalah:
Verify Me (Verifikasi saya).
Mungkin inilah perubahan terbesar dalam sistem keuangan selama dua puluh tahun ke depan.
Dari institusi kepercayaan.
Menuju kepercayaan pada matematika.
Privasi yang dijamin oleh bank Swiss.
Menuju privasi yang dijamin oleh kriptografi.
Dari bank Swiss.
Menjadi bank Swiss yang dijamin oleh matematika.