
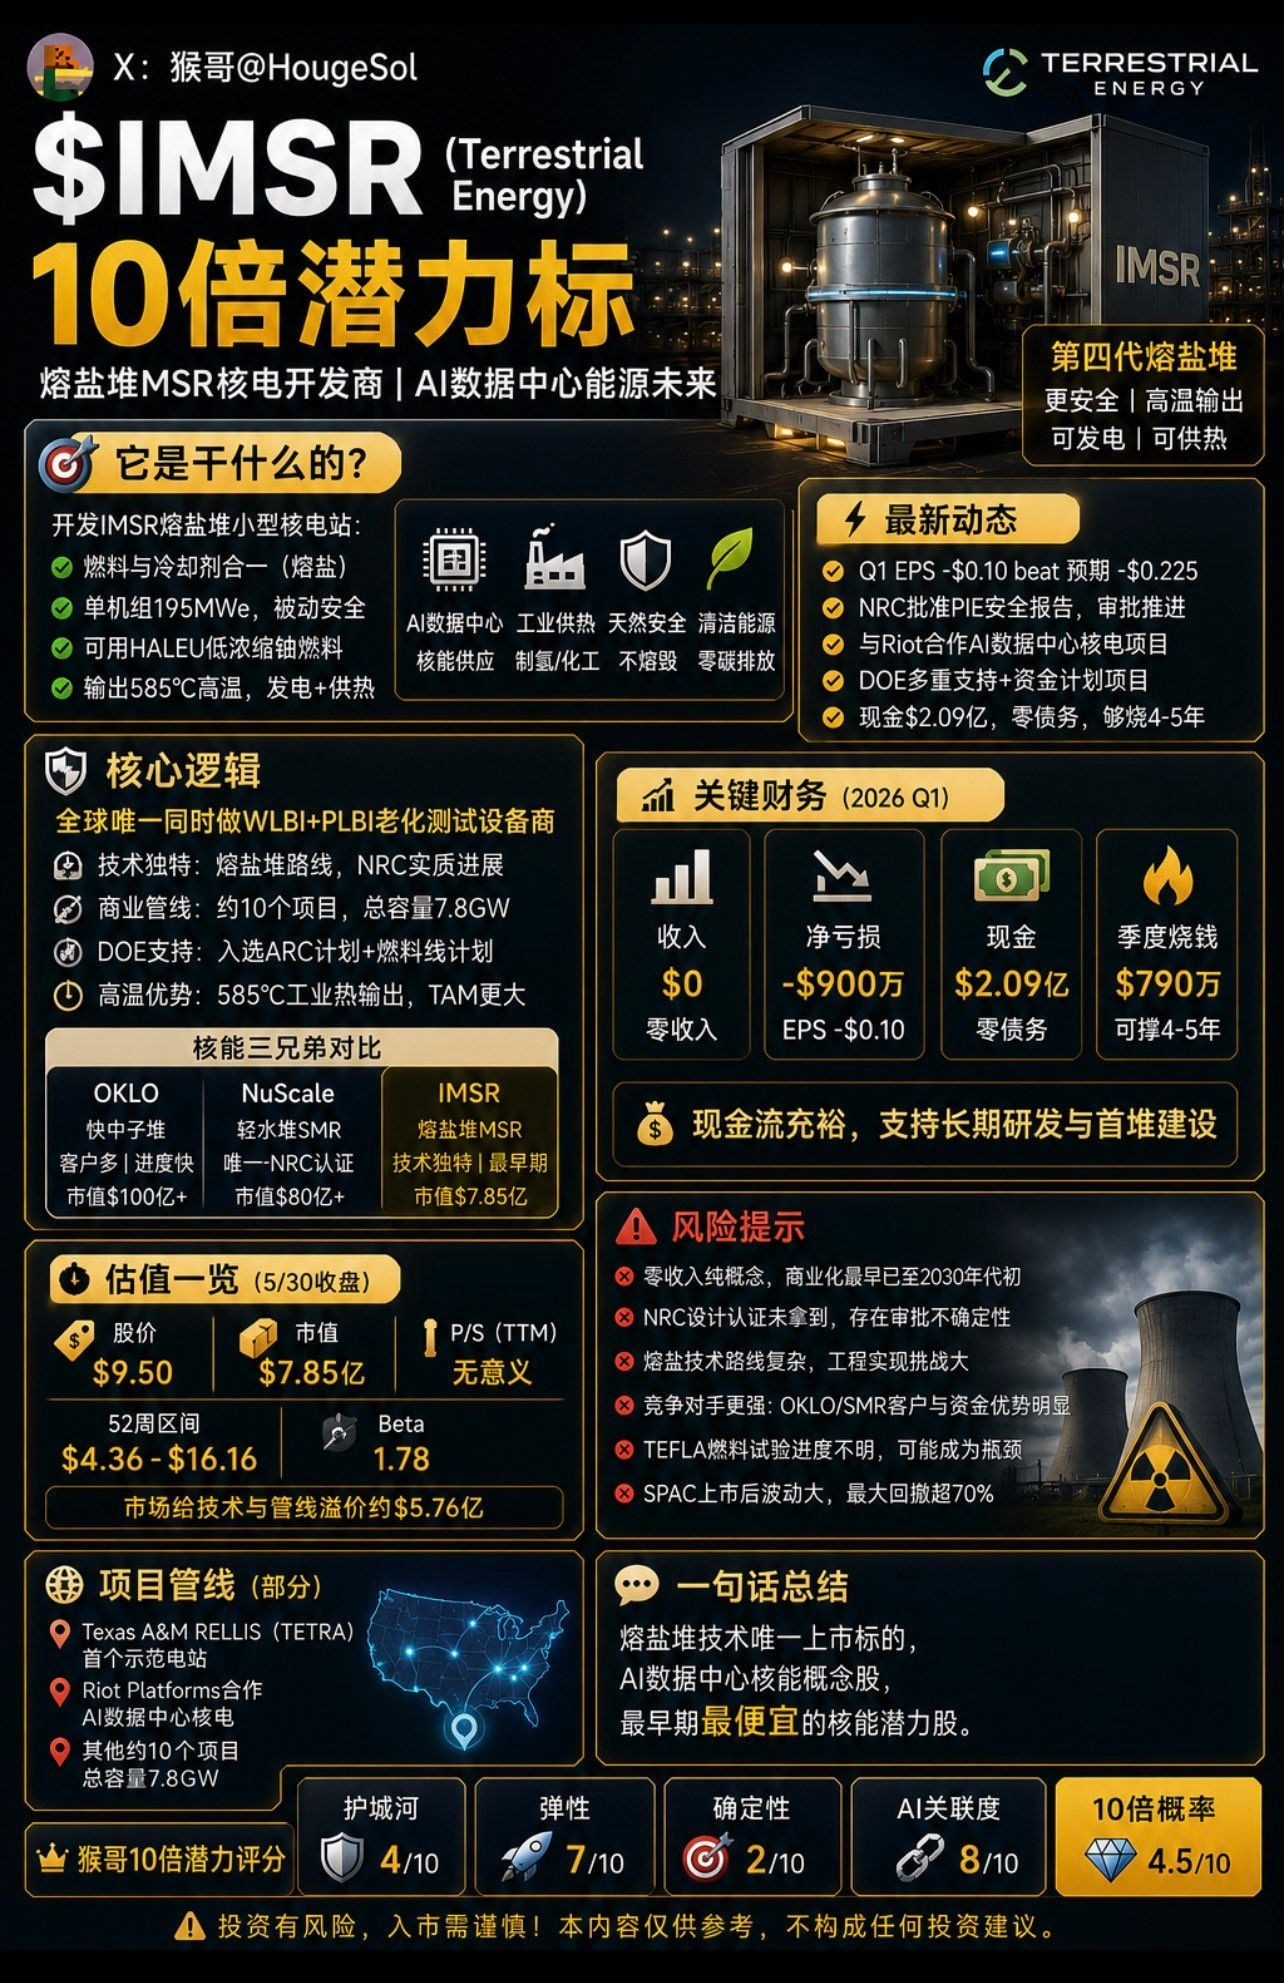
Perusahaan IMSR, mari kita katakan yang paling penting terlebih dahulu: pendapatan nol, satu reaktor pun belum dibangun, saat ini hanya ada sketsa dan banyak kesepakatan niat, pahami ini sebelum melanjutkan.
Dia mengembangkan pembangkit listrik nuklir generasi keempat dengan garam cair, tidak sejalan dengan teknologi OKLO dan NuScale.
Pembangkit listrik nuklir tradisional menggunakan batang bahan bakar padat yang didinginkan dengan air, IMSR melarutkan bahan bakar langsung dalam garam cair, berputar pada suhu tinggi, bahan bakar dan pendingin menjadi satu, lebih aman secara alami, karena bahan bakar sudah dalam bentuk cair, tidak ada kemungkinan melelehnya inti, seperti bagaimana kamu tidak bisa mencairkan kembali es krim yang sudah mencair.
Kedengarannya hebat, kan? Masalahnya, walaupun hebat, jauh dari pembangunan pembangkit listrik yang sebenarnya.
Di antara tiga bersaudara energi nuklir, dia yang terakhir.
OKLO didukung oleh Sam Altman, kontrak besar Switch 12GW, pembayaran di muka dari Meta, kolaborasi dengan Nvidia, dan kapitalisasi pasar lebih dari 10 miliar dolar. NuScale mendapatkan sertifikasi desain tunggal dari NRC, memiliki 1 miliar dolar cash, pipeline 6GW, dan kapitalisasi pasar lebih dari 8 miliar.
Dan bagaimana dengan IMSR? Kapitalisasi pasar 785 juta, sertifikasi NRC belum diperoleh, hanya memiliki satu kesepakatan niat dari Riot Platforms, operasi komersial reaktor pertama tidak akan sampai awal 2030-an.
Tiga bersaudara pergi kencan, OKLO mengendarai Porsche, NuScale mengendarai Mercedes, IMSR mengendarai sepeda. Tetapi di sepeda itu ada kertas tertempel, tertulis 'teknologi saya mungkin adalah masa depan'.
Bagaimana data keuangannya?
Pendapatan: nol, tidak ada satu sen pun.
Kerugian kuartal pertama sekitar 9 juta dolar, kerugian per saham 0,10 dolar, tetapi lebih baik dari ekspektasi pasar 0,225, menunjukkan bahwa pengeluaran terkontrol dengan baik.
Cash 209 juta dolar, tanpa utang, dengan kecepatan pengeluaran saat ini bisa bertahan setidaknya empat hingga lima tahun, manajemen mengatakan tahun ini akan mempercepat pengeluaran, memperluas tim untuk pengujian material, bahkan jika pengeluaran meningkat dua kali lipat, masih bisa bertahan beberapa tahun. Setidaknya tidak akan tiba-tiba kehabisan dana.
Bagaimana cara melihat valuasi?
Perusahaan dengan pendapatan nol tidak bisa dihitung P/E dan P/S, hanya bisa melihat dua hal: cash yang dimiliki dan perbandingan dengan pesaing.
Cash 209 juta, kapitalisasi pasar 785 juta, selisih 576 juta adalah premi pasar untuk teknologi dan pipeline-nya. Dibandingkan 10 miliar dari OKLO dan 8 miliar dari NuScale, dia jauh lebih murah!
Ada alasan mengapa harganya murah, komersialisasi paling lambat dengan klien paling sedikit, tetapi sebaliknya, jika kamu percaya bahwa reaktor garam cair lebih kuat dalam jangka panjang dibandingkan reaktor air ringan dan cepat, 785 juta dibandingkan 10 miliar, selisih valuasi itu sendiri adalah peluang!
Target harga analis 13,5 dolar, sekarang 9,5 dolar, teorinya naik 42%!
Setelah bahas kabar baik, sekarang risiko:
Pertama, pendapatan nol, murni konsep.
Semua tergantung cerita yang diceritakan, jika antara 2027 dan 2028 belum ada kemajuan nyata, kesabaran pasar akan habis.
Kedua, kesulitan teknik dari reaktor garam cair jauh lebih besar dibandingkan reaktor air ringan.
Korsifitas bahan bakar cair, kompatibilitas material, dan pengolahan pasca-tangki, masing-masing adalah tantangan teknik yang sulit, jika tidak bisa diatasi, akan terhenti selamanya di atas kertas.
Ketiga, kerangka persetujuan NRC untuk teknologi baru garam cair masih dalam eksplorasi, tanpa pengalaman matang, waktu bisa jauh lebih lama dari yang kamu bayangkan.
Keempat, OKLO dan NuScale hampir mengunci klien besar.
Saat IMSR siap, posisi bagus mungkin sudah terambil.
Seperti kamu belajar masak selama lima tahun, keluar dan mendapati seluruh jalan sudah disewa orang.
Kelima, saham yang terdaftar melalui SPAC secara keseluruhan tampil buruk.
Setelah IMSR terdaftar, penurunan terbesar melebihi 70%, dari 16 dolar turun ke lebih dari 4 dolar, pasar secara alami memiliki prasangka terhadap SPAC.
Keenam, saham kecil dengan kapitalisasi pasar 785 juta, transaksi besar akan menyebabkan fluktuasi tajam, likuiditas biasa-biasa saja.
Benteng 4 poin, elastisitas 7 poin, kepastian 2 poin, probabilitas 10x 4,5 poin.
Jika diurutkan, saham energi nuklir:
LEU>OKLO=NuScale>NNE>IMSR
LEU adalah penjual alat, dengan kepastian tertinggi.
OKLO memiliki klien top dan dukungan dari Sam Altman.
NuScale memiliki sertifikasi NRC yang unik.
NNE sangat kecil tetapi memiliki imajinasi.
IMSR yang terakhir, teknologinya paling unik tetapi komersialisasi paling jauh dan klien paling sedikit.
Ada satu alasan untuk membeli IMSR:
Kamu bertaruh bahwa teknologi garam cair lebih kuat dalam jangka panjang dibandingkan semua jalur lainnya.
Jika penilaian ini benar, 785 juta dibandingkan 10 miliar dari OKLO, ada ruang besar untuk revaluasi.
Tetapi penilaian ini membutuhkan waktu 5 hingga 10 tahun untuk diverifikasi!
Cocok untuk posisi kecil dalam jangka sangat panjang, orang yang bisa menerima 'mungkin menjadi nol atau mungkin 20x'.
Jika tidak bisa bertahan, jangan sentuh, saham seperti ini akan menguji kesabaranmu hingga kamu meragukan hidupmu.