

Akhir-akhir ini banyak orang membahas (Peraturan Dewan Negara tentang Investasi Asing) (Peraturan Dewan Negara No. 837, berlaku mulai 1 Juli 2026).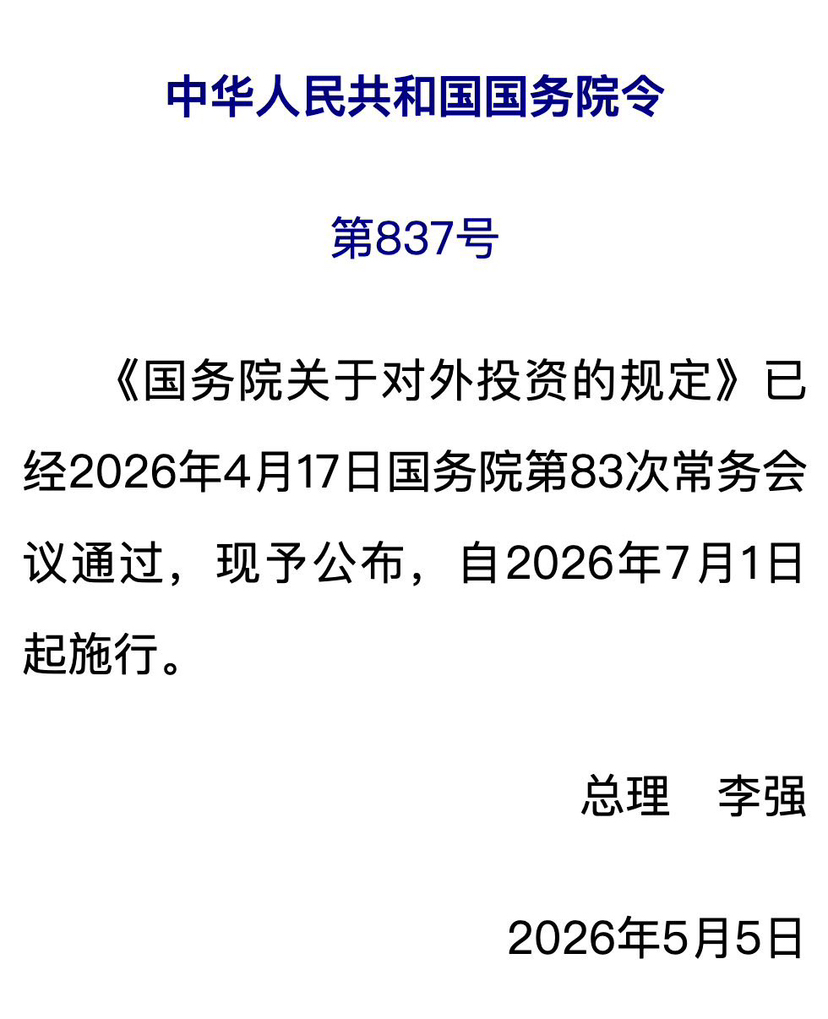
Daripada mendiskusikan "apakah ada dokumen ini", saya rasa lebih penting untuk memahami dengan benar sinyal regulasi yang disampaikan oleh dokumen ini.
1. Ini tidak sama dengan "melarang investasi luar negeri"
Melihat kata kunci seperti "manajemen investasi asing", "investasi luar negeri", "pemeriksaan keamanan", banyak orang bereaksi pertama kali dengan:
Saham AS tidak bisa dibeli lagi;
Saham HK tidak bisa dibeli lagi;
Aset dolar tidak bisa dialokasikan lagi;
Dana tidak bisa keluar lagi di masa depan.
Namun, dari konten yang dipublikasikan saat ini, interpretasi seperti itu tidak akurat. Peraturan ini lebih mirip dengan membangun kerangka pengawasan bersatu untuk ODI (investasi langsung luar negeri) versi China, yang terutama menargetkan:
Perusahaan keluar;
Merger dan akuisisi luar negeri;
Membangun pabrik di luar negeri;
Mendapatkan kontrol atas perusahaan luar negeri;
Perilaku investasi sumber daya strategis, dll.
Definisi 'investasi luar negeri' dalam dokumen ini menekankan: memperoleh kepemilikan, kontrol, hak manajemen, dan hak terkait lainnya dari perusahaan atau aset di negara (wilayah) lain secara langsung atau tidak langsung.
Kata kunci di sini adalah: kepemilikan, kontrol, hak manajemen.
Fokus pengawasannya tidak sepenuhnya berada pada level yang sama dengan pembelian dan penjualan sekuritas oleh investor biasa.
2. Keamanan nasional mungkin akan menjadi dimensi pengawasan yang penting.
Satu kalimat yang paling layak diperhatikan dalam konten publik adalah: melakukan pemeriksaan keamanan terhadap investasi luar negeri yang mempengaruhi atau mungkin mempengaruhi keamanan nasional.
Ini berarti fokus pengawasan di masa depan mungkin bukan lagi 'apakah bisa berinvestasi', tetapi 'ke mana harus berinvestasi, dan apakah melibatkan bidang sensitif'.
Contoh:
Semikonduktor dan chip;
Kecerdasan buatan;
Industri militer dan luar angkasa;
Komunikasi satelit;
Teknologi nuklir;
Sumber daya tanah jarang;
Infrastruktur data;
Bioteknologi dan bidang lainnya.
Ketika perilaku investasi melibatkan transfer teknologi, aliran data lintas batas, kontrol sumber daya kunci, dll., persyaratan pengawasan diperkirakan akan semakin ketat.
3. Ada logika konsisten dengan peristiwa pengawasan Futu, Tiger, dll.
Jika kita mengamati serangkaian peristiwa yang terjadi dalam beberapa tahun terakhir, kita akan menemukan bahwa ada pemikiran pengawasan yang cukup konsisten di baliknya.
Contoh:
Penataan ulang bisnis sekuritas lintas batas seperti Futu dan Tiger;
Regulasi aktivitas pemasaran sekuritas dan dana oleh institusi asing di dalam negeri;
Penerbitan (peraturan investasi luar negeri) ini.
Peristiwa ini secara permukaan tampak berasal dari bidang yang berbeda, tetapi semuanya mengarah ke tren yang sama: aliran modal lintas batas sedang masuk ke tahap pengawasan yang lebih teratur dan rinci.
Tujuan pengawasan bukanlah sekadar membatasi, tetapi untuk membangun sistem aturan yang lebih jelas.
4. Dampak terhadap investor biasa mungkin terbatas.
Bagi sebagian besar investor individu, kemungkinan terpengaruh secara langsung dalam jangka pendek tidaklah tinggi.
Karena banyak orang yang terlibat adalah:
Produk terkait Nasdaq;
Produk terkait S&P 500;
Dana QDII;
Dana tematik internet Hong Kong dan AS;
Investasi indeks pasar luar negeri, dll.
Ini pada dasarnya termasuk dalam perilaku investasi sekuritas. Dan dokumen ini terutama menargetkan:
Investasi kontrol luar negeri;
Investasi entitas luar negeri;
Perilaku investasi langsung seperti penempatan industri luar negeri.
Keduanya tidak termasuk dalam tingkat pengawasan yang sama. Oleh karena itu, pernyataan seperti 'mulai 1 Juli tidak bisa membeli saham AS' saat ini tidak memiliki cukup dasar.
5. Yang lebih layak diperhatikan adalah tren transparansi aset lintas batas.
Dibandingkan dengan 'apakah bisa membeli', pertanyaan yang lebih layak diperhatikan di masa depan mungkin adalah: aset lintas batas sedang memasuki era yang lebih transparan, dapat dilacak, dan dapat diawasi.
Termasuk:
Pertukaran informasi pajak global CRS;
Pengawasan anti pencucian uang;
Pemantauan dana lintas batas;
Keterbukaan pemilik manfaat sebenarnya;
Pembangunan sistem kepatuhan pajak internasional, dll.
Tren ini bukan hanya milik China, tetapi merupakan arah yang didorong bersama oleh ekonomi utama global. Oleh karena itu, pertanyaan yang perlu dipikirkan di masa depan mungkin perlahan-lahan berubah dari: 'Bagaimana membuka rekening?' menjadi: 'Bagaimana cara memegang aset luar negeri secara jangka panjang, legal, dan patuh?'
Pemahaman saya
Jika kita melihat Peraturan No. 837 bersama dengan perubahan pengawasan keuangan lintas batas dalam beberapa tahun terakhir, saya percaya sinyal yang dilepaskan bukanlah: 'Investasi luar negeri telah berakhir'. Tetapi: investasi lintas batas sedang bertransisi dari tahap perkembangan yang relatif kasar, secara bertahap memasuki tahap yang lebih teratur, berlisensi, transparan, dan dapat diawasi.
Dulu, banyak orang bergantung pada perbedaan informasi dan keuntungan saluran. Di masa depan, yang lebih penting mungkin adalah:
Kemampuan kepatuhan;
Kemampuan perencanaan pajak;
Kemampuan alokasi aset;
Kemampuan membangun sistem rekening lintas batas;
Kemampuan untuk memegang jangka panjang.
Sederhananya: dalam sepuluh tahun terakhir, banyak orang mengandalkan 'saluran' untuk mendapatkan peluang; dalam sepuluh tahun ke depan, yang akan diuji adalah 'kemampuan sistematis'.
Ini mungkin adalah tren jangka panjang yang benar-benar layak diperhatikan di balik dokumen ini.