


 Tinjauan minggu ini
Minggu ini dari 18 Mei hingga 25 Mei, harga es jeruk tertinggi mendekati $78200, terendah mendekati $74289, dengan fluktuasi sekitar 5%.
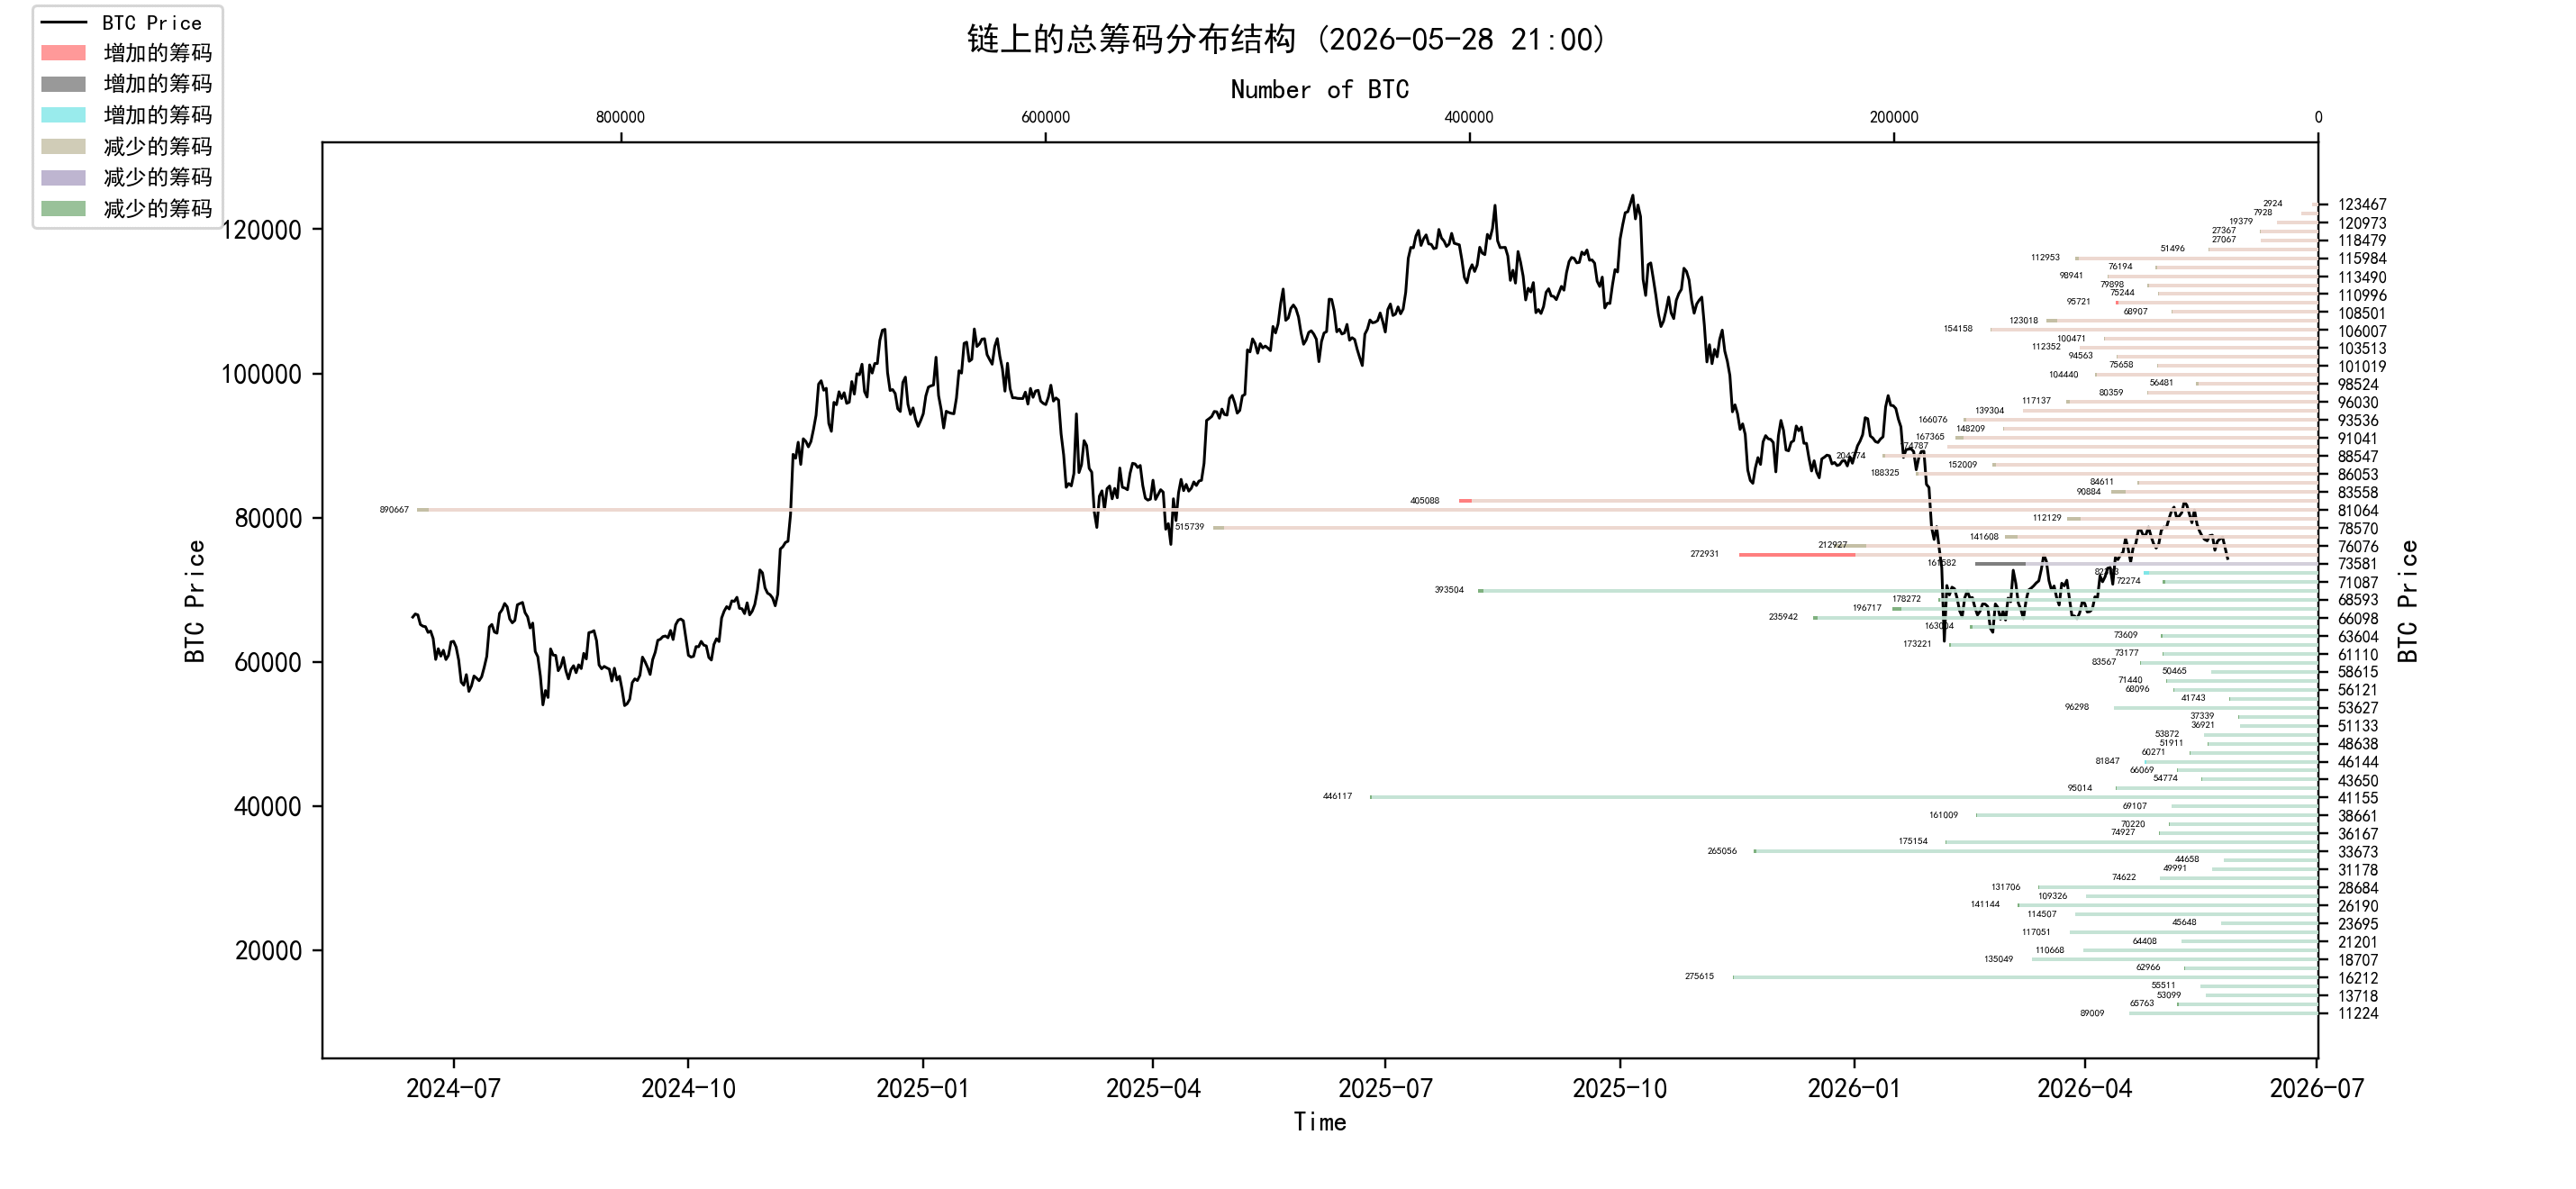
Amati grafik distribusi chip, di sekitar 80000 ada banyak transaksi chip, akan ada dukungan atau tekanan tertentu.
Analisis:
60000-68000 sekitar 1.09 juta koin;
76000-89000 sekitar 2.98 juta koin;
90000-100000 sekitar 1.15 juta koin;
Di atas 100000 sekitar 1.39 juta koin;
Dari sisi berita penting
Dari sisi berita ekonomi
Harga minyak mengalami penurunan besar, tetapi Selat Hormuz tetap menjadi variabel kunci di pasar global. Perubahan paling kritis minggu ini adalah harga minyak yang jelas turun dari posisi tinggi. Pada 27 Mei, karena media Iran mengklaim telah melihat kerangka awal penyelesaian konflik AS-Iran dan pembukaan kembali Selat Hormuz, minyak mentah Brent sempat turun ke sekitar $95, dan WTI turun ke sekitar $89. Reuters melaporkan bahwa penutupan efektif Selat Hormuz oleh Iran sebelumnya menyebabkan lebih dari 14 juta barel/hari pasokan minyak Timur Tengah offline, sehingga apakah jalur ini akan pulih secara langsung mempengaruhi ekspektasi inflasi global. Pandangan institusi/pasar: Kepala perdagangan BOK Financial, Dennis Kissler, percaya bahwa 'ketegangan pasokan yang ekstrem' yang sebelumnya dihitung pasar sedang mereda; tetapi Wealthspire Advisors berpendapat bahwa pemulihan akses dalam sebulan masih belum cukup untuk membuat pasar sepenuhnya tenang, karena kemungkinan masih ada fluktuasi.
Imbal hasil obligasi AS menjadi sumber tekanan utama bagi pasar saham dan pasar kripto Minggu ini imbal hasil obligasi AS memang turun sedikit karena harga minyak menurun, tetapi masih jauh di atas level sebelum perang. Reuters menyebutkan bahwa sejak perang Iran dimulai pada akhir Februari, imbal hasil obligasi AS 10 tahun telah naik sekitar 50 basis poin, dan imbal hasil 2 tahun naik sekitar 70 basis poin. Pandangan institusi/pasar: model Société Générale menilai imbal hasil obligasi AS 10 tahun di sekitar 4,5% adalah level kunci; jika terus naik, korelasi saham-obligasi dapat berubah menjadi sangat negatif, artinya “yield naik lagi, secara umum negatif bagi saham”.
Dolar berisiko kembali menguat, dan dana global mungkin terus condong ke aset AS Minggu ini dolar kembali menjadi perhatian. Reuters melaporkan bahwa imbal hasil obligasi AS yang lebih tinggi dan ketahanan ekonomi Amerika memperlebar keunggulan imbal hasil dolar dibanding mata uang lain. Macquarie menilai jika harga minyak tetap tinggi dan The Fed mengirim sinyal pengetatan, dolar bisa semakin kuat; UBS juga menilai selama selisih imbal hasil terus melebar ke arah yang menguntungkan dolar, jalur alami dolar masih cenderung naik.
Pergantian pimpinan The Fed ditambah inflasi yang berulang, pasar terus memperdagangkan risiko “suku bunga tinggi lebih lama” Kevin Warsh telah dilantik sebagai Ketua The Fed pada 22 Mei, dan saat mengambil alih menghadapi situasi kompleks berupa kenaikan harga bensin, inflasi yang naik, serta menurunnya kepercayaan konsumen. Reuters melaporkan Warsh berjanji memimpin The Fed yang berorientasi reformasi, sementara sebagian pejabat The Fed juga mendiskusikan apakah perlu menghapus kecenderungan pelonggaran. Pandangan institusi/pasar: pasar kini tidak lagi semata memperdagangkan pemotongan suku bunga, melainkan mulai memperdagangkan risiko kemungkinan kenaikan suku bunga sebelum akhir tahun. Laporan Reuters tentang pasar hipotek AS juga menyebutkan bahwa CPI April telah naik ke 3,8% yoy, lebih tinggi dari 2,9% pada Agustus tahun lalu, dan semakin banyak pejabat The Fed khawatir ini bukan guncangan energi sementara, melainkan bisa berkembang menjadi inflasi yang lebih persisten.
Tekanan konsumen AS meningkat, properti masih terkena dampak suku bunga tinggi Indeks sentimen konsumen Universitas Michigan versi final untuk Mei turun ke 44,8, level terendah sepanjang sejarah, di bawah 49,8 pada April. Penanggung jawab survei Joanne Hsu menyatakan bahwa 57% konsumen secara spontan menyebut harga tinggi sedang menggerus keuangan pribadi mereka, naik dari 50% bulan sebelumnya.
Saham AS masih ditopang AI dan laba, tetapi konsentrasi rally cukup tinggi Minggu ini pasar saham AS masih bergerak di dekat level tertinggi rekor. Survei Reuters menunjukkan bahwa median prediksi 47 ahli strategi dan manajer dana memperkirakan S&P 500 akan mencapai 7.620 poin pada akhir 2026, hanya sekitar 1,3% di atas level saat ini; mereka juga memperkirakan S&P 500 bisa mencapai 8.050 poin pada pertengahan 2027.
Bank Sentral Eropa dan Bank of Japan terus cenderung hawkish, siklus pelonggaran global ditunda Di Eropa, anggota dewan eksekutif ECB Isabel Schnabel menyatakan bahwa inflasi zona euro telah naik ke 3%, dan ekspektasi pasar memperkirakan pada akhir tahun mungkin mendekati 4%; ia menilai guncangan energi saat ini sangat besar, dan keberlangsungannya telah melampaui asumsi skenario negatif sebelumnya.
Laba industri Tiongkok membaik, tetapi struktur pemulihannya masih tidak merata Laba perusahaan industri skala besar Tiongkok pada April tumbuh 24,7% yoy, tercepat sejak November 2023; akumulasi Januari—April tumbuh 18,2%. Namun Reuters指出 bahwa pemulihan terutama berasal dari kenaikan harga hulu, permintaan terkait AI, dan dukungan ekspor, sementara permintaan domestik masih lemah dan persaingan di hilir tetap menjadi tekanan.
Hubungan dagang AS-Tiongkok memasuki מצב “relaksasi terbatas, tekanan tetap dipertahankan” Perwakilan Dagang AS Jamieson Greer menyatakan bahwa AS akan meminta masukan publik untuk memutuskan produk China mana yang dapat dimasukkan ke dalam cakupan pemangkasan tarif; AS-Tiongkok sepakat membentuk “komite perdagangan” bersama, dengan pembahasan awal sekitar US$30 miliar barang non-strategis untuk dipangkas atau dihapus tarifnya. Namun ia juga menegaskan bahwa AS akan terus mempertahankan tarif terhadap China, dan tingkat tarif AS terhadap China kemungkinan besar akan tetap lebih tinggi daripada negara lain dalam jangka panjang.
Rantai pasok AI terus berkembang, Taiwan tetap menjadi simpul inti hardware AI global CEO Nvidia Huang Renxun menyatakan perusahaan berencana menginvestasikan sekitar US$150 miliar per tahun di Taiwan, dan menyebut Taiwan sebagai kawasan inti revolusi AI. Markas Nvidia Taiwan diperkirakan akan mulai dibangun tahun ini, beroperasi pada 2030, dan akan semakin dekat dengan TSMC, Foxconn, Wistron, Quanta, serta mitra server AI dan manufaktur canggih lainnya. Dampak pasar: belanja modal AI masih menjadi salah satu penopang struktural terkuat bagi pasar saham global, menguntungkan semikonduktor, advanced packaging, server, listrik, pusat data, dan rantai pasok terkait. Namun jika imbal hasil obligasi AS terus naik, aset AI bervaluasi tinggi masih bisa terkoreksi secara berkala.
Dari sisi berita ekosistem kripto
BTC, ETH, SOL terus melemah, pasar kripto masih mengikuti penetapan harga makro Hingga 27 Mei, pasar kripto saat ini tidak menunjukkan pergerakan mandiri yang jelas, dan terutama dipengaruhi bersama oleh imbal hasil obligasi AS, dolar, arus dana ETF, dan selera risiko keseluruhan.
Dampak pasar: jika harga minyak terus turun dan dana ETF berhenti keluar, pasar kripto berpeluang stabil; jika dolar dan imbal hasil obligasi AS kembali naik, BTC dan aset alt berelastisitas tinggi masih akan tertekan. 2. Dana ETF terkait Solana relatif lebih stabil, tetapi skalanya masih kecil Data Farside menunjukkan ETF terkait Solana mencatat arus masuk neto sekitar US$5,8 juta pada 22 Mei, dan pada 26 Mei hampir nol arus masuk. Dibandingkan arus keluar ETF BTC dan ETH, performa dana SOL relatif lebih tangguh, tetapi skalanya secara keseluruhan masih terbatas. 3. SoFi membawa stablecoin ke pengguna ritel, keuangan tradisional terus masuk ke pembayaran on-chain SoFi mengumumkan bahwa hampir 15 juta penggunanya dapat membeli, menjual, dan menyimpan SoFiUSD di aplikasi SoFi. SoFiUSD berjalan di Ethereum dan Solana, dipatok 1:1 terhadap dolar AS, dan dapat ditebus melalui SoFi Bank.
Total ukuran stablecoin pada dasarnya stabil, stablecoin berbasis dolar masih mendominasi secara mutlak Data DefiLlama menunjukkan kapitalisasi pasar total stablecoin sekitar US$322,57 miliar, perubahan 7 hari sekitar -0,02%, dan pangsa pasar USDT sekitar 58,67%; ukuran USDT sekitar US$189,2 miliar, sedangkan USDC sekitar US$76,6 miliar.
Bank Sentral Eropa menentang pelonggaran aturan stablecoin euro, perbedaan jalur stablecoin Eropa-AS ECB memperingatkan menteri keuangan Uni Eropa bahwa pelonggaran aturan penerbitan stablecoin euro dapat melemahkan kemampuan bank untuk menyalurkan kredit, serta meningkatkan kesulitan bank sentral dalam mengelola suku bunga. Presiden ECB Lagarde dan pejabat bank sentral lain khawatir stablecoin akan membuat simpanan bank lebih tidak stabil dan memperparah risiko disintermediasi dalam sistem perbankan.
Saham ter-tokenisasi dan RWA terus maju, tetapi hambatan regulasi masih ada Sebelumnya Reuters mengutip Bloomberg bahwa SEC bersiap meluncurkan “innovation exemption”, yang memungkinkan perdagangan aset seperti saham ter-tokenisasi, dan berpotensi membuka jalur regulasi baru untuk membawa saham tradisional ke blockchain. Namun laporan lanjutan minggu ini menunjukkan rencana tersebut menghadapi penolakan dari bursa dan pelaku pasar, sehingga SEC menunda skema terkait. Titik kontroversi mencakup apakah saham ter-tokenisasi berhak atas dividen, hak suara, dukungan perusahaan, serta apakah pihak ketiga boleh menerbitkan token terkait tanpa persetujuan emiten yang terdaftar.
CLARITY Act masih menjadi garis utama regulasi kripto AS Komite Perbankan Senat AS sebelumnya telah memajukan CLARITY Act, dengan tujuan memperjelas batas pengawasan SEC dan CFTC atas berbagai aset digital, serta menangani isu bursa, broker, imbalan stablecoin, dan kepatuhan DeFi. Kontroversi paling penting masih pada imbalan stablecoin: rancangan undang-undang cenderung melarang imbalan saldo menganggur stablecoin yang mirip bunga deposito bank, tetapi mengizinkan sebagian imbalan berbasis aktivitas perdagangan.
Wawasan jangka panjang: digunakan untuk mengamati kondisi kita dalam jangka panjang; bull market/bear market/perubahan struktural/kondisi netral
Pengamatan menengah: digunakan untuk menganalisis kita saat ini berada pada tahap apa, berapa lama tahap ini akan berlangsung, dan situasi apa yang akan dihadapi
Pengamatan jangka pendek: digunakan untuk menganalisis kondisi pasar jangka pendek; serta kemungkinan munculnya arah tertentu dan terjadinya suatu peristiwa dalam prasyarat tertentu
Wawasan jangka panjang
Paus jangka panjang yang tidak likuid
Tekanan jual spot total on-chain
Arus masuk bersih ETF spot BTC
Pemegang jangka panjang di atas setengah tahun
Transfer paus ke bursa
Pemegang jangka panjang di atas satu tahun vs pemegang jangka pendek
Ambang biaya investor jangka panjang
Analisis resonansi on-chain dan makro BTC: posisi menjadi lebih ringan, dana belum kembali Situasi inti BTC saat ini sangat jelas: struktur suplai on-chain sedang membaik, tetapi sisi dana masih agak dingin. Ini bukan sekadar masalah on-chain. Dari sisi makro, suku bunga tinggi, tekanan dolar, arus keluar ETF, dan arus masuk paus ke bursa bersama-sama menekan harga; dari sisi on-chain, kenaikan porsi pemegang jangka panjang, mundurnya spekulan jangka pendek, dan berkurangnya posisi mengambang memberi kondisi bagi dasar menengah. Wujud paling nyata pasar saat ini adalah: struktur dasar sedang terbentuk, tetapi pembalikan belum terkonfirmasi.
Paus jangka panjang yang tidak likuid: dana terkuat belum bertindak tegas
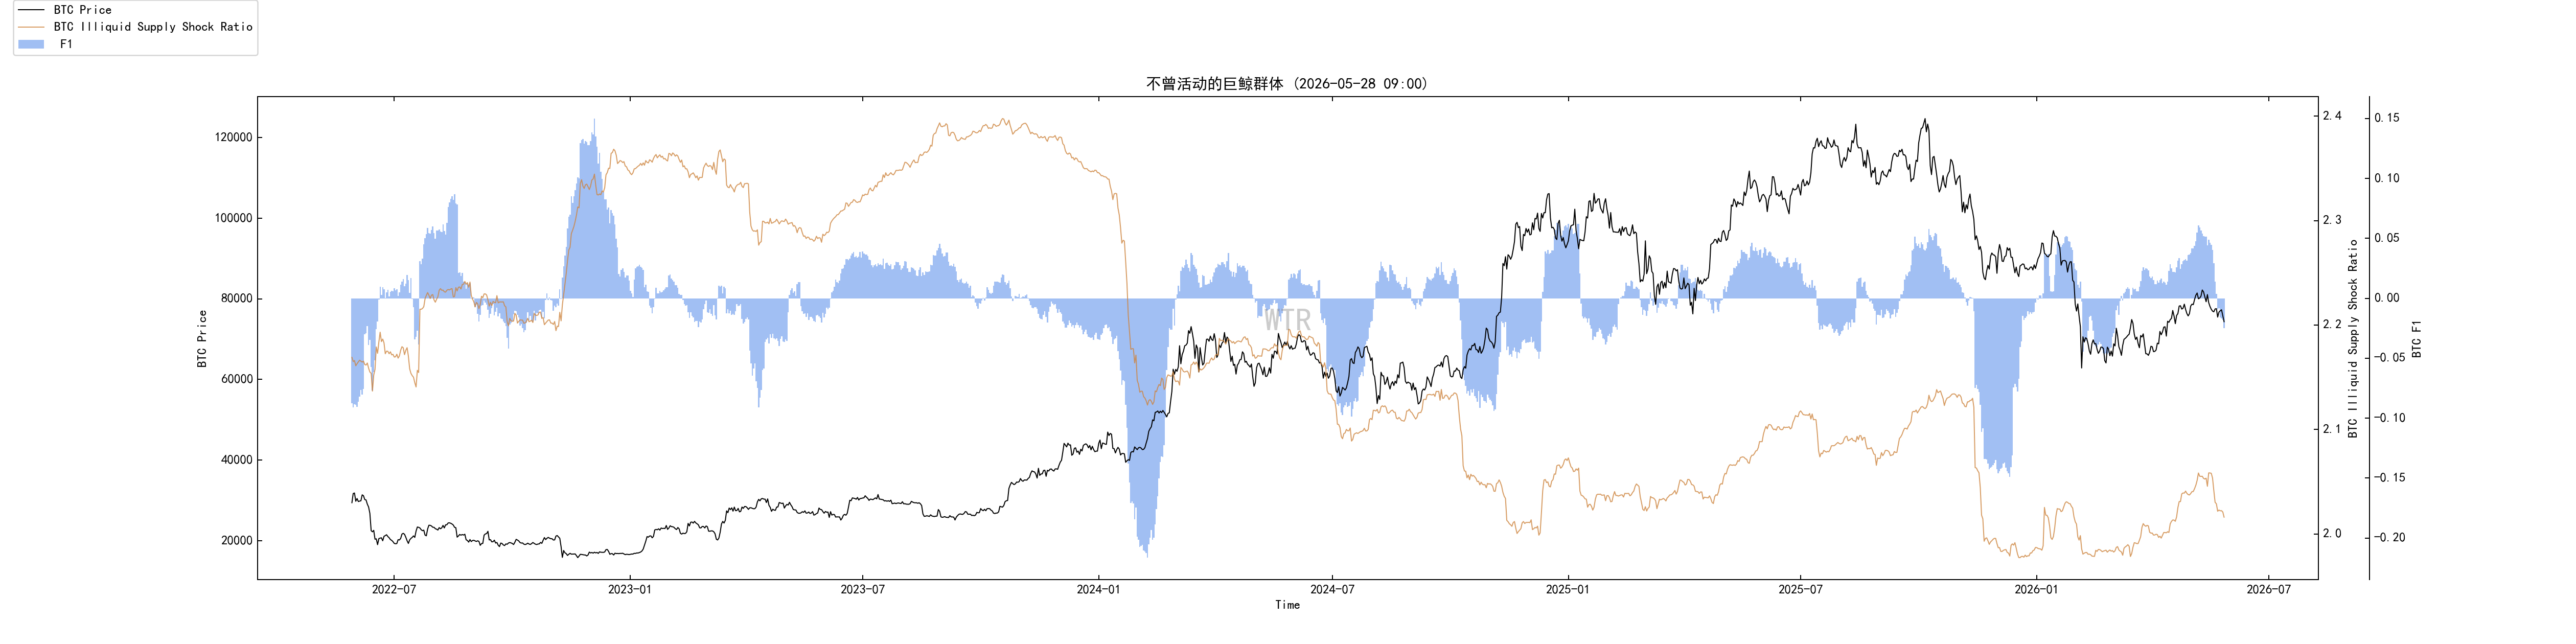 Paus jangka panjang yang tidak likuid memang sempat bertambah, menunjukkan ada sebagian dana jangka panjang yang bersedia menyerap posisi. Namun pertumbuhan ini jelas melemah di atas US$81.000, dan baru terlihat sedikit tanda pertumbuhan lagi ketika harga jatuh kembali di bawah US$80.000.
Yang lebih penting, seiring harga terus melemah, porsi kelompok ini mulai turun cepat. Di sekitar US$72.900, paus jangka panjang yang tidak likuid masih terus berkurang.
Ini menunjukkan bahwa dana besar tidak menopang pasar secara buta. Mereka akan membeli saat murah, tetapi tidak akan serampangan masuk saat kondisi lemah. Perilaku kelompok ini lebih mirip akumulasi sensitif harga, bukan akumulasi defensif yang kuat.
Jadi sinyal yang diberikan data ini tidak kuat. Ini membuktikan bahwa ada orang yang memperhatikan di level rendah, tetapi belum membuktikan ada orang yang bersedia terus menyerap di level rendah.
Tekanan jual spot total on-chain: masalah sebenarnya bukan penjual terlalu kuat, melainkan pembeli terlalu lemah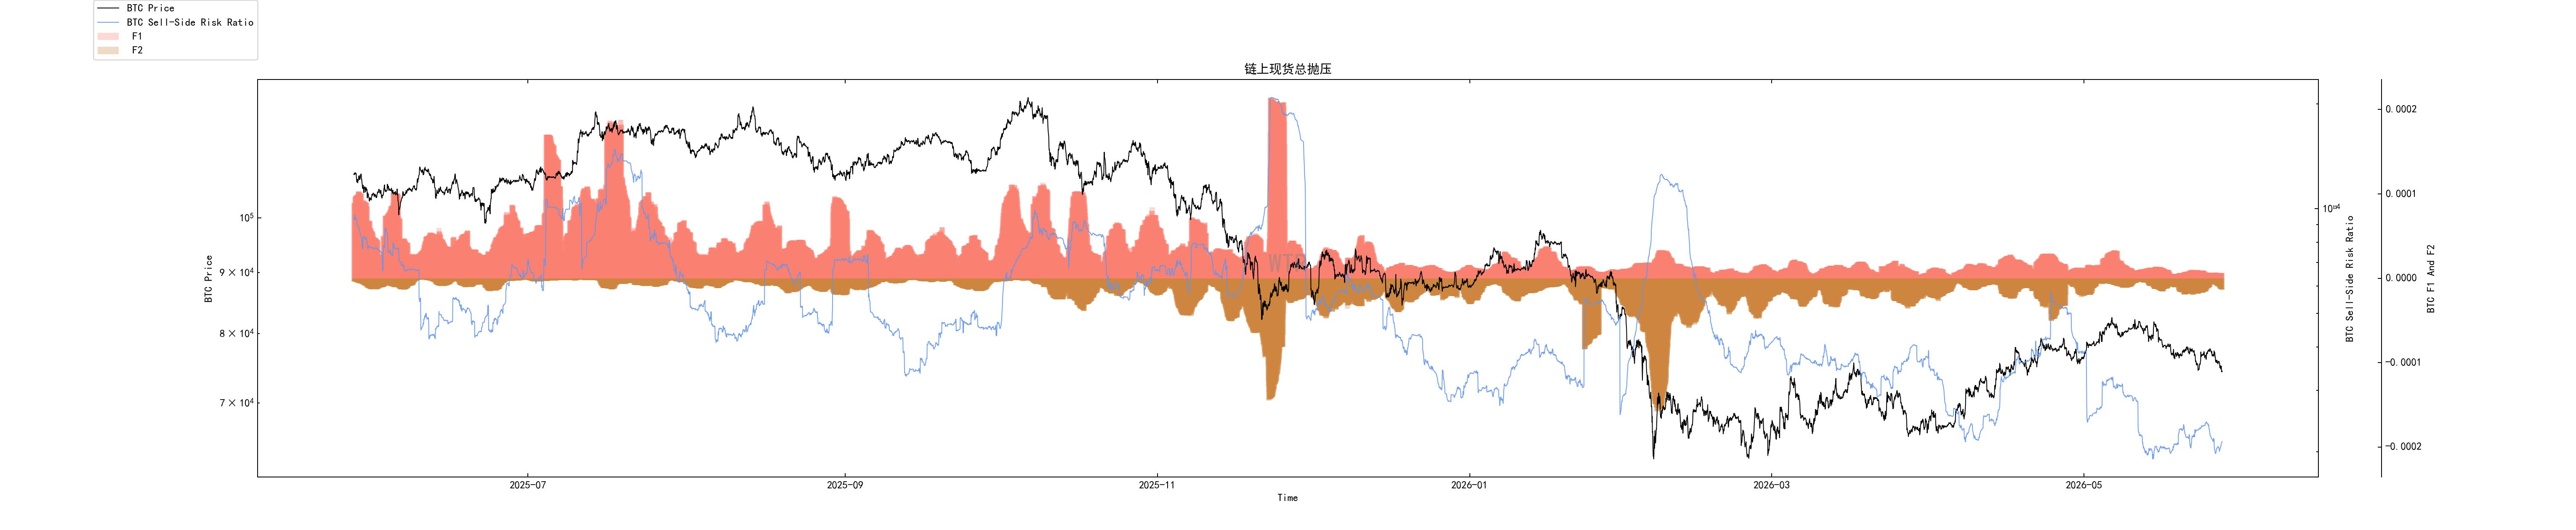 Tekanan jual spot total on-chain jelas menurun setelah kali kedua menembus di atas US$82.000, tetapi harga justru kemudian semakin lemah. Fenomena ini sangat penting.
Jika tekanan jual turun tetapi harga tetap tidak bergerak, masalahnya bukan pada penjual, melainkan pada permintaan. Yang kurang dari pasar bukanlah “lebih sedikit orang yang menjual”, melainkan “ada orang yang bersedia membeli secara berkelanjutan”.
Sekarang setelah harga turun ke sekitar US$78.000, tekanan jual spot total mulai naik lagi, terutama saat reli. Ini menunjukkan bahwa ada sekelompok dana yang memandang reli sebagai jendela keluar.
Ini akan membuat reli menjadi sangat tumpul. Tekanan jual di level rendah tidak ekstrem, tetapi begitu harga bergerak naik, tekanan jual akan muncul lagi. Pasar bukan tidak punya ruang reli, melainkan setiap reli harus terlebih dahulu menyerap keinginan keluar di atas.
Arus dana ETF BTC: sisi institusi masih mundur, pembeli jangka pendek belum kembali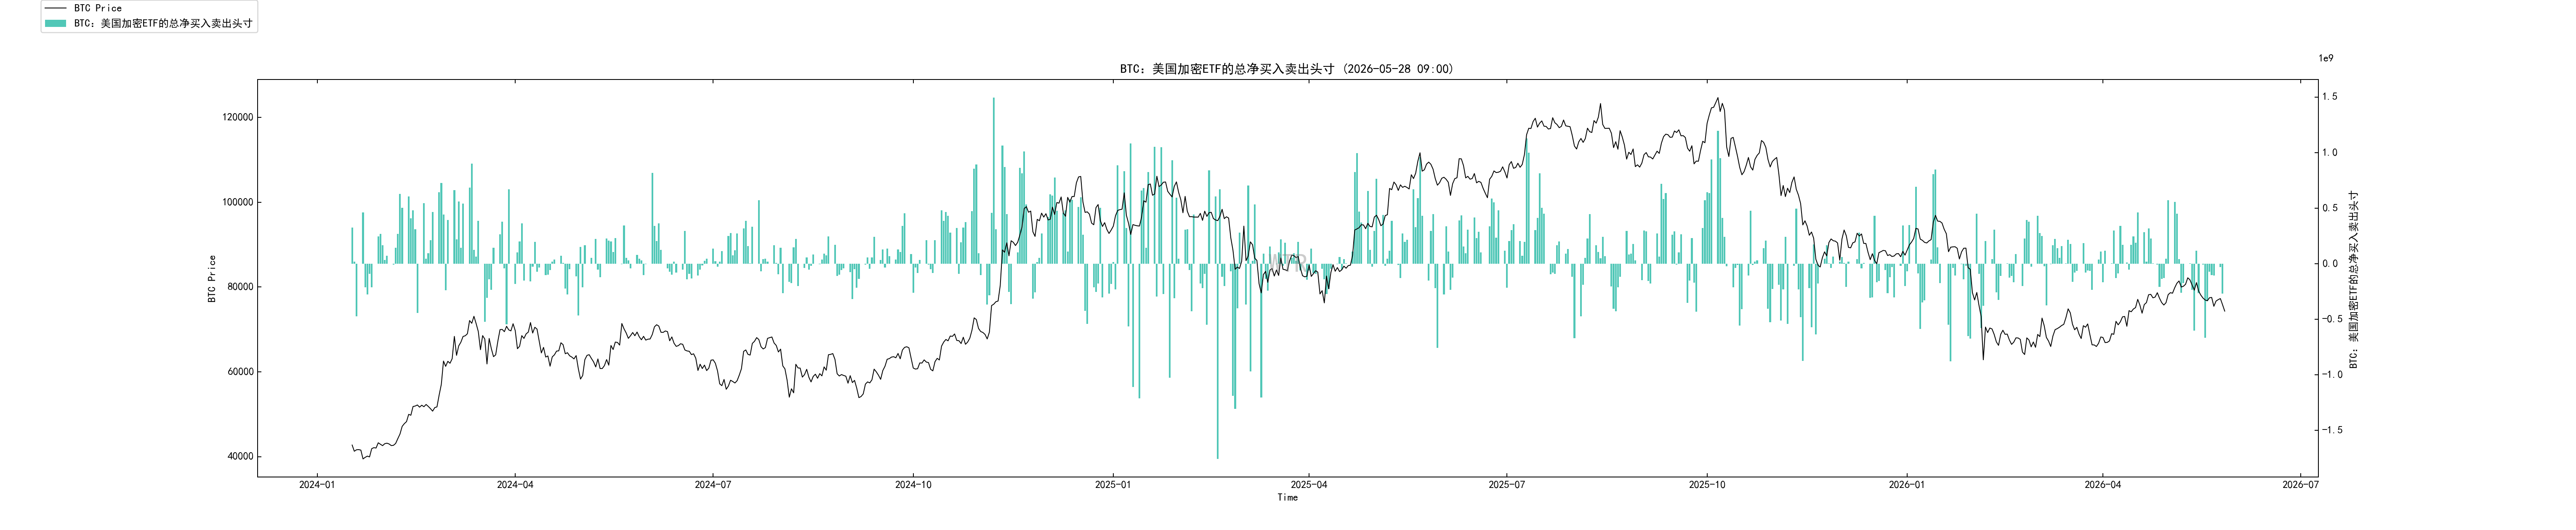 Sinyal paling langsung dari ETF BTC saat ini adalah turun di satu sisi, dan arus keluar di sisi lain.
Lebih buruk lagi, saat reli sebelumnya juga terjadi arus keluar besar.
Ini menunjukkan bahwa dana keuangan tradisional tidak menganggap penurunan sebagai kesempatan akumulasi yang stabil, melainkan memandang reli sebagai pintu keluar likuiditas. ETF awalnya adalah kanal inti penetapan harga institusional untuk siklus BTC ini, dan sekarang kanal itu untuk sementara berubah dari penopang menjadi tekanan.
Ini berdampak besar pada pergerakan jangka pendek. Sekuat apa pun akumulasi jangka panjang di on-chain, jika dana ETF terus keluar, harga akan sulit pulih dengan mulus.
Yang kurang dari BTC saat ini bukan cerita, melainkan pembeli marginal. Jika ETF tidak kembali mengalir masuk, pasar hanya membaik di struktur on-chain, dan tren harga tidak akan mudah menguat.
Struktur kepemilikan partisipan jangka panjang: kondisi dasar menengah sedang terakumulasi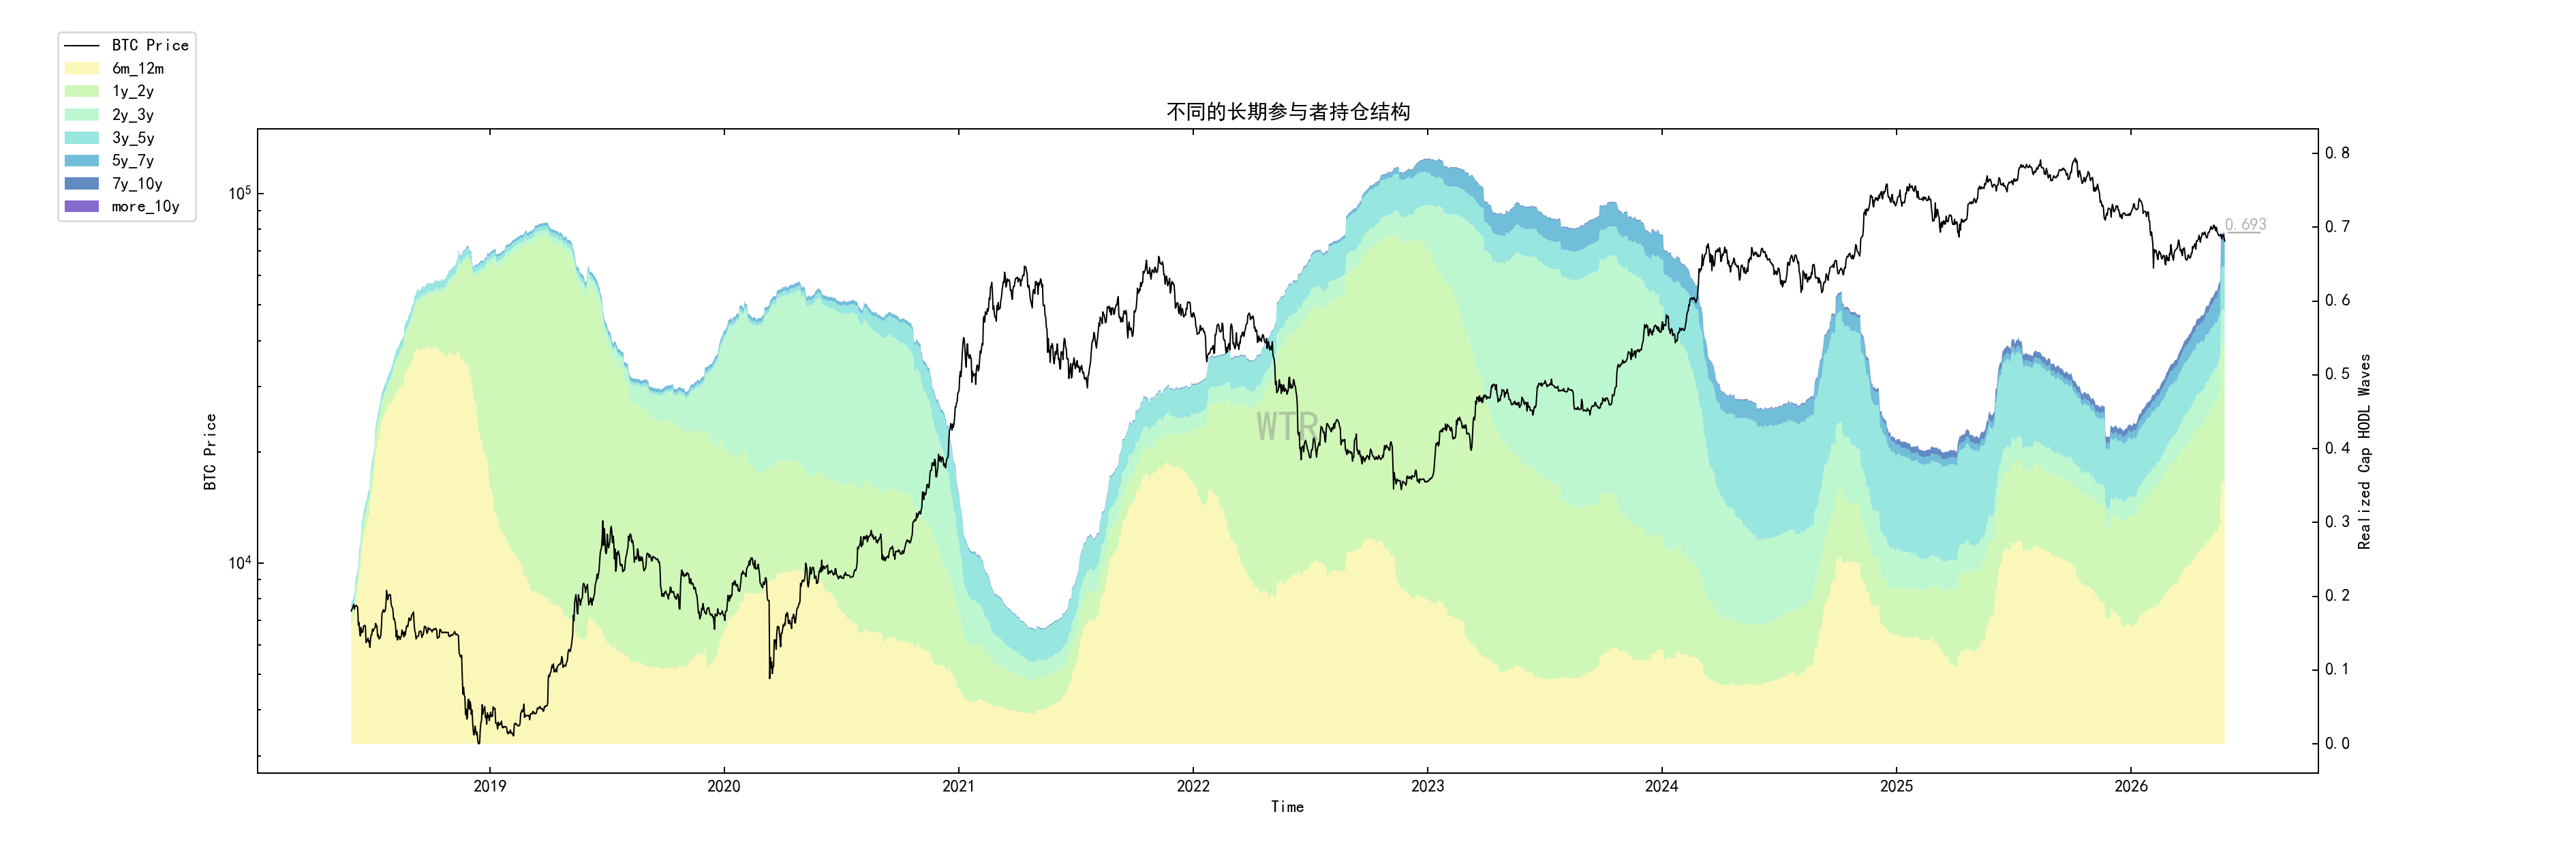 Porsi partisipan jangka panjang di atas setengah tahun naik kembali dari sekitar 0,527 menjadi sekitar 0,693 sebelumnya, dan meningkat sangat cepat dalam satu minggu terakhir. Ini adalah sinyal menengah paling berharga dari kumpulan data on-chain ini.
Secara historis, porsi posisi jangka panjang yang meningkat cepat dan mendekati level tinggi sering kali bertepatan dengan area dasar pasar besar. Logikanya sederhana: posisi spekulatif jangka pendek dibersihkan, posisi perlahan mengendap ke tangan orang yang tidak mudah memperdagangkannya, dan suplai mengambang pasar berkurang. Setelah itu, begitu ada pembeli baru, elastisitas harga akan jauh lebih besar.
Namun ini tidak bisa diekstrapolasi secara mekanis. Naiknya porsi kepemilikan jangka panjang sebagian berasal dari akumulasi nyata, tetapi juga sebagian dari penuaan alami posisi dan keluarnya dana jangka pendek. Ini menunjukkan pasar menjadi lebih ringan, tetapi bukan berarti akan naik segera.
Indikator ini lebih mirip “kerangka” struktur dasar, bukan “pedal gas” untuk memulai tren.
Transfer neto besar ke bursa: paus masih mendorong posisi ke tempat yang bisa diuangkan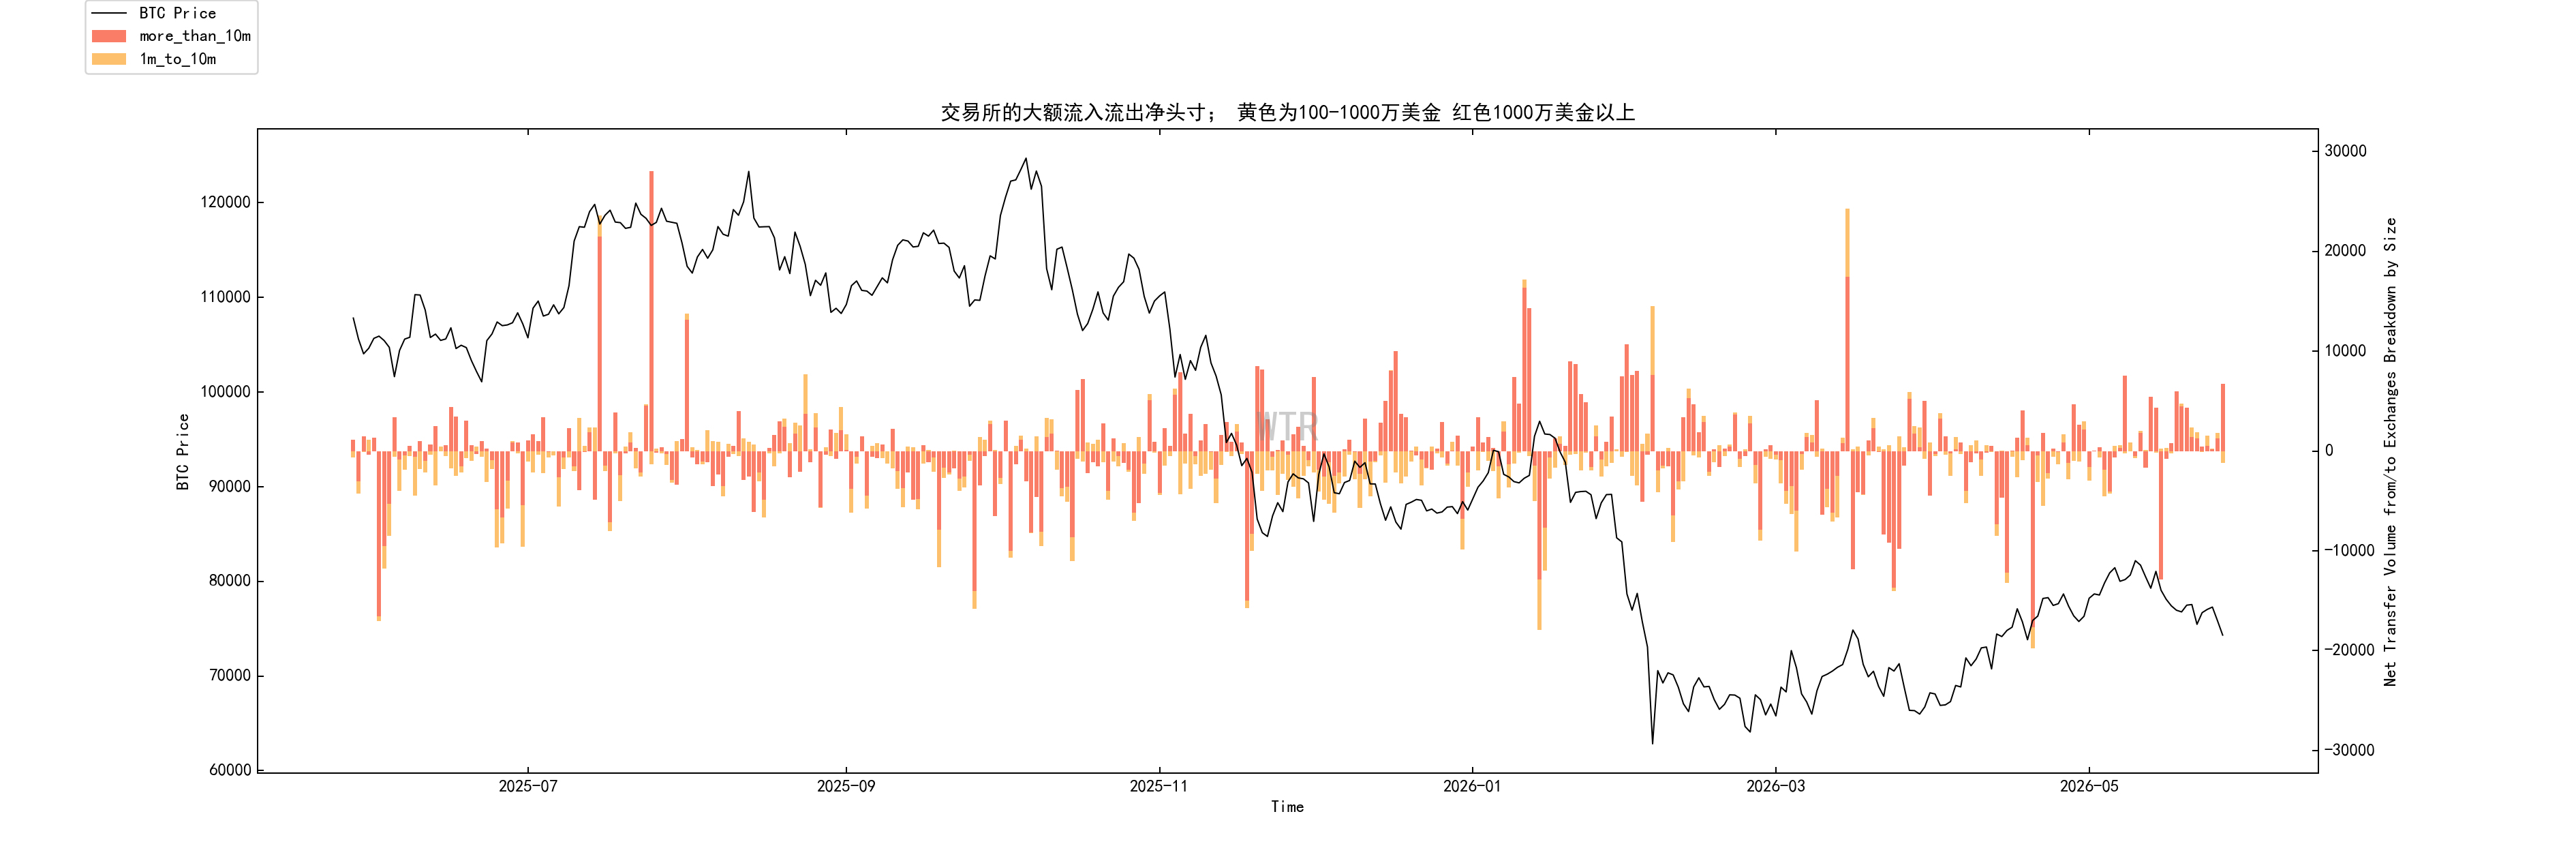 Transfer neto besar ke bursa secara keseluruhan cenderung masuk, menunjukkan dana besar masih memindahkan koin ke bursa.
Ini tidak selalu berarti langsung menjual, tetapi setidaknya mewakili tiga tindakan: mencairkan, melakukan lindung nilai, dan mengurangi eksposur risiko. Apa pun itu, bukan sinyal akumulasi yang kuat.
Yang lebih merepotkan, data ini muncul bersamaan dengan arus keluar ETF. Satu mewakili penarikan dana dari sisi keuangan tradisional, satu lagi mewakili dana besar on-chain yang memindahkan posisi ke bursa. Jika keduanya sama-sama berhati-hati, pasar akan sulit membentuk reli kuat.
Itulah sebabnya reli mudah gagal. Begitu harga sedikit naik, ia akan berhadapan dengan kebutuhan likuiditas dari dana besar.
Pemegang jangka panjang di atas satu tahun vs spekulan jangka pendek: posisi jangka panjang stabil, dana jangka pendek mundur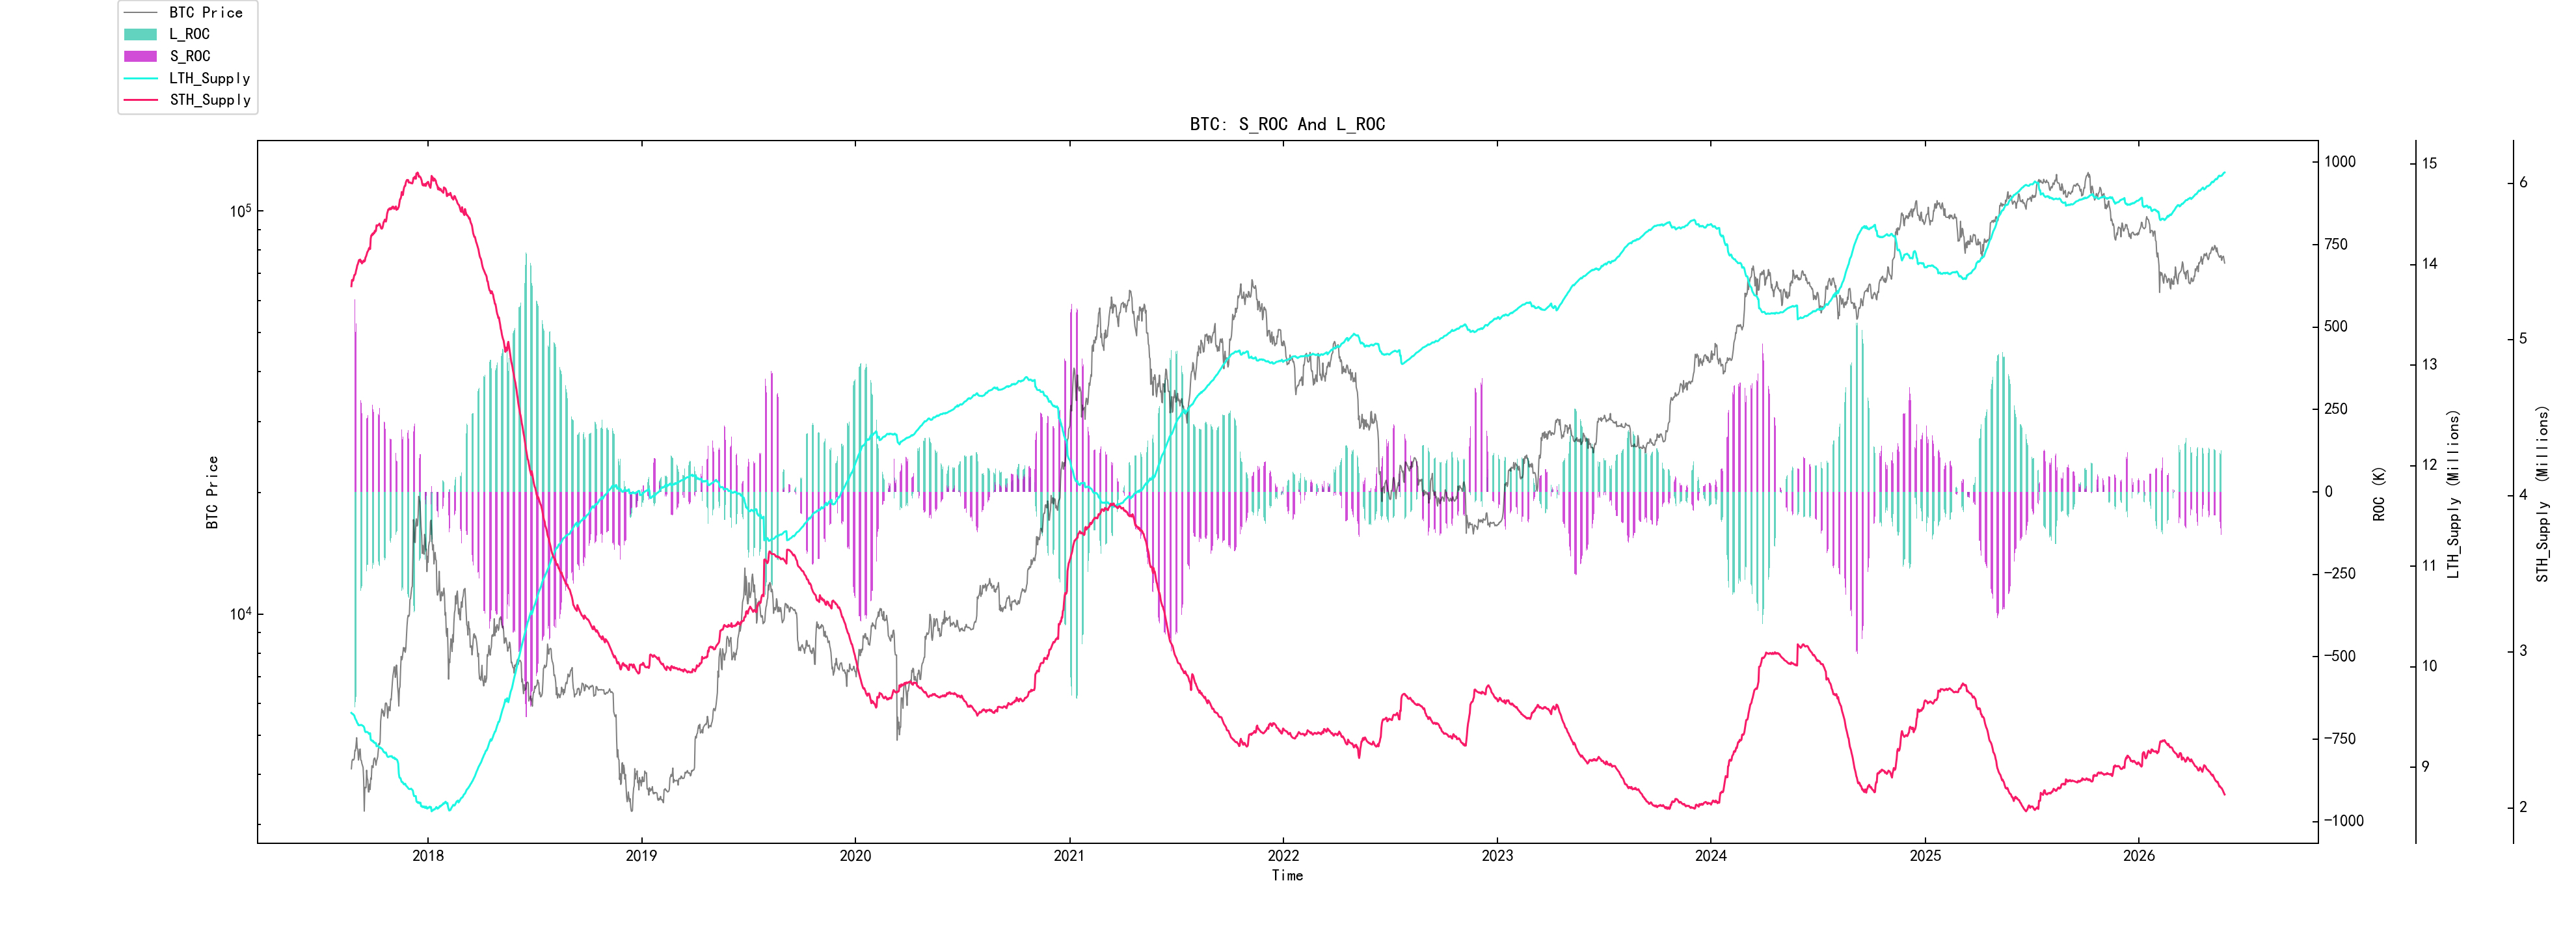 Pemegang jangka panjang di atas satu tahun masih sedikit bertambah, sementara spekulan jangka pendek mulai sedikit menurun.
Beberapa fase kenaikan yang baik dalam sejarah pada dasarnya dibangun di atas dasar peningkatan berkelanjutan pemegang jangka panjang, penyusutan posisi jangka pendek, dan ketatnya pasokan yang beredar. Struktur ini sedang muncul sekarang.
Namun turunnya spekulan jangka pendek juga punya sisi lain: dana aktif pasar berkurang, dan dorongan jangka pendek melemah. Pemegang jangka panjang bertugas mengurangi pasokan, sedangkan dana jangka pendek bertugas mendorong harga. Saat ini yang pertama membaik, yang kedua sedang surut.
Jadi, data ini menunjukkan bahwa pasar sedang beralih dari gelisah menjadi mengendap. Ini baik untuk menengah, tetapi belum tentu langsung ramah untuk jangka pendek.
Garis biaya pemegang jangka pendek: US$77.800 adalah batas paling langsung saat ini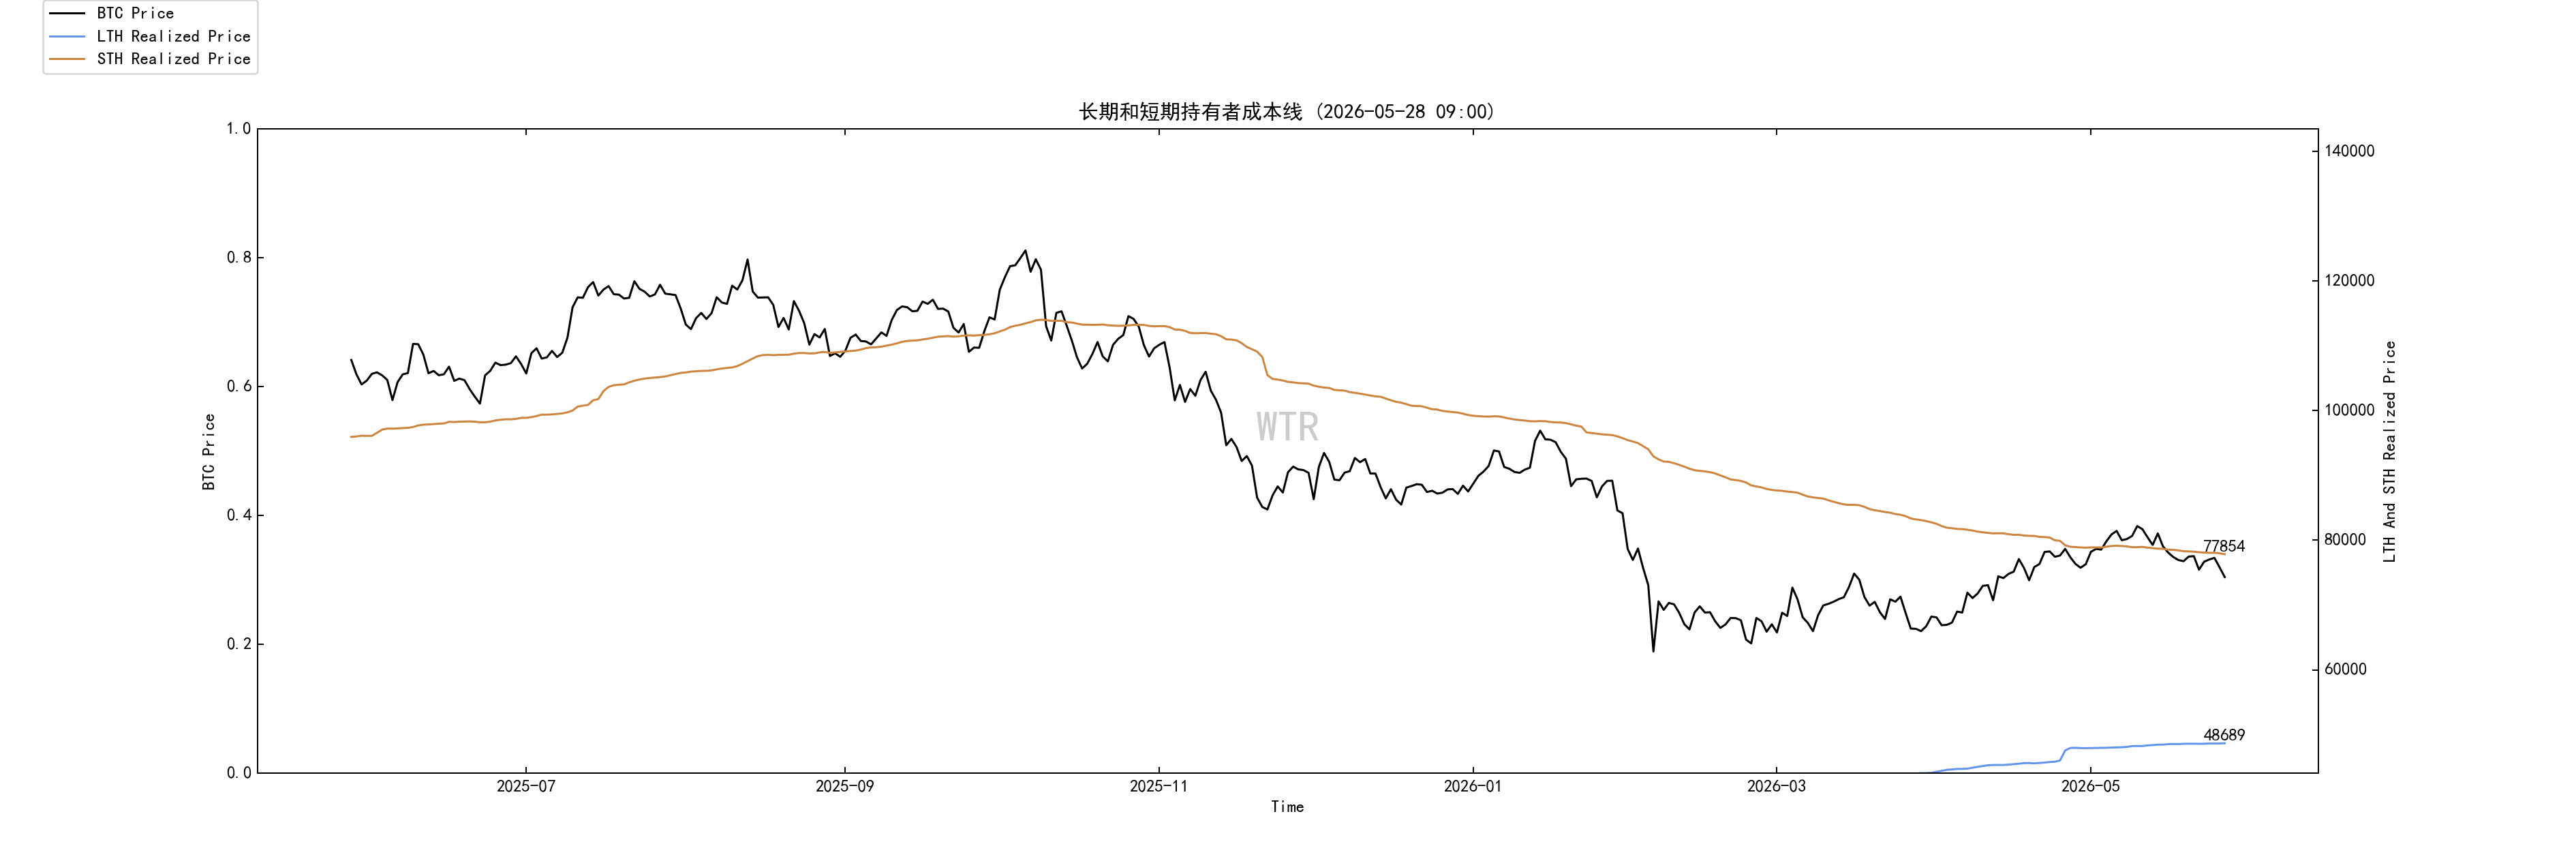
Garis biaya pemegang jangka pendek kira-kira berada di sekitar US$77.800. Level ini sangat penting. Di bawah level ini, peserta jangka pendek secara keseluruhan berada dalam kondisi rugi atau tertekan, sehingga saat harga kembali ke area ini mudah muncul aksi keluar impas, pengurangan posisi, dan penjualan untuk manajemen risiko. Jika harga bisa kembali menembus dan bertahan di atasnya, tekanan psikologis pada posisi jangka pendek akan berkurang, dan pasar baru punya peluang beralih dari “reli dijual” menjadi “saat koreksi ada yang menyerap”. Jadi US$77.800 bukan level biasa. Itu adalah batas pemisah status dana jangka pendek. Jika tidak bisa ditembus, pasar tetap dalam struktur reli lemah. Jika bisa ditembus dan bertahan, baru layak membahas pemulihan di level yang lebih tinggi.
2. Analisis umum: on-chain sedang membangun dasar, sementara makro dan dana masih menekan
Jika data on-chain dan berita makro dilihat bersama, garis utama pasar saat ini sudah sangat jelas. Dari sisi makro, penurunan harga minyak meredakan risiko inflasi yang paling ekstrem, tetapi belum benar-benar membawa kembali perdagangan pemangkasan suku bunga. Imbal hasil obligasi AS masih tinggi, dolar masih punya risiko menguat, dan The Fed serta bank sentral utama lain belum memasuki mode pelonggaran. Aset berisiko saat ini menghadapi bukan ekspansi likuiditas, melainkan batasan valuasi dalam lingkungan suku bunga tinggi. Dari sisi ETF, arus dana BTC dan ETH masih lemah. Khususnya ETF BTC, harga turun bersamaan dengan arus keluar, menunjukkan dana tradisional belum membentuk penopang yang stabil. Dulu ETF adalah pintu masuk dana tambahan; sekarang dalam jangka pendek berubah menjadi jendela keluarnya dana. Dari sisi on-chain, struktur kepemilikan jangka panjang jelas membaik. Porsi pemegang enam bulan ke atas dan satu tahun ke atas meningkat, spekulan jangka pendek menurun, menunjukkan posisi sedang mengendap. Supply mengambang pasar berkurang, dan ini sangat penting untuk jangka menengah. Namun arus masuk besar ke bursa dan penurunan paus yang tidak likuid juga menunjukkan dana terkuat belum berbalik optimistis secara seragam. Dana besar memang mengamati dan menyerap sebagian di level rendah, tetapi belum membentuk pertahanan yang tegas. Jadi inti BTC saat ini adalah: sisi suplai sedang membaik, sisi permintaan belum kembali. Kalimat ini bisa menjelaskan semua kontradiksi. Mengapa posisi jangka panjang membaik tetapi harga belum kuat? Karena pembeli kurang. Mengapa tekanan jual menurun tetapi pasar tetap lemah? Karena dana ETF dan makro belum kembali masuk. Mengapa ada tanda dasar di level rendah tetapi belum bisa mengonfirmasi pembalikan? Karena paus dan institusi masih mundur dengan hati-hati. Mengapa dari jangka pendek terlihat mudah gagal memantul? Karena ada tekanan biaya jangka pendek di sekitar US$77.800, dan di atasnya masih ada tekanan jual saat reli. Itulah kondisi pasar yang sebenarnya saat ini: syarat dasar menengah makin banyak, tetapi tren jangka pendek belum selesai berganti.
Prospek jangka pendek: lihat dulu US$77.800, lalu arus ETF Titik paling krusial dalam jangka pendek adalah area sekitar US$77.800. Jika BTC tidak bisa kembali menembus area ini, pemegang jangka pendek masih berada dalam tekanan, dan reli kemungkinan besar akan terus dijual. Dalam kondisi itu pasar akan menguji lagi dukungan di bawahnya, dan area sekitar US$72.900 akan menjadi zona pengamatan yang sangat penting. Jika harga kembali naik di atas US$77.800, dan arus keluar ETF melambat sementara arus masuk besar ke bursa menurun, kualitas reli akan membaik secara signifikan. Saat itu pasar baru berpeluang menantang kembali area US$80.000—US$82.000. Namun di sini tidak bisa hanya melihat harga. Yang benar-benar perlu diperhatikan adalah perilaku dana di balik harga. Pemulihan jangka pendek yang sehat seharusnya memiliki beberapa syarat sekaligus: ETF berhenti keluar berturut-turut, arus masuk paus ke bursa berkurang, garis biaya jangka pendek berhasil direbut kembali, serta imbal hasil obligasi AS dan dolar tidak terus menekan aset berisiko. Jika hanya harga yang memantul sementara dana tetap keluar, itu hanya reli, bukan pemulihan.
Prospek jangka menengah-panjang: struktur dasar sedang terbentuk, tetapi pemulihan membutuhkan kembalinya dana eksternal Dalam sudut pandang menengah-panjang, struktur on-chain sudah mulai menunjukkan ciri dasar. Porsi partisipan jangka panjang meningkat cepat, pemegang jangka panjang di atas satu tahun terus bertambah, sementara spekulan jangka pendek menurun; semua ini adalah sinyal bahwa pasar bergerak dari kekacauan menuju pengendapan. Selama proses ini berlanjut, supply mengambang BTC akan semakin berkurang. Begitu tekanan suku bunga makro mereda dan dana ETF kembali masuk, elastisitas harga akan membesar. Itulah sebabnya pasar saat ini tidak boleh terlalu pesimis. Posisi sedang berpindah ke tangan dana yang sabar, dan struktur seperti ini biasanya tidak langsung tercermin pada harga, tetapi akan mengubah elastisitas pergerakan fase berikutnya. Masalahnya, perbaikan struktur jangka menengah-panjang tidak dapat menggantikan arus masuk dana jangka pendek. BTC saat ini bukan lagi aset murni on-chain; ia juga ditentukan oleh ETF, dolar, imbal hasil obligasi AS, dan selera risiko global. Tanpa dukungan dana eksternal, dasar on-chain hanya bisa terbentuk perlahan, bukan memulai kenaikan dengan cepat. Jadi kunci sebenarnya untuk jangka menengah-panjang bukan ekosistem internal kripto, juga bukan berbagai narasi proyek, melainkan apakah pasar modal bersedia kembali memberi BTC premi risiko. Jika ke depan imbal hasil obligasi AS turun, dolar melemah, ETF kembali neto masuk, sementara posisi jangka panjang terus mengendap, maka probabilitas terbentuknya dasar besar menengah setelah penurunan ini akan meningkat signifikan. Jika lingkungan suku bunga tinggi berlanjut, ETF terus keluar, dan paus di bursa terus masuk, maka meskipun porsi posisi jangka panjang terus naik, pasar masih bisa menyelesaikan pembersihan melalui waktu yang lebih panjang atau harga yang lebih rendah.
Pengamatan jangka menengah
Skor komprehensif daya beli USDC
Model penambahan
Posisi neto tren bursa BTC
Posisi neto untung/rugi terealisasi
Rasio untung/rugi terealisasi tahun ini
(grafik di bawah Skor komprehensif daya beli USDC)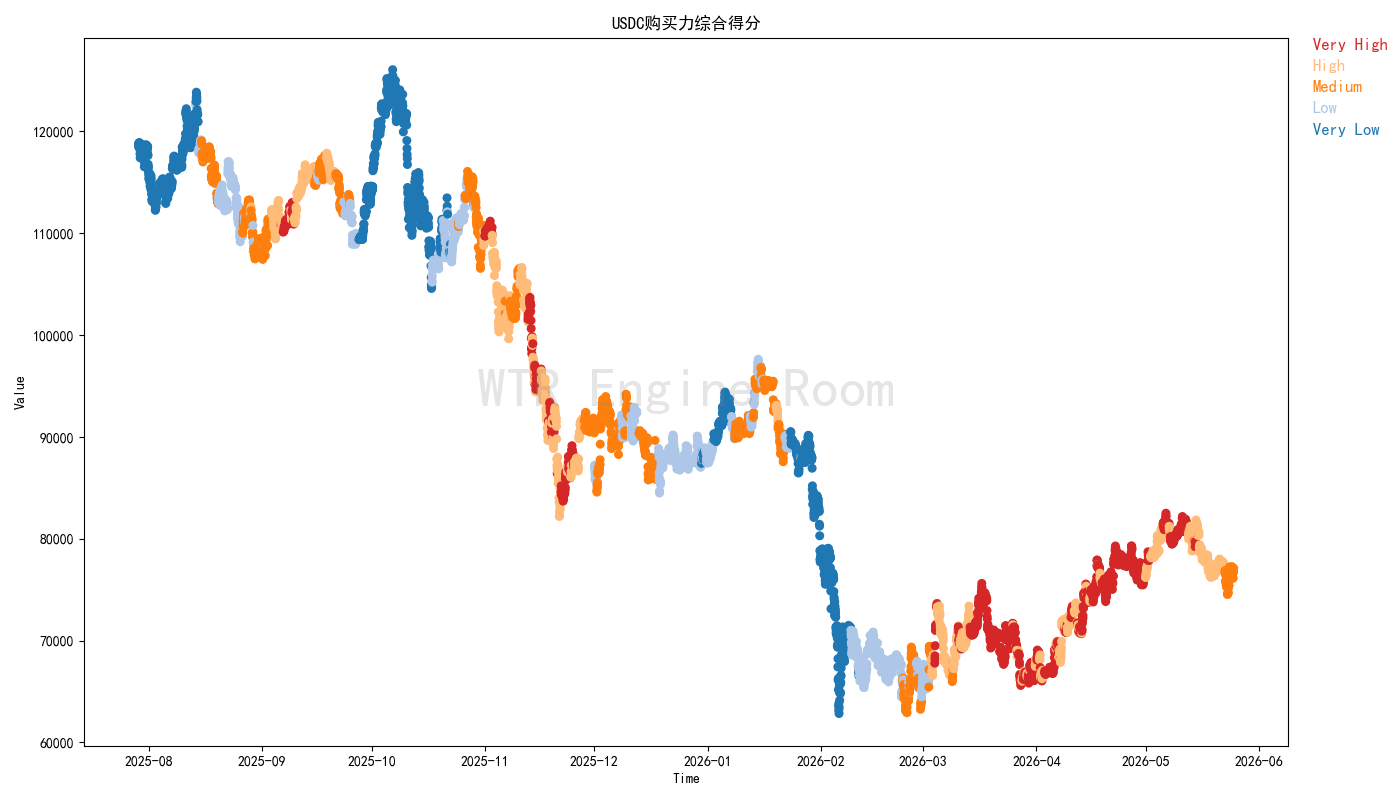 Skor daya beli USDC baru-baru ini kembali menyusut, mencerminkan bahwa dana utama sesi AS sedang berada dalam status penarikan dana menyeluruh.
Dari data saat ini, jenis dana ini tidak menunjukkan keinginan alokasi yang agresif, dan dalam jangka pendek mungkin lebih cenderung menunggu daripada bertindak terburu-buru.
Sikap hati-hati seperti ini akan semakin melemahkan kekuatan beli di pasar.
(grafik di bawah model penambahan)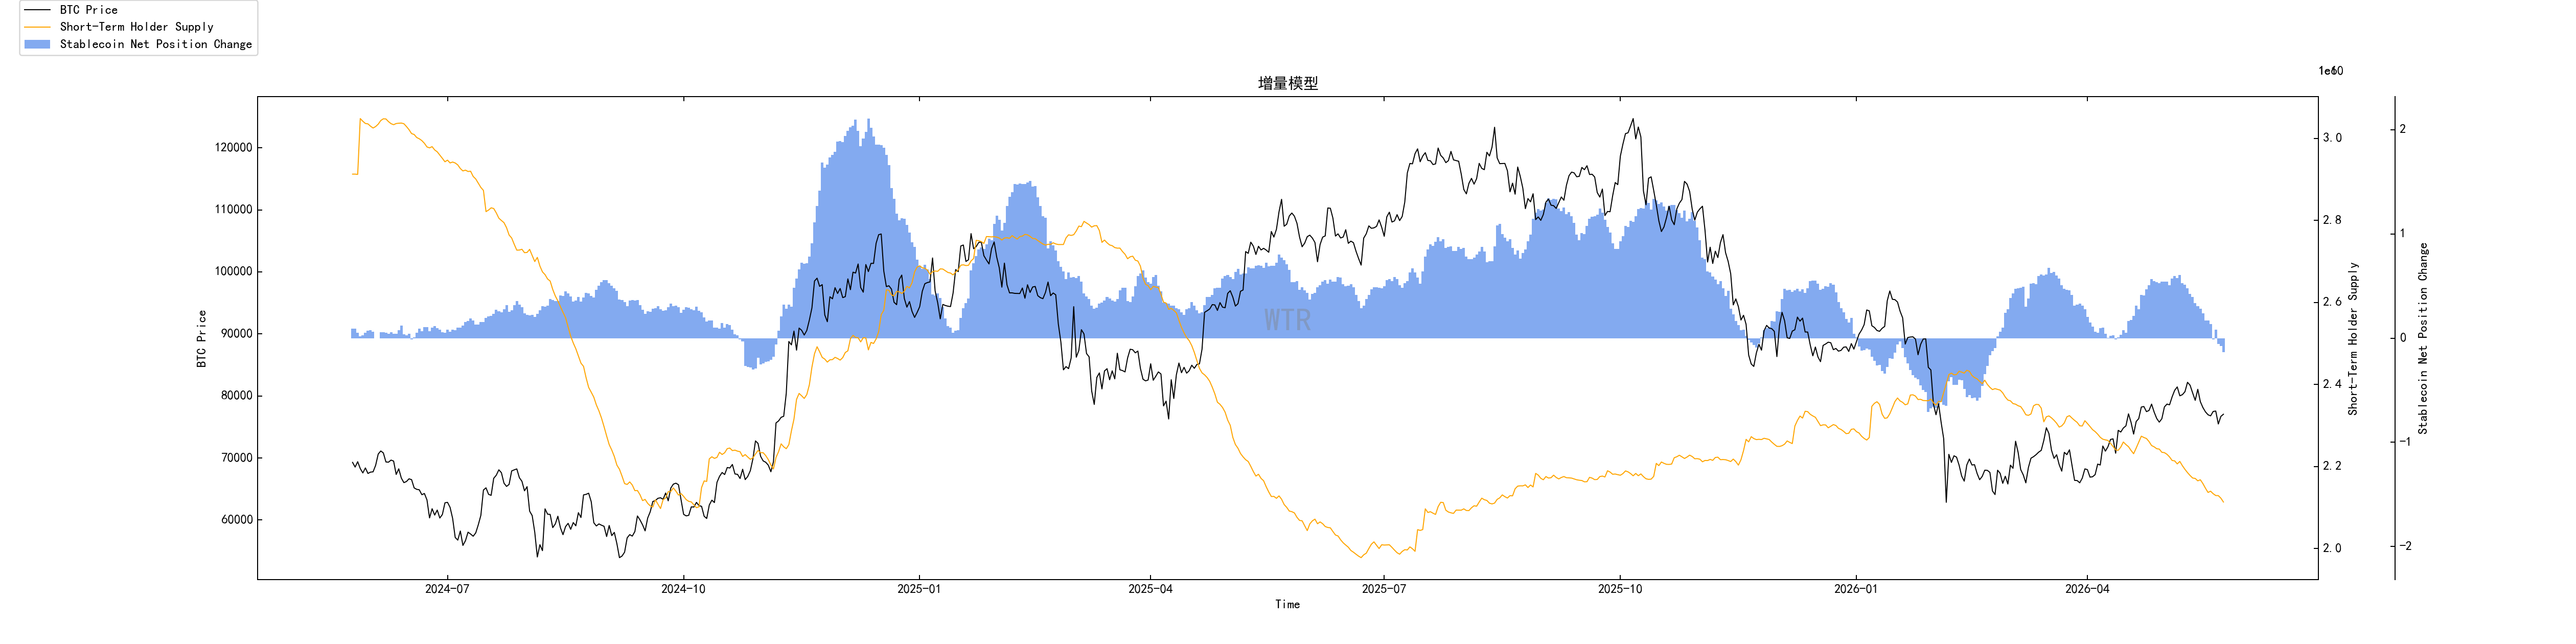 Belakangan ini dana incremental menunjukkan penarikan kolektif, dan kekuatan pembeli di dalam pasar sedang menyusut secara teratur.
Pasokan stablecoin dan pasokan likuid jangka pendek berkurang secara bersamaan.
Ini menunjukkan bahwa yang terjadi saat ini bukan sekadar perlambatan sentimen, melainkan atmosfer keluar dari pasar yang terus meluas di dalam pasar masih berlanjut.
(grafik di bawah Posisi neto tren bursa BTC)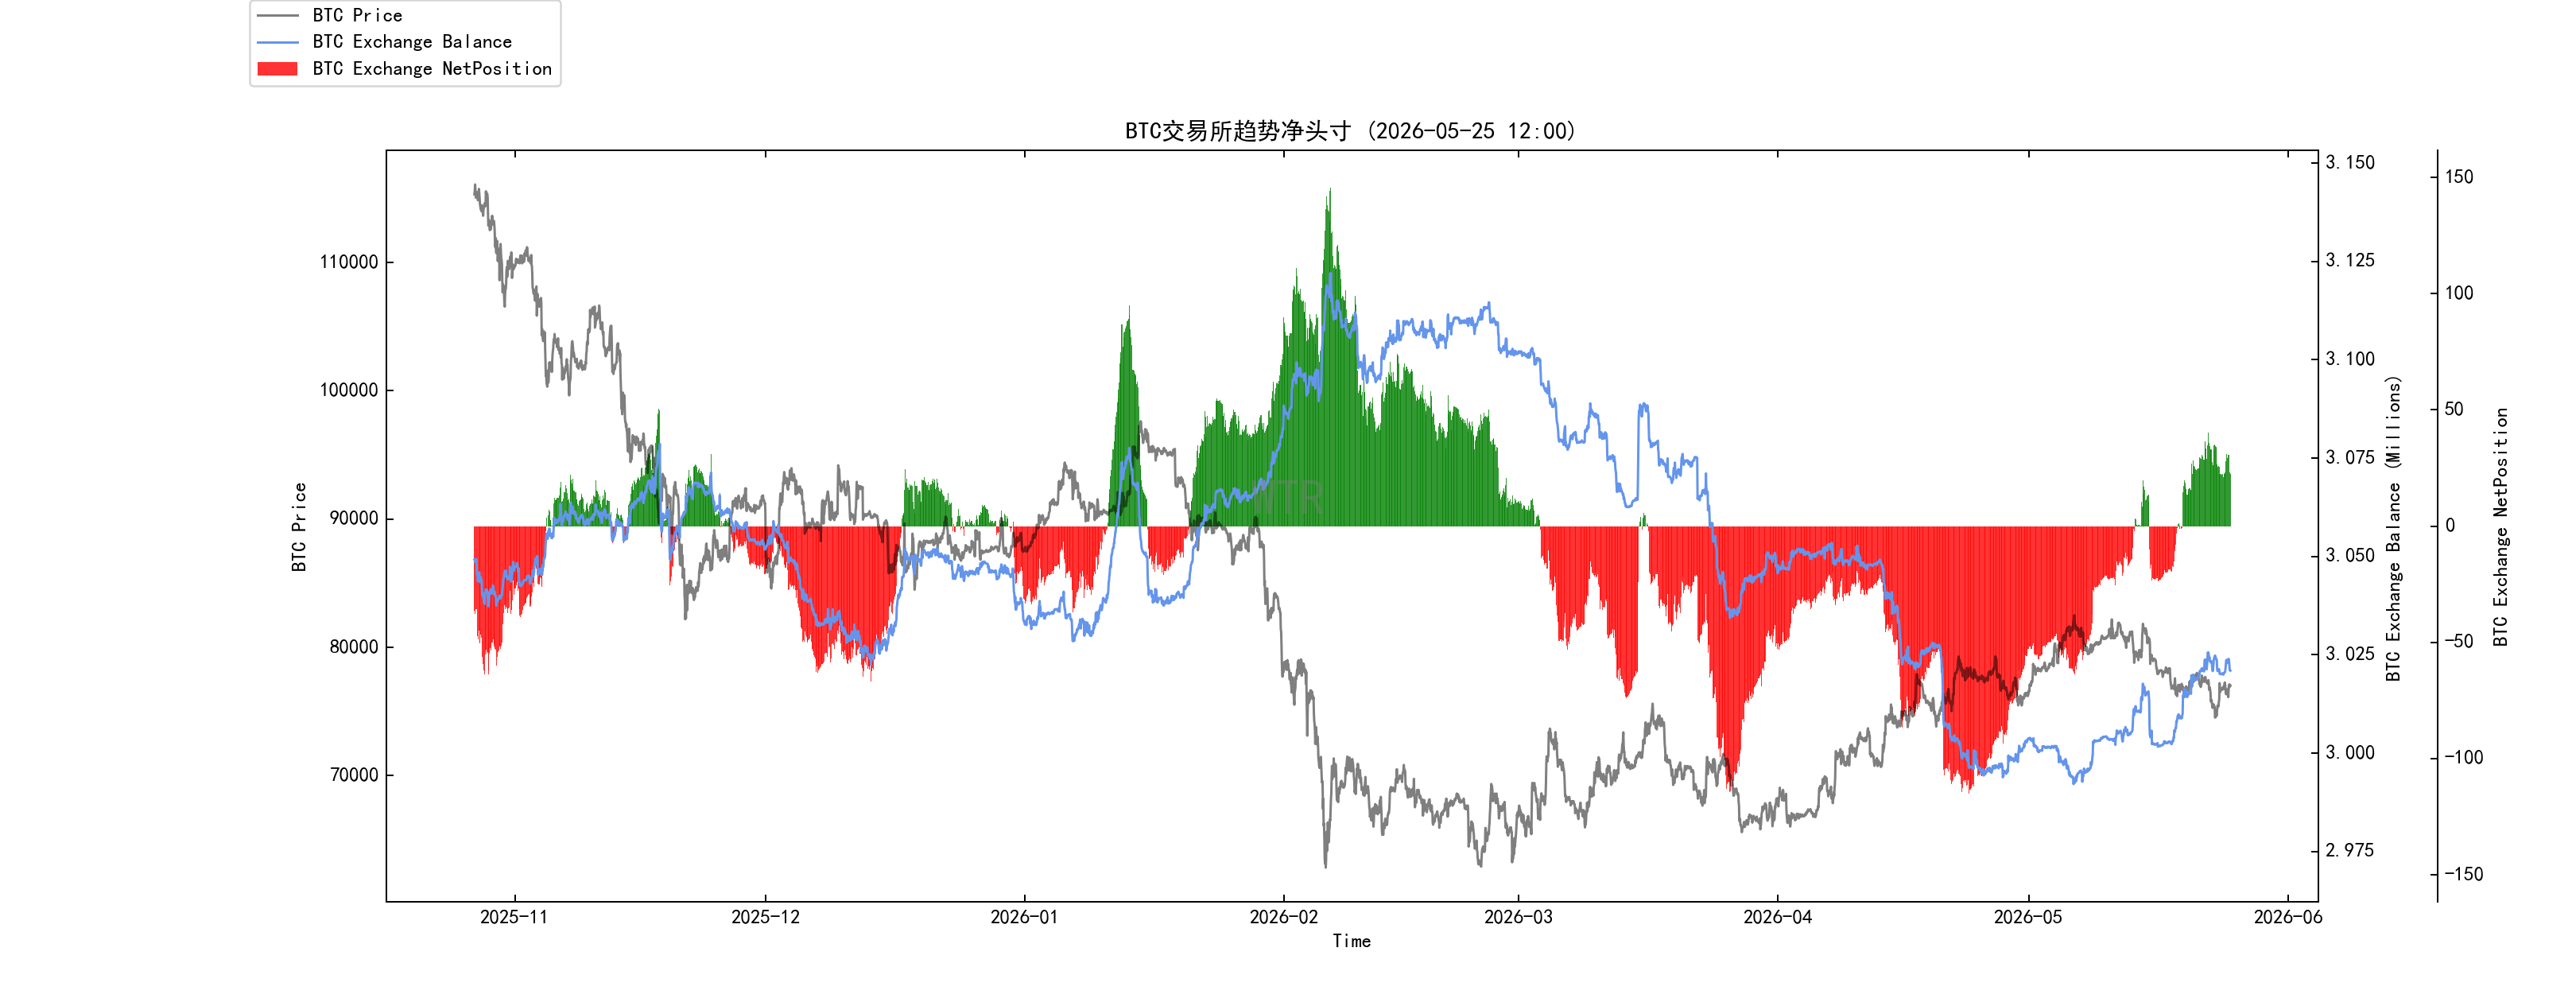 Belakangan ini volume setoran BTC ke bursa terus meningkat, sehingga kondisi di dalam pasar bukan sekadar penarikan dana sederhana, melainkan evolusi struktural “pemulihan—perlambatan—tekanan”.
Penetapan harga saat ini sedang berada dalam kondisi menyerap tekanan dari berbagai sisi, dan pola tertekan ini dibentuk oleh interaksi kolektif berbagai jenis pelaku pasar di dalam pasar (paus, ETF, trader jangka pendek, dan lain-lain).
Pasar sedang beralih dari pemulihan aktif sebelumnya ke fase tekanan pasif.
(grafik di bawah Posisi neto untung/rugi terealisasi)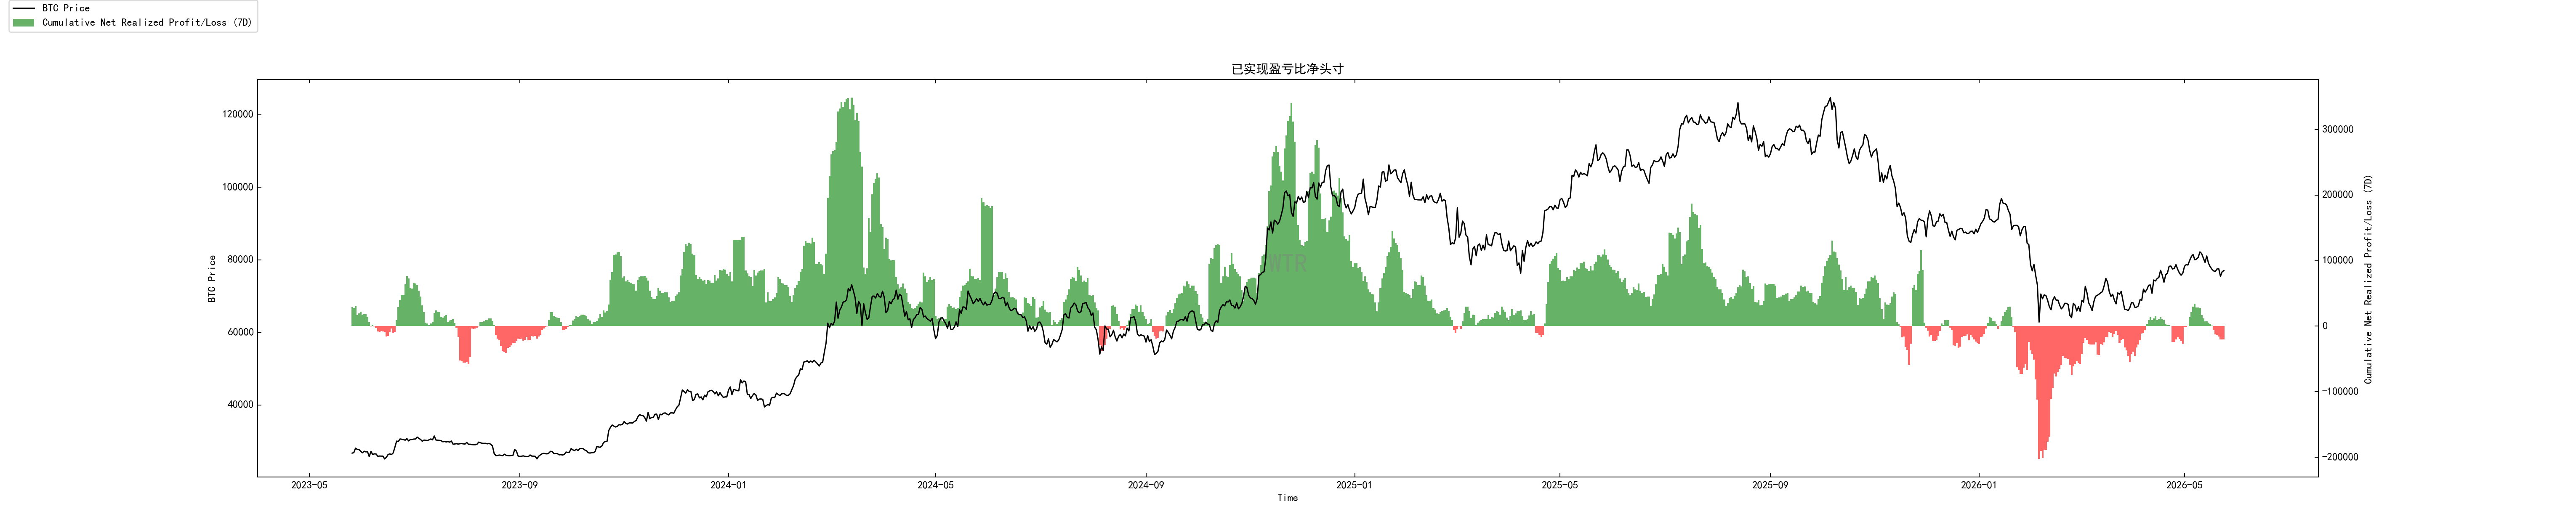 Posisi neto untung/rugi terealisasi belakangan ini menunjukkan bahwa proporsi pergerakan posisi rugi kembali melebar, menandakan tekanan capitulation di pasar sedang naik lagi.
Perubahan struktur ini mengingatkan kita untuk menilai dengan hati-hati sejauh mana koreksi pasar saat ini; jangan terlalu cepat menyimpulkan dasar sudah terbentuk.
Jika porsi rugi terus naik, tekanan turun bisa makin parah.
(grafik di bawah Rasio untung/rugi terealisasi tahun ini)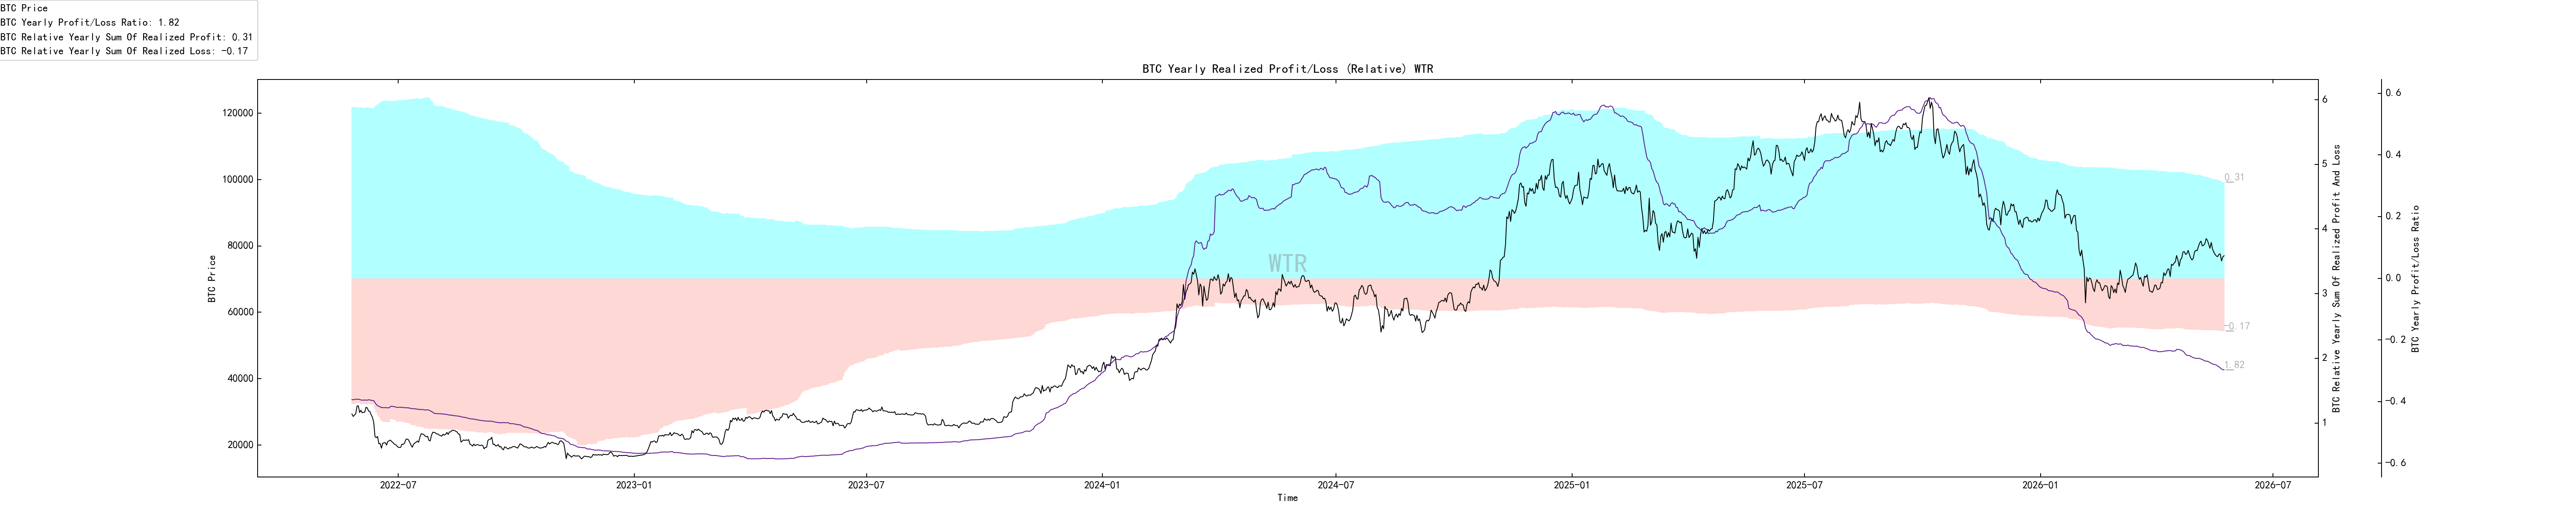
Dari rasio untung/rugi terealisasi tahun ini, pasar saat ini telah kembali ke struktur pelepasan terkonsentrasi posisi rugi dalam skala historis. Pasar sedang mengalami pembersihan posisi mendalam dan pelepasan emosi. Dengan kata lain, pada tahap ini sebaiknya observasi dilakukan dengan pandangan utama pada ekspektasi koreksi struktural, dan tidak mudah menyimpulkan pembalikan; bersabarlah menunggu laju pelepasan rugi melambat.
Pengamatan jangka pendek
Faktor risiko derivatif
Rasio perdagangan minat opsi
Volume perdagangan derivatif
Implied volatility opsi
Volume transfer untung/rugi
Alamat baru dan alamat aktif
Posisi neto bursa BTC
Posisi neto bursa ETH
Tekanan jual berbobot tinggi
Status daya beli global
Posisi neto bursa stablecoin
Peringkat derivatif: faktor risiko berada di area hijau, risiko derivatif rendah. (grafik di bawah Faktor risiko derivatif)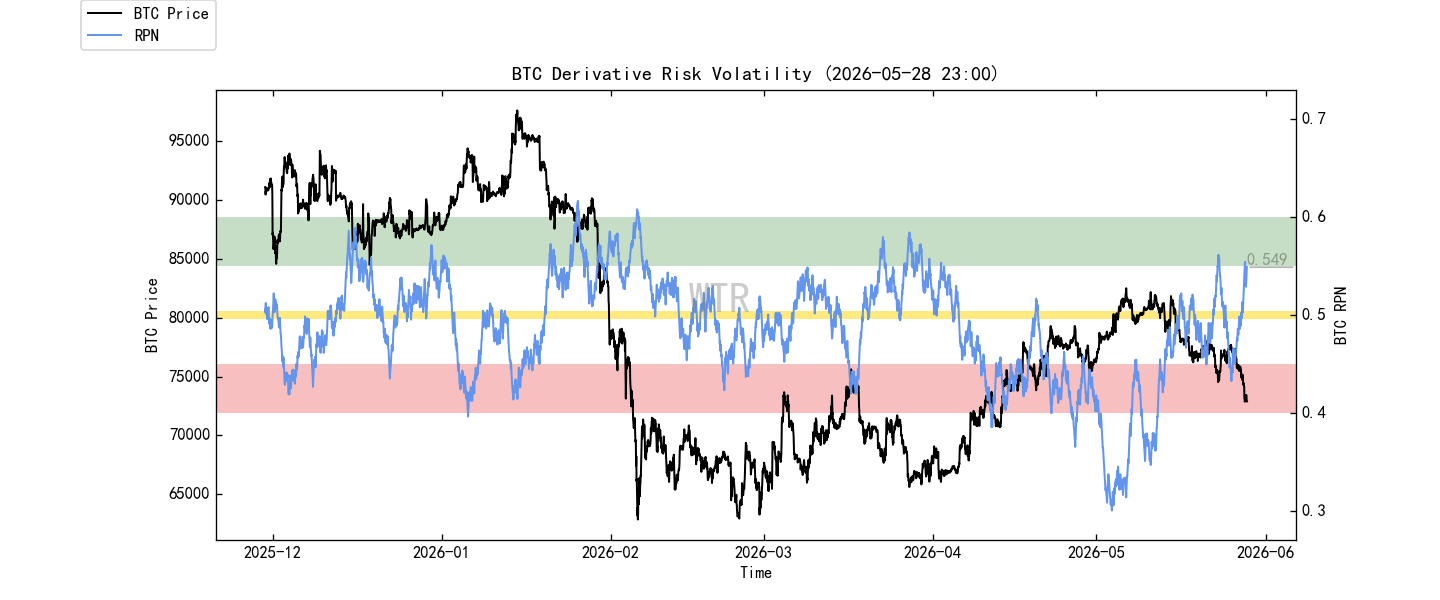 Harga BTC pada minggu lalu turun sedikit dibandingkan basis sebelumnya, tetapi level saat ini sudah jatuh di bawah garis emosi dan garis dukungan penting pasar — garis biaya pemegang jangka pendek di sekitar 78K.
Untuk derivatif, sementara ini mereda, dan minggu ini tidak ada ekspektasi khusus.
(grafik di bawah Rasio perdagangan minat opsi)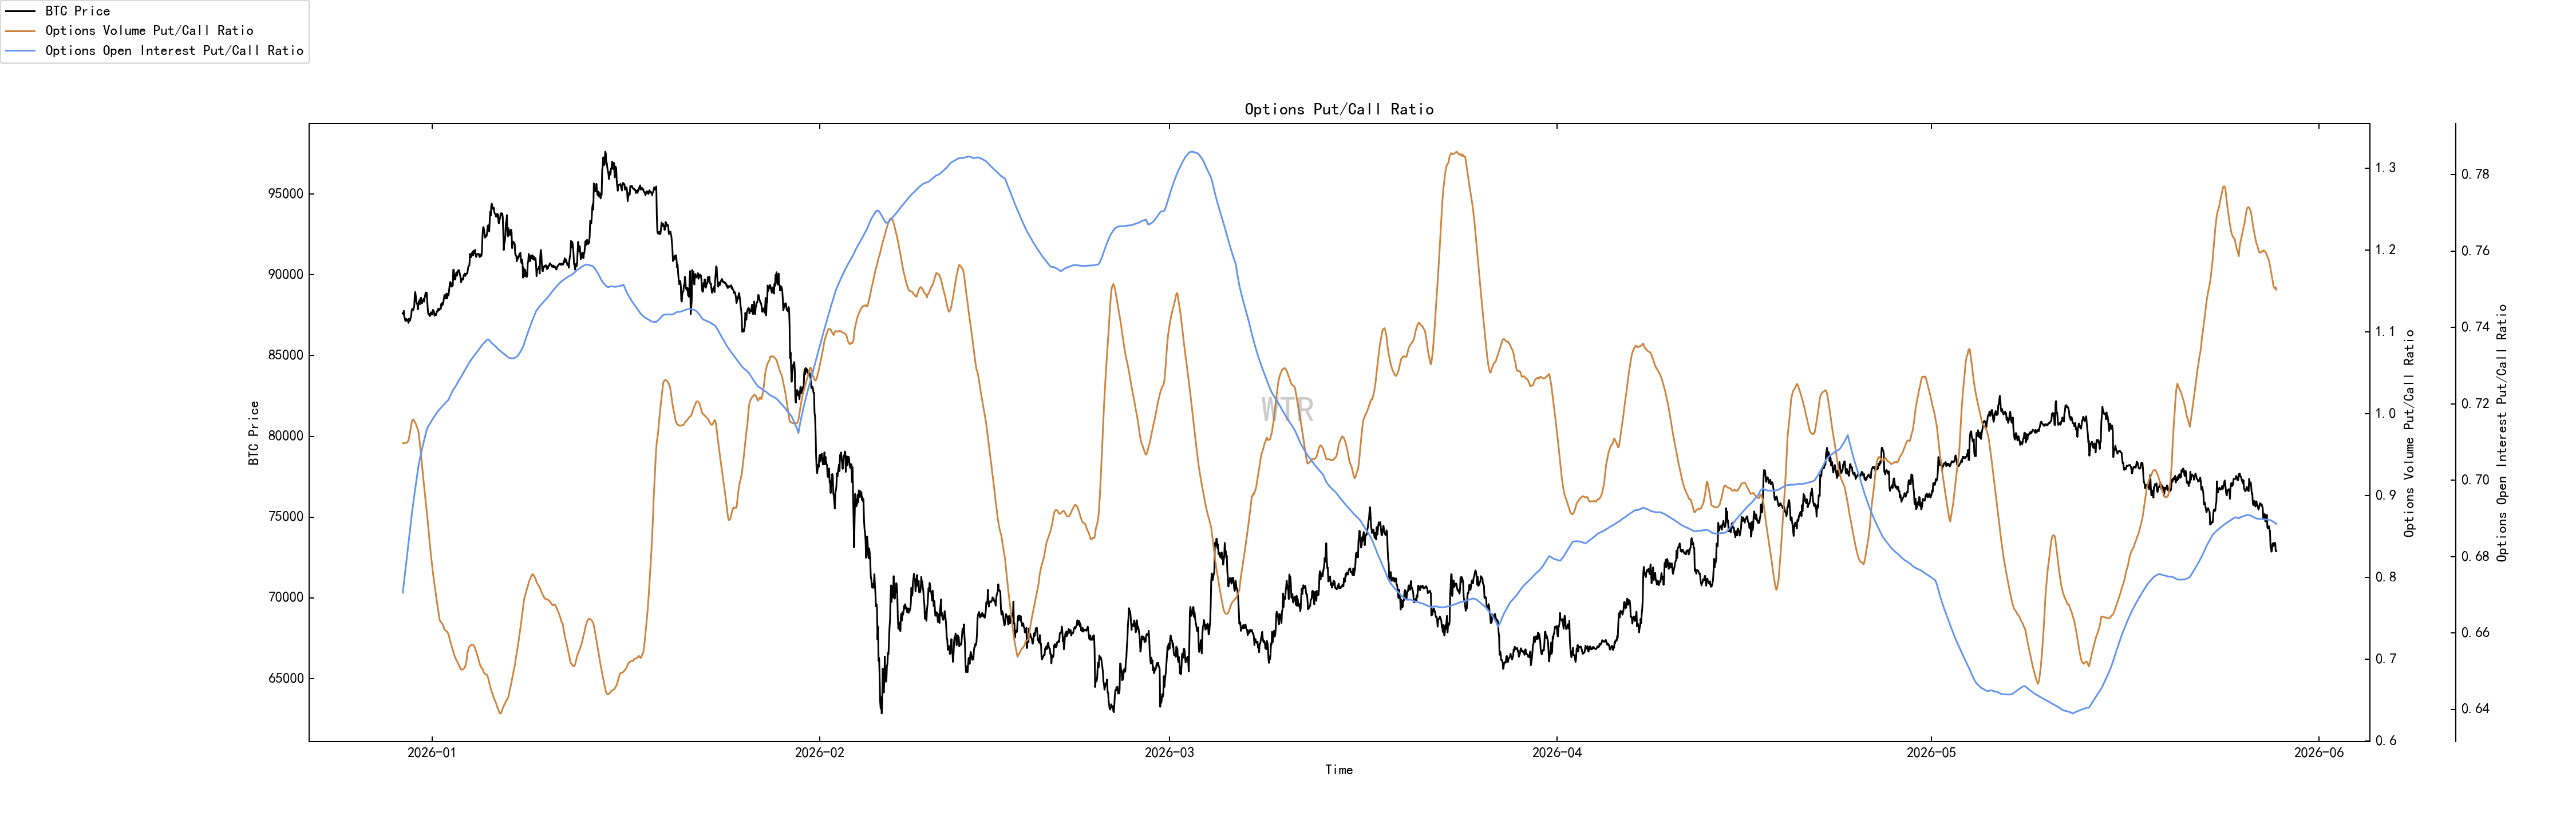 Volume perdagangan opsi melonjak tajam, rasio opsi PUT/CALL mendekati 1, dan sentimen pasar opsi netral.
(grafik di bawah Volume perdagangan derivatif)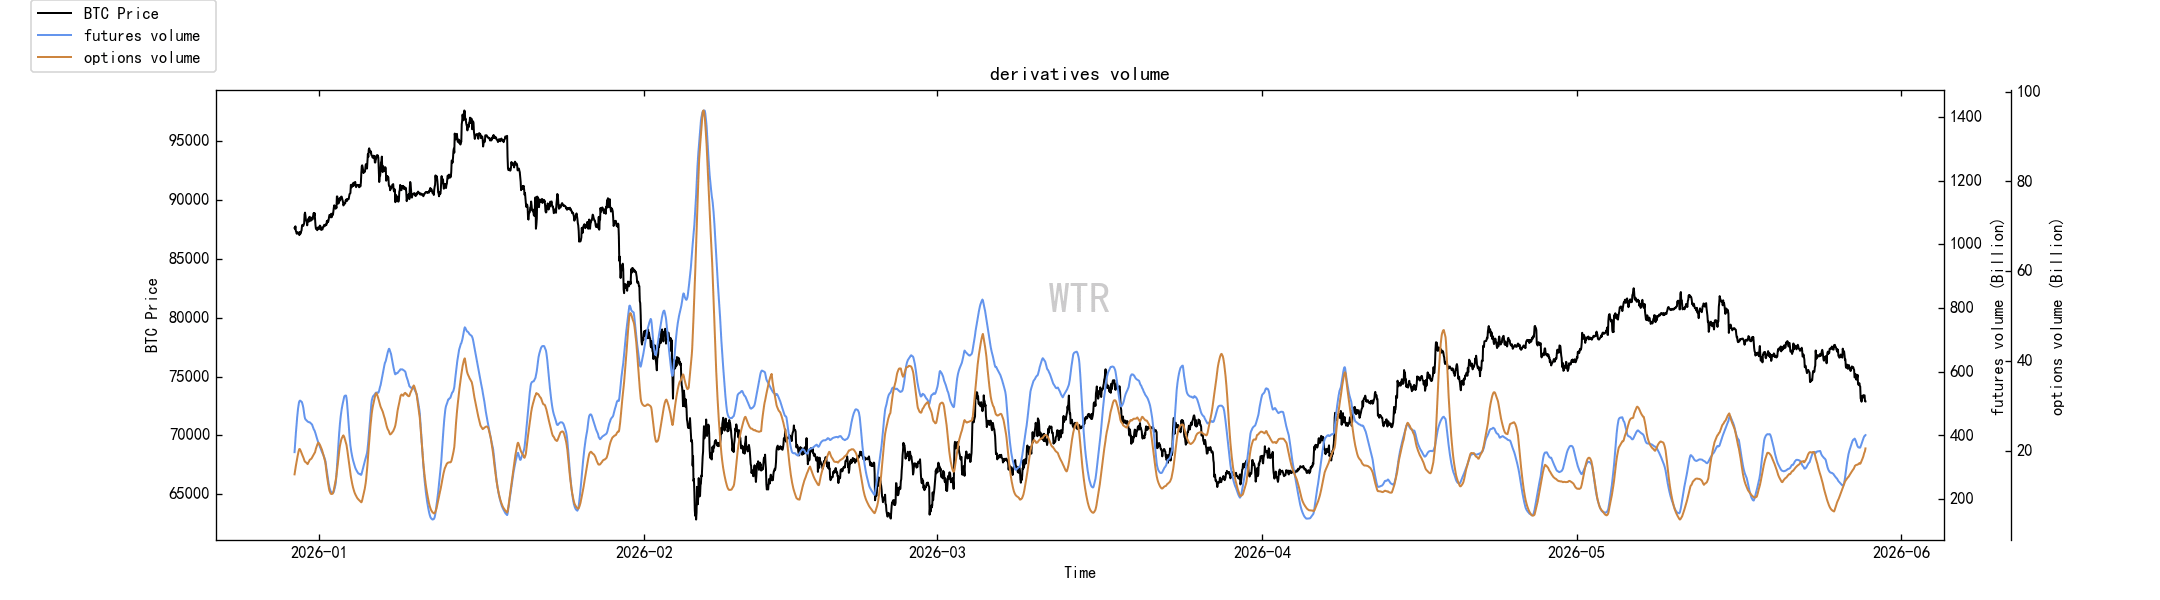 Volume perdagangan derivatif saat ini berada di level rendah-menengah.
(grafik di bawah Implied volatility opsi)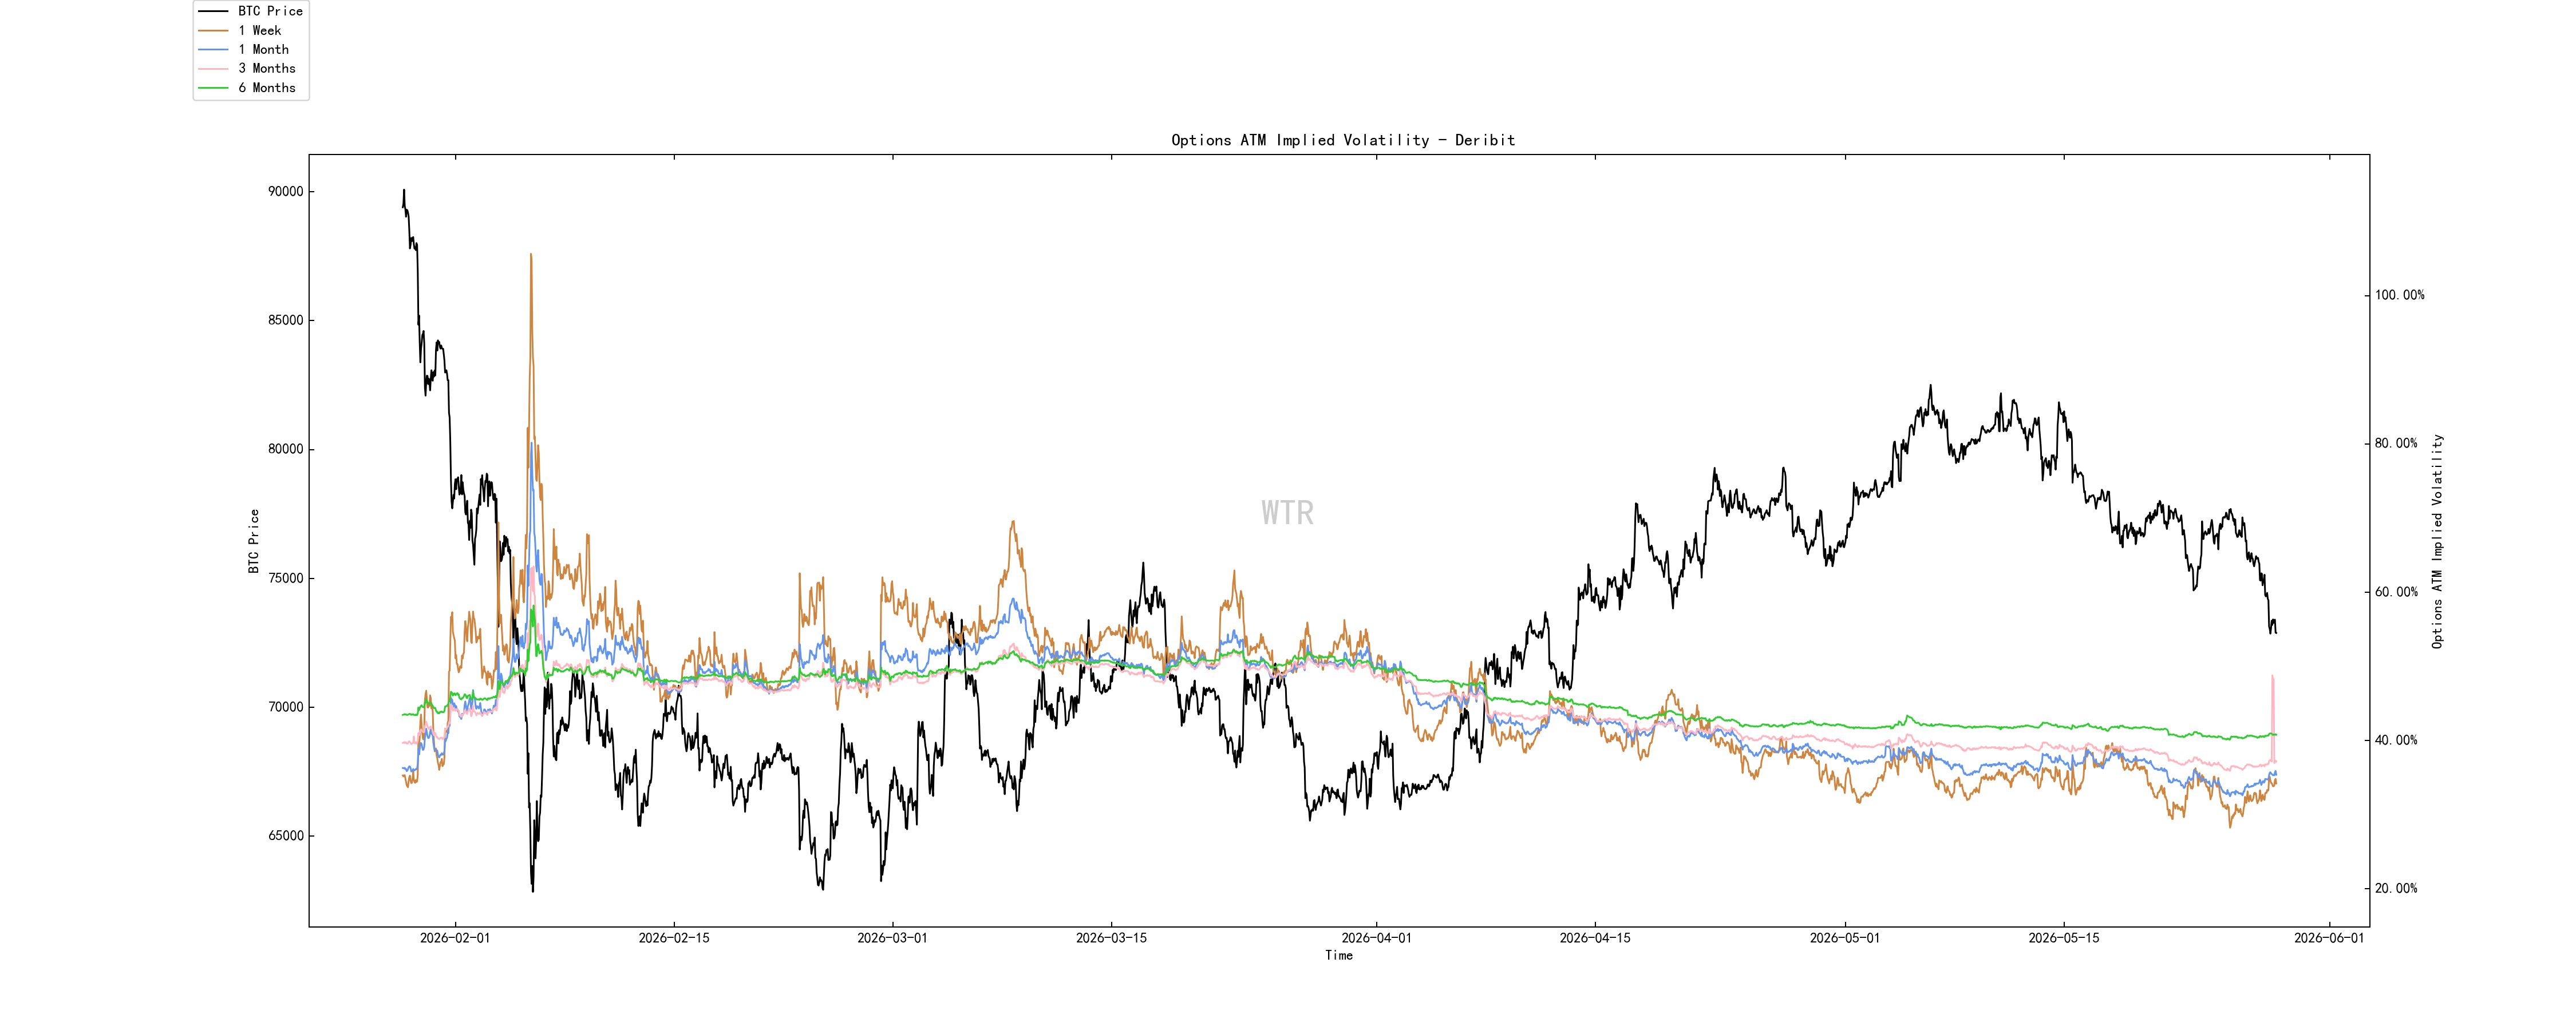 Implied volatility opsi mengalami fluktuasi singkat.
Peringkat kondisi sentimen: ragu-ragu
(grafik di bawah Volume transfer untung/rugi)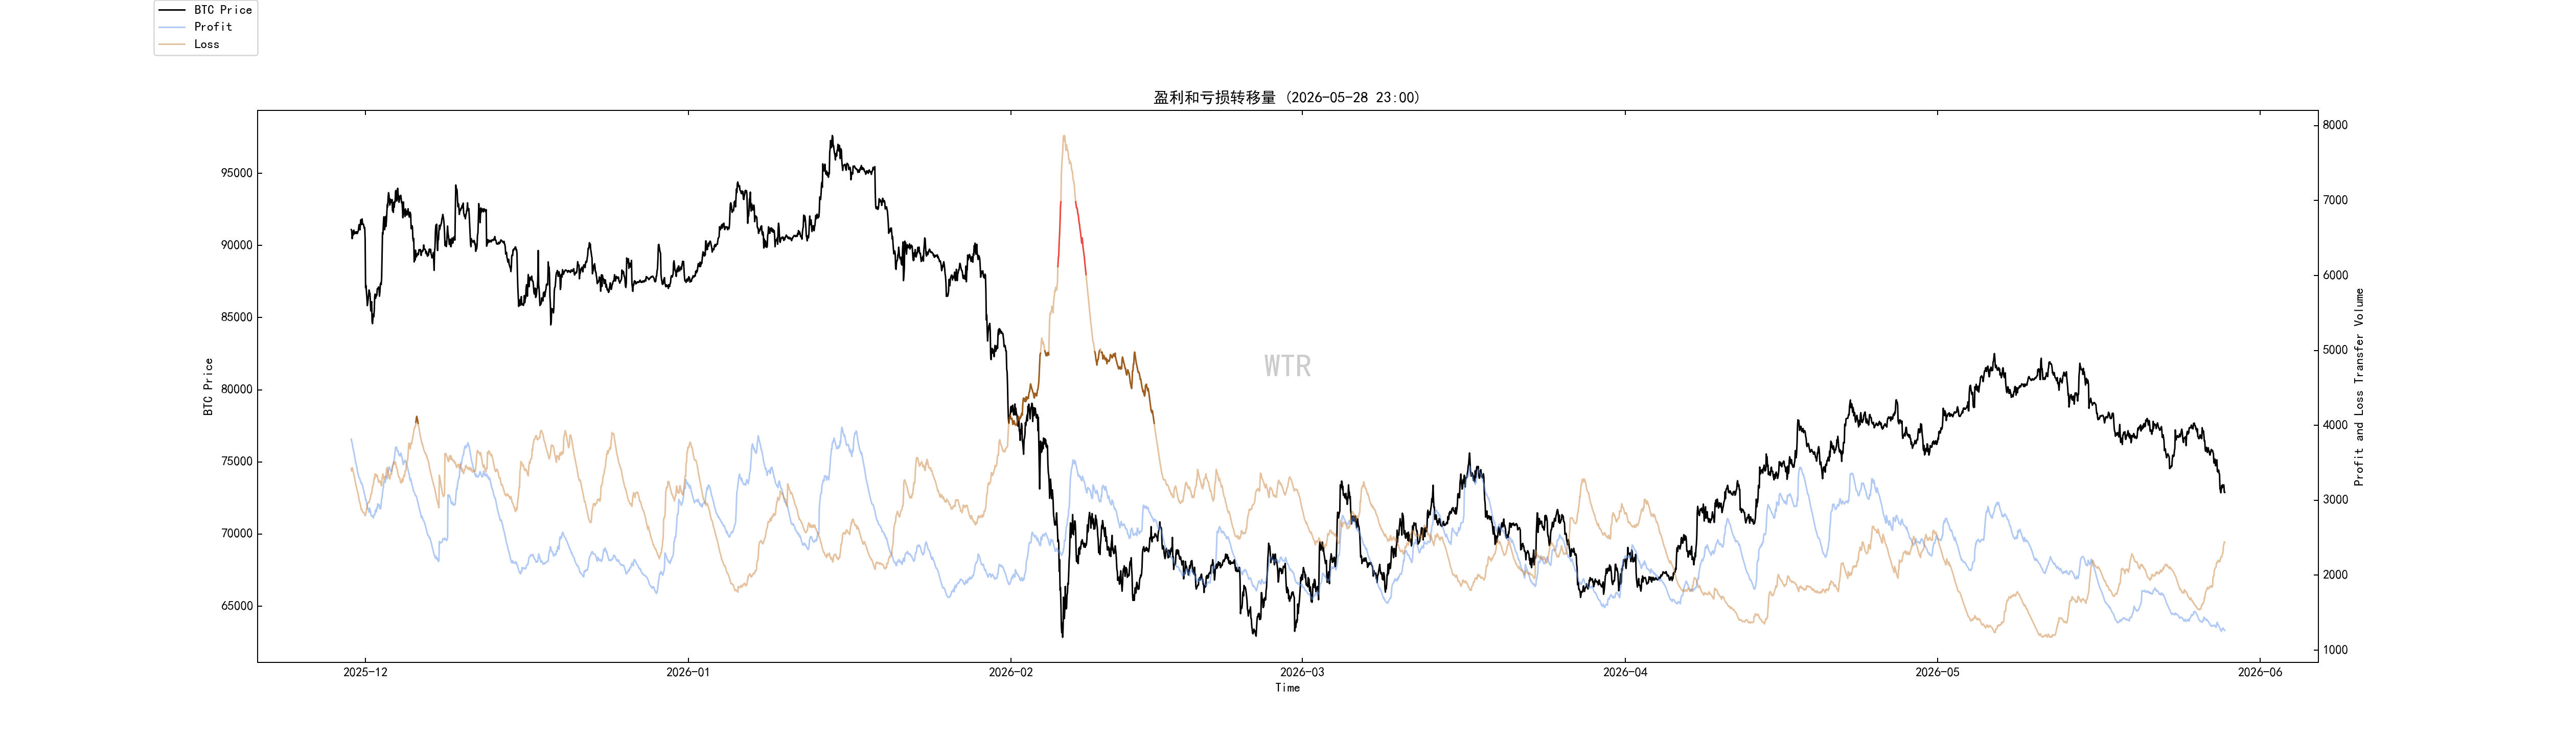 Penurunan kecil belum memicu kepanikan jual yang lebih besar; sentimen pasar saat ini cukup ragu-ragu.
(grafik di bawah Alamat baru dan alamat aktif)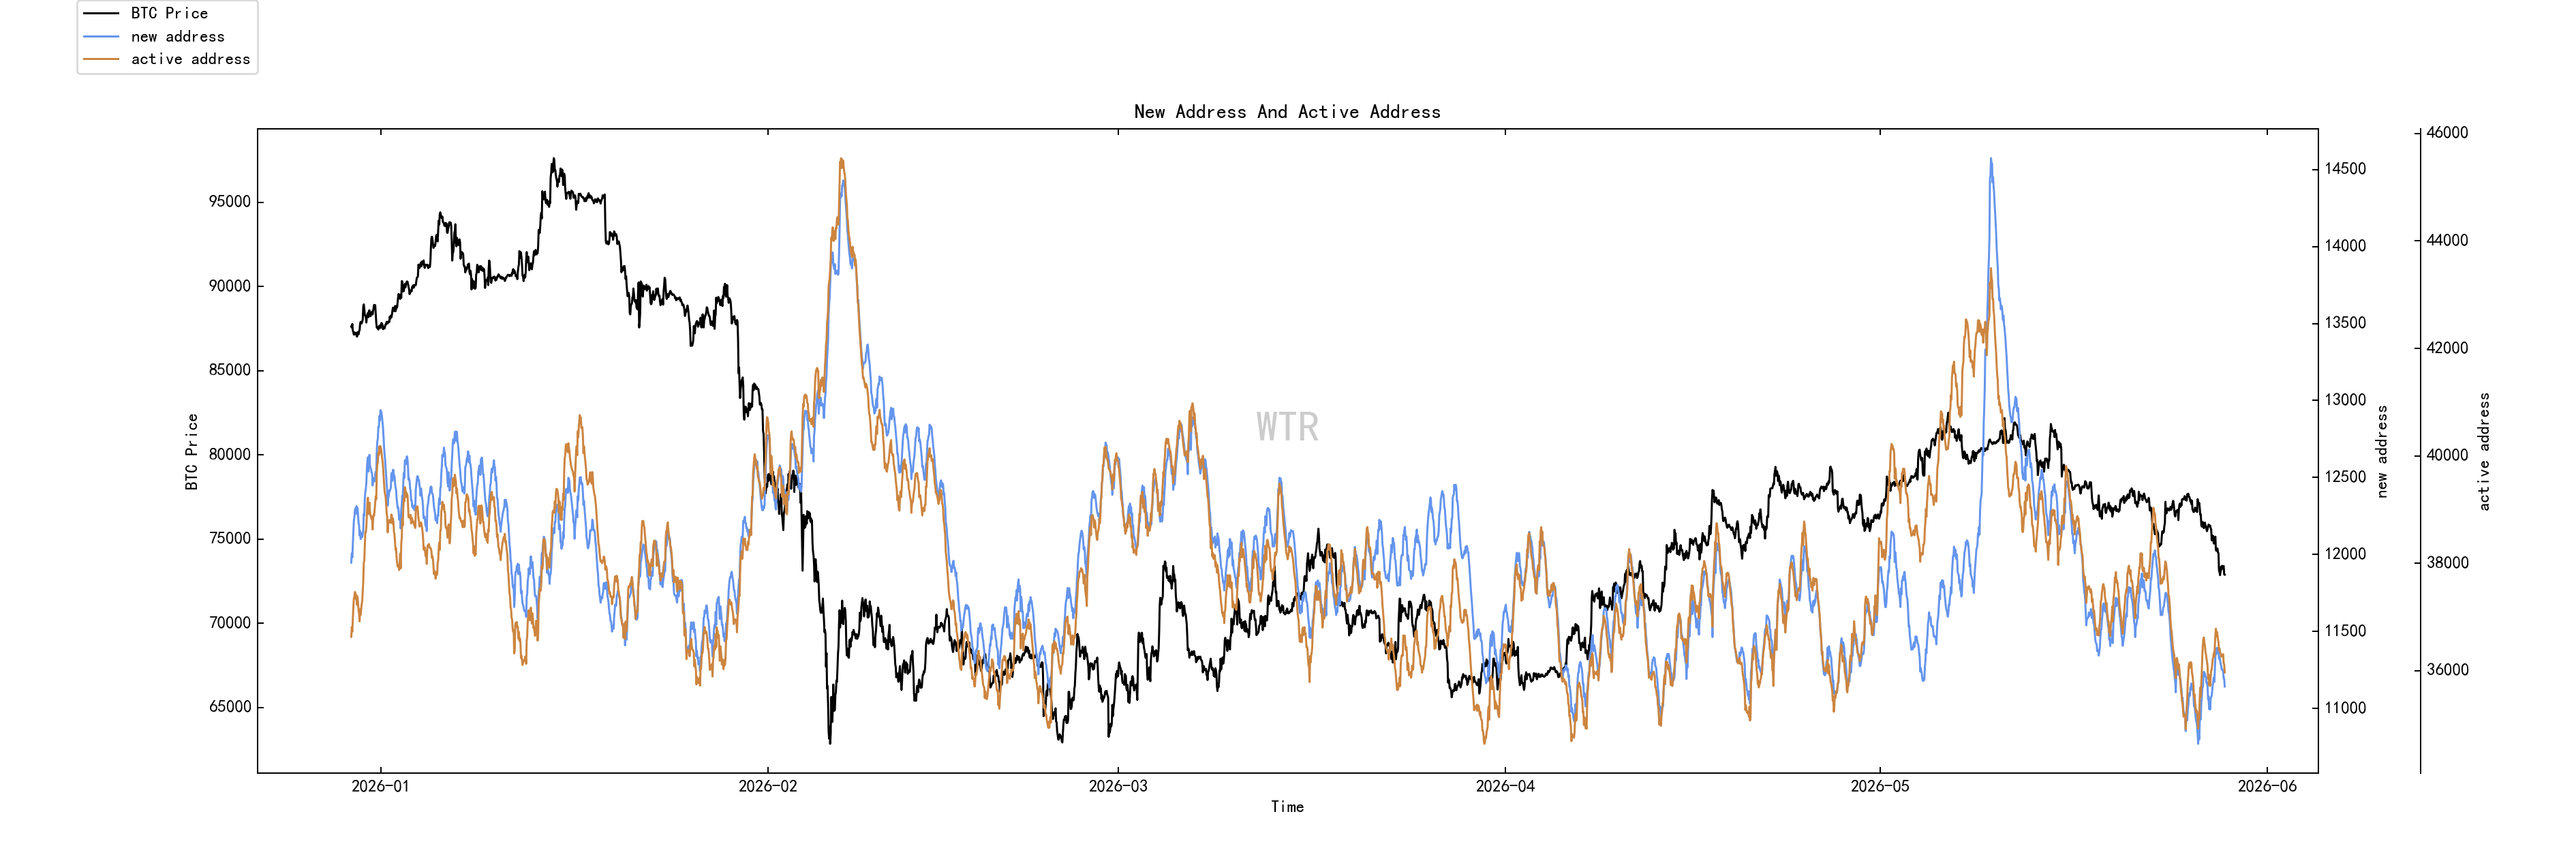 Alamat aktif baru berada di dekat level rendah.
Status posisi neto di bursa spot dan struktur tekanan jual: posisi neto BTC dan ETH di bursa sama-sama berada dalam status akumulasi arus masuk.
(grafik di bawah Posisi neto bursa BTC)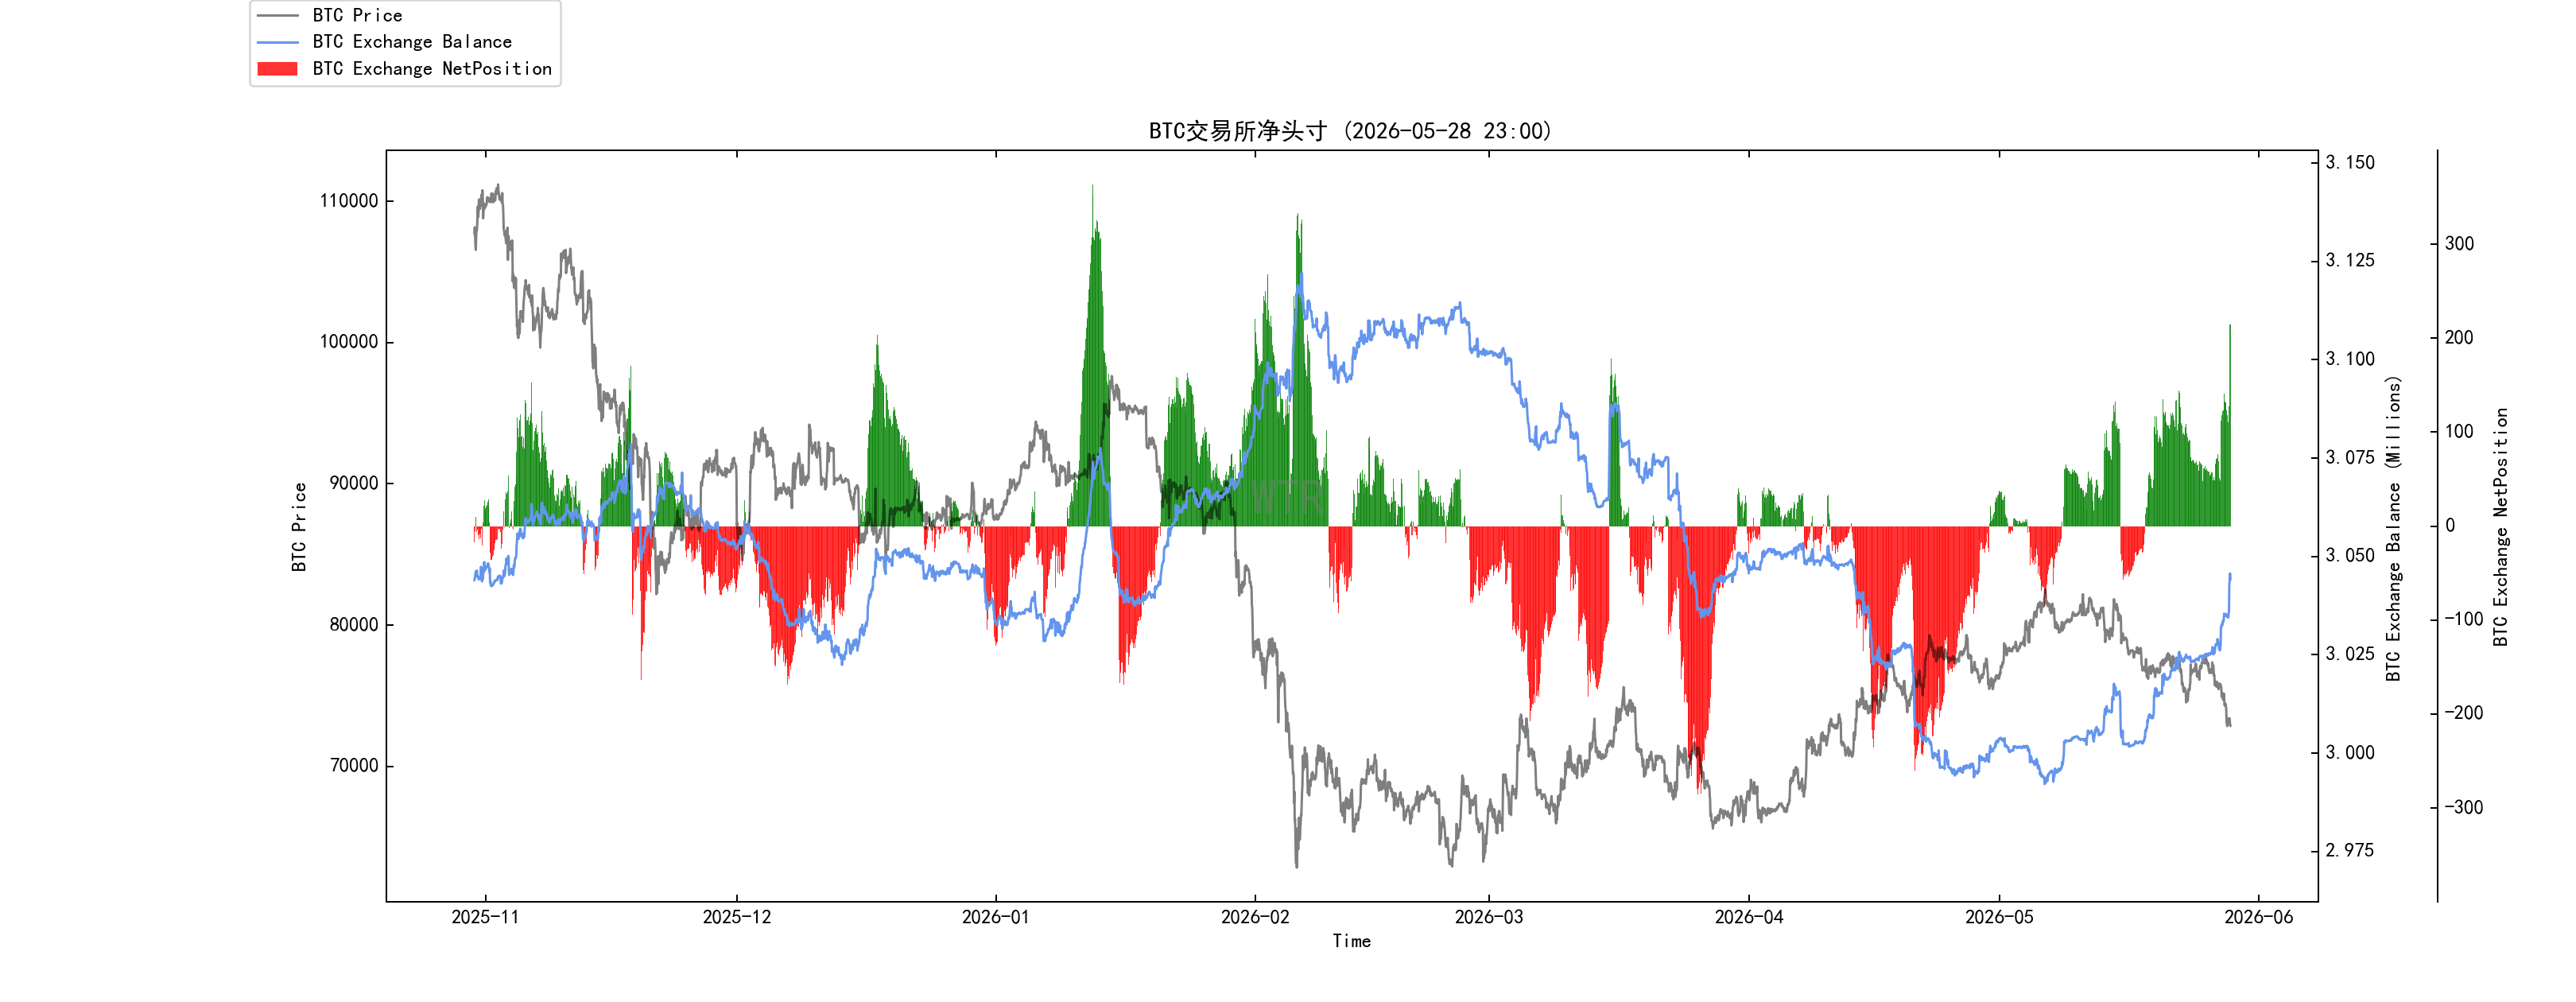 Posisi neto BTC di bursa minggu lalu secara keseluruhan berada dalam akumulasi arus masuk kecil.
(grafik di bawah Posisi neto bursa ETH)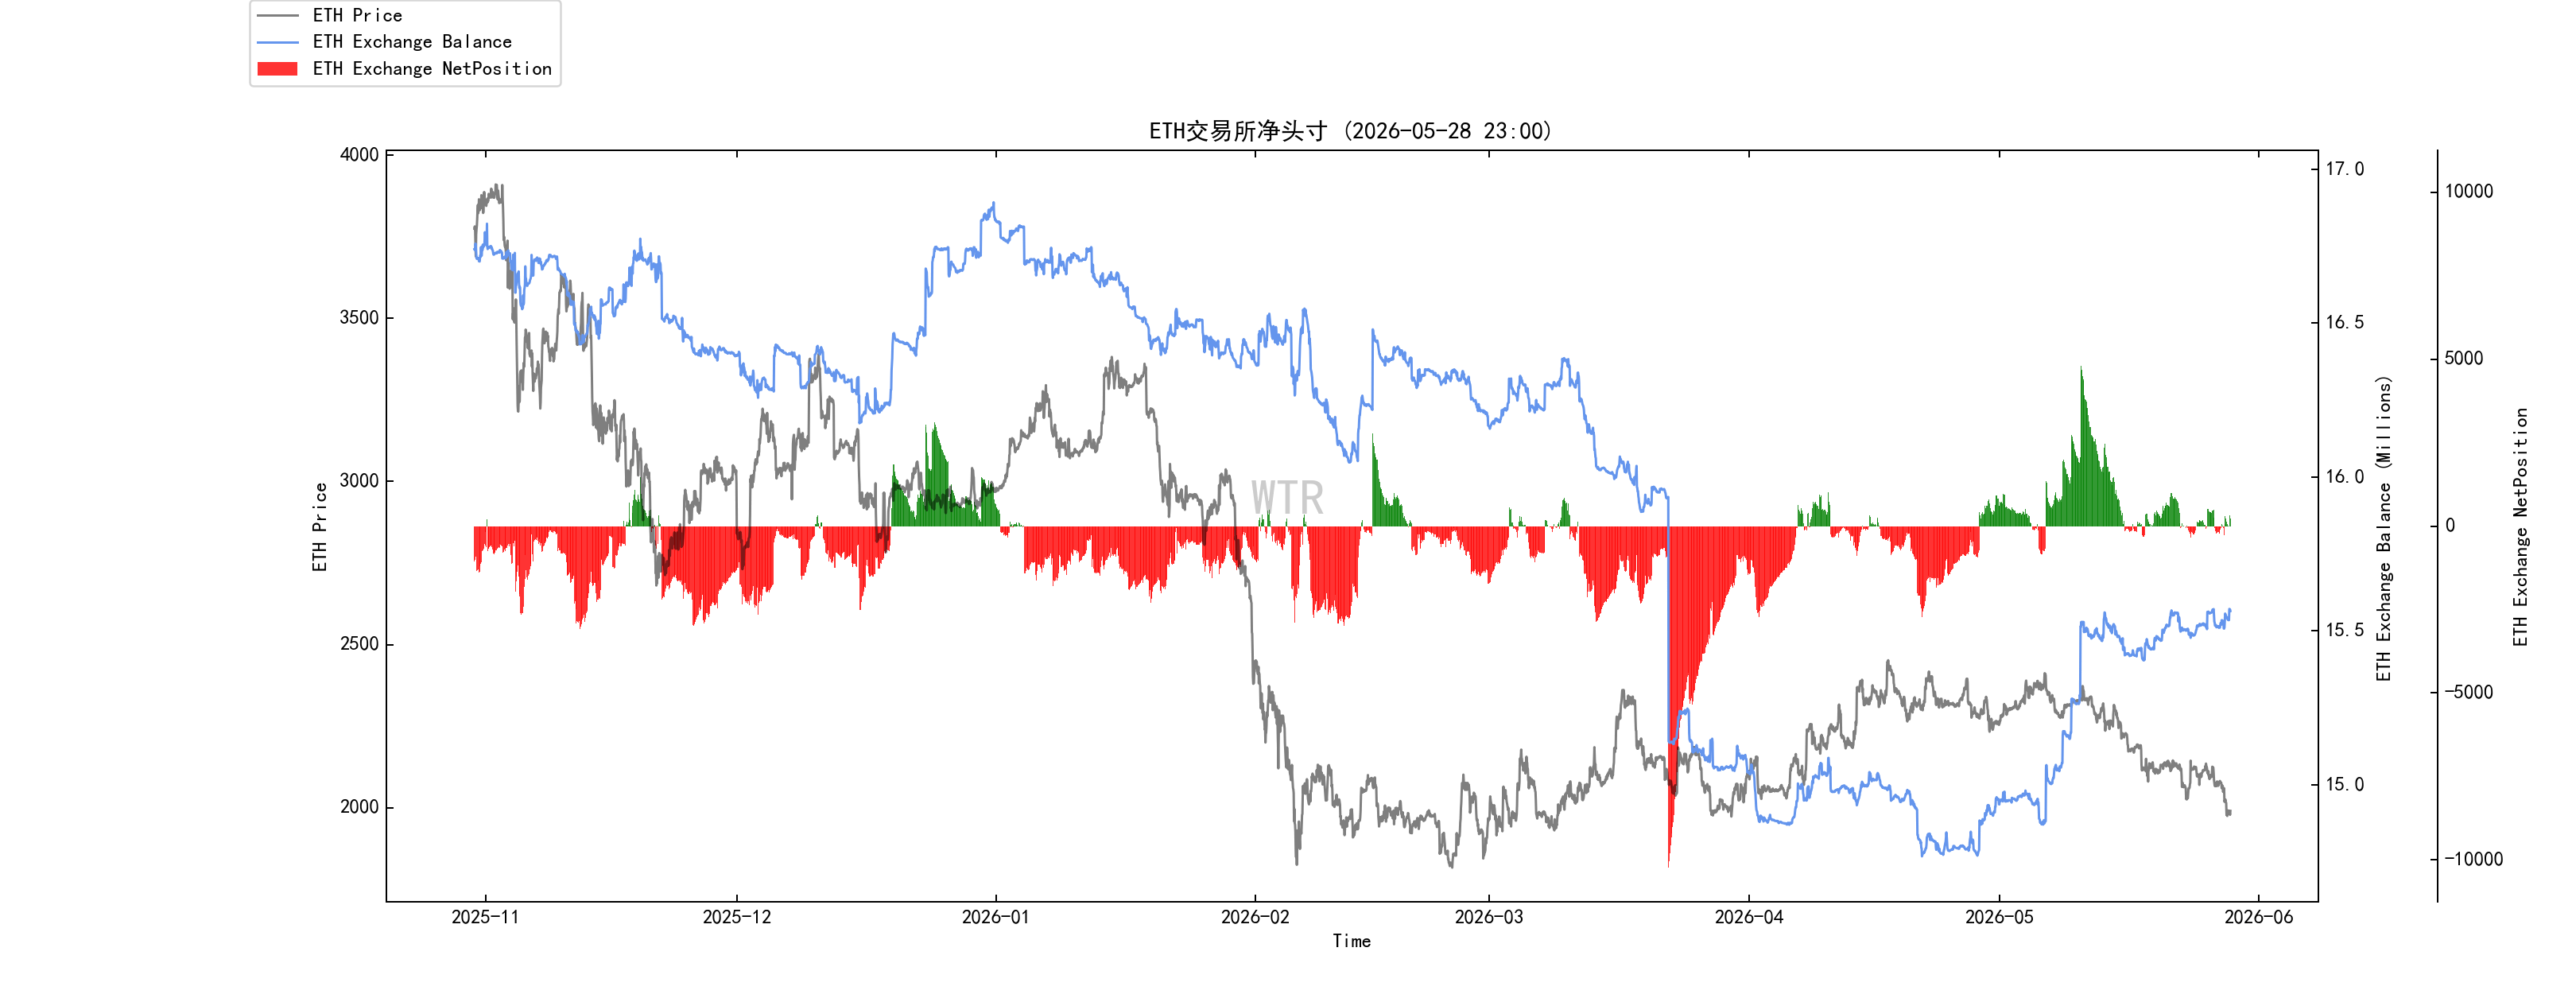 Posisi neto ETH di bursa secara keseluruhan minggu lalu berada dalam akumulasi arus masuk kecil.
(grafik di bawah Tekanan jual berbobot tinggi)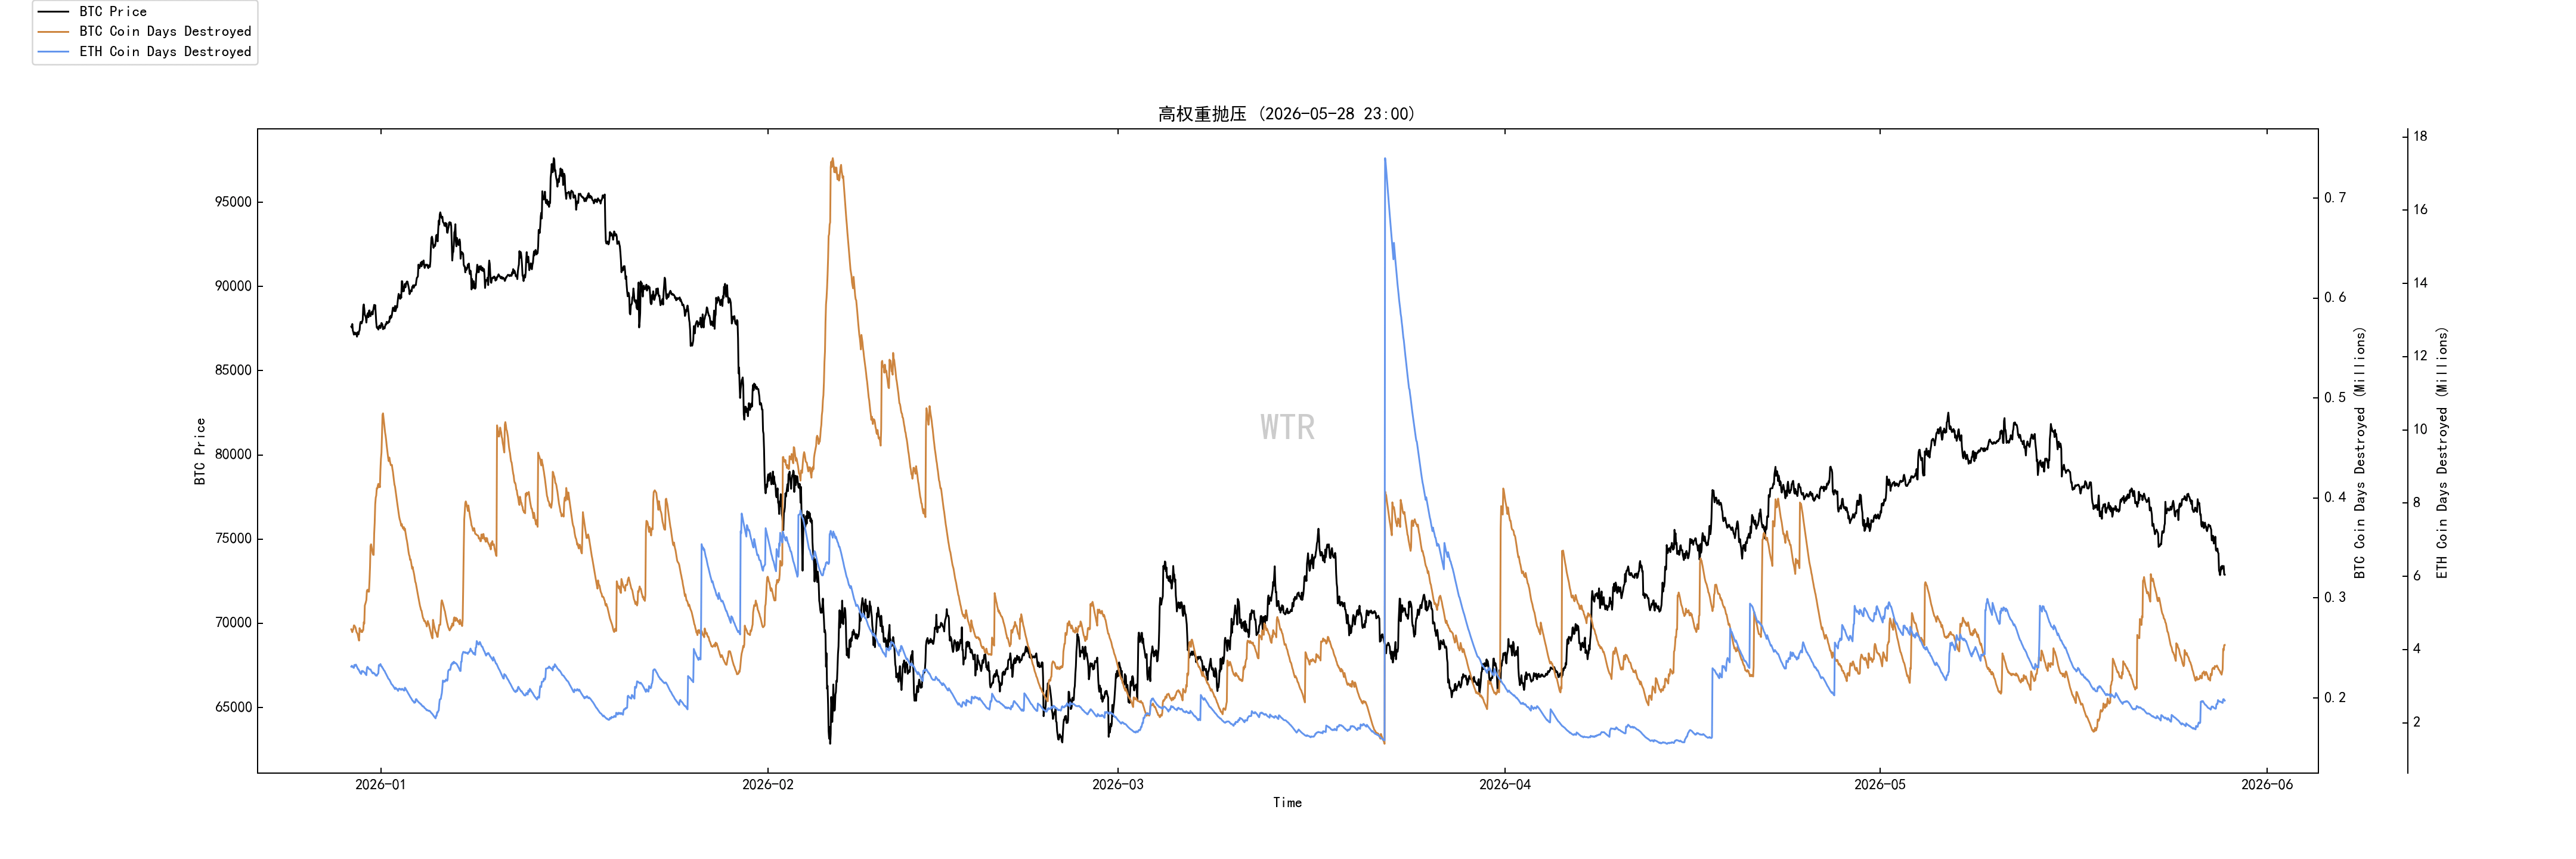 BTC memiliki sedikit tekanan jual berbobot tinggi.
Peringkat daya beli: daya beli global dan daya beli stablecoin bocor.
(grafik di bawah Status daya beli global)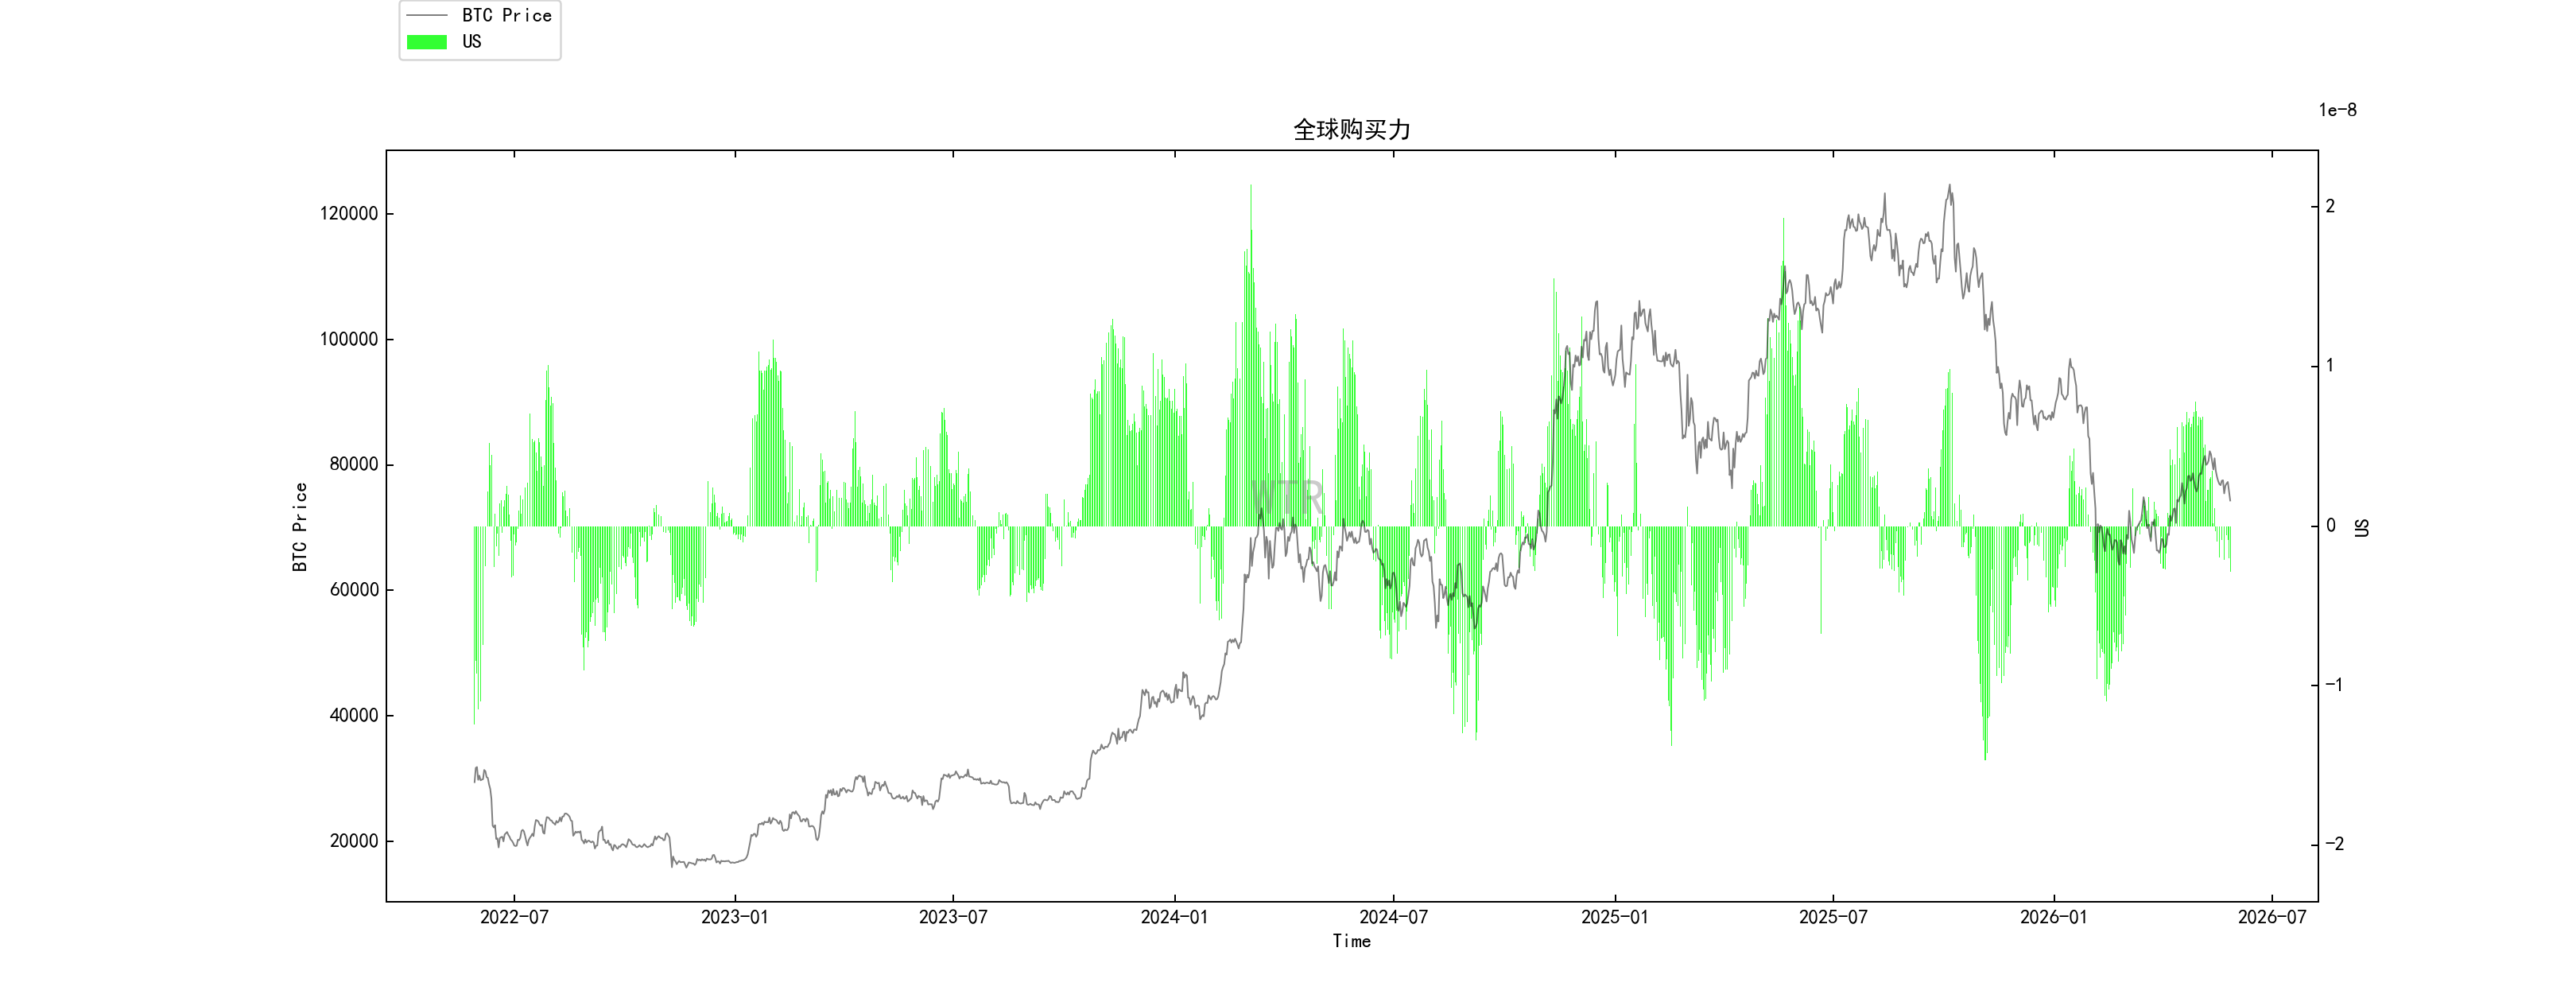 Daya beli global mengalir keluar hingga menjadi negatif.
(grafik di bawah Posisi neto bursa USDC)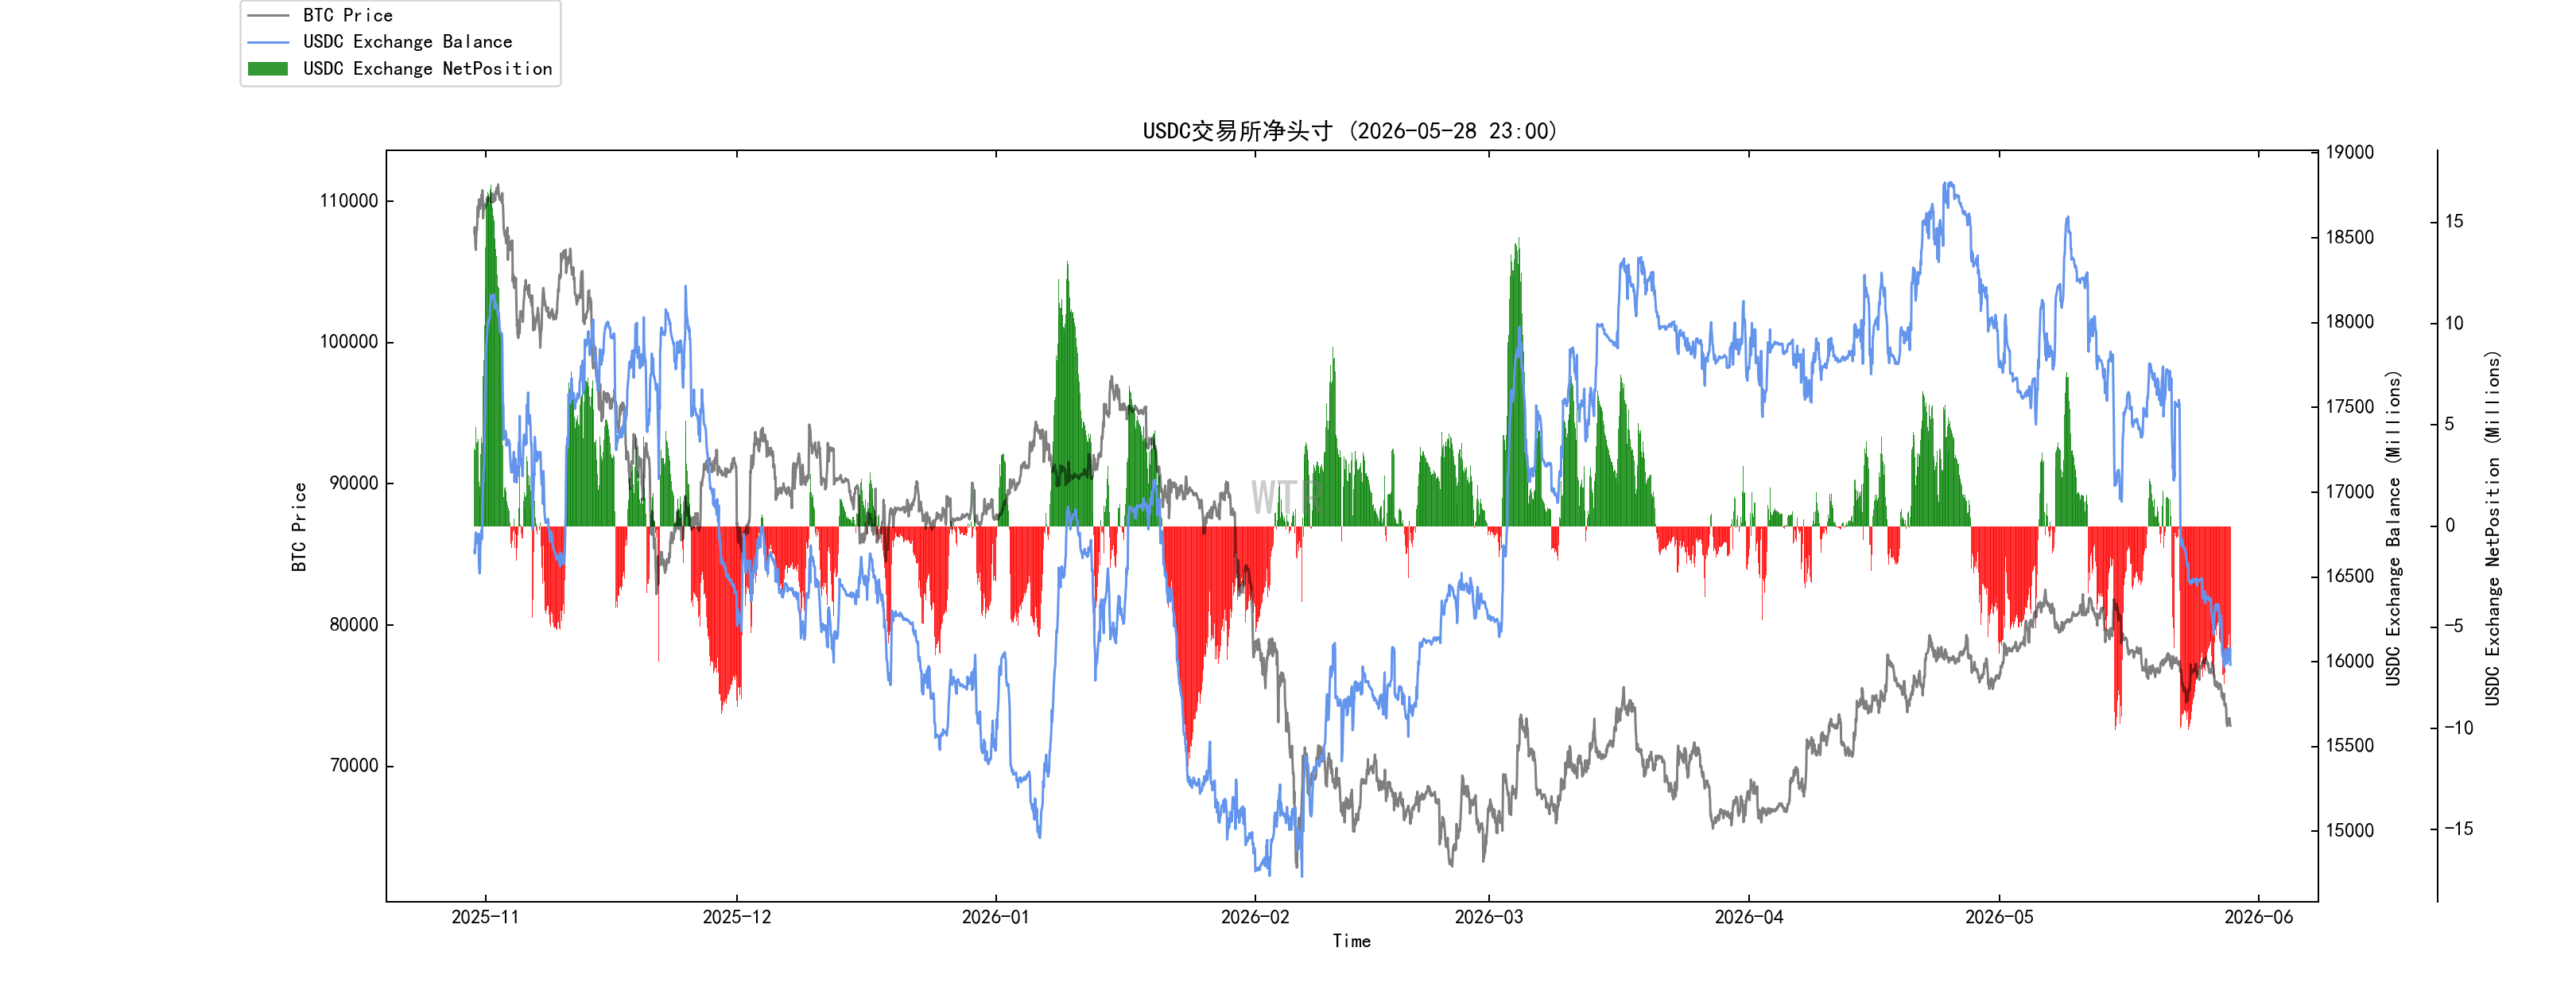
Daya beli stablecoin sedikit bocor.
Ringkasan minggu ini:
Ringkasan berita:
Perubahan inti pasar minggu ini adalah penurunan harga minyak yang membawa sedikit pelonggaran jangka pendek, tetapi kerangka suku bunga tinggi tidak berubah.
Setelah muncul harapan pembukaan kembali Selat Hormuz, harga minyak mentah turun dari level tinggi, dan kekhawatiran pasar terhadap inflasi tak terkendali serta kenaikan suku bunga lanjutan berkurang.
Namun ini hanya meredakan risiko, bukan menghapus risiko. Selama jalur energi belum pulih sepenuhnya, harga minyak masih akan memengaruhi ekspektasi inflasi dan tetap membatasi ruang kebijakan The Fed, ECB, dan BoJ.
Variabel terpenting di pasar modal saat ini tetap imbal hasil obligasi AS dan dolar.
Jika imbal hasil obligasi AS 10 tahun terus bertahan di sekitar 4,5% atau lebih tinggi, saham pertumbuhan, saham teknologi, properti, emas, dan aset kripto semuanya akan berada di bawah tekanan valuasi.
Jika dolar kembali menguat, itu juga akan menekan aset non-AS, komoditas, dan selera risiko di pasar kripto.
Saat ini pasar saham AS bukan bull market menyeluruh, melainkan AI dan laba korporasi yang menopang indeks, sementara suku bunga tinggi menekan batas atas valuasi. Rantai pasok AI masih menjadi garis utama terkuat, tetapi konsentrasi pasar tinggi, yang berarti dana belum menyebar secara menyeluruh. Begitu imbal hasil obligasi AS terus naik, saham teknologi bervaluasi tinggi juga akan menghadapi tekanan koreksi sementara.
Di pasar kripto, saat ini tidak ada pergerakan mandiri, dan mayoritas masih mengikuti perubahan suku bunga makro, dolar, serta arus dana ETF. ETF BTC dan ETH yang terus neto keluar menunjukkan bahwa pembeli jangka pendek masih kurang;
BTC masih merupakan aset likuiditas makro, ETH kekurangan arus balik dana yang jelas, SOL memang lebih elastis tetapi skalanya terbatas, dan pada dasarnya tetap bergantung pada selera risiko keseluruhan. Saat ini tidak perlu terlalu banyak melihat ekosistem internal kripto; yang benar-benar menentukan arah harga adalah obligasi AS, dolar, dana ETF, dan selera risiko global.
Stablecoin, RWA, dan aset ter-tokenisasi masih layak diperhatikan, tetapi signifikansinya bukan pada spekulasi jangka pendek, melainkan pada kemungkinan perubahan sistem pembayaran, penyelesaian, dan peredaran sekuritas dalam keuangan tradisional. Dengan kata lain, arah-arah ini lebih mirip variabel infrastruktur pasar modal, bukan katalis harga jangka pendek.
Wawasan jangka panjang on-chain:
Struktur on-chain BTC saat ini lebih baik daripada performa harganya.
Posisi jangka panjang bertambah, spekulan jangka pendek menurun, dan suplai mengambang pasar sedang menyusut; ini adalah dasar dari struktur dasar menengah.
Namun dana ETF masih keluar, paus bursa masih cenderung masuk, paus jangka panjang yang tidak likuid tidak bertahan secara tegas, dan garis biaya jangka pendek masih menekan harga.
Jadi sekarang tidak bisa langsung bullish, tapi juga tidak perlu pesimis ekstrem. Pasar berada dalam fase transisi yang sangat khas: on-chain mulai memiliki kondisi dasar, sementara sisi dana belum memberikan konfirmasi pembalikan.
Dalam jangka pendek lihat apakah US$77.800 bisa bertahan.
Dalam jangka menengah lihat apakah ETF kembali masuk.
Dalam arah yang lebih besar, lihat apakah imbal hasil obligasi AS dan dolar melemah.
Nada pasar: Ini adalah pasar yang posisinya perlahan menjadi lebih ringan, sementara dana tetap relatif dingin. Kontur dasar sudah muncul, tetapi dana untuk memulai tren belum hadir. Selama ETF belum berhenti keluar, paus belum berhenti masuk ke bursa, dan BTC belum stabil di garis biaya jangka pendek, semua reli hanya bisa diperlakukan sebagai pemulihan lemah terlebih dahulu.
Pengamatan on-chain jangka menengah:
Skor USDC menyusut, dana sesi AS menyusut, kekuatan beli melemah.
Dana incremental mundur secara kolektif, dan stablecoin serta pasokan berkurang secara bersamaan.
Setoran BTC meningkat, pasar saat ini cenderung berada dalam kondisi tertekan.
Pergerakan posisi rugi melebar, saat ini perlu berhati-hati dalam membuat penilaian.
Posisi rugi menunjukkan status pelepasan struktural.
Nada pasar: tertekan, pembersihan posisi Dana saat ini sedang mundur, posisi rugi dilepaskan, dan pasar berada dalam tahap tertekan serta pembersihan.
Pengamatan jangka pendek on-chain:
Peringkat derivatif: faktor risiko berada di area hijau, risiko derivatif rendah.
Jumlah alamat aktif baru masih berada di level rendah.
Peringkat kondisi sentimen: ragu-ragu.
Posisi neto di bursa untuk BTC dan ETH sama-sama berada dalam akumulasi arus masuk.
Daya beli global dan daya beli stablecoin mengalami kebocoran.
Nada pasar: Minggu lalu pasar menguji garis biaya pemegang jangka pendek (78K) lalu berbalik turun, tetapi sebenarnya penurunannya tidak besar. Minggu ini pasar diperkirakan masih akan berfluktuasi di kisaran harga saat ini, dan probabilitas berbalik turun tajam relatif kecil.
Peringatan risiko: Semua di atas merupakan diskusi dan eksplorasi pasar, bukan opini yang bersifat ajakan investasi; harap berhati-hati dan waspada terhadap risiko black swan pasar. Laporan ini disediakan oleh lembaga riset “WTR”.
Selamat mengikuti kami: