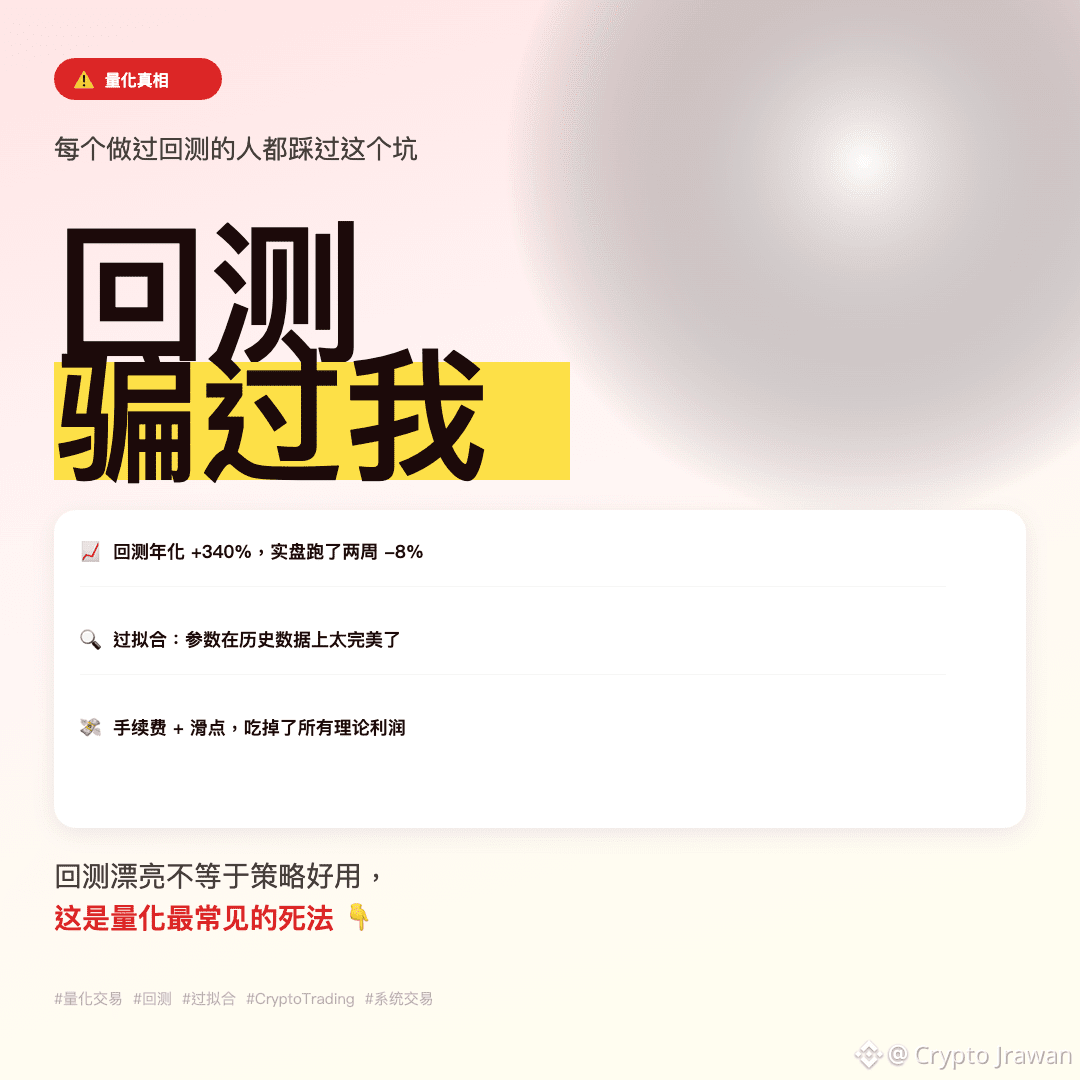
Backtest tahunan 340%, real trading dua minggu -8%, ini adalah pelajaran termahal yang saya dapat setelah terjun ke dunia kuantitatif.
Banyak orang berpikir hasil backtest yang bagus berarti strategi itu dapat diandalkan, tapi kenyataannya sering kali tidak begitu.
Tiga alasan paling umum mengapa backtest bisa menyesatkan:
Pertama, overfitting. Parameter yang terlalu dioptimalkan pada data historis, begitu kondisi pasar berubah, strategi ini bisa gagal total. Sejarah tidak akan pernah terulang dengan tepat, jadi parameter yang dibentuk berdasarkan sejarah memiliki kemungkinan besar tidak akan berfungsi di masa depan.
Kedua, biaya transaksi dan slippage. Biaya kecil yang diabaikan dalam backtest dapat ter放大 dalam trading frekuensi tinggi. Jika frekuensi strategi tinggi, bagian ini sering kali langsung menghabiskan semua profit teoritis.
Ketiga, bias lookahead. Tanpa sengaja memasukkan data masa depan dalam kode. Misalnya, menggunakan harga penutupan candlestick saat ini untuk melakukan order, tapi dalam trading nyata, kita tidak mungkin tahu harga penutupan pada titik waktu itu. Ini adalah kesalahan yang paling tersembunyi dan paling fatal.
Strategi yang benar-benar stabil perlu divalidasi di data out-of-sample, harus memasukkan biaya transaksi nyata dalam pengujian stres, dan juga perlu pemeriksaan manual baris demi baris untuk memastikan tidak ada yang mengintip masa depan.
Backtest hanya merupakan titik awal, bukan akhir.
Apakah kamu pernah tertipu oleh backtest yang terlihat menarik? Tinggalkan komentar dan mari kita diskusikan.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC
Banyak orang berpikir hasil backtest yang bagus berarti strategi itu dapat diandalkan, tapi kenyataannya sering kali tidak begitu.
Tiga alasan paling umum mengapa backtest bisa menyesatkan:
Pertama, overfitting. Parameter yang terlalu dioptimalkan pada data historis, begitu kondisi pasar berubah, strategi ini bisa gagal total. Sejarah tidak akan pernah terulang dengan tepat, jadi parameter yang dibentuk berdasarkan sejarah memiliki kemungkinan besar tidak akan berfungsi di masa depan.
Kedua, biaya transaksi dan slippage. Biaya kecil yang diabaikan dalam backtest dapat ter放大 dalam trading frekuensi tinggi. Jika frekuensi strategi tinggi, bagian ini sering kali langsung menghabiskan semua profit teoritis.
Ketiga, bias lookahead. Tanpa sengaja memasukkan data masa depan dalam kode. Misalnya, menggunakan harga penutupan candlestick saat ini untuk melakukan order, tapi dalam trading nyata, kita tidak mungkin tahu harga penutupan pada titik waktu itu. Ini adalah kesalahan yang paling tersembunyi dan paling fatal.
Strategi yang benar-benar stabil perlu divalidasi di data out-of-sample, harus memasukkan biaya transaksi nyata dalam pengujian stres, dan juga perlu pemeriksaan manual baris demi baris untuk memastikan tidak ada yang mengintip masa depan.
Backtest hanya merupakan titik awal, bukan akhir.
Apakah kamu pernah tertipu oleh backtest yang terlihat menarik? Tinggalkan komentar dan mari kita diskusikan.
#量化交易 #回测 #过拟合 #系统交易 #CryptoTrading $BTC