

Ada satu pertanyaan yang hampir semua trader tanyakan saat malam-malam ngecek market: turun, apakah harus cut loss, atau malah tambah beli?
Pertanyaan ini nggak punya jawaban baku. Tapi masalah sebenarnya bukan di jawabannya — melainkan cara kita bertanya. Kita terbiasa menyederhanakan pasar menjadi dua pilihan: kelanjutan bull market, atau awal bear market. Tapi dunia nyata nggak pernah sesederhana itu. Ia hanya berjalan, langkah demi langkah, meninggalkan jejak yang nggak bisa ditebak sebelumnya.
Belakangan ini, pasar global mulai berbicara dengan langkahnya. Emas terjebak di level tinggi setelah mencoba menembus 3500 dolar, struktur pasar saham AS mulai berpisah secara signifikan — raksasa teknologi stagnan, saham kecil sudah tertinggal, sementara minyak masih ragu di sekitar 80 dolar. Bitcoin justru membentuk jalur independennya sendiri: tidak sepenuhnya mengikuti emas, dan juga tidak sepenuhnya mengikuti Nasdaq, ia seperti anak yang sedang mencari narasinya sendiri.
Saat ini,$BTC 7,7272(24h -0.43%),$ETH 2,124(24h -0.27%),BTC Dominance 58.1%—pasar dalam periode diferensiasi telah memusatkan kepercayaan pada aset yang paling kuat.
Mengapa kita selalu harus menjelaskan penurunan sebagai puncak atau kesempatan membeli?
Saat harga turun, pertanyaan yang paling disukai investor adalah: ini kelanjutan bull market, atau awal bear market?
Pertanyaan ini sendiri sangat menarik. Karena ia mengandaikan satu premis—pasar hanya punya dua keadaan: naik atau turun. Padahal pasar yang sesungguhnya lebih mirip pasang surut, ada naik ada turun, ada cepat ada lambat, dan kebanyakan orang baru mulai panik saat air surut.
Filsuf Heidegger punya istilah yang disebut keterjatuhan—manusia mudah terseret dalam keruwetan sehari-hari dan melupakan hal yang benar-benar penting. Di pasar, keterjatuhan ini tampak seperti: saat harga turun, langsung bertanya perlu lari atau tidak; saat harga naik, langsung bertanya masih bisa ikut kejar atau tidak. Seseorang yang terus-menerus dibawa emosi oleh harga sebenarnya sudah sementara melupakan mengapa dulu ia membeli.
Puncak bull market dan membeli saat turun untuk menarik pembeli adalah dua istilah yang sama-sama membungkus ketakutan dan keserakahan dengan jubah rasional. Yang pertama membuat orang yang tidak memegang posisi merasa, lihat, betapa bijaksananya saya; yang kedua membuat orang yang memegang posisi merasa, tidak apa-apa, ini kesempatan. Namun keduanya pada dasarnya adalah narasi, reaksi naluriah otak yang memaksa diri mencari makna saat berada dalam ketidakpastian.
Apakah logika-logika yang menopang kenaikan emas kali ini—ekspektasi penurunan suku bunga, pembelian aset aman, pembelian emas oleh bank sentral—sudah mulai goyah? Ini pertanyaan yang lebih sulit dijawab, tetapi justru itulah pertanyaan yang benar-benar layak diseriusi.
Perbandingan sepuluh tahun: emas dan Bitcoin, masing-masing telah menempuh apa saja?
Jika harus memilih dua aset untuk mewakili perpindahan kekayaan dalam sepuluh tahun terakhir, yang satu adalah emas, dan yang lainnya pasti Bitcoin.
Emas adalah ingatan manusia selama lima ribu tahun. Ia tidak berkarat, tidak membusuk, dan tidak bisa diciptakan secara tiba-tiba oleh pemerintah mana pun. Dalam sepuluh tahun terakhir, emas naik dari sekitar,200 ke sekitar,300, dengan pertumbuhan tahunan rata-rata sekitar 8%. Angka ini terdengar tidak mencolok, tetapi mengingat emas tidak memiliki arus kas, tidak dapat bertumbuh secara majemuk, dan selama periode itu mengalami dua guncangan besar—kejatuhan saat COVID-19 pada 2020 dan kenaikan suku bunga agresif The Fed pada 2022—hasil ini sebenarnya cukup tangguh.
Sedangkan Bitcoin, hanya dalam lima belas tahun, berubah dari sebuah whitepaper teknologi yang hampir tidak dikenal menjadi aset dengan kapitalisasi pasar sekitar.5 triliun. Ia telah mengalami empat kali halving—hadiah penambangan berkurang setengah setiap empat tahun, dan efek penyusutan sisi pasokan secara historis selalu memicu siklus kenaikan yang signifikan.
Saat ini, keduanya menunjukkan hubungan yang halus: korelasi pada 2024 turun ke level rendah di bawah 0.3, menandakan bahwa pergerakannya sudah mulai terpisah. Namun ketika krisis likuiditas datang, korelasinya dapat melonjak seketika di atas 0.8, seperti dua kapal yang berlabuh ke pantai di tengah badai, serentak mengarah ke dermaga jangkar yang sama.
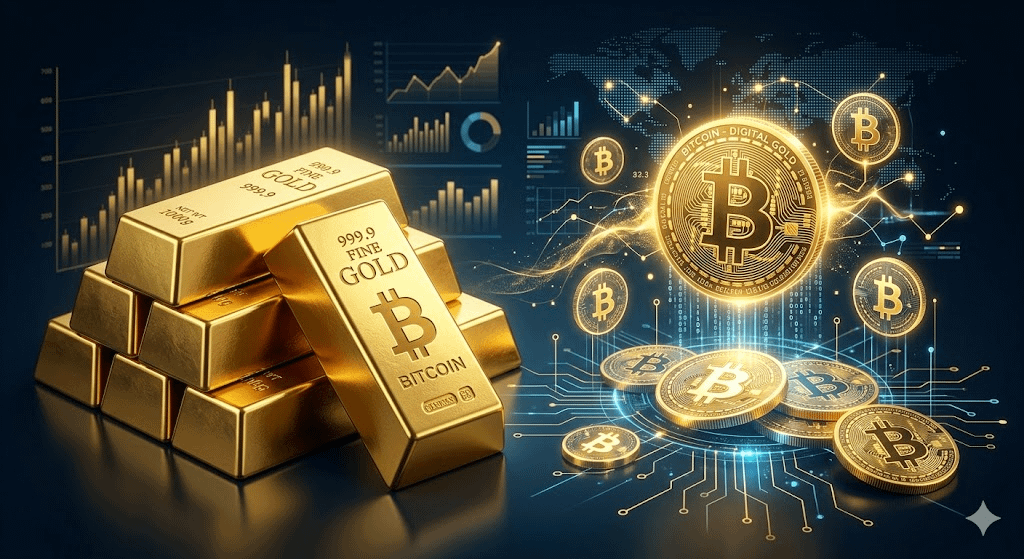
Ini mengungkap sebuah kebenaran penting: Bitcoin dan emas pada dasarnya melayani kebutuhan yang serupa—melindungi dari ketidakpastian kredit mata uang fiat dan melindungi dari risiko likuiditas—namun keduanya melayani kelompok orang dan ingatan zaman yang berbeda. Emas adalah mas kawin nenek, Bitcoin adalah pensiun para insinyur. Keduanya bukan hubungan kompetitif, melainkan dua ujung pada sebuah spektrum.
Mengapa saya tidak mau dengan sederhana mengatakan bahwa ini adalah kesempatan membeli saat turun untuk menarik pembeli?
Ada satu pandangan yang sangat umum: ini adalah koreksi normal dalam bull market, setiap koreksi adalah kesempatan membeli saat turun untuk menarik pembeli.
Pernyataan itu terdengar menenangkan, tetapi saya tetap waspada terhadapnya. Bukan karena pasti salah, melainkan karena terlalu menenangkan. Kesimpulan yang terlalu menenangkan sering kali kurang memiliki telaah kritis yang memadai.
Mari kita lihat secara jujur tiga lapis tekanan yang sedang dihadapi saat ini:
Lapisan pertama adalah pengetatan likuiditas. Ekspektasi pemangkasan suku bunga The Fed pada awal 2025 mengalami penyempitan yang jelas. Pasar awalnya memperkirakan pemangkasan 3-4 kali sepanjang tahun, kini menyempit menjadi 1-2 kali. Ini berarti asumsi longgar yang selama dua tahun mendukung kenaikan semua aset berisiko sedang dinilai ulang.
Lapisan kedua adalah penyesuaian valuasi. Bitcoin telah berlipat ganda dalam waktu kurang dari satu tahun; kecepatannya bahkan sangat cepat jika dibandingkan dengan sejarah pasar kripto. Kenaikan harga membutuhkan dukungan fundamental—memerlukan arus masuk bersih dana ETF yang berkelanjutan, serta dukungan aktivitas on-chain. Jika itu tidak mengikuti, harga perlu menunggu. Cara menunggu itu biasanya berupa koreksi sebesar 20-30%.
Lapisan ketiga adalah rekonstruksi narasi. Tiga narasi yang selama tiga tahun menopang kenaikan aset berisiko global—pembukaan kembali Tiongkok, pergeseran The Fed ke pelonggaran, revolusi teknologi AI—semuanya sudah berlangsung sepenuhnya, bahkan di beberapa aspek menunjukkan tanda-tanda ekspektasi yang terlalu tinggi.
Dalam lingkungan dengan tiga tekanan yang tumpang tindih sekaligus, menyebutnya sebagai kesempatan membeli saat turun untuk menarik pembeli adalah bentuk penghiburan yang terlalu menyederhanakan. Begitu pula, menyebut bull market sudah mencapai puncaknya juga merupakan proyeksi kepanikan yang berlebihan. Kebenarannya ada di antara keduanya—atau lebih tepatnya, kita sedang berada dalam masa transisi, sebuah sela ketika narasi lama belum sepenuhnya mundur dan narasi baru belum tampil dengan jelas.
Apa yang bisa kita katakan, dan apa yang tidak bisa kita katakan?
Yang bisa dipastikan adalah: faktor-faktor fundamental pendukung emas hingga kini belum mengalami pembalikan yang bersifat mendasar. Tren pembelian emas oleh bank sentral global, narasi de-dolarisasi yang berlangsung jangka panjang, normalisasi risiko geopolitik—logika-logika ini tidak akan hilang dalam hitungan bulan. Koreksi 7% jika dilihat secara historis masih termasuk dalam rentang volatilitas normal, dan belum cukup untuk menyimpulkan bahwa pasar bullish telah berakhir. Proses institusionalisasi Bitcoin masih terus berlangsung, arus masuk dana ke ETF spot masih berlanjut pada 2025, ini adalah fakta yang didukung data.
Kesimpulan berbasis probabilitas adalah: dalam 12 bulan ke depan, emas lebih mungkin berada dalam fase berfluktuasi lebar daripada tren satu arah. Probabilitas harga mundur untuk menarik pembeli sedikit lebih tinggi daripada puncak bull market yang benar-benar tercapai, tetapi penarikan ini mungkin bukan pembalikan berbentuk V, melainkan konfirmasi dasar yang panjang. Rasio risiko-imbal hasil Bitcoin masih asimetris; dari sudut alokasi jangka panjang, harga saat ini menarik bagi investor yang memiliki rencana pegang lebih dari tiga tahun.
Yang harus saya jujur akui tidak saya ketahui adalah: apakah Federal Reserve akan mulai memangkas suku bunga lagi pada 2025? Jawaban atas pertanyaan ini akan sangat memengaruhi pergerakan emas dan Bitcoin sepanjang tahun, tetapi itu bergantung pada apakah inflasi AS bisa terus menurun serta apakah pasar tenaga kerja akan mengalami pelemahan yang signifikan—dua variabel ini, saya sama sekali tidak punya keyakinan untuk memprediksinya.
Hal yang paling penting
Menjelang akhir tulisan ini, saya ingin mengatakan beberapa hal yang tidak terlalu berkaitan dengan pergerakan pasar.
Dalam investasi, hal yang paling mudah diremehkan bukan kemampuan analisis, melainkan ketahanan psikologis.
Seseorang yang pada 2022 terpaksa menjual rugi Bitcoin di 6,000, mungkin menggunakan metode analisis yang sama dengan orang lain yang tetap memegangnya dengan teguh hingga 00,000. Perbedaannya sering kali bukan pada pemahaman, melainkan—apakah uang itu benar-benar bisa ditaruh selama tiga tahun tanpa dipakai, apakah pada malam saat harga anjlok ia melihat aplikasi pasar hingga tak bisa tidur.
Cara terbaik untuk membedakan ketakutan yang nyata dan penilaian rasional bahwa puncak sudah tercapai, bukanlah analisis makro yang lebih akurat, melainkan pertanyaan yang lebih sederhana: jika pasar besok terus turun 20%, apakah saya masih bisa tidur nyenyak?
Jika bisa, berarti posisinya sudah tepat. Jika tidak, berarti entah posisinya terlalu besar, atau jangka pegangnya terlalu pendek, atau emosi sudah dibawa-bawa oleh pergerakan pasar. Dalam kondisi apa pun, akar masalahnya bukan di pasar, melainkan pada diri kita sendiri.
Itulah sebabnya, di tengah volatilitas yang meningkat, alih-alih mati-matian menebak apakah puncak sudah tercapai atau justru ini kesempatan membeli saat turun, lebih baik serius bertanya pada diri sendiri beberapa hal yang lebih mendasar: berapa jangka waktu investasi uang ini? Berapa besar kerugian yang bisa saya tanggung tanpa tersingkir? Apa tujuan awal alokasi ini—untuk melindungi dari kredit mata uang fiat, atau untuk mengejar keuntungan jangka pendek?
Tak ada yang bisa menjawab pertanyaan-pertanyaan ini untuk Anda. Namun selama Anda benar-benar menanyakannya pada diri sendiri, naik-turun pasar jangka pendek justru menjadi tidak terlalu penting.
Menjelang akhir tulisan
Emas dan Bitcoin, nilai akhirnya tidak terletak pada harga, melainkan pada sebuah gagasan bersama: di dunia di mana kredit mata uang fiat terus tergerus, selalu diperlukan beberapa aset yang tidak dikendalikan oleh satu pusat kekuasaan, untuk menjaga ingatan manusia terhadap nilai keras.
Dalam pengertian ini, kami para pelaku di pasar sebenarnya sedang menggunakan dana kami sendiri untuk memilih suatu keyakinan.
Pertanyaannya adalah, Anda ingin memberikan suara Anda untuk masa depan seperti apa?