


Poin Utama
Volume sirkulasi nyata memberikan perspektif yang lebih jelas untuk memahami likuiditas token, membantu membedakan antara pasokan sirkulasi yang diungkapkan secara permukaan dan pasokan yang sebenarnya dapat diperdagangkan di pasar.
Ketika volume sirkulasi nyata rendah, jika pasar tidak dapat memahami dinamika pasokan yang mendasari dengan baik, penemuan harga, volatilitas, serta metrik valuasi seperti kapitalisasi pasar dan FDV bisa jadi terdistorsi.
Oleh karena itu, menggabungkan analisis volume sirkulasi nyata dengan pemeriksaan model ekonomi token, data on-chain, dan rencana unlock dapat membantu pengguna untuk lebih komprehensif dan mendalam dalam mengevaluasi perilaku token saat diluncurkan dan di pasar.
Binance Research Institute sebelumnya merilis laporan (Low Circulation, High FDV: Bagaimana Pasar Crypto Sampai di Titik Ini?) sejak itu, komunitas terus mengamati beberapa proyek peluncuran dengan volume sirkulasi nyata yang relatif rendah. Ini tidak selalu merupakan faktor negatif dalam semua kasus, tetapi volume sirkulasi nyata yang rendah dapat menyebabkan penemuan harga yang tidak alami, volatilitas yang lebih tinggi, serta kinerja kapitalisasi pasar atau valuasi dilusi penuh yang berpotensi menyesatkan.
Artikel ini akan menjelaskan apa itu volume sirkulasi nyata, mengapa itu penting, dan bagaimana pengguna serta tim proyek dapat mendekati peluncuran token dengan transparansi yang lebih tinggi dan pemahaman yang lebih lengkap.
Apa itu volume sirkulasi nyata?
Volume sirkulasi nyata mengacu pada bagian dari pasokan token yang benar-benar dapat diperdagangkan secara aktif di pasar terbuka.
Dalam pasar keuangan tradisional, ini mirip dengan konsep saham yang beredar bebas atau saham publik, yaitu saham yang tersedia untuk diperdagangkan oleh publik setelah mengeluarkan saham terbatas, saham pemegang dalam, dan saham strategis. Di pasar crypto, perbedaan serupa juga mungkin ada antara token yang termasuk dalam volume sirkulasi dan token yang sebenarnya dapat diperdagangkan.
Meskipun volume sirkulasi yang diungkapkan mencerminkan pasokan yang secara nominal ada dalam sirkulasi, volume sirkulasi nyata mencerminkan pasokan yang benar-benar dapat diperdagangkan. Semakin besar perbedaan antara keduanya, semakin tinggi kemungkinan bahwa likuiditas nyata token tersebut terlampaui.
Volume sirkulasi nyata lebih cocok dipahami sebagai suatu estimasi, bukan rumus yang tepat. Pengguna saat menilai berapa banyak pasokan yang benar-benar tersedia untuk perdagangan aktif dapat mempertimbangkan faktor-faktor seperti pasokan yang terkunci, pengaturan vesting, token yang dimiliki oleh tim atau treasury, partisipasi staking, dan konsentrasi pemegang.
Dalam praktiknya, saldo pasar yang dapat diamati juga dapat berfungsi sebagai referensi kasar:
Estimasi volume sirkulasi nyata ≈ Saldo pool likuiditas DEX + Saldo CEX
Ini bukanlah cara pengukuran yang sempurna, karena saldo bursa, pool likuiditas, dompet treasury, kontrak staking, dan perilaku pemegang jangka panjang dapat berubah seiring waktu. Namun, ini tetap dapat membantu pengguna lebih baik membedakan antara volume sirkulasi yang diungkapkan secara tampak, dan bagian dari pasokan yang benar-benar dapat diperdagangkan secara aktif.
Volume sirkulasi nyata yang rendah dapat muncul dalam situasi berikut:
Sebagian besar pasokan dimiliki oleh orang dalam, yayasan, dompet treasury, atau pemegang jangka panjang
Sebagian besar pasokan yang mengalir digunakan untuk pengaturan penyediaan likuiditas
Staking, periode vesting, penguncian ekosistem, atau rencana airdrop mengurangi token yang dapat diperdagangkan secara bebas
Likuiditas terkonsentrasi di beberapa bursa atau pool likuiditas
Sejumlah kecil whale mengendalikan sebagian besar volume sirkulasi yang tersedia, dan jarang melakukan perdagangan
Volume sirkulasi nyata yang rendah sendiri tidak selalu bersifat negatif. Itu dapat mencerminkan pengaturan distribusi token awal, insentif jangka panjang yang selaras, partisipasi staking, atau strategi treasury. Namun, ketika disertai dengan pengungkapan yang terbatas, konsentrasi kepemilikan, FDV yang tinggi, atau banyak unlock yang akan datang, ini dapat menjadi faktor risiko penting yang perlu dipertimbangkan oleh pengguna.
Dampak dari lingkungan volume sirkulasi nyata yang rendah
Untuk memahami ini dengan lebih baik, kita dapat membayangkan skenario sederhana: perdagangan token awal terjadi dalam lingkungan dengan volume sirkulasi yang tipis. Dalam hal ini, bahkan jika ukuran pembelian tidak besar, harga dapat meningkat secara signifikan, sehingga memperbesar kapitalisasi pasar yang tersembunyi atau valuasi dilusi penuh (FDV). Namun, jika tidak ada permintaan yang lebih luas yang muncul kemudian, atau jika unlock token yang berikutnya secara signifikan meningkatkan pasokan sirkulasi, dengan meningkatnya likuiditas, harga dapat mengalami penurunan. Di bawah ini kita akan lebih lanjut membongkar dampak dari lingkungan likuiditas yang rendah.
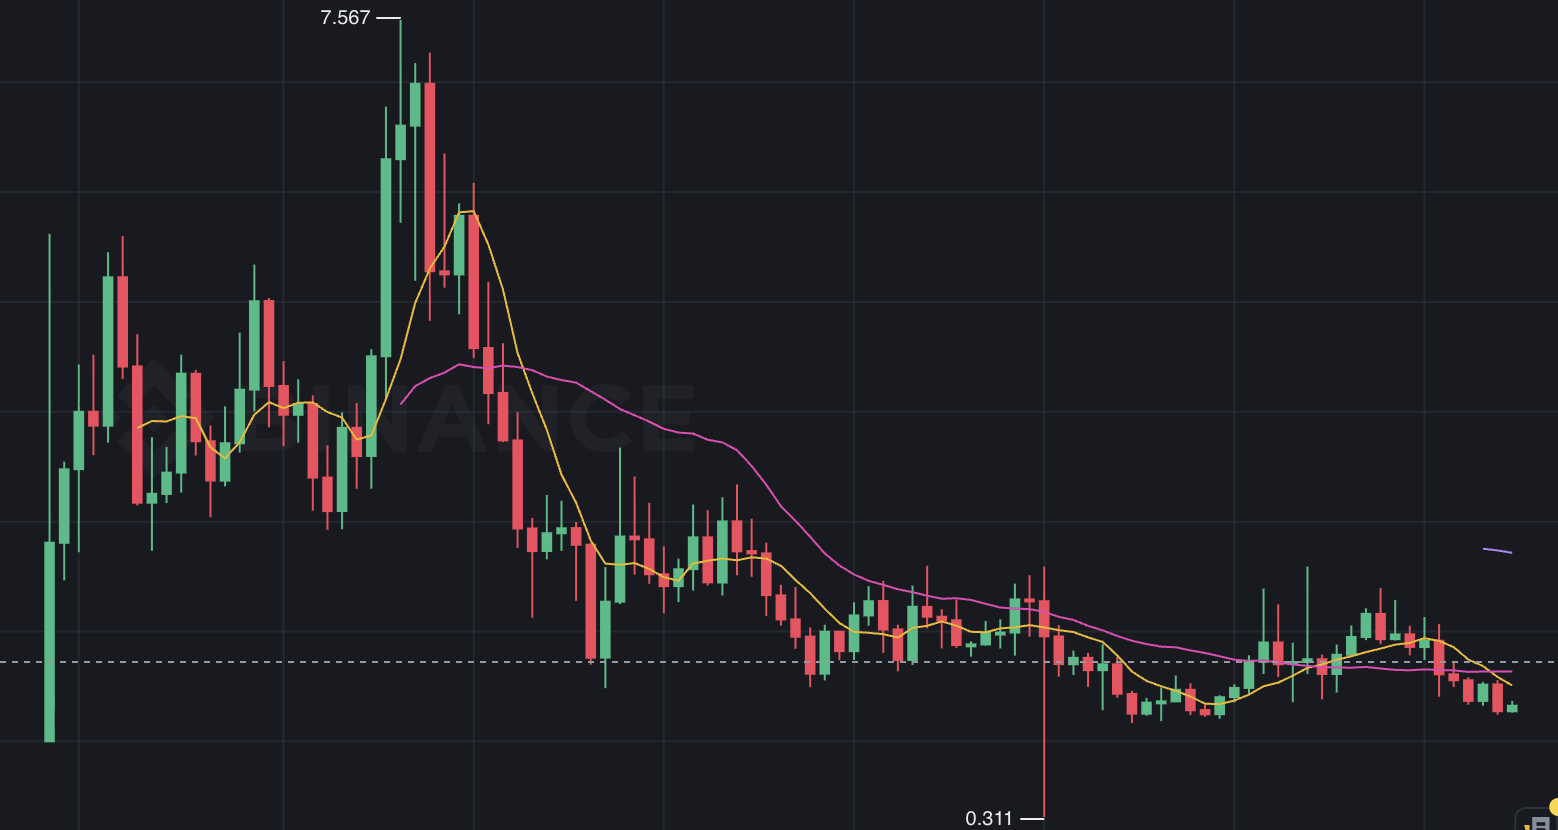
Contoh ilustrasi: ketika volume sirkulasi nyata tipis, pergerakan harga awal mungkin lebih volatil, dan lebih sulit mencerminkan permintaan pasar yang luas; seiring pasokan meningkat, harga mungkin berisiko turun.
Penemuan harga yang tidak alami
Penemuan harga yang adil bergantung pada partisipasi pasar yang luas, pasokan yang cukup untuk diperdagangkan, dan informasi yang transparan.
Ketika hanya sebagian kecil dari pasokan yang diperdagangkan secara aktif, harga mungkin tidak dapat mencerminkan permintaan pasar secara keseluruhan dengan baik. Sebaliknya, pembentukan harga mungkin dipengaruhi oleh beberapa dompet, likuiditas terpusat, dukungan likuiditas oleh pihak tertentu, atau faktor terkait peluncuran.
Dalam lingkungan volume sirkulasi nyata yang rendah, bahkan jika ukuran pembelian tidak besar, harga dapat meningkat secara signifikan, dan dalam kekurangan verifikasi pasar yang luas, dapat dihasilkan FDV yang lebih besar.
Volatilitas yang lebih tinggi
Volume sirkulasi nyata yang rendah juga bisa menyebabkan volatilitas yang lebih tinggi. Ketika pasokan yang dapat diperdagangkan terbatas, pesanan yang relatif kecil juga dapat memberikan dampak yang tidak proporsional pada harga.
Ini biasanya menyebabkan spread yang lebih lebar, slippage yang lebih tinggi, fluktuasi harga yang lebih tajam, dan reaksi yang lebih kuat terhadap berita, sentimen pasar, atau peristiwa unlock. Oleh karena itu, pengguna lebih sulit untuk membedakan antara permintaan yang berkelanjutan dan perubahan harga yang didorong oleh likuiditas jangka pendek.
Kinerja kapitalisasi pasar yang menyesatkan
Kapitalisasi pasar dan FDV adalah indikator referensi yang berguna, tetapi ketika harga terbentuk berdasarkan volume sirkulasi nyata yang tipis, nilai informasi dari indikator ini mungkin menurun.
Contohnya, sedikit pembelian dapat mendorong harga token naik, dan harga tersebut kemudian dapat memperbesar kapitalisasi pasar yang dihitung berdasarkan pasokan sirkulasi, serta FDV yang dihitung berdasarkan total pasokan. Dalam hal ini, penilaian yang tampak mungkin melebih-lebihkan arus modal nyata atau kedalaman pasar. Oleh karena itu, kapitalisasi pasar dan FDV harus diinterpretasikan bersamaan dengan volume sirkulasi nyata, kedalaman likuiditas, konsentrasi pemegang, dan rencana unlock yang akan datang.
Risiko unlock token
Ketika volume sirkulasi nyata yang rendah disebabkan oleh pasokan yang terkunci, unlock di masa depan menjadi faktor yang perlu diperhatikan.
Potensi tekanan jual bisa datang dari investor awal, alokasi tim, dompet treasury, atau rencana rilis token. Dalam beberapa kasus, bahkan jika token belum benar-benar memasuki sirkulasi, ekspektasi pasar terhadap unlock juga dapat mempengaruhi harga, terutama ketika pengungkapan terkait terbatas atau tidak jelas.
Bagaimana pengguna menilai volume sirkulasi nyata yang rendah?
Pengguna tidak boleh hanya bergantung pada kapitalisasi pasar yang tampak, FDV, atau kinerja harga jangka pendek. Penilaian yang lebih lengkap dapat mencakup:
Memeriksa model ekonomi token proyek, tabel alokasi token, pengaturan vesting, dan jadwal unlock
Membandingkan pasokan sirkulasi yang diungkapkan proyek dengan indikator volume sirkulasi nyata, seperti saldo di bursa, saldo di pool likuiditas DEX, distribusi dompet on-chain, dan konsentrasi pemegang
Menilai apakah pasokan terkonsentrasi di beberapa dompet, bursa, atau pool likuiditas
Memperhatikan token yang mengalami aliran signifikan ke bursa, karena ini dapat mempengaruhi likuiditas jangka pendek dan dinamika harga
Menggunakan platform data pihak ketiga untuk lebih memahami distribusi dompet, aliran token, dan risiko konsentrasi
Merujuk pada pengungkapan proyek, whitepaper, Binance Research Institute, materi DD Hub, serta informasi lain yang tersedia untuk umum
Seperti biasa, pengguna harus melakukan penelitian sendiri. Model ekonomi token mungkin cukup kompleks, tidak ada indikator tunggal yang dapat mencerminkan kualitas atau risiko dari peluncuran token dengan lengkap.
Saran untuk tim proyek
Bagi tim proyek, pengungkapan yang lebih jelas dapat membantu pelaku pasar memahami lebih baik dinamika pasokan yang mendasari token. Oleh karena itu, proyek dapat mempertimbangkan untuk meningkatkan transparansi dalam pasokan sirkulasi awal, asumsi volume sirkulasi nyata, alokasi token, pengaturan vesting, jadwal unlock, jumlah token treasury, pengaturan likuiditas, partisipasi staking, dan struktur airdrop.
Transparansi tidak berarti bahwa semua proyek harus menggunakan struktur sirkulasi yang sama. Proyek yang berbeda mungkin mengadopsi desain token yang berbeda berdasarkan tahap pengembangan, struktur komunitas, dan kebutuhan ekosistem.
Namun, ketika pengguna dapat dengan jelas membedakan pasokan yang dapat diperdagangkan secara bebas, serta token yang terkunci, di-stake, terikat likuiditas, atau dicadangkan, mereka dapat lebih baik menilai valuasi, likuiditas, dan potensi tekanan pasokan di masa depan, sehingga membuat keputusan yang lebih cerdas.
Kesimpulan
Volume sirkulasi nyata adalah faktor penting dalam menilai peluncuran token dan perilaku pasar sekunder.
Meskipun volume sirkulasi nyata yang rendah sendiri tidak selalu bersifat negatif, tetapi ketika disertai dengan FDV yang tinggi, pengungkapan yang terbatas, konsentrasi pasokan, atau banyaknya unlock yang akan datang, ini bisa melemahkan penemuan harga dan meningkatkan risiko pasar.
Pada akhirnya, model ekonomi token yang lebih transparan menguntungkan kedua belah pihak di pasar. Bagi pengguna, memahami volume sirkulasi nyata membantu membuat keputusan yang lebih cerdas; bagi tim proyek, transparansi yang lebih tinggi dan desain volume sirkulasi yang lebih hati-hati membantu membangun kredibilitas, mendukung penemuan harga yang lebih berkelanjutan, dan mendorong pasar token yang lebih sehat.