


Sober期权工作室 × Derive.XYZ 联合出品
撰写 by Sober期权工作室分析师 Jenna
1. Dampak rekor baru transaksi stablecoin terhadap pasar kripto
Minggu ini, pasar stablecoin (Stablecoin) mencapai terobosan historis: total volume transaksi bulanan (terutama yang merujuk pada transaksi dalam skenario nyata untuk barang, layanan, dan transfer) mencetak rekor baru, melampaui $10 miliar, jauh lebih tinggi dari $6 miliar pada bulan Februari. Peristiwa tonggak ini menandakan bahwa aset kripto sedang bergerak dari sekadar alat spekulatif, menuju solusi pembayaran dan bisnis global yang lebih solid, dan memiliki dampak mendalam pada narasi nilai jangka panjang dari aset dasar seperti BTC dan ETH.
Lonjakan volume perdagangan stablecoin bukanlah kebetulan, ini didorong oleh dua faktor inti:
Kepastian regulasi: Titik waktu kunci berada setelah penandatanganan dan efektivitas undang-undang Amerika (Genius Act). Kerangka regulasi untuk penerbitan dan penggunaan stablecoin semakin jelas, secara signifikan mengurangi risiko kepatuhan bagi lembaga dan perusahaan dalam mengadopsi stablecoin. Regulasi berubah dari 'pedang yang menggantung' menjadi 'lampu penuntun', membuka pintu untuk aplikasi komersial berskala besar.
Dari sisi efisiensi perusahaan: Laporan menunjukkan bahwa transfer B2B saat ini sekitar dua pertiga dari total pembayaran stablecoin. Ini mencerminkan bahwa perusahaan secara aktif memanfaatkan stablecoin untuk menghindari masalah biaya tinggi dan keterlambatan yang umum dalam transfer bank internasional tradisional. Untuk pembayaran perusahaan dengan jumlah rata-rata sekitar $250.000, kemampuan penyelesaian instan yang ditawarkan oleh stablecoin memiliki daya tarik yang revolusioner.
Perluasan skala pembayaran stablecoin memberi dampak struktural dan jangka panjang pada pasar opsi kripto dan seluruh ekosistem kripto. Jalur pengaruhnya dapat diringkas sebagai berikut: pertumbuhan volume pembayaran stablecoin meningkatkan permintaan nyata terhadap jaringan blockchain yang mendasarinya (seperti Ethereum, Solana, dll.), sehingga dalam jangka panjang mengunci lebih banyak likuiditas. Akumulasi likuiditas ini membantu mengurangi kerentanan ekstrem pasar, membuat dasar nilai aset dari seluruh sistem kripto menjadi lebih kuat.
Dalam proses ini, posisi BTC dan ETH juga terus berkembang. Penggunaan luas stablecoin secara fundamental memperkuat narasi 'penangkapan nilai' aset kripto. Sebagai platform utama untuk penerbitan dan perdagangan stablecoin, permintaan Gas Fee (biaya transaksi) Ethereum akan terus meningkat, secara langsung mendorong nilai jaringan-nya. Sementara itu, Bitcoin dengan karakteristik 'emas digital' dan 'penyimpanan nilai' menjadi aset cadangan yang paling dapat diandalkan dalam sistem keuangan kripto yang baru. Oleh karena itu, nilai intrinsik opsi call jangka panjang Bitcoin akan meningkat lebih lanjut.
Dari sudut pandang struktur volatilitas, seiring dengan kematangan dan penyebaran ekosistem stablecoin, volatilitas harian pasar kripto (Volatility) mungkin akan secara bertahap menurun, tetapi dampak dari kejadian 'angsa hitam' juga akan berkurang secara bersamaan. Secara keseluruhan, pasar sedang menuju fase di mana volatilitas lebih dapat dikelola dan struktur lebih kuat, yang akan membawa kepastian dan efisiensi lebih tinggi dalam penetapan harga pasar opsi.
Dua, analisis struktur volatilitas BTC dan ETH: pasar sedang beralih dari 'perisai' menuju 'optimisme struktural'
Data opsi minggu ini menunjukkan bahwa pasar sedang mencerna ekspansi stablecoin dan fundamental positif lainnya yang dibawa oleh makro, secara keseluruhan sentimen telah berkurang ketakutannya dibandingkan minggu lalu, dan menunjukkan kecenderungan penetapan harga yang optimis untuk jangka panjang. Tekanan volatilitas jangka pendek telah banyak berkurang, fokus pasar sedang beralih dari 'perisai' menjadi 'optimisme struktural'.
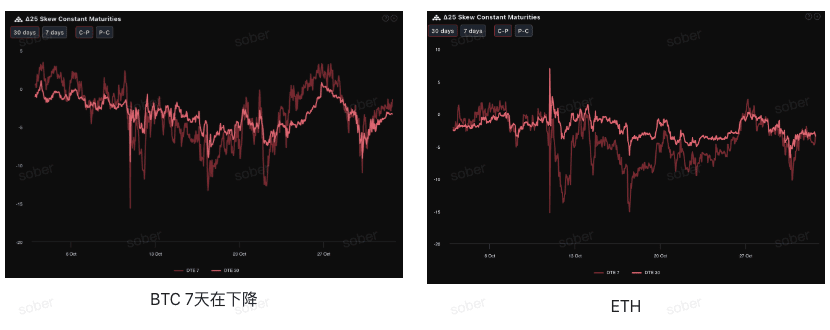
Skew: Sentimen bullish jangka pendek ETH pulih lebih cepat
Melalui Delta 25 Skew (volatilitas implisit opsi call - volatilitas opsi put), amplitudo nilai negatif dari indikator ini mencerminkan permintaan pasar untuk lindung nilai terhadap risiko ekor ke bawah. Saat ini, kurva Skew BTC dan ETH berada di zona nilai negatif, tetapi amplitudonya sedikit menyempit, menunjukkan bahwa kekhawatiran pasar terhadap risiko penurunan terus berkurang.
Dari berbagai aset, dibandingkan dengan minggu lalu, nilai Skew negatif ETH mulai menunjukkan tren konvergensi dengan BTC, dan nilai Skew negatif DTE 7 hari ETH mirip dengan DTE 30 hari-nya, menunjukkan bahwa kepercayaan pasar terhadap ETH mulai pulih.
Struktur jangka waktu (Term Structure): IV dekat jatuh tempo menurun, pusat volatilitas di jauh tetap kuat
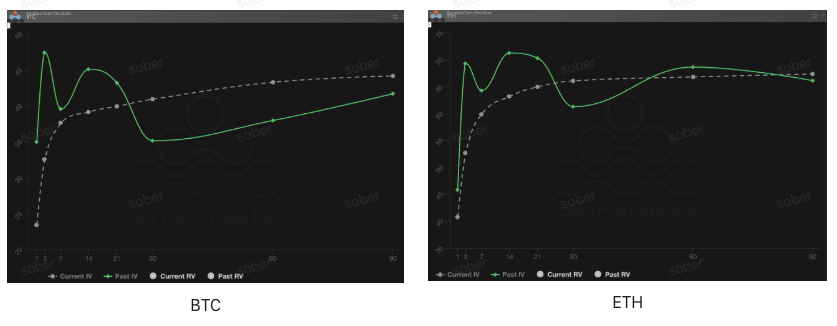
Dari sudut pandang struktur jangka waktu, kurva volatilitas implisit BTC dan ETH keduanya mempertahankan bentuk Contango yang jelas (dekat rendah jauh tinggi), menunjukkan bahwa premi risiko jangka pendek menurun, sementara kontrak jangka panjang mempertahankan ekspektasi yang relatif stabil. IV dekat jatuh tempo telah secara signifikan menurun dibandingkan dengan 'puncak kejadian' sebelumnya, menunjukkan bahwa faktor pendorong volatilitas jangka pendek pasar sedang melemah.
Penurunan IV jangka pendek: Baik BTC maupun ETH, kurva Current IV (volatilitas implisit saat ini) saat ini menurun dibandingkan dengan IV Masa Lalu (volatilitas implisit historis) dalam jangka pendek (DTE 7-30 hari). Ini saling mengonfirmasi dengan perbaikan Skew, menunjukkan bahwa guncangan risiko makro jangka pendek tampaknya telah sebagian terdistribusi, dan premi risiko dari peristiwa jangka pendek sedang menurun.
IV jauh tetap kuat: IV jauh (DTE 60/90 hari) masih berada pada tingkat tinggi, penetapan harga pasar terhadap ketidakpastian sistemik jangka menengah (seperti penutupan pemerintah yang berkepanjangan, proses penurunan suku bunga Federal Reserve) tidak melonggar.
Premi risiko volatilitas (VRP): Kejadian volatilitas BTC lebih ekstrem dari yang diperkirakan
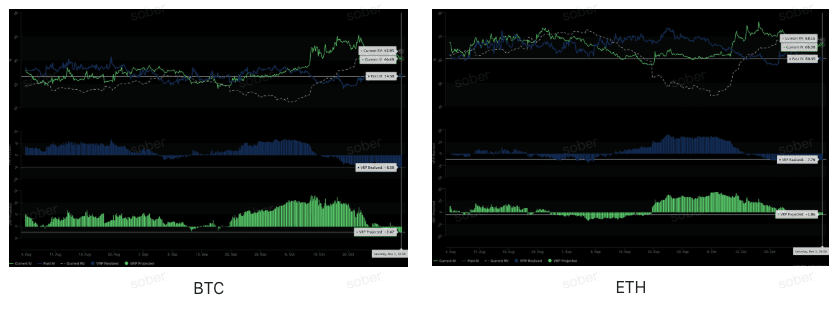
VRP (premi risiko volatilitas = volatilitas implisit IV - volatilitas riil RV) adalah indikator penting untuk mengukur apakah penetapan harga opsi masuk akal. Saat ini, dalam lingkungan di mana VRP Realized terus dalam nilai negatif yang dalam, nilai VRP Projected beralih dari positif ke negatif, menunjukkan bahwa pasar telah mengalami dan mengambil pelajaran dari 'underestimasi volatilitas ekstrem', dan mengadopsi sikap hati-hati terhadap volatilitas di masa depan.
Perlu dicatat bahwa kejadian volatilitas BTC dan perkiraan volatilitas di masa depan secara signifikan lebih tinggi daripada ETH, menunjukkan sensitivitas emosi pasar yang lebih kuat dan elastisitas volatilitas; sementara struktur volatilitas ETH lebih stabil, kecepatan pemulihan jangka pendek lebih cepat, tetapi premi jangka panjang lebih moderat.
VRP Realized BTC (-8.38) memiliki nilai negatif yang lebih dalam dibandingkan ETH (-7.76), yang berarti bahwa volatilitas aktual BTC selama 30 hari terakhir (RV) melebihi ekspektasi penetapan harga opsi pasar sebelumnya, di mana pasar lebih jelas meremehkan volatilitasnya.
Pada saat yang sama, VRP Projected BTC (-2.47) juga jelas lebih rendah dibandingkan ETH (-1.86), menunjukkan bahwa pasar lebih condong untuk memperkirakan volatilitas BTC dalam 30 hari ke depan akan meningkat, yaitu investor percaya bahwa volatilitas masa depan BTC mungkin masih lebih tinggi daripada level implisit saat ini.
Tiga, rekomendasi strategi opsi: membangun spread call bullish (Bull Call Spread)
Dengan mempertimbangkan fundamental positif yang dibawa oleh stablecoin dan sinyal pemulihan struktur jangka waktu Contango, kami menilai bahwa tren pasar jangka menengah cenderung bullish yang stabil. Kami merekomendasikan strategi bullish yang risiko dapat dikendalikan dan hasil yang jelas: Bull Call Spread. Strategi ini bertujuan untuk memanfaatkan sentimen bullish pasar jangka menengah, sekaligus mengurangi sebagian biaya premi opsi call dengan menjual opsi call dengan harga strike tinggi.
Pembangunan strategi
Membeli satu kontrak opsi call (Long Call) dengan harga strike yang lebih rendah (Strike Price) untuk jangka menengah (DTE 30 hari atau DTE 60 hari).
Menjual satu kontrak opsi call (Short Call) dengan tanggal kedaluwarsa (Expiration Date) yang sama, tetapi dengan harga strike yang lebih tinggi.
Keunggulan inti dan risiko
Efisiensi biaya tinggi: Dengan menjual opsi call dengan harga strike tinggi, dapat mengumpulkan premi (Premium), secara efektif mengurangi pengeluaran neto premi (Net Premium Paid) seluruh portofolio, meningkatkan efisiensi penggunaan dana secara signifikan.
Risiko dan imbal hasil dapat dikendalikan: Secara struktural telah ditentukan sebelumnya rentang keuntungan dan kerugian: ketika harga acuan melewati harga strike tinggi, imbal hasil dibatasi; ketika harga di bawah harga strike rendah, kerugian hanya terbatas pada pengeluaran neto premi awal. Pada saat open posisi, risiko maksimum dan potensi imbal hasil dapat diperjelas, sehingga menghasilkan struktur imbal hasil yang stabil dan dapat diprediksi.
Empat, Penafian
Laporan ini disusun berdasarkan data pasar terbuka dan model teori opsi, bertujuan untuk memberikan informasi pasar dan perspektif analisis profesional kepada investor. Semua konten hanya untuk referensi dan diskusi, tidak membentuk saran investasi dalam bentuk apapun. Perdagangan cryptocurrency dan opsi memiliki volatilitas dan risiko yang sangat tinggi, yang dapat mengakibatkan kehilangan seluruh modal. Sebelum mengambil strategi perdagangan apapun, investor harus sepenuhnya memahami karakteristik produk opsi, atribut risiko, serta kemampuan mereka untuk menanggung risiko, dan wajib berkonsultasi dengan penasihat keuangan profesional. Analis dalam laporan ini tidak bertanggung jawab atas kerugian langsung atau tidak langsung yang timbul dari penggunaan konten laporan ini. Kinerja pasar di masa lalu tidak menjamin hasil di masa depan, harap buat keputusan secara rasional.
Diproduksi bersama: Studio opsi Sober × Derive.XYZ