

Selama bertahun-tahun, Michael Saylor telah menjadi imam besar maksimalisme Bitcoin, seorang pria yang tidak hanya percaya pada koin oranye tetapi membangun sebuah kekaisaran di sekitarnya. Strategi (dulu MicroStrategy) tidak lagi sekadar perusahaan perangkat lunak; itu adalah monumen keyakinan, sebuah krusade korporat yang dibungkus dalam neraca dan tweet yang berani. Setiap kali pasar meragukan Bitcoin, Saylor menggandakan usaha, meminjam, menerbitkan, dan mengonversi bukan hanya untuk bertahan, tetapi untuk membuktikan bahwa Bitcoin bisa hidup di dalam sistem yang seharusnya diubah.
Tetapi minggu lalu, ketika Standard & Poor's memberikan peringkat kredit B- pada strategi, keyakinan itu bertemu dengan dosis dingin realitas Wall Street. Saylor menyebutnya “sejarah.” Para pengikutnya bersorak. Namun di balik tepuk tangan itu, langkah tersebut mengatakan sesuatu yang lebih gelap - bukan tentang Bitcoin, tetapi tentang seberapa jauh strategi telah menyimpang dari revolusi yang diklaimnya untuk dipimpin.
Karena B- bukanlah lencana kehormatan. Itu adalah junk. Enam notches dalam junk. Jenis nilai yang mengatakan, “Kami akan meminjamkan Anda uang, tetapi kami tidak mempercayai Anda.” Dan S&P tidak menyembunyikan kata-kata. Badan tersebut memperingatkan bahwa neraca strategi terlalu terekspos, likuiditasnya tipis, dan peningkatan masa depannya “tidak mungkin dalam 12 bulan ke depan.” Lebih dari itu, empat instrumen preferensial perusahaan yang disebut “pabrik kredit digital” Saylor tidak memiliki peringkat dan kemungkinan besar akan duduk lebih rendah, di sekitar wilayah CCC. Itu adalah bisikan di atas default.
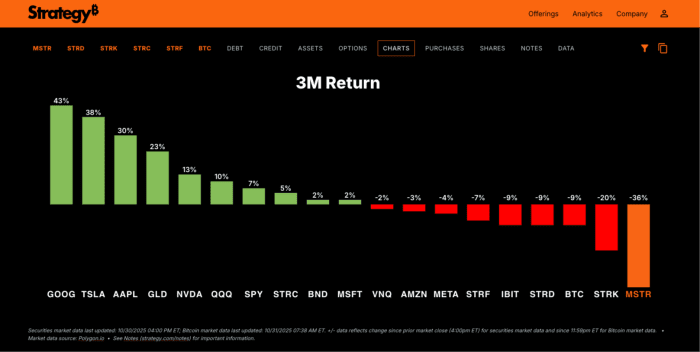
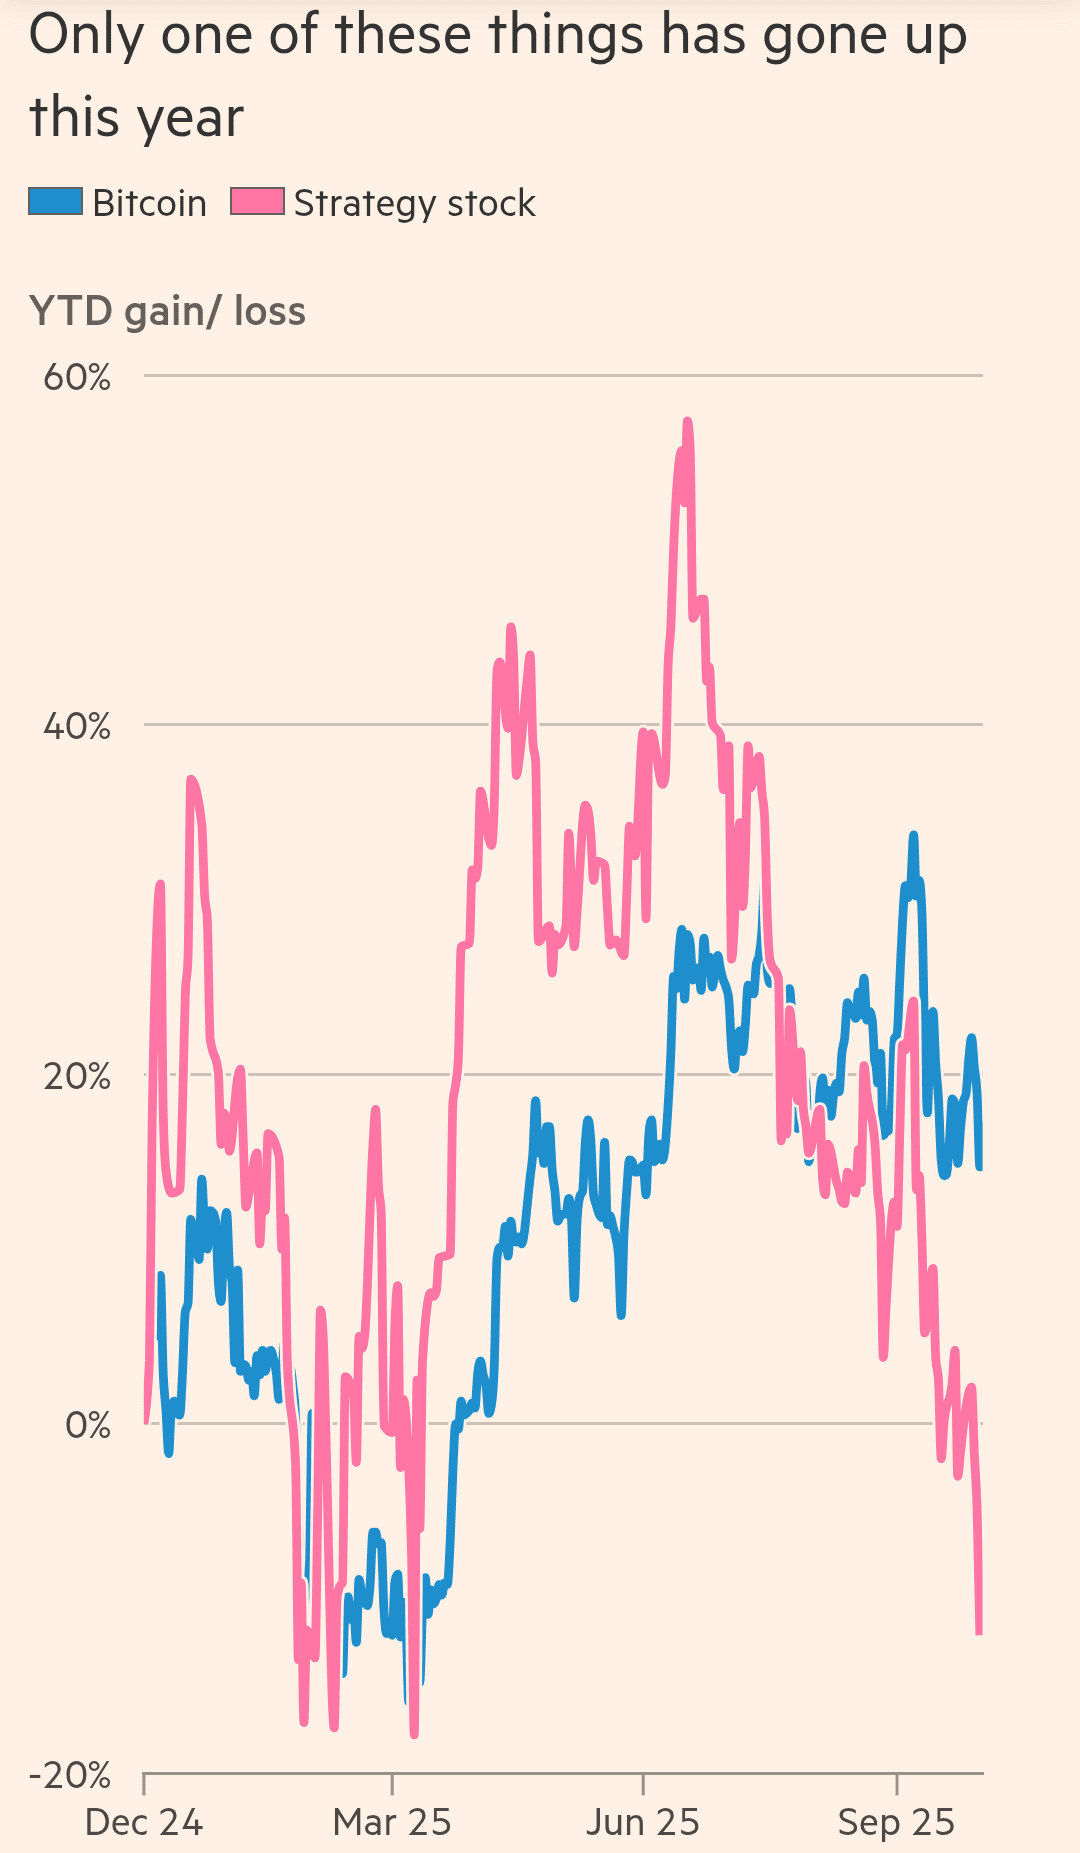
Namun, pengumuman itu disampaikan seperti putaran kemenangan. Selama panggilan pendapatan perusahaan, para eksekutif menghabiskan lebih banyak waktu merayakan “peringkat kredit pertama mereka” daripada membahas gajah di ruangan yaitu harga saham yang merosot. Saham strategi tidak hanya jatuh tajam tahun ini tetapi juga berkinerja lebih buruk dibandingkan Bitcoin itu sendiri dengan margin yang lebar. Aset yang dibangun Saylor di sekelilingnya berkembang pesat; perusahaannya, tidak begitu.
Ini adalah pemandangan aneh seorang evangelis Bitcoin yang mencari validasi dari lembaga yang dia sumpahi untuk ditinggalkan. Selama bertahun-tahun, Saylor mengeluh tentang pengurangan nilai fiat dan keuangan warisan, melukiskan strategi sebagai benteng kebebasan moneter. Namun sekarang, timnya dengan bangga mengejar persetujuan dari analis S&P dan peneliti sisi penjual, bahkan mengisyaratkan tempat yang telah lama diinginkan dalam S&P 500. Seolah-olah pemberontak telah pulang, meminta tempat di meja yang pernah dia janjikan untuk dibalik.
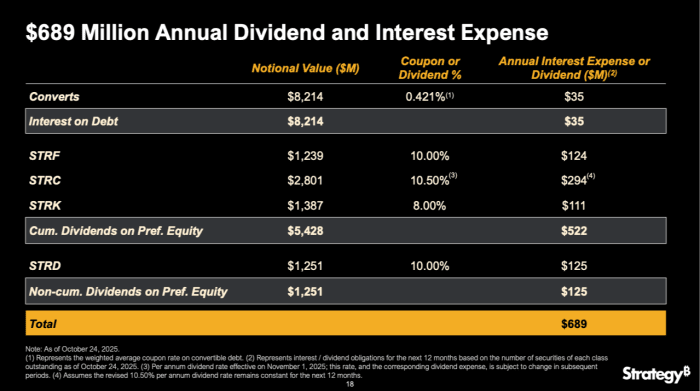
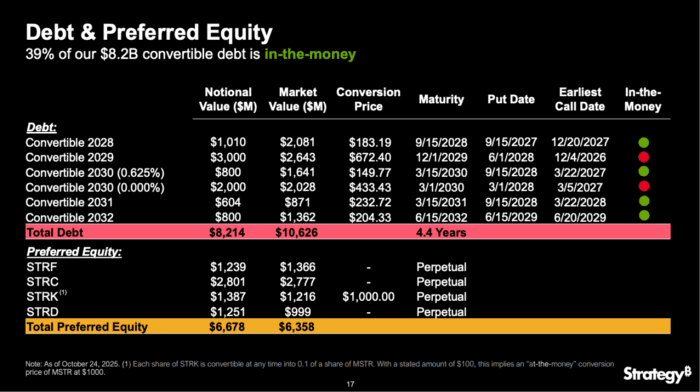
Kebenarannya adalah bahwa keuangan strategi menceritakan kisah yang jauh kurang heroik. Bisnis perangkat lunak warisannya hampir tidak memecahkan impas, dan menurut S&P, ia kehilangan $37 juta dalam arus kas operasi selama paruh pertama tahun 2020. Sementara itu, kewajibannya terus bertambah $689 juta dalam dividen dan bunga tahunan, dan $8 miliar dalam utang konversi, lima miliar di antaranya berada di luar uang. Bagaimana sebuah perusahaan dengan arus kas negatif dan basis pendapatan yang goyah memenuhi komitmen tersebut? Jawaban S&P sangat blak-blakan: dengan menjual lebih banyak sekuritas.
Itu adalah strategi loop yang terjebak dalam membiayai satu kewajiban dengan menciptakan yang lain. Mengeluarkan utang, membeli Bitcoin, mengeluarkan ekuitas, membeli lebih banyak Bitcoin. Ini adalah mesin gerak abadi dari leverage dan keyakinan, dipicu oleh karisma Saylor dan dahaga pasar akan risiko. Namun setiap loop membuat pemegang saham semakin tipis. Pengenceran yang terus menerus telah mengikis premi saham terhadap nilai aset bersih, menurunkannya dari lebih tiga kali lipat menjadi hampir 1,3 kali lipat pada dasar yang sepenuhnya terencer. Apa yang dulu tampak seperti arbitrase cerdas telah berubah menjadi erosi yang lambat.
Namun, perusahaan bersikeras bahwa itu aman. Saylor menunjuk pada harta Bitcoin senilai $71 miliar sebagai benteng jaminan, sebuah bantalan yang dapat bertahan dari badai apa pun. Namun pertahanan itu memotong dua arah. Kepemilikan tersebut dinyatakan dalam Bitcoin, sementara utang dinyatakan dalam dolar - ketidaksesuaian yang bisa berubah menjadi bencana jika harga Bitcoin jatuh di saat yang salah. S&P menyoroti ini sebagai “ketidaksesuaian mata uang,” memperingatkan bahwa jika strategi pernah terpaksa menjual Bitcoin untuk memenuhi kewajibannya, kemungkinan besar itu akan terjadi selama penurunan ketika harga jatuh dan jaminan kehilangan nilai.
Investor pendapatan tetap tidak berbagi dalam keuntungan Bitcoin. Mereka hanya mengumpulkan dividen mereka dan berdoa agar jaminan tidak tenggelam di bawah mereka. Ini adalah pengaturan yang hanya berfungsi selama Bitcoin terus naik dan pasar modal tetap terbuka. Saat salah satu dari keduanya gagal, masker oksigen strategi mungkin tidak terpasang.
Ironi itu kaya. Sebuah perusahaan yang dibangun atas janji untuk melarikan diri dari sistem tradisional kini sepenuhnya bergantung padanya. Tanpa kemampuan konstan untuk mengeluarkan saham baru atau menarik pembeli untuk preferensial “Stretch” yang memiliki hasil tinggi yang kuponnya telah meloncat dari 9% menjadi 10,5% hanya dalam tiga bulan, keseluruhan strategi akan terkoyak. Ini adalah rumah cermin yang memantulkan pertanyaan yang sama dari setiap sudut: apa yang terjadi ketika pasar berhenti percaya?
Ada sesuatu yang tak dapat disangkal manusiawi dalam penolakan Saylor. Dia selalu lebih dari sekadar eksekutif; dia adalah seorang pendongeng, seorang filsuf yang mengubah Bitcoin menjadi sebuah keyakinan. Keyakinannya membantu memicu adopsi korporat dan memberi banyak investor keberanian untuk melihat melampaui fiat. Namun keyakinan saja tidak dapat mengubah matematika. Pada suatu titik, cerita harus seimbang.
Kembalinya strategi yang bangga ke junk bukanlah skandal seperti yang mungkin terlihat; itu adalah cermin yang dipegang ke gerakan itu sendiri. Peringkat B- tidak menandakan kegagalan; itu menandakan ketergantungan. Ini menunjukkan bahwa juara korporat Bitcoin masih terikat pada sistem peringkat, utang, dan pengenceran yang pernah dijanjikan untuk ditransendensikan. Keyakinan tetap ada, tetapi kebebasan telah hilang.
Dalam suatu cara, momen ini terasa seperti titik balik tidak hanya untuk strategi, tetapi untuk narasi Bitcoin dalam keuangan tradisional. Eksperimen ini telah mengungkapkan baik kekuatan maupun bahaya mencoba menggabungkan dua dunia yang tidak kompatibel: mimpi tanpa izin dari kripto dan hierarki terstruktur dari pasar kredit. Saylor mencoba membangun jembatan antara keduanya, dan untuk sementara, itu berhasil. Namun jembatan membawa beban, dan yang ini mulai berdecit.
Namun, jika ada satu hal yang diajarkan sejarah, adalah bahwa Saylor jarang mundur. Dia telah bertahan dari keruntuhan, serangan singkat, dan skeptisisme dari setiap sudut Wall Street. Dia menyebut Bitcoin sebagai “aset puncak dari ras manusia,” dan mungkin baginya, peringkat junk hanyalah sebuah rintangan lain menuju keabadian digital.

Tetapi bagi para investor, kisahnya lebih sulit untuk diromantisasi. Angka-angka itu dingin. Pengenceran itu nyata. Dan premi yang dulunya mencerminkan keyakinan kini kehabisan napas. Kembalinya strategi ke junk bukanlah tonggak kemenangan yang dibayangkan para penggemarnya. Ini adalah pengingat bahwa keyakinan, ketika dilipat terlalu dalam, dapat berubah menjadi ketergantungan.
Pada akhirnya, Saylor mungkin masih benar tentang Bitcoin tetapi bab terbaru strategi membuktikan hal lain: Anda dapat percaya pada revolusi sebanyak yang Anda inginkan, tetapi ketika neraca Anda hidup di dunia lama, dunia lama selalu memiliki kata terakhir.
#AltcoinETFsLaunch #FOMCMeeting #KITEBinanceLaunchpool
