


Halo啊兄弟们我是B哥,上期我们学了“资费套利”,今天我们来学习另一个,是它的好兄弟,“循环贷套利”,这又是一个高阶技能,听名字又是赚钱的对吧?没错,还真是,但不熟练不要大仓位去用,一定要熟练掌握以后再去上量。
Hari ini tulisan ini sudah ditulis lama, jumlah kata sedikit lebih banyak, jika Anda bisa membacanya maka Anda sudah mengalahkan 95% orang, ambil buku Anda, berangkat~
Satu: Apa itu arbitrase pinjaman berulang?
Arbitrase pinjaman berulang (juga disebut “peminjaman rekursif” “penyandian berulang”), pada dasarnya adalah memanfaatkan aturan platform pinjaman DeFi “meminjam dengan leverage untuk mendapatkan keuntungan”. Premis inti hanya satu: pendapatan dari aset yang disimpan (bunga + hadiah platform) lebih tinggi daripada biaya uang yang dipinjam (bunga), operasi berulang dapat membuat modal “mendorong” lebih banyak aset, menghasilkan lebih banyak.
Sebagai contoh sederhana: Misalkan menyimpan 1000 dolar AS setiap hari menghasilkan 1 dolar, meminjam 1000 dolar AS setiap hari membayar 0.5 dolar, maka "menyimpan 1000 lalu meminjam 800 untuk disimpan", setara dengan menggunakan 1000 modal untuk mengendalikan 1800 aset, setiap hari bersih menghasilkan (1800×0.1% - 800×0.05%)=1.4 dolar, 40% lebih banyak dari sebelumnya.
Ada tiga aturan kunci yang perlu diingat:
Harus ada jaminan yang lebih dari cukup: Uang yang dipinjam tidak boleh melebihi nilai jaminan, misalnya dengan menjaminkan aset senilai 120 dolar AS, maksimal bisa meminjam 100 dolar AS (platform biasanya meminta rasio jaminan 120%-150%);
Leverage memiliki batas: ditentukan oleh "rasio nilai pinjaman (LTV)", misalnya LTV=80%, berarti 100 dolar AS jaminan maksimal bisa meminjam 80 dolar AS, leverage maksimum teoritis = 1÷(1-80%)=5 kali;
Pendapatan diperoleh dari "selisih bunga + hadiah": Platform sering memberikan subsidi token (misalnya Aave mengeluarkan AAVE, Venus mengeluarkan XVS), bagian ini sering kali menjadi inti dari pendapatan, misalnya menyimpan aset mendapat bunga 2% + 5% hadiah token, meminjam dana membayar bunga 3%, setiap 1 dolar AS setiap hari bisa bersih menghasilkan 0.04%.
II. Perbandingan platform utama: Platform mana yang harus dipilih pada tahun 2025?
Aturan berbeda di berbagai platform, pendapatan dan risikonya juga berbeda. Memilih platform yang tepat dapat menghindari kesalahan, berikut adalah perbandingan 4 platform paling utama pada tahun 2025 (data hingga Oktober 2025):
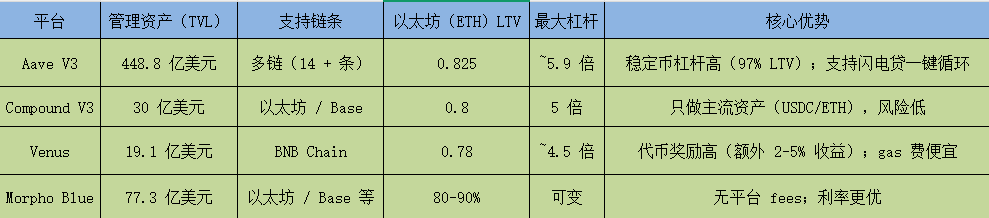
Sederhananya: Pemula ingin aman pilih Aave/Compound, ingin menghemat biaya gas, mendapatkan hadiah tinggi pilih Venus, yang sudah berpengalaman mengejar fleksibilitas pilih Morpho Blue.
III. Praktik: Bagaimana cara beroperasi di Ethereum Aave?
Hanya memahami teori tidak berguna, bagaimana langkah-langkah pelaksanaannya? Menggunakan contoh "meminjam 1 ETH (asumsi nilai 3000 dolar AS) di Aave V3 dengan leverage 5 kali", saya akan membimbing Anda melalui prosesnya:
Persiapan:
Satu dompet (misalnya MetaMask), di dalamnya terdapat 1 ETH dan sedikit ETH sebagai biaya gas;
Sebuah alat pemantauan (seperti DeFi Saver, dapat secara otomatis mengingatkan risiko)
Langkah-langkah spesifik (5 putaran siklus)
Putaran ke-1: Setoran awal + pinjaman pertama
Simpan 1 ETH di Aave, platform akan memberi Anda token "aETH" (mewakili simpanan Anda, dan juga dapat menghasilkan bunga);
Dengan menggunakan 1 ETH ini sebagai jaminan, maksimal bisa meminjam 3000×82.5%=2475 dolar AS, sebenarnya meminjam 2400 USDC (menyisakan bantalan keamanan, untuk menghindari likuidasi);
Saat ini: Jaminan 1 ETH (3000 dolar AS), pinjaman 2400 USDC, faktor kesehatan ~1.25 (semakin tinggi semakin aman, di bawah 1 akan dilikuidasi).
Putaran ke-2: Tukar koin dan simpan, perbesar jaminan
Tukarkan 2400 USDC yang dipinjam di Uniswap (bursa terdesentralisasi) dengan ETH, setelah dikurangi biaya 0.3%, Anda dapat menukar sekitar 0.8 ETH;
Simpan 0.8 ETH ini lagi di Aave, sekarang total jaminan menjadi 1.8 ETH (5400 dolar AS), maksimal bisa meminjam 5400×82.5%=4455 dolar AS, lebih banyak 2000 dolar AS untuk limit pinjaman sebelumnya;
Pinjam lagi 1920 USDC (juga menyisakan bantalan keamanan).
Putaran ke-3-5: Ulangi operasi, mendekati target leverage
Putaran ke-3: Tukar 1920 USDC dengan 0.64 ETH, simpan, total jaminan 2.44 ETH, kemudian meminjam 1450 USDC;
Putaran ke-4: Tukar 1450 USDC dengan 0.48 ETH, simpan, total jaminan 2.92 ETH, kemudian meminjam 1100 USDC;
Putaran ke-5: Tukar 1100 USDC dengan 0.37 ETH, simpan, total jaminan 3.29 ETH.
Hasil akhir
Total jaminan: sekitar 5 ETH (15000 dolar AS);
Total pinjaman: sekitar 12000 dolar AS (setara dengan 4 ETH);
Uang Anda sendiri (ekuitas bersih): tetap 1 ETH (3000 dolar AS);
Leverage aktual: 5 kali, faktor kesehatan 1.1-1.2 (aman tetapi perlu waspada).
Pemantauan dan keluar selanjutnya
Setiap hari periksa faktor kesehatan: jika di bawah 1.2, tambahkan sedikit jaminan atau bayar sebagian pinjaman
Saat ingin keluar: lakukan operasi dalam urutan terbalik "melunasi pinjaman → menarik jaminan", juga bisa membiarkan Aave menggunakan pinjaman kilat untuk membatalkan siklus dengan satu klik.
IV. Perhitungan pendapatan
Hanya melihat proses tidak cukup, Anda perlu tahu berapa banyak uang yang bisa dihasilkan. Berikut adalah contoh pendapatan nyata tahun 2025, perbedaan hasil dari berbagai platform dan aset sangat besar:
Contoh 1: Sirkulasi Aave ETH (leverage 5 kali)
Modal awal: 1 ETH (3000 dolar AS);
Aturan pendapatan: Simpan ETH dapatkan bunga 2% + hadiah 5% AAVE (total 7%), pinjam USDC bayar bunga 4%;
Pendapatan harian: (5 ETH×3000×7%÷365) - (12000×4%÷365)≈2.76 - 1.28=1.48 dolar AS;
Tingkat pengembalian tahunan: 1.48×365÷3000≈18%;
Kunci: Hadiah token AAVE menyumbang 70%, merupakan sumber pendapatan utama.
Contoh 2: Sirkulasi Compound USDC (leverage 4.6 kali)
Modal awal: 1000 USDC (stablecoin, harga tidak berubah);
Aturan pendapatan: Simpan USDC dapatkan bunga 3.18% + hadiah 0.93% COMP (total 4.11%), pinjam USDC bayar bunga 2.39%;
Pendapatan tahunan: (4600×4.11%) - (3600×2.39%)≈189 - 86=103 dolar AS;
Tingkat pengembalian tahunan: 10.3%;
Keuntungan: stablecoin tidak berfluktuasi, hampir tidak akan dilikuidasi, cocok untuk investor konservatif.
Contoh 3: Sirkulasi Venus BNB (leverage 4 kali)
Modal awal: 1 BNB (600 dolar AS);
Aturan pendapatan: Simpan BNB dapatkan bunga 4% + hadiah 6% XVS (total 10%), pinjam USDC bayar bunga 1.5%;
Pendapatan bulanan: sekitar 60 dolar AS (hadiah XVS menyumbang 80%);
Tingkat pengembalian tahunan: sekitar 22%;
Keuntungan: Biaya gas di jaringan BNB sangat murah (sekitar 1 dolar AS per transaksi), biaya rendah.
V: Risiko
Setelah membahas pendapatan, mari kita bahas risiko potensial
1. Risiko likuidasi: perangkap untuk kehilangan seluruh modal yang paling umum
Ketika harga jaminan turun mendekati jumlah pinjaman, platform akan memaksa menjual jaminan untuk membayar utang, yang dapat menyebabkan kerugian modal. Misalnya ETH dari 3000 dolar AS turun menjadi 2400 dolar AS, 5 ETH akan persis menutupi pinjaman, akan dilikuidasi sepenuhnya.
Strategi penghindaran:
Pengendalian leverage untuk pemula sebaiknya 2-3 kali, jangan coba 5 kali atau lebih.
Pertahankan faktor kesehatan >2, jauhkan dari garis likuidasi 1.1.
Utamakan menggunakan USDC dan stablecoin lainnya, probabilitas likuidasi turun 70%.
2. Risiko kontrak pintar: Aset tersembunyi yang berbahaya
Platform DeFi bergantung pada kode untuk beroperasi, celah kontrak dapat diserang oleh peretas. Pada tahun 2023, Euler Finance kehilangan 200 juta dolar AS karena celah, pengguna kehilangan seluruh modalnya.
Strategi penghindaran:
Hanya pilih Aave, Compound, dan platform utama lainnya yang telah diaudit lebih dari 50 kali.
Beli asuransi di Nexus Mutual dengan 0.5%-2% dari aset untuk mengurangi risiko kerugian.
Gunakan Tenderly untuk mensimulasikan transaksi, memeriksa anomali sebelumnya.
3. Risiko biaya: Biaya mungkin menghabiskan seluruh pendapatan
Biaya gas pada puncak jaringan Ethereum utama per transaksi bisa mencapai 50-200 dolar AS, siklus 5 kali memerlukan 250-1000 dolar AS. Jika modal hanya 1000 dolar AS, proporsi biaya menjadi lebih dari 50%, mungkin tidak menghasilkan keuntungan.
Strategi penghematan biaya:
Menggunakan jaringan Layer 2 seperti Arbitrum, Base, biaya per transaksi 1-5 dolar AS, biaya turun 90%.
Modal setidaknya 1000 dolar AS sebelum melakukan operasi, untuk menghindari proporsi biaya yang terlalu tinggi.
VI: Saran untuk pemula
1: Uji coba kecil: mulai dari $1,000-2,000
2: Pilih stablecoin: USDC untuk mengurangi risiko likuidasi secara berulang
3: Menggunakan Layer 2: Arbitrum/Base untuk mengurangi biaya
4: Leverage 2-3 kali: langkah awal yang konservatif
5: Pemantauan harian: Periksa faktor kesehatan dan perubahan suku bunga
Strategi lanjutan
1: Strategi campuran: menggabungkan arbitrase tarif dana + pinjaman siklik
2: Menggunakan pinjaman kilat: Aave pengaturan/penyelesaian siklus satu klik
3: Robot otomatis: pemantauan dan penyeimbangan kembali 24/7
4: Diversifikasi protokol: mengurangi risiko titik tunggal
Manfaatkan alat, karena mengasah alat tidak mengganggu pekerjaan, untuk berhasil dalam pekerjaan, Anda perlu alat yang tepat, berikut adalah beberapa alat yang saya anggap berguna dan cocok untuk pemula:
DeBank/Zapper: Faktor kesehatan waktu nyata
DeFi Saver: Otomatis menyeimbangkan kembali
CoinGlass: Pemantauan tarif dana
Baiklah, di atas adalah cara bermain arbitrase pinjaman siklik, seluruh artikel mungkin tidak banyak orang yang bisa membacanya, tetapi sangat berguna, jika Anda bisa melihat sampai di sini, mungkin Anda telah mengalahkan 95% orang.
Memahami dan menguasai kedua metode arbitrase ini dapat dikatakan bahwa Anda merupakan pemain tingkat atas di dunia kripto, di mana Anda tidak lagi menjadi korban, tetapi mampu bereaksi cepat terhadap perubahan pasar, dan dapat dengan cepat menangkap peluang yang muncul dari krisis saat menghadapi segala macam kejadian tak terduga.
Harus belajar dari kesulitan belajar, jangan belajar dari kesulitan likuidasi.
Ikuti saya untuk mempelajari lebih banyak keterampilan kripto yang berguna dan menguntungkan.
Selesai.