

🔔 Ikuti saya di Twitter -> @p_vlad
Apa bagian terpenting dari perjalanan setiap orang menuju stabilitas keuangan dan kemandirian? Efisiensi modal.
Uang Anda sebenarnya tidak bekerja untuk Anda sampai ia menghasilkan pendapatan pasif.
Di sinilah stablecoin yang menghasilkan imbal hasil masuk.
Selama bertahun-tahun, stablecoin telah diperlakukan seperti "uang crypto." Orang-orang menyimpannya di bursa, menggunakannya untuk pasangan perdagangan, atau hanya menyimpannya di blockchain menunggu peluang. Tetapi pada tahun 2025, berbagai opsi untuk menggunakan stablecoin telah meledak. Dari produk yang paling konservatif, hampir seperti produk treasury, hingga permainan spekulatif beroktan tinggi, kini ada spektrum lengkap dari strategi imbal hasil.
Di artikel ini, saya akan membahas 10 cara Anda bisa mendapatkan yield pada stable Anda. Sebagian cukup aman untuk modal yang lebih hati-hati, yang lain untuk para degen yang mengejar imbal hasil tiga digit. Bersama-sama, mereka memberi gambaran seberapa jauh pasar yield stablecoin telah berevolusi.
Simpan ini, karena lanskap berubah cepat dan Anda butuh titik referensi.
1) Deposito CeFi: Masuk dengan Mudah
Mari mulai dari yang paling jelas. Exchange terpusat seperti Binance, OKX, Bybit, dan Coinbase dengan senang hati menerima stable Anda dan membayar bunga.
Intinya sederhana: setorkan USDC atau USDT, klik “earn”, lalu lihat saldo terus bertambah. Suku bunganya juga terlihat menarik—saat ini sering berada di kisaran 6–14% APY.
Tapi dari mana uang ini sebenarnya berasal? Di balik layar, stable Anda dipinjamkan ke trader margin dan market maker. Kadang mereka mendanai produk terstruktur untuk klien institusional. Pada dasarnya, Anda sedang mensubsidi kebutuhan akan leverage di sisi lain pasar.
Risiko yang harus ditukar jelas: Anda mendelegasikan risiko kepada exchange itu sendiri. Jika penarikan ditunda, jika regulator turun tangan, atau jika exchange salah mengelola dana, Anda terjebak. Ini bukan sekadar kekhawatiran teoretis: sejarah sudah menunjukkan apa yang terjadi ketika risiko CeFi salah.
Bayangkan FTX, yang membekukan miliaran dana nasabah saat ambruk pada 2022. Atau Celsius dan BlockFi, yang sama-sama menghentikan penarikan dan akhirnya bangkrut setelah taruhan berisiko mereka berbalik. Bahkan Voyager ikut runtuh ketika para peminjamnya gagal bayar, meninggalkan depositor terlantar.
Meski begitu, deposito CeFi masih jadi langkah pertama bagi banyak orang. Mudah, likuid, dan praktis. Hanya ingat aturan emas: jangan mengunci uang Anda berbulan-bulan hanya untuk memeras tambahan satu persen.
2) On-Chain Lending: Tulang Punggung DeFi
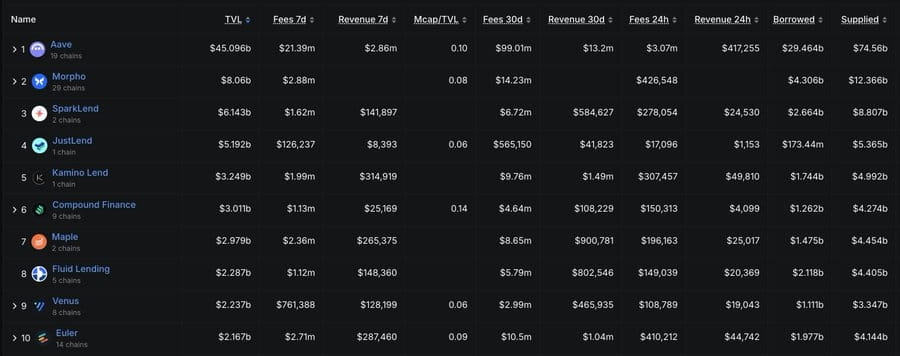
Ketika Anda masuk ke DeFi yang sesungguhnya, pasar lending adalah tulang punggungnya. Aave, Compound, Morpho, Venus, Radiant—semuanya beroperasi dengan prinsip yang sama.
Anda memasok USDC, USDT, atau DAI ke sebuah pool. Peminjam masuk dengan jaminan, biasanya ETH atau BTC, lalu membayar untuk meminjam stable Anda. Utilisasi mendorong tingkat bunga: semakin tinggi permintaan, semakin tinggi yield.
Bagi pemasok (supplier), ini berarti APY 5–12%, tergantung pasar. Sederhana, transparan, dan relatif likuid.
Tapi lending DeFi tidak sepenuhnya bebas risiko. Kontrak pintar bisa dieksploitasi. Feed oracle bisa dimanipulasi, memicu rangkaian likuidasi. Dan saat jaminan mengalami depegging (misalnya stETH pada 2022 atau stable-stable yang lebih kecil yang mematahkan peg), pemberi pinjaman bisa berakhir memegang bad debt.
Power user kadang melangkah lebih jauh: mereka melakukan loop pada stable mereka. Setor $1.000, pinjam $800 dengan jaminan itu, setor lagi, dan ulangi. Di atas kertas, APY bisa naik drastis. Dalam praktiknya, risiko likuidasi bertambah setiap kali siklus berputar.
Bagi banyak orang, pasar lending adalah opsi yield “serius” pertama di luar CeFi. Mereka andal, tetapi butuh kewaspadaan.
3) Menyediakan Likuiditas: Mesin Fee
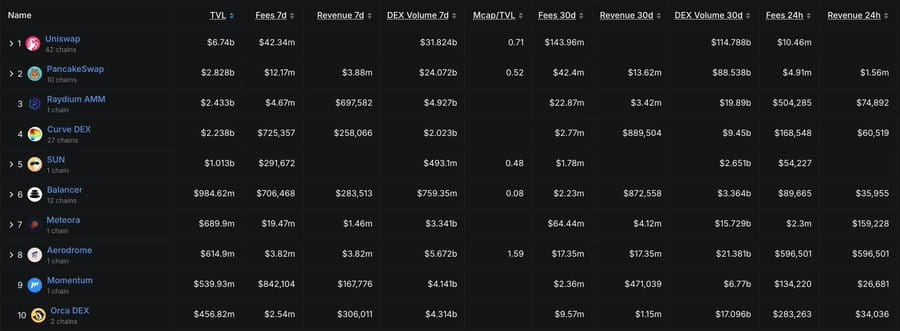
Pool likuiditas di DEX seperti Curve, Uniswap, Balancer, Maverick, atau Meteora membuka dimensi lain dari yield stablecoin.
Di sini, Anda tidak meminjamkan ke peminjam; Anda menyediakan likuiditas untuk para trader. Setiap kali seseorang menukar USDC ke USDT, atau DAI ke USDC, Anda mendapatkan sebagian dari biaya perdagangan.
Di pool stable/stable, kerugian impermanen diminimalkan, tapi tidak pernah benar-benar hilang. Jika salah satu stable mengalami depegging, posisi pool Anda ikut menanggung dampaknya.
Return biasanya berkisar 5–15% APY, tapi angka itu menyembunyikan kompleksitas. Di pool dengan volume organik tinggi, biaya menopang yield. Di lainnya, yield “dibengkakkan” oleh insentif token: CRV, BAL, MAV, sebut saja. Emisi itu tidak akan berlangsung selamanya.
Dengan model likuiditas terkonsentrasi seperti Uniswap v3, yield bergantung pada seberapa efisien Anda mengelola rentang harga: terlalu lebar dan Anda mendapat sedikit, terlalu sempit dan Anda berisiko keluar dari rentang (range).
Bagi yang tertarik data langsung, yield pool Uniswap v3 saat ini bisa dipantau lewat alat analitik seperti free DefiLlama Pools, atau revert.finance. Layanan ini mengagregasi APR real-time di pasangan besar dan membantu memvisualisasikan performa berdasarkan rentang.
Bagi LP yang berpengalaman, ini adalah permainan yang menguntungkan. Untuk kebanyakan pengguna kasual, ini membutuhkan manajemen yang lebih aktif daripada yang mereka kira.
4) Agregator Yield: Otomatisasi untuk Si Malas
Kalau meminjamkan dan LP terasa terlalu merepotkan, agregator yield seperti Yearn, Beefy, Idle, dan Convex menjanjikan otomatisasi prosesnya.
Pitch mereka: deposit sekali, biarkan kami mengurus strateginya. Kami akan mengejar insentif, menginvestasikan kembali biaya, mengoptimalkan hadiah.
Saat pasar sedang panas, vault agregator bisa mencapai 10–25% APY, terutama di tempat governance bribes dan emisi tokennya kuat.
Tapi ingat, dengan otomatisasi datang tumpukan risiko. Anda terekspos pada agregator itu sendiri, plus setiap protokol yang mendasarinya. Jika sesuatu gagal di mana pun sepanjang rantai, vault ikut terdampak.
Namun, bagi banyak orang, ini adalah cara termudah untuk membuat stable bekerja tanpa harus mengawasi posisi setiap hari.
5) Aset Dunia Nyata: Membawa Yield TradFi ke On-Chain
Perubahan struktural terbesar dalam dua tahun terakhir adalah naiknya RWA.
Token seperti Ondo USDY, MakerDAO’s sDAI, Maple, Clearpool, Securitize / BlackRock BUIDL menghubungkan stable dengan U.S. Treasuries, corporate credit, dan dana kelas institusional.
Pendatang baru di sini adalah USDai / sUSDai, yang dikembangkan oleh Permian Labs. USDai adalah token yang dipatok ke dolar (dollar-pegged), dan ketika di-stake berubah menjadi sUSDai, yang menghasilkan yield dari pinjaman yang dijamin oleh perangkat keras GPU dan infrastruktur AI. Model ini sudah mendapat daya tarik, dengan lebih dari $100M TVL dan didukung investor-investor besar.
Yield dari stables berbasis RWA terbilang sedang, biasanya sekitar 5% APY, tetapi berbeda dari insentif token, yield tersebut berasal dari arus kas nyata, sehingga lebih berkelanjutan.
Sisi negatifnya: banyak produk ini memerlukan KYC, kadang bahkan status terakreditasi, dan mereka mengaburkan batas antara DeFi dan TradFi. Mereka kurang “asli DeFi”, lebih seperti jembatan.
Namun, RWAs adalah cara bagaimana yield stablecoin menjadi dilembagakan (institutionalized), dan bagaimana stables terhubung ke aktivitas ekonomi nyata, bukan sekadar emisi spekulatif.
6) Farming Suku Bunga Pendanaan: Menunggangi Pasar Perp
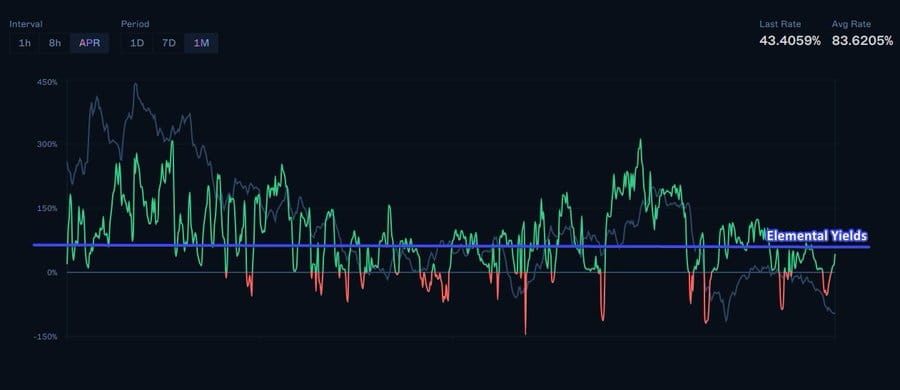
Perpetual mendominasi perdagangan kripto, dan mereka disertai pembayaran funding. Platform seperti Binance Futures, dYdX, GMX, dan Hyperliquid memungkinkan Anda memperoleh (atau membayar) tergantung bias pasar. Di pasar bullish, long membayar shorts dengan berat, dan jika Anda melakukan lindung nilai dengan benar, Anda bisa mendapatkan 10–40% APY hanya dari funding. Untuk penjelasan lebih dalam tentang cara kerja funding, cek thread ini.
Untuk membayangkan, lihat contoh masa lalu: ketika funding rate Aster di Bybit dihitung setiap 4 jam (6 periode funding per hari), rate 0.151% × 6 = 0.906% per hari akan setara dengan APR 0.906% × 365 ≈ 330,7% APR.
Proyek seperti Boros kini membangun cara terstruktur untuk menangkap peluang ini, memungkinkan pengguna memperoleh dari funding perpetual tanpa manajemen aktif. Alih-alih melindungi posisi secara manual, Boros mengotomatisasi prosesnya, menyeimbangkan eksposur long dan short secara dinamis untuk mengambil yield yang konsisten dari selisih funding rate.
Namun, penting untuk diingat bahwa pendanaan (funding) itu volatil, suku bunga bisa berbalik cepat, risiko likuidasi selalu ada, dan ini bukan yield pasif. Meski ada otomatisasi, strategi ini tetap ter-leverage dan bergantung pasar. Bagi sebagian orang, inilah uang yang sesungguhnya. Bagi yang lain, ini adalah tekanan yang lebih baik dihindari.
7) Strategi Delta-Netral: Zona Kuant
Yang terkait erat adalah trade cash-and-carry: long spot, short futures, lalu mengamankan selisih basis (basis spread).
Saat futures diperdagangkan di atas spot, mengunci selisihnya bisa menghasilkan 5–30% per tahun yang dinormalisasi. Anda bisa menjalankan strategi ini di bursa mana pun yang menawarkan spot dan kontrak perpetual untuk aset yang sama; prinsipnya universal.
Kelebihannya: jika dieksekusi dengan benar, ia bersifat netral terhadap pasar. Kekurangannya: biaya, biaya pinjam, dan kesalahan eksekusi bisa menggerus profit dengan cepat.
Farming delta-netral lebih tentang ketelitian operasional, bukan sekadar mengejar yield.
8) Pendle, Ethena & Synthetic Yield
Ujung tombak dari yield stablecoin adalah saat protokol mendaur ulang (repackage) stable itu sendiri.
Pendle
memelopori pemisahan yield menjadi pokok (principal) dan token yield. Anda bisa membeli PT dengan imbal hasil tetap—sekitar 12% APY saat ini—atau berspekulasi pada YT untuk imbal hasil variabel yang lebih ter-leverage.
Ethena
menciptakan USDe, stable sintetis yang memfarming pasar perp di latar belakang. Dalam kondisi baik, ia membayar 10–30%, tapi bukan “setara kas”. Stabilnya hanya sebesar kestabilan strategi yang mendasarinya.
Di luar nama unggulan ini, protokol lain juga bereksperimen dengan model lending yang didukung stable, dengan mempertanyakan ulang manajemen risikonya.
Silo Finance menyusun pasar mereka sebagai “silo” yang terisolasi, di mana setiap aset memiliki pool lending sendiri yang dipasangkan dengan aset jembatan (seperti ETH atau stablecoin). Desain ini mencegah contagion: jika satu aset runtuh, itu tidak menyeret seluruh sistem. Ini jawaban langsung atas masalah shared-pool risk yang telah memicu kegagalan berantai di protokol warisan. Misalnya, saat exploit BadgerDAO pada 2021 merembet lewat shared Curve pools, atau ketika default Iron Bank pada 2022 meninggalkan pemberi pinjaman di berbagai aset yang terekspos. Dalam kedua kasus, kurangnya isolasi membuat kegagalan di satu pasar berdampak lanjutan ke seluruh sistem.
Fraxlend mengambil pendekatan serupa dengan pasangan lending permissionless. Siapa pun bisa membuat pasar antara dua token ERC-20, dan tiap pasangan memiliki parameter independen seperti rasio loan-to-value, model suku bunga, dan mekanisme likuidasi. Pihak yang menyetor menerima fTokens yang mengakumulasi bunga secara otomatis, sementara struktur modular menjaga risiko tetap terpisah.
Dua model ini menunjukkan arah sektor tersebut: alih-alih satu pool aset yang monolitik, peminjaman (lending) menjadi modular, bisa dikustomisasi, dan lebih aman karena desainnya. Mereka juga membuka peluang baru agar stables bisa dideploy ke pasar khusus yang tidak akan memenuhi syarat untuk listing model Aave tradisional.
Ini bukan untuk orang yang mudah gentar—mekaniknya rumit, likuiditas lebih tipis, dan risiko salah konfigurasi pasar itu nyata. Namun, ini mewakili lapisan inovasi berikutnya dalam yield stablecoin, di mana keamanan dan efisiensi modal sedang didesain ulang dari nol.
9) Airdrops: Lapisan Bonus Pasif
Airdrop berbeda dari pure point farming. Alih-alih memarkir dana hanya untuk mengejar multiplier, Anda mendapatkannya sambil menjalankan strategi lain. Sediakan likuiditas, setorkan ke vault, atau stake di protokol, dan di atas base yield, Anda mungkin memenuhi syarat untuk token drop.
Ini membuat airdrop kurang menjadi strategi mandiri dan lebih seperti “lapisan bonus” yang menempel pada posisi yang sudah Anda miliki. Anda tidak mengeluarkan modal tambahan untuk farm; Anda hanya mendapat penghargaan karena menjadi pengguna yang aktif.
Beberapa contoh yang saat ini beredar:
cap: LP di Pendle bisa memenuhi syarat untuk CAP multipliers, sehingga farming yield reguler berubah jadi peluang airdrop jangka panjang + 13,4% APR.
Theo: Menyetorkan lewat mitra seperti Liminal atau menyediakan likuiditas ke pool PRJX tidak hanya menghasilkan baseline yield, tetapi juga menempatkan Anda pada jalur untuk potensi hadiah Theo.
Liminal: Terkenal bereksperimen dengan structured vault; setoran di sini bisa membuka eksposur pada distribusi tokennya setelah diluncurkan.
Ethereal: Menyetorkan aset seperti eUSDe ke dalam ekosistem mereka dikabarkan sebagai cara untuk memposisikan diri guna peluang airdrop yang terkait dengan ENA, dan mainnetnya segera hadir.
Kelebihannya jelas: airdrop menumpuk di atas APR apa pun yang sedang Anda dapatkan. Kekurangannya adalah tidak ada yang dijamin—protokol bisa mengubah rencana distribusi mereka, dan hadiah bersifat spekulatif sampai benar-benar masuk ke dompet Anda.
Namun, mengabaikan airdrop berarti melewatkan opsi gratis. Kalau Anda sudah memburu yield, sekalian saja memburu token-token masa depan.
10) Native Yield Stables: Dolar yang Menghasilkan Karena Desain
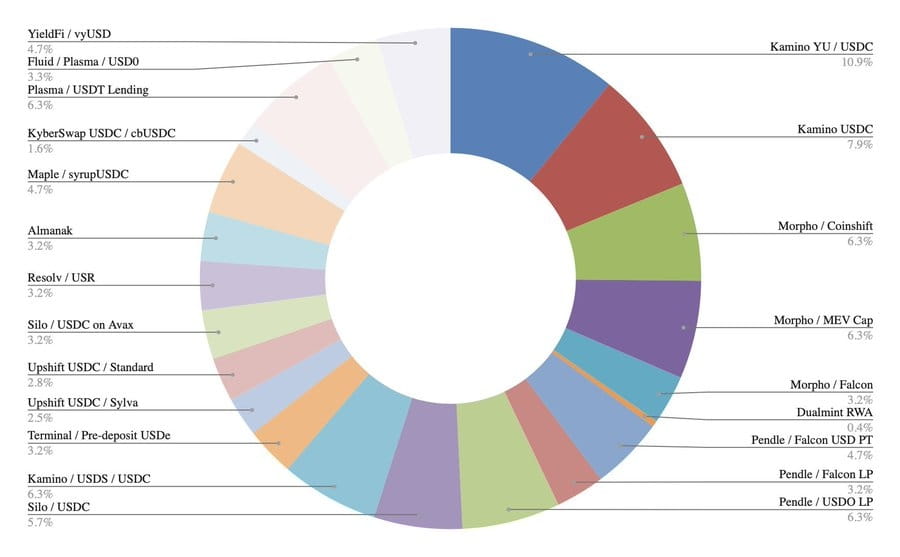
Akhirnya, beberapa stable menanamkan yield langsung di dalamnya.
sDAI
mengalirkan pendapatan Treasury dari Maker’s DSR. FRAX, crvUSD, GHO, dan Lybra eUSD masing-masing bereksperimen dengan mekanisme yang membuat stables produktif secara default.
Gelombang proyek baru mendorong gagasan ini lebih jauh. USDf dari Falcon bisa di-stake ke sUSDf, yang mengubahnya menjadi versi ber-yield yang didukung strategi internal protokol. Di Solana, sUSD milik Solayer menempuh jalur berbeda: didukung langsung oleh U.S. Treasuries, jadi yield yang Anda peroleh mengalir dari bunga T-bill. Dua pendekatan ini mengejar hasil yang sama—stablecoin yang tidak menganggur, tetapi bekerja bagi pemiliknya.
Token-token ini menunjukkan seperti apa generasi berikutnya dari stablecoin: dolar yang bisa diprogram, di mana yield “ditanam” langsung ke dalam desain.
Tantangannya adalah stabilitas peg dan tata kelola. Saat mekanisme gagal, yield hilang dan peg jadi goyah. Namun jika berhasil, cara kita memikirkan uang di kripto ikut berubah.
Penutup
Stablecoin awalnya hanyalah uang kripto. Tempat berlindung yang aman di pasar yang bergejolak.
Hari ini, mereka menjadi gerbang untuk belasan strategi yield berbeda. Sebagian meniru TradFi (seperti Treasuries di-chain). Yang lain benar-benar unik DeFi (seperti pemisahan di Pendle atau funding perp).
Spektrumnya luas:
Inti yang aman: RWAs, sDAI, Aave/Compound
Risiko sedang: Curve LPs, Pendle PTs, Yearn/Beefy
Risiko tinggi: Ethena, funding trades, points farming
Inti yang perlu diingat: Yield tidak gratis. Itu hanyalah risiko yang diberi harga dalam angka.
Dan begitu Anda melihat stable bukan sebagai dolar statis, melainkan mesin yield yang bisa diprogram, seluruh DeFi mulai terlihat seperti mesin efisiensi modal.