

Pembukaan: Aturan mata uang yang sedang diam-diam ditulis ulang
Peso Argentina telah terdepresiasi 200% dalam setahun, dan orang Argentina sudah menggunakan USDT untuk membayar gaji. Pada tahun 2025, Buenos Aires, seorang desainer menerima pembayaran dari klien di New York: bukan transfer bank, bukan PayPal, tetapi USDT. Seluruh transaksi diselesaikan di blockchain, tiba dalam beberapa detik, dengan biaya kurang dari satu sen. Jika menggunakan transfer bank tradisional lintas negara, diperlukan 3 hingga 5 hari kerja, dengan biaya 3% hingga 5%, dan harus menghadapi fluktuasi nilai tukar peso.
Adegan ini sedang berlangsung dalam kehidupan ratusan juta orang di seluruh dunia: pekerja lepas Turki menggunakan USDC untuk menghindari keruntuhan lira; pekerja pengiriman uang Nigeria mengirimkan pendapatan mereka kembali ke kampung halaman melalui stablecoin, dengan biaya yang jauh lebih rendah dibandingkan saluran tradisional (biaya pengiriman uang rata-rata global sekitar 6,5%, di Afrika Sub-Sahara mencapai 8,45%, sementara platform seperti Yellow Card dapat mencapai biaya nol atau sangat rendah di koridor Afrika); usaha kecil di Vietnam menggunakan stablecoin untuk membayar pemasok, penyelesaian dari bank yang biasanya memakan waktu 5–15 hari kerja dipangkas menjadi hitungan detik.

Fenomena-fenomena ini mengarah pada satu kesimpulan: stablecoin berevolusi dari alat-alat tambahan di bursa mata uang kripto menjadi infrastruktur yang mencakup kehidupan keuangan sehari-hari ratusan juta orang. Stablecoin bukanlah pelengkap Bitcoin atau instrumen spekulatif, melainkan bentuk rekening keuangan yang sepenuhnya baru, dapat diprogram, dan lintas batas.
Jika kita menelaah lebih lanjut, stablecoin lebih mirip generasi baru rekening bank global daripada aset kripto. Secara fungsional, stablecoin mencakup penyimpanan, pembayaran, dan imbal hasil; dari segi skala, stablecoin melayani ratusan juta orang, dan volume kliring on-chain-nya telah melampaui gabungan Visa dan Mastercard.
Stablecoin bukan hanya dolar on-chain, tetapi juga bank on-chain.
I. Stablecoin Merestrukturisasi Rekening Bank
1.1 Empat Fungsi dan Kekurangan Rekening Bank
Sebelum membahas stablecoin, kita harus terlebih dahulu menjawab pertanyaan mendasar: Apa fungsi esensial dari rekening bank?
Fungsi uang dapat diringkas dalam tiga poin: sebagai penyimpan nilai, alat tukar, dan satuan hitung. Sementara itu, rekening bank yang lengkap menambahkan layanan-layanan berikut pada ketiga fungsi tersebut:
Penyimpanan nilai: Melindungi kekayaan dalam mata uang fiat, menjaga likuiditas, dan memungkinkan akses yang mudah.
Pembayaran dan penyelesaian: transfer dana antar individu, bisnis, dan lembaga untuk menyelesaikan transaksi komersial.
Penghasilan tambahan: Menghasilkan keuntungan tambahan melalui bunga deposito, produk pengelolaan kekayaan, atau layanan pinjaman.
Membangun riwayat kredit: Berdasarkan riwayat rekening, skor kredit dihasilkan untuk mendukung pemberian pinjaman dan layanan keuangan.
Namun, sistem ini memiliki kelemahan struktural.
Hambatan geografis menyebabkan sekitar 1,3 miliar orang di seluruh dunia tetap "tidak memiliki rekening bank," ter excluded dari sistem keuangan modern karena berbagai alasan seperti kurangnya dokumen identitas, tinggal di daerah yang tidak terjangkau oleh cabang bank, atau gagal memenuhi persyaratan setoran minimum.
Dilema efisiensi muncul karena transfer bank internasional standar dalam jaringan SWIFT melibatkan tiga hingga empat node: bank pengirim, bank perantara, dan bank penerima. Setiap node berpotensi menyebabkan penundaan dan akumulasi biaya, sehingga waktu kedatangan keseluruhan biasanya memakan waktu 2 hingga 5 hari kerja, dengan biaya umumnya berkisar antara 3% hingga 8%. Selain itu, lembaga kliring sistem perbankan global (seperti Fedwire di Federal Reserve dan TARGET2 di Eropa) tunduk pada jam operasional dan tidak dapat beroperasi pada hari libur.
1.2 Penyelesaian tingkat kedua, operasi 24/7: Stablecoin mengubah aturan perbankan.
Stablecoin mengimplementasikan tiga fungsi inti rekening bank di blockchain dan secara sistematis mengatasi keterbatasan bank tradisional yang telah disebutkan sebelumnya:
Bank tradisional dibatasi oleh geografi dan identitas, sementara stablecoin hanya membutuhkan koneksi internet dan telah menjangkau lebih dari 150 negara.
Waktu penyelesaian transaksi telah dikurangi dari 1-5 hari kerja menjadi hitungan detik, sehingga 100-500 kali lebih cepat.
Bank tradisional dibatasi oleh hari kerja dan zona waktu, sedangkan stablecoin beroperasi 24/7.
Biaya transaksi lintas batas telah dikurangi dari 3%-8% menjadi kurang dari 0,1%, atau penurunan sebesar 90%-99%.
Kontrak pintar memungkinkan stablecoin untuk dieksekusi secara otomatis tanpa campur tangan manusia.
Dengan kemampuan audit publik di dalam blockchain, biaya kepercayaan mendekati nol.
Tidak diperlukan KTP atau bukti alamat; alamat dompet digital saja sudah cukup untuk membuka akun.
Kemampuan pemrograman sangat penting. Pengiriman uang melalui bank tradisional adalah transfer dana satu kali dan statis. Akun stablecoin, melalui kontrak pintar, dapat mencapai:
Pembayaran bersyarat: "Dana akan secara otomatis dicairkan setelah pengguna menyelesaikan verifikasi tugas."
Transfer otomatis reguler: Potongan gaji atau iuran yang tidak memerlukan intervensi manual.
Penyelesaian atomik multi-pihak: Beberapa transaksi berhasil secara bersamaan atau dibatalkan secara bersamaan, sehingga sepenuhnya menghilangkan risiko penyelesaian.
Keuangan Komposabel: Saldo stablecoin dapat langsung digunakan untuk mengakses protokol DeFi dan secara otomatis mendapatkan bunga.
Batasan kemampuan pemrograman terus meluas. Sebelumnya, manajemen kunci privat merupakan hambatan bagi pengguna biasa. Dengan munculnya abstraksi akun (ERC-4337), pengguna dapat masuk ke dompet mereka menggunakan email atau akun media sosial, menghilangkan kebutuhan untuk mengakses frasa mnemonik. Arsitektur berbasis niat bahkan melangkah lebih jauh: pengguna cukup menyatakan "Saya ingin membayar X kepada Y," dan pemecah masalah secara otomatis memilih jalur optimal, mengabaikan detail seperti biaya lintas rantai dan biaya gas. Pembayaran yang dapat diprogram sedang bertransformasi dari alat pengembang menjadi sistem pembayaran cerdas yang dapat diakses oleh pengguna biasa.
Kemampuan pemrograman adalah dimensi kunci yang memungkinkan stablecoin melampaui rekening bank. Rekening moneter yang dapat mengeksekusi sendiri, melakukan kliring otomatis, dan beroperasi sesuai aturan memiliki nilai intrinsik yang jauh melebihi nilai produk perbankan tradisional mana pun.
Rekening bank adalah wadah keuangan abad ke-20, sedangkan alamat stablecoin adalah simpul keuangan yang dapat diprogram pada abad ke-21.
II. Tiga Peran Stablecoin dalam Ekonomi Kripto
Jika kita membandingkan sistem keuangan kripto dengan sebuah kota, Bitcoin adalah cadangan emas kota tersebut, Ethereum adalah infrastruktur komputasi dasar kota tersebut, dan stablecoin adalah mata uang yang beredar di kota tersebut, denyut nadi yang memungkinkan seluruh sistem ekonomi berfungsi.
2.1 Stablecoin berfungsi sebagai standar penetapan harga untuk ekonomi on-chain.
Hampir semua pasangan perdagangan, kontrak derivatif, dan produk pinjaman di pasar kripto menggunakan stablecoin sebagai standar penetapan harga.
Bitcoin dan Ethereum menunjukkan volatilitas harga yang sangat tinggi. Harga Ethereum anjlok dari hampir $4.000 menjadi sekitar $900 dalam setahun pada tahun 2022, fluktuasi yang melebihi 75%. Penetapan harga produk pinjaman dengan aset yang sangat fluktuatif membuat manajemen risiko menjadi sangat sulit. Sebaliknya, stablecoin menyediakan "ukuran nilai" on-chain yang unik, memungkinkan penetapan harga opsi, pengaturan ambang batas likuidasi, dan perhitungan margin.
Mengambil contoh protokol pinjaman DeFi Aave, lebih dari 65% dari total nilai terkunci (TVL) jaminan dan lebih dari 75% dari permintaan pinjamannya berbentuk stablecoin. Tanpa stablecoin, pinjaman DeFi hampir tidak mungkin beroperasi.
2.2 Stablecoin mencakup 70% dari transfer on-chain dan merupakan saluran pembayaran on-chain utama.
Di bursa terdesentralisasi (DEX), pasangan stablecoin (seperti USDC/USDT dan USDC/DAI) biasanya mencakup 40% hingga 60% dari total volume perdagangan. Hal ini karena ketika pengguna menyesuaikan alokasi aset mereka, mereka biasanya perlu mengkonversi kepemilikan mereka menjadi stablecoin sebelum melanjutkan operasi lebih lanjut, menjadikan stablecoin sebagai "mata uang perantara" yang paling sering digunakan dalam ekonomi kripto.
Dalam ekosistem lintas rantai, stablecoin memegang posisi yang lebih sentral. Sejumlah besar aliran dana antar beberapa rantai, termasuk Ethereum, BNB Chain, Polygon, Solana, dan Arbitrum, difasilitasi melalui jembatan stablecoin. Dari tahun 2024 hingga 2025, volume transaksi jembatan lintas rantai stablecoin terus meningkat, dengan protokol seperti Circle CCTP dan LayerZero memproses miliaran dolar dalam transfer lintas rantai setiap bulannya. Circle CCTP (Cross-Chain Transfer Protocol) memungkinkan USDC untuk dibakar di rantai sumber dan dicetak di rantai target, mencapai fungsionalitas lintas rantai asli tanpa memerlukan jembatan pihak ketiga; protokol interoperabilitas rantai penuh seperti LayerZero memungkinkan stablecoin mengalir secara seragam di beberapa rantai, mengurangi fragmentasi likuiditas. Solusi ini secara langsung memengaruhi kegunaan stablecoin: pengguna tidak perlu lagi menyimpan USDC di setiap rantai secara terpisah, dan latensi serta slippage transfer lintas rantai berkurang secara signifikan.
Data penting: Stablecoin mencakup lebih dari 70% dari total transaksi on-chain, jauh melebihi Bitcoin yang sebesar 15% dan Ethereum yang sebesar 8%. Stablecoin telah menjadi media pembayaran terbesar dalam sistem ekonomi on-chain.
2.3 Stablecoin adalah pilar utama likuiditas DeFi.
Dalam ranah strategi imbal hasil, stablecoin adalah aset produktif utama. Pemegang stablecoin dapat menyetorkannya ke dalam protokol seperti Compound, Aave, dan Curve untuk mendapatkan pengembalian tahunan sekitar 3% hingga 15%, tanpa menanggung risiko nilai tukar.
Karakteristik ini mengangkat stablecoin melampaui sekadar "penyimpanan nilai" biasa menjadi "aset keuangan produktif": menjaga stabilitas nilai sambil secara aktif menghasilkan keuntungan. Mirip dengan logika tabungan bank tradisional, tetapi diimplementasikan dalam kerangka kerja yang terbuka dan tanpa izin secara global, pemegang dapat memperoleh keuntungan on-chain tanpa menanggung risiko nilai tukar.
MakerDAO adalah contoh utamanya. Protokol stablecoin terdesentralisasi ini mempertahankan pasokan sekitar $8,5 miliar dalam DAI dan mengalokasikan cadangannya ke aset dunia nyata seperti obligasi Treasury AS, menciptakan manajemen neraca bergaya "bank sentral on-chain".
Bitcoin adalah emas digital, Ethereum adalah komputer global, dan stablecoin adalah sistem moneter on-chain itu sendiri.
Penyertaan fungsi penyimpanan, pembayaran, dan pendapatan membuat stablecoin secara fungsional setara dengan rekening bank.
III. Empat jenis patokan stablecoin dan model kepercayaan rangkap tiga
Stablecoin tidak memiliki arsitektur teknologi tunggal, melainkan mewakili beragam eksplorasi umat manusia tentang "bagaimana menciptakan mata uang yang dapat dipercaya di dunia digital." Di balik setiap desain yang berbeda terdapat filosofi moneter dan asumsi kepercayaan yang berbeda pula.
Mata uang kripto yang didukung fiat (USDT, USDC): Cadangan mata uang fiat 1:1, kepercayaan berasal dari lembaga terpusat, stabilitas tinggi dan likuiditas kuat, tetapi menghadapi risiko sentralisasi dan tekanan regulasi.
Algoritma (UST runtuh, Frax hibrida): Regulasi algoritma/hibrida, kepercayaan berasal dari kode dan mekanisme, mengejar desentralisasi, tetapi ada risiko kegagalan mekanisme.
Aset tertimbang risiko (RWA) berbasis aset riil (USDM, sFRAX): dipatok pada obligasi pemerintah/aset riil, kepercayaan berasal dari nilai aset, menawarkan pengembalian dan perlindungan inflasi, tetapi dengan risiko likuiditas.
Logam mulia (PAXG, DGX): Cadangan emas fisik, aset tepercaya berdasarkan konsensus global, nilai independen dari kredit nasional, dan likuiditas yang relatif terbatas.
3.1 USDT dan USDC mencakup 86% dari kapitalisasi pasar, dengan sekuritas yang didukung mata uang fiat sebagai yang utama.
USDT (Tether) dan USDC (Circle) saat ini merupakan pemain dominan di pasar stablecoin, dengan kapitalisasi pasar gabungan melebihi $260 miliar, yang mencakup sekitar 86% dari total kapitalisasi pasar stablecoin. USDT memegang sekitar 60% pangsa pasar, dan USDC sekitar 25%. Siapa pun yang mengendalikan unit perhitungan on-chain akan mengendalikan ekonomi on-chain; dominasi stablecoin berbasis USD berarti bahwa dolar AS secara efektif telah menjadi "mata uang cadangan on-chain."
Logika operasionalnya sederhana: untuk setiap USDT atau USDC yang diterbitkan, penerbit harus menyimpan sejumlah dolar AS yang setara (atau setara dolar seperti obligasi pemerintah jangka pendek) di rekening bank sebagai cadangan. Kepercayaan pengguna terhadap stablecoin pada akhirnya berasal dari kepercayaan mereka terhadap lembaga penerbit, dengan keyakinan bahwa Tether atau Circle benar-benar memiliki cadangan yang cukup dan dapat sepenuhnya menebus koin pengguna ketika mereka menebusnya.
Analisis kasus mendalam: Permainan regulasi Tether (USDT).
Tether pernah menjadi entitas yang paling tidak transparan di pasar kripto. Pada tahun 2021, kantor Jaksa Agung New York mencapai kesepakatan dengan Tether, yang membayar denda sebesar $18,5 juta dan mengakui telah menyalahgunakan aset cadangan untuk menutupi kerugian di bursa Bitfinex.
Selanjutnya, Tether secara signifikan meningkatkan transparansi cadangan, dengan memindahkan sebagian besar cadangannya dari commercial paper ke surat berharga Departemen Keuangan AS dan menetapkan mekanisme sertifikasi cadangan triwulanan. Namun, kontroversi tetap ada: sertifikasi Tether dikeluarkan oleh firma akuntansi seperti BDO, alih-alih menjalani audit komprehensif oleh "Empat Besar," yang menyebabkan beberapa pelaku pasar meragukan integritas dan kemampuan penebusan cadangannya. Persyaratan peraturan dari berbagai negara bagian AS dan persyaratan kepatuhan berdasarkan MiCA Uni Eropa juga membatasi operasi Tether.
Ironisnya, justru krisis dan keraguan inilah yang membuat Tether semakin kuat: Tether memperkuat manajemen cadangan dan menjadi pembeli utama di pasar obligasi pemerintah AS (pada satu titik, kepemilikannya melampaui kepemilikan banyak negara berdaulat). USDT tetap menjadi mata uang kripto yang paling banyak diperdagangkan di dunia, dengan volume perdagangan harian melebihi $60 miliar, melampaui Bitcoin.
3.2 Stablecoin Algoritma yang Bertahan Setelah Keruntuhan Luna
Stablecoin algoritmik memiliki filosofi desain yang paling radikal: menggantikan lembaga pusat dengan kode dan insentif ekonomi untuk secara otomatis menjaga stabilitas harga. Ini adalah eksperimen pamungkas untuk mengetahui apakah "mata uang dapat sepenuhnya tanpa perlu kepercayaan."
Pada Mei 2022, ekosistem Terra/Luna runtuh, menandai kegagalan paling dahsyat di bidang stablecoin algoritmik hingga saat ini. UST (TerraUSD) anjlok dari $1 menjadi nol hanya dalam satu minggu, mengakibatkan hilangnya sekitar $60 miliar kapitalisasi pasar dan memicu "Mei Hitam" untuk seluruh pasar kripto.
Namun, kegagalan ini tidak mengakhiri eksplorasi stablecoin algoritmik. Mekanisme hibrida Frax Finance (jaminan parsial + algoritma parsial) menunjukkan stabilitas yang lebih kuat setelah jatuhnya Luna dan telah memperkenalkan dukungan aset dunia nyata (RWA), membentuk arsitektur "kepercayaan berlapis". LUSD Liquity, di sisi lain, menggunakan ETH yang dijaminkan berlebih ditambah mekanisme likuidasi, menjadikannya tipe yang dijaminkan dan bukan murni algoritmik, dan tetap dipatok selama uji stres tahun 2022.
Pelajaran Pasar:
Kegagalan stablecoin algoritmik memberikan pelajaran penting: stabilitas mata uang tidak dapat dijamin hanya dengan matematika; hal itu juga membutuhkan dukungan aset riil atau lembaga tepercaya sebagai garis pertahanan terakhir. Stablecoin yang sepenuhnya algoritmik (tanpa dukungan aset riil) telah dikutuk oleh pasar; "stablecoin terdesentralisasi" di masa depan hanya dapat berupa tipe hibrida.
3.3 Jalur RWA: Tokenisasi Obligasi Pemerintah dan Stablecoin Berbunga
Stablecoin Aset Dunia Nyata (Real World Asset/RWA) saat ini merupakan sektor yang paling populer di kalangan institusi. Logika intinya adalah mendigitalisasi aset berkualitas tinggi di dunia nyata (obligasi Treasury AS, obligasi korporasi, real estat, komoditas) dan membentuk "stablecoin imbal hasil" yang dapat diperdagangkan di blockchain.
MakerDAO adalah pelopor di sektor RWA (Real-World Asset). MakerDAO memegang sekitar $1 miliar dalam RWA, terutama dalam obligasi Treasury AS jangka pendek, yang menyediakan jaminan aset dunia nyata untuk stabilitas DAI dan memungkinkan pemegang DAI untuk secara tidak langsung memperoleh keuntungan dari imbal hasil Treasury.
Produk RWA arus utama berbeda dalam mekanisme kerjanya.
Ondo OUSG dipatok pada ETF obligasi Treasury jangka pendek, dengan penebusan berdasarkan T+1 dan pengembalian tercermin melalui rebase token; BlackRock BUIDL dipatok pada dana pasar uang institusional dolar AS, yang di tokenisasi oleh Securitize, dengan pengembalian majemuk harian, dan penebusan diselesaikan melalui pembakaran on-chain dan penebusan off-chain.
Franklin Templeton BENJI dipatok pada reksa dana pasar uang FOBXX, dengan mekanisme yang mirip dengan BUIDL. Ketiga reksa dana tersebut masing-masing memiliki keunggulan tersendiri dalam hal ketepatan waktu penarikan, ketersediaan di blockchain, dan jumlah investasi minimum, yang memenuhi kebutuhan berbagai institusi dan individu.
Ondo USDY bahkan lebih mudah dipahami: memegang USDY setara dengan memegang hak atas imbal hasil obligasi Treasury AS jangka pendek, dengan bunga yang terakumulasi secara otomatis setiap hari. APY-nya sekitar 5% hingga 5,5% (terkait dengan suku bunga acuan Federal Reserve), memberikan pengembalian riil sambil menjaga stabilitas harga.
3.4 Stablecoin Emas: Likuiditas dan Fragmentasi On-chain
Stablecoin logam mulia dapat digambarkan sebagai "kembali ke sejarah": mendigitalisasi emas, penyimpan nilai yang paling dikenal selama ribuan tahun, dan memberikannya likuiditas instan di blockchain.
Paxos Gold (PAXG) saat ini merupakan stablecoin emas terbesar, dengan setiap token mewakili satu ons emas fisik yang disimpan di brankas di London. Pengguna yang memegang PAXG pada dasarnya memiliki emas tersebut, dan dapat diperdagangkan secara global kapan saja tanpa perlu transportasi fisik atau akses ke bursa komoditas.
Makna yang lebih dalam dari stablecoin logam mulia terletak pada pemecahan "kutukan likuiditas" emas. Dilema investasi emas tradisional adalah: likuiditas yang buruk (transaksi besar membutuhkan broker), pengiriman yang rumit (emas fisik membutuhkan transportasi dan penyimpanan), dan kemampuan dibagi yang buruk (tidak mungkin untuk membeli bahkan 0,001 ons emas). Teknologi blockchain memungkinkan emas untuk mencapai kemampuan dibagi dan likuiditas yang hampir sempurna, memungkinkan pengguna untuk memegang PAXG senilai $1 dan memperdagangkannya kapan saja, di mana saja.
Munculnya stablecoin logam mulia adalah penghormatan paling mendalam yang diberikan blockchain kepada sejarah mata uang manusia, menghidupkan kembali standar emas, yang telah mati selama beberapa dekade, dalam bentuk yang sepenuhnya baru di dunia digital.
3.5 Model Kepercayaan Tiga Arah yang Meliputi Institusi, Aset, dan Algoritma
Untuk memahami signifikansi stablecoin, kita harus terlebih dahulu menjawab pertanyaan yang lebih mendasar: Bagaimana kepercayaan terhadap mata uang dihasilkan?
Sistem moneter manusia telah melalui tiga era kepercayaan:
Zaman Kepercayaan pada Barang Material (3000 SM - 1971): Nilai uang berasal dari sifat fisiknya: kelangkaan dan stabilitas kimia emas, serta kelenturan dan nilai industri perak. Kepercayaan ini tertanam dalam materi itu sendiri, tanpa memerlukan dukungan institusional.
Era kepercayaan institusional (dari runtuhnya sistem Bretton Woods pada tahun 1971 hingga saat ini): Mata uang telah terlepas dari emas dan sebagai gantinya berlabuh pada jaminan kredit negara. Nilai dolar AS berasal dari janji bahwa pemerintah AS akan membayar utangnya dengan mata uang tersebut. Kepercayaan ini sangat bergantung pada stabilitas politik dan kekuatan ekonomi.
Era kepercayaan algoritmik (dari kelahiran Bitcoin pada tahun 2008 hingga saat ini): Nilai mata uang berasal dari kemampuan verifikasi kode dan kekebalan aturannya. Landasan kepercayaan pada Bitcoin bukanlah janji dari pemerintah mana pun, melainkan keyakinan bahwa "matematika tidak berbohong, dan algoritma tidak korup."
Stablecoin secara bersamaan mewujudkan tiga model kepercayaan.
Dana perwalian berbasis kepercayaan institusional (seperti USDC dan USDT) bergantung pada kredibilitas dan kepatuhan lembaga penerbit, sangat stabil dan mudah diatur, tetapi memiliki titik kegagalan tunggal dan risiko sentralisasi.
Produk reksa dana berbasis aset (seperti PAXG dan USDM) berlabuh pada nilai intrinsik aset dunia nyata dan tahan terhadap risiko politik, tetapi dipengaruhi oleh fluktuasi harga aset.
Sistem kepercayaan berbasis algoritma (seperti DAI dan FRAX) bergantung pada kemampuan verifikasi aturan kode dan sepenuhnya terdesentralisasi, tetapi desain mekanismenya kompleks dan toleransi kesalahannya kecil.
Ketiga model tersebut saling terkait dalam kenyataan. Meskipun DAI disebut sebagai stablecoin terdesentralisasi, cadangannya sudah mengandung sejumlah besar USDC (kepercayaan institusional) dan RWA (kepercayaan aset); USDC, meskipun diterbitkan secara terpusat, berjalan di Ethereum (kepercayaan algoritmik), dan cadangannya dapat diverifikasi melalui audit on-chain (kepercayaan aset).
Stablecoin yang paling kompetitif seringkali merupakan kombinasi organik dari tiga model kepercayaan. Sumber kepercayaan tunggal merupakan sumber efisiensi sekaligus sumber kerentanan.
3.6 Permainan Antara Mata Uang Swasta dan Kedaulatan Nasional
Munculnya stablecoin menantang asumsi yang sebelumnya tidak pernah dipertanyakan: bahwa mata uang harus diterbitkan oleh monopoli negara.
Dalam kerangka ekonomi modern, kedaulatan moneter merupakan komponen inti dari kedaulatan nasional. Mengendalikan jumlah uang beredar berarti mengendalikan inflasi, pengangguran, ekspansi kredit, dan bahkan siklus politik. Secara historis, setiap peredaran mata uang swasta dalam skala besar telah ditekan oleh negara dengan berbagai cara: Amerika Serikat melarang kepemilikan emas swasta pada tahun 1934, dan proyek Libra milik Facebook gagal karena tekanan regulasi pada tahun 2019.
Namun, sifat desentralisasi stablecoin membuatnya sulit untuk ditekan begitu saja. USDT, tanpa didukung oleh satu negara pun, telah menjadi "alternatif dolar sehari-hari" yang paling banyak digunakan di puluhan negara di seluruh dunia. Ini adalah jenis fenomena moneter baru: mata uang global yang diterbitkan oleh lembaga swasta, beredar di luar batas negara, dan diadopsi secara spontan oleh ratusan juta orang.
Stablecoin telah membuka kembali pertanyaan lama: Siapa yang seharusnya menciptakan uang? Negara, pasar, atau algoritma?
Keberadaan model kepercayaan institusional, aset, dan algoritmik secara bersamaan mencerminkan diversifikasi "rekening perbankan global".
IV. Dari mana asal permintaan global terhadap stablecoin?
Munculnya stablecoin bukanlah hasil dari desain tingkat atas, dorongan regulasi, atau sekadar produk hiburan para penggemar teknologi. Ratusan juta pengguna biasa di seluruh dunia, yang menghadapi masalah nyata, telah memilih dengan tindakan mereka. Pengiriman uang adalah "kuda Troya" yang telah mendorong stablecoin ke arus utama: ketika ratusan juta rumah tangga menggunakan stablecoin untuk menerima gaji dan pengiriman uang, larangan regulasi apa pun akan menghadapi kesulitan penegakan—Anda tidak dapat mencegah orang menerima pembayaran.
4.1 Stablecoin adalah alat bertahan hidup ketika mata uang lokal runtuh.
Di menu sebuah kafe di Buenos Aires, harga sandwich ditulis ulang setiap minggu. Pemiliknya menerima peso, tetapi tetap mempertimbangkan dolar; ketika pelanggan membayar dengan USDT, ia segera mengeluarkan ponselnya untuk memeriksa nilai tukar sebelum menyetujui transaksi. Adegan ini berulang kali terjadi di Venezuela, Argentina, Zimbabwe, Turki, dan Lebanon: mata uang lokal terdepresiasi tajam dalam waktu singkat, dengan cepat mengikis kekayaan penduduk. Stablecoin (terutama USDT) bukan untuk spekulasi, tetapi untuk bertahan hidup. Penduduk setempat menggunakannya untuk melindungi kekayaan mereka; pedagang menggunakannya untuk melindungi diri dari depresiasi harga mata uang lokal; dan pekerja lintas batas menggunakannya untuk mentransfer pendapatan ke luar negeri dengan aman.
Studi Kasus: Krisis Peso Argentina dan Transformasi USDT
Pada tahun 2023, tingkat inflasi Argentina melebihi 200%, dan nilai tukar "dolar biru"—antara nilai tukar resmi dan pasar gelap peso dan dolar AS—pernah melebihi 100%. Bagi warga Argentina biasa, memegang peso berarti penurunan nilai kekayaan mereka secara cepat. Kontrol valuta asing sangat ketat; penduduk biasa hanya dapat membeli $200 per bulan dengan nilai tukar resmi, jauh dari cukup untuk mengatasi inflasi.
Akibatnya, USDT telah menjadi "dolar bayangan" Argentina: pedagang menerima kuotasi USDT, transaksi properti menggunakan USDT, dan bahkan sebagian upah dibayarkan dalam USDT. Data Chainalysis menunjukkan bahwa Argentina adalah salah satu negara dengan pertumbuhan tercepat dalam hal penerimaan stablecoin secara global pada tahun 2023.
Pilihan warga Argentina terhadap USDT mengikuti logika yang jelas: kontrol valuta asing resmi membatasi pembelian valuta asing bulanan hingga $200, sehingga gagal melindungi dari inflasi; sementara pasar gelap "dolar biru" menawarkan akses ke lebih banyak dolar, nilai tukarnya sangat fluktuatif dan risiko pihak lawan tinggi. USDT melewati peraturan perbankan melalui bursa lokal (Lemon, Buenbit) dan saluran P2P, dan transfer on-chain dapat diverifikasi dan tidak dapat dibekukan. Begitu pedagang mulai menerima kuotasi USDT, efek jaringan mendorong lebih banyak orang untuk memegang dan menggunakannya, menciptakan siklus positif.
Setelah Millais menjabat pada Desember 2023, Argentina memulai diskusi tentang dolarisasi, termasuk rencana untuk menutup bank sentral dan mengadopsi dolar AS sebagai alat pembayaran yang sah. Sebelum dolarisasi resmi diterapkan, USDT telah menjadi alternatif de facto untuk dolar AS: beberapa perusahaan menggunakan USDT untuk membayar gaji, dan transaksi properti diselesaikan dalam USDT untuk menghindari kontrol valuta asing.
4.2 Biaya pengiriman uang telah turun dari 8% menjadi kurang dari 0,1%, dengan stablecoin mengubah aturan mainnya.
Di sebuah pasar di pinggiran Lagos, seorang penjual sayur menerima kiriman uang bulanan dari saudara laki-lakinya di London. Sebelumnya, uang tersebut dikirim melalui Western Union, dengan biaya £12 dan waktu pemrosesan empat hari; dia harus mengambil cuti kerja untuk mengambilnya di kota, yang menambah biaya perjalanannya. Minggu lalu, saudara laki-lakinya beralih ke Yellow Card: dia memindai kode QR dengan ponselnya di sebuah toko kecil di sebelah pasar, dan naira tiba di rekeningnya 10 menit kemudian, dengan biaya kurang dari $1. Dia tidak tahu apa pun tentang blockchain; dia hanya tahu uang itu telah tiba.
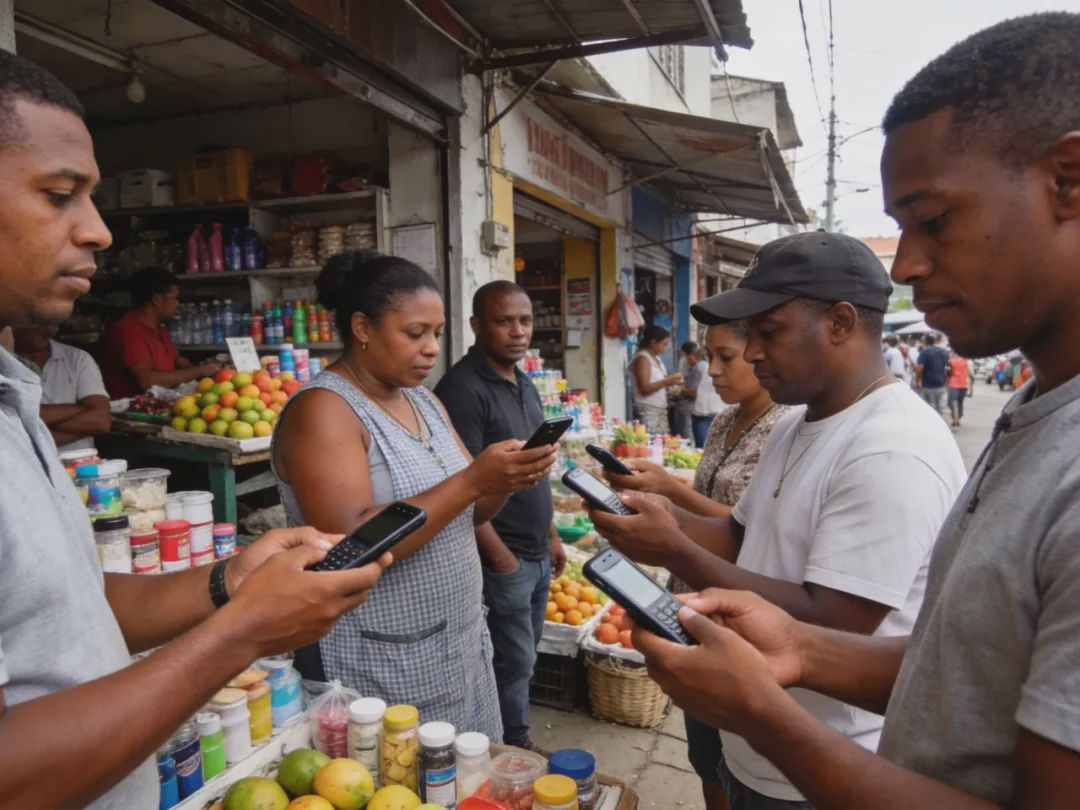
Data mengkonfirmasi tren ini. Pengiriman uang lintas batas global melebihi $800 miliar setiap tahunnya, dengan sebagian besar mengalir ke negara-negara berkembang. Filipina, Meksiko, Nigeria, dan India adalah penerima pengiriman uang terbesar di dunia, di mana biaya pengiriman uang tradisional biasanya berkisar antara 5% hingga 10%. Data menunjukkan bahwa biaya pengiriman uang tradisional di sepanjang koridor Inggris-Nigeria sekitar 5% hingga 8%, membutuhkan biaya $50 hingga $80 untuk pengiriman uang sebesar $1.000, dan memakan waktu 3 hingga 5 hari kerja. Melalui stablecoin dan platform seperti Yellow Card dan Conduit, pengiriman uang yang sama dapat diselesaikan dalam waktu kurang dari 10 menit dengan biaya kurang dari $1.
Mekanisme Yellow Card tidak rumit: pengirim membeli USDT di Inggris menggunakan poundsterling Inggris dan mengirimkan USDT ke dompet penerima di Nigeria melalui transfer on-chain; penerima kemudian dapat menukarkan USDT dengan uang tunai Naira melalui agen offline atau aplikasi Yellow Card. Pengiriman uang tradisional melibatkan empat langkah: bank pengirim, SWIFT, bank perantara, dan bank penerima, yang masing-masing menimbulkan biaya dan penundaan; pengiriman uang stablecoin memecah "USD → Naira" menjadi "USD → USDT (on-chain) → Naira," yang secara signifikan mengurangi langkah-langkah perantara. Bank Sentral Nigeria melarang bank untuk menyediakan layanan kepada bisnis kripto pada tahun 2021, dan selanjutnya melonggarkan larangan tersebut pada tahun 2023; sementara sikap regulasi terhadap stablecoin masih belum jelas, adopsinya oleh masyarakat telah mencapai skala yang cukup besar.
Jika biaya rata-rata pengiriman uang global turun hingga di bawah 3% dari Tujuan Pembangunan Berkelanjutan PBB, hal itu akan menghemat lebih dari $40 miliar bagi para pekerja di negara berkembang setiap tahunnya. Stablecoin sejauh ini merupakan jalur teknologi yang paling menjanjikan untuk mencapai tujuan ini. Ini bukan eksperimen para ahli teknologi, tetapi pilihan pasar yang dibuat oleh ratusan juta orang.
4.3 Menerima pembayaran global dari satu alamat dompet
Seorang pekerja lepas di Asia Tenggara baru saja menerima pembayaran terakhir dari kliennya di New York. Uang tersebut tiba dalam 10 detik dengan biaya kurang dari satu dolar; jika dia menggunakan PayPal, akan memakan waktu 3 hari dan platform tersebut akan mengambil potongan 5%. Dia belum pernah bertemu klien tersebut dan tidak memerlukan informasi rekening bank mereka, hanya alamat dompet digital. Ekonomi digital global telah menciptakan ratusan juta pekerja lepas, pekerja jarak jauh, dan kreator digital, dan kesulitan menerima pembayaran lintas batas merupakan masalah umum bagi mereka. PayPal tidak tersedia atau memiliki biaya yang sangat tinggi di banyak negara, transfer bank internasional rumit dan mahal, dan pembayaran tunai sama sekali tidak memungkinkan dalam skenario layanan digital.
Stablecoin menawarkan solusi ideal untuk kelompok ini: satu alamat dompet kripto dapat menerima pembayaran global dengan biaya yang sangat rendah dan penerimaan instan. Platform seperti Deel dan Bitwage telah mengkomersialkan pembayaran gaji menggunakan stablecoin, melayani ratusan ribu pekerja lepas di seluruh dunia. Pekerja lepas tidak perlu lagi bergantung pada PayPal atau bank lokal; di sisi lain, pemberi kerja mengurangi biaya penggajian lintas batas dan mempercepat penyelesaian pembayaran.
Munculnya stablecoin adalah contoh nyata demokrasi pasar; pengguna memilih dengan tindakan mereka, memilih sistem moneter yang lebih cepat, lebih murah, dan lebih terbuka.
Adopsi dari bawah ke atas ini merupakan validasi pasar yang paling ampuh untuk "rekening perbankan global".
V. Ukuran dan Tren Pasar Stablecoin Global
Stablecoin memiliki kurva pertumbuhan yang jarang tertandingi dalam sejarah kripto. Dari kapitalisasi pasar kurang dari $2 miliar pada tahun 2018 hingga lebih dari $310 miliar pada akhir tahun 2025, stablecoin telah tumbuh lebih dari 150 kali lipat dalam tujuh tahun.
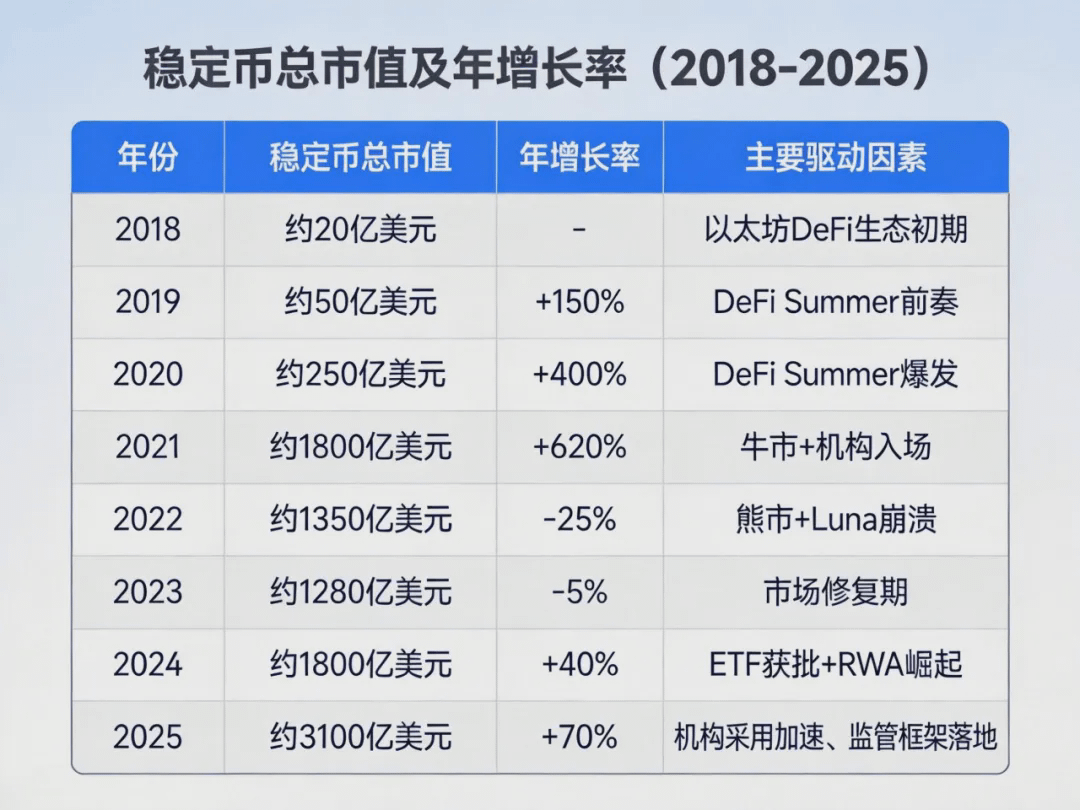
5.1 $35 Triliun dalam Penyelesaian On-Chain: Stablecoin Melampaui Visa
Volume transaksi on-chain tahunan stablecoin mencapai sekitar $35 triliun, melampaui volume gabungan Visa dan Mastercard—suatu poin yang sering diabaikan. Penting untuk dicatat bahwa data stablecoin mengacu pada volume transaksi on-chain, termasuk deposit dan penarikan CEX, jembatan lintas rantai, dan aliran dana DeFi, yang tidak sepenuhnya selaras dengan volume transaksi pembayaran ritel Visa; namun, skalanya telah mencapai tingkat infrastruktur pembayaran arus utama. Visa membutuhkan waktu 60 tahun untuk membangun skala ini, sementara stablecoin mencapainya dalam waktu kurang dari 10 tahun. Alasan mendasarnya adalah transaksi on-chain beroperasi 24/7, tanpa perantara atau SWIFT, sehingga biaya marginal untuk penskalaan jauh lebih rendah daripada organisasi kartu tradisional.
5.2 BlackRock, PayPal, dan Stripe memasuki pasar, mempercepat institusionalisasi.
Pada hari peluncuran BUIDL milik BlackRock, para pengelola dana di Wall Street dapat mengalokasikan imbal hasil obligasi pemerintah AS secara on-chain untuk pertama kalinya. Mereka tidak perlu memahami smart contract; mereka cukup membeli BUIDL seperti halnya membeli reksa dana pasar uang. Setelah penebusan, aset tersebut dihancurkan secara on-chain, dan dana dikembalikan ke rekening bank mereka. Batasan antara keuangan tradisional dan aset on-chain secara resmi runtuh pada saat itu.
Pada tahun 2025, institusionalisasi stablecoin akan meningkat secara signifikan:
BlackRock meluncurkan dana BUIDL, yang melakukan tokenisasi obligasi Treasury AS, dan ukurannya telah melampaui $2 miliar, menjadikannya salah satu dana pasar uang RWA on-chain terbesar di dunia. Mekanisme BUIDL bekerja sebagai berikut: investor membeli token BUIDL on-chain, secara tidak langsung memegang saham di BlackRock USD Institutional Money Market Fund; aset dana terdiri dari obligasi Treasury AS jangka pendek, perjanjian pembelian kembali, dan uang tunai, dengan pengembalian harian yang secara otomatis dikompoundkan dan tercermin dalam nilai token. Setelah penebusan, investor membakar BUIDL on-chain, dan Securitize off-chain mentransfer USD yang sesuai ke rekening bank investor. Model "kepemilikan on-chain, penebusan off-chain" ini memungkinkan dana institusional tradisional untuk memasuki produk imbal hasil on-chain dengan cara yang sesuai. BUIDL telah berkembang ke tujuh blockchain, termasuk Ethereum, Solana, dan Polygon.
Peluncuran PYUSD oleh PayPal, yang menggabungkan basis penggunanya yang berjumlah 200 juta dengan stablecoin, menandai langkah signifikan menuju adopsi stablecoin oleh raksasa pembayaran utama.
Stripe membuka kembali fungsionalitas pembayaran mata uang kripto dan mengakuisisi perusahaan infrastruktur stablecoin Bridge, menyelesaikan akuisisi terbesar dalam sejarah kripto senilai $1,1 miliar.
Visa dan Mastercard memperluas program percontohan penyelesaian stablecoin, menambahkan USDC ke opsi penyelesaian pedagang.
Penilaian tren:
Masuknya berbagai institusi menandai transisi formal stablecoin dari "eksperimen di dunia kripto" menjadi "infrastruktur keuangan arus utama".
Investor institusional dapat secara legal mengalokasikan produk yield on-chain; keuangan tradisional mendapatkan akses ke transformasi digital; dan masuknya PayPal dan Stripe telah menjadikan pembayaran stablecoin sebagai "opsi standar" bagi pengguna biasa.
Data skala dan adopsi menunjukkan bahwa "perbankan global" bukan lagi sekadar konsep, melainkan realitas yang sedang terjadi.
VI. Permainan Regulasi dan Institusionalisasi Stablecoin
Inovasi keuangan yang disruptif selalu menarik regulasi. Bagi stablecoin, regulasi merupakan tantangan sekaligus langkah tak terhindarkan menuju adopsi arus utama.
6.1 Jalur Regulasi yang Berbeda: Pembukaan yang Hati-hati, Penerimaan yang Proaktif, dan Jalur Alternatif
Negara-negara dengan perekonomian besar di seluruh dunia menanggapi munculnya stablecoin dengan cara yang berbeda-beda:

6.2 Meningkatnya biaya kepatuhan mempercepat masuknya institusi.
Regulasi memiliki dua sisi dalam pasar stablecoin: meningkatkan biaya kepatuhan dan mempersempit ruang untuk inovasi, tetapi juga memberikan kepastian hukum bagi masuknya institusi, yang dapat menarik dana dalam skala yang lebih besar.
Mengambil contoh MiCA Uni Eropa: Circle memperoleh salah satu lisensi EMT pertama di Uni Eropa, yang memperjelas status kepatuhan USDC di pasar Eropa. Hal ini memberi bank-bank dan lembaga pembayaran tradisional Eropa dasar hukum untuk mengakses USDC untuk pertama kalinya, mendorong ekspansi pesat USDC di pasar Eropa.
Kontroversi utama seputar regulasi stablecoin terletak pada apakah akan mengintegrasikannya ke dalam kerangka regulasi moneter yang ada (regulasi perbankan) atau melegalkannya sebagai kelas aset yang sepenuhnya baru. Pilihan yang berbeda akan sangat memengaruhi perkembangannya. Setelah kerangka regulasi ditetapkan, perusahaan yang patuh dapat mengakses pasar secara legal; pengguna akan menerima perlindungan hak yang lebih jelas; dan para inovator perlu menemukan keseimbangan antara kepatuhan dan inovasi.
Tren Utama: Terlepas dari perbedaan pendekatan regulasi di berbagai negara, konsensus mulai muncul: stablecoin akan diatur, bukan dilarang. Regulasi tidak akan menghilangkan stablecoin; regulasi hanya akan mempercepat institusionalisasinya, yang pada akhirnya mengarah pada koeksistensi pasar "patuh" dan "abu-abu". Pasar yang pertama akan melayani pengguna keuangan arus utama, sementara pasar yang kedua akan terus beroperasi di area yang tidak tercakup oleh regulasi, dan keduanya akan hidup berdampingan dalam jangka panjang.
6.3 Kritik terhadap BIS, de-pegging USDC, dan penghapusan USDT dari daftar bursa oleh MiCA
Kritik hati-hati terhadap stablecoin oleh regulator internasional juga patut diperhatikan. Memahami kekhawatiran ini membantu dalam penilaian yang lebih komprehensif tentang keterbatasan dan potensi stablecoin sebagai "rekening perbankan global."
Kritik BIS terhadap "kesatuan uang": Dalam Buletin 73 tahun 2023, Bank for International Settlements (BIS) menunjukkan bahwa mata uang swasta yang beredar sebagai "instrumen pembawa digital," seperti stablecoin, dapat melanggar prinsip "kesatuan uang," yang menyatakan bahwa seharusnya tidak ada fluktuasi nilai tukar antara berbagai bentuk mata uang. BIS mencatat bahwa stablecoin menyimpang dari angka $1 dalam kasus FTX dan insiden Silicon Valley Bank, dan "hampir kesatuan" ini dapat diperkuat menjadi gesekan sistemik selama periode tekanan. BIS menganjurkan penggantian stablecoin dengan "deposito tokenisasi" yang diselesaikan dalam mata uang bank sentral untuk mempertahankan kesatuan moneter.
Prinsip "Bisnis yang Sama, Risiko yang Sama, Regulasi yang Sama" dari CPMI: Pada tahun 2022, Komite Pembayaran Internasional dan Infrastruktur Pasar (CPMI) dan IOSCO mengeluarkan pedoman yang mewajibkan pengaturan stablecoin yang penting secara sistemik untuk mematuhi Prinsip Infrastruktur Pasar Keuangan (PFMI), yaitu "Bisnis yang Sama, Risiko yang Sama, Regulasi yang Sama." Ini berarti bahwa jika stablecoin menjalankan fungsi pembayaran dan penyelesaian, mereka akan menghadapi standar regulasi yang setara dengan bank dan lembaga pembayaran.
Pelepasan patokan USDC dengan Silicon Valley Bank: Pada Maret 2023, Silicon Valley Bank (SVB) bangkrut, dan Circle menyimpan sekitar $3,3 miliar cadangan USDC di sana. Setelah berita tersebut, USDC anjlok menjadi sekitar $0,88 dalam hitungan jam, menandai pelepasan patokan terparah dalam sejarahnya. Meskipun pemerintah AS mengumumkan perlindungan penuh bagi para deposan dalam waktu 48 jam dan USDC dengan cepat kembali ke patokannya, peristiwa ini mengungkap risiko "titik kegagalan tunggal" dari stablecoin yang didukung fiat: keruntuhan bank sentral dapat secara langsung memengaruhi kapasitas penebusan stablecoin.
Dampak sebenarnya dari MiCA pada struktur pasar: Setelah implementasi penuh peraturan MiCA Uni Eropa, bursa seperti Binance dan Kraken menghapus USDT dari daftar perdagangan di wilayah Uni Eropa karena pertimbangan kepatuhan, hanya mempertahankan stablecoin dengan lisensi EMT seperti USDC dan EUROe. Alasan penghapusan tersebut adalah karena Tether, penerbit USDT, belum mengajukan lisensi EMT di Uni Eropa. Jika bursa terus menyediakan perdagangan USDT kepada pengguna Uni Eropa, hal itu akan melanggar pembatasan MiCA pada "stablecoin yang tidak berizin". Setelah penghapusan tersebut, pangsa pasar stablecoin berlisensi seperti USDC dan EUROe di wilayah Uni Eropa meningkat, dan Circle memperoleh keuntungan sebagai pelopor; beberapa pengguna terus menggunakan USDT melalui VPN atau entitas non-Uni Eropa, menciptakan arbitrase regulasi. Ini menandakan bahwa regulasi telah mulai secara substansial membentuk kembali lanskap pasar stablecoin, bukan hanya tetap pada tingkat prinsip.
Kritik dan insiden ini valid dan mengungkap kerentanan sebenarnya dari stablecoin: titik kegagalan tunggal, cadangan terpusat, dan arbitrase regulasi. Namun, pengalaman historis menunjukkan bahwa regulasi biasanya tidak menghambat inovasi, melainkan mempercepat diferensiasinya—area yang patuh dan area abu-abu hidup berdampingan, dengan yang pertama menjadi arus utama dan yang terakhir terus berada di celah-celah. Implementasi kerangka kerja regulasi akan menentukan apakah stablecoin dapat ditingkatkan dari akun global yang "dapat digunakan" menjadi "dapat dipercaya".
VII. Stablecoin dan Sistem Keuangan Web3
Stablecoin adalah fondasi moneter dari sistem keuangan Web3, yang bertujuan untuk membangun jenis infrastruktur keuangan baru yang terbuka secara global, tanpa izin, dan sangat transparan.
7.1 Sebanyak 1,3 miliar individu yang tidak memiliki rekening bank mungkin akan menjadi yang pertama memiliki dompet stablecoin.
Di sebuah kota kecil di Afrika Timur, seorang pria yang belum pernah ke bank memiliki ponsel pintar dan akun M-Pesa, yang ia gunakan untuk pembayaran dan transfer harian. Tahun lalu, seseorang memberitahunya bahwa ia dapat menukarkan saldo M-Pesa-nya dengan USDC dan menyetorkannya ke protokol berbunga on-chain, di mana nilainya akan otomatis meningkat setiap hari. Ia mencobanya, dan menyaksikan angka-angka berubah saat uang masuk, ia merasa untuk pertama kalinya bahwa ia memiliki koneksi dengan "suku bunga global." Ia mungkin tidak akan pernah memiliki rekening bank tradisional; ponsel ini adalah "rekening bank global" pertamanya.
Data Bank Dunia menunjukkan bahwa sekitar 1,3 miliar orang dewasa di seluruh dunia masih belum memiliki rekening bank, terutama di Afrika sub-Sahara, Asia Selatan, Asia Tenggara, dan Amerika Latin. Konsekuensi langsung dari tidak memiliki rekening bank meliputi: ketidakmampuan untuk mendapatkan pinjaman, menabung, dan berpartisipasi dalam kegiatan ekonomi formal.
Stablecoin menawarkan jalur langsung bagi 1,3 miliar orang ini untuk melewati sistem perbankan tradisional: yang mereka butuhkan hanyalah ponsel pintar dan koneksi internet untuk memiliki "rekening bank global" yang dapat menerima pembayaran, menyimpan nilai, dan melakukan transaksi lintas batas.
Ambil contoh Kenya: keberhasilan M-Pesa telah membuktikan bahwa pembayaran seluler dapat memperluas layanan keuangan kepada populasi yang tidak terjangkau oleh bank tradisional. Keuangan Web3, yang dibangun di atas stablecoin dan DeFi, semakin memperluas konsep ini: M-Pesa memecahkan masalah pembayaran bagi mereka yang tidak memiliki rekening bank, tetapi dana tetap dalam mata uang lokal dan tidak dapat dengan mudah berpartisipasi dalam aset global. Perluasan stablecoin + DeFi terletak pada hal ini: pengguna dapat menukarkan saldo M-Pesa mereka dengan USDC, menyetorkannya ke protokol yang menghasilkan bunga di Stellar atau Solana untuk mendapatkan imbal hasil yang terkait dengan obligasi Treasury AS, dan kemudian menukarkannya kembali ke mata uang lokal mereka saat dibutuhkan. Ini pada dasarnya memberi mereka yang tidak memiliki rekening bank titik masuk ke "rekening tabungan global": pembayaran, tabungan (pengembalian tanpa risiko), pinjaman (didukung aset, tidak memerlukan skor kredit), dan investasi (partisipasi dalam pasar aset global).
7.2 DeFi Lego: Keuangan Komposabel pada Stablecoin
Keuangan terdesentralisasi (DeFi) dibangun di atas stablecoin dan menggunakan kontrak pintar untuk menggantikan perantara keuangan, memungkinkan fungsi keuangan tradisional seperti pinjaman, perdagangan, derivatif, dan asuransi, serta terbuka untuk siapa saja di dunia.
Aspek paling unik dari DeFi terletak pada kemampuan komposisinya yang seperti "batu bata Lego": berbagai protokol dapat digabungkan secara mulus untuk menciptakan produk komposit yang tidak dapat dicapai oleh keuangan tradisional. Misalnya, pengguna dapat menyetor USDC ke Aave untuk mendapatkan bunga, menggunakan posisi tersebut sebagai jaminan untuk meminjam ETH, dan kemudian menyetornya ke Lido untuk mendapatkan imbalan staking. Ketiga lapisan pengembalian ini ditumpuk, semuanya tanpa campur tangan manusia. Pengguna individu dapat berpartisipasi dalam pemberian pinjaman dan mendapatkan imbalan tanpa bank; pengembang mendapatkan infrastruktur keuangan yang dapat dikomposisikan yang dapat mereka gunakan untuk membangun produk baru.
Data penting: Pada tahun 2025, total nilai terkunci (TVL) di DeFi mencapai puncaknya di atas $230 miliar, dengan stablecoin menyumbang sekitar 45% dari jumlah tersebut. Ini berarti bahwa lebih dari $100 miliar stablecoin menghasilkan imbal hasil dan likuiditas 24/7 dalam protokol DeFi.
7.3 Stellar dan Solana menjadi medan pertempuran utama untuk pembayaran stablecoin
Masalah utama dalam pembayaran lintas batas tradisional terletak pada inefisiensi jaringan SWIFT. Meskipun SWIFT aman, setiap pembayaran lintas batas perlu melalui beberapa bank perantara, dan setiap node dapat menimbulkan penundaan, biaya, dan risiko kesalahan.
Pembayaran peer-to-peer stablecoin telah sepenuhnya merestrukturisasi arsitektur ini: pengirim → transmisi on-chain → penerima, tanpa memerlukan node perantara, dan transfer stablecoin antara dua alamat dompet mana pun di seluruh dunia bersifat "tanpa hambatan".
Jaringan Stellar dan blockchain Solana telah menjadi infrastruktur utama untuk pembayaran stablecoin. Stellar memproses lebih dari 100 juta transaksi stablecoin setiap tahunnya, terutama melayani skenario pengiriman uang dan pembayaran di Amerika Selatan dan Afrika; Solana, dengan biaya yang sangat rendah (kurang dari $0,0001 per transaksi) dan throughput yang sangat tinggi (ribuan transaksi per detik), menjadi blockchain publik pilihan untuk pembayaran stablecoin.
Stablecoin telah memungkinkan sektor keuangan mencapai globalisasi sejati untuk pertama kalinya, bukan hanya untuk orang kaya, tetapi untuk semua orang.
Untuk pertama kalinya, 1,3 miliar orang yang tidak memiliki rekening bank mungkin akan memiliki akses ke antarmuka keuangan global yang dapat digunakan, bukan hanya sekadar kemungkinan teoretis.
VIII. Permainan Strategis Antara Stablecoin dan Mata Uang Digital Bank Sentral
Memahami masa depan stablecoin tidak dapat dipisahkan dari geopolitik: persaingan strategis antara stablecoin (terutama stablecoin dolar AS) dan mata uang digital bank sentral (CBDC) telah menjadi salah satu narasi geopolitik moneter terpenting di abad ke-21.
8.1 Stablecoin secara tak terduga memperluas hegemoni dolar
Dalam ekosistem stablecoin yang muncul di pasar kripto, stablecoin dolar AS (USDT, USDC) memegang posisi dominan absolut, mencakup lebih dari 85% dari total kapitalisasi pasar. Fenomena ini telah menyebabkan konsekuensi yang tak terduga: stablecoin telah menjadi perpanjangan digital dari pengaruh global dolar AS.
Di lebih dari 150 negara di seluruh dunia, orang menggunakan stablecoin berbasis dolar untuk tabungan, pembayaran, dan transaksi lintas batas, bahkan jika penduduk negara-negara tersebut belum pernah memegang dolar fisik atau memiliki kontak dengan sistem perbankan AS. Pengaruh ini ditransmisikan melalui jalur tertentu: ketika Federal Reserve menaikkan suku bunga, imbal hasil stablecoin yang menghasilkan bunga juga meningkat, mengubah pengembalian tabungan bagi pemegang global (transmisi suku bunga); cadangan USDT dan USDC dialokasikan secara besar-besaran ke obligasi Treasury AS, dan pilihan aset mereka secara langsung memengaruhi likuiditas dolar global (transmisi aset cadangan). Kebijakan moneter Departemen Keuangan AS dan Federal Reserve, melalui stablecoin berbasis dolar, secara "tak terlihat" memengaruhi kekayaan ratusan juta orang di seluruh dunia.
Stablecoin dolar pada dasarnya adalah perpanjangan "aset ringan" dari hegemoni dolar di blockchain: AS dapat melakukan pembayaran dan tabungan global yang dipatok ke dolar tanpa harus membangun cabang bank atau infrastruktur kliring di luar negeri. Internasionalisasi dolar tradisional bergantung pada SWIFT, bank koresponden, dan pasar dolar lepas pantai; stablecoin memadatkan proses ini menjadi satu penerbit, blockchain publik, dan ratusan juta alamat dompet.
Sebuah laporan dari Congressional Research Service menunjukkan bahwa ekspansi global stablecoin dolar merupakan saluran baru terpenting untuk internasionalisasi dolar selama dekade terakhir, dan pengaruhnya bahkan telah melampaui ekspansi luar negeri lembaga keuangan tradisional.
8.2 Logika Persaingan Antara Mata Uang Digital Bank Sentral dan Stablecoin
Logika strategis Tiongkok dalam memajukan yuan digital merupakan respons strategis terhadap ekspansi global stablecoin dolar AS. Tujuan e-CNY adalah untuk membangun jaringan pembayaran digital yang dipimpin Tiongkok tanpa bergantung pada infrastruktur stablecoin dolar AS.
Namun, terdapat perbedaan arsitektur mendasar antara e-CNY dan stablecoin: e-CNY adalah mata uang digital terpusat dan berdaulat, dengan semua catatan transaksi dikendalikan oleh Bank Rakyat Tiongkok; sedangkan stablecoin (terutama stablecoin terdesentralisasi) beroperasi di blockchain publik global dan tidak dikendalikan oleh satu negara berdaulat pun.
Perbedaan ini menunjukkan bahwa keduanya cocok untuk skenario yang berbeda: e-CNY cocok untuk transformasi digital pembayaran domestik; stablecoin unggul dalam skenario supranasional seperti pembayaran lintas batas, DeFi, dan transaksi anonim. Pengguna domestik menggunakan e-CNY untuk mendapatkan dukungan pemerintah; pengguna lintas batas dan perusahaan luar negeri masih lebih memilih stablecoin USD untuk penyelesaian internasional. e-CNY dan stablecoin USD tidak akan bersaing secara langsung dalam jangka pendek: medan pertempuran utama e-CNY adalah pembayaran domestik, sedangkan stablecoin USD adalah pembayaran lintas batas; masing-masing menjaga wilayahnya sendiri, dan persaingan langsung belum dimulai.
8.3 Pembentukan Tatanan Moneter Multipolar
Lanskap pasar stablecoin saat ini mengisyaratkan terbentuknya tatanan moneter multipolar: tidak lagi didominasi oleh satu mata uang tunggal, melainkan dengan stablecoin USD, stablecoin EUR, stablecoin emas, dan CBDC dari berbagai negara yang bersaing dan hidup berdampingan dalam berbagai skenario.
Diversifikasi ini bukanlah fragmentasi sistem moneter, melainkan spesialisasi berlapis: pengguna dapat memilih bentuk mata uang yang paling sesuai dengan skenario penggunaan mereka, menggunakan USDT untuk pembayaran lintas batas, DAI untuk strategi imbal hasil DeFi, PAXG untuk penyimpanan nilai, dan CBDC lokal mereka untuk konsumsi domestik.
Sistem moneter masa depan akan berupa jaringan moneter berlapis-lapis yang terdiri dari stablecoin, CBDC, dan mata uang tradisional, mirip dengan arsitektur berlapis protokol internet. Setiap lapisan akan memiliki tujuan yang berbeda dan bersama-sama mendukung ekonomi digital global.
Interaksi antara stablecoin dolar AS dan mata uang digital bank sentral akan membentuk kembali lanskap geopolitik "rekening perbankan global."
IX. Prospek Masa Depan: Lahirnya Rekening Bank Global
Sejarah moneter sedang berada di titik balik yang langka. Dalam 5 hingga 10 tahun ke depan, tren-tren berikut akan secara mendalam membentuk kembali sistem keuangan global.
9.1 Stablecoin sedang mengalami "momen internet"
Pada awal tahun 1990-an, internet dipandang oleh sebagian besar orang sebagai mainan para kutu buku dan laboratorium bagi segelintir orang terpilih. Pada awal tahun 2000-an, internet mulai membentuk kembali model bisnis; pada tahun 2010-an, internet telah sepenuhnya mengubah media, ritel, dan jejaring sosial; dan saat ini, internet merupakan infrastruktur yang sangat diperlukan bagi perekonomian.
Stablecoin sedang mengalami "momen internet" yang serupa: dari eksperimen di komunitas penggemar teknologi hingga menjadi kebutuhan di pasar negara berkembang, kemudian adopsi institusional yang dipercepat, dan akhirnya pembentukan kerangka kerja regulasi. Stablecoin akan tumbuh menjadi infrastruktur keuangan global, bukan sekadar pelengkap.
9.2 Stablecoin yang menghasilkan bunga menjadi generasi penerus rekening tabungan.
"Stablecoin yang menghasilkan bunga" adalah salah satu arah inovasi terpenting di pasar stablecoin saat ini. Stablecoin ini mempertahankan nilai tukar 1:1 terhadap dolar AS sambil menginvestasikan aset cadangan dalam obligasi pemerintah AS atau aset berisiko rendah lainnya, dan secara otomatis mendistribusikan keuntungan kepada para pemegangnya.
Ambil contoh USDY milik Ondo: pemegangnya secara otomatis mengakumulasi sekitar 5% imbal hasil obligasi pemerintah tahunan setiap hari, tanpa memerlukan tindakan apa pun. Untuk pertama kalinya, pengguna di negara berkembang dapat memperoleh imbal hasil tabungan yang sama dengan investor AS tanpa bergantung pada bank lokal. Penduduk pasar negara berkembang mendapatkan prototipe "rekening tabungan global"; lembaga-lembaga mendapatkan alat yang sesuai untuk manajemen kas on-chain. Stablecoin yang menghasilkan bunga kemungkinan akan membentuk kembali logika tabungan di pasar negara berkembang, menjadi salah satu eksperimen moneter terpenting di tahun 2020-an.
Prediksi: Pada tahun 2030, kapitalisasi pasar stablecoin berbunga mungkin akan melebihi $500 miliar, menjadi instrumen tabungan lintas batas terbesar di dunia dan memberikan pengembalian berisiko rendah kepada ratusan juta penduduk di pasar negara berkembang yang sebelumnya hanya tersedia bagi investor institusional.
9.3 AI membutuhkan mata uang, dan stablecoin adalah pilihan alami untuk ekonomi AI.
Narasi bahwa agen AI perlu melakukan transaksi keuangan secara otonom (membayar jasa, menerima pendapatan, dan mengelola dana) semakin berkembang, menjadikan stablecoin sebagai mata uang alami ekonomi AI.
Bayangkan sebuah agen AI otonom yang dapat secara otomatis membayar layanan komputasi awan menggunakan USDC, menerima biaya pengguna, menyetorkan dana menganggur ke protokol DeFi untuk mendapatkan keuntungan, dan secara otomatis menebusnya saat dibutuhkan. Seluruh proses ini tidak memerlukan campur tangan manusia, rekening bank, dan dukungan manusia, karena AI tidak memiliki status badan hukum dan tidak dapat membuka rekening bank, tetapi dapat memiliki dompet kripto.
Skenario ini bukanlah fiksi ilmiah. Coinbase telah meluncurkan produk dompet khusus untuk agen AI, dan beberapa startup AI sedang membangun infrastruktur stablecoin untuk "ekonomi AI". Setelah ekonomi AI berkembang, stablecoin mungkin akan menjadi satu-satunya bentuk mata uang untuk operasinya.
AI membutuhkan mata uang, tetapi AI tidak dapat membuka rekening bank. Stablecoin adalah jenis mata uang pertama yang dapat digunakan AI secara mandiri.
Diversifikasi aset acuan, spesialisasi CBDC, dan ekonomi berbasis AI mewakili tahap selanjutnya dari "rekening perbankan global". Apakah visi ini dapat terwujud bergantung pada finalisasi kerangka peraturan, peningkatan transparansi cadangan devisa, dan pengelolaan risiko de-anchoring yang berkelanjutan.
Kesimpulan
Kembali ke desainer Argentina yang disebutkan di awal artikel, dia tidak melakukan eksperimen enkripsi atau berspekulasi, juga tidak didorong oleh hasrat teknologi. Dia hanya menggunakan pendekatan paling rasional untuk memecahkan masalah nyata: bagaimana menyelesaikan transaksi internasional secara aman, cepat, dan hemat biaya dalam lingkungan krisis peso.
Pilihan yang dia buat adalah pilihan yang dibuat oleh ratusan juta orang di seluruh dunia. Ini bukanlah revolusi, bukan subversi, melainkan evolusi pasar yang tenang dan tak dapat diubah.
Signifikansi sebenarnya dari stablecoin terletak bukan pada inovasi teknologi itu sendiri, tetapi pada kenyataan bahwa, untuk pertama kalinya, setiap orang di Bumi, baik di Buenos Aires atau Lagos, baik pekerja lepas atau pekerja lini perakitan, memiliki kesempatan untuk memiliki rekening bank yang dapat digunakan secara global, dengan penyelesaian instan, dapat diprogram, dan menghasilkan imbal hasil—sebuah gerbang keuangan global yang tidak memerlukan izin institusional.
Stablecoin bukanlah pengganti bank, melainkan penafsiran ulang atas pertanyaan "siapa yang dapat membuka rekening bank".
Melihat ke masa depan, kita juga harus mengakui risiko dan ketidakpastiannya. Apakah penerbit stablecoin dapat memenuhi permintaan penebusan skala besar di bawah tekanan likuiditas ekstrem masih perlu diuji sepenuhnya; cadangan USDT dan USDC sangat terkonsentrasi di beberapa bank dan obligasi pemerintah, dan runtuhnya satu lembaga dapat memicu reaksi berantai; jalur regulasi berbeda secara signifikan di berbagai negara, dan masalah hukum yang berlaku serta arbitrase regulasi selama arus lintas batas masih belum terselesaikan. Mengakui ketidakpastian ini tidak meniadakan potensi stablecoin, tetapi justru membuat kesimpulan kita lebih seimbang.
Ini adalah dunia yang sedang terbentuk. Dan dunia ini tidak lahir dengan sebuah deklarasi, melainkan melalui akumulasi diam-diam dari setiap transaksi stablecoin.
Pembaca dapat memperhatikan perkembangan regulasi stablecoin di berbagai negara, membedakan antara produk yang sesuai peraturan dan produk pasar gelap, serta memperhatikan transparansi cadangan penerbit; hal di atas bukan merupakan saran investasi.
--akhir--
Kolom mendalam · 2026
Sumber data untuk artikel ini
Laporan: TRM Labs (Laporan Skala Stablecoin) 2026; Chainalysis (Laporan Geografi Mata Uang Kripto 2025) (Laporan Kripto 2025); CCData (Laporan Stablecoin & CBDC) Desember 2025; Bank Dunia (Basis Data Global Harga Pengiriman Uang), Harga Pengiriman Uang di Seluruh Dunia; Visa Research
Data: DeFiLlama, CoinGecko, rwa.xyz
Badan pengatur: Buletin BIS No. 73, CPMI-IOSCO (Pedoman tentang Pengaturan Stablecoin) 2022
Kapitalisasi pasar, TVL, dan volume likuidasi adalah untuk tahun 2025; volume likuidasi on-chain sebesar $35 triliun didasarkan pada laporan TRM Labs tahun 2026. Silakan merujuk ke laporan terbaru dari masing-masing institusi untuk angka spesifik.