

Ringkasan: Dari model, komputasi, hingga cloud dan keamanan, OpenClaw mungkin akan mempengaruhi logika manfaat di pasar saham AS.
Penulis: Viee I Biteye tim konten.
Pada November 2025, seorang pengembang independen Austria, Peter Steinberger, diam-diam mengajukan sebuah proyek di GitHub - Clawdbot (yang telah berganti nama menjadi OpenClaw).
Saat itu, tidak ada yang peduli, semuanya kehilangan kontrol pada akhir Januari 2026.
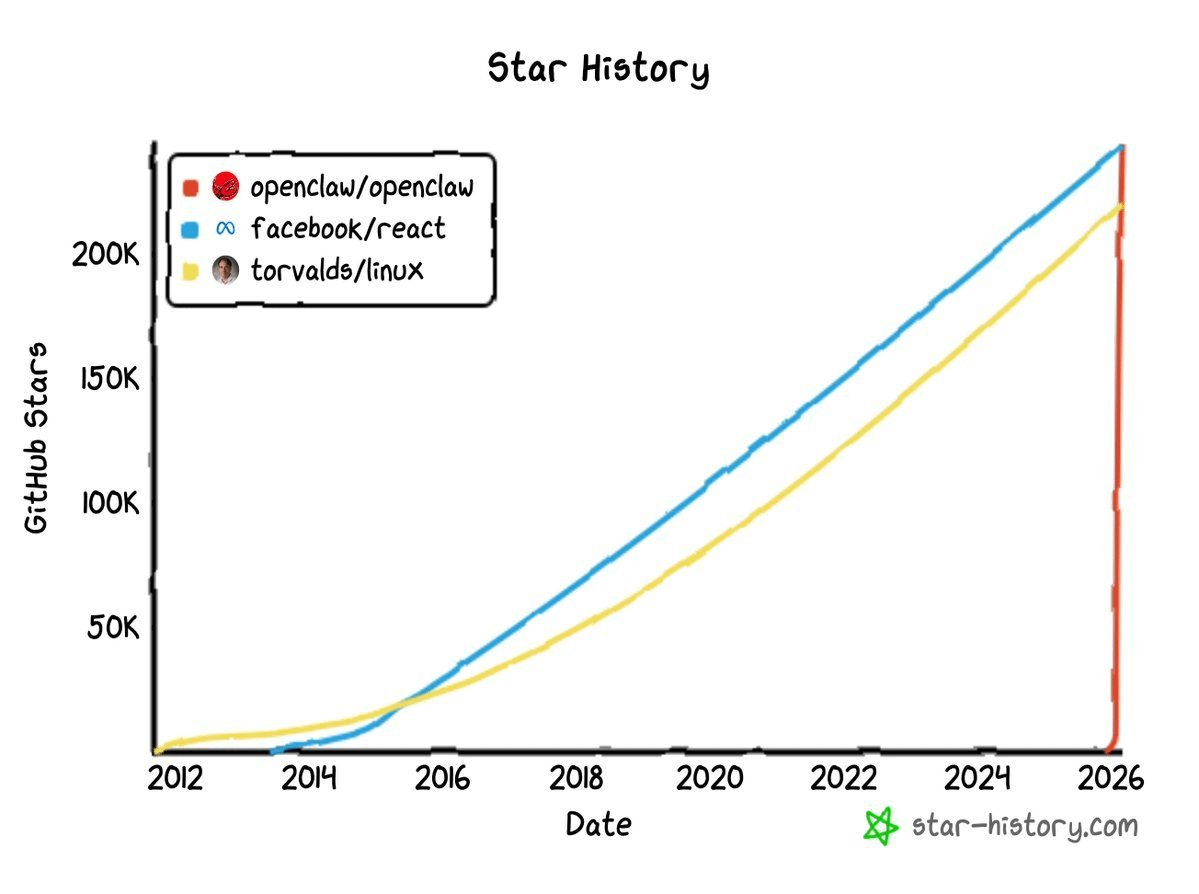
Antara 29 dan 30 Januari, proyek ini dalam waktu singkat mendapatkan puluhan ribu bintang GitHub, dengan cepat melampaui 100.000. Hingga 3 Maret, angka ini telah membengkak menjadi hampir 250.000, menduduki puncak peta bintang, melampaui Linux. Sebagai referensi, proyek open-source bintang seperti React (salah satu kerangka pengembangan frontend yang paling populer di dunia) dan Linux (inti sistem operasi yang mendukung server internet) biasanya membutuhkan waktu lebih dari sepuluh tahun untuk mengumpulkan hingga level 200.000 bintang, sedangkan kurva OpenClaw hampir seperti garis vertikal.
Nama asli OpenClaw, Clawdbot, terdengar seperti Claude, Anthropic mengirimkan surat pengacara pada 27 Januari untuk memaksanya mengganti nama, proyek ini berputar menjadi Moltbot, dan akhirnya dinamai OpenClaw. Namun, perubahan nama ini sama sekali tidak memperlambat kecepatan penyebarannya, malah menciptakan lebih banyak topik. Pada 16 Februari, Sam Altman mengumumkan bahwa Steinberger bergabung dengan OpenAI, OpenClaw akan diserahkan kepada sebuah yayasan independen sumber terbuka yang didukung oleh OpenAI.
Dari proyek pengembang independen, menjadi bidak strategis untuk raksasa teknologi, udang kecil ini hanya membutuhkan waktu kurang dari tiga bulan.
Kepopuleran OpenClaw di dunia teknologi sudah jelas terlihat oleh semua orang, lalu api ini sekarang membakar hingga ke mana? Artikel ini mencoba merangkum dari sudut pandang pasar modal, rantai industri yang diuntungkan oleh kepopuleran OpenClaw, serta perusahaan-perusahaan di pasar saham AS yang mungkin akan direvaluasi.
Satu, apa itu OpenClaw? Mengapa ia berpengaruh terhadap pasar saham AS?
Pertama-tama, esensinya. OpenClaw bukanlah sekadar chatbot lagi, ia adalah kerangka kerja AI Agent sumber terbuka.
Apa perbedaannya? Chatbot menerima pertanyaan Anda dan mengembalikan sepotong teks. Sedangkan OpenClaw menerima instruksi Anda dan kemudian melakukan tindakan. Ia dapat mengoperasikan browser, mengeksekusi kode, memanggil API, mengelola sistem file, menghubungkan lebih dari 12 platform pesan.
Perbedaan dalam mode operasi antara keduanya dapat diringkas dalam tabel.
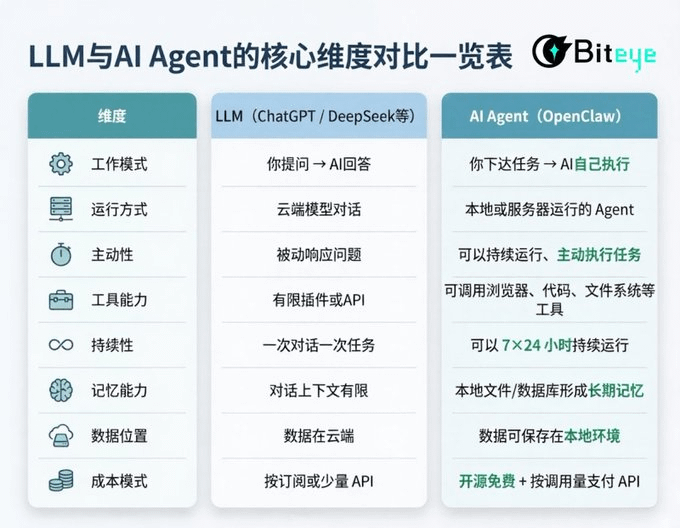
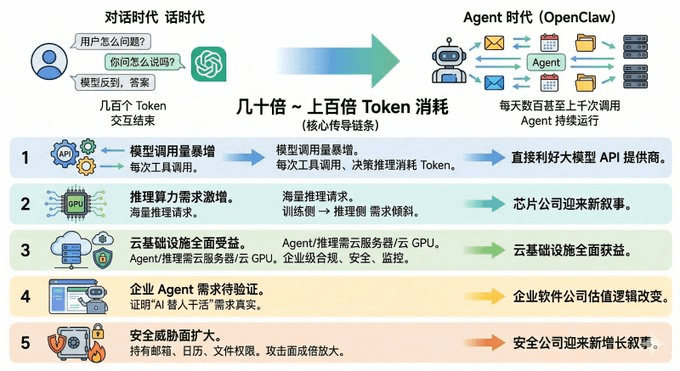
Singkatnya, dengan kata-kata yang lebih sederhana, ia telah berevolusi dari chatbot menjadi karyawan digital yang sebenarnya, sekaligus ini juga berarti paradigma bisnis AI sedang mengalami perubahan mendasar. Di era percakapan, pengguna mengajukan satu pertanyaan kepada model besar, model mengembalikan satu jawaban, mengonsumsi beberapa ratus token, interaksi berakhir. Namun di era Agent, satu OpenClaw dapat melakukan ratusan bahkan ribuan panggilan kepada model setiap harinya. Konsumsi token yang dihasilkan oleh satu pengguna Agent bahkan bisa puluhan atau ratusan kali lipat dari pengguna chatbot tradisional.
Rasio konsumsi ini adalah rantai penghubung inti OpenClaw yang memengaruhi pasar saham AS.
Tingkat pertama: Volume pemanggilan model melonjak. Setiap kali Agent menggunakan alat, setiap keputusan inferensi, semua mengkonsumsi token, langsung menguntungkan penyedia API model besar.
Tingkat kedua: Permintaan daya komputasi inferensi melonjak. Banyaknya panggilan Agent berarti banyak permintaan inferensi, logika permintaan GPU bergeser dari 'sisi pelatihan' ke 'sisi inferensi', perusahaan chip memasuki narasi baru.
Tingkat ketiga: Infrastruktur cloud mendapatkan manfaat secara menyeluruh. Agent memerlukan server cloud untuk beroperasi, inferensi model memerlukan GPU cloud untuk menghitung, dan Agent tingkat perusahaan lebih memerlukan infrastruktur cloud yang mematuhi regulasi, aman, dan dapat dipantau.
Tingkat keempat: Permintaan Agent perusahaan perlu diverifikasi. OpenClaw dengan cara sumber terbuka membuktikan bahwa permintaan untuk 'AI melakukan pekerjaan manusia' benar-benar ada, dan perusahaan perangkat lunak yang sedang mengkomersialkan kemampuan Agent, logika valuasinya mungkin akan berubah.
Tingkat kelima: Area ancaman keamanan meluas. Ketika Agent memiliki izin untuk email, kalender, dan sistem file dalam jangka panjang, area serangan menjadi berlipat ganda, perusahaan keamanan menghadapi narasi pertumbuhan baru.
Berikut, kita akan menelusuri rantai ini, satu per satu, untuk merangkum sekuritas saham AS yang diuntungkan.
Dua, Penghancur Token: Super Flywheel dari penyedia model besar.
Jika Agent menjadi paradigma utama dalam interaksi AI, pendapatan API dari penyedia model besar akan mengalami pertumbuhan eksponensial.
Namun, dua penyedia model Agent terbesar saat ini, OpenAI dan Anthropic, belum terdaftar di bursa. Oleh karena itu, logika ini paling langsung terkait dengan entitas terdaftar di pasar modal, yaitu MSFT dan GOOGL.
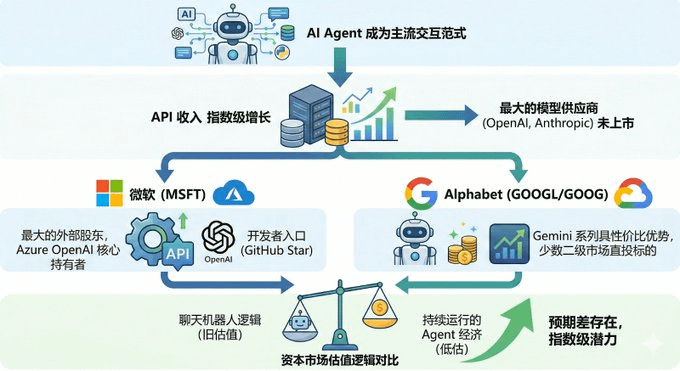
Pertama, Microsoft sebagai pemegang saham eksternal terbesar OpenAI, setiap kali melalui Azure OpenAI Service memanggil API GPT-4o atau o1, pada dasarnya sedang memberikan kontribusi pendapatan untuk bisnis cloud Microsoft. Pendiri OpenClaw bergabung dengan OpenAI dan menyerahkan proyek tersebut kepada yayasan yang didukung OpenAI, yang berarti ekosistem OpenClaw kemungkinan akan terikat lebih erat dengan model OpenAI di masa depan. Jika di masa depan daftar model rekomendasi default OpenClaw menempatkan OpenAI di urutan teratas, maka Microsoft pada dasarnya telah memperoleh akses pengembang dengan 240.000 bintang GitHub secara tidak sadar.
Sementara Alphabet adalah penerima manfaat dari dimensi lain, yaitu perusahaan terdaftar yang dimiliki oleh Google (kode saham GOOGL / GOOG). Seri Gemini Google adalah salah satu model utama yang didukung oleh OpenClaw, sementara Gemini 2.0 Flash memiliki rasio biaya inferensi yang sangat kompetitif. Yang lebih penting, di antara beberapa penyedia model terkemuka, Alphabet adalah salah satu yang sedikit dapat diinvestasikan langsung melalui pasar sekunder.
Yang lebih menarik adalah, saat ini pasar tampaknya belum sepenuhnya mengharga logika konsumsi API yang didorong oleh Agent. GOOGL sejak Februari tidak mengalami lonjakan signifikan seiring munculnya OpenClaw, sementara MSFT mengalami penyesuaian valuasi. Dengan kata lain, selisih ekspektasi masih ada, yaitu pasar modal masih menggunakan logika 'chatbot' untuk menilai perusahaan model, bukan ekonomi Agent yang berjalan terus-menerus.
Tiga, kebutuhan inferensi selalu tidak cukup: narasi baru dari perusahaan chip.
Jika konsumsi Token adalah bahan bakar era Agent, maka GPU adalah mesin yang menggerakkan mesin ini, dan penerima manfaat langsung tetaplah produsen GPU NVIDIA dan AMD.
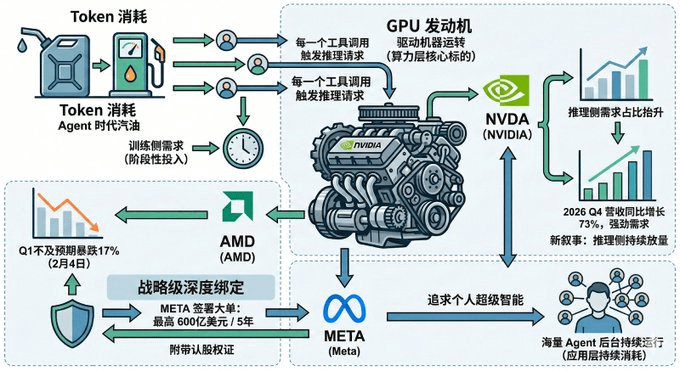
Selama tiga tahun terakhir, logika valuasi pasar untuk perusahaan chip sebagian besar didasarkan pada sisi pelatihan, di mana berbagai produsen berlomba-lomba untuk mengakuisisi GPU guna melatih model-model dasar yang semakin besar. Namun, pelatihan lebih mirip investasi jangka pendek, sedangkan inferensi adalah konsumsi berkelanjutan, misalnya setiap kali Agent menggunakan alat, itu terus memicu permintaan inferensi baru. Ketika Agent keluar dari laboratorium menuju pengguna berjumlah jutaan, proporsi permintaan di sisi inferensi diharapkan akan meningkat secara signifikan.
Ini juga menjelaskan narasi baru dari NVIDIA. Karena jika permintaan di sisi pelatihan melambat, apa lagi yang bisa dipertahankan? Jawaban yang diberikan Agent adalah peningkatan berkelanjutan di sisi inferensi. Laporan keuangan terbaru NVIDIA menunjukkan, pada Q4 2026, pendapatan tumbuh 73% dibandingkan tahun lalu, permintaan tetap kuat, dan munculnya paradigma Agent memberikan penjelasan dasar yang lebih berkelanjutan untuk kekuatan ini.
Mari kita lihat AMD, pada 4 Februari AMD anjlok 17% karena laporan keuangan Q1 yang di bawah ekspektasi, kepanikan menyebar. Namun, hanya 20 hari kemudian, Meta mengumumkan telah menandatangani perjanjian pasokan chip AI senilai hingga 60 miliar dolar (untuk 5 tahun) dengan AMD, disertai dengan opsi hingga 160 juta saham, sekitar 10% dari pengaturan waran, yang lebih terlihat sebagai ikatan strategis yang dalam.
Mengapa Meta membutuhkan begitu banyak daya komputasi inferensi? Karena mereka sedang mengejar apa yang disebut kecerdasan super pribadi, dan untuk mewujudkan visi ini, mereka memerlukan banyak Agent yang terus berjalan di latar belakang. OpenClaw tidak hanya memverifikasi satu arah produk, tetapi juga seluruh logika kebutuhan komputasi yang besar untuk Agent.
Jadi, permintaan inferensi yang didorong oleh Agent pertama-tama akan berdampak pada lapisan komputasi, entitas inti yang sesuai adalah NVDA dan AMD, sementara di lapisan aplikasi yang terus mengonsumsi daya komputasi, META juga bisa menjadi pendorong permintaan yang penting.
Empat, media sebenarnya untuk skala Agent: komputasi awan.
Seperti yang disebutkan sebelumnya, GPU adalah mesin untuk era Agent, sedangkan platform komputasi awan adalah infrastruktur di mana Agent ini akan beroperasi dalam jangka panjang. Dari sudut pandang pasar modal, rantai ini memiliki entitas inti yang cocok yaitu tiga platform cloud AMZN, MSFT, GOOGL, dan di lapisan infrastruktur pusat data yang lebih hulu, EQIX dan DLR juga mungkin menjadi penerima manfaat secara tidak langsung.
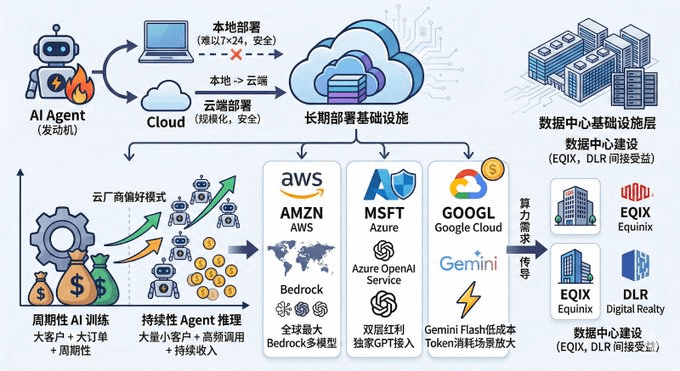
Meskipun OpenClaw mengklaim dapat diterapkan secara lokal, kenyataannya adalah karena masalah izin keamanan, sebagian besar pengguna tidak akan menjalankan satu Agent AI di laptop mereka 24 jam sehari. Baik individu maupun perusahaan, tujuan akhir dari penerapan skala kemungkinan besar adalah penerapan cloud. Alibaba Cloud dan Tencent Cloud juga telah meluncurkan layanan penerapan satu klik di pasar Tiongkok, yang secara tidak langsung memverifikasi keaslian permintaan tersebut.
Dan, di sini ada satu detail yang mungkin terabaikan, nilai Agent terhadap cloud bukan hanya terletak pada daya komputasi, tetapi juga pada aliran inferensi jangka panjang. Karena pesanan pelatihan AI adalah 'klien besar + pesanan besar + berulang', sementara inferensi Agent adalah 'banyak klien kecil + panggilan frekuensi tinggi + pendapatan berkelanjutan', ini adalah model bisnis yang lebih disukai oleh penyedia cloud.
Di pasar global, tiga penyedia cloud masing-masing memiliki keunggulan unik. AWS sebagai platform cloud terbesar di dunia, platform Bedrock-nya mendukung banyak API model, dan juga menjadi salah satu lingkungan penerapan yang umum bagi pengembang. Azure juga memperoleh dua keuntungan dari API model dan infrastruktur cloud, kemampuan akses eksklusif GPT dari Azure OpenAI Service semakin diperbesar dalam skenario Agent. Keunggulan Google Cloud terletak pada struktur biayanya. Harga inferensi untuk model-model seperti Gemini Flash jelas lebih rendah dibandingkan banyak model flagship, dalam skenario di mana Agent perlu beroperasi dalam jangka panjang dan mengonsumsi token, perbedaan harga ini akan segera terakumulasi.
Ada satu logika lain yang dapat diperhatikan, yaitu jika Agent beroperasi secara skala, permintaan komputasi dari penyedia cloud akhirnya akan berdampak pada pembangunan pusat data, Equinix dan Digital Realty juga mungkin mendapatkan manfaat secara tidak langsung.
Lima, logika Agent perusahaan perlu diverifikasi, menguntungkan perusahaan AI asli.
Kepopuleran OpenClaw memverifikasi satu tren: orang-orang bersedia membiarkan AI melakukan pekerjaan untuk mereka, bukan hanya menemani mereka untuk mengobrol. Namun bagi jalur perangkat lunak perusahaan tradisional, ini dianggap sebagai awal dari 'SaaSpocalypse' (akhir SaaS).
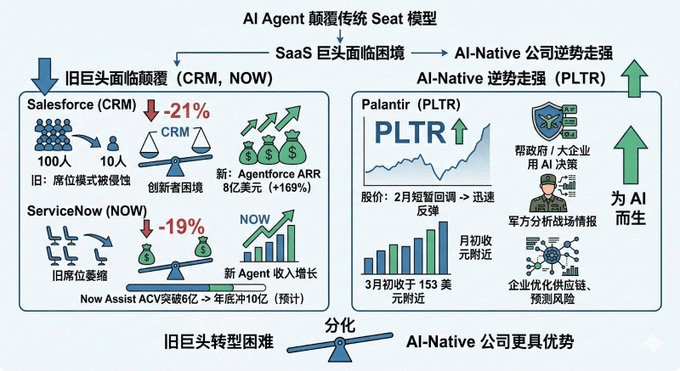
Pada awal tahun 2026, raksasa SaaS menghadapi tekanan secara kolektif: Salesforce turun 21% sejak awal tahun, ServiceNow turun 19%. Sumber kekhawatiran berasal dari pertarungan struktural antara Agent dan perangkat lunak. Dulu, kita perlu memerintahkan sistem untuk melakukan tugas, kita memerlukan satu set antarmuka perangkat lunak; tetapi sekarang, Agent dapat langsung memanggil sistem untuk menyelesaikan tugas, keberadaan perangkat lunak itu sendiri sedang dihilangkan. Perubahan ini membawa dua masalah mendasar.
Pertama-tama, dampak AI tidak terbatas pada satu model 'berbasis per kepala', tetapi mencakup seluruh rantai nilai perangkat lunak. Contohnya adalah Adobe, yang harga sahamnya jatuh dari puncak 699,54 dolar menjadi 264,04 dolar, penurunan sebesar 62%; perusahaan perangkat lunak pendidikan Chegg bahkan jatuh dari 115,21 dolar menjadi 0,44 dolar, hampir nol; raksasa perangkat lunak pajak Intuit juga mengalami penurunan tajam sebesar 16% dalam satu minggu pada Januari 2026. Kekhawatiran pasar bukanlah model biaya tertentu yang terganggu, tetapi alat AI generatif (seperti Anthropic, dll.) yang sedang mengotomatisasi alur kerja inti perusahaan, mengurangi ketergantungan pada fungsi perangkat lunak tradisional, sehingga potensi pendapatan seluruh platform SaaS tertekan secara permanen.
Kedua, semakin kuat Agent, semakin rapuh model bisnis tradisional. Mengambil contoh ServiceNow, Microsoft sedang merusak kemampuan penetapan harganya melalui strategi pengikatan 'Agent 365', dan memperlambat laju akuisisi pelanggan baru. Sebuah simulasi sederhana sudah cukup untuk membuat investor merinding: jika 1 Agent AI dapat menyelesaikan pekerjaan yang biasanya dilakukan oleh 100 karyawan, apakah perusahaan masih perlu membeli 100 kursi perangkat lunak? Terobosan OpenClaw pada dasarnya sedang mempercepat pengakuan logika ini.
Tentu saja, beberapa raksasa tidak hanya duduk diam. Salesforce dengan AgentForce telah mencapai ARR 800 juta dolar, tumbuh 169% dibandingkan tahun sebelumnya; nilai kontrak tahunan ServiceNow dengan Now Assist telah melampaui 600 juta dolar, diperkirakan akan menembus 1 miliar pada akhir tahun. Namun, gajah menari tidak pernah mudah, mereka terjebak dalam dilema inovator klasik: pendapatan Agent baru meningkat, tetapi pendapatan kursi lama menyusut, hasil dari dua kurva yang bersaing belum jelas. Bagi CRM dan NOW, inti permasalahannya adalah - apakah peningkatan Agent dapat menutupi kekurangan model kursi?
Sementara itu, Palantir menceritakan kisah yang sama sekali berbeda. Perusahaan ini fokus membantu pemerintah dan perusahaan besar membuat keputusan kunci dengan AI: militer menggunakannya untuk menganalisis intelijen medan perang, perusahaan menggunakannya untuk mengoptimalkan rantai pasokan, memprediksi risiko, dan menerapkan AI ke dalam skenario bisnis yang paling kompleks dan sensitif. Setelah penurunan singkat pada bulan Februari, PLTR dengan cepat pulih dan pada awal Maret stabil di sekitar 153 dolar AS.
Sementara segmen SaaS terjebak dalam 'akhir SaaS', Palantir justru mengalami penguatan. Pola pemisahan ini mungkin berarti bahwa pemenang di era Agent bukanlah raksasa lama yang bertransformasi tercepat, tetapi perusahaan yang dirancang untuk AI sejak awal.
Enam, keuntungan tersembunyi perusahaan keamanan.
Ini adalah petunjuk yang paling diremehkan di pasar saat ini.
Bayangkan Anda mengonfigurasi email, kalender, Slack, Google Drive, GitHub untuk OpenClaw, ia memerlukan kunci-kunci ini untuk membantu Anda bekerja, tetapi bagaimana jika Agent ini diretas? Komunitas OpenClaw telah mendiskusikan risiko keamanan terkait berkali-kali, seperti kebocoran kredensial, penyalahgunaan hak akses, bahkan pencurian data.
Inilah alasan mengapa perusahaan keamanan mulai mempersiapkan posisi lebih awal, di industri keamanan saat ini, CrowdStrike (CRWD) dan Palo Alto Networks (PANW) adalah dua produsen terkemuka yang paling mampu.
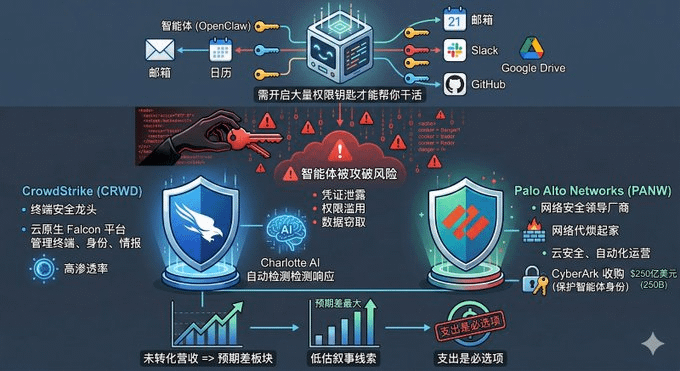
CrowdStrike dianggap sebagai pemimpin di bidang keamanan terminal, platform Falcon-nya mengelola terminal, identitas, dan intelijen ancaman secara terpadu melalui arsitektur berbasis cloud, dengan penetrasi yang sangat tinggi di perusahaan besar di seluruh dunia. Dalam beberapa tahun terakhir, perusahaan terus membawa AI ke dalam operasi keamanan, misalnya Charlotte AI, yang dapat menyelesaikan deteksi dan respons ancaman secara otomatis.
Palo Alto Networks adalah pemimpin di industri keamanan siber global. Dari awal yang kecil dengan firewall generasi berikutnya, mereka secara bertahap memperluas ke keamanan cloud, keamanan identitas, dan operasi keamanan otomatis, pada tahun 2025 mengakuisisi CyberArk seharga 25 miliar dolar untuk melindungi keamanan identitas agen.
Di saat OpenClaw baru saja meledak, isu keamanan belum sepenuhnya berubah menjadi pertumbuhan pendapatan, tetapi ini justru berarti bahwa perusahaan keamanan mungkin menjadi sektor dengan "selisih ekspektasi" terbesar dalam seluruh narasi Agent. Terlebih lagi, pengeluaran untuk keamanan adalah hal yang wajib.
Tujuh, kesimpulan: dalam jangka pendek melihat emosi, dalam jangka menengah melihat inferensi, dalam jangka panjang melihat ekosistem.
Kembali ke pertanyaan awal, OpenClaw sebenarnya memicu saham mana di AS? Kita bisa memperluas analisis dari berbagai garis waktu.
Saat ini (dalam sebulan terakhir), melihat dari performa harga saham, dampak langsung OpenClaw terhadap saham individu cukup terbatas. GOOGL dan MSFT sejak Februari tidak menunjukkan fluktuasi yang dipicu oleh narasi Agent. Satu-satunya peristiwa yang jelas dipicu berasal dari AMD, pesanan chip senilai ratusan miliar dari Meta mendorong lonjakan harian yang signifikan. Secara keseluruhan, sektor AI mungkin sedang mengalami penyesuaian valuasi, popularitas OpenClaw tidak langsung berkonversi menjadi katalis harga saham.
Dalam jangka pendek (3 bulan), pasar mungkin terus mencerna tekanan dari gelembung valuasi AI, tetapi guncangan kognitif yang dibawa oleh OpenClaw mungkin akan mengubah acuan kognitif pembeli terhadap jalur Agent. Perubahan pada tingkat kognisi ini tidak akan segera tercermin dalam harga saham, dan mungkin akan membentuk ulang model ekspektasi analis.
Dalam jangka menengah (6-12 bulan), katalis kunci adalah apakah permintaan komputasi inferensi Agent dapat diverifikasi dalam laporan keuangan. Jika OpenClaw dan solusi Agent tingkat perusahaan berikutnya, Kimi Claw dan MaxClaw, dapat membawa pertumbuhan yang terukur dalam jumlah panggilan API dan konsumsi sumber daya cloud, narasi inferensi dari NVDA, AMD, dan tiga penyedia cloud besar mungkin akan dikonfirmasi.
Dalam jangka panjang (1-3 tahun), pemenang sejati adalah perusahaan yang menduduki posisi dalam ekosistem Agent, seperti CrowdStrike dan Palo Alto Networks yang membangun standar di bidang keamanan Agent.
Kita juga perlu tahu, OpenClaw mungkin bukan produk akhir, ia memiliki celah keamanan, biaya token yang tinggi, dan model bisnis yang tidak pasti. Namun, ia setidaknya telah melakukan satu hal penting, membuat seluruh dunia melihat kemungkinan Agent AI. Ini sudah bukan sekadar iterasi produk, tetapi pergeseran paradigma yang mendalam.
Dan sekali pergantian paradigma terjadi, itu tidak akan berhenti, kita hanya bisa mempersiapkan diri dengan baik untuk menunggu hari itu tiba.