
Sober期权工作室 × Derive.XYZ Produk Kolaborasi
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
I. Panorama Makro: Tong Mesiu Timur Tengah dan Penetapan Ulang Aset Global
Memasuki kuartal pertama tahun 2026, pasar modal global menghadapi guncangan geopolitik yang sangat simbolis. Berbeda dengan konflik sporadis selama beberapa tahun terakhir, konfrontasi militer langsung antara Amerika Serikat, Israel, dan Iran tidak hanya menyentuh nadi energi global — Selat Hormuz, tetapi juga memicu gejolak hebat dalam struktur kekuasaan tertinggi Iran di tingkat politik. Dampak dari peristiwa ini telah dengan cepat meluas dari sisi militer ke dalam sistem keuangan, menjadi salah satu variabel ketidakpastian terpenting dalam penetapan harga aset global saat ini.
1.1 Letusan konflik AS-Iran: Serangan yang tepat atau titik awal perang jangka panjang?
Penyebab konflik ini dimulai pada 28 Februari. Pada hari itu, AS dan Israel melancarkan serangan gabungan terhadap beberapa target militer di Iran, dengan tujuan utama diyakini adalah melemahkan program nuklir Iran dan kemampuan strategis Garda Revolusi. Peristiwa ini dengan cepat meningkat—pada 1 Maret, pemimpin tertinggi Iran Khamenei terbunuh dalam serangan tersebut, dan peristiwa mendadak ini langsung menyebabkan kekosongan dalam struktur kekuasaan politik Iran.
Dari sudut pandang geopolitik, ini adalah salah satu peristiwa politik paling merusak di Timur Tengah dalam beberapa dekade terakhir. Khamenei bukan hanya pemimpin agama tertinggi Iran, tetapi juga penstabil inti struktur kekuasaan negara Iran. Kepergiannya berarti masalah suksesi politik Iran akan menjadi variabel kunci dalam beberapa bulan atau bahkan tahun mendatang.
Perkembangan situasi selanjutnya semakin memperburuk ketidakpastian pasar.
Pada 2 Maret, penasihat Garda Revolusi Iran secara terbuka mengancam akan menutup Selat Hormuz. Sebagai salah satu jalur transportasi energi terpenting di dunia, sekitar 20% minyak mentah angkutan laut global perlu melewati selat ini. Pernyataan ini saja cukup untuk memicu volatilitas tajam di pasar energi.
Pada 4 Maret, situasi memasuki fase yang sangat diperhatikan oleh pasar keuangan. Pengiriman komersial melalui Selat Hormuz hampir terhenti, hanya ada 8 kapal yang melintas pada hari itu, sementara biasanya sekitar 138 tanker minyak melintas setiap hari, volume pengiriman turun 94%. Sementara itu, 329 tanker minyak terjebak di wilayah teluk, dengan celah asuransi mencapai $3,52 miliar.
Dalam konteks ini, harga minyak internasional dengan cepat melonjak, dan pasar modal global memasuki mode 'penetapan harga perang' yang khas.
Reaksi paling tajam muncul dari pasar saham Asia-Pasifik. Indeks KOSPI Korea turun 12% dalam satu hari, mencetak penurunan terbesar dalam sejarah; Indeks Nikkei 225 Jepang jatuh 3,7%; pasar lokal di Timur Tengah juga mengalami gelombang penjualan.
Namun, fenomena simbolis yang sangat mencolok muncul pada saat ini—pasar crypto dengan cepat pulih setelah mengalami kepanikan singkat.
Bitcoin mengalami penurunan cepat pada awal munculnya berita, tetapi seiring pasar mengevaluasi kembali jalur perang, harga BTC dengan cepat menyelesaikan pembalikan berbentuk V, dan pada 5 Maret berhasil menembus kembali $74.000.
Pergerakan yang tidak biasa ini mengungkapkan perubahan kunci dalam sistem penetapan harga aset global saat ini: dalam beberapa peristiwa ekstrem, pasar crypto sedang menjadi pasar yang paling cepat dalam penemuan harga.
1.2 Tiga jalur perang: Apa yang sebenarnya dinilai pasar?
Perbedaan inti di pasar saat ini bukan pada seberapa parah konflik, tetapi seberapa lama konflik akan berlangsung.
Menggabungkan penilaian dari Bloomberg, JPMorgan, dan badan intelijen AS, situasi di masa depan secara kasar dapat dibagi menjadi tiga jalur.
Skenario satu: Konflik cepat mereda (kemungkinan masih ada)
Jika tindakan balas dendam Iran tetap terkendali, dan pengiriman melalui Selat Hormuz segera pulih, maka tindakan militer ini mungkin dipahami pasar sebagai 'serangan taktis'.
Sejarah menunjukkan bahwa kasus serupa tidak jarang. Misalnya, setelah AS membunuh jenderal Iran Qassem Soleimani pada tahun 2020, harga minyak dan emas melonjak sementara pasar saham global dengan cepat pulih dalam beberapa hari.
Dalam situasi ini:
Harga minyak mentah naik kemudian turun
Premi lindung nilai emas menurun
Pasar saham global kembali ke preferensi risiko
BTC mungkin kembali ke logika yang didorong oleh likuiditas
Narasi pasar juga akan kembali ke tema makro seperti kebijakan Federal Reserve, laba perusahaan, dan siklus industri AI.
Skenario dua: Konflik berkepanjangan (situasi pasar saat ini yang mulai dinilai)
Jika Iran meluncurkan kontra di Lebanon, Suriah, Irak, dan daerah lainnya melalui pasukan proksi, sambil terus mengancam fasilitas energi, maka konflik akan memasuki mode perang konsumsi Timur Tengah yang khas.
Skenario ini memiliki dampak yang lebih struktural pada pasar keuangan: harga minyak mentah di masa depan akan meningkat, ekspektasi inflasi global akan meningkat, penilaian aset berisiko akan tertekan, dan premi risiko geopolitik akan meningkat.
Perlu dicatat bahwa lingkungan ini bukanlah 'bull market aset berisiko' dalam arti tradisional, tetapi dapat memperkuat narasi jangka panjang Bitcoin.
Alasannya adalah inflasi.
Kenaikan berkelanjutan harga energi akan secara signifikan meningkatkan daya tarik inflasi global, yang berarti bank sentral di berbagai negara mungkin harus mempertahankan kebijakan suku bunga tinggi lebih lama.
Pasar saham menghadapi 'double whammy' Davis yang khas dalam lingkungan ini: suku bunga menekan penilaian, sementara biaya energi menggerus laba perusahaan.
Namun, logika narasi Bitcoin justru sebaliknya.
Batas pasokan tetap BTC (21 juta koin) membuatnya semakin dianggap sebagai 'emas digital' oleh beberapa institusi dalam lingkungan inflasi jangka panjang. Ketika kredibilitas mata uang fiat terguncang oleh gejolak geopolitik, atribut ini sering kali dinilai ulang oleh pasar.
Skenario tiga: Guncangan stagflasi (risiko ekor)
Jika harga minyak terus melonjak, sementara pertumbuhan ekonomi global mulai melambat, maka pasar akan menghadapi kombinasi yang sangat sulit dalam sejarah—stagflasi.
Dalam situasi ini dapat menyebabkan inflasi meningkat, pertumbuhan ekonomi melambat, suku bunga tetap tinggi, yang kemudian dapat menyebabkan penilaian pasar saham tertekan secara signifikan.
Lingkungan makro ini sangat merusak bagi aset tradisional, karena hampir semua kelas aset akan terkena dampak secara bersamaan.
Namun, bagi aset terdesentralisasi, lingkungan ini mungkin menjadi 'verifikasi narasi'.
Dalam sejarah, setiap kali ketidakpastian sistem mata uang fiat meningkat, Bitcoin selalu kembali menjadi bagian dari diskusi aset lindung makro.
1.3 Mengapa pasar crypto kali ini tidak runtuh?
Dalam konflik geopolitik sebelumnya, pasar crypto biasanya dianggap sebagai aset berisiko tinggi, sering kali mengalami penjualan tajam pada awal krisis. Namun, dalam konflik ini, performa Bitcoin tampak sangat tangguh.
Ada setidaknya tiga alasan kunci di baliknya.
Pertama, keuntungan waktu perdagangan. Ketika perang meletus di akhir pekan, pasar crypto adalah satu-satunya pasar yang terus beroperasi di seluruh dunia. Investor dapat segera menyampaikan pandangan mereka, sementara pasar keuangan tradisional harus menunggu hingga pembukaan pada hari Senin. Ini berarti pasar crypto telah menyelesaikan penemuan harga lebih awal.
Kedua, perbedaan siklus penilaian. Pasar saham global terus naik pada tahun 2025, dengan tiga indeks utama AS dan Nikkei 225 berada di dekat level tertinggi dalam sejarah, dengan banyak posisi keuntungan terkonsentrasi. Sementara pasar crypto telah mengalami beberapa penyesuaian mendalam sejak Oktober 2025, tingkat leverage secara signifikan menurun. Ketika black swan muncul, pasar dengan penilaian tinggi dan pasar yang telah dikelola kembali tentu akan bereaksi secara berbeda.
Ketiga, perubahan struktur modal. Dalam beberapa tahun terakhir, peluncuran ETF Bitcoin spot di AS telah membawa sejumlah besar dana institusi ke pasar. Investor institusi biasanya memiliki siklus investasi yang lebih panjang dan mekanisme manajemen risiko yang lebih ketat, yang pada gilirannya mengurangi volatilitas sistemik pasar. Data dari Glassnode menunjukkan bahwa perubahan posisi bersih pemegang Bitcoin jangka panjang (Long-term Holders) cenderung stabil, dengan tekanan jual yang jelas menurun. Dengan kata lain, 'pemegang lemah' di pasar telah banyak dibersihkan selama penyesuaian tahun lalu.
1.4 Jalur utama lainnya untuk tahun 2026: Kebijakan black swan masih dalam proses.
Selain situasi di Timur Tengah, lingkungan makro tahun 2026 juga menyimpan beberapa potensi 'black swan' kebijakan.
Pertama adalah ketidakpastian kebijakan perdagangan.
Pada 20 Februari, Mahkamah Agung AS memutuskan bahwa tarif besar yang diterapkan oleh pemerintah Trump berdasarkan (International Emergency Economic Powers Act (IEEPA)) tidak memiliki otorisasi hukum yang jelas. Putusan ini berarti bahwa jalur untuk menerapkan tarif melalui undang-undang kekuasaan ekonomi darurat AS pada dasarnya telah terblokir.
Namun, hanya satu hari kemudian, Trump segera mengambil rencana alternatif.
Dia mengumumkan berdasarkan Pasal 122 Undang-Undang Perdagangan 1974, untuk mengenakan tarif 10% pada semua barang impor, dan kemudian meningkatkan tarif menjadi 15%.
Ini berarti sistem perdagangan global mungkin memasuki siklus gesekan baru.
Variabel kedua adalah pemilihan paruh waktu AS.
Dengan pemilihan umum paruh waktu 2026 semakin dekat, Wall Street mulai membahas tema perdagangan yang disebut 'Big MAC' (Big Midterms Are Coming).
Untuk mendapatkan dukungan pemilih, pemerintah Trump baru-baru ini sering mengeluarkan pernyataan kebijakan melalui media sosial, termasuk:
Meminta bank untuk membatasi suku bunga kartu kredit hingga 10%
Meminta perusahaan pertahanan untuk menghentikan dividen dan memperluas kapasitas produksi
Terus mengkritik independensi Federal Reserve secara terbuka
Sinyal kebijakan ini sudah memberikan dampak nyata pada pasar keuangan. Saham bank mengalami penyesuaian yang jelas, dan harga saham kontraktor pertahanan juga tertekan.
Dari sudut pandang investasi, ini berarti bahwa lingkungan makro tahun 2026 akan penuh dengan kebisingan kebijakan.
Secara keseluruhan, 2026 sangat mungkin menjadi tahun dengan 'black swan sering muncul'.
Konflik geopolitik, gesekan perdagangan, dan siklus politik domestik Amerika saling bertumpang tindih, menyebabkan pusat volatilitas pasar meningkat secara signifikan.
Dalam lingkungan ini, yang paling penting bagi investor bukanlah memprediksi satu peristiwa, tetapi memberi harga pada ketidakpastian itu sendiri.
Bagi pasar crypto, ini bisa menjadi risiko, tetapi juga bisa menjadi peluang.
Dalam siklus makro di mana volatilitas terus meningkat, mempertahankan cukup kas, memanfaatkan strategi opsi untuk menciptakan aliran kas, dan secara bertahap melantai spot dalam peristiwa ekstrem, mungkin menjadi cara investasi yang lebih bernilai untuk tahun 2026.
Kedua, analisis mendalam data pasar opsi BTC & ETH
Dengan mengamati data volatilitas yang diberikan oleh Amberdata&Derive.XYZ, logika penetapan harga di pasar volatilitas minggu ini dengan jelas mencatat seluruh proses dari meletusnya konflik di Timur Tengah hingga ekspektasi jangka panjang. Dibandingkan dengan penjualan panik minggu lalu, pasar minggu ini memasuki fase permainan dengan fluktuasi tinggi dan 'normalisasi volatilitas tinggi'.
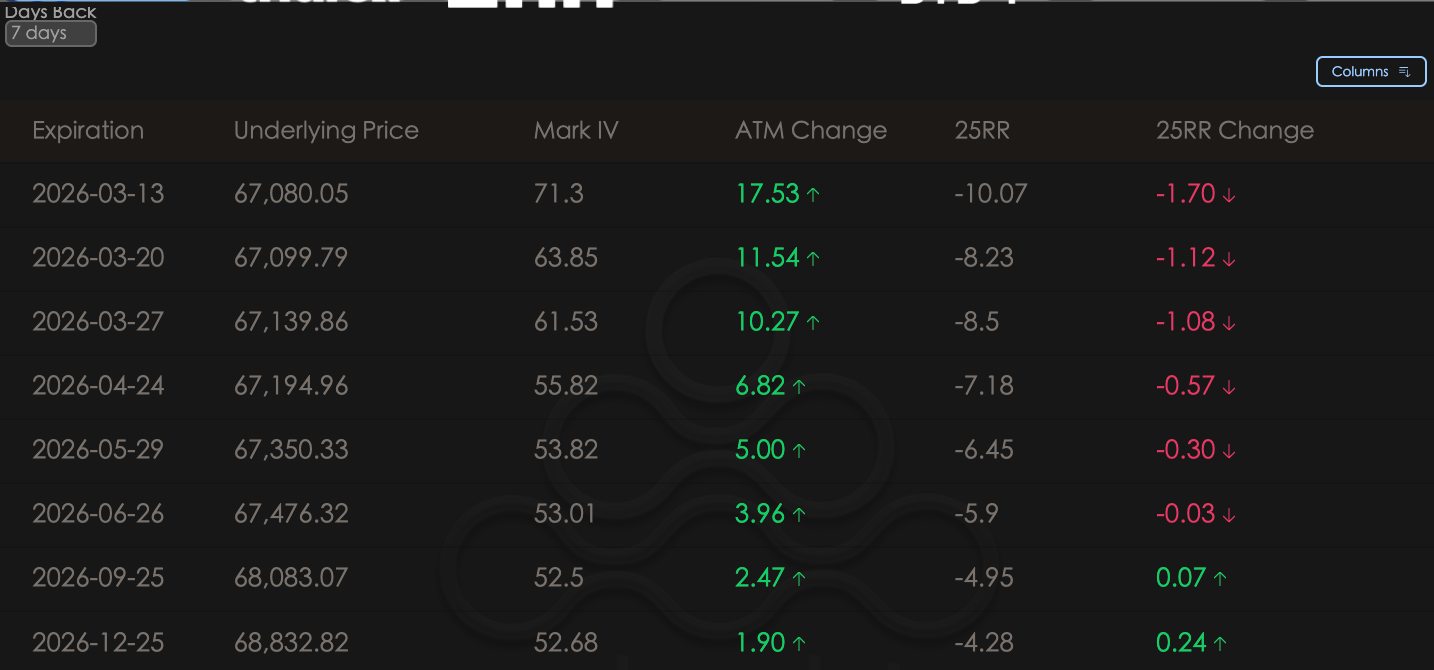
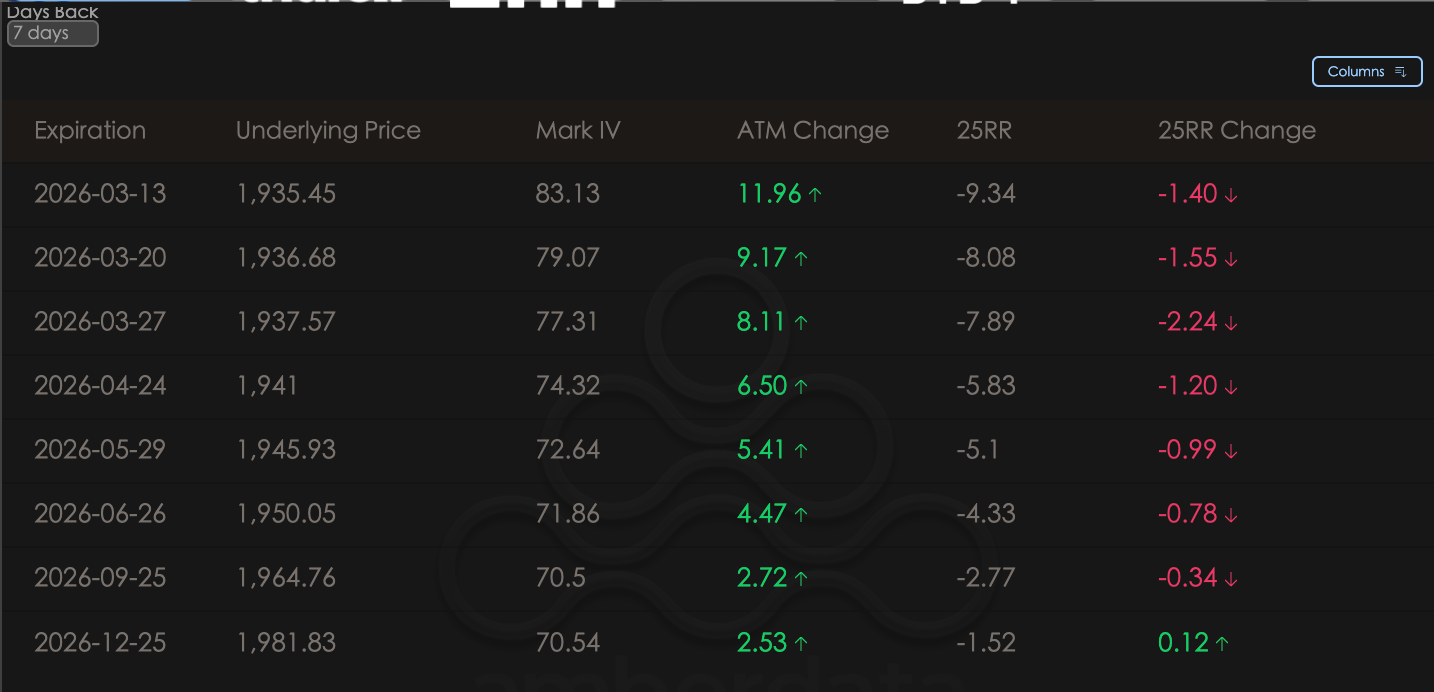
ATM IV&Skew: ATM terus melonjak, skew yang kembali menunjukkan 'permainan dua arah'.
Delta 25 Skew (25RR, yaitu 25 Delta Call IV dikurangi 25 Delta Put IV) mencerminkan preferensi pasar terhadap arah kenaikan atau penurunan. ATM Change mencerminkan perubahan terbaru dalam Implied Volatility (IV) opsi at-the-money. Dari ATM Change (perubahan volatilitas opsi at-the-money), baik BTC maupun ETH menunjukkan tren kenaikan yang signifikan dalam Implied Volatility (IV) untuk berbagai jangka waktu.
ATM melonjak: Terutama lonjakan tajam di sisi pendek ATM, yang secara langsung mencerminkan pasar yang memberikan penetapan harga ekstrem terhadap situasi AS-Iran yang memburuk lebih lanjut di awal Maret. Investor sedang membeli 'asuransi' atau bertaruh pada volatilitas tanpa memikirkan biaya, menyebabkan IV tetap tinggi.
Perbaikan 25RR (skew): Perlu dicatat bahwa meskipun situasinya serius, kinerja perubahan 25RR minggu ini lebih tahan dibandingkan minggu lalu, dengan nilai negatif tidak semakin dalam. Ini berarti pasar telah melewati fase awal di mana hanya ingin bertahan hidup (membeli Put), seiring dengan cepatnya rebound harga BTC, investor mulai membeli Call atau membangun strategi straddle untuk melindungi terhadap volatilitas dua arah. Stabilitas skew ini, sebenarnya adalah konsensus penetapan harga pasar untuk 'guncangan perang' dan bukan 'runtuh sepihak'.
BTCÐ
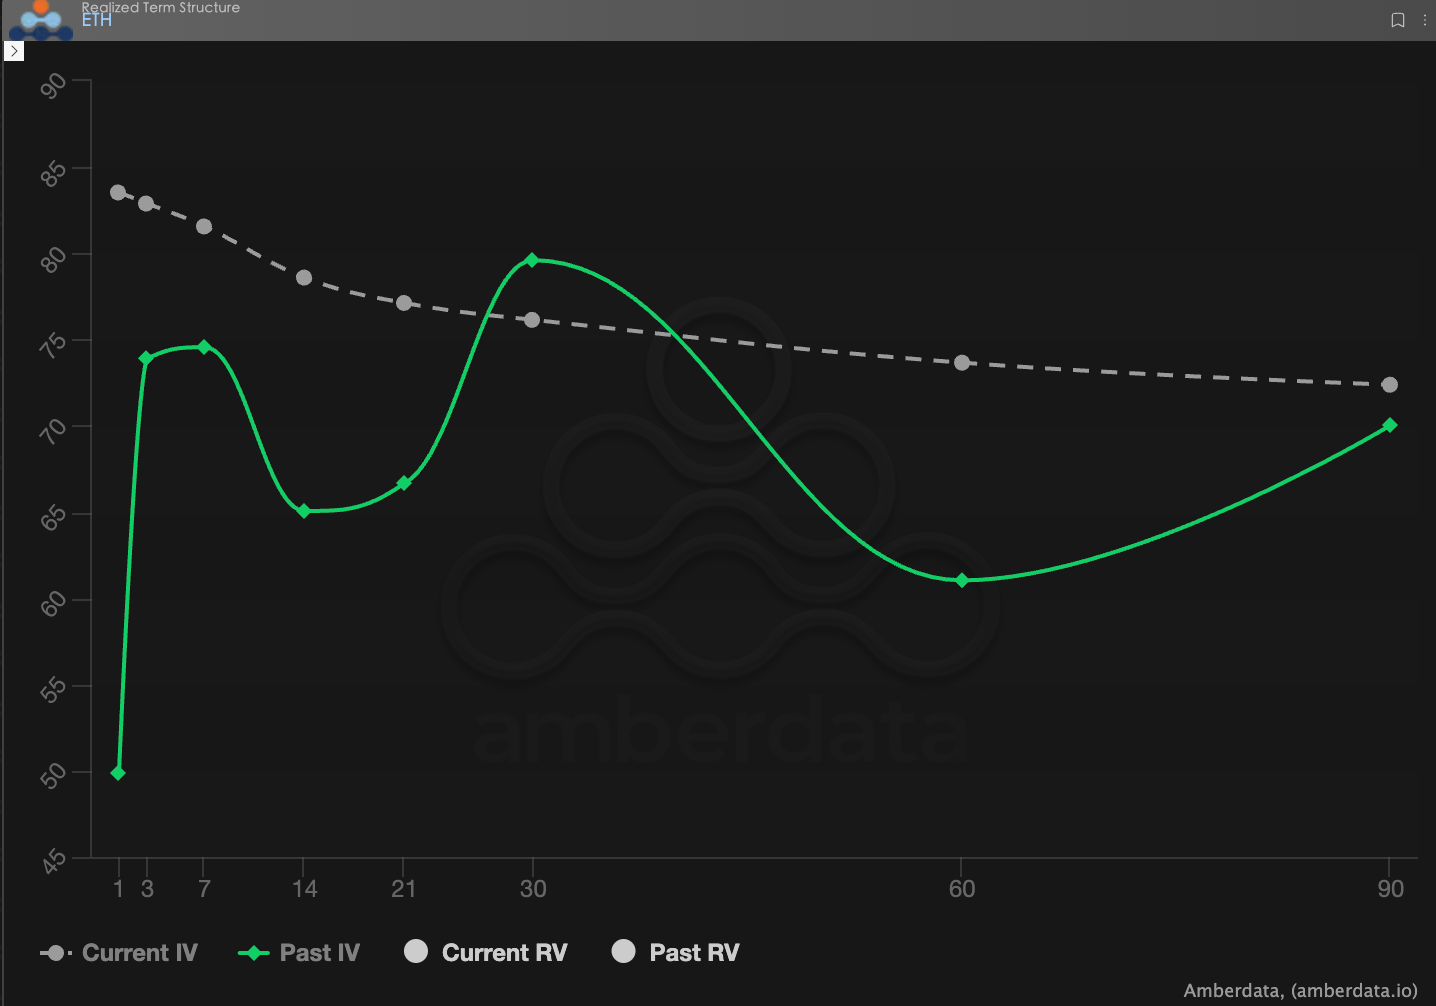
Struktur jangka waktu (Term Structure): bentuk yang terus-menerus mengalami backwardation.
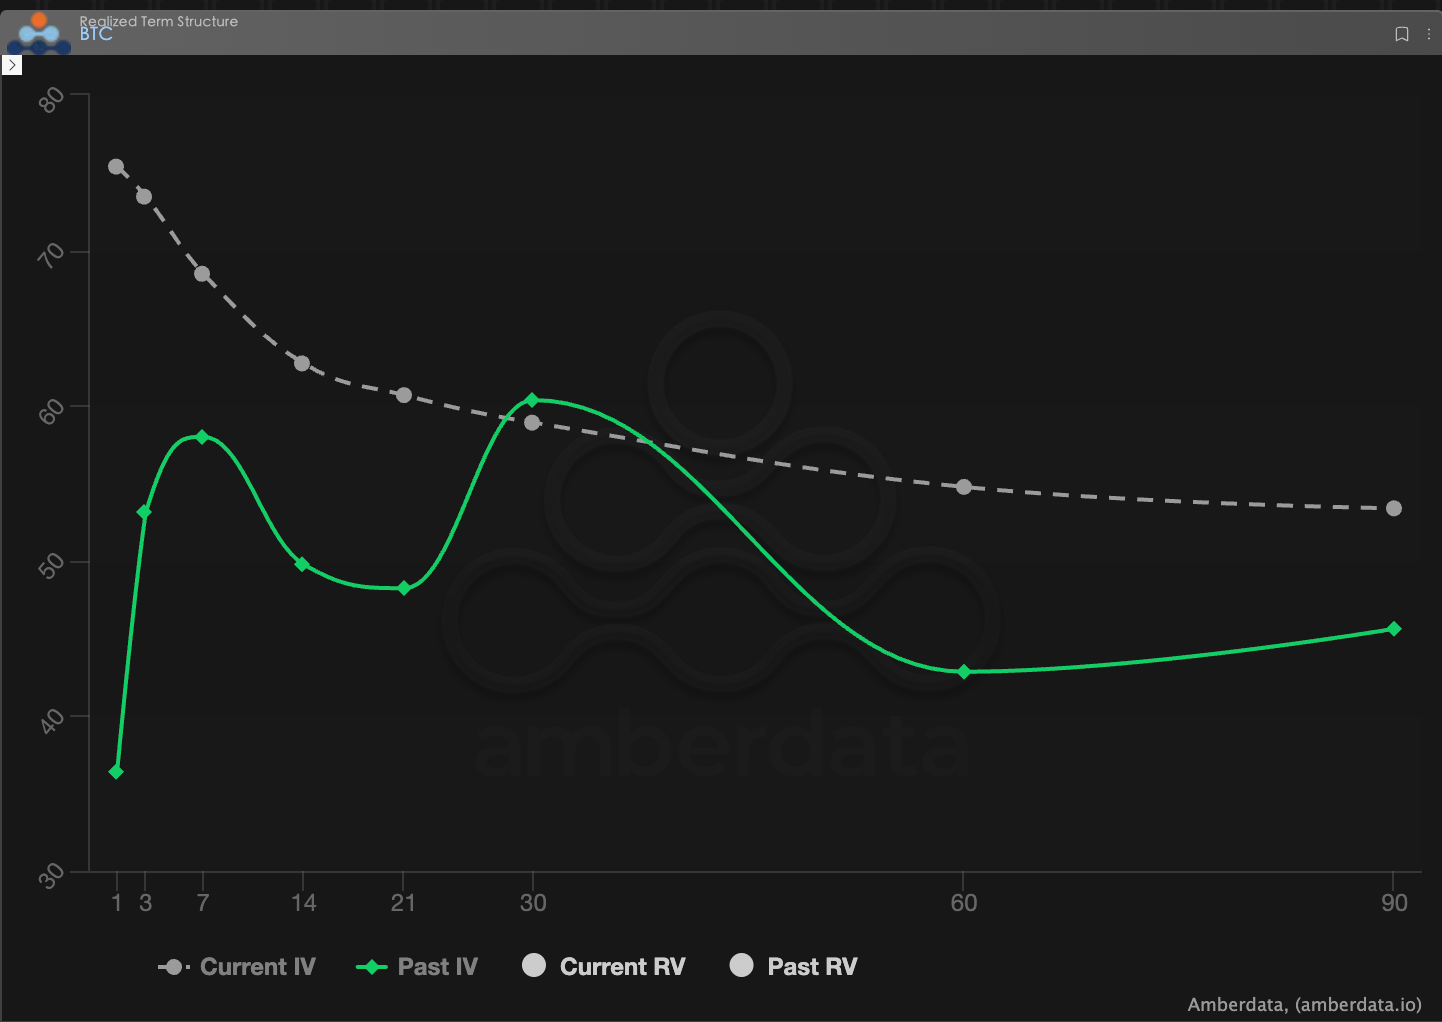
Struktur Jangka Waktu (Term Structure) menunjukkan distribusi Implied Volatility (IV) pada berbagai tanggal jatuh tempo.
Bentuk Backwardation: Kurva IV saat ini (garis putus-putus abu-abu) menunjukkan bentuk 'dekat tinggi jauh rendah' yang jelas. IV sisi pendek langsung melonjak, menuju kisaran 70-80, yang merupakan perilaku premi risiko mendadak yang khas di pasar opsi.
Perbandingan struktural: IV seluruh jangka waktu saat ini mengalami pergeseran signifikan ke atas. Ini berarti pasar tidak hanya khawatir tentang gejolak mendadak dalam tiga hari ke depan, tetapi bahkan memberikan bobot penetapan harga yang lebih tinggi untuk 'perang yang berkepanjangan' dalam 30-60 hari mendatang. Evolusi dari pulsa jangka pendek ke seluruh kurva yang meningkat ini mengkonfirmasi bahwa 'kebuntuan Timur Tengah' yang kami sebutkan di bagian makro dapat menjadi latar belakang jangka panjang pasar modal pada paruh pertama tahun 2026.
BTC
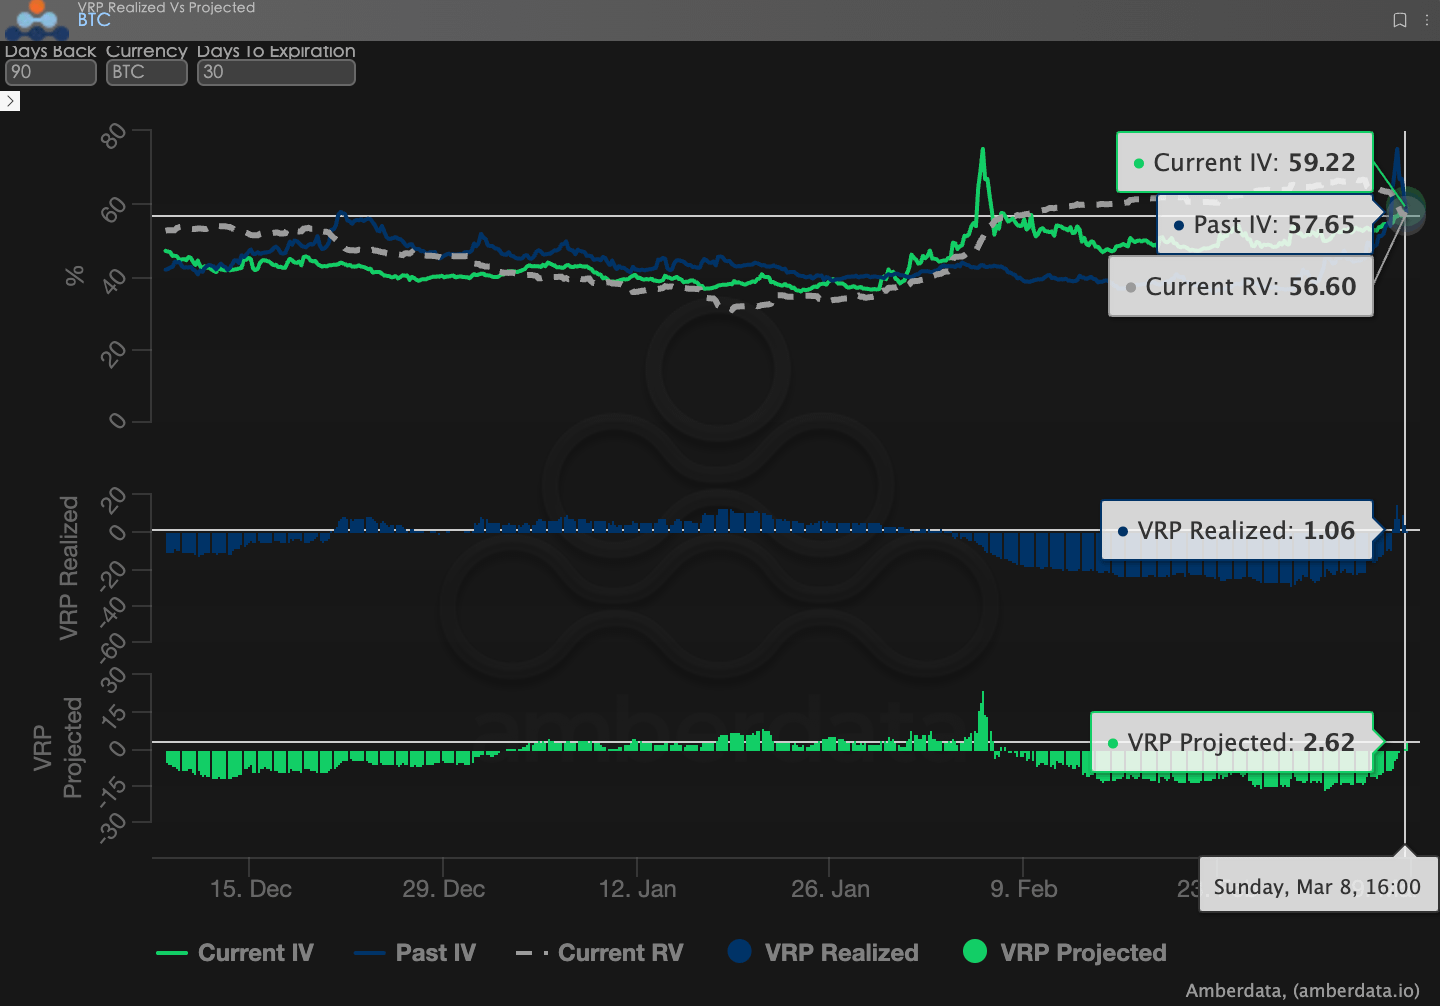
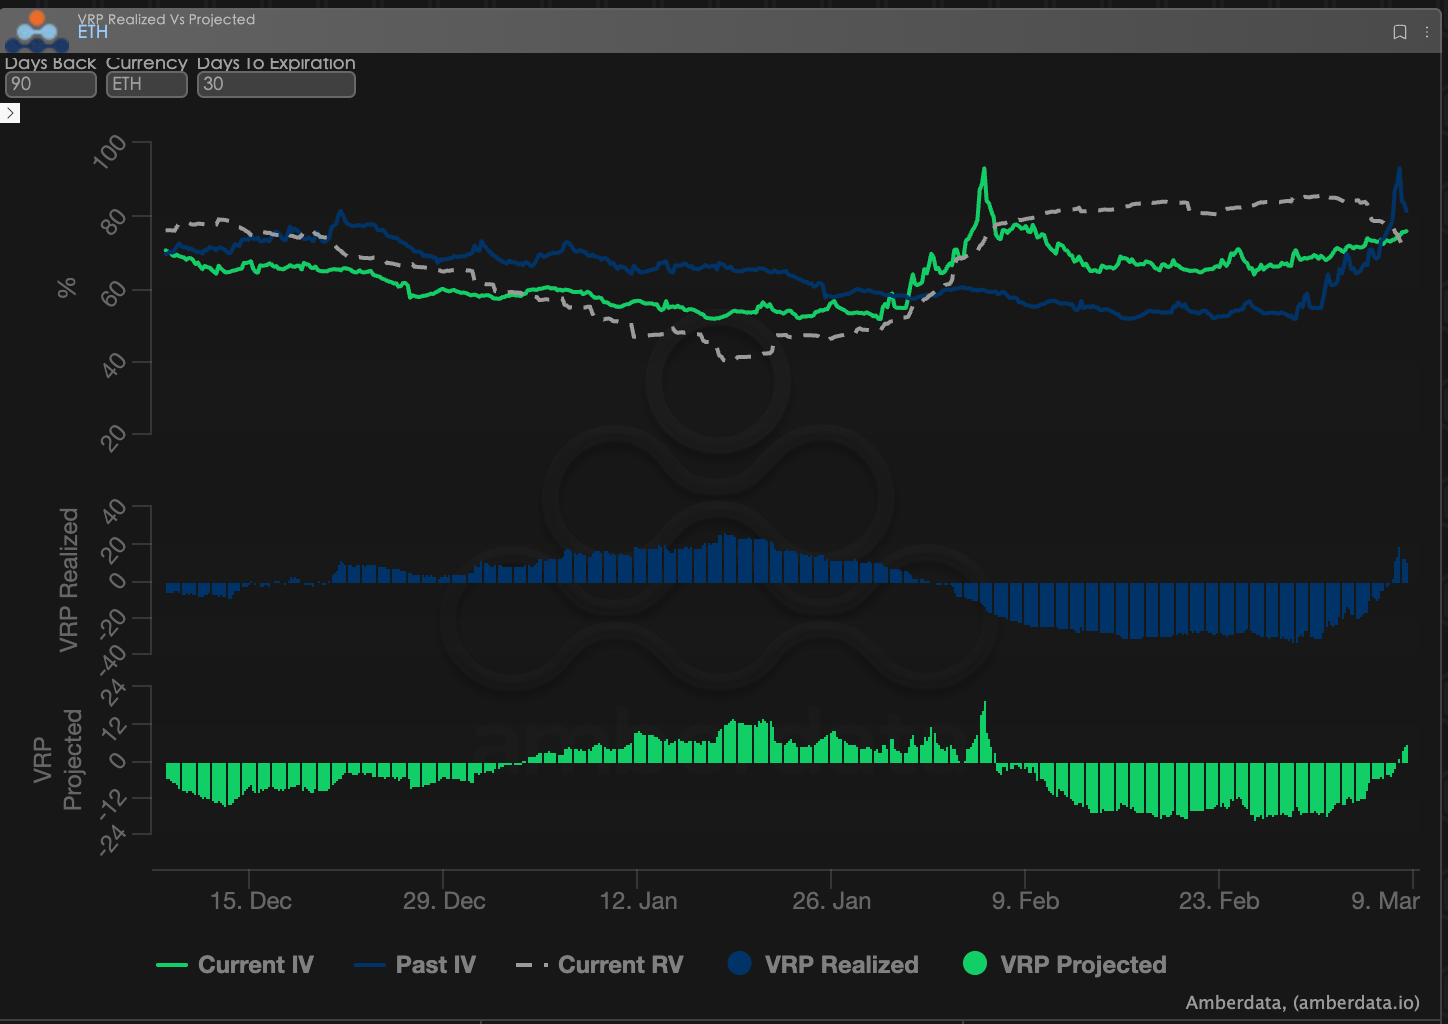
Premi risiko volatilitas (VRP): Kembali dari neraka penjual ke rata-rata
VRP (volatilitas risiko premi = Implied Volatility IV - Realized Volatility RV) adalah indikator penting untuk mengukur apakah penetapan harga opsi wajar.
Rasa sakit penjual dan pemulihan: minggu lalu, perang AS-Iran meletus, Realized Volatility (RV) meledak seketika. Karena penetapan harga pasar tertinggal, VRP Realized sempat tetap di level ekstrem -20. Ini berarti bahwa volatilitas aktual saat itu jauh melebihi harga opsi, sehingga penjual tidak hanya tidak mendapatkan premi, tetapi juga mengalami guncangan Delta dan Vega yang serius.
Premi muncul kembali: Minggu ini, dengan lonjakan besar IV yang melampaui RV, VRP akhirnya kembali positif dan sedikit lebih dari 0. Dalam konteks ketegangan geopolitik yang tinggi, IV pasar crypto masih mengungguli RV, menunjukkan bahwa pembeli bersedia membayar premi yang sangat tinggi untuk mendapatkan potensi keuntungan besar. Bagi penjual dengan toleransi risiko tinggi, saat ini, kembalinya VRP memberikan ruang arbitrase tertentu, tetapi mengingat VRP Projected (premi yang diharapkan) masih rendah, tindakan 'menyewa' ini harus disertai dengan lindung nilai risiko yang ketat.
Data opsi: 'mata ketiga' trader dengan kekuasaan penetapan harga multidimensi
Dalam lingkungan makro yang kompleks di tahun 2026, hanya pergerakan harga (Spot Price) biasanya tertinggal, sementara data opsi adalah 'mata ketiga' trader, dapat menembus permukaan untuk melihat batas pertahanan nyata dari dana.
Untuk berbagai gaya perdagangan, dimensi data yang diamati harus berbeda secara signifikan:
Trader jangka pendek/harian (Gamma Scalpers): Harus memantau distribusi Gamma Exposure (GEX) pada 1-3 dte. Seperti pada periode volatilitas saat perubahan pimpinan Federal Reserve pada 30 Januari, harga eksekusi GEX yang terpusat menciptakan dukungan fisik dan tekanan yang sangat kuat, yang dapat membantu dana jangka pendek keluar dengan tepat sebelum likuiditas mengering.
Trader tren/gelombang (Swing Traders): Harus fokus pada 25 Delta Skew dan VRP Projected. Jika Skew terus berada di nilai negatif yang sangat rendah sementara VRP tetap tinggi, ini sering kali menunjukkan bahwa pasar terlalu panik, merupakan sinyal 'membeli di bawah harga yang berlawanan' yang khas.
Investor institusi/pelindung jangka panjang (Hedgers): Perlu menembus Term Structure untuk mengamati perubahan Vega di sisi jauh. Dengan membandingkan Current IV dengan deviasi dari rata-rata 90 hari, dapat menentukan apakah 'asuransi' saat ini terlalu mahal, sehingga memutuskan untuk langsung membeli Put atau membangun strategi kombinasi yang lebih kompleks.
Data opsi menyediakan dimensi 'probabilitas' dan 'biaya' secara ganda. Untuk membantu investor lebih baik menangkap kesempatan asimetris ini, Sober Options Studio kini menawarkan layanan [pelacakan data opsi kustom] untuk posisi dan preferensi risiko spesifik Anda, silakan hubungi secara pribadi.
Ketiga, rekomendasi strategi opsi: Bear Put Spread—'pelindung biaya tinggi' untuk mengunci risiko ekor.
Dalam lingkungan pasar saat ini yang memiliki Implied Volatility (IV) tinggi dengan Backwardation yang sangat parah di sisi pendek, hanya sebagai pembeli Long Put (membeli opsi put), Anda akan menghadapi biaya premi yang mahal dan kerugian Theta (nilai waktu) yang sangat tinggi.
Untuk melindungi dari risiko sistemik ekstrem yang mungkin dipicu oleh geopolitik tanpa 'meninggalkan meja', kami menyarankan untuk membangun Bear Put Spread (strategi spread bearish). Strategi ini tidak hanya dapat memanfaatkan lingkungan volatilitas tinggi untuk menjual sebagian premi, tetapi juga dapat mengurangi kerugian saat volatilitas kembali ke rata-rata.
Membangun strategi (mengambil BTC dengan 30-45 DTE sebagai contoh):
Membeli opsi put (Long Put): Pilih kontrak OTM (out of the money) dengan tingkat yang lebih dangkal (disarankan Delta sekitar -0.35).
Menjual opsi put (Short Put): Pilih kontrak Deep OTM (deep out of the money) sebagai kaki (disarankan Delta sekitar -0.15).
Keunggulan inti strategi Bear Put Spread:
Secara signifikan mengurangi biaya lindung nilai: Dalam lingkungan IV yang melonjak saat ini, menjual kontrak deep out of the money dapat membantu mengimbangi biaya pembelian opsi perlindungan, meningkatkan rasio biaya strategi secara keseluruhan.
Pertahanan yang tepat terhadap risiko ekstrem: Strategi ini memberi Anda 'rentang perlindungan' yang jelas. Jika situasi terus terjebak menyebabkan pasar menurun, atau jika terjadi tindakan militer mendadak yang memicu pergerakan pasar, strategi ini dapat memberikan perlindungan maksimal dalam rentang yang telah ditentukan.
Mengatasi kerugian Theta negatif: Theta positif yang dihasilkan oleh posisi penjual dapat sebagian mengimbangi kehilangan nilai waktu posisi pembeli, memberi Anda kesabaran dalam memegang posisi dalam permainan bergetar yang tidak jelas.
Keempat, penafian.
Laporan ini disusun berdasarkan data pasar terbuka dan model teori opsi, bertujuan untuk memberikan informasi pasar dan perspektif analisis profesional kepada investor. Semua konten hanya untuk referensi dan diskusi, tidak membentuk saran investasi dalam bentuk apapun. Perdagangan cryptocurrency dan opsi memiliki tingkat volatilitas dan risiko yang sangat tinggi, yang dapat menyebabkan kehilangan seluruh modal. Sebelum menerapkan strategi perdagangan apa pun, investor harus memahami sepenuhnya karakteristik produk opsi, atribut risiko, dan kemampuan toleransi risiko mereka sendiri, dan wajib berkonsultasi dengan penasihat keuangan profesional. Analis dalam laporan ini tidak bertanggung jawab atas kerugian langsung atau tidak langsung yang timbul akibat penggunaan konten laporan ini. Kinerja pasar sebelumnya tidak menunjukkan hasil di masa depan, harap buat keputusan secara rasional.
Diproduksi bersama: Sober Options Studio × Derive.XYZ