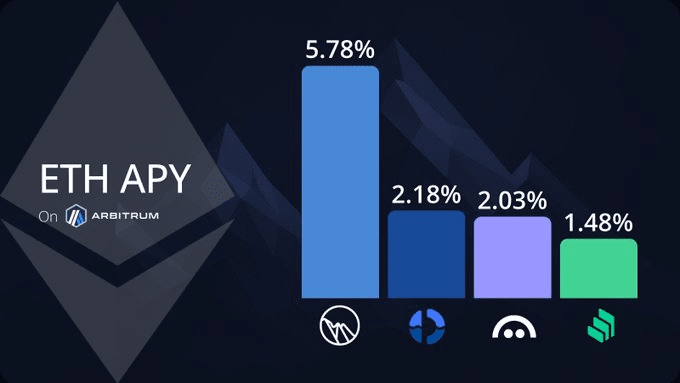
Kekurangan fatal dari protokol leverage DeFi bukanlah penundaan likuidasi atau kegagalan oracle, tetapi "risiko tanggung jawab tingkat akun" — pengguna meminjam berbagai aset dalam satu kolam, semua posisi berbagi rasio jaminan yang sama, setiap fluktuasi harga aset dapat memicu likuidasi global, menghasilkan hasil yang "absurd di mana aset berkualitas tinggi dilikuidasi secara paksa, sementara aset volatil tinggi selamat". Compound, Aave, Even dYdX V3, semuanya tanpa pengecualian terjebak dalam "spiral kematian" ini, di mana satu fluktuasi pasar dapat menghanguskan sepuluh tahun tabungan pengguna. Inovasi Dolomite terletak pada pengenalan "akun margin terpisah (Isolated Margin Account)", di mana setiap pasangan perdagangan (seperti ETH/USDC, WBTC/DAI) memiliki eksposur risiko independen, rasio jaminan independen, dan ambang likuidasi independen, sepenuhnya mengisolasi risiko, menjadikan perdagangan leverage dari "rolet Rusia" menjadi "alat modal yang dapat diprediksi".
Jaminan margin terpisah Dolomite bukanlah sekadar "pemisahan akun", melainkan rekonstruksi lengkap dari "akun derivatif on-chain". Ketika pengguna membuka posisi leverage ETH/USDC, sistem secara otomatis membuat sub-akun independen yang hanya berisi jaminan, utang, dan keuntungan yang belum direalisasikan dari pasangan perdagangan tersebut. Perhitungan rasio jaminan akun tersebut, pemicu likuidasi, dan pemberitahuan margin tambahan sepenuhnya independen dari posisi pengguna lainnya. Jika harga ETH turun 20%, hanya akan memicu likuidasi akun ETH/USDC, sementara posisi WBTC/DAI yang dimiliki pengguna tidak terpengaruh; jika pengguna mendapatkan keuntungan di akun WBTC/DAI, sistem tidak akan secara otomatis mentransfer keuntungan ke akun ETH untuk menambah margin, kecuali pengguna melakukan tindakan secara manual. Desain ini membuat risiko "atomisasi", dan volatilitas terkunci dalam pasangan perdagangan tunggal, tidak menyebar.
Inovasi kunci adalah "rasio jaminan dinamis + lindung nilai antar aset". Rasio jaminan setiap akun terpisah bukanlah nilai tetap, tetapi disesuaikan secara dinamis berdasarkan volatilitas aset, kedalaman likuiditas, dan korelasi historis. Misalnya, ETH/USDC memiliki rasio jaminan awal 150%, tetapi jika volatilitas ETH dalam tujuh hari meningkat menjadi 80%, sistem secara otomatis menaikkan rasio menjadi 180%; jika WBTC memiliki korelasi dengan ETH mencapai 0.95, pengguna dapat mengajukan "lindung nilai antar aset", menggunakan sebagian posisi WBTC untuk mengimbangi risiko ETH, mengurangi persyaratan rasio jaminan akun ETH. Ini mempertahankan isolasi sambil memberikan fleksibilitas, mendekati kebutuhan trader profesional.
Mekanisme likuidasi sepenuhnya terdesentralisasi dan sangat dioptimalkan. Dolomite menerapkan "likuidasi lelang Keeper", di mana alamat mana pun dapat memantau akun terpisah, dan ketika rasio jaminan mencapai <110%, mereka dapat mengajukan tawaran likuidasi—likuidator harus berjanji "untuk menjual jaminan tidak kurang dari harga X, untuk membayar utang Y". Beberapa Keeper bersaing dalam tawaran, sistem memilih skema yang "meminimalkan kerugian pengguna" untuk dieksekusi. 70% dari hasil likuidasi menjadi milik likuidator, 20% menjadi milik dana asuransi protokol, dan 10% sebagai hadiah kepada pengawas komunitas. Jika tawaran likuidator secara jahat merendahkan harga (misalnya, di bawah harga wajar 5%), jaminan mereka akan dipotong, mengganti kerugian pengguna. Desain ini mengubah likuidasi dari "permainan adu cepat" menjadi "layanan penemuan harga".
Model ekonomi memastikan keselarasan antara kepentingan protokol dan pengguna. $DOLO adalah "penangkap nilai risiko terpisah". Penggunaannya termasuk:
Voting tata kelola: Memutuskan pasangan perdagangan baru, menyesuaikan parameter rasio jaminan, mengubah aturan likuidasi.
Dana asuransi: Kerugian likuidasi pertama kali dibayar oleh dana asuransi protokol, sumber dana 30% berasal dari biaya perdagangan, 30% dari denda likuidasi, 40% dari dolo (inflasi ditanggung oleh pemegang token, untuk mendorong mereka menjaga keamanan).
Diskon biaya: Diskon suku bunga pinjaman dolo, pengurangan biaya likuidasi.
Hadiah likuidasi: Laporkan likuidasi jahat atau harga abnormal, dapatkan dolo.
Dibandingkan dengan protokol leverage mainstream, keunggulan Dolomite muncul dalam situasi ekstrem. Pada Mei 2024, ketika ETH mengalami crash 15%, pengguna Compound mengalami kerugian rata-rata 23% dari posisi mereka akibat pemicu rasio jaminan global; pengguna Dolomite hanya mengalami dampak pada posisi terkait ETH, dengan kerugian rata-rata 8%, dan posisi lainnya tetap utuh. Yang lebih penting, setelah likuidasi, pengguna dapat segera membuka posisi baru dengan aset lain tanpa menunggu pemulihan modal, sehingga kontinuitas perdagangan meningkat secara signifikan.
Arsitektur keamanan "tiga lapis pertahanan". Pertama, pemutus harga: jika harga aset berfluktuasi lebih dari 20% dalam 10 menit, perdagangan untuk pasangan tersebut akan dihentikan selama 15 menit, menunggu stabilitas pasar. Kedua, pemutus likuiditas: jika jaminan di DEX mengalami slippage lebih dari 5%, tingkat diskon likuidasi akan ditingkatkan (misalnya dari 5% menjadi 15%), untuk mengkompensasi risiko likuidator. Ketiga, pemutus protokol: jika tingkat kegagalan likuidasi lebih dari 10%, operasi berisiko tinggi akan dihentikan, dan intervensi tata kelola manual akan dimulai.
Evolusi masa depan adalah "akun lindung nilai algoritmik". Dolomite akan memperkenalkan mesin risiko AI, yang secara otomatis menyarankan "rasio lindung nilai optimal" dan "alokasi dana antar akun" berdasarkan kombinasi posisi pengguna, volatilitas pasar, dan matriks korelasi. Misalnya, jika sistem mendeteksi bahwa posisi long ETH pengguna sangat berkorelasi dengan posisi short SOL, dapat memberikan saran untuk "mengurangi satu posisi" atau "menambah lindung nilai korelasi". Ini akan mengubah jaminan margin dari "pertahanan pasif" menjadi "manajemen risiko aktif".
Dolomite membuktikan bahwa masa depan leverage DeFi bukanlah penggandaan yang lebih tinggi, melainkan kontrol risiko yang lebih granular. Ketika setiap posisi dihitung, dilikuidasi, dan dioptimalkan secara independen, perdagangan leverage dapat bertransformasi dari spekulasi menjadi alat efisiensi modal.