

Oleh Alex Xu, mitra penelitian Mint Ventures
Laporan Data per: 24 Agustus 2025
1. Ringkasan Penelitian
Sebagai penyedia layanan dan pertukaran aset kripto global terkemuka, Coinbase memanfaatkan kepercayaan mereknya, basis pengguna yang luas, penawaran produk yang terdiversifikasi, dan inisiatif kepatuhan awal untuk memposisikan dirinya sebagai pemain inti yang menangkap potensi pertumbuhan jangka panjang industri kripto.
Secara khusus:
Ia memiliki rekam jejak yang sudah lama dan pengakuan merek dalam operasi yang patuh serta layanan yang aman dan andal, dengan banyak mitra institusional, yang membantu menarik klien institusional dan ritel.
Pendapatan dari langganan, bunga, dan sumber lainnya tumbuh dengan baik, membuat model bisnis lebih terdiversifikasi dan tidak terlalu bergantung pada biaya transaksi, sehingga meningkatkan ketahanan terhadap siklus pasar.
Neraca keuangannya kuat, dengan leverage yang rendah dan uang tunai yang cukup, memberikan perusahaan penyangga dan kekuatan untuk inovasi teknologi, ekspansi internasional, dan menavigasi kondisi pasar yang menantang.
Di negara-negara berdaulat seperti AS, regulasi kripto secara keseluruhan cenderung relatif permisif dan ramah inovasi. Tren industri jangka panjang masih menunjukkan pertumbuhan, dengan blockchain dan aset digital diperkirakan akan semakin terintegrasi ke dalam keuangan arus utama. Coinbase telah membangun posisi strategis di berbagai sektor utama industri.
Namun, meskipun pendapatan dan laba Coinbase menunjukkan volatilitas yang agak berkurang dibandingkan siklus sebelumnya, fluktuasinya masih signifikan (lihat Bagian 6: Operasi & Kinerja Keuangan). Hal ini terutama terlihat dalam dua kuartal terakhir.
Selain itu, Coinbase beroperasi dalam lanskap yang sangat kompetitif. Di AS, Coinbase menghadapi persaingan langsung dari Robinhood dan Kraken, sementara di tingkat internasional, Coinbase bersaing dengan berbagai bursa kripto lepas pantai seperti Binance, bursa terdesentralisasi yang berkembang pesat seperti Uniswap, dan platform on-chain seperti Hyperliquid, yang semuanya menantang pangsa pasar bursa tersentralisasi tradisional.
Patut dicatat, selama siklus pasar bullish ini, harga Coinbase naik lebih dari 11 kali lipat dari titik terendahnya di tahun 2022, jauh melampaui kenaikan Bitcoin selama periode yang sama dan mengungguli sebagian besar aset kripto.
Wajar untuk mengatakan bahwa Coinbase menghadapi tantangan kompetitif yang signifikan sekaligus peluang historis. Ini adalah laporan pertama Mint Ventures tentang Coinbase, dan kami akan terus memantau perusahaan ini dalam jangka panjang.
Penafian: Laporan ini mencerminkan pemikiran penulis per tanggal penerbitan. Pendapat dapat berubah sewaktu-waktu dan sangat subjektif. Kesalahan dalam fakta, data, atau penalaran mungkin terjadi. Tidak ada bagian dalam laporan ini yang dianggap sebagai nasihat investasi. Umpan balik dan diskusi lebih lanjut dari rekan sejawat dan pembaca sangat diharapkan.
2. Gambaran Umum Perusahaan
2.1 Sejarah dan Tonggak Perkembangan
Coinbase didirikan pada tahun 2012 oleh Brian Armstrong dan Fred Ehrsam, dengan kantor pusat di San Francisco. Pada awalnya, perusahaan ini berfokus pada layanan pialang Bitcoin dan, pada tahun 2014, memperoleh salah satu BitLicense pertama yang dikeluarkan oleh negara bagian New York.
Sejak saat itu, Coinbase terus memperluas penawaran produknya: pada tahun 2015, Coinbase meluncurkan platform perdagangan "Coinbase Exchange" (kemudian berganti nama menjadi Coinbase Pro); pada tahun 2016, Coinbase mulai mendukung perdagangan berbagai aset kripto, termasuk Ethereum. Pada tahun 2018, perusahaan memasuki ranah aplikasi blockchain melalui akuisisi seperti Earn.com dan menunjuk Emilie Choi, mantan eksekutif LinkedIn, untuk memimpin strategi merger dan akuisisi (M&A). Pada tahun 2019, Coinbase mengakuisisi bisnis institusional Xapo, memperkuat posisi terdepannya dalam layanan kustodi. Pada tahun yang sama, valuasinya melampaui $8 miliar. Pada 14 April 2021, Coinbase berhasil melantai di bursa Nasdaq, menjadi bursa kripto besar pertama yang terdaftar (dan tetap menjadi satu-satunya hingga saat ini), dengan kapitalisasi pasarnya pernah melampaui $85 miliar. Setelah go public, perusahaan terus berekspansi secara global dan mendiversifikasi lini produknya: pada tahun 2022, perusahaan mengakuisisi bursa berjangka FairX dan memasuki pasar derivatif kripto, serta meluncurkan pasar NFT (meskipun volume perdagangannya kemudian tetap rendah). Pada tahun 2023, Coinbase meluncurkan Base, sebuah jaringan Ethereum Layer 2, untuk memperkuat ekosistem on-chain-nya. Perusahaan juga secara aktif mengupayakan persetujuan regulasi, memperoleh lisensi di berbagai yurisdiksi, termasuk Singapura, Uni Eropa (Irlandia), dan Brasil, dan pada tahun 2025, menyelesaikan akuisisi platform perdagangan opsi terkemuka, Deribit.
Setelah lebih dari satu dekade pengembangan, Coinbase telah berkembang dari satu perusahaan pialang Bitcoin menjadi platform keuangan kripto komprehensif yang menawarkan perdagangan, penyimpanan, pembayaran, dan banyak lagi.
2.2 Penempatan dan Target Pelanggan
Misi Coinbase adalah "meningkatkan kebebasan ekonomi di dunia," dengan visi untuk memodernisasi sistem keuangan yang telah berusia seabad dan memungkinkan siapa pun untuk berpartisipasi dalam ekonomi kripto secara adil dan mudah diakses. Perusahaan ini memposisikan dirinya sebagai platform terpadu yang aman dan tepercaya untuk aset kripto, menarik pengguna ritel melalui produk yang sederhana dan intuitif sekaligus menyediakan layanan berkelas institusional untuk memenuhi kebutuhan investor profesional.
Basis pelanggan Coinbase secara umum dapat dikategorikan menjadi tiga kelompok:
Pengguna Ritel: Investor individu yang tertarik pada aset kripto. Selain memperdagangkan mata uang kripto arus utama, Coinbase juga menawarkan fitur-fitur seperti staking untuk menghasilkan imbal hasil, pembayaran, dan utilitas lainnya. Jumlah Pengguna Transaksi Bulanan (MTU) mencapai puncaknya di angka 11,2 juta pada Q4 2021. Bahkan selama penurunan pasar pada tahun 2022–2023, Coinbase mempertahankan basis pengguna yang solid dengan lebih dari 7 juta pengguna aktif triwulanan. Pada Q1 2025, MTU mencapai sekitar 9,2 juta, sebelum sedikit menurun menjadi sekitar 9,0 juta pada Q2 2025.
Klien Institusional: Sejak 2017, Coinbase telah berekspansi secara agresif ke pasar institusional dengan menawarkan layanan broker melalui Coinbase Prime dan solusi kustodi melalui Coinbase Custody. Kliennya meliputi dana lindung nilai, manajer aset, dan departemen perbendaharaan perusahaan. Pada akhir 2021, Coinbase memiliki lebih dari 9.000 klien institusional, termasuk 10% dari 100 dana lindung nilai teratas dunia. Institusi kini menyumbang mayoritas volume perdagangan di platform (sekitar 81% pada tahun 2024). Meskipun tarif biaya lebih rendah dibandingkan pengguna ritel, segmen ini memberikan aliran pendapatan yang stabil melalui biaya kustodi dan pendapatan perdagangan.
Pengembang dan Mitra Ekosistem: Coinbase juga memperlakukan pengembang dan proyek blockchain sebagai klien ekosistem. Melalui "Coinbase Cloud", perusahaan menyediakan layanan infrastruktur seperti hosting node dan akses API untuk mendukung pengembangan jaringan blockchain. Selain itu, Coinbase bermitra dengan proyek-proyek baru melalui pencatatan dan investasi. Khususnya, stablecoin USDC diluncurkan bersama oleh Coinbase dan Circle. Coinbase memainkan peran ganda sebagai mitra penerbitan dan platform distribusi utama, meraup pendapatan signifikan dari pendapatan bunga dan biaya saluran yang dibagi dengan Circle.
Secara keseluruhan, Coinbase menggabungkan aksesibilitas pasar massal dengan kepercayaan institusional, menjembatani pasar ritel dan institusional. Dalam ekosistem kripto, Coinbase berfungsi sebagai "gerbang penting antara dunia fiat dan kripto."
2.3 Struktur Ekuitas dan Hak Suara
Perusahaan ini mengadopsi struktur saham dua kelas (Kelas A dan Kelas B). Saham biasa Kelas A tercatat di Nasdaq, dengan satu suara per saham, sementara saham biasa Kelas B—yang dipegang oleh para pendiri dan eksekutif—memiliki 20 suara per saham. Pendiri dan CEO Brian Armstrong memegang sekitar 23,48 juta saham Kelas B, mengendalikan lebih dari 64% total hak suara, yang menjadikan Coinbase perusahaan yang dikontrol ketat. Sebagian kecil saham Kelas B juga dipegang oleh investor awal seperti Andreessen Horowitz. Pada pertengahan tahun 2025, Armstrong mengonversi dan menjual sejumlah kecil saham Kelas B miliknya, tetapi masih mempertahankan sekitar 469,6 juta suara, setara dengan hak suara saham Kelas A. Karena saham Kelas B dapat dikonversi menjadi saham Kelas A dengan rasio 20:1 kapan saja, jumlah total saham perusahaan dapat sedikit berfluktuasi seiring konversi. Struktur dua kelas ini mengamankan kendali tim pendiri atas arah strategis Coinbase, tetapi juga membatasi pengaruh pemegang saham biasa dalam tata kelola perusahaan. Secara keseluruhan, kepemilikan Coinbase sangat terkonsentrasi, dengan kekuatan pengambilan keputusan yang signifikan di tangan pendiri, memastikan keselarasan dalam visi dan strategi jangka panjang.
3. Analisis Industri
3.1 Definisi dan Segmentasi Pasar
Coinbase beroperasi di pasar perdagangan mata uang kripto dan layanan keuangan terkait yang lebih luas. Segmen utamanya meliputi:
Pasar Perdagangan Spot: Pembelian dan penjualan aset kripto melalui pencocokan pesanan, yang tetap menjadi bisnis inti Coinbase. Berdasarkan pasangan perdagangan, pasar dapat disegmentasi menjadi transaksi fiat-ke-kripto (on-ramp) dan kripto-ke-kripto. Berdasarkan jenis pelanggan, pasar dapat dibagi menjadi perdagangan ritel dan institusional.
Pasar Perdagangan Derivatif: Meliputi produk-produk dengan leverage seperti kontrak berjangka dan opsi mata uang kripto. Pasar ini telah berkembang pesat dalam beberapa tahun terakhir, dengan derivatif kripto menyumbang sekitar 75% dari total volume perdagangan pada semester pertama 2025 (sumber: Kaiko). Coinbase memasuki bisnis derivatif relatif terlambat dan saat ini beroperasi melalui bursa berjangka yang teregulasi serta platform internasional.
Layanan Kustodi dan Dompet: Menyediakan solusi penyimpanan aman bagi institusi dan individu yang menyimpan aset kripto dalam jumlah besar. Bisnis kustodi berkaitan erat dengan perdagangan, karena klien yang terlibat dalam transaksi besar di bursa seringkali memerlukan pengaturan kustodi yang sesuai.
Infrastruktur Blockchain dan Layanan Lainnya: Meliputi penerbitan dan sirkulasi stablecoin, operasi blockchain (misalnya, Base), pembayaran dan penyelesaian, serta staking. Layanan "kripto-finansial" ini memperluas sumber pendapatan di luar perdagangan. Misalnya, Coinbase menghasilkan pendapatan bunga dan biaya dari stablecoin USDC dan operasi staking.
3.2 Skala dan Pertumbuhan Historis (Lima Tahun Terakhir)
Pasar mata uang kripto secara keseluruhan telah menunjukkan volatilitas siklus yang signifikan. Diukur dari volume perdagangan, pasar perdagangan kripto global berkembang dari sekitar USD 22,9 triliun pada tahun 2017 menjadi USD 131,4 triliun pada tahun 2021, menunjukkan tingkat pertumbuhan majemuk yang sangat tinggi. Selanjutnya, volume menyusut menjadi USD 82 triliun pada tahun 2022 di tengah penurunan pasar (–37% YoY) dan selanjutnya merosot menjadi USD 75,6 triliun pada tahun 2023. Pada tahun 2024, didorong oleh gelombang baru antusiasme pasar, total volume perdagangan tahunan melonjak ke rekor tertinggi sekitar USD 150 triliun—hampir dua kali lipat dari tahun 2023.
Skala industri sangat berkorelasi dengan harga dan volatilitas aset kripto. Misalnya, pada pasar bullish tahun 2021, harga token melonjak dan perdagangan spekulatif marak, mendorong peningkatan volume perdagangan tahunan hampir +196%. Sebaliknya, pada pasar bearish tahun 2022, harga yang tertekan memicu penurunan tajam hampir 40% dalam aktivitas perdagangan. Dari perspektif pengguna, basis kepemilikan kripto global juga berfluktuasi seiring siklus pasar, tetapi menunjukkan tren kenaikan jangka panjang. Menurut penelitian oleh Crypto.com, jumlah pengguna kripto global meningkat dari sekitar 50 juta pada tahun 2018 menjadi lebih dari 300 juta pada tahun 2021, sedikit berkontraksi pada tahun 2022, dan kemudian pulih menjadi sekitar 400 juta pada akhir tahun 2023.
Kinerja Coinbase sendiri telah mengikuti dinamika industri dengan cermat. Volume perdagangan platform tumbuh dari USD 32 miliar pada tahun 2019 menjadi USD 1,67 triliun pada tahun 2021, sebelum turun menjadi USD 830 miliar pada tahun 2022 dan selanjutnya menjadi USD 468 miliar pada tahun 2023. Di sisi pengguna, Pengguna Transaksi Bulanan (MTU) Coinbase meningkat dari kurang dari 1 juta pada tahun 2019 menjadi rata-rata tahunan sebesar 9 juta pada tahun 2021, kemudian menurun ke kisaran 7–9 juta per kuartal selama tahun 2022–2023.
Singkatnya, selama lima tahun terakhir, industri ini telah menunjukkan pertumbuhan jangka menengah hingga panjang yang substansial, meskipun dengan fluktuasi siklus yang tajam.
3.3 Lanskap Persaingan & Pangsa Pasar Coinbase (Lima Tahun Terakhir)
Industri pertukaran mata uang kripto sangat kompetitif, dengan dinamika pasar yang berubah seiring siklus industri yang lebih luas.
Secara global, Binance telah berkembang pesat sejak 2018 dan menjadi bursa terbesar berdasarkan volume perdagangan. Pada puncak pasar bullish-nya, pangsa pasar spot Binance melampaui 50%; pada awal 2025, pangsa pasarnya masih bertahan di sekitar 38%, menduduki peringkat pertama. Pemain utama lainnya termasuk OKX, Coinbase, Kraken, Bitfinex, dan pemimpin regional seperti Upbit di Korea. Dalam beberapa tahun terakhir, platform yang sedang berkembang seperti Bybit dan Bitget juga telah meraih pangsa pasar yang signifikan. Pangsa pasar global Coinbase umumnya berfluktuasi dalam kisaran 5–10%. Misalnya, pada paruh pertama 2025, Coinbase menyumbang sekitar 7% dari total volume perdagangan spot di antara 10 bursa teratas global, setara dengan OKX dan Bybit. Sebagai perbandingan, pangsa Binance beberapa kali lebih tinggi. Penting untuk dicatat bahwa fokus Coinbase pada pasar AS yang teregulasi—dan keputusannya untuk tidak terlibat dalam pencatatan token spekulatif yang agresif—telah membatasi peringkat globalnya dibandingkan dengan pesaing yang lebih agresif atau rentan terhadap praktik wash-trading. Namun, dalam layanan on-ramp fiat-ke-kripto dan pasar yang diregulasi AS, Coinbase memiliki keunggulan yang jelas. Sejak 2019, Coinbase secara konsisten menduduki peringkat sebagai bursa terbesar berdasarkan volume perdagangan di AS, dan semakin memperkuat pangsa pasar spot dan derivatif AS-nya pada tahun 2024. Setelah runtuhnya FTX pada tahun 2022, posisi Coinbase di AS menjadi semakin dominan.
Dinamika Pasar Selama Lima Tahun Terakhir
Beberapa perubahan penting telah terjadi:
Konsentrasi pangsa pasar diikuti oleh fragmentasi: Setelah keruntuhan FTX pada tahun 2022, pangsa pasar global Binance melonjak dari 48,7% di Q1 menjadi 66,7% di Q4. Sejak saat itu, dominasinya telah terkikis, dengan Bybit, OKX, Bitget, dan lainnya terus meningkatkan pangsa pasar, sehingga meningkatkan persaingan.
Meningkatnya tekanan regulasi mendorong divergensi regional: Di AS, persyaratan kepatuhan yang lebih ketat telah mengurangi jumlah bursa yang layak (terutama Coinbase dan Kraken). Sebaliknya, platform Asia telah berkembang pesat, dengan Upbit menjadi dominan di Korea Selatan dan Gate.io berekspansi ke seluruh Asia Tenggara.
3.4 Skala Industri dan Prospek Pertumbuhan (5–7 Tahun Mendatang)
Dalam 5-7 tahun ke depan, industri perdagangan mata uang kripto diperkirakan akan terus berkembang, meskipun laju pertumbuhannya akan bergantung pada berbagai faktor dan asumsi skenario. Laporan riset industri (dari SkyQuest, ResearchAndMarkets, Fidelity, Grand View Research, dll.) secara umum memproyeksikan pasar kripto akan mempertahankan CAGR dua digit. Dalam skenario dasar—dengan asumsi stabilitas makroekonomi dan tidak ada penurunan signifikan dalam kondisi regulasi—total kapitalisasi pasar kripto global dapat meningkat dari level saat ini yang hanya sedikit di atas USD 3 triliun menjadi kisaran USD 10 triliun pada tahun 2030. Volume perdagangan juga diperkirakan akan meningkat secara signifikan; namun, seiring dengan kematangan pasar, volatilitas dapat menurun, yang menyebabkan pertumbuhan volume perdagangan sedikit tertinggal dari pertumbuhan kapitalisasi pasar. Kami memperkirakan tingkat pertumbuhan tahunan rata-rata sekitar 15% dalam aktivitas perdagangan.
Pendorong pertumbuhan utama bagi industri ini meliputi:
Tren Harga Aset: Berlanjutnya pencapaian harga tertinggi baru pada aset-aset unggulan seperti Bitcoin akan mendorong penguatan pasar secara keseluruhan. Kenaikan harga dan volatilitas yang lebih tinggi cenderung merangsang aktivitas perdagangan, sehingga meningkatkan volume transaksi.
Penetrasi Derivatif: Dengan derivatif yang telah mencapai sekitar 75% dari total volume perdagangan, ekspansi lebih lanjut diperkirakan akan terjadi. Investor institusional lebih menyukai instrumen lindung nilai berjangka dan instrumen lindung nilai lainnya, sementara adopsi produk leverage oleh ritel juga kemungkinan akan meningkat. Dengan asumsi pangsa derivatif meningkat menjadi 85% pada tahun 2030, volume perdagangan keseluruhan dapat meningkat sebesar 1,2 kali lipat atau lebih.
Adopsi Institusional: Partisipasi yang lebih besar dari lembaga keuangan tradisional (manajer aset, bank, dll.) dapat menghasilkan triliunan dolar modal baru. Contohnya termasuk persetujuan ETF yang lebih luas, saluran akses institusional (banyak yang masih dibatasi untuk memiliki eksposur kripto langsung, bahkan melalui ETF), dan potensi alokasi dari dana kekayaan negara. Arus masuk tersebut akan secara signifikan memperdalam likuiditas pasar dan mendorong permintaan untuk perdagangan dan kustodian. Fidelity, misalnya, memproyeksikan arus masuk modal institusional akan menambah ratusan miliar dolar per tahun ke kapitalisasi pasar kripto selama beberapa tahun mendatang.
Kejelasan Regulasi: Kerangka regulasi yang jelas dan konsisten akan mengurangi risiko partisipasi dan menarik pendatang baru. Dalam skenario optimis, negara-negara ekonomi besar menerapkan rezim perizinan yang terdefinisi dengan baik, memperluas ketersediaan ETF, dan melegalkan partisipasi institusional secara luas—yang mengarah pada adopsi dan aktivitas pengguna yang lebih tinggi. Dalam skenario pesimis, kebijakan restriktif (misalnya, batasan akses perbankan, persyaratan modal yang ketat) dapat membatasi atau menghambat pertumbuhan. Saat ini, kejelasan regulasi tampaknya membaik: disahkannya Undang-Undang Stablecoin Genius AS dan Undang-Undang Clarity di DPR telah menciptakan preseden positif yang dapat memengaruhi negara-negara ekonomi maju lainnya. Secara keseluruhan, lintasan kebijakan global menuju aturan yang lebih jelas cukup menggembirakan.
Analisis Skenario: Prospek Industri 2025–2030
Skenario Dasar: Dengan asumsi lingkungan makro yang stabil dan regulasi yang hati-hati namun suportif di negara-negara ekonomi utama, aset kripto secara bertahap mendapatkan penerimaan investor yang lebih luas. Dalam skenario ini, kapitalisasi pasar tumbuh pada tingkat tahunan sekitar 15%, sementara volume perdagangan meningkat pada CAGR 12%. Pada tahun 2030, total volume perdagangan global tahunan dapat mencapai sekitar USD 300 triliun, dengan pendapatan industri (terutama biaya perdagangan) yang meningkat. Platform-platform teregulasi terkemuka seperti Coinbase diperkirakan akan mengalami peningkatan pangsa pasar yang stabil. Industri ini mengalami pertumbuhan yang sehat dan berkelanjutan tanpa gelembung yang berlebihan.
Kasus Optimis: Dengan asumsi ledakan serupa dengan gelombang "fintech", negara-negara ekonomi besar (terutama AS) menetapkan kerangka regulasi yang jelas, lembaga dan perusahaan besar masuk secara agresif, dan teknologi kripto mencapai adopsi yang luas (misalnya, pertumbuhan pesat dan adopsi massal DeFi). Harga aset melonjak (dengan Bitcoin berpotensi mencapai level USD 1 juta pada tahun 2030, sejalan dengan proyeksi jangka panjang dari ARK Invest). Kapitalisasi pasar tumbuh pada CAGR 20%+, dan volume perdagangan pada CAGR 25%. Berdasarkan proyeksi ini, volume perdagangan tahunan dapat melonjak menjadi USD 600–800 triliun pada tahun 2030. Raksasa yang diregulasi seperti Coinbase meraup keuntungan yang sangat besar dalam fase pertumbuhan eksplosif ini, dengan batas industri yang dinaikkan secara substansial.
Skenario Pesimis: Dengan asumsi kondisi makro yang merugikan atau hambatan regulasi yang berat—misalnya, pembatasan ketat dari negara-negara besar—aset kripto akan tetap stagnan dalam jangka panjang. Skala industri mungkin stagnan, hanya tumbuh sedikit, atau bahkan berkontraksi dalam beberapa tahun. Dalam skenario terburuk, pertumbuhan volume perdagangan melambat hingga satu digit rendah, stagnan, atau bahkan negatif, sehingga volume tahunan tertahan di angka USD 100–150 triliun pada tahun 2030. Meskipun Coinbase dan bursa teregulasi lainnya mungkin mendapatkan pangsa pasar (karena pesaing yang tidak teregulasi tersingkir), pertumbuhan bisnis absolut mereka akan tetap terbatas.
Prospek Keseluruhan: Kami condong ke skenario dasar hingga agak optimis: industri perdagangan kripto kemungkinan akan terus mengalami siklus pertumbuhan yang positif selama 5-7 tahun ke depan, dengan skala total yang meningkat dari tahun ke tahun. Pengguna kripto dan koalisi industri telah menjadi kekuatan politik yang tidak dapat diabaikan di banyak negara—terutama dalam pemilu AS 2024, di mana momentum Partai Republik melawan Partai Demokrat sangat didukung oleh komunitas kripto. Sejak saat itu, Partai Demokrat telah mengambil sikap yang jauh lebih lunak terhadap legislasi kripto yang membutuhkan dukungan bipartisan. Faktanya, banyak anggota parlemen dari Partai Demokrat yang mendukung Genius Act (diloloskan oleh kedua kamar) dan Clarity Act (diloloskan di DPR), yang menggarisbawahi pergeseran struktural menuju moderasi regulasi.
4. Lini Bisnis dan Produk
Coinbase saat ini mengoperasikan model bisnis yang terdiversifikasi, dengan pendapatan utamanya berasal dari dua segmen utama: Perdagangan dan Langganan & Layanan, yang masing-masing didukung oleh berbagai lini produk. Di bawah ini kami menguraikan model bisnis, metrik utama, kontribusi pendapatan, profitabilitas, dan peta jalan masa depan dari bisnis-bisnis utamanya.
Perdagangan Eceran (Bisnis Pialang):
Peta jalan ke depan: Coinbase memperluas penawaran ritelnya untuk meningkatkan loyalitas pengguna. Inisiatif tersebut meliputi layanan berlangganan Coinbase One (menyediakan tunjangan perdagangan tanpa biaya dan fitur premium), perluasan berkelanjutan token yang dapat diperdagangkan (48 aset baru terdaftar pada tahun 2024, termasuk koin meme populer untuk mendorong lalu lintas), dan peningkatan pengalaman pengguna (antarmuka yang disederhanakan, konten edukasi). Perusahaan juga sedang menjajaki perdagangan sosial dan perangkat investasi otomatis. Dengan pemulihan pasar, perdagangan ritel akan tetap menjadi landasan basis pendapatan Coinbase, dengan pertumbuhan yang bergantung pada sentimen pasar yang lebih luas dan kemampuan Coinbase untuk merebut pangsa pasar.
Pialang Profesional & Institusional: Segmen ini mencakup layanan perdagangan untuk individu dengan kekayaan bersih tinggi dan klien institusional, terutama melalui Coinbase Prime dan platform Coinbase Pro yang sekarang terintegrasi. Platform profesional ini menawarkan likuiditas yang mendalam, biaya yang lebih rendah, dan akses API untuk menarik pedagang volume besar dan pembuat pasar. Akun perdagangan institusional menyumbang sebagian besar volume Coinbase—80–90% dari total (misalnya, pada tahun 2024 volume perdagangan institusional mencapai $941 miliar, atau 81% dari total). Namun, dengan tarif biaya biasanya berkisar dari beberapa basis poin hingga 0,1%, kontribusi pendapatan langsungnya sederhana—sekitar 10% dari total pendapatan perdagangan pada tahun 2024. Meskipun demikian, manfaat tidak langsung dari bisnis institusional sangat besar: institusi sering meninggalkan aset signifikan dalam penyimpanan di Coinbase dan berpartisipasi dalam program staking, menghasilkan biaya penyimpanan, pendapatan bunga, dan pendapatan pembiayaan. Selain itu, partisipasi institusional yang aktif meningkatkan likuiditas platform dan meningkatkan penemuan harga, yang pada akhirnya menguntungkan pengalaman perdagangan pengguna ritel. Metrik utama meliputi jumlah klien institusional dan Aset dalam Kustodi (AUC). AUC Coinbase mencapai puncaknya di angka $278 miliar pada Q4 2021, turun menjadi $80,3 miliar pada akhir 2022 di tengah pelemahan pasar, kemudian rebound menjadi sekitar $145 miliar pada akhir 2023. Memasuki tahun 2025, momentum kustodi institusional tetap kuat: AUC rata-rata Q1 2025 mencapai $212 miliar, naik $25 miliar QoQ, Q2 2025 kembali mencatat rekor di angka $245,7 miliar. Profitabilitas: Meskipun perdagangan institusional sendiri memiliki kontribusi margin langsung yang terbatas, layanan kustodi, pembiayaan, dan staking secara signifikan memperluas aliran pendapatan.
Peta jalan masa depan: Coinbase sedang meningkatkan penawaran derivatifnya untuk memenuhi permintaan institusional. Pada tahun 2023, Coinbase meluncurkan kontrak berjangka perpetual untuk klien luar negeri dan, melalui anak perusahaannya di AS, mendapatkan persetujuan untuk menawarkan kontrak berjangka Bitcoin dan Ethereum kepada institusi-institusi di AS. Coinbase juga mendirikan Coinbase Asset Management (melalui akuisisi dan restrukturisasi One River Asset Management pada tahun 2023), dengan rencana untuk meluncurkan produk investasi kripto seperti ETF dan keranjang indeks untuk memperluas partisipasi institusional. Sebuah langkah penting terjadi pada akhir tahun 2024 ketika Coinbase mengumumkan akuisisi Deribit senilai $2,9 miliar, bursa opsi kripto terkemuka di dunia (struktur kesepakatan: ~$700 juta tunai ditambah 11 juta lembar saham biasa Coinbase Kelas A). Transaksi ini menandai salah satu kesepakatan M&A terbesar dalam sejarah industri kripto, yang bertujuan untuk memperkuat kehadiran Coinbase di pasar derivatif global dengan cepat. Deribit memproses volume perdagangan opsi sebesar $1,2 triliun pada tahun 2024, naik 95% YoY, dan mendominasi pasar dengan pangsa lebih dari 87% dalam opsi Bitcoin. Melalui integrasi ini, Coinbase langsung memimpin pasar opsi Bitcoin dan Ethereum. Bersama dengan kontrak berjangka dan perpetualnya, akuisisi ini secara signifikan memperluas portofolio derivatif institusional Coinbase, memperkuat posisinya sebagai platform pilihan bagi institusi yang memasuki dunia kripto.
Layanan Kustodian dan Dompet:
Peta jalan ke depan: Coinbase berencana untuk terus berinvestasi dalam teknologi dan keamanan kustodian untuk memenuhi persyaratan regulasi (misalnya, lisensi New York Trust di bawah Custody Trust yang teregulasi). Perusahaan juga bertujuan untuk memperluas layanan kustodian di berbagai kelas aset dan wilayah geografis, termasuk staking institusional dan kustodian untuk ETF. Pada tahun 2024, Coinbase terpilih sebagai kustodian untuk beberapa ETF spot Bitcoin.
Pendapatan Langganan & Layanan (Staking, Bunga USDC, dll.): Dalam beberapa tahun terakhir, Coinbase telah berfokus pada pengembangan aliran pendapatan yang terdiversifikasi di segmen Langganan & Layanan. Komponen-komponen utamanya meliputi:
Layanan Staking: Pengguna mendelegasikan aset kripto mereka melalui Coinbase untuk berpartisipasi dalam staking blockchain dan mendapatkan imbalan jaringan. Coinbase mengumpulkan komisi (biasanya sekitar 15%) dari imbalan ini. Staking memberikan pendapatan pasif kepada pengguna sekaligus menghasilkan pendapatan bagi platform. Sejak aset arus utama seperti Ethereum dibuka untuk staking pada tahun 2021, lini pendapatan ini telah berkembang pesat.
Pendapatan Bunga Stablecoin (USDC): Bunga yang diperoleh dari USDC telah menjadi kontributor pendapatan yang signifikan bagi Coinbase dalam beberapa tahun terakhir. Pada tahun 2023, dengan kenaikan suku bunga dan perluasan cadangan USDC, Coinbase menghasilkan sekitar $695 juta dalam pendapatan bunga USDC, mewakili sekitar 22% dari total pendapatan, jauh lebih tinggi daripada tahun-tahun sebelumnya. Pada tahun 2024, seiring dengan terus meningkatnya suku bunga pasar dan sirkulasi USDC, pendapatan bunga tahunan Coinbase yang terkait dengan USDC naik menjadi sekitar $910 juta, naik 31% YoY. Meskipun pangsa pasarnya terhadap total pendapatan menurun menjadi ~14%, jumlah absolutnya mencapai titik tertinggi baru. Pada Q2 2025, Coinbase melaporkan pendapatan bunga stablecoin sebesar $333 juta, yang mencakup 22,2% dari pendapatan kuartalan. Pendapatan stabil ini terutama berasal dari perjanjian pembagian pendapatan Coinbase dengan Circle: bunga yang dihasilkan dari cadangan USDC dibagi 50/50, dan bunga dari USDC yang disimpan di platform Coinbase bertambah 100% untuk Coinbase. Hasilnya, bunga USDC telah menjadi lini tunggal dengan pertumbuhan tercepat dan terbesar dalam segmen Langganan & Layanan Coinbase, menyediakan sumber pendapatan berulang di luar biaya transaksi.
Pada tahun 2023, Coinbase memperkuat kolaborasi strategisnya dengan Circle, membuat penyesuaian signifikan pada model operasi bersama di bawah Centre, entitas tata kelola yang awalnya dibuat oleh kedua belah pihak. Sebagai bagian dari restrukturisasi ini, Coinbase mengakuisisi ekuitas di Circle, menjadi salah satu pemegang saham minoritasnya. Secara khusus, Circle membeli sisa 50% saham di Centre Consortium yang dipegang oleh Coinbase dengan harga sekitar $210 juta dalam bentuk saham Circle, sebagai imbalannya memberikan Coinbase kepentingan ekonomi yang setara dan pengaruh tata kelola tertentu. Setelah transaksi tersebut, Centre Consortium dibubarkan, dan Circle mengambil alih tanggung jawab tunggal atas penerbitan dan tata kelola USDC. Meskipun Circle mengambil alih manajemen penuh, pengaruh Coinbase dalam ekosistem USDC meningkat, karena perjanjian baru tersebut memberikan Coinbase hak partisipasi substantif dan hak veto pada strategi dan kemitraan utama USDC, termasuk hak veto satu suara pada setiap perjanjian kemitraan USDC yang diusulkan, memastikan bahwa kepentingan Coinbase tetap selaras dengan pengembangan USDC. Lebih lanjut, penyesuaian mekanisme pembagian pendapatan, khususnya pembagian pendapatan bunga, telah memperkuat insentif bagi kedua belah pihak untuk mendorong adopsi USDC. Langkah-langkah ini mendorong Coinbase untuk secara aktif mendukung USDC dengan mendaftarkannya di blockchain tambahan dan menawarkan insentif serta hadiah di seluruh bursa internasional dan produk dompetnya, seperti imbal hasil yang lebih tinggi untuk kepemilikan USDC. Secara keseluruhan, investasi ekuitas dan restrukturisasi perjanjian tahun 2023 secara signifikan memperkuat aliansi Coinbase dengan Circle, memungkinkan Coinbase untuk berpartisipasi lebih mendalam dalam tata kelola USDC sekaligus mempromosikan adopsinya, yang bersama-sama memperluas pengaruh pasar dan kapitalisasi stablecoin yang teregulasi ini.
Layanan berlangganan lainnya termasuk Coinbase Earn, yang memberikan penghargaan kepada pengguna karena terlibat dalam konten edukasi, Coinbase Card, yang menawarkan cashback untuk transaksi kartu debit, dan Coinbase Cloud, yang menyediakan layanan infrastruktur blockchain. Meskipun saat ini berskala kecil, layanan-layanan ini menawarkan sinergi bisnis dan selaras dengan strategi Coinbase untuk membangun platform kripto yang komprehensif. Misalnya, Coinbase Cloud menyediakan node dan API bursa untuk institusi dan pengembang, mendukung peluncuran berbagai jaringan blockchain pada tahun 2024, dan berpotensi untuk berkembang menjadi bisnis "mirip AWS" di sektor kripto dalam jangka panjang.
Segmen Langganan & Layanan telah tumbuh secara signifikan, meningkat dari kurang dari 5% dari total pendapatan pada tahun 2019 menjadi sekitar 40–50% saat ini, berfungsi sebagai sumber pendapatan yang stabil selama periode aktivitas perdagangan yang lemah. Margin kotor sangat tinggi, mendekati 90%, karena rendahnya biaya yang terkait dengan pendapatan bunga dan biaya berbasis biaya. Ke depannya, Coinbase berencana untuk terus memperluas segmen ini dengan memperkenalkan lebih banyak paket langganan untuk pengguna frekuensi tinggi, mendukung lebih banyak aset yang dapat dipertaruhkan, dan memperdalam adopsi USDC global, termasuk inovasi seperti penggunaan USDC sebagai margin untuk perdagangan berjangka AS. Segmen ini diharapkan menjadi stabilisator penting terhadap volatilitas perdagangan.
Bisnis Terdesentralisasi: Jaringan Lapisan-2 Dasar
Posisi dan Visi: Base adalah jaringan Ethereum Layer-2 yang diluncurkan oleh Coinbase pada Agustus 2023, dibangun di atas Optimism OP Stack, dengan tujuan untuk mengintegrasikan lebih dari 100 juta pengguna Coinbase ke dalam ekosistem on-chain dengan lancar. Berdasarkan peta jalan resmi per Januari 2025, Base berencana untuk mencapai desentralisasi sequencer pada akhir tahun 2025 dan berbagi pendapatan jaringan melalui tata kelola komunitas.
Metrik Operasional Utama: Hingga Agustus 2025, aset on-chain Base berjumlah sekitar $15,46 miliar, dengan 30,7 juta alamat aktif bulanan, 9,24 juta transaksi harian, dan pendapatan biaya on-chain harian sebesar $204.000, menempati peringkat pertama di antara semua jaringan Layer-2.
Kontribusi Pendapatan: Coinbase mengklasifikasikan biaya sequencer Base sebagai "pendapatan perdagangan lainnya". Pada tahun 2024, Base berkontribusi sekitar $84,8 juta kepada Coinbase (data Tokenterminal; tidak diungkapkan secara spesifik dalam laporan keuangan resmi), dengan pendapatan mencapai $49,7 juta year-to-date pada tahun 2025. Base telah menjadi salah satu mesin pendapatan on-chain Coinbase yang paling menjanjikan, di luar biaya perdagangan dan pendapatan bunga.
Lini Bisnis Potensial Lainnya: Coinbase juga sedang menjajaki peluang baru, seperti pasar NFT yang diluncurkan pada tahun 2022 (Coinbase NFT), yang memiliki tingkat keterlibatan pengguna yang rendah dan investasinya dikurangi pada tahun 2023, serta perangkat pembayaran dan pedagang seperti Coinbase Commerce, yang memungkinkan pedagang menerima pembayaran kripto dan utamanya berfungsi sebagai inisiatif strategis. Meskipun bisnis-bisnis ini saat ini berkontribusi minimal terhadap keuangan, mereka secara strategis penting untuk melengkapi ekosistem dan meningkatkan ketergantungan pengguna pada platform Coinbase.
Tabel di bawah ini menunjukkan komposisi pendapatan Coinbase tahun 2024 dan kontribusi segmentalnya.
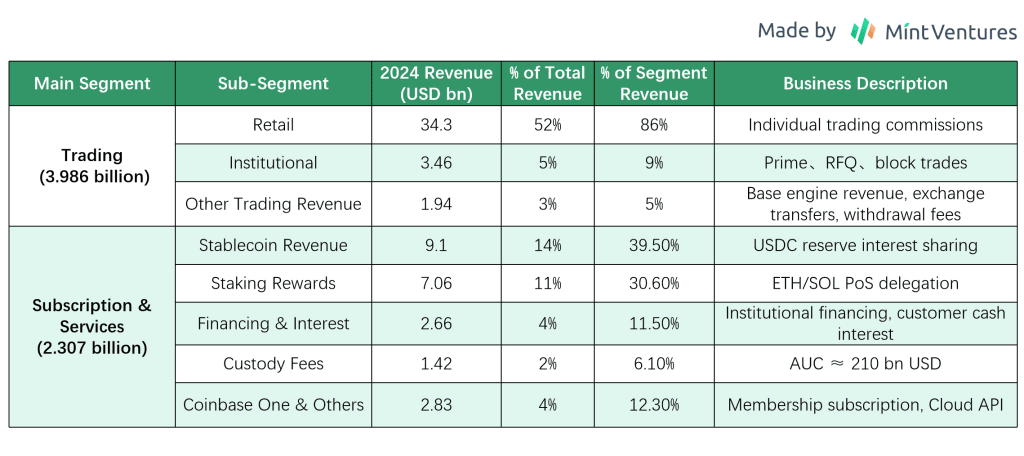
Ringkasan Lini Bisnis dan Produk
Bisnis Coinbase telah berkembang dari satu platform perdagangan menjadi model multi-mesin yang mencakup perdagangan, kustodi, staking, dan stablecoin. Diversifikasi ini telah mengurangi ketergantungan pada biaya perdagangan—dengan pendapatan non-perdagangan mencapai 40% dari total pendapatan pada tahun 2024—sekaligus meningkatkan loyalitas pelanggan, karena pengguna menyimpan aset di platform untuk mendapatkan imbalan staking atau menggunakan stablecoin, sehingga mengurangi kemungkinan migrasi ke platform lain. Berbagai lini bisnis ini menciptakan sinergi: perdagangan mendorong retensi aset, aset yang ditahan menghasilkan pendapatan staking dan bunga, yang pada gilirannya mendorong perdagangan lebih lanjut. "Efek roda gila" ini merupakan komponen kunci dari parit yang sedang dibangun Coinbase. Namun, perusahaan harus dengan cermat menyeimbangkan kepatuhan regulasi dan alokasi sumber daya untuk memastikan operasi yang berkelanjutan; misalnya, staking dan pinjaman harus mematuhi undang-undang sekuritas, dan stablecoin memerlukan cadangan yang transparan. Secara keseluruhan, lini produk Coinbase komprehensif, memposisikannya sebagai salah satu perusahaan pertama di industri yang membangun platform layanan keuangan kripto terintegrasi, menyediakan struktur pendapatan dan jalur pertumbuhan yang relatif stabil di pasar yang sangat kompetitif.
5. Manajemen dan Tata Kelola
Dalam mengevaluasi manajemen Coinbase, kami berfokus pada beberapa dimensi: latar belakang dan stabilitas tim eksekutif, serta kualitas keputusan strategis sebelumnya.
5.1 Latar Belakang Tim Manajemen Inti
Brian Armstrong – Salah satu pendiri, Chief Executive Officer (CEO), dan Ketua Dewan Direksi, yang memegang hak suara mayoritas di perusahaan. Lahir pada tahun 1983, Armstrong sebelumnya bekerja sebagai insinyur perangkat lunak di Airbnb. Ia mendirikan Coinbase pada tahun 2012 dan merupakan salah satu wirausahawan paling awal di dunia kripto. Armstrong menekankan misi jangka panjang perusahaan dan kesederhanaan produk, serta dikenal secara internal karena berpegang teguh pada prinsip-prinsip, seperti pernyataan budaya "tanpa politik" yang dikeluarkan pada tahun 2020.
Fred Ehrsam – Salah satu pendiri dan Anggota Dewan Direksi. Sebelumnya, seorang pedagang valuta asing di Goldman Sachs, Ehrsam mendirikan Coinbase bersama Armstrong pada tahun 2012 dan menjabat sebagai presiden pertamanya. Ia mengundurkan diri dari manajemen sehari-hari pada tahun 2017 untuk mendirikan dana investasi kripto terkemuka, Paradigm, tetapi tetap menjadi anggota dewan direksi, memberikan arahan tentang tren industri dan strategi perusahaan.
Alesia Haas – Chief Financial Officer (CFO). Haas bergabung dengan Coinbase pada tahun 2018, sebelumnya menjabat sebagai CFO di hedge fund Och-Ziff (sekarang Sculptor Capital) dan sebagai eksekutif di OneWest Bank, dengan pengalaman luas di bidang keuangan tradisional dan pasar modal. Ia memimpin perusahaan melalui persiapan IPO, menekankan disiplin keuangan, dan menerapkan dua putaran PHK pada tahun 2022 untuk mengendalikan biaya. Haas juga mengawasi anak perusahaan Coinbase, Coinbase Credit, dan menjajaki inisiatif pinjaman kripto.
Emilie Choi – Presiden dan Chief Operating Officer (COO). Choi bergabung dengan Coinbase pada tahun 2018 sebagai VP Pengembangan Bisnis dan dipromosikan menjadi Presiden dan COO pada tahun 2020. Sebelum bergabung dengan Coinbase, beliau memimpin merger dan akuisisi (M&A) dan investasi di LinkedIn, termasuk akuisisi SlideShare, dan dikenal karena keahliannya dalam ekspansi strategis. Di Coinbase, Choi telah mendorong berbagai akuisisi (Earn.com, Xapo Custody, Bison Trails) dan ekspansi internasional, menjadikannya salah satu eksekutif paling berpengaruh setelah Armstrong. Beliau juga mengawasi operasional harian, manajemen talenta, dan pelaksanaan proyek strategis.
Paul Grewal – Chief Legal Officer (CLO). Bergabung pada tahun 2020, Grewal sebelumnya menjabat sebagai Wakil Penasihat Hukum di Facebook dan mantan hakim federal. Ia bertanggung jawab mengelola masalah hukum dan regulasi Coinbase, termasuk litigasi dengan SEC pada tahun 2023. Timnya memainkan peran kunci dalam kepatuhan dan advokasi kebijakan.
Eksekutif Kunci Lainnya: Jabatan Chief Product Officer dipegang oleh Surojit Chatterjee (mantan eksekutif Google) dari tahun 2020 hingga 2022; setelah kepergiannya di awal tahun 2023, kepemimpinan produk telah dikelola oleh beberapa kepala departemen. Jabatan Chief Technology Officer (CTO) telah dipegang oleh Greg Tusar dan lainnya, dengan para eksekutif teknik secara kolektif mengelola teknologi. Chief People Officer (CPO, HR) LJ Brock memimpin inisiatif rekrutmen dan budaya, sementara Chief Marketing Officer Kate Rouch (mantan direktur pemasaran Facebook) menyumbangkan keahlian lintas industri.
Secara keseluruhan, tim kepemimpinannya menggabungkan para pendiri muda yang berjiwa wirausaha dengan para profesional berpengalaman dari raksasa keuangan dan teknologi tradisional, yang memungkinkan Coinbase menyeimbangkan inovasi teknologi dengan pelaksanaan regulasi. Semua eksekutif memegang ekuitas atau opsi saham yang signifikan, dan Armstrong mendapatkan keuntungan dari program ekuitas kinerja CEO khusus yang dirancang untuk memberikan insentif bagi pencapaian target kapitalisasi pasar jangka panjang selama sepuluh tahun.
5.2 Personel dan Stabilitas Strategis
Coinbase telah mengalami fluktuasi dalam personel dan strategi, tetapi secara keseluruhan mempertahankan konsistensi.
Pergantian Eksekutif: Sebagian besar anggota inti tim pendiri tetap bertahan (Armstrong dan Ehrsam berada di dewan direksi). Namun, dalam beberapa tahun terakhir, beberapa eksekutif telah mengundurkan diri: misalnya, mantan Chief Product Officer Surojit Chatterjee mengundurkan diri pada awal 2023, dan peran CTO serta Chief Compliance Officer telah mengalami beberapa perubahan. Beberapa pergantian didorong oleh pasar—selama pasar lesu dan penurunan kinerja pada tahun 2022, manajemen dirampingkan. Selain itu, setelah Armstrong mengumumkan kebijakan "tanpa politik" pada tahun 2020, sekitar 60 karyawan diberhentikan, termasuk mantan Chief People Officer. Meskipun demikian, kepemimpinan puncak sebagian besar tetap stabil: CEO, CFO, dan COO telah menjabat selama bertahun-tahun dan memimpin perusahaan melalui IPO-nya, sementara kepala hukum tetap mempertahankan kontinuitas. Hal ini menunjukkan tim manajemen yang relatif matang dengan posisi-posisi kunci yang mengalami gangguan minimal.
Konsistensi Arah Strategis: Sejak didirikan, misi inti Coinbase—membangun ekosistem keuangan kripto yang tepercaya—tetap sama. Prioritas strategis telah berkembang seiring perkembangan industri, tetapi tetap mempertahankan arah yang jelas: fokus awal pada broker Bitcoin dan pertumbuhan pengguna, diikuti oleh ekspansi aset yang didukung dan pasar internasional. Sejak 2020, Coinbase telah menerapkan strategi dua jalur: melayani klien ritel dan institusional sambil meningkatkan pendapatan berbasis langganan untuk mendiversifikasi model bisnisnya. Bahkan selama masa penurunan pasar (misalnya, 2018 dan 2022), manajemen terus berinvestasi pada produk-produk baru, seperti meluncurkan USDC pada 2018 dan memasuki platform NFT serta sektor derivatif pada 2022, yang menunjukkan keyakinan terhadap tren kripto jangka panjang. Koreksi telah dilakukan jika diperlukan—misalnya, mengurangi inisiatif NFT pada tahun 2023 setelah adopsi yang lemah, dan menerapkan dua putaran PHK dengan total ~2.100 karyawan (~35% dari staf) pada tahun fiskal 2022 setelah kelebihan perekrutan, yang meningkatkan efisiensi operasional. Secara keseluruhan, Coinbase menunjukkan eksekusi strategis yang kuat, tanpa kesalahan besar atau perubahan yang mengganggu, menyelaraskan keputusan dengan perkembangan industri.
Penyelarasan Strategis: Mengukur konsistensi strategis, seperti melacak posisi awal dalam teknologi dan pasar utama, menunjukkan bahwa Coinbase secara umum telah mengantisipasi tren industri utama: mendukung Ethereum sejak 2015 (bertaruh pada kontrak pintar), meluncurkan stablecoin USDC pada 2018 (memposisikan untuk stablecoin yang patuh), mengajukan lisensi berjangka pada 2021 (berwawasan ke depan pada derivatif), dan kemudian mengembangkan jaringan L2-nya sendiri. Langkah-langkah ini sebagian besar selaras dengan evolusi industri, yang mencerminkan penilaian manajemen yang kuat. Ada langkah yang salah, seperti melewatkan gelombang DeFi dan bursa terdesentralisasi (DEX) awal pada 2019-2020, baru kemudian masuk melalui Base; namun, mengingat fokus Coinbase pada kepatuhan, ini mungkin merupakan pilihan strategis yang disengaja.
5.3 Tinjauan Kemampuan Strategis
Contoh utama keberhasilan dan kesalahan dalam pengambilan keputusan manajemen Coinbase meliputi:
Keberhasilan Strategis: Coinbase telah lama memprioritaskan kepatuhan. Sejak didirikan, perusahaan secara proaktif mengajukan permohonan pendaftaran FinCEN dan lisensi negara pada tahun 2013. Penekanan awal pada kepatuhan peraturan ini terbukti tepat: sementara para pesaing terpaksa keluar dari pasar AS karena masalah kepatuhan, Coinbase telah membangun parit peraturan dan mendapatkan kepercayaan yang kuat dari pengguna domestik (perusahaan tidak pernah mengalami pencurian dana klien dalam jumlah besar), sehingga memperluas pangsa pasar AS-nya. Keberhasilan lainnya adalah waktu IPO—manajemen memanfaatkan puncak pasar bullish tahun 2021 untuk go public, menyediakan modal yang cukup dan kredibilitas merek, sekaligus memberi penghargaan kepada investor dan karyawan awal, sehingga menstabilkan moral. Strategi akuisisi juga efektif, seperti pembelian bisnis kustodian institusional Xapo pada tahun 2019, yang dengan cepat memposisikan Coinbase sebagai salah satu kustodian kripto terbesar secara global, mengamankan keunggulan penggerak pertama di pasar institusional. Contoh-contoh ini menunjukkan visi strategis dan kemampuan eksekusi tim manajemen.
Kesalahan Strategis: Ekspansi yang pesat menyebabkan PHK. Selama pasar bullish tahun 2021, jumlah karyawan Coinbase melonjak dari sekitar 1.700 menjadi hampir 6.000 pada awal tahun 2022 (saat ini sekitar 3.700), yang mengakibatkan departemen kelebihan staf. Armstrong secara terbuka mengakui bahwa perekrutan yang agresif menyebabkan penurunan efisiensi. Ketika pasar mendingin pada tahun 2022, perusahaan harus menerapkan dua putaran PHK skala besar, yang berdampak pada moral. Kemunduran lainnya adalah peluncuran NFT Marketplace—Coinbase berinvestasi di platform NFT pada April 2022, dengan tujuan meniru kesuksesan OpenSea. Namun, masuknya yang terlambat, kurangnya diferensiasi, dan pasar NFT yang mendingin menyebabkan volume transaksi bulanan yang terus-menerus rendah, dan perusahaan akhirnya sebagian besar meninggalkan operasinya. Meskipun inisiatif eksperimental manajemen tidak selalu memenuhi harapan dan beberapa penilaian pasar meleset, kerugian secara keseluruhan terbatas dan tindakan korektif tepat waktu.
Secara keseluruhan, Coinbase menunjukkan kemampuan manajemen yang solid. Anggota tim inti tetap stabil, penilaian strategis umumnya selaras dengan tren industri, dan perusahaan tidak melewatkan peluang besar. Meskipun terkadang terdapat masalah pengendalian biaya dan kegagalan eksplorasi produk, hal-hal ini tidak mengaburkan efektivitas tim secara keseluruhan.
6. Operasi dan Kinerja Keuangan
Bagian ini berfokus pada pendapatan, profitabilitas, biaya, dan neraca Coinbase untuk menilai kualitas pendapatan dan stabilitas keuangan perusahaan.
6.1 Ikhtisar Laporan Laba Rugi (5 Tahun)
Kinerja pendapatan dan laba Coinbase sangat bergantung pada kondisi pasar kripto, menunjukkan volatilitas yang sangat tinggi.
Pendapatan: Pada tahun 2019, total pendapatan hanya $534 juta. Angka ini naik menjadi $1,28 miliar pada tahun 2020, didorong oleh pasar bullish mini Bitcoin (+140%). Pasar bullish tahun 2021 mencatat lonjakan pendapatan menjadi $7,84 miliar (+513% YoY). Selama pasar bearish tahun 2022, pendapatan turun tajam menjadi $3,15 miliar (-60%) dan selanjutnya turun menjadi $2,92 miliar pada tahun 2023. Dengan pemulihan pasar pada tahun 2024, pendapatan melonjak tajam menjadi $6,564 miliar, hampir dua kali lipat dibandingkan tahun 2023. Pada Q1 2025, Coinbase melanjutkan momentum kuat dari akhir 2024, mencapai total pendapatan sekitar $2,03 miliar, meningkat 24% YoY. Pada Q2 2025, pendapatan menurun secara berurutan menjadi sekitar $1,5 miliar, turun 26% dari Q1 2025, terutama disebabkan oleh penurunan volatilitas pasar kripto sebesar 16%, yang melemahkan aktivitas perdagangan investor. Hal ini menunjukkan bahwa pendapatan Coinbase masih sangat sensitif terhadap fluktuasi pasar, dengan fluktuasi jangka pendek yang signifikan. Namun, dibandingkan periode yang sama tahun lalu, total pendapatan untuk paruh pertama tahun 2025 masih tumbuh sekitar 14%. Secara keseluruhan, selama lima tahun terakhir, pendapatan perusahaan telah menunjukkan perilaku "naik turun" dengan siklus yang ekstrem: dari 2019 hingga 2024, tingkat pertumbuhan tahunan gabungan (CAGR) sekitar 40%, tetapi fluktuasi tahunan melebihi ±50%, mencerminkan lonjakan pasar bullish dan penurunan setengah pasar bearish, tren yang terus terlihat pada paruh pertama tahun 2025.
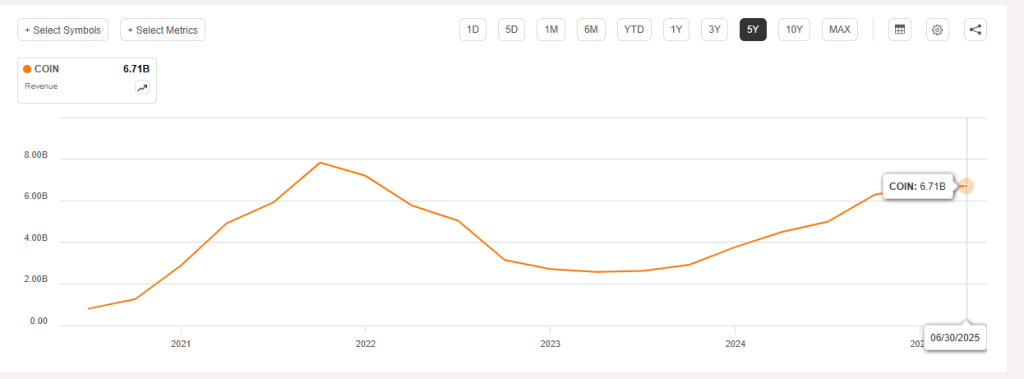
Tren Pendapatan Coinbase (TTM), September 2020 – Juni 2025, Sumber: Seeking Alpha
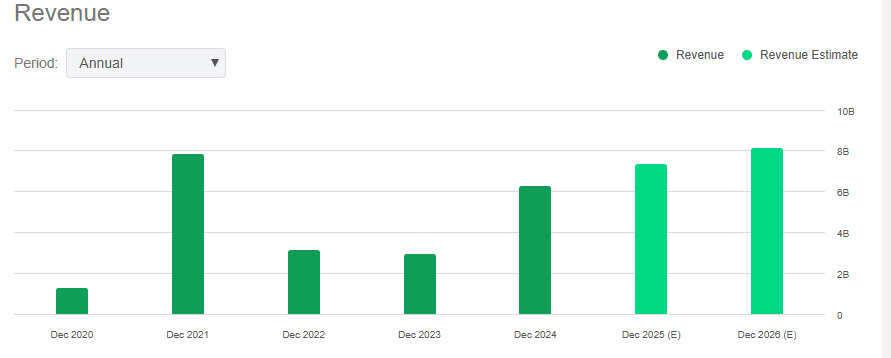
Pendapatan Tahunan Coinbase (Termasuk Perkiraan), 2020–2026, Sumber: Seeking Alpha
Komposisi Pendapatan: Biaya perdagangan telah lama menjadi sumber pendapatan utama Coinbase, tetapi porsinya perlahan menurun. Pada tahun 2021, pendapatan perdagangan mencapai $6,9 miliar, menyumbang sekitar 87% dari total pendapatan; pada tahun 2022, turun menjadi $2,4 miliar (77%); pada tahun 2023, pendapatan perdagangan turun lebih lanjut menjadi $1,5 miliar (52%); dan pada tahun 2024, meningkat kembali menjadi sekitar $4,0 miliar (sekitar 61%). Dengan demikian, pendapatan langganan dan layanan—yang mencakup staking, bunga, kustodi, dll.—naik dari kurang dari 5% pada tahun 2019 menjadi 48% pada tahun 2023, sebelum sedikit menurun menjadi sekitar 35% pada tahun 2024 (nilai absolut $2,3 miliar). Pada Q1 2025, pendapatan biaya perdagangan sekitar $1,26 miliar (+17,3% YoY), mencakup lebih dari 60% pendapatan kuartalan, sementara pendapatan langganan dan layanan mencapai $698 juta (+37% YoY), menyumbang lebih dari 30% pendapatan, terutama didorong oleh meningkatnya pendapatan bunga stablecoin USDC dan pertumbuhan pelanggan Coinbase One. Pada Q2 2025, pendapatan perdagangan dan langganan bergeser ke arah yang berlawanan: biaya perdagangan berjumlah sekitar $764,3 juta (sekitar 54% dari total pendapatan), sementara pendapatan langganan dan layanan meningkat menjadi $655,8 juta (+9,5% YoY), naik menjadi sekitar 46% dari total pendapatan—hampir menyamai pendapatan perdagangan. Pertumbuhan di segmen langganan terutama didorong oleh layanan bunga dan kustodian USDC; rata-rata cadangan USDC pada kuartal kedua meningkat 13% dari kuartal sebelumnya menjadi $13,8 miliar, menghasilkan pendapatan bunga yang substansial dan stabil. Sementara itu, layanan staking dan biaya kustodian institusional terus tumbuh stabil, membantu pendapatan langganan Coinbase mencapai rekor tertinggi. Untuk paruh pertama tahun 2025, pendapatan langganan dan layanan menyumbang sekitar 44% dari total pendapatan, naik signifikan dari 35% untuk setahun penuh di tahun 2024, yang semakin memperkuat diversifikasi bisnis Coinbase. Pergeseran komposisi pendapatan ini mengurangi ketergantungan pada biaya perdagangan, membantu mengurangi dampak fluktuasi pasar yang tajam terhadap pendapatan keseluruhan.
Profitabilitas: Diuntungkan oleh model bisnis margin tinggi, profitabilitas Coinbase sangat sensitif terhadap volume perdagangan. Pada tahun 2019, perusahaan masih mencatat kerugian kecil sebesar $30 juta. Pada tahun 2020, laba bersih mencapai $322 juta (margin bersih 25%), dan pada tahun 2021, laba bersih melonjak menjadi $3,624 miliar (margin bersih ~46%), melebihi total laba gabungan semua tahun sebelumnya. Namun, pada tahun 2022, Coinbase menderita kerugian bersih yang sangat besar sebesar $2,625 miliar (margin bersih -83%), menandai tahun terburuknya. Pada tahun 2023, perusahaan kembali ke profitabilitas yang moderat dengan laba bersih sebesar $95 juta (margin bersih 3%), dan pada tahun 2024, laba bersih naik menjadi $2,579 miliar (margin bersih ~39%), kedua setelah puncak tahun 2021. Ini menunjukkan bahwa laba Coinbase berfluktuasi tajam sejalan dengan pendapatan. Pada Q1 2025, laba bersih mencapai $66 juta, jauh lebih rendah dibandingkan kuartal sebelumnya. Namun, hal ini terutama disebabkan oleh penurunan nilai wajar aset kripto, kompensasi berbasis saham, dan biaya litigasi. Setelah disesuaikan dengan perubahan nilai wajar setelah pajak dalam investasi kripto dan pos-pos sekali pakai lainnya, laba bersih operasional inti untuk kuartal tersebut adalah $527 juta, yang lebih akurat mencerminkan kinerja operasional. Sebaliknya, Q2 2025 menunjukkan lonjakan dramatis: laba bersih GAAP mencapai $1,429 miliar, lonjakan tahunan (laba bersih Q2 2024 hanya $36 juta), dengan margin laba bersih sekitar 95%. Namun, laba yang luar biasa tinggi ini terutama berasal dari keuntungan non-berulang: $1,5 miliar dari revaluasi strategis saham Coinbase di Circle dan $362 juta dari keuntungan portofolio investasi kripto. Setelah mengecualikan pos-pos sekali pakai ini—dan memperhitungkan penyesuaian pajak terkait hampir $438 juta—laba bersih Q2 yang disesuaikan hanya sekitar $33 juta, jauh lebih rendah daripada Q1 yang sebesar $527 juta, mencerminkan melemahnya profitabilitas bisnis inti akibat penurunan volume perdagangan. Secara keseluruhan, profitabilitas Coinbase tetap sangat siklus: selama pasar bullish, margin bersih dapat melebihi 30–40% dari pendapatan, sementara dalam kondisi menurun, kerugian dapat terjadi jika pengendalian biaya tidak memadai.Meskipun demikian, kemampuan perusahaan untuk segera mencapai titik impas pada tahun 2023 setelah mengalami kerugian besar pada tahun 2022—melalui PHK dan pengurangan biaya—menunjukkan fleksibilitas dan ketahanan operasional.
Struktur Biaya: Di sisi biaya, pengeluaran Coinbase terutama terdiri dari biaya operasional, termasuk biaya R&D, penjualan, dan administrasi umum, sementara biaya perdagangan langsung relatif kecil. Biaya penjualan dan pemasaran biasanya mencapai kurang dari 10% dari pendapatan, dan setelah tahun 2022, biaya tersebut dikurangi lebih lanjut menjadi di bawah 5%, yang mencerminkan pengeluaran pemasaran yang disiplin. Gabungan biaya R&D dan administrasi umum mencapai sekitar 20–30% dari pendapatan, termasuk kompensasi berbasis saham (SBC) yang substansial bagi karyawan. Misalnya, selama IPO 2021, biaya terkait ekuitas satu kali diakui, dan dari tahun 2022 hingga 2023, biaya SBC tahunan tetap sekitar $300–500 juta. Rasio biaya (biaya operasional sebagai persentase dari pendapatan) sangat siklus: rasio ini terdilusi secara signifikan selama pasar bullish (sekitar 22% pada tahun 2021) tetapi melonjak di pasar bearish (lebih dari 100% pada tahun 2022). Setelah PHK dan pengendalian biaya, rasio tersebut turun kembali menjadi 70% pada tahun 2023. Sejak tahun 2024, Coinbase terus menerapkan manajemen pengeluaran yang ketat, menyelaraskan penempatan staf dan investasi proyek dengan kebutuhan bisnis. Khususnya, pada Q2 2025, pelanggaran data besar menyebabkan biaya litigasi dan kompensasi sekitar $307 juta, yang menyebabkan total biaya operasional melonjak 15% secara kuartalan menjadi $1,52 miliar. Tanpa memperhitungkan peristiwa satu kali ini, biaya operasional inti justru melanjutkan tren penurunannya. Kompensasi berbasis saham tetap menjadi porsi pengeluaran yang signifikan dan perlu terus diperhatikan: biaya SBC Q2 2025 mencapai $196 juta, naik 3% dari Q1, menunjukkan bahwa pengeluaran SBC tahunan dapat melebihi $700 juta. Secara keseluruhan, struktur pengeluaran Coinbase relatif fleksibel, dengan pengeluaran personel dan proyek yang dapat disesuaikan dengan kondisi pasar, meskipun efek dilusi dari kompensasi berbasis saham perlu dipantau.
6.2 Profitabilitas dan Efisiensi (Tinjauan 5 Tahun)
Menggabungkan beberapa metrik rasio untuk mengevaluasi kualitas profitabilitas dan efisiensi operasional Coinbase:
Margin Kotor: Coinbase mempertahankan margin kotor yang tinggi, yaitu 80–90%, dalam jangka panjang, mencerminkan sifat bisnis biaya transaksi yang menghasilkan keuntungan tinggi. Misalnya, margin kotor sekitar 88% pada tahun 2021, 81% pada tahun 2022, dan naik menjadi 84% pada tahun 2023 meskipun pendapatan lebih rendah (karena proporsi pendapatan bunga yang lebih tinggi, yang memiliki biaya terkait minimal), mencapai 85% pada tahun 2024. Bahkan pada Q2 2025, dengan volume perdagangan yang menurun, margin kotor tetap berada di sekitar 83%. Hal ini menunjukkan bahwa terlepas dari kondisi pasar, sebagian besar dari setiap dolar pendapatan dikonversi menjadi laba kotor, menempatkan Coinbase di depan para pesaingnya (pialang sekuritas tradisional biasanya memiliki margin kotor 50–60%).
Margin Bersih: Margin bersih sangat fluktuatif. Pada tahun 2021, margin bersih mencapai 46%, sebanding dengan perusahaan teknologi paling menguntungkan; turun menjadi -83% pada tahun 2022 karena kerugian yang parah, pulih menjadi 3% pada tahun 2023, dan naik menjadi 39% pada tahun 2024. Pada Q2 2025, margin bersih yang disesuaikan (tidak termasuk pos non-berulang) hanya sekitar 2%. Rata-rata, dalam kondisi pasar normal atau bullish, margin bersih Coinbase berada di kisaran 30–40%, menunjukkan leverage keuntungan yang kuat, tetapi dapat mengalami kerugian saat terjadi penurunan ekonomi tanpa pengurangan biaya yang tepat waktu.
ROE / ROA: Karena volatilitas laba, Return on Equity (ROE) dan Return on Assets (ROA) berfluktuasi secara signifikan. ROE melampaui 60% pada tahun 2021 (laba tinggi dikombinasikan dengan ekspansi aset bersih yang terbatas dari IPO), turun menjadi -40% pada tahun 2022, di bawah 2% pada tahun 2023, dan kembali pulih menjadi sekitar 25% pada tahun 2024. ROA sekitar 20% pada tahun 2021 dan sekitar 15% pada tahun 2024, mencerminkan efisiensi yang sedikit lebih rendah setelah ekspansi neraca. Secara keseluruhan, ROE Coinbase selama tahun-tahun yang menguntungkan jauh di atas perusahaan keuangan tradisional, meskipun stabilitasnya lebih lemah.
Efisiensi Per Karyawan: Mengingat fluktuasi jumlah karyawan yang besar, pendapatan per karyawan digunakan untuk mengukur efisiensi. Pada pasar bullish tahun 2021, pendapatan tahunan per karyawan mencapai sekitar $1,9 juta; turun di bawah $500.000 pada tahun 2022, dan setelah PHK, meningkat kembali menjadi $0,8–1 juta per karyawan pada tahun 2023. Angka ini tetap lebih tinggi daripada kebanyakan lembaga keuangan tradisional, yang menunjukkan skala ekonomi model platform digital Coinbase. Dengan jumlah karyawan yang memadai (saat ini sekitar 3.700 karyawan), pendapatan per karyawan diperkirakan akan stabil di sekitar $1 juta, berpotensi melampaui angka ini di pasar bullish super lainnya.
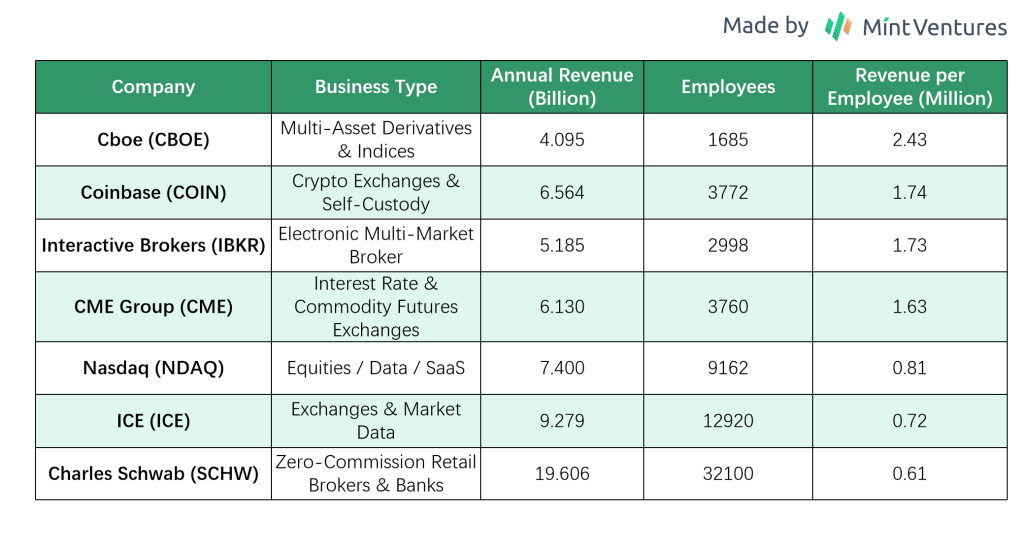
Perbandingan Pendapatan per Karyawan Lembaga Keuangan yang Berfokus pada Perdagangan (2024)
6.3 Arus Kas dan Belanja Modal (Tinjauan 5 Tahun)
Arus kas operasional Coinbase juga bersifat siklus, tetapi secara keseluruhan tetap positif.
Arus Kas Operasional (OCF): Pada tahun 2021, OCF sangat kuat, dengan arus kas masuk bersih dari operasi sekitar $10 miliar, terutama karena lonjakan volume perdagangan pelanggan dan simpanan dana yang dihasilkan. Arus kas bebas secara substansial positif tahun itu. Pada tahun 2022, arus kas operasional berubah negatif, dengan arus keluar sekitar $2 miliar, mencerminkan kerugian dan perubahan modal kerja. Pada tahun 2023, melalui pengurangan biaya dan pendapatan bunga, arus kas operasional kembali positif, mencapai sekitar $520 juta. Pada tahun 2024, OCF melonjak, dengan arus kas masuk bersih dari operasi berjumlah $2,5 miliar untuk tahun tersebut, lebih dari dua kali lipat dari tahun ke tahun, didorong oleh profitabilitas yang pulih dan peningkatan dana pelanggan.
Arus Kas Investasi: Sebagai perusahaan aset ringan, belanja modal (CapEx) Coinbase relatif rendah, terutama dialokasikan untuk akuisisi dan R&D platform. Dari 2019 hingga 2021, CapEx tahunan rata-rata hanya puluhan juta dolar (untuk server, fasilitas kantor, dll.). Pada tahun 2022, CapEx meningkat menjadi sekitar $150 juta (termasuk pembelian gedung kantor dan perluasan pusat data), dan berkontraksi lagi menjadi sekitar $50 juta pada tahun 2023. Mengenai akuisisi, perusahaan menghabiskan uang tunai yang signifikan sekitar tahun 2021 (misalnya, mengakuisisi Bison Trails dan Skew dengan total sekitar $100 juta). Akuisisi melambat pada tahun 2022–2023. Pada tahun 2024, Coinbase melakukan akuisisi yang lebih kecil, seperti One River Asset Management. Secara keseluruhan, arus kas investasi merupakan arus keluar bersih tetapi tidak cukup besar untuk memengaruhi operasi utama perusahaan. Selain itu, dari akhir tahun 2024 hingga awal tahun 2025, Coinbase mengumumkan akuisisi besar terhadap bursa derivatif Deribit, dengan total nilai transaksi sekitar $2,9 miliar, termasuk $700 juta dalam bentuk tunai dan penerbitan sekitar 11 juta lembar saham Coinbase.
Arus Kas Bebas: Dengan mempertimbangkan arus kas operasional dikurangi belanja modal, Coinbase menghasilkan arus kas bebas yang substansial di tahun-tahun yang menguntungkan: $9,7 miliar pada tahun 2021, negatif pada tahun 2022, pulih menjadi sekitar $400 juta pada tahun 2023, dan sekitar $2,56 miliar pada tahun 2024, menunjukkan kapasitas pembangkitan kas yang kuat. Kelebihan kas terutama dialokasikan untuk aset yang aman (misalnya, surat berharga jangka pendek US Treasury) atau disimpan dalam aset kripto tertentu.
Arus Kas Pendanaan: Pada tahun 2021, Coinbase mengumpulkan sekitar $3,25 miliar melalui obligasi konversi dan korporasi, sementara pencatatan langsungnya tidak menghasilkan ekuitas baru. Tidak ada aktivitas pendanaan besar pada tahun 2022. Pada tahun 2023, Coinbase secara proaktif membeli kembali atau melunasi sebagian utangnya, membeli kembali sekitar $413 juta dengan harga diskon untuk mengurangi beban bunga. Perusahaan tidak memiliki rencana dividen dan hanya melakukan pembelian kembali saham skala kecil pada akhir tahun 2022 dan tahun 2023 untuk melindungi insentif ekuitas. Secara keseluruhan, kebijakan keuangan perusahaan konservatif dan bijaksana.
Cadangan Kas: Per Q1 2025, Coinbase memiliki kas dan setara kas sekitar $9,9 miliar. Pada Q2 2025, kas dan setara kas telah menurun menjadi $7,539 miliar, menunjukkan penurunan yang signifikan tetapi masih mempertahankan posisi likuiditas yang relatif sehat.
6.4 Stabilitas Neraca (5 Tahun)
Neraca Coinbase relatif kuat, ditandai dengan likuiditas tinggi dan leverage rendah.
Tingkat Utang: Selama pasar bullish tahun 2021, perusahaan menerbitkan utang dua kali: obligasi konversi senilai $1,25 miliar yang jatuh tempo pada tahun 2026, dan obligasi senior senilai total $2,0 miliar yang jatuh tempo pada tahun 2028 dan 2031. Hal ini menyebabkan utang jangka panjang mencapai puncaknya sekitar $3,25 miliar. Coinbase tidak menambah utang pada tahun 2022–2023, dan pada akhir tahun 2023, utang telah menurun menjadi sekitar $2,8 miliar melalui pembayaran kembali dan pembelian kembali. Dengan EBITDA yang disesuaikan sekitar $3,35 miliar pada tahun 2024, utang bersih/EBITDA secara efektif nol (posisi kas bersih), dan utang kotor/EBITDA kurang dari 0,9x, yang mencerminkan leverage yang sangat rendah. Secara keseluruhan, liabilitas perusahaan tetap rendah pasca-IPO. Khususnya, pada tahun 2024, Coinbase belum menggunakan pinjaman bank apa pun; semua utang berbentuk obligasi yang diterbitkan publik dengan jangka waktu panjang, meminimalkan tekanan pembayaran jangka pendek dan menghilangkan risiko pembiayaan kembali.
Likuiditas: Coinbase memiliki kas dan setara kas yang substansial, sehingga menghasilkan rasio cepat yang sangat tinggi. Tidak termasuk simpanan nasabah (yang didukung oleh aset nasabah terkait), aset lancar operasional inti perusahaan secara signifikan melebihi liabilitas lancarnya. Dalam laporan Semester I 2025, rasio cepat (tidak termasuk saldo terkait nasabah) melebihi 3,19x, yang berarti kas saja dapat menutupi lebih dari tiga kali lipat seluruh liabilitas jangka pendek. Khususnya, cadangan USDC-nya sangat likuid dan dapat ditukarkan dengan rasio 1:1 untuk USD setiap hari. Pada tahun 2023, selama insiden pelepasan USDC yang singkat, Coinbase dengan cepat menyetujui penukaran nasabah tanpa tekanan likuiditas.
Kualitas Aset: Aset utamanya terdiri dari kas, setara kas, dan investasi jangka pendek (obligasi berperingkat tinggi, dll.), yang mencakup lebih dari 60% dari total aset. Kepemilikan aset kripto relatif kecil; per Q2 2025, nilai wajar aset kripto yang dimiliki adalah $1,839 miliar, terdiri dari 11.776 BTC senilai $1,261 miliar (68,6%), 136.782 ETH senilai $340 juta (18,5%), dan aset kripto lainnya senilai $238 juta (12,9%). Dibandingkan dengan basis aset bersih perusahaan, eksposur ini dapat dikelola, dan fluktuasi harga kemungkinan tidak akan mengganggu solvabilitas secara signifikan.
Secara keseluruhan, keamanan finansial Coinbase tinggi: leverage rendah, likuiditas memadai, dan neraca yang telah melewati berbagai uji stres. Lebih lanjut, neraca yang kuat ini memungkinkan investasi kontra-siklus selama penurunan pasar—misalnya, selama kemerosotan industri tahun 2022-2023, perusahaan mempertahankan kegiatan R&D dan ekspansi internasional, yang mendukung posisi kompetitif jangka panjangnya.
6.5 Perbandingan Sejawat
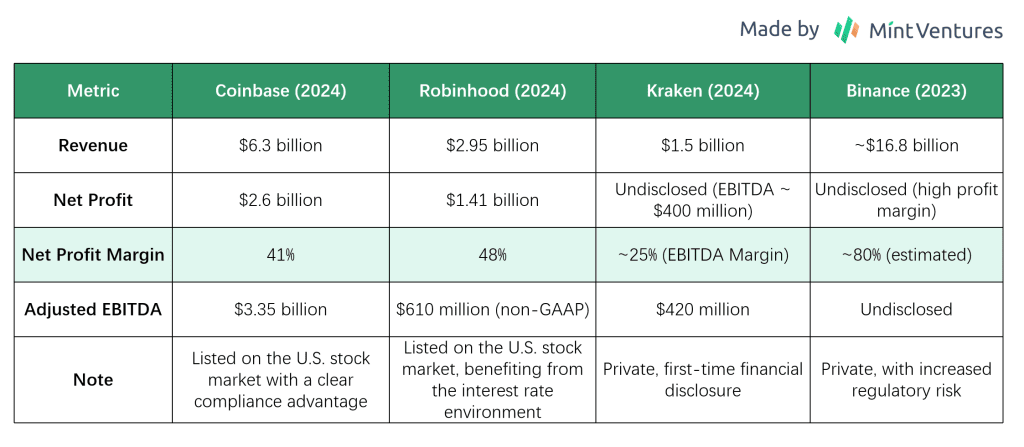
Kami membandingkan Coinbase dengan platform perdagangan lain yang terdaftar di bursa atau platform sejenis lainnya untuk metrik keuangan tahun 2024 dan Q2 2025. Rekan-rekan yang dipilih antara lain Robinhood, Kraken, dan Binance:
Robinhood (platform pialang saham & perdagangan kripto AS): Pada tahun 2024, Robinhood mencapai pendapatan bersih sekitar $2,951 miliar, naik 58% dari tahun ke tahun, mencatat laba setahun penuh pertamanya dalam sejarah dengan laba bersih sebesar $1,411 miliar (dibandingkan dengan kerugian $541 juta pada tahun 2023). Kinerja yang kuat didorong oleh pendapatan bunga yang didorong oleh suku bunga yang tinggi dan rebound dalam aktivitas perdagangan. Margin kotor Robinhood mencapai 94% pada tahun 2024, dengan margin bersih sekitar 48%. Pada Q1 2025, pendapatan sebesar $927 juta (naik 50% YoY), dengan laba bersih sebesar $336 juta. Dengan hasil yang membaik, harga saham Robinhood melonjak secara signifikan dari akhir tahun 2024 hingga saat ini, menjadikannya kapitalisasi pasar yang melebihi $95 miliar.
Kraken (bursa kripto mapan yang berbasis di AS, dimiliki secara pribadi): Pada tahun 2024, Kraken diuntungkan oleh melonjaknya volume perdagangan, menghasilkan pendapatan sekitar $1,5 miliar, naik 128% YoY, mendekati rekor tertinggi. EBITDA yang disesuaikan untuk tahun tersebut sekitar $400 juta, dengan margin EBITDA 25%-30%. Pada akhir tahun 2024, platform Kraken memiliki aset senilai $42,8 miliar, dengan 2,5 juta pengguna aktif berbayar bulanan, dan pendapatan tahunan rata-rata per pengguna melebihi $700. Pada Q1 2025, Kraken mencapai pendapatan sebesar $472 juta (+19% YoY, sedikit turun 7% QoQ), sementara pendapatan Q2 sekitar $411,6 juta, turun 13% QoQ. Sebagai perusahaan swasta, valuasi terbaru Kraken tidak diungkapkan; Namun, laporan media mengindikasikan perusahaan tersebut mencari pendanaan lebih dari $10 miliar pada tahun 2021. Berdasarkan harga ekuitas swasta sebesar $42,8 per saham pada platform Hiive, valuasi tersiratnya sekitar $9,1 miliar. Pertumbuhan pendapatan pada tahun 2024 menunjukkan ekspansi signifikan dalam skala bisnisnya, meskipun kelipatan valuasinya relatif terhadap pendapatan mungkin lebih rendah daripada Coinbase dan Robinhood yang terdaftar di bursa saham.
Binance (bursa kripto global terbesar, dimiliki secara pribadi): Binance, sebagai pemimpin industri, jauh melampaui rekan-rekannya dalam hal volume perdagangan dan basis pengguna. Keuangannya tidak diungkapkan secara berkala, tetapi estimasi industri menunjukkan pendapatan tahun 2023 mencapai sekitar $16,8 miliar, naik 40% YoY, sekitar 2,7 kali lipat pendapatan Coinbase untuk periode yang sama. Binance dilaporkan menghasilkan pendapatan lebih dari $12 miliar dan laba hampir $10 miliar pada tahun 2022, mencerminkan profitabilitas dan skala yang luar biasa (margin laba ~80%). Sebagai perusahaan swasta, Binance tidak memiliki kapitalisasi pasar atau kelipatan valuasi yang diungkapkan kepada publik; namun, berdasarkan pendapatan dan labanya, nilai pasar tersiratnya bisa mencapai ratusan miliar dolar bahkan di bawah kelipatan yang konservatif. Tekanan regulasi di AS, Eropa, dan kawasan lain menambah ketidakpastian terhadap pertumbuhan masa depannya dan potensi valuasi pra-IPO. Secara keseluruhan, Binance memimpin industri dalam skala absolut, sementara platform yang diregulasi dan terdaftar seperti Coinbase menikmati kepercayaan pasar yang lebih tinggi sebagaimana tercermin dalam metrik penilaian seperti rasio harga terhadap penjualan dan kelipatan EV/EBITDA, yang mencerminkan perbedaan dalam transparansi regulasi dan model bisnis.
Sekarang mari kita bandingkan data Coinbase dan Robinhood pada Q2 2025:
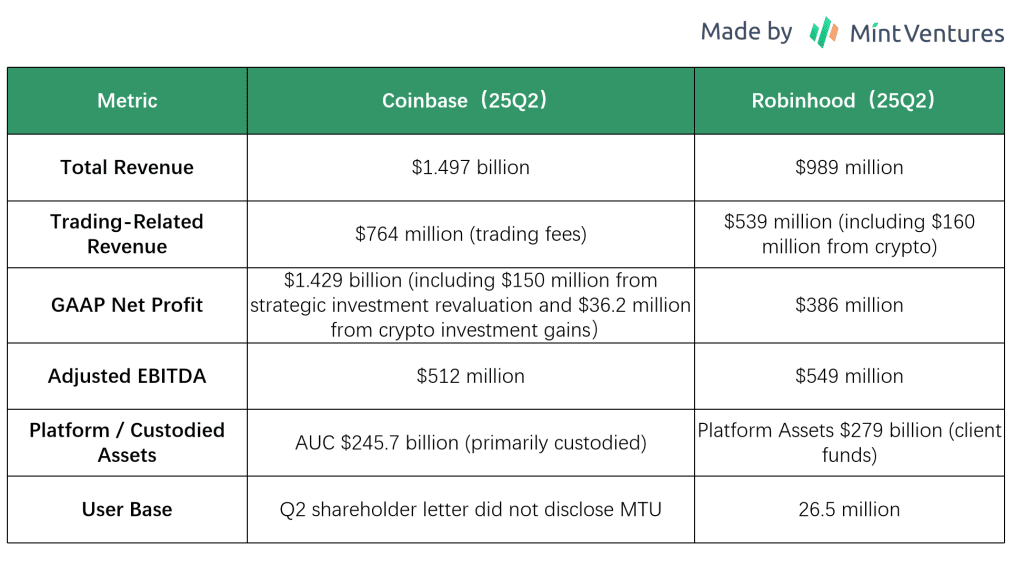
Secara keseluruhan, kedua perusahaan memiliki skala pendapatan dan metrik keuangan lainnya yang sebanding. Kapitalisasi pasar Coinbase saat ini adalah $79,8 miliar, sementara Robinhood $101,8 miliar. Namun, struktur pendapatan mereka berbeda secara signifikan. Pendapatan Coinbase berasal dari perdagangan, langganan/kustodi/stablecoin/derivatif, sementara pendapatan Robinhood berasal dari biaya broker, pendapatan bunga (selisih dari dana pengguna yang disimpan di bank dan pinjaman margin), dan perdagangan langganan/opsi/kripto. Dalam beberapa tahun terakhir, aset platform dan basis pengguna Robinhood telah berkembang pesat, dan akuisisi Bitstamp telah mempercepat ekspansi internasional, memposisikannya sebagai pesaing langsung Coinbase baik di AS maupun global.
Singkatnya, kinerja keuangan Coinbase mencerminkan karakteristik industri kripto yang bertumbuh pesat dan bervolatilitas tinggi. Namun, berkat pengendalian biaya yang efektif dan neraca yang kuat, perusahaan telah mempertahankan ketahanan selama penurunan pasar dan mencapai profitabilitas yang luar biasa di puncak pasar. Elastisitas kinerja ini merupakan sorotan investasi sekaligus faktor risiko: jika pasar kripto terus berkinerja baik, Coinbase berpotensi mencapai puncak keuntungan yang serupa dengan tahun 2021. Sebaliknya, dalam penurunan pasar, manajemen pengeluaran yang lebih ketat diperlukan untuk menghindari terulangnya kerugian tahun 2022. Saat ini, bahkan jika pasar bullish baru muncul, perusahaan mempertahankan tenaga kerja yang ramping dan pengeluaran yang terkendali. Ke depannya, perhatian khusus perlu diberikan pada apakah ekspansi bisnis langganan dapat memperlancar efek siklus, sehingga kinerja keuangan Coinbase lebih stabil.
7. Keunggulan Kompetitif dan Parit
Kemampuan Coinbase untuk mempertahankan posisi terdepan dalam industri kripto yang sangat kompetitif terkait erat dengan banyaknya parit yang telah dibangunnya:
Keunggulan Kepercayaan Merek dan Kepatuhan Peraturan
Sebagai salah satu bursa paling awal yang memasuki ranah regulasi, Coinbase telah membangun kredibilitas merek yang kuat. Coinbase merupakan salah satu dari sedikit bursa di AS yang memegang lisensi di beberapa negara bagian (sejak 2013, Coinbase secara bertahap memperoleh lisensi pengiriman uang di 46 negara bagian/teritori, yang memungkinkan operasi legal di seluruh 50 negara bagian), registrasi FinCEN, dan Lisensi New York Trust. Sejak awal berdirinya, Coinbase tidak pernah mengalami kerugian aset pengguna yang besar. Hal ini telah membangun reputasi keamanan dan keandalan di kalangan pengguna, sebuah keunggulan yang semakin terasa setelah insiden seperti kegagalan dan peretasan Mt. Gox, FTX, dan bursa lainnya. Bagi institusi besar dan pengguna umum, Coinbase seringkali menjadi pilihan utama—atau bahkan satu-satunya. Misalnya, di AS, banyak dana tradisional hanya dapat menggunakan bursa berlisensi karena kendala regulasi, yang memberikan Coinbase pangsa pasar alami. Lebih lanjut, Coinbase secara proaktif bekerja sama dengan regulator (kepatuhan KYC/AML, dll.), membangun reputasi yang kuat di kalangan pembuat kebijakan dan melobi regulasi yang menguntungkan. Hambatan yang diciptakan oleh kepercayaan dan kepatuhan merek sulit untuk direplikasi dengan cepat atau dengan biaya rendah oleh pendatang baru. Aplikasi lisensi biasanya memakan waktu 12-18 bulan dan memerlukan kecukupan modal yang berkelanjutan, anti pencucian uang, audit keamanan siber, dan tinjauan tahunan lainnya; bagi platform baru untuk mendapatkan lisensi di semua negara bagian dapat memerlukan ratusan juta dolar dalam biaya kepatuhan. Bahkan jika pendatang baru kompetitif secara teknologi, tanpa dukungan regulasi dan operasi bebas insiden selama bertahun-tahun, sulit untuk menantang posisi Coinbase di antara dana konservatif dan pengguna pemula dalam jangka pendek. Keuntungan kepercayaan ini juga memungkinkan Coinbase untuk meminta premi: pengguna bersedia membayar biaya yang relatif lebih tinggi untuk platform yang aman dan andal.
Efek Jaringan dan Likuiditas
Bisnis bursa menunjukkan efek jaringan yang jelas: lebih banyak pengguna dan volume perdagangan menghasilkan likuiditas yang lebih tinggi dan pengalaman perdagangan yang lebih baik, yang pada gilirannya menarik lebih banyak pengguna. Setelah bertahun-tahun beroperasi, Coinbase telah mengumpulkan basis pengguna global yang besar dan volume perdagangan yang masif. Statistik menunjukkan bahwa 67% pemegang mata uang kripto di AS telah menggunakan Coinbase. Jangkauan yang tinggi ini menjadikan Coinbase sebagai platform "gerbang" di dunia kripto; token dan proyek baru sering kali bertujuan untuk terdaftar di Coinbase agar dapat menjangkau khalayak yang luas. Basis pengguna yang besar juga memastikan buku pesanan yang dalam dan spread bid-ask yang ketat, yang krusial untuk pengalaman perdagangan. Terutama selama periode volatilitas harga tinggi, platform dengan likuiditas yang tinggi dapat menangani perdagangan besar dengan lebih baik tanpa slippage yang signifikan, yang semakin memperkuat ketergantungan pedagang profesional pada Coinbase. Efek jaringan juga diperkuat melalui promosi dari mulut ke mulut: semakin banyak pengguna, semakin kuat efek rujukan, dan pemula cenderung memilih platform yang digunakan teman mereka, menciptakan siklus umpan balik positif. Sangat sulit bagi pesaing untuk memutus siklus ini kecuali mereka menawarkan layanan yang sangat berbeda di pasar niche (misalnya, tanpa biaya atau dukungan untuk aset unik). Saat ini, efek jaringan Coinbase di pasar AS dan Eropa relatif solid.
Skala Ekonomi & Keterikatan Multi-Produk
Keunggulan skala Coinbase tidak hanya tercermin dalam likuiditas jaringan, tetapi juga efisiensi biaya dan diversifikasi bisnis. Sebagai perusahaan publik, Coinbase dapat mengumpulkan modal yang cukup untuk berinvestasi dalam keamanan sistem, pengembangan produk, dan tim kepatuhan, yang menurunkan biaya per unit transaksi. Platform yang lebih kecil seringkali tidak mampu membiayai investasi kepatuhan dan keamanan yang mahal tersebut. Efisiensi operasional Coinbase meningkat seiring pertumbuhan basis penggunanya, menciptakan parit skala ekonomi. Di saat yang sama, segmen bisnis Coinbase yang beragam—perdagangan, kustodi, staking, stablecoin, dll.—memperkuat loyalitas pengguna. Pengguna melakukan lebih dari sekadar berdagang di Coinbase: mereka menyimpan koin untuk mendapatkan bunga, berpartisipasi dalam staking untuk mendapatkan hadiah, dan menggunakan USDC untuk pembayaran. Memenuhi berbagai kebutuhan dalam satu platform meningkatkan biaya peralihan, yang selanjutnya memperkuat loyalitas pengguna.
Parit Teknologi & Keamanan
Meskipun hambatan teknologi dalam perdagangan tidak setinggi di beberapa industri teknologi maju, Coinbase telah membangun keunggulan teknologi selama bertahun-tahun di berbagai bidang seperti mesin pencocokan konkurensi tinggi, keamanan dompet, dan dukungan multi-rantai. Mesin perdagangannya telah diuji selama puncak pasar bullish (misalnya, volume perdagangan harian ratusan miliar pada tahun 2021) dan menunjukkan stabilitas di bawah lonjakan perdagangan ekstrem. Dalam hal keamanan dompet, Coinbase tidak pernah mengalami peretasan besar, sebuah rekor yang tidak dapat diklaim oleh banyak pesaing—bahkan Binance telah menderita kerugian ratusan juta. Selain itu, Coinbase telah mengembangkan banyak sistem internal yang eksklusif, termasuk alat untuk memantau transaksi mencurigakan, mencegah manipulasi pasar, dan menyediakan API profesional untuk klien dan mitra institusional. Sistem ini tidak mudah direplikasi dalam jangka pendek. Terutama dalam keamanan dan manajemen risiko, bahkan satu kerentanan besar pun dapat merusak reputasi platform baru secara signifikan, sementara investasi keamanan Coinbase selama bertahun-tahun telah membangun kepercayaan pengguna yang kuat sebagai penghalang untuk masuk.
Keberlanjutan Parit Bisakah parit-parit ini dirawat dalam jangka panjang? Mari kita evaluasi masing-masing:
Merek & Kepatuhan: Dengan semakin banyaknya institusi arus utama yang memasuki ranah kripto dan kerangka regulasi yang semakin jelas, akumulasi lisensi Coinbase akan semakin berharga. Keunggulannya sebagai pelopor kemungkinan akan semakin luas, karena Coinbase telah membangun reputasi yang sulit ditantang dan menikmati pengalaman serta manfaat skalabilitas dalam perizinan dan kepatuhan. Namun, ketidakpastian regulasi tetap menjadi risiko potensial—misalnya, perubahan dalam pemerintahan atau Kongres dapat mengubah regulasi kripto AS, yang berpotensi membatasi pasar inti Coinbase.
Efek Jaringan: Efek ini kemungkinan stabil selama Coinbase menghindari krisis kepercayaan atau kegagalan teknis yang berkepanjangan. Pengguna cenderung tidak mudah bermigrasi. Namun, kebangkitan keuangan terdesentralisasi (DeFi) dapat melemahkan efek jaringan di antara beberapa pengguna profesional (misalnya, pindah ke Uniswap atau platform on-chain seperti Hyperliquid). Saat ini, pengalaman pengguna dan likuiditas DeFi belum cukup untuk menantang Coinbase secara signifikan. Selain itu, pengembangan Base dan dompet kripto pintar Coinbase membantu melindungi dari tren ini.
Skala Ekonomi & Keterikatan Multi-Produk: Keunggulan ini semakin terasa seiring pertumbuhan perusahaan. Skala yang lebih besar memperbaiki struktur biaya dan meningkatkan ARPU pengguna, menciptakan siklus umpan balik positif. Namun, terdapat risiko: perluasan lini bisnis dapat melemahkan fokus manajemen, dan persyaratan regulasi di seluruh produk bersifat kompleks, sehingga memerlukan pengawasan yang cermat.
Kendala Teknologi: Mempertahankan parit ini membutuhkan investasi berkelanjutan. Coinbase menghabiskan banyak dana untuk R&D (misalnya, $1,2 miliar pada tahun 2023, ~40% dari pendapatan; $1,32 miliar pada tahun 2024, nilai absolut naik 11%, proporsi pendapatan turun menjadi 22%). Mempertahankan tingkat investasi ini akan mempertahankan kepemimpinan teknologi.
Penilaian Keseluruhan: Coinbase telah membangun parit yang signifikan, terutama di AS, dengan keunggulan unik dalam pencitraan merek kepercayaan dan kepatuhan. Seiring industri ini semakin matang, efek "kuat semakin kuat" dapat memusatkan modal dan pengguna ke platform terkemuka yang patuh, yang semakin memperdalam parit Coinbase. Kecuali jika terjadi pergeseran disruptif yang besar (misalnya, DeFi sepenuhnya menggantikan bursa terpusat, atau Coinbase mengalami kegagalan besar), keunggulan kompetitifnya diperkirakan akan bertahan di masa mendatang.
8. Risiko & Tantangan Utama
Coinbase masih menghadapi beberapa faktor risiko kritis:
Risiko Siklus Makro & Industri Pasar mata uang kripto sangat siklus, dan kinerja Coinbase sangat bergantung pada volume perdagangan dan harga koin. Selama pasar bearish seperti tahun 2018 dan 2022, aktivitas perdagangan dapat menyusut tajam, memberikan tekanan pada pendapatan dan laba perusahaan, dan berpotensi menyebabkan kerugian lagi. Pengetatan makro—seperti berkurangnya likuiditas atau suku bunga tinggi—juga dapat meredam spekulasi pasar dan harga aset. Selain itu, pasar kripto masih belum matang dan sensitif terhadap peristiwa tunggal (kebangkrutan bursa, peretasan, aksi jual besar-besaran, dll.), yang dapat memicu penurunan kepercayaan yang meluas. Misalnya, jatuhnya FTX tahun 2022 menyebabkan penurunan tajam dalam volume perdagangan di seluruh industri; meskipun Coinbase tidak terekspos secara langsung, bisnisnya secara keseluruhan masih terpengaruh.
Ketidakpastian Regulasi Regulasi tetap menjadi salah satu ketidakpastian terbesar bagi Coinbase, terutama di AS. SEC dan lembaga lainnya belum memberikan panduan yang jelas tentang token mana yang diklasifikasikan sebagai sekuritas atau apakah bursa melanggar regulasi dengan menawarkan layanan tertentu (meskipun situasinya telah membaik baru-baru ini). Selain itu, AS belum memberlakukan undang-undang perdagangan aset digital yang komprehensif; pengesahan Clarity Act tahun ini masih belum pasti, dan jika ditunda hingga tahun depan, pemilihan paruh waktu dapat menambah ketidakpastian. Di tingkat internasional, perubahan regulasi di negara lain juga dapat memengaruhi rencana ekspansi Coinbase di luar negeri.
Risiko Teknologi, Keamanan & Stabilitas Sistem Sebagai platform yang menyimpan ratusan miliar aset pengguna, Coinbase menghadapi risiko keamanan siber dan operasional yang signifikan. Setiap peretasan yang mengakibatkan pencurian aset pelanggan akan sangat merusak reputasi dan posisi keuangannya. Industri kripto sering mengalami peretasan, dan meskipun Coinbase memiliki rekam jejak yang kuat, kewaspadaan tetaplah penting. Selain itu, kerusakan atau gangguan sistem selama periode perdagangan konkurensi tinggi menimbulkan risiko. Secara historis, Coinbase pernah mengalami gangguan singkat selama periode pasar yang volatil, yang memicu keluhan pengguna; jika platform tidak dapat memfasilitasi perdagangan pada saat-saat kritis, pengguna dapat bermigrasi ke tempat lain. Produk baru (misalnya, kontrak pintar) mungkin mengandung kerentanan kode, dan staking atau layanan lainnya membawa risiko protokol, yang semuanya memerlukan manajemen yang cermat.
Biaya Kepatuhan & Risiko Hukum Seiring dengan penguatan regulasi dan klarifikasi standar, jalur menuju operasi yang patuh menjadi lebih jelas, tetapi biaya kepatuhan dapat meningkat seiring dengan itu. Mempertahankan lisensi di beberapa yurisdiksi, pemantauan AML, verifikasi personel, dan kewajiban lainnya merupakan pengeluaran tahunan yang signifikan. Peningkatan pengawasan regulasi juga dapat mengalihkan perhatian manajemen. Jika undang-undang di masa mendatang memberlakukan kewajiban tambahan (misalnya, pelaporan perdagangan, persyaratan modal aset pengguna), beban operasional dan profitabilitas dapat terpengaruh. Sebagai tolok ukur industri, Coinbase juga merupakan target yang mungkin untuk litigasi, termasuk gugatan class action dan sengketa pengguna. Gugatan hukum tidak hanya memerlukan biaya kompensasi tetapi juga dapat merusak merek. Misalnya, pada tahun 2022 beberapa pengguna menggugat Coinbase atas dugaan promosi yang menyesatkan; meskipun jumlahnya kecil, mereka menghabiskan sumber daya perusahaan. Sengketa hukum dapat terus muncul, membutuhkan tim hukum yang kuat (saat ini dipimpin oleh CLO yang cakap), tetapi risiko hukum dan reputasi tidak dapat sepenuhnya dihilangkan.
Persaingan Pasar yang Semakin Intens Meskipun Coinbase saat ini memiliki posisi yang kuat, lanskap persaingan berkembang pesat. Pesaing besar seperti Binance terus memberikan tekanan di pasar tertentu (biaya lebih rendah, lebih banyak token). Jika Binance menyelesaikan tantangan regulasi, basis penggunanya yang besar dapat mengancam pangsa pasar global Coinbase.
Raksasa keuangan tradisional juga dapat masuk: misalnya, Intercontinental Exchange (ICE) mengakuisisi bursa kripto AS Bakkt, dan Nasdaq memiliki inisiatif terkait. Bank investasi besar atau perusahaan teknologi dapat meluncurkan platform perdagangan kripto mereka sendiri, memanfaatkan sumber daya dan modal untuk menarik pelanggan.
Model inovatif: Munculnya bursa terdesentralisasi (DEX) dan DeFi menimbulkan tantangan jangka panjang bagi platform terpusat. Meskipun pengalaman DEX saat ini terbatas, kemajuan teknis terus berlanjut, dan beberapa pengguna canggih telah beralih ke perdagangan kustodi mandiri. Jika platform DEX melampaui bursa terpusat dalam hal kinerja dan likuiditas dalam beberapa tahun ke depan, Coinbase dapat kehilangan pengguna kelas atas. Broker fintech (misalnya, Robinhood) yang memperluas dukungan kripto juga menguasai sebagian arus ritel.
Risiko M&A & Integrasi Coinbase telah berkembang melalui akuisisi dan usaha bisnis baru, seperti platform NFT dan berbagai perusahaan rintisan. Risiko integrasi meliputi kesesuaian budaya, keselarasan teknis, dan ekspektasi yang tidak terpenuhi. Bisnis NFT adalah contoh di mana tim akuisisi dan sumber daya internal gagal bersinergi secara efektif. Akuisisi di masa mendatang (misalnya, perusahaan pembayaran, perusahaan kustodian) dapat membawa risiko serupa, termasuk kinerja yang buruk atau fokus yang terdilusi pada operasi inti. M&A skala besar juga melibatkan risiko persetujuan regulasi; sebagai pemimpin pasar, setiap akuisisi di industri dapat menghadapi pengawasan antimonopoli (misalnya, akuisisi bursa saham AS lainnya dapat diblokir).
Risiko Geopolitik & Hukum Global Sebagai perusahaan multinasional, Coinbase menghadapi risiko akibat perubahan politik dan ekonomi di berbagai negara. Beberapa yurisdiksi dapat tiba-tiba melarang perdagangan kripto, atau sanksi internasional (misalnya, pembatasan pengguna Rusia selama konflik Rusia-Ukraina) dapat menciptakan persyaratan kepatuhan yang rumit. Perubahan nilai tukar dan kebijakan pajak juga dapat memengaruhi laba bisnis internasional. Meskipun bukan risiko inti, hal ini mengharuskan perusahaan untuk mempertahankan kemampuan kontingensi global.
Ringkasan: Di antara risiko-risiko ini, ketidakpastian regulasi dan siklus pasar adalah yang paling signifikan dan akan terus memengaruhi kinerja Coinbase di masa mendatang secara material. Perusahaan telah mengambil langkah-langkah untuk mengatasi tantangan ini, tetapi ketidakpastian yang substansial masih tetap ada.
9. Penilaian
Kami menilai Coinbase menggunakan pendekatan penilaian relatif dan mempertimbangkan skenario bullish dan bearish untuk memperkirakan kisaran harga target.
Metode Penilaian:
Rasio Harga terhadap Penjualan (P/S): Mengingat kinerja Coinbase yang sangat fluktuatif, penggunaan metrik berbasis pendapatan seperti P/E tidak stabil, sehingga rasio P/S menjadi ukuran yang lebih intuitif. Secara historis, Coinbase diperdagangkan mendekati 20x P/S selama periode puncak, sementara di pasar bearish, rasio P/S turun di bawah 3x. Saat ini, harga saham setara dengan P/S pendapatan dua belas bulan terakhir sekitar 11,7x (kelipatan tinggi ini mencerminkan ekspektasi investor akan pertumbuhan pendapatan yang pesat dan berkelanjutan). Dibandingkan dengan sebagian besar perusahaan fintech platform perdagangan lainnya, kelipatan ini tergolong moderat, khususnya jauh di bawah rekan sejawatnya, Robinhood. Mengingat margin kotor Coinbase yang tinggi dan leverage pertumbuhan yang kuat, kisaran P/S kasus dasar 10–15x adalah wajar, menyiratkan kapitalisasi pasar sebesar $67,1–100,7 miliar dan harga saham $232–348 (berdasarkan jumlah saham yang sepenuhnya terdilusi sebesar 2,89 miliar, untuk konservatisme).
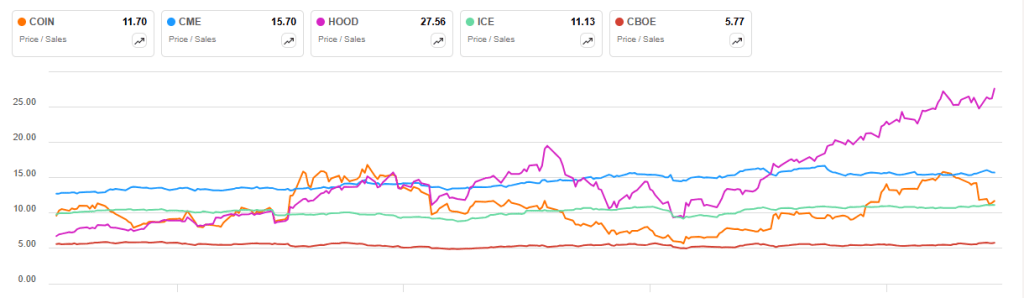
Coinbase vs. Perusahaan Platform Perdagangan Sejenis yang Terdaftar di AS: Rasio P/S
Nilai Perusahaan / EBITDA (EV/EBITDA): Bursa tradisional sering dinilai berdasarkan EBITDA. EBITDA (TTM) Coinbase saat ini sekitar $3,18 miliar, setara dengan EV/EBITDA sekitar 24x. Angka ini sedikit lebih tinggi daripada bursa seperti CME dan CBOE, yang diperdagangkan sekitar 18–22x, tetapi jauh di bawah Robinhood di 63x. Dibandingkan dengan platform perdagangan tradisional, Coinbase memiliki potensi pertumbuhan yang lebih tinggi tetapi juga volatilitas pendapatan yang lebih besar, sehingga menghasilkan nilai diskonto yang lebih rendah. Berdasarkan asumsi dasar mengenai lingkungan regulasi dan perkembangan industri, kisaran EV/EBITDA yang wajar untuk Coinbase bisa jadi 20–30x, setara dengan nilai ekuitas (EV) sekitar $63,6–95,4 miliar dan harga saham $220–330. Untuk mempertahankan margin keamanan yang memadai, seseorang dapat menerapkan diskon 20–30% pada rentang EV/EBITDA ini sebagai rentang pembelian potensial (serupa dengan P/S).
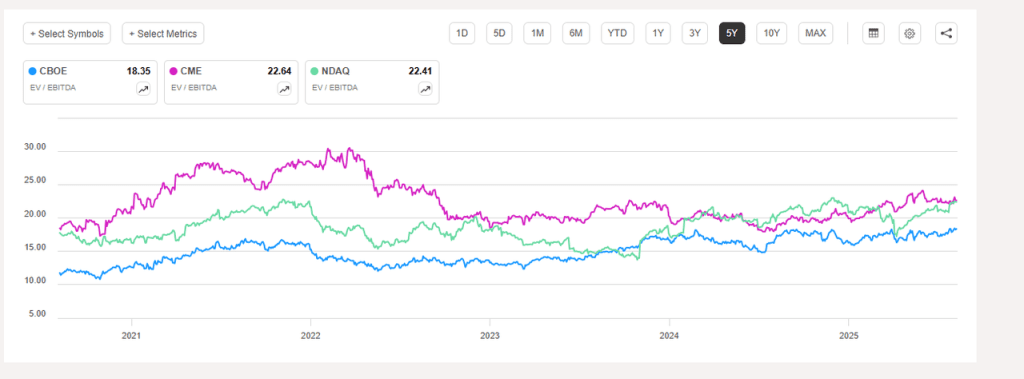
10. Kesimpulan
Ringkasan: Sebagai platform global terkemuka untuk perdagangan dan layanan aset kripto, Coinbase memiliki potensi pertumbuhan berkelanjutan yang kuat di tengah gelombang keuangan kripto, didukung oleh kepercayaan merek, basis pengguna yang luas, dan beragam penawaran produk. Perusahaan ini telah mengalami pertumbuhan pesat dan penurunan tajam dalam beberapa tahun terakhir, tetapi manajemen telah secara aktif merespons, menjaga stabilitas keuangan dan disiplin strategis. Nilai jangka panjang Coinbase didukung oleh faktor-faktor berikut:
Reputasi yang kuat dalam kepatuhan dan keamanan: Ini membantu menarik modal arus utama dan institusional secara konsisten.
Aliran pendapatan yang terdiversifikasi: Pertumbuhan dalam langganan, pendapatan bunga, dan layanan lainnya memberikan model bisnis multi-kaki yang lebih tangguh, meningkatkan kemampuan anti-siklusnya dibandingkan dengan siklus sebelumnya.
Neraca yang kuat dan cadangan kas yang cukup: Ini menawarkan kapasitas penyangga dan ofensif untuk inovasi teknologi, ekspansi internasional, dan menavigasi kondisi pasar yang menantang.
Tren industri jangka panjang yang positif: Blockchain dan aset digital semakin terintegrasi ke dalam keuangan arus utama, menempatkan Coinbase secara menguntungkan dalam ekosistem.
Namun, pendapatan dan laba tetap sangat siklus, dan fluktuasi besar masih mungkin terjadi, seperti yang ditunjukkan dalam keuangan triwulanan terbaru.
Terlebih lagi, Coinbase beroperasi di lanskap yang sangat kompetitif. Di AS, Coinbase menghadapi persaingan langsung dari Robinhood dan Kraken; di tingkat internasional, Coinbase bersaing dengan berbagai bursa kripto lepas pantai, platform terdesentralisasi seperti Uniswap, dan bursa on-chain seperti Hyperliquid. Singkatnya, tantangan dan peluang Coinbase hadir berdampingan.
Katalis & Daftar Pantauan: Selama beberapa kuartal mendatang, investor harus fokus pada faktor dan peristiwa yang dapat memengaruhi harga saham Coinbase:
Perkembangan regulasi: Kemajuan dalam undang-undang regulasi kripto AS, seperti potensi pengesahan Clarity Act, akan menguntungkan sektor kripto dan bisnis Coinbase.
Indikator makro & industri: Tren harga Bitcoin, volume perdagangan keseluruhan, dan data aktivitas on-chain. Lonjakan harga koin utama dapat mendorong volume perdagangan yang lebih tinggi dan akuisisi pengguna baru. Tren volume industri bulanan perlu dipantau untuk mengantisipasi titik balik siklus bullish/bear.
Ekspansi produk dan pasar: Perkembangan dalam bisnis derivatif Coinbase (misalnya, persetujuan untuk menawarkan kontrak berjangka kripto komprehensif di AS), pertumbuhan pasar internasional (adopsi pengguna setelah persetujuan regulasi), dan produk baru (misalnya, aktivitas ekosistem di Base chain). Peningkatan volume derivatif atau pendapatan luar negeri yang signifikan setiap kuartal akan memvalidasi mesin pertumbuhan baru.
Aktivitas pesaing: Pergeseran strategis atau hambatan regulasi yang dihadapi pesaing seperti Binance dan Kraken dapat menciptakan peluang pangsa pasar bagi Coinbase. Selain itu, kolaborasi dengan raksasa keuangan tradisional (misalnya, BlackRock yang menggunakan Coinbase untuk layanan kustodi/pasar ETF Bitcoin) patut diperhatikan.
Metrik operasional: Pengguna perdagangan bulanan (MTU), aset kelolaan (AUM), dan tren biaya. Pertumbuhan MTU menunjukkan peningkatan keterlibatan ritel; peningkatan AUM menunjukkan arus masuk modal bersih. Biaya yang stabil atau menurun memerlukan analisis untuk menentukan apakah pengurangan tersebut strategis untuk meningkatkan volume atau didorong oleh tekanan persaingan.
11. Lampiran
Glosarium Istilah:
MTU (Pengguna Transaksi Bulanan): Pengguna ritel yang melakukan setidaknya satu transaksi (beli, jual, staking, dll.) dalam periode 28 hari. MTU triwulanan dihitung sebagai rata-rata tiga bulan dalam triwulan tersebut. Metrik ini mencerminkan aktivitas pengguna ritel.
EBITDA yang Disesuaikan: Ukuran non-GAAP yang digunakan oleh manajemen Coinbase untuk mengevaluasi kinerja operasional, yang mewakili laba sebelum bunga, pajak, depresiasi, dan amortisasi, yang disesuaikan dengan pos-pos seperti kompensasi berbasis saham dan biaya hukum satu kali. Nilai negatif pada tahun 2022 menunjukkan kerugian operasional.
Coinbase One: Layanan berlangganan untuk pengguna ritel yang memberikan manfaat seperti perdagangan tanpa biaya hingga batas tertentu dan dukungan pelanggan prioritas. Layanan ini bertujuan untuk meningkatkan loyalitas pengguna dan menghasilkan pendapatan berlangganan.
MiCA: Peraturan “Pasar Aset Kripto” Uni Eropa, berlaku efektif 2024–2025, menetapkan kerangka peraturan terpadu untuk penerbitan dan layanan kripto di seluruh Uni Eropa.
TTM (Dua Belas Bulan Terakhir): Data yang mencakup periode 12 bulan berturut-turut terakhir yang berakhir pada tanggal pelaporan keuangan terakhir.