


Ditulis oleh: Cosmo Jiang dan Sam Lehman, Pantera Capital
Diterjemahkan oleh: Yangz, Techub News
Kebangkitan viral OpenClaw (dulu dikenal sebagai Clawdbot) menandakan bahwa otonomi telah melampaui generasi. Ketika entitas AI ini mulai berinteraksi satu sama lain, bahkan dalam beberapa skenario melakukan negosiasi secara mandiri dan menyelesaikan transaksi, masa depan ekonomi agen bergerak dari fiksi ilmiah ke aplikasi nyata.
OpenClaw hanyalah langkah dalam perjalanan percepatan ini. Triliunan dolar sedang mengalir ke dalam pembangunan infrastruktur kecerdasan buatan. Hanya pengoperasian pusat data besar di AS diperkirakan akan menghabiskan lebih dari 650 miliar dolar untuk AI pada tahun 2026, sekitar sepuluh kali biaya program Apollo yang disesuaikan dengan inflasi.
Apa yang awalnya berupa teknologi chatbot sederhana dengan cepat berkembang menjadi sistem AI otonom sepenuhnya dengan kemampuan layaknya agen. Agen AI ini tidak lagi hanya menjadi penghasil konten, tetapi akan menjadi pelaku ekonomi sejati. Mereka akan mampu berpikir, bertindak, berdagang, berdebat, berkoordinasi, dan sebagainya, semuanya tanpa pengawasan manusia secara langsung. Dampak dari penerapan skala besar ini akan terasa di mana-mana, tetapi sektor bisnis kemungkinan besar akan merasakannya paling tajam.
Beberapa perkiraan menunjukkan bahwa pada tahun 2030, agen AI dapat memfasilitasi transaksi bisnis konsumen global senilai $3 hingga $5 triliun. Bahkan jika hanya 10% dari transaksi ini menjadi perdagangan terprogram antar agen, itu masih akan mewakili ratusan miliar dolar dalam lalu lintas penyelesaian berbasis mesin setiap tahunnya.
Hal ini secara alami mengarah pada pertanyaan: mekanisme keuangan dan koordinasi seperti apa yang wajar untuk aktivitas bisnis asli agen AI?
Sistem bisnis saat ini dirancang berdasarkan peran manusia, melibatkan berbagai tahapan seperti verifikasi identitas, perantara perbankan, kontrak hukum, siklus penyelesaian, dan peninjauan manual. Perangkat lunak otonom tidak dapat membuka rekening di cabang bank, menandatangani dokumen secara manual, atau menunggu berhari-hari untuk kliring ACH. Infrastruktur yang dibutuhkan oleh agen cerdas, secara default, harus dapat diprogram, selalu online, dapat diakses secara global, tanpa izin, dan dapat diverifikasi oleh mesin.
Blockchain dapat memenuhi persyaratan ini, dan kita sudah melihat tren ini muncul.
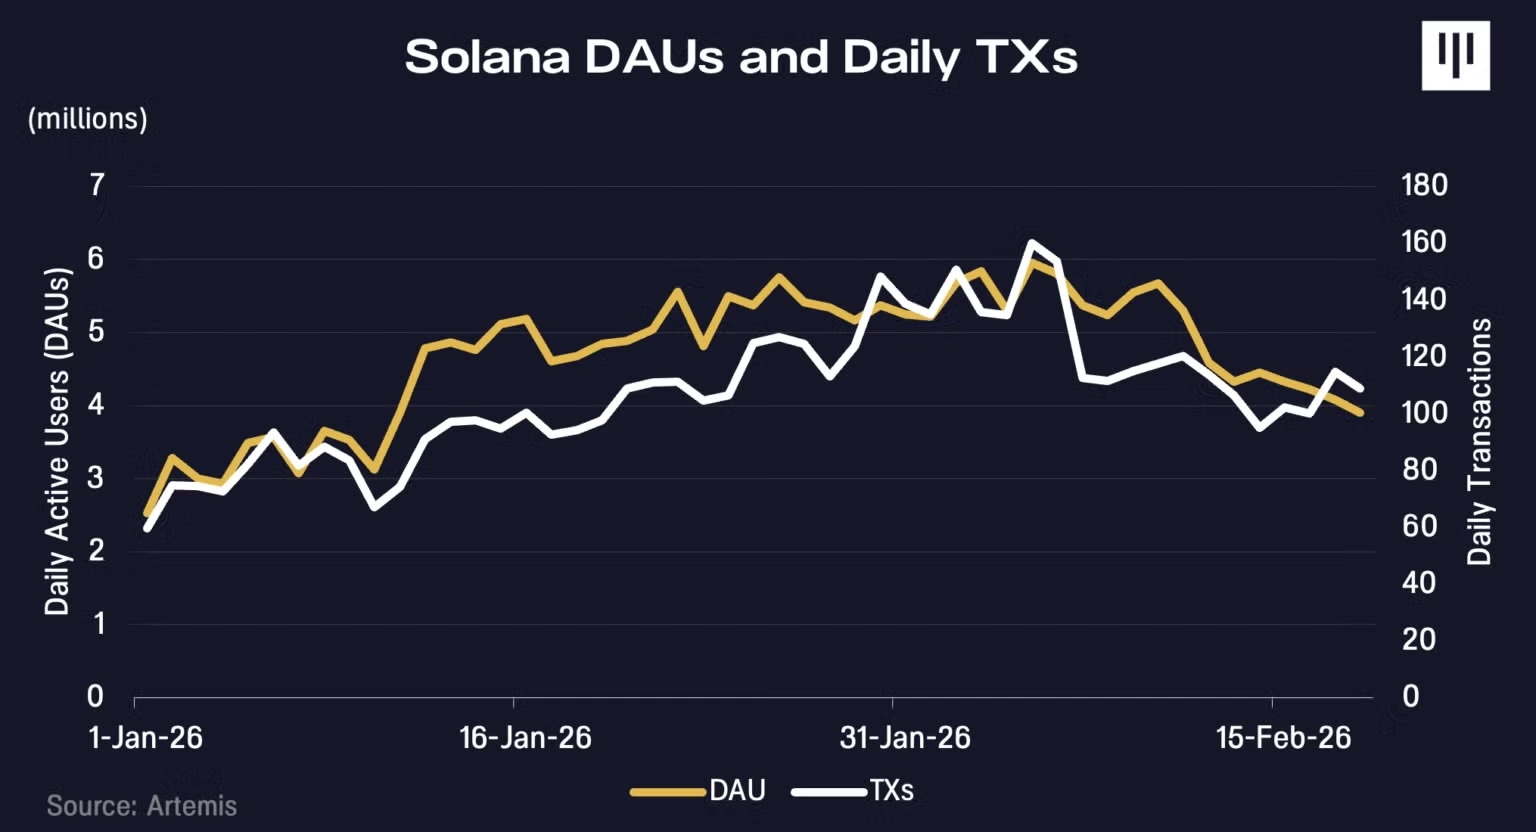
Bertepatan dengan peningkatan pesat popularitas OpenClaw pada bulan Januari, volume transaksi Solana dan jumlah alamat aktif juga mulai meningkat pada waktu itu. Bukti di Moltbook, jaringan sosial berbasis AI dalam ekosistem tersebut, menunjukkan bahwa hal ini mungkin telah berkontribusi pada pertumbuhan tersebut.
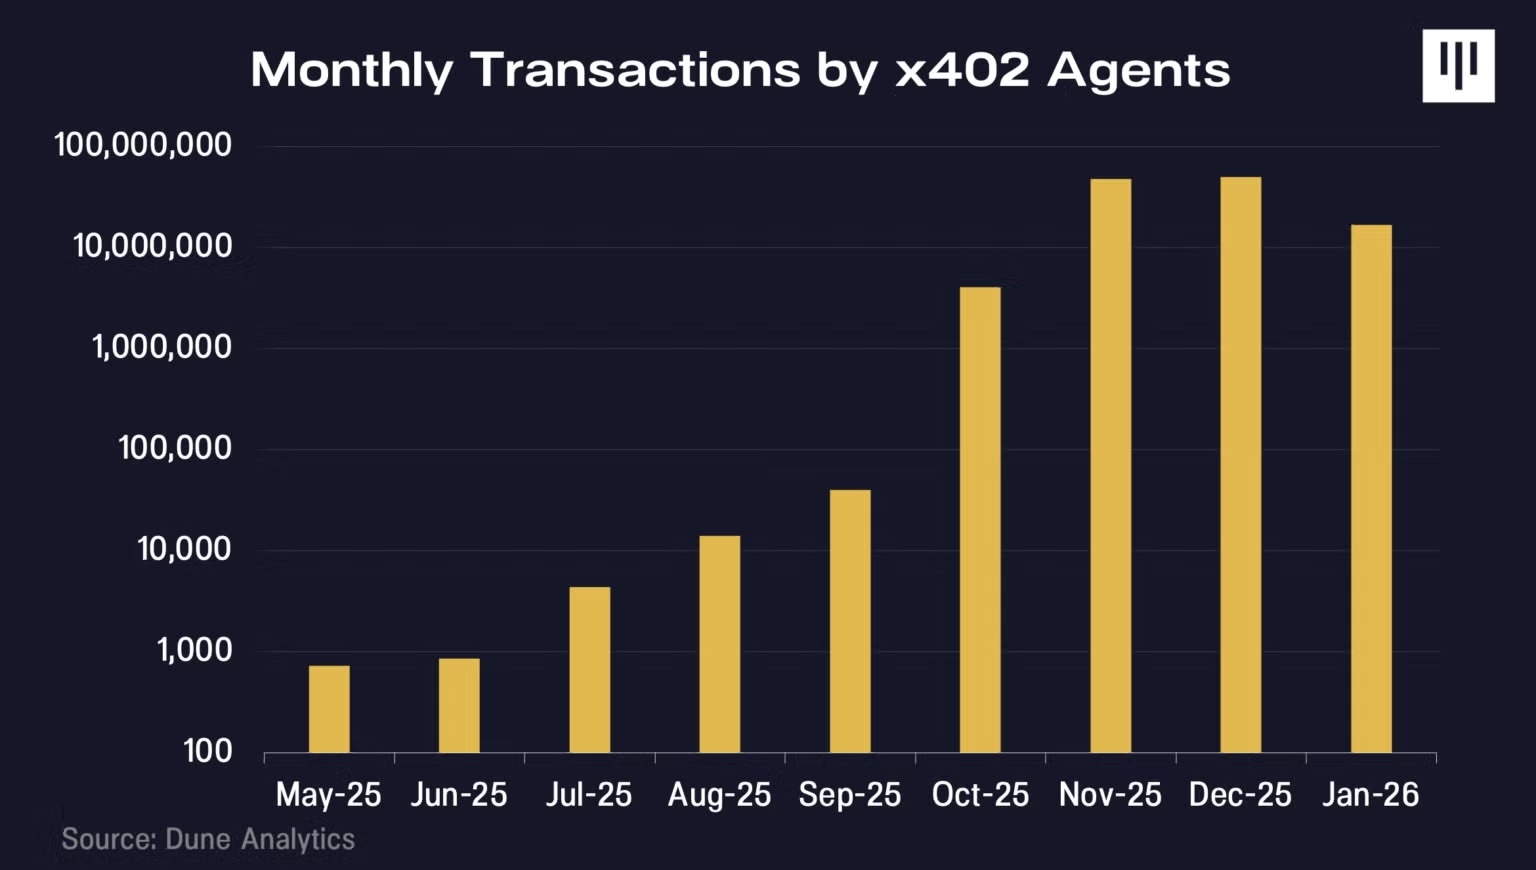
x402 adalah protokol pembayaran berbasis internet yang dikembangkan oleh Coinbase yang memungkinkan agen AI untuk membayar sumber daya digital secara real-time tanpa memerlukan akun atau otentikasi yang rumit dan memakan banyak waktu. Sejak diluncurkan pada tahun 2025, volume transaksi terus meningkat.
Kita masih berada di tahap awal, dan kasus-kasus saat ini lebih bersifat mengarahkan daripada menentukan. Namun, jika investor antusias dengan potensi inovasi AI, mereka tidak dapat mengabaikan alasan mengapa kami percaya bahwa infrastruktur blockchain akan menjadi landasan untuk membuka dunia agen cerdas yang sepenuhnya otonom.
Tingkat otonomi
Banyak orang mungkin berpendapat bahwa agen AI saat ini tidak membutuhkan blockchain. Hal ini memang benar dalam jangka pendek, tetapi kami percaya bahwa pandangan tersebut picik.
McKinsey baru-baru ini merilis kerangka kerja yang menjelaskan enam tingkat otomatisasi dalam bisnis berbasis AI, mulai dari bantuan berlangganan dasar (Level 0) hingga bisnis agen-ke-agen yang sepenuhnya otonom (Level 5). Wawasan utamanya adalah bahwa Level 0 hingga 4 tidak memerlukan infrastruktur keuangan baru. Pada setiap level, identitas manusia hadir di balik transaksi. Pengguna telah diautentikasi melalui ChatGPT, Amazon, atau Perplexity, dan informasi kartu kredit diarsipkan. Ketika agen melakukan transaksi, ia bertindak sebagai agen manusia, mewarisi identitas, kredensial pembayaran, dan status hukum mereka.
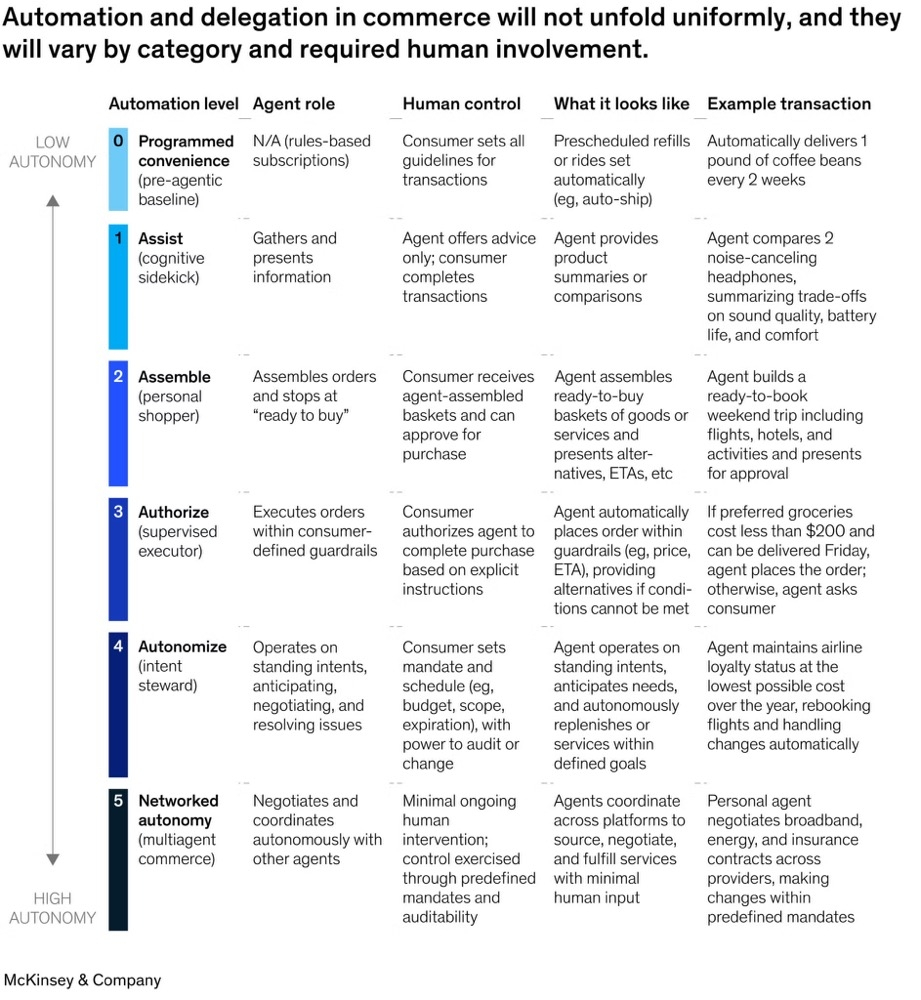
Landasan bisnis jenis ini, termasuk token pembayaran bersama, sistem pengembalian dana, dan infrastruktur deteksi penipuan, sudah ada melalui lembaga-lembaga seperti Visa atau Stripe dan berfungsi dengan cukup baik.
Pada Level 5 dan lebih tinggi, seperti ketika agen bertransaksi langsung dengan agen lain tanpa instruksi manusia; ketika identitas manusia tidak dapat diwariskan; ketika pembayaran harus dapat diprogram, bersyarat, dan diselesaikan dalam hitungan milidetik; dan ketika agen membutuhkan reputasi portabel di berbagai platform, blockchain menjadi sangat penting.
Selama manusia terus memikul tanggung jawab ekonomi, jalur tradisional sudah cukup. Begitu agen cerdas menjadi aktor yang mandiri secara ekonomi, kendala-kendala pun berubah.
Keuangan lembaga
Untuk memahami di mana nilai akan terakumulasi dan mengapa blockchain penting, kita harus membayangkan tujuan akhir logis dari kecerdasan buatan berbasis agen. Kita bergerak menuju dunia di mana agen cerdas bukan lagi sekadar asisten manusia, tetapi entitas ekonomi independen. Beberapa akan diciptakan oleh perusahaan atau individu, sementara yang lain akan dihasilkan oleh agen itu sendiri, membentuk sistem yang semakin independen yang mampu bernalar, mengalokasikan modal, dan berdagang tanpa pengawasan manusia secara langsung.
Tanpa saluran transaksi yang ditentukan manusia (misalnya, pergi ke bank, menggunakan Stripe, meluncurkan dompet blockchain), agen cerdas akan secara rasional memilih saluran yang memaksimalkan kecepatan, keandalan, dan jangkauan global sambil meminimalkan hambatan dan ketergantungan. Ketika alternatifnya adalah membuka rekening bank dan menunggu penyelesaian ACH selama jam operasional bank yang terbatas, agen secara alami akan memilih jalur blockchain yang tanpa izin dan beroperasi 24/7.
Kami percaya bahwa tiga kendala utama akan mendorong agen cerdas menuju blockchain:
Identitas dan Akses: Bagaimana kita melacak identitas unik aktor AI yang bertransaksi satu sama lain dan mendaftar untuk layanan? Seperti apa seharusnya sistem reputasi baru ketika sistem penilaian kredit dan deteksi penipuan tradisional dibangun untuk manusia dengan jejak fisik yang beroperasi di dalam yurisdiksi tertentu?
Mata Uang dan Pembayaran: Bentuk mata uang apa yang dibutuhkan ketika agen cerdas melakukan pembayaran mikro yang tak terhitung jumlahnya, mengeksekusi pembayaran bersyarat, dan sangat meningkatkan permintaan bisnis lintas batas? Bentuk rekening apa yang dibutuhkan ketika agen cerdas tidak dapat pergi ke cabang bank untuk membuka rekening?
Transaksi yang meminimalkan kepercayaan: Bagaimana agen AI dapat menghindari gesekan yang timbul dari perselisihan yang memerlukan arbitrase manusia atau bentuk kepercayaan terpusat lainnya (sistem yang mungkin tidak dapat atau tidak ingin mereka akses)?
Identitas dan Akses
Sebelum seorang agen membayar sesuatu, pihak lawan harus tahu siapa atau apa yang sedang mereka hadapi. Sistem identitas tradisional dibangun untuk manusia. Sistem ini bergantung pada dokumen identitas yang dikeluarkan pemerintah, tanda tangan tulisan tangan, dan kredensial lain yang mengasumsikan adanya entitas hukum di pihak lain.
Agen AI otonom tidak memiliki kemampuan ini. Mereka tidak dapat membuka rekening bank atau menandatangani kontrak secara sah. Namun, jika kita ingin agen bertransaksi secara otonom, mereka membutuhkan beberapa cara untuk membuktikan legitimasi mereka dan diberi wewenang untuk bertindak.
Masalah akan semakin bertambah jika Anda menghubungkan agen ke rekening bank Anda. Bagaimana perangkat lunak dapat diaudit untuk mencegah pencucian uang? Siapa yang bertanggung jawab jika agen bertindak secara otonom? Bagaimana jika agen tersebut dimanipulasi?
Dalam kasus sederhana, agen dapat mewarisi kredensial dari pemiliknya (misalnya, ChatGPT Checkout). Namun, model ini gagal dalam skala besar. Banyak agen memerlukan izin dan batasan pengeluaran yang terpisah. Perilaku jahat harus diisolasi tanpa membekukan semua agen. Skenario ini mengharuskan agen untuk memiliki identitas mereka sendiri yang dapat diverifikasi, daripada meminjam identitas manusia.
Di sinilah teknologi verifikasi identitas berbasis blockchain berperan. Dengan menggunakan kriptografi, agen dapat membuktikan otorisasi mereka untuk bertindak atas nama individu atau perusahaan tertentu tanpa mengungkapkan informasi sensitif individu tersebut. Anggap saja sebagai surat kuasa digital yang dapat diverifikasi secara instan oleh siapa pun, di mana pun, tanpa perlu menghubungi pengacara atau mencari di basis data.
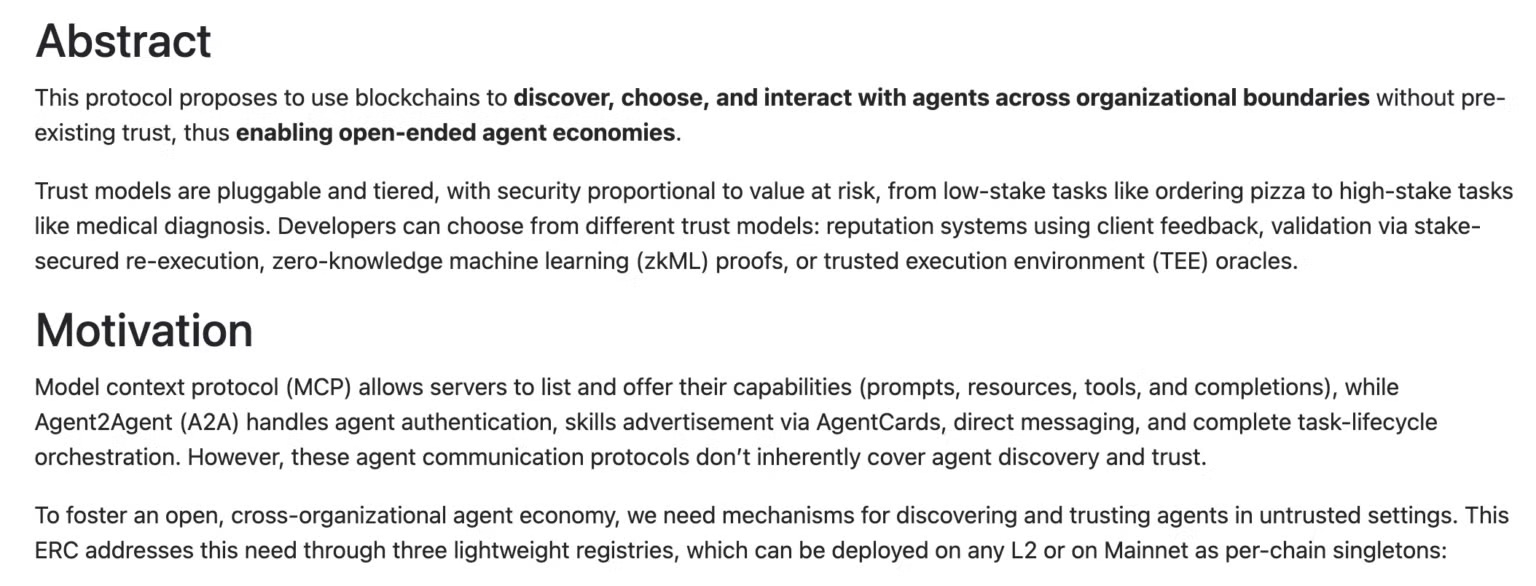
Standar-standar baru, seperti ERC-8004 dari Ethereum, mengusulkan registri on-chain yang memungkinkan agen untuk membangun kredensial yang dapat diverifikasi dan mengumpulkan riwayat transaksi serta reputasi dari waktu ke waktu. Agen yang telah menyelesaikan ribuan transaksi tanpa pernah menimbulkan sengketa memiliki tingkat kredibilitas yang jauh lebih tinggi dibandingkan dengan agen baru tanpa riwayat, dan reputasi ini dapat ditransfer antar platform yang berbeda.
Ini penting karena kepercayaan adalah prasyarat untuk bisnis. Para pedagang menghabiskan bertahun-tahun membangun sistem untuk memblokir bot dan perayap web, tetapi dalam ekonomi yang digerakkan oleh agen, mereka perlu mencari cara untuk membiarkan bot yang tepat masuk. Identitas yang aman secara kriptografis dan dapat diverifikasi dapat memberikan kepercayaan kepada pedagang tanpa memerlukan jaminan manusia.
Uang terprogram dan pembayaran mikro
Sistem pembayaran tradisional dirancang untuk transaksi skala manusia. Saat Anda membayar secangkir kopi atau sepasang celana jeans, biaya transaksi kartu kredit (biasanya 2-3% ditambah sekitar 30 sen per transaksi) dapat diabaikan. Tetapi skala operasi bisnis antar agen sangat berbeda. Agen yang diprogram mungkin melakukan 10.000 panggilan API dalam satu tugas. Agen yang membandingkan harga mungkin meminta data dari ratusan penyedia data. Pembayaran perlu dilakukan berulang kali dalam hitungan milidetik, dan jumlahnya bisa sekecil sepersekian sen.
Jaringan kartu kredit tidak dioptimalkan untuk perilaku ini. Biaya minimum membuat pembayaran mikro menjadi tidak ekonomis. Sistem pencegahan penipuan cenderung membekukan akun yang menunjukkan aktivitas bervolume tinggi seperti bot. Kecepatan transaksi jauh tertinggal dibandingkan protokol blockchain berkinerja tinggi.
Stablecoin dan mata uang yang dapat diprogram benar-benar dapat unggul dalam hal ini. Transaksi on-chain dapat dipecah menjadi unit-unit yang sangat kecil, dengan biaya penyelesaian yang hampir nol. Lebih penting lagi, karena pembayaran dapat diprogram, pembayaran dapat bersifat kondisional, seperti hanya membayar ketika API mengembalikan data yang valid, melepaskan dana hanya ketika pekerjaan komputasi selesai, atau mengalirkan pembayaran secara real-time saat layanan dikonsumsi, daripada membayar di muka untuk seluruh blok kapasitas yang mungkin tidak pernah Anda gunakan.
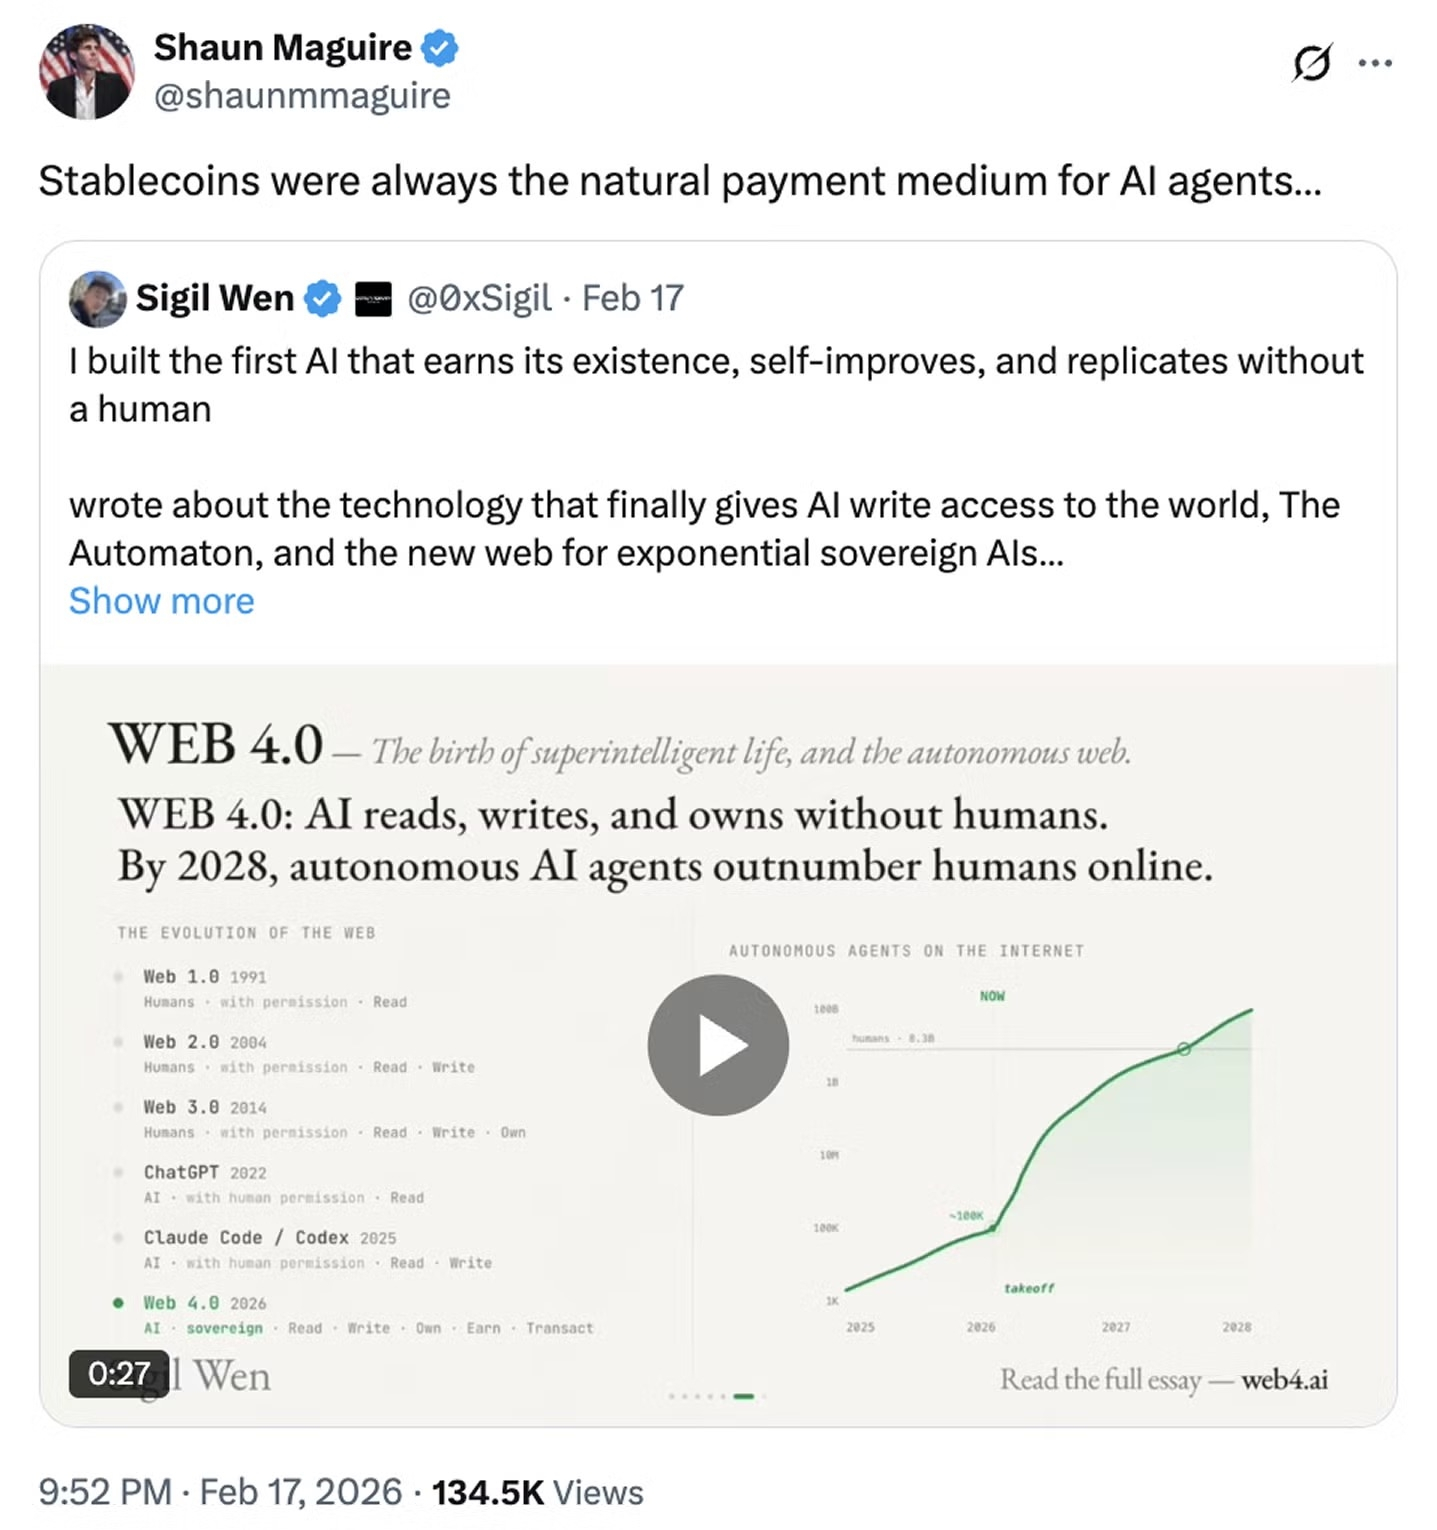
Kemampuan pemrograman juga meningkatkan efisiensi modal. Saat ini, untuk memungkinkan agen pintar Anda mengakses layanan baru, Anda biasanya perlu mengisi saldo akun terlebih dahulu. Anda perlu memperkirakan penggunaan dan mengunci dana di muka. Dengan kontrak pintar dan jaminan on-chain, agen pintar dapat membuktikan solvabilitas mereka sebelum pengiriman layanan, tanpa mentransfer pembayaran.
Infrastruktur keuangan yang didukung oleh blockchain kompatibel dengan cara agen cerdas seharusnya beroperasi: otonom, frekuensi tinggi, bersyarat, dan sangat efisien dalam penggunaan modal.
Transaksi yang meminimalkan kepercayaan
Model bisnis tradisional membangun kepercayaan pada perantara. Pemroses pembayaran menangani penolakan pembayaran, bank memberikan jaminan penyelesaian, pengadilan mengadili sengketa, dan penegakan kontrak pada akhirnya bergantung pada sistem hukum manusia.
Kerangka kerja ini menjadi tidak efisien ketika miliaran transaksi kecil terjadi di berbagai yurisdiksi. Ketika agen AI bertransaksi dengan agen AI lainnya, mereka mungkin tidak memiliki akses atau pilihan untuk mengandalkan sistem hukum dari yurisdiksi tertentu. Penegakan hukum lintas batas dapat menjadi lambat, mahal, dan penuh dengan ketidakpastian.
Blockchain mengurangi ketergantungan pada sistem kepercayaan yang berpotensi cacat dengan secara langsung mengkodekan mekanisme eksekusi melalui kontrak pintar. Misalnya, kontrak pintar memungkinkan dana ditahan dalam program escrow dan dilepaskan hanya ketika kondisi yang telah ditetapkan terpenuhi. Penyelesaian bersifat deterministik, tidak tunduk pada risiko pengembalian dana. Aturan transparan dan dapat diverifikasi sebelumnya oleh kedua belah pihak. Tidak diperlukan upaya hukum.
Untuk agen otonom berskala besar, meminimalkan ketergantungan pada perantara terpusat dan arbitrase manusia dapat mengurangi gesekan, meningkatkan prediktabilitas, dan memungkinkan bisnis untuk berkembang secara terprogram. Infrastruktur dengan gesekan rendah ini dapat memperluas cakupan aktivitas ekonomi yang sebelumnya tidak ekonomis di bawah model pelaksanaan tradisional. Perdagangan berbasis agen yang didukung oleh teknologi blockchain dapat mempercepat pertumbuhan PDB global.
Ini baru permulaan.
Pertanyaannya bukanlah apakah bisnis berbasis agen akan muncul, tetapi infrastruktur seperti apa yang akan digunakan untuk menjalankannya.
Seiring dengan semakin otonomnya agen AI sebagai pelaku ekonomi, jumlah pelaku ekonomi dalam perekonomian global akan tumbuh secara eksponensial. Agen-agen ini akan membutuhkan kerangka kerja keuangan yang berbasis digital, tumpukan teknologi yang mampu menangani penyelesaian terprogram, pembayaran mikro dengan throughput tinggi, koordinasi tanpa izin, dan sistem identitas yang memiliki kepercayaan minimal. Prinsip-prinsip ini membentuk landasan desain blockchain.
Pesatnya perkembangan agen AI dapat dikatakan sebagai keuntungan struktural jangka panjang bagi pengembangan blockchain. Bukti sudah menunjukkan hal ini terjadi, dan kami percaya sebagian besar investor meremehkan peluang penciptaan nilai yang ditawarkannya.