


Ini adalah artikel kedua dari topik penelitian industri 2026 di kursi oranye, kemarin kami membahas cara dan logika dasar USD1 yang nyata, yang juga merupakan keadaan seluruh industri Web3, di mana orang-orang tidak bersaing dengan modal, tetapi dengan sumber daya.
Jadi, apa yang akan kita bahas hari ini adalah tentang CRCL—penerbit USDC yang mengalami rebound besar semalam.
Dari segi nilai pasar stablecoin, CRCL tetap berada di posisi kedua, namun dalam bidang keuangan tradisional, CRCL adalah saham unggulan stablecoin, karena USDT sementara tidak dapat上市 karena masalah kepatuhan.
Setelah上市 pada bulan Juni tahun lalu, harga saham CRCL pernah mencapai hampir 300 dolar, tetapi kemudian langsung jatuh di bawah 50 dolar pada titik terendah sebelumnya.
Setelah mengalami lonjakan tajam di pembukaan, harganya kini berada di angka $83, peningkatan lebih dari 35% dalam satu hari.
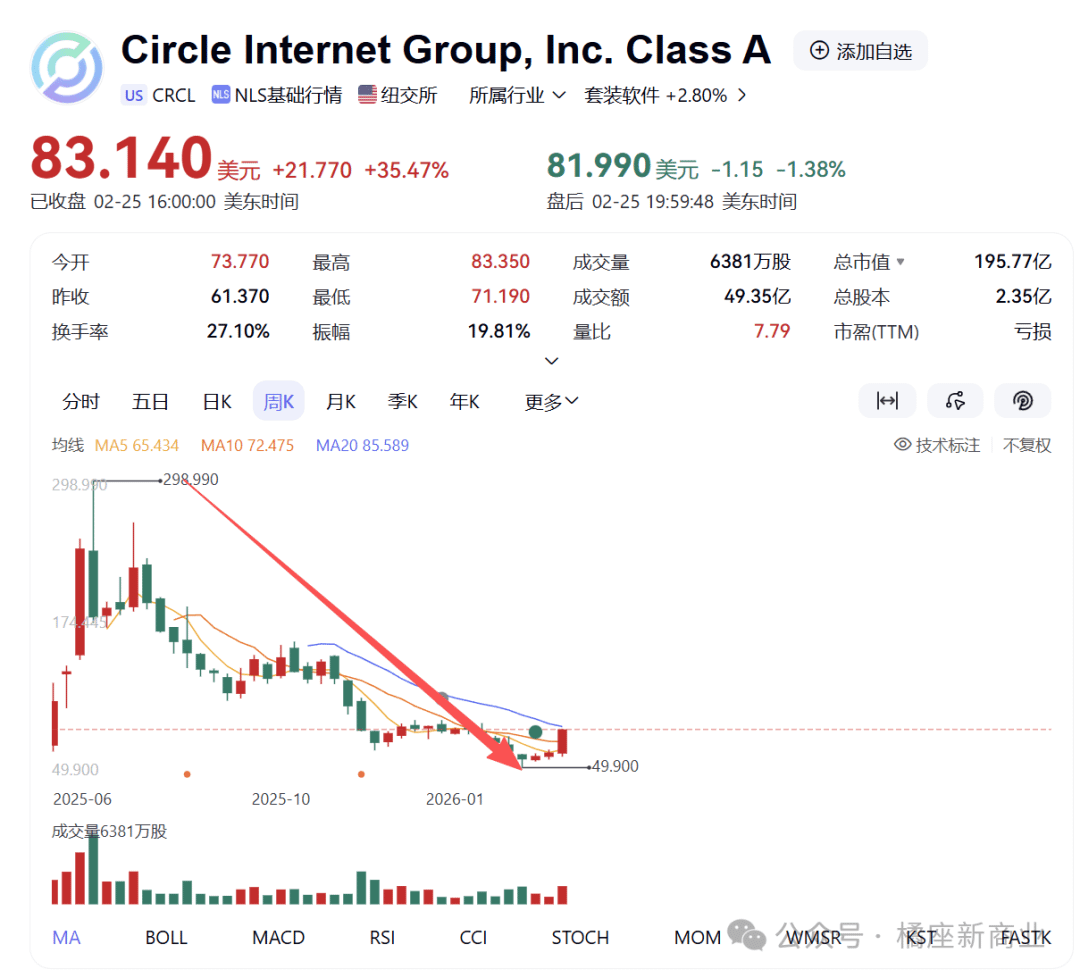
Lonjakan tersebut disebabkan oleh fakta bahwa laporan keuangan kuartal keempat CRCL jauh melampaui ekspektasi, dan pasar percaya bahwa harga saham CRCL sangat undervalued, yang menyebabkan reli untuk mengejar ketertinggalan.
Data tersebut terlihat mengesankan, dan banyak orang optimistis mengenainya, tetapi saya tetap tidak bisa optimistis tentang CRCL. Saya dapat mengatakan dengan pasti bahwa CRCL tidak akan pernah memiliki kesempatan untuk mencapai level tertinggi sebelumnya.
Sebuah kedok perdamaian, harga saham yang dimanipulasi secara artifisial.
Dalam jangka pendek, data ini sebenarnya cukup dibesar-besarkan; terlihat berlebihan dan mengesankan, tetapi tidak tahan terhadap peng scrutiny.
Biarkan Orange Tower menunjukkan kepada Anda data besar dan data kecil yang diungkapkan.
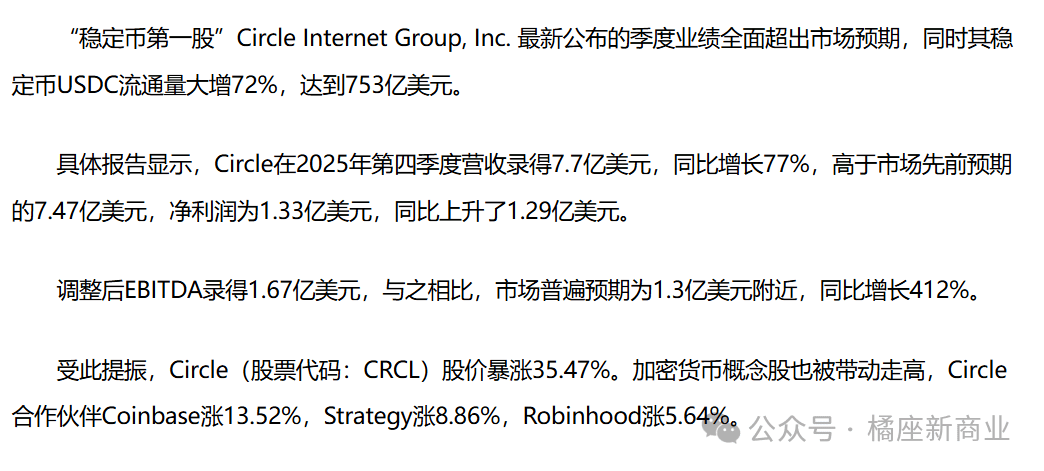
Beberapa poin penting dari big data meliputi: peningkatan 72% dalam jumlah saham yang beredar, kapitalisasi pasar sebesar $75,3 miliar, peningkatan laba sebesar 77% dibandingkan tahun sebelumnya, peningkatan pendapatan sebesar 412% dibandingkan tahun sebelumnya, dan lonjakan harga saham sebesar 35,47%.
Data yang lebih rinci meliputi: pendapatan kuartal keempat sebesar $770 juta, dibandingkan dengan ekspektasi pasar sebesar $747 juta.
Laba bersih mencapai $133 juta, naik $129 juta dibandingkan tahun sebelumnya.
EBITDA yang disesuaikan adalah $167 juta, dibandingkan dengan ekspektasi pasar sebesar $130 juta.
Apakah Anda memperhatikan bahwa data kecil sebenarnya tidak jauh berbeda dari ekspektasi pasar, tetapi data besar sangat dilebih-lebihkan?
Di sini kita perlu mengklarifikasi konsep dasar: perbandingan tahun ke tahun.
Apa arti "year-on-year"? Artinya membandingkan dengan periode yang sama pada tahun sebelumnya; dalam bahasa Inggris, istilahnya adalah "Year on Year".
Jadi, CRCL telah mengungkapkan data untuk kuartal ke-4 tahun 2025. Kapan data tahunannya tersedia?
Jawabannya adalah kuartal keempat tahun 2024—sebelum Trump menjabat.
Barulah setelah Trump menjabat pada Januari 2025, ia mulai mempromosikan serangkaian kebijakan yang menguntungkan mata uang kripto, dan CRCL mampu memanfaatkan kebijakan-kebijakan ini, yang menyebabkan peningkatan signifikan dalam penerbitan stablecoin.
Sekarang mari kita lihat data ekspektasi pasar:
Pasar memperkirakan angkanya sebesar 747 juta, sedangkan angka sebenarnya adalah 770 juta, selisih sebesar 3%.
Pasar memperkirakan pendapatan yang disesuaikan sebesar $130 juta, tetapi angka sebenarnya adalah $167 juta, selisih sebesar 22%.
Yang paling lucu adalah laba bersihnya mencapai $133 juta, meningkat $129 juta dibandingkan tahun sebelumnya. Itu berarti laba CRCL pada kuartal keempat tahun 2024 adalah $4 juta, atau $4 juta.
Oleh karena itu, laporan keuangan ini cukup dibesar-besarkan, membuat data tahunan terlihat sangat bagus, tetapi kenyataannya jauh dari mengesankan seperti yang ditunjukkan data—alasan mengapa terlihat bagus hanyalah karena basis sebelumnya terlalu buruk.
Namun, bagian kedua dari laporan ini tampaknya tidak begitu optimis.
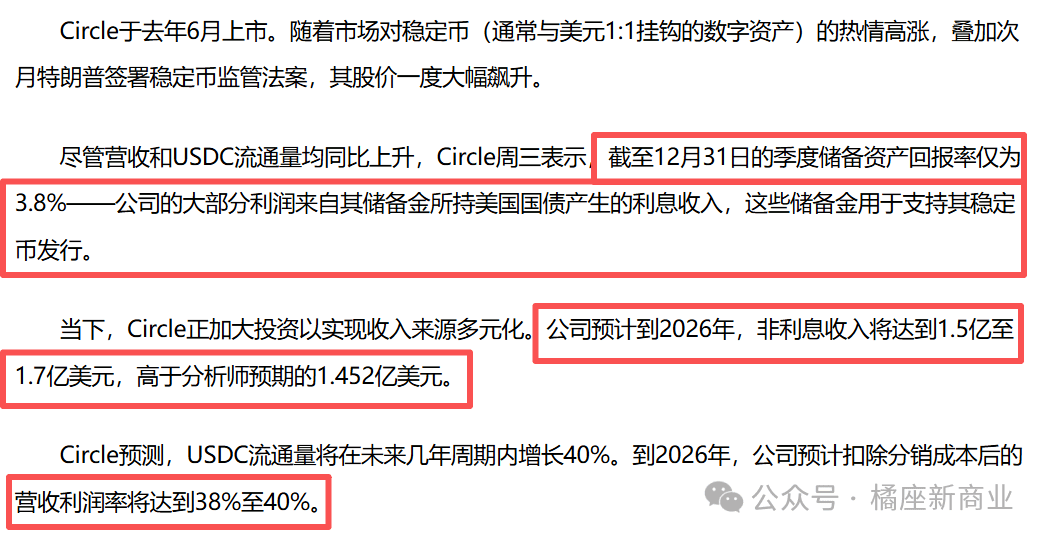
Setelah melihat kumpulan data ini, semua orang tercengang, benar-benar bingung mengapa data seperti itu dapat membenarkan lonjakan yang begitu besar.
Jika Anda mencermati kinerja USDC selama enam bulan terakhir, Anda akan menemukan bahwa situasinya bahkan kurang optimis, karena tingkat pertumbuhannya melambat dan bahkan turun di bawah $70 miliar selama periode tersebut.
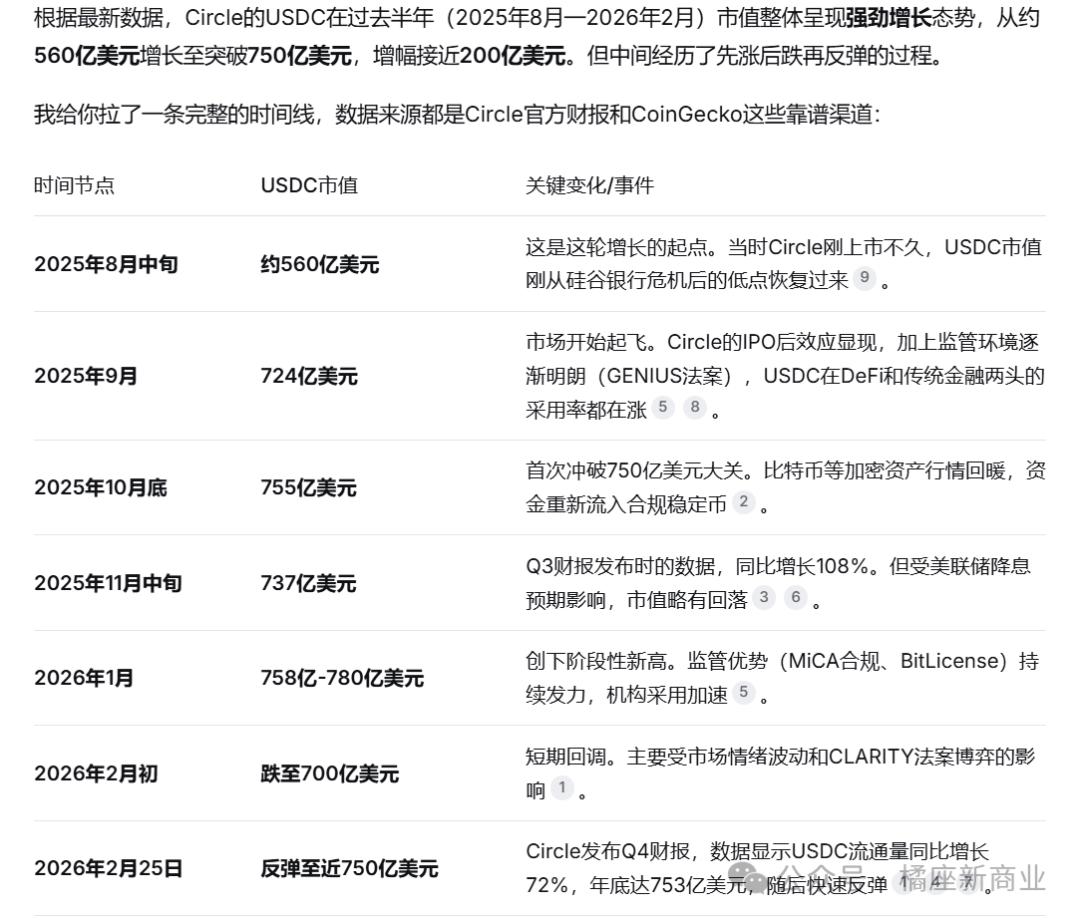
Namun, jika hanya itu masalahnya, Orange tidak akan menyimpulkan bahwa mereka tidak akan pernah bisa mencapai puncak sebelumnya, karena selain masalah internal CRCL sendiri, mereka juga menghadapi tekanan eksternal yang sangat besar.
Pertama, Coinbase memberikan tekanan pada CRCL.
Struktur berbentuk jeruk ini telah dijelaskan secara detail dalam artikel sebelumnya. CRCL membagikan sebagian besar keuntungan tahunannya dengan Coinbase.
Stablecoin pertama yang diperdagangkan secara publik hanyalah cangkang kosong.
Oleh karena itu, CRCL naik sebesar 35%, dan Coinbase juga naik sebesar 13%.
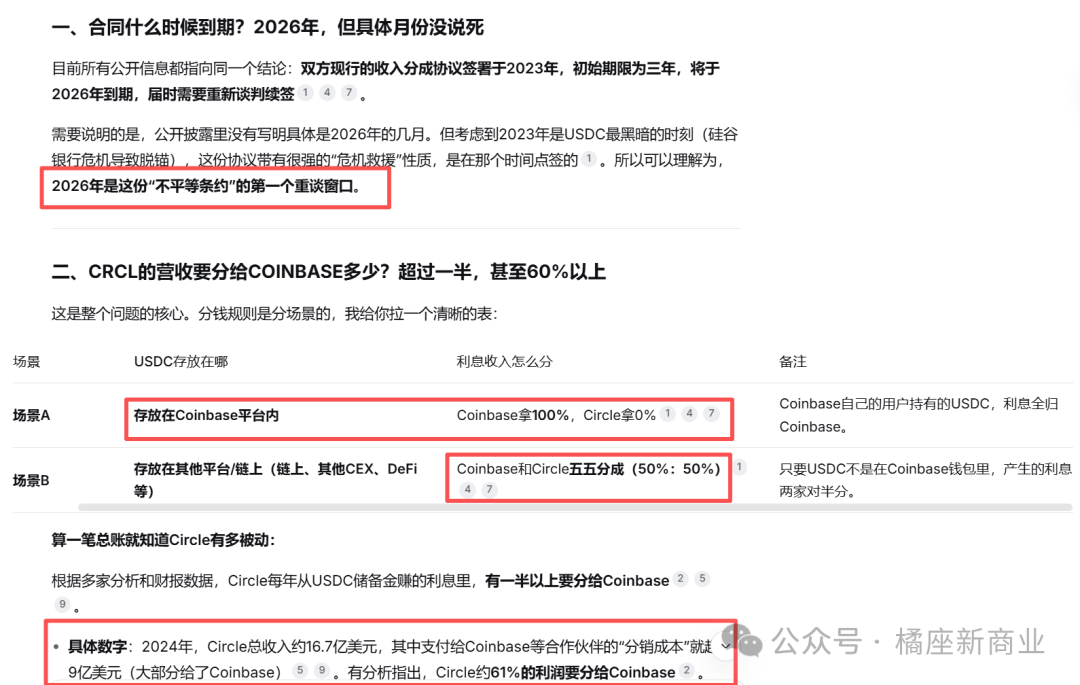
Yang lebih penting lagi, kontrak antara kedua pihak berakhir pada bulan Agustus tahun ini, tetapi hak untuk memperbaruinya bukan milik CRCL, melainkan milik Coinbase—karena tanpa Coinbase, tidak akan ada USDC.
Negosiasi ini bernilai puluhan miliar dolar dan akan berdampak signifikan pada harga saham kedua perusahaan, sehingga situasi perpanjangan kontrak akan menjadi fokus utama di industri tahun ini.
Kedua, ekspektasi penurunan suku bunga oleh Federal Reserve.
Anda perlu mengetahui satu hal: apa yang disebut sebagai hasil keuangan kuartal keempat tahun 2025 yang mengesankan sebenarnya disebabkan oleh dua keuntungan sekaligus: naiknya Trump ke tampuk kekuasaan dan siklus kenaikan suku bunga The Fed.
Namun, setelah menanggung biaya operasional dan membaginya dengan Coinbase, keuntungan CRCL menurun secara signifikan. Menurut data yang mereka ungkapkan sendiri, pengembalian aset hanya 3,8%, dan ini terjadi selama siklus kenaikan suku bunga.
Powell akan mengundurkan diri dalam tiga bulan, dan ketua baru, Warsh, telah berkuasa atas perintah Trump dan kemungkinan besar akan menerapkan pemotongan suku bunga. Pada saat itu, mungkin akan lebih sulit untuk mendapatkan imbal hasil sebesar 3,8%.
Ini berarti bahwa meskipun peningkatan penerbitan USDC menghasilkan pendapatan, hal itu tidak dapat mengimbangi penurunan keuntungan yang disebabkan oleh pemotongan suku bunga.
Jangan anggap 3,8% itu rendah; ini mungkin sudah merupakan puncak CRCL.
Anda perlu memahami bahwa siklus penurunan suku bunga bukanlah sesuatu yang hanya berlangsung satu atau dua hari, apalagi satu atau dua tahun.
Para pemegang saham CRCL yang terhormat, apakah Anda benar-benar ingin melewati periode panjang penurunan suku bunga dengan kondisi ini?
Ketiga, Undang-Undang Klarifikasi akan segera disahkan.
Mari kita lihat latar belakang dan perkembangan Undang-Undang Klarifikasi (Clarity Act).
Singkatnya, regulasi mata uang kripto di Amerika Serikat di masa lalu mengalami polarisasi, dari keadaan tanpa yurisdiksi hingga keadaan regulasi yang ketat, karena otoritas pengatur juga melihat potensi keuntungan di dalamnya. Denda CZ dibayarkan pada saat itu.
Ketika Trump menjabat, pesannya jelas: hentikan perdebatan, saya akan menetapkan batasan dan menentukan siapa yang berkuasa. Itulah mengapa Undang-Undang Klarifikasi (Clarity Act) dibuat.
Awalnya ini adalah hal yang baik, memperjelas wilayah yang sebelumnya ambigu. Meskipun ada perbedaan yang signifikan, Trump menjelaskan semuanya dengan mengatakan bahwa jika RUU itu tidak disahkan, tidak seorang pun bisa pergi ke kamar mandi. Kemudian, semua orang mencari titik temu dan meloloskannya terlebih dahulu.
Namun, ketika dikirim ke Senat, sesuatu yang tak terduga terjadi lagi, dan orang yang muncul dan mengacaukan keadaan adalah Coinbase.
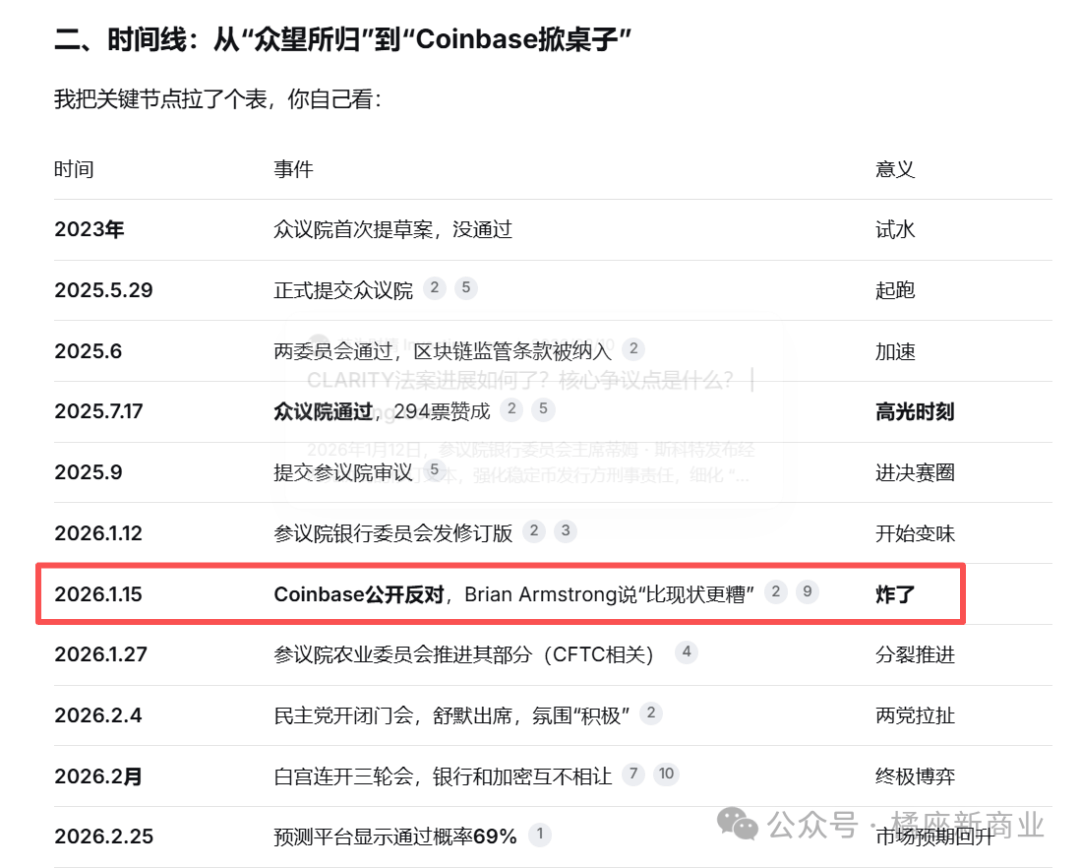
Wajar jika mereka kecewa; pendapatan stablecoin Coinbase pada kuartal keempat tahun lalu adalah $247 juta, dan pendapatan dari hadiah blockchain adalah $154,8 juta, yang bersama-sama menyumbang sebagian besar pendapatannya.
Jika aturan ini dilarang, perusahaan akan kehilangan setidaknya $1 miliar pendapatan setiap tahunnya, yang secara efektif akan mengurangi separuh laporan keuangannya.
Bank juga memiliki kepentingan sendiri yang perlu dilindungi. Suku bunga deposito giro di bank-bank Amerika sangat rendah, rata-rata kurang dari 0,1%, tetapi bank dapat menggunakan uang ini untuk membeli obligasi pemerintah AS dan memperoleh keuntungan, yang praktis seperti mendapatkan sesuatu secara cuma-cuma.
Namun, jika Anda beralih ke stablecoin, Anda bisa mendapatkan suku bunga rekening giro sekitar 3,5%, yang tidak setinggi suku bunga deposito berjangka, tetapi masih sangat menarik dibandingkan dengan bank tradisional.
Tanpa pembatasan di bidang ini, sejumlah besar simpanan domestik di Amerika Serikat akan mengalir dari dolar ke stablecoin berbasis dolar. Menurut statistik dari Departemen Keuangan AS, jumlah ini akan melebihi $6 triliun.
Sebagai perwakilan dari sistem perbankan, dapatkah Anda mentolerir hal seperti itu terjadi?
Itulah mengapa kami memiliki versi solusi terbaru, yang juga saya bahas kemarin saat menganalisis USD1. Konsensus saat ini adalah sebagai berikut:
Bunga dapat dibayarkan, tetapi tidak hanya dengan memegang saham.
Bunga dapat ditawarkan, tetapi pengguna harus berpartisipasi secara aktif.
Inilah mengapa Orange mengklaim bahwa mekanisme USD1 merupakan versi yang lebih maju dibandingkan stablecoin lainnya. Untuk penjelasan yang lebih rinci, silakan lihat artikel kemarin: USD1, Kisah di Balik Layar.
Kami berharap akan mendengar lebih banyak tentang RUU ini pada akhir bulan, dan jika disahkan, ini akan menjadi faktor negatif lain bagi CRCL.
Jika Coinbase mengalami kerugian sebagai akibatnya, mereka tidak akan mengubah pendiriannya dalam negosiasi kontrak dengan CRCL, dan CRCL akan menghadapi dialog yang lebih tegas.
Keempat, pengepungan dan penindasan oleh kekuatan lain.
Kita baru saja menyebutkan USD1, yang saat ini berada di peringkat kelima dalam kapitalisasi pasar, tetapi sebenarnya berada di peringkat ketiga, karena DAI dan USDE masing-masing berada di peringkat ketiga dan keempat, dan keduanya tidak dianggap memiliki emiten yang stabil.
Oleh karena itu, tidak akan mengherankan jika USD1 mencapai kapitalisasi pasar sebesar $10 miliar dalam dua tahun ke depan.
USDT melakukan hal yang sama. Karena masalah kepatuhan, USDT kesulitan memasuki pasar AS, sehingga bulan lalu mereka meluncurkan stablecoin dolar AS bernama USAT, yang beroperasi di bawah sistem kepatuhan AS.
Lihatlah slogan mereka: Dibuat di Amerika. Bukankah itu terlalu politis?
Penerbitan USAT juga melibatkan kerja sama dengan bursa seperti Matcha. Anda dapat menganggap ini sebagai USDT yang menciptakan klon untuk melawan pangsa pasar USDC.
Jika Anda memiliki pemahaman mendalam tentang tiga hukum kripto utama di Amerika Serikat, Anda akan tahu bahwa ada banyak penerbit stablecoin lain di Amerika Serikat, seperti PAXOS, yang menerbitkan lebih banyak stablecoin lagi, termasuk USDG, PYUSD, dan USAD.
Meskipun pangsa pasar mereka kecil, semuanya adalah stablecoin yang mematuhi peraturan dan memiliki berbagai skenario aplikasi.
Meskipun demikian, saya tidak tahu apakah Anda masih memiliki keyakinan yang begitu besar terhadap harga saham CRCL.
Singkatnya, mengingat tantangan yang ditimbulkan oleh praktik eksploitatif Coinbase, pemotongan suku bunga Federal Reserve, pembatasan hukum yang jelas, dan persaingan yang ketat, akan sangat sulit bagi CRCL untuk mencapai kinerja yang kuat di pasar modal.
Sebenarnya ada beberapa hal yang belum disebutkan. Misalnya, setelah saham tim CRCL dilepas dari pembatasan penjualan tahun lalu, mereka sudah menjual sebagian besar saham tersebut, dan banyak orang terjebak dalam kisaran harga jual mereka.
Sejumlah besar orang membayar sekitar 150, karena mereka mengira harganya sudah dipotong setengah, sehingga mereka bisa ikut naik, hanya untuk kemudian harganya dipotong setengah lagi.
Ekosistem stablecoin pasti akan meledak, dan USDC akan terus menduduki posisi utama, mengingat keunggulannya sebagai pelopor. Namun, dibandingkan dengan stablecoin lain, struktur ekuitas dan timnya terlalu kompleks. USDC akan berkinerja semakin baik, tetapi harga saham CRCL mungkin tidak, terutama setelah memasuki periode penurunan suku bunga.
Jadi, bagaimana menurutmu?