


Kolaborasi Studio Opsi Sober × Derive.XYZ
Ditulis oleh analis Studio Opsi Sober Jenna @Jenna_w5
Satu, Panorama Makro: 'Kehancuran' dan Rekonstruksi Sistem Tarif—Titik Awal Penetapan Ulang Ketidakpastian Makro
Pada 20 Februari 2026, pasar modal global menyaksikan guncangan sistemik yang berdampak jauh: Mahkamah Agung AS secara resmi memutuskan bahwa tindakan tarif besar-besaran yang sebelumnya diterapkan oleh pemerintah AS berdasarkan (Undang-Undang Kekuatan Ekonomi Darurat Internasional) (IEEPA) tidak memiliki otorisasi hukum yang jelas.
Keputusan ini tidak hanya menggoyahkan dasar hukum inti sistem tarif AS selama setahun terakhir, tetapi juga secara langsung memicu rekonstruksi menyeluruh terhadap kebijakan tarif, pendapatan fiskal, hubungan perdagangan internasional, dan logika penetapan harga risiko di pasar keuangan.
Makna kunci dari keputusan ini bukan hanya 'menghapus sebagian tarif', tetapi secara substansial membantah legitimasi presiden untuk secara sepihak mengenakan tarif luas melalui 'kekuasaan darurat' di masa damai. IEEPA awalnya dirancang untuk menangani keadaan darurat keamanan nasional, dengan tujuan inti untuk membatasi transaksi keuangan dan membekukan aset, bukan untuk membangun sistem tarif jangka panjang.
Namun, selama setahun terakhir, pemerintah AS memperluasnya menjadi alat tarif global, menerapkan 'tarif setara' dan apa yang disebut 'tarif fentanil' terhadap hampir semua mitra dagang, dengan total penarikan lebih dari 175 miliar dolar AS, hampir 0,6% dari PDB nominal AS.
Dasar hukum dari sistem ini telah dibatalkan, yang berarti ada tiga konsekuensi langsung:
Pertama, legitimasi pendapatan tarif mengalami guncangan mendasar. Secara teori, importir AS memiliki hak untuk mengajukan pengembalian tarif yang telah dibayar sebelumnya, dan saat ini sudah ada lebih dari 1500 perusahaan, termasuk pengecer besar seperti Costco, yang memulai proses litigasi. Jika skala pengembalian akhirnya dikonfirmasi mendekati estimasi pasar sebesar 175 miliar dolar AS, ini akan menjadi 'transisi fiskal terbalik' yang langka—dari pemerintah ke sektor perusahaan, melepaskan likuiditas.
Kedua, sistem tarif AS beralih dari 'otorisasi tidak terbatas' ke kerangka 'otorisasi terbatas'. Keunggulan IEEPA terletak pada jangkauan yang luas, pelaksanaan yang cepat, dan hampir tidak ada batasan yang jelas, sedangkan alat hukum penggantinya—seperti pasal 122, 301 Undang-Undang Perdagangan tahun 1974 atau pasal 232 Undang-Undang Perluasan Perdagangan tahun 1962—semuanya memiliki kondisi pelaksanaan, batas waktu, atau pembatasan industri. Ini berarti bahwa meskipun pemerintah AS masih memiliki kemampuan untuk mengenakan tarif, fleksibilitas dan daya tawarnya telah berkurang secara signifikan.
Ketiga, ketidakpastian kebijakan perdagangan meningkat secara signifikan. Dibandingkan tarif tinggi yang pasti, yang lebih mengkhawatirkan pasar adalah 'ketidakpastian hukum'. Apakah tarif itu sah, apakah pengembalian dana mungkin, dan apakah tarif akan dikenakan kembali, semuanya masuk ke dalam tahap permainan hukum dan politik, dan ketidakpastian di tingkat sistem ini seringkali lebih mudah memicu volatilitas aset berisiko dibandingkan variabel ekonomi itu sendiri.
Setelah keputusan diumumkan, Donald Trump segera mengambil tindakan, mengumumkan penerapan tarif 'global seragam' berdasarkan pasal 122 Undang-Undang Perdagangan tahun 1974, dan menaikkan tarif dari 10% menjadi 15%, berlaku untuk 150 hari. Tanggapan ini mengungkapkan sinyal penting: Gedung Putih tidak berniat menerima 'penurunan sistem tarif', tetapi berusaha mempertahankan tekanan tarif melalui rekonstruksi hukum.
Namun, pasal 122 itu sendiri memiliki keterbatasan yang jelas:
Pertama, durasi terbatas. Terbatas hanya 150 hari, jika ingin diperpanjang, harus mendapatkan persetujuan Kongres, dan ketidakpastian Kongres berarti tarif sulit untuk ada dalam jangka panjang.
Kedua, kurangnya ketepatan sasaran. Pasal 122 mengharuskan penerapan yang seragam secara global, dan tidak dapat diterapkan dengan tarif berbeda untuk negara tertentu seperti IEEPA atau pasal 301, sehingga mengurangi nilai strategisnya sebagai alat negosiasi.
Ketiga, risiko hukum masih ada. Syarat penggunaan pasal 122 adalah 'masalah neraca pembayaran internasional yang parah', sedangkan saat ini akun modal AS mengalami surplus jangka panjang, dolar masih merupakan mata uang cadangan global, apakah memenuhi syarat hukum ini masih menjadi perdebatan, dan mungkin menghadapi tantangan hukum lagi di masa depan.
Dengan kata lain, sistem tarif AS sedang beralih dari 'senjata intensitas tinggi yang pasti', menjadi 'alat sementara di bawah risiko hukum'.
Dari perspektif jalur masa depan, kebijakan tarif mungkin berkembang dalam tiga arah berbeda, dan masing-masing jalur memiliki dampak yang sangat berbeda pada pasar modal:
Jalur Satu: Penyusutan Substansial Sistem Tarif (kemungkinan rendah tetapi pasar paling optimis)
Jika pengadilan membatasi penggunaan alat pengganti tarif, atau hambatan politik menyebabkan tarif baru tidak dapat diterapkan dalam jangka panjang, tarif bea rata-rata tertimbang AS mungkin turun dari sekitar 12,9% saat ini menjadi sekitar 7%.
Skenario ini akan membawa keuntungan makro yang jelas:
Pertumbuhan ekonomi meningkat: Biaya perusahaan menurun, investasi pulih
Inflasi menurun: Harga barang impor kembali turun sekitar 20–30 basis poin
Suku bunga menurun: Kurva imbal hasil obligasi mendatar
Dolar melemah: Perlindungan perdagangan mengurangi permintaan untuk kembali modal
Aset berisiko akan mendapat manfaat signifikan, valuasi saham AS akan berkembang, dan lingkungan likuiditas global akan membaik, sementara BTC dan ETH sebagai aset likuid beta tinggi biasanya menunjukkan kinerja terbaik dalam lingkungan 'pertumbuhan meningkat + suku bunga menurun'.
Pada dasarnya, ini adalah siklus preferensi risiko 'ekspansi likuiditas'.
Jalur Dua: Rekonstruksi Sistem Tarif (jalur yang paling mungkin)
Ini adalah skenario dasar yang paling realistis saat ini: mempertahankan tarif seragam dalam jangka pendek melalui pasal 122, sambil memulai penyelidikan pasal 301, dan kemudian membangun kembali sistem tarif yang berbeda di masa depan.
Proses ini akan membawa kombinasi 'ketidakpastian jangka panjang + guncangan jangka pendek':
Penundaan belanja modal perusahaan
Penyesuaian ulang rantai pasokan
Risiko pembalasan dari mitra dagang meningkat
Ciri khas pasar modal: volatilitas aset berisiko meningkat, ekspektasi laba perusahaan tidak stabil, imbal hasil obligasi tetap tinggi dan berfluktuasi, dolar cenderung lemah dalam jangka menengah tetapi berulang dalam jangka pendek.
Bagi pasar kripto, lingkungan semacam ini biasanya berhubungan dengan struktur 'volatilitas tinggi, tanpa tren', yaitu harga kekurangan arah sepihak, tetapi volatilitas tersirat (Implied Volatility) meningkat, dan peluang perdagangan Gamma meningkat.
Jalur Tiga: Eskalasi Konflik Perdagangan Secara Menyeluruh (risiko ekor)
Jika AS lebih lanjut menggunakan pasal 301 atau pasal 232 untuk menerapkan tarif tinggi pada industri kunci, sementara mitra dagang mengambil tindakan balasan yang setara, sistem perdagangan global mungkin masuk ke dalam siklus gesekan baru.
Skenario ini akan memicu rantai transmisi risiko yang khas: penurunan laba perusahaan → penurunan pasar saham; inflasi meningkat → suku bunga meningkat; pertumbuhan melambat → risiko stagflasi
Namun, kinerja BTC dalam lingkungan ini akan menjadi lebih kompleks:
Jangka pendek: Aset berisiko turun bersamaan, BTC mungkin turun mengikuti pengetatan likuiditas
Jangka menengah: Jika pasar mulai meragukan stabilitas sistem dolar, BTC mungkin beralih menjadi 'alat lindung nilai aset non-kedaulatan'
Ini juga merupakan syarat pemicu kunci bagi BTC untuk beralih dari 'aset berisiko' menjadi 'aset lindung nilai makro'.
Konflik inti yang sebenarnya tidak terletak pada tarif itu sendiri, tetapi pada melemahnya stabilitas sistem.
Selama setahun terakhir, pasar menganggap pemerintah AS memiliki hak pelaksanaan tarif yang sangat bebas, dan keputusan Mahkamah Agung mematahkan ekspektasi ini, mengembalikan tarif dari 'alat administratif' menjadi 'alat hukum'. Ini berarti kebijakan tarif di masa depan akan lebih lambat, tidak pasti, dan lebih rentan terhadap tantangan hukum.
Dari sudut pandang pasar modal, pengaruh dasar dari perubahan ini terletak pada empat dimensi:
Ketidakpastian fiskal meningkat: Pendapatan tarif mungkin kembali, tekanan defisit fiskal meningkat
Jalur suku bunga menjadi lebih kompleks: Permintaan pembiayaan fiskal dan ekspektasi pertumbuhan saling berhadapan
Dolar mengalami kelemahan struktural menengah: Turunnya kredibilitas kebijakan melemahkan aliran modal masuk
Volatilitas aset berisiko meningkat: Ketidakpastian sistem itu sendiri adalah sumber volatilitas
Bagi BTC dan ETH, perubahan makro ini memiliki makna yang menentukan—karena langsung mempengaruhi likuiditas global, ekspektasi kredit dolar AS, dan struktur premi risiko aset. Dengan kata lain, keputusan ini bukanlah peristiwa perdagangan, melainkan 'guncangan sistem makro', yang dampaknya mungkin bertahan bertahun-tahun dan menjadi salah satu sumber volatilitas terpenting di pasar modal global pada tahun 2026.
Dua, Analisis Mendalam Data Pasar Opsi BTC & ETH
Setelah mengalami 'pengetatan likuiditas epik dari 120.000 ke 60.000', pasar minggu ini tetap dalam periode pemulihan fluktuasi. Dengan mengamati data volatilitas yang disediakan oleh Amberdata & Derive.XYZ, kita dapat melihat dengan jelas bagaimana kepanikan mereda dari puncaknya, tetapi penetapan harga defensif sangat tertanam dalam struktur jangka waktu saat ini.
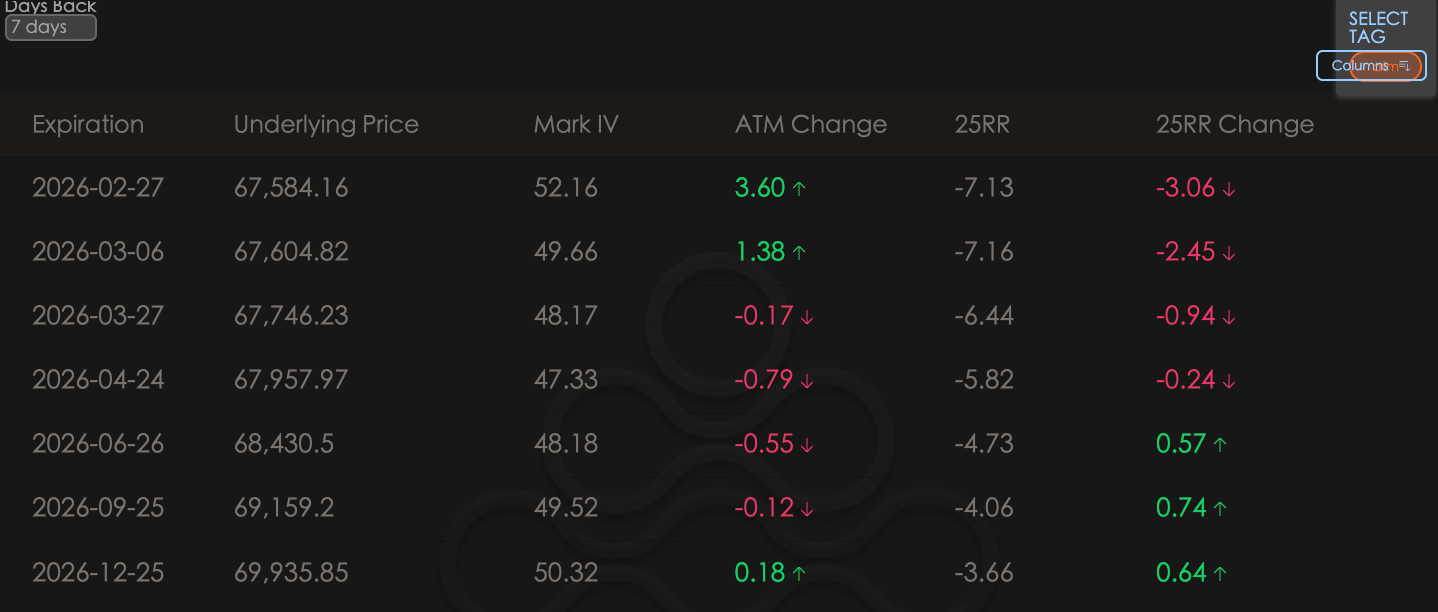
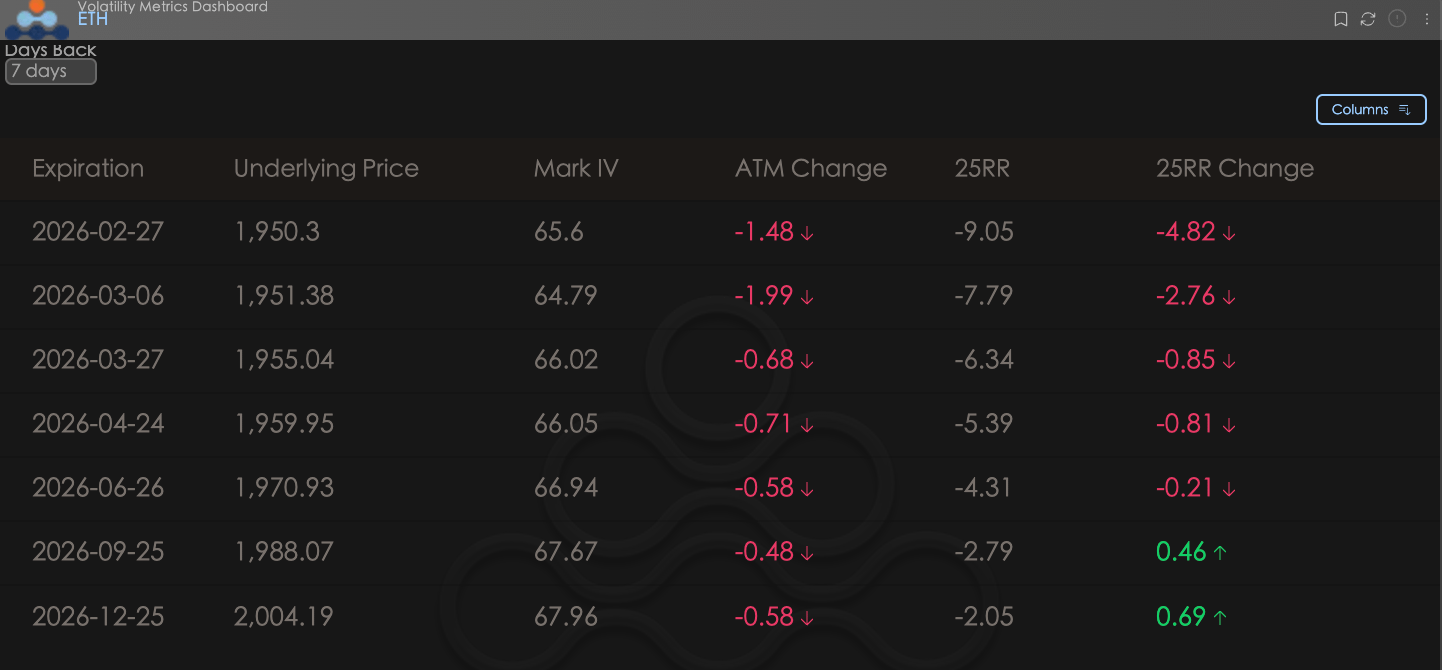
ATM IV&Skew: Sentimen bearish terus berlanjut, pasar secara kolektif 'menjual imajinasi'
Delta 25 Skew (25RR, yaitu 25 Delta Call IV dikurangi 25 Delta Put IV) mencerminkan preferensi pasar terhadap arah naik atau turun. Perubahan ATM mencerminkan perubahan terbaru dalam volatilitas tersirat (IV) untuk opsi pada nilai nominal.
Skew (skewness) terus menurun: Baik BTC maupun ETH, nilai 25RR dibandingkan dengan 7 hari yang lalu terus menurun (nilai negatif semakin dalam). Ini menunjukkan bahwa setelah mengalami penurunan tajam minggu lalu, pasar bulls kehilangan kepercayaan. Banyak dana melakukan operasi Sell Call untuk mendapatkan premi, dan semua orang tidak memiliki harapan untuk lonjakan harga dalam waktu dekat.
Pemisahan ATM (volatilitas mendekati nilai nominal): Hanya IV dekat BTC (seperti dalam 1 hingga 2 minggu) yang menunjukkan sedikit peningkatan, ini terutama untuk mengimbangi dampak jangka pendek dari kebijakan makro terbaru (penerapan tarif baru); sementara IV jangka panjang BTC dan IV ETH secara keseluruhan menurun. Tren marginalisasi ETH masih berlanjut, pasar melihatnya sebagai aset beta tinggi, bukan sebagai aset lindung nilai.
BTCÐ
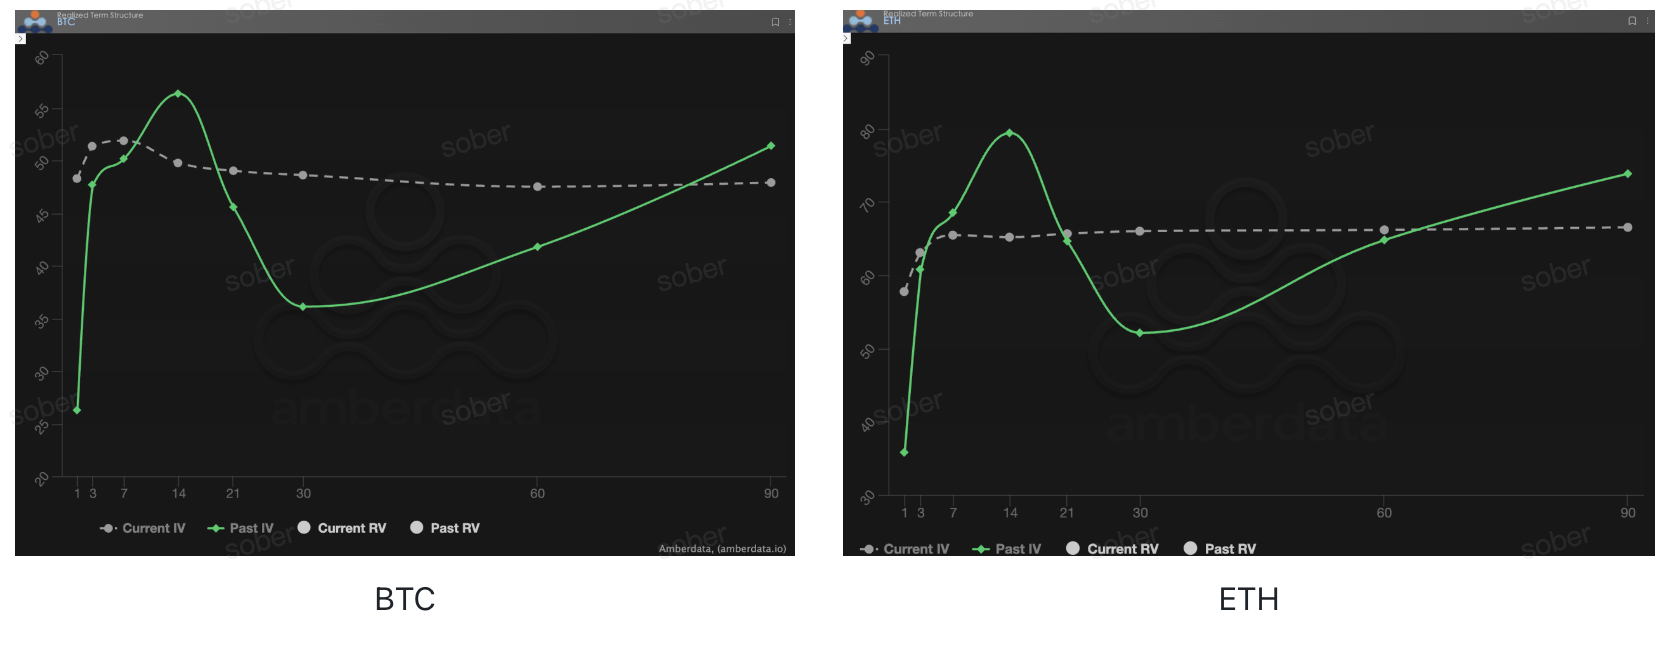
Struktur Jangka Waktu (Term Structure): Bentuk yang terus terbalik
Struktur Jangka Waktu (Term Structure) menunjukkan distribusi Volatilitas Tersirat (IV) untuk tanggal kadaluarsa yang berbeda.
IV Saat Ini (Volatilitas Tersirat Saat Ini) terus terbalik: Mirip dengan minggu lalu, permukaan IV saat ini (garis putus-putus abu-abu) masih dalam keadaan terbalik. Namun, setelah penurunan tajam baru-baru ini, sentimen IV yang awalnya tinggi mulai mereda ke tingkat tertentu.
Bentuk 'garis lurus' non-standar: IV dekat yang kembali hampir sejajar dengan IV jauh, seluruh kurva IV saat ini datar seperti garis lurus. Bentuk ini sangat tidak biasa, menunjukkan bahwa pasar, setelah mengalami pukulan hebat, terjebak dalam 'kebingungan penetapan harga' jangka pendek.
Perbandingan IV Masa Lalu: Garis solid hijau (IV Masa Lalu) sangat curam di depan, mencerminkan kepanikan ekstrem saat penurunan terjadi. Saat ini, garis putus-putus abu-abu dibandingkan dengan garis solid hijau sudah jelas lebih datar, menunjukkan bahwa emosi kepanikan terburuk telah berlalu, tetapi permintaan hedging di ujung jauh (untuk mencegah black swan kebijakan selanjutnya) masih mendukung volatilitas jangka panjang.
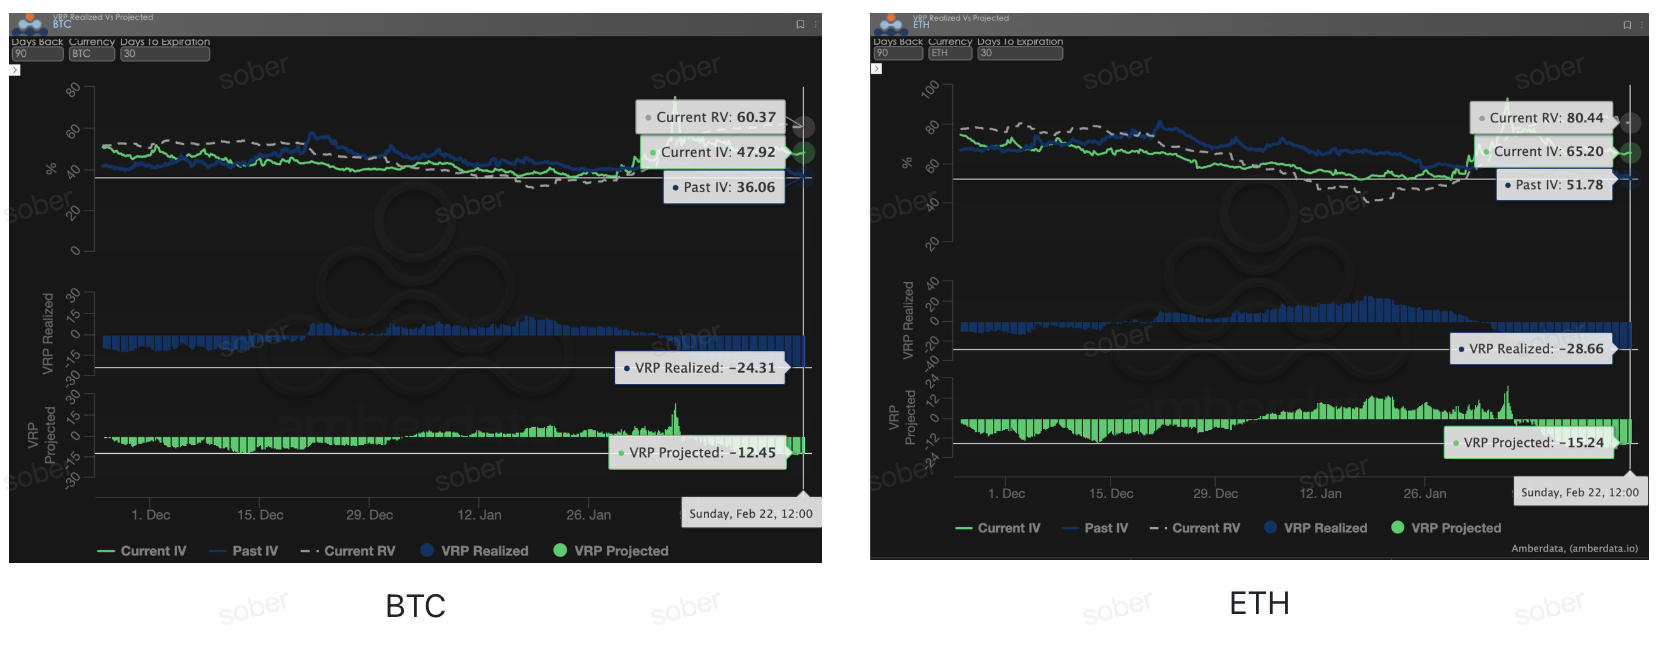
Premi Risiko Volatilitas (VRP): Saat-saat tergelap bagi penjual dan lembah 'premi negatif'
VRP (Premi Risiko Volatilitas = Volatilitas Tersirat IV - Volatilitas Realisasi RV) adalah indikator penting untuk mengukur apakah penetapan harga opsi masuk akal. Pasar saat ini berada dalam periode koreksi.
VRP Realized (premi yang direalisasikan) sangat negatif: Dalam penurunan baru-baru ini, volatilitas realisasi (RV) melonjak di atas 60, jauh melampaui penetapan IV saat itu. Ini menyebabkan VRP Realized berbalik menjadi negatif. Ini berarti bahwa para pembuat pasar dan ritel yang melakukan short volatility (menjual opsi) mengalami kerugian besar.
VRP Projected (premi yang diproyeksikan) terus lesu: Meskipun volatilitas (RV) tetap tinggi, IV yang diberikan pasar masih tidak mencapai kecepatan RV. Saat ini, VRP Projected masih negatif belasan.
Analisis mendalam: Opsi saat ini berada dalam situasi canggung 'dinilai rendah tetapi tidak ada yang berani membeli, penjual takut rugi sehingga tidak berani menjual'. Pasar tidak hanya kekurangan imajinasi terhadap kenaikan harga, tetapi bahkan juga kekurangan imajinasi terhadap kemungkinan lonjakan volatilitas lebih lanjut.
Data opsi: 'Mata ketiga' trader dan kekuasaan penetapan harga multidimensi
Dalam lingkungan makro yang kompleks pada tahun 2026, pergerakan harga yang sederhana (Harga Spot) seringkali tertinggal, sementara data opsi adalah 'mata ketiga' trader, mampu menembus permukaan untuk melihat batas pertahanan nyata dari modal.
Untuk berbagai gaya perdagangan, dimensi data yang diamati harus memiliki perbedaan signifikan:
Trader jangka pendek/hari (Gamma Scalpers): Harus memantau distribusi Gamma Exposure (GEX) untuk 1-3 dte dengan cermat. Misalnya, selama periode volatilitas pergantian pimpinan Federal Reserve pada 30 Januari, strike price GEX yang terpusat membentuk dukungan dan tekanan fisik yang sangat kuat, membantu dana jangka pendek keluar dengan tepat sebelum likuiditas mengering.
Trader tren/band (Swing Traders): Harus fokus pada 25 Delta Skew dan VRP Projected. Misalnya, ketika Skew terus berada pada nilai negatif yang sangat rendah dan VRP tetap tinggi, sering kali menunjukkan pasar yang terlalu panik, adalah sinyal 'beli kembali terbalik' yang khas.
Hedgers/penjamin jangka panjang: Perlu menembus Struktur Jangka Waktu untuk mengamati perubahan Vega di ujung jauh. Misalnya, dengan membandingkan penyimpangan antara IV Saat Ini dan rata-rata 90 hari, dapat ditentukan apakah 'asuransi' saat ini terlalu mahal, sehingga memutuskan untuk langsung membeli Put atau membangun strategi kombinasi yang lebih kompleks.
Data opsi menawarkan dimensi 'probabilitas' dan 'biaya' secara bersamaan. Untuk membantu investor lebih baik menangkap peluang asimetris ini, Studio Opsi Sober kini menawarkan layanan [Laporan Penelusuran Data Opsi yang Disesuaikan], yang memberikan gambaran mendalam tentang posisi dan preferensi risiko Anda, silakan hubungi untuk konsultasi.
Tiga, Rekomendasi Strategi Opsi: Membangun Firewall Biaya Rendah dengan Spread Put Bear
Mengingat bahwa black swan makro saat ini dapat terbang kapan saja (seperti krisis likuiditas yang disebabkan oleh gugatan pengembalian pajak, atau rebound inflasi yang disebabkan oleh tarif baru), dan skew pasar opsi menunjukkan bahwa semua orang sedang gila-gilaan menjual Call untuk menekan ruang atas, jika kita hanya bertindak sebagai pembeli opsi put (Long Put) untuk melindungi dari penurunan besar, biaya Theta (nilai waktu) dan biaya Vega (volatilitas) yang dikeluarkan tidaklah berharga.
Terutama di saat VRP (Premi Risiko Volatilitas) yang sangat negatif, pasar yang mengalami volatilitas hebat kini terjebak dalam periode 'penetapan harga garis lurus non-standar', begitu emosi pasar tiba-tiba tenang, membeli Put saja akan menghadapi risiko penurunan volatilitas ganda (IV Crush).
Pada saat ini, Spread Put Bear adalah solusi optimal untuk melindungi aset spot dan mengatasi risiko makro. Ini menawarkan perlindungan sisi bawah sambil secara signifikan mengurangi biaya lindung nilai, serta mengatasi risiko penurunan volatilitas yang mungkin terjadi.
3.1 Logika Pembangunan Strategi (mengambil BTC dan ETH sebagai contoh)
Inti dari strategi ini adalah: membeli opsi put dengan strike price yang lebih tinggi (mendapatkan perlindungan), sambil menjual opsi put dengan strike price yang lebih rendah (menerima premi untuk menutupi biaya).
Kombinasi praktis BTC (misalkan harga saat ini $67,500):
Beli (Buy) 1 kontrak Put yang jatuh tempo pada akhir Maret, dengan strike price $67,000 (hampir di titik nilai, memberikan perlindungan instan).
Jual (Sell) 1 kontrak Put yang jatuh tempo pada akhir Maret, dengan strike price $62,000 (jauh dari uang, menetapkan batas maksimum keuntungan dan menerima premi).
Kombinasi Diferensiasi ETH (misalkan harga saat ini $3,400):
Mengingat IV depan ETH menurun lebih jelas dan sebagai aset 'beta tinggi yang mengikuti', jika terjadi pasar ekstrem, penurunannya biasanya lebih dalam dibandingkan BTC.
Beli Put seharga $3,400, jual Put seharga $2,900. Dapat memperlebar selisih harga strike untuk menutupi fluktuasi potensial yang lebih besar.
3.2 Simulasi Skenario dan Karakteristik Pendapatan
Menghadapi lingkungan makro yang penuh kebisingan kebijakan pada tahun 2026, mari kita lihat kinerja portofolio ini dalam berbagai skenario:
Skenario Satu: Black swan mendarat, pasar runtuh (harga di bawah strike price rendah, seperti BTC < $62,000)
Kinerja: Strategi mencapai keuntungan maksimum. Meskipun aset spot Anda mengalami kerugian, keuntungan dari kombinasi opsi mencapai maksimum (selisih strike price - pengeluaran netto premi), aliran kas yang melimpah ini sepenuhnya dapat digunakan untuk membeli kembali saham berkualitas di area bawah $62,000.
Skenario Dua: Sepatu tidak kunjung jatuh, pasar berfluktuasi lebar (harga antara $62,000 - $67,000)
Kinerja: Strategi berfungsi sebagai pelindung. Setiap penurunan 1 dolar, kombinasi opsi menghasilkan 1 dolar (setelah mengimbangi premi netto), mencapai penguncian nilai absolut aset spot di rentang ini.
Skenario Tiga: Pengembalian pajak melepaskan likuiditas, pasar melonjak secara tak terduga (harga > $67,000)
Kinerja: Kombinasi opsi menghadapi kerugian maksimum, tetapi kerugian ini hanya sebesar premi netto kecil yang Anda bayar di awal (biaya beli Put dikurangi pendapatan dari menjual Put). Karena Anda memiliki aset spot, kenaikan besar pada aset spot akan dengan mudah menutupi biaya 'asuransi' yang sangat kecil ini.
3.3 Mengapa saat ini Bear Spread lebih baik daripada sekadar membeli Put atau Collar?
Lindungi Risiko Vega: Saat ini, kedalaman VRP negatif, jika kegaduhan tarif mereda, volatilitas realisasi (RV) dan volatilitas tersirat (IV) keduanya akan menurun, hanya memegang Long Put akan menyebabkan kerugian besar akibat penurunan volatilitas. Sementara dalam Bear Spread, kaki Put yang Anda jual akan mendapatkan keuntungan karena penurunan IV, sehingga mengimbangi sebagian besar dampak negatif yang ditimbulkan oleh Vega.
Tingkat pemanfaatan dana sangat tinggi: Menjual Put yang jauh dari uang memberikan premi yang secara signifikan mengurangi biaya pembukaan posisi Anda. Berbeda dengan Collar yang memerlukan penjualan Call untuk pendanaan, Bear Spread sepenuhnya mempertahankan potensi keuntungan tanpa batas dari aset spot. Dalam harapan makro bahwa 'pengembalian pajak mungkin menjadi semacam pelonggaran', mempertahankan eksposur ke atas sangat penting.
Empat, Penafian
Laporan ini ditulis berdasarkan data pasar terbuka dan model teori opsi, bertujuan untuk memberikan informasi pasar dan sudut pandang analisis profesional kepada investor, semua konten hanya untuk referensi dan komunikasi, tidak merupakan saran investasi dalam bentuk apapun. Perdagangan cryptocurrency dan opsi memiliki volatilitas dan risiko yang sangat tinggi, yang dapat menyebabkan kehilangan seluruh modal. Sebelum mengambil strategi perdagangan apapun, investor harus sepenuhnya memahami karakteristik produk opsi, atribut risiko, dan kemampuan mereka dalam menanggung risiko, serta wajib berkonsultasi dengan penasihat keuangan profesional. Analis laporan ini tidak bertanggung jawab atas kerugian langsung atau tidak langsung yang timbul dari penggunaan konten laporan ini. Kinerja pasar sebelumnya tidak menjanjikan hasil di masa depan, harap ambil keputusan secara rasional.
Kolaborasi: Studio Opsi Sober × Derive.XYZ