
Sistem indikator yang digunakan di masa lalu untuk menentukan posisi pasar hampir semuanya tidak berfungsi.
Pada awal 2026, pasar kripto dipenuhi dengan rasa frustrasi dan kebingungan.
Bitcoin telah mengalami penurunan sekitar 36% dari puncak historis yang dicapai pada Oktober 2025, pasar berulang kali terjebak antara posisi bullish dan bearish. Namun, yang membuat banyak investor kripto semakin gelisah bukanlah harga itu sendiri, melainkan sistem indikator yang mereka gunakan di masa lalu untuk menentukan posisi pasar, yang hampir semuanya tidak berfungsi.
Prediksi model S2F sebesar 500.000 dolar AS menyimpang lebih dari 3 kali dari kenyataan, siklus empat tahun setelah pemotongan tidak kunjung datang dengan lonjakan pasar, indikator Pi Cycle Top tetap diam sepanjang siklus, ambang batas tetap MVRV Z-Score tidak lagi terpicu, dan area puncak pada grafik pelangi menjadi tidak terjangkau. Sementara itu, sinyal terbalik dari indeks ketakutan dan keserakahan terus-menerus tidak akurat, dan "musim altcoin" yang sangat dinanti-nanti tidak kunjung datang.
Mengapa indikator-indikator ini secara kolektif gagal? Apakah ini merupakan deviasi sementara, atau telah terjadi perubahan mendasar dalam struktur pasar? PANews melakukan pengkajian dan analisis sistematis terhadap 8 indikator kegagalan yang saat ini banyak dibahas.
Teori siklus empat tahun: dampak pasokan dari pengurangan setengah menjadi sangat kecil
Teori siklus empat tahun adalah fenomena yang paling diterima di pasar kripto, teori ini berpendapat bahwa Bitcoin mengikuti ritme tetap yang dipicu oleh peristiwa pengurangan setengah: akumulasi sebelum pengurangan, ledakan 12-18 bulan setelah pengurangan, penurunan puncak 75%-90%, dan memulai kembali setelah pasar beruang menyentuh dasar. Tiga pengurangan setengah pada tahun 2012, 2016, dan 2020 telah cukup baik untuk memverifikasi pola ini.
Namun, setelah pengurangan setengah pada bulan April 2024, pasar tidak menunjukkan lonjakan eksplosif yang khas dari beberapa siklus sebelumnya. Volatilitas tahunan Bitcoin turun dari lebih dari 100% menjadi sekitar 50%, menunjukkan lebih banyak karakter "bull slow". Penurunan pasar juga menyusut, dengan penurunan dari puncak ke dasar pada tahun 2022 sebesar 77%, lebih kecil dari 86% pada tahun 2014 dan 84% pada tahun 2018.
Diskusi tentang kegagalan teori siklus empat tahun sangat luas di media sosial, pandangan utama berpendapat bahwa masuknya dana institusi secara fundamental mengubah struktur mikro pasar.
Pertama, setelah ETF Bitcoin spot terdaftar di AS, dana terus mengalir, menciptakan permintaan berkelanjutan, memecahkan narasi sederhana yang hanya didorong oleh pengurangan setengah.
Kedua, di sisi pasokan, pengurangan setengah pada tahun 2024 akan mengurangi hadiah blok menjadi 3,125 BTC, dengan pasokan baru harian berkurang dari sekitar 900 BTC menjadi 450 BTC, pengurangan pasokan tahunan sekitar 164.000 koin. Pengurangan ini membuat tingkat inflasi tahunan Bitcoin (tingkat pertumbuhan pasokan) turun dari 1,7% sebelum pengurangan setengah menjadi sekitar 0,85%, dengan jumlah pasokan yang berkurang hanya mewakili 0,78% dari total penerbitan 21 juta. Mengingat kapitalisasi pasar Bitcoin yang bernilai triliunan dolar, dampak nyata dari pengurangan pasokan ini sangat kecil.
Pi Cycle Top: penurunan volatilitas membuat persilangan rata-rata hilang syaratnya
Pi Cycle Top dikembangkan oleh Philip Swift, dengan mengamati kapan rata-rata bergerak 111 hari melintasi rata-rata bergerak 350 hari dua kali lipat untuk mengidentifikasi puncak pasar. Indikator ini telah secara akurat memberikan sinyal puncak pada tahun 2013, 2017, dan April 2021.
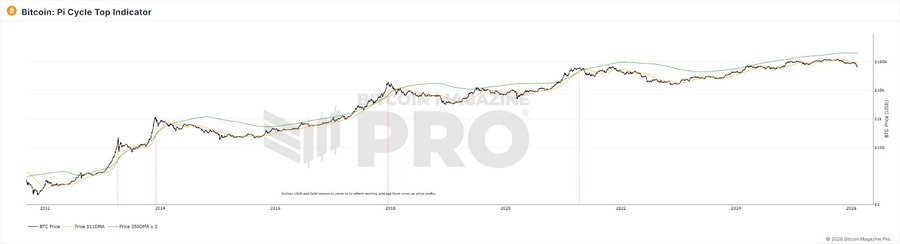
Dalam siklus bull market tahun 2025, dua rata-rata bergerak tidak pernah menghasilkan persilangan yang efektif, indikator terus "diam". Namun, tren penurunan pasar sudah sangat jelas.
Alasan kegagalan indikator ini mungkin karena Pi Cycle Top bergantung pada fluktuasi harga yang tajam, membuat rata-rata jangka pendek menyimpang jauh dari rata-rata jangka panjang sebelum terjadi persilangan. Dengan penurunan struktural volatilitas Bitcoin, ditambah dengan partisipasi ETF dan institusi, pergerakan harga BTC menjadi lebih halus, penggerakan harga yang didorong oleh ritel berkurang, dan prasyarat untuk persilangan rata-rata tidak lagi mudah dipenuhi. Selain itu, indikator ini secara esensial adalah pemodelan kurva data dari fase adopsi awal (2013-2021), setelah struktur peserta pasar mengalami perubahan mendasar, parameter pemodelan awal kemungkinan tidak lagi berlaku.
MVRV Z-Score: skala pasar dan pola kepemilikan telah mengubah dasar perhitungan
MVRV Z-Score adalah indikator penilaian di blockchain, dengan membandingkan nilai pasar Bitcoin (kapitalisasi pasar saat ini) dengan nilai yang direalisasikan (total nilai setiap Bitcoin dihitung berdasarkan harga saat pemindahan terakhir di blockchain) untuk menilai penilaian pasar. Secara tradisional, Z-Score di atas 7 dianggap sebagai sinyal jual pasar yang terlalu panas, sementara di bawah 0 dianggap sebagai sinyal beli yang sangat undervalue.
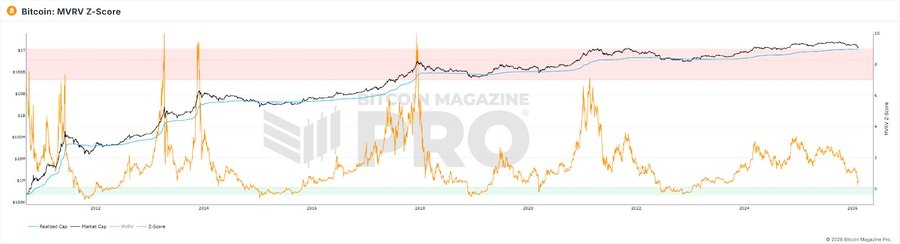
Dalam hal kinerja, bahkan pada puncak bull market tahun 2021, Z-Score tidak mencapai ketinggian siklus sebelumnya, ambang tetap tradisional ( >7) tidak lagi terpicu. Hingga tahun 2025, meskipun harga Bitcoin mencapai puncaknya, nilai maksimum Z-Score hanya 2,69.
Menyelidiki penyebabnya, mungkin ada beberapa aspek berikut:
1. Institusi membeli pada harga tinggi dan memegang dalam jangka panjang, secara sistematis mengangkat nilai yang direalisasikan (Realized Value) lebih dekat ke tingkat nilai pasar, memperkecil ruang volatilitas MVRV.
2. Pergerakan tinggi dari trader aktif jangka pendek terus-menerus "memperbarui" RV pasokan aktif ke dekat level harga saat ini, lebih lanjut mengecilkan celah MV-RV
3. Setelah skala kapitalisasi pasar meningkat, untuk mencapai nilai ekstrem Z-Score yang sama seperti pada periode awal, jumlah dana yang dibutuhkan meningkat secara geometris
Hasil dari ketiga faktor ini adalah: langit-langit Z-Score secara struktural telah ditekan, ambang tetap "7=overheated" yang ditetapkan sebelumnya sudah tidak mungkin lagi tercapai.
Peta pelangi: asumsi pertumbuhan logaritmik sedang dipecahkan
Peta pelangi Bitcoin (Rainbow Chart) menggunakan kurva pertumbuhan logaritmik untuk memodelkan pergerakan harga jangka panjang, membagi rentang harga menjadi area pita warna dari "sangat undervalue" hingga "nilai gelembung maksimum", sehingga investor dapat menilai waktu beli dan jual. Pada tahun 2017 dan 2021, ketika harga menyentuh pita warna tinggi, itu memang sesuai dengan puncak siklus.
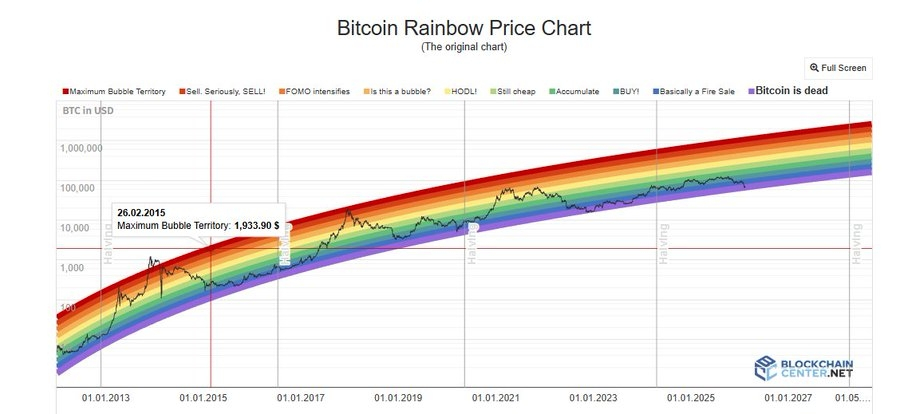
Namun, sepanjang siklus bull market 2024-2025, harga Bitcoin hanya berada di zona netral "HODL!", tidak pernah mendekati zona merah gelap yang mewakili gelembung ekstrem. Fungsi prediksi pada puncak grafik hampir tidak berfungsi.
Untuk indikator jembatan pelangi, dalam model ini, harga hanyalah fungsi waktu. Ini tidak mempertimbangkan pengurangan setengah, ETF, dana institusi, kebijakan makro, atau variabel lainnya. Selain itu, penurunan volatilitas yang disebabkan oleh institusional membuat penyimpangan harga di sekitar garis tren secara sistematis menyempit, pita warna dengan lebar tetap tidak lagi dapat dijangkau. Selain itu, pertumbuhan Bitcoin sedang bertransisi dari "bagian curam dari kurva adopsi S" ke "bagian pertumbuhan lambat dari aset yang matang", laju pertumbuhan yang diekstrapolasi dengan fungsi logaritmik secara sistematis lebih tinggi daripada laju pertumbuhan yang sebenarnya, mengakibatkan harga jangka panjang berada di bawah garis tengah.
Indeks musim altcoin dan Dominasi BTC: prasyarat untuk "putaran dana" telah berubah
Indeks musim altcoin mengukur proporsi dari 100 altcoin teratas yang mengungguli BTC dalam 90 hari terakhir, lebih dari 75 dianggap sebagai "musim altcoin". Dominasi BTC (proporsi kapitalisasi pasar BTC terhadap total kapitalisasi pasar) dianggap sebagai sinyal bahwa dana mengalir dari BTC ke altcoin ketika jatuh di bawah 50% atau bahkan 40%. Pada tahun 2017, Dominasi BTC turun dari 85% menjadi 33%, pada tahun 2021 dari 70% menjadi 40%, keduanya sesuai dengan pasar altcoin yang besar.
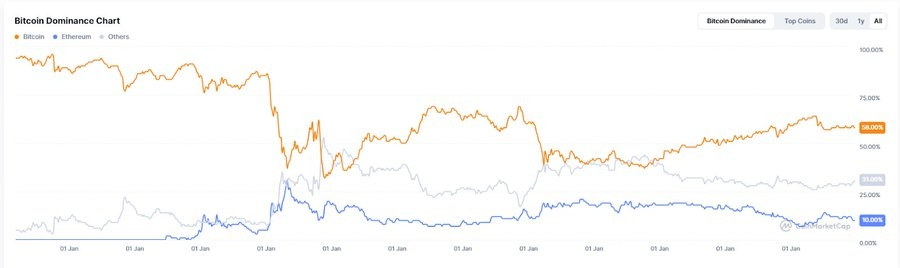
Namun, sepanjang tahun 2025, indeks musim altcoin tetap di bawah 30, selalu berada di "musim Bitcoin". Dominasi BTC mencapai puncaknya di 64,34%, dan tidak pernah jatuh di bawah 50%. Hingga awal 2026, apa yang disebut "Altseason" lebih banyak ditunjukkan sebagai perputaran lokal yang didorong oleh narasi yang tepat, hanya jalur tertentu seperti AI, RWA yang mendapatkan manfaat, bukan seperti dua siklus sebelumnya yang mengalami kenaikan besar.
Dua indikator ini gagal karena alasan mendalam yang sama, yaitu dalam struktur pasar saat ini, dengan dana institusi dan ETF menjadi dominan, dana ini menunjukkan preferensi risiko yang jelas lebih tinggi terhadap Bitcoin dibandingkan dengan altcoin, selain itu, banyak dana yang tersedot oleh kegilaan pasar AI dan logam mulia, membuat aliran dana ke pasar kripto menjadi semakin sedikit. Dana tambahan yang dimiliki ETF langsung mengalir ke BTC, dana ini secara struktural tidak "berputar" ke altcoin, pemegang ETF membeli produk keuangan, bukan tiket masuk ke ekosistem kripto. Selain itu, kehabisan narasi di ekosistem altcoin dan melemahnya dukungan likuiditas untuk proyek baru juga merupakan alasan penting mengapa musim altcoin belum tiba.
Indeks ketakutan dan keserakahan: emosi ritel tidak lagi menjadi kekuatan penentu harga
Indeks ketakutan dan keserakahan kripto menggabungkan volatilitas, momentum pasar, emosi media sosial, tren Google, dan banyak faktor lainnya untuk menghasilkan skor 0-100. Penggunaan klasik adalah dengan melakukan tindakan berlawanan: membeli saat ketakutan ekstrim, menjual saat keserakahan ekstrem.
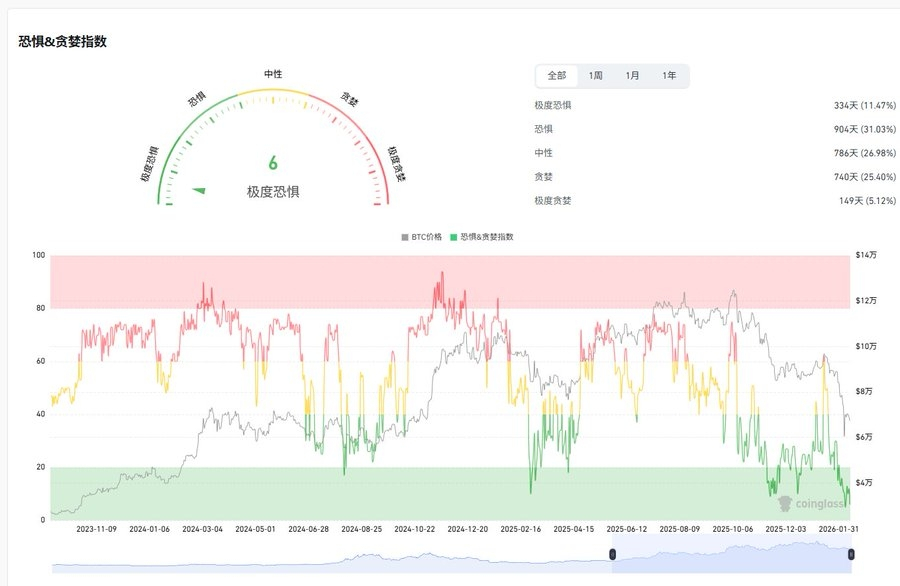
Pada bulan April 2025, indeks ini jatuh di bawah 10, lebih rendah dari periode runtuhnya FTX, tetapi BTC tidak menunjukkan rebound besar yang diharapkan setelah itu. Rata-rata 30 hari sepanjang tahun hanya 32, di mana 27 hari berada dalam zona ketakutan atau ketakutan ekstrim. Sebagai sinyal puncak, indikator ini juga tidak dapat diandalkan, pada puncak pasar di bulan Oktober 2025, indeks ini hanya sekitar 70.
Alasan inti dari kegagalan indeks ketakutan dan keserakahan kripto adalah mekanisme transmisi antara emosi dan harga terputus oleh dana institusi. Ketika ritel ketakutan, institusi mungkin sedang membeli di harga rendah; ketika ritel serakah, institusi mungkin menggunakan derivatif untuk melindungi. Ini membuat emosi ritel tidak lagi menjadi kekuatan dominan dalam pergerakan harga.
Rasio NVT: volume transaksi di blockchain tidak lagi dapat mewakili aktivitas ekonomi yang nyata
Rasio NVT disebut sebagai "rasio harga per saham versi kripto", menghitung kapitalisasi pasar dibagi dengan jumlah transaksi harian di blockchain, NVT yang tinggi mungkin menunjukkan overvalued, sedangkan NVT yang rendah mungkin undervalued.
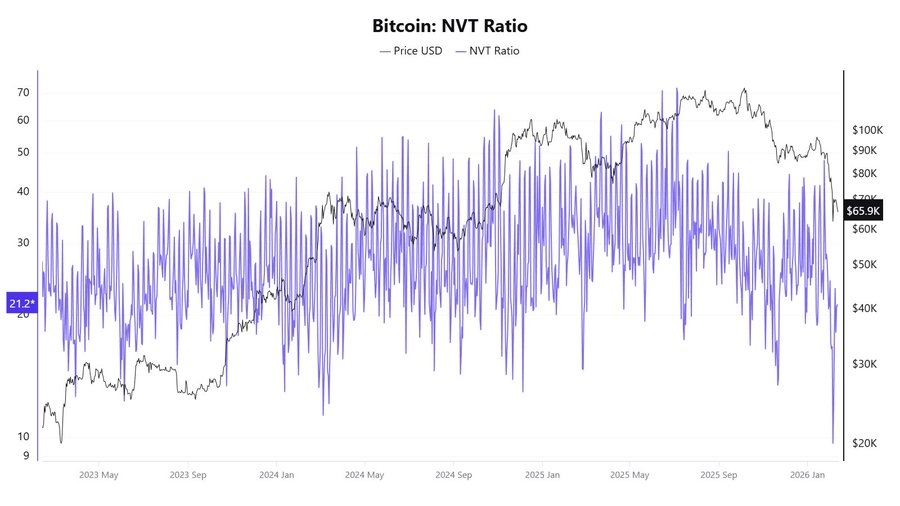
Pada tahun 2025, indikator ini memberikan sinyal yang saling bertentangan, pada bulan April harga belum meningkat secara besar-besaran, tetapi NVT Golden Cross mencapai 58, ketika harga mencapai sekitar 120.000 dolar pada bulan Oktober, justru menunjukkan bahwa harga undervalue.
Penyebab fundamental kegagalan NVT terletak pada penyebutnya, volume transaksi di blockchain, yang sudah tidak dapat mewakili aktivitas ekonomi nyata dari jaringan Bitcoin.
Model S2F: hanya melihat pasokan tanpa melihat biaya permintaan
Model Stock-to-Flow diusulkan oleh analis anonim PlanB pada tahun 2019, mengacu pada logika penilaian logam mulia, menggunakan rasio stok Bitcoin terhadap peningkatan tahunan untuk mengukur kelangkaan, dan melalui regresi logaritmik menghasilkan kurva prediksi harga. Asumsi inti adalah: setiap kali terjadi pengurangan setengah, rasio S2F akan berlipat ganda, harga seharusnya naik secara eksponensial.
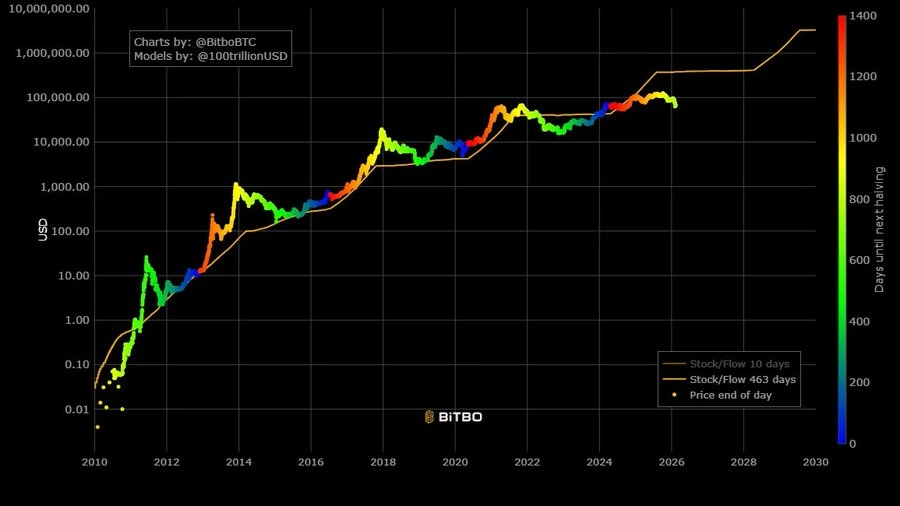
Dalam hal kegagalan, pada bulan Desember 2021 model memprediksi BTC seharusnya mencapai sekitar 100.000 dolar, tetapi harga aktual sekitar 47.000 dolar, deviasi lebih dari 50%. Target model untuk tahun 2025 adalah 500.000 dolar, tetapi harga aktual sekitar 120.000 dolar, selisihnya semakin meluas menjadi lebih dari 3 kali.
Penyebab fundamental kegagalan S2F adalah bahwa ini adalah model sisi pasokan murni, sepenuhnya mengabaikan variabel sisi permintaan. Selain itu, ketika kapitalisasi pasar Bitcoin mencapai tingkat triliunan, pertumbuhan eksponensial secara fisik semakin sulit untuk dipertahankan, efek marginal yang berkurang adalah kenyataan yang tidak dapat dihindari.
Yang gagal bukanlah suatu indikator, tetapi asumsi pasar yang menjadi dasar dari indikator-indikator ini secara kolektif.
Dengan menempatkan kegagalan indikator-indikator ini bersama-sama, kita dapat menemukan bahwa kegagalan mereka bukanlah kejadian yang terisolasi, tetapi mengarah pada satu kelompok perubahan struktural yang sama:
Institusionalisasi mengubah struktur mikro pasar: ETF Bitcoin, alokasi kas perusahaan, derivatif CME, dan masuknya dana pensiun secara bersama-sama mengubah struktur dana dan mekanisme penemuan harga. Institusi cenderung membeli saat harga turun dan memegang dalam jangka panjang, meluluhkan volatilitas yang sebelumnya didorong oleh emosi ritel. Ini membuat semua indikator yang bergantung pada volatilitas ekstrem atau sinyal emosional sulit untuk beroperasi dengan cara yang sebelumnya. Serta AI dan logam mulia yang menyedot dana, mengurangi likuiditas di pasar kripto.
Penurunan struktural dalam volatilitas adalah penyebab teknis langsung dari banyak indikator yang gagal: Pi Cycle Top, peta pelangi memerlukan lonjakan ekstrem untuk memicu sinyal, MVRV memerlukan penyimpangan besar antara nilai pasar dan biaya dasar, tingkat biaya memerlukan ketidakseimbangan ekstrem antara bullish dan bearish, ketika volatilitas turun dari 100% menjadi 50%, semua kondisi ini semakin sulit dipenuhi.
Tipe "aset" Bitcoin sedang berpindah: dari barang digital ke aset keuangan makro, faktor pendorong harga Bitcoin sedang beralih dari variabel di blockchain (pengurangan setengah, aktivitas di blockchain) ke faktor makro seperti kebijakan Federal Reserve, likuiditas global, dan geopolitik. Mereka yang fokus pada analisis data di blockchain menghadapi pasar yang semakin didominasi oleh faktor di luar blockchain.
Representasi data di blockchain sedang menurun: transaksi Layer 2, penyelesaian internal di bursa, model penyimpanan ETF, tren-tren ini sedang mengikis dasar data dari indikator-indikator di blockchain, membuat indikator yang bergantung pada data transaksi di blockchain seperti NVT, MVRV semakin sulit menangkap keseluruhan gambaran.
Selain itu, sebagian besar indikator klasik pada dasarnya didasarkan pada pemodelan kurva dari 3-4 siklus pengurangan setengah, dengan ukuran sampel yang sangat kecil, sehingga mudah gagal ketika lingkungan pasar mengalami perubahan mendasar.
Bagi investor biasa, kolektif kegagalan indikator-indikator ini mungkin menyampaikan sinyal yang lebih sederhana: memahami asumsi dan batasan penerapan setiap indikator mungkin lebih penting daripada mengejar alat prediksi yang universal. Ketergantungan yang berlebihan pada satu indikator dapat mengakibatkan kesalahpahaman, pada fase di mana aturan dasar pasar sedang ditulis ulang, menjaga fleksibilitas kognitif mungkin lebih pragmatis daripada mencari "indikator universal" berikutnya.