


Penulis: TTx0x, KOL kripto; Terjemahan: Jinse Finance xiaozou
1. Pendahuluan
Galaxy Digital (kode Nasdaq: GLXY) bisa dibilang merupakan kesempatan yang undervalued di persimpangan dua tren jangka panjang yang paling kuat—teknologi kripto dan kecerdasan buatan. Pasar sedang salah menilai Galaxy, menganggapnya sebagai perusahaan kripto yang berisiko, tetapi mengabaikan nilai besar dari aset 'mahkota' mereka, pusat data Helios. Helios adalah platform infrastruktur AI kelas dunia yang diharapkan dapat menghasilkan aliran kas yang stabil dan menguntungkan dalam jangka panjang.
Inti dari pandangan investasi ini adalah bahwa pasar pada akhirnya akan menilai ulang GLXY, karena berhasil melakukan transformasi dari perusahaan layanan aset digital menjadi penyedia infrastruktur AI terkemuka. Kesepakatan sewa utama 15 tahun yang baru-baru ini ditandatangani dengan penyedia layanan superkomputer AI, CoreWeave—yang mencakup total 800 megawatt listrik yang disetujui untuk Helios—memverifikasi model bisnisnya, dan memperkirakan aliran pendapatan tahunan reguler sebesar 720 juta dolar AS dan margin EBITDA sebesar 90%.
Galaxy memiliki keunggulan yang jelas dibandingkan pesaing yang mencoba melakukan 'transformasi penambang Bitcoin ke AI', terutama dalam hal memiliki neraca yang kuat dengan lebih dari 1,8 miliar dolar AS dalam kas bersih dan aset investasi, tim manajemen yang berpengalaman, serta jalur yang jelas untuk memperluas Helios ke kawasan potensial 3,5 gigawatt.
2. Pandangan Investasi: Mengunci Aset Infrastruktur AI Teratas
(1) Kesalahan Penilaian Inti
Galaxy terdiri dari dua segmen bisnis yang sangat berbeda: bisnis layanan keuangan aset digital tradisional dan bisnis infrastruktur pusat data AI yang baru muncul. Namun, pasar saat ini hanya menilai GLXY melalui satu perspektif—yaitu sebagai perusahaan kripto. Pergerakan harga GLXY masih sangat terkait dengan Bitcoin, menunjukkan bahwa investor belum memperhitungkan faktor-faktor positif yang diberikan oleh bisnis pusat data AI-nya.
(2) Peluang Akuisisi Tak Terduga
Pada akhir tahun 2022, Galaxy mengakuisisi kawasan pusat data Helios dari Argo Blockchain dengan harga hanya 65 juta dolar AS melalui penjualan tertekan. Saat itu, Argo menghadapi kebangkrutan dan perlu melikuidasi aset. Galaxy mendapatkan aset infrastruktur kelas dunia ini dengan harga jauh di bawah biaya penggantian saat ini. Transaksi ini terjadi sebelum permintaan pusat data dan listrik yang didorong oleh AI meledak akibat ChatGPT, yang secara signifikan mengubah jalur pertumbuhan Galaxy untuk dekade mendatang.
(3) Aset Strategis Helios
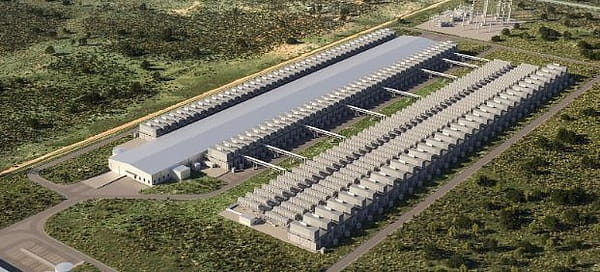
Helios bukanlah pusat data biasa; itu adalah aset infrastruktur kelas satu yang dirancang khusus untuk memenuhi kebutuhan revolusi AI.
Keunggulan Daya Listrik:
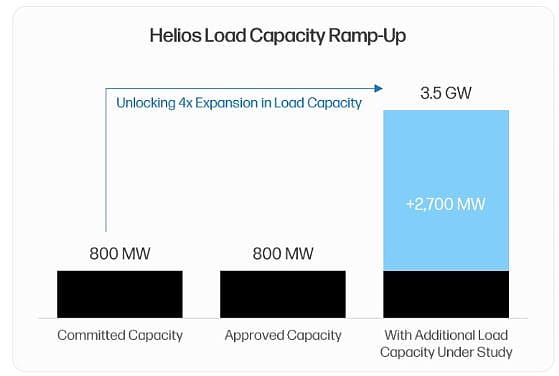
Pembatasan terbesar yang dihadapi industri pusat data AI adalah pasokan listrik. Kontrak listrik merupakan 'elemen pembatas' yang diperebutkan oleh penyedia layanan superkomputer untuk menerapkan kemampuan GPU. Helios memiliki kontrak listrik yang disetujui sebesar 800 megawatt yang ditandatangani dengan operator listrik Texas, ERCOT, yang memungkinkan penyewa untuk menghindari periode tunggu akses jaringan baru yang biasanya lebih dari 36 bulan. Selain itu, kawasan ini memiliki jalur perluasan yang jelas dan terdefinisi, dengan tambahan 1,7 gigawatt kapasitas yang sedang dalam tahap penelitian beban, sehingga kapasitas potensial lokasi awal dapat mencapai 2,5 gigawatt. Pengumuman terbaru pada kuartal kedua 2025 mengungkapkan bahwa perusahaan telah mengakuisisi tanah yang berdekatan dan mengajukan permohonan akses jaringan sebesar 1 gigawatt, meningkatkan total kapasitas listrik potensial kawasan menjadi luar biasa 3,5 gigawatt, menjadikannya salah satu situs pusat data terbesar di dunia.
Skala dan Keunggulan Lokasi:
Penyedia layanan superkomputer AI lebih memilih fasilitas terpusat untuk mencapai ekonomi skala dan keunggulan kinerja. Helios sebagai satu kawasan yang dapat diperluas sangat cocok dengan model ini. Lokasinya yang berada di Texas Barat memberikan akses ke sumber daya listrik terjangkau dan paling dapat diandalkan di seluruh AS. Yang terpenting, Galaxy sedang berinvestasi dalam membangun jaringan serat optik jarak jauh untuk memastikan latensi pengiriman 10-15 milidetik di wilayah metropolitan Dallas/Fort Worth. Ini membedakan Helios dari semakin banyaknya fasilitas pelatihan AI murni—karakteristik konektivitas latensi rendahnya dapat membuka kasus penggunaan inferensi AI, sehingga memastikan kemampuan penetapan harga premium.
Desain untuk Masa Depan:
Setiap pusat data yang sedang dibangun saat ini menghadapi risiko kedaluwarsa dalam beberapa tahun. Galaxy menghindari risiko ini melalui rencana pengembangan bertahap, memungkinkan integrasi teknologi mutakhir pada setiap siklus pembangunan baru. Termasuk solusi pendinginan canggih seperti pendinginan cair chip langsung, yang sangat penting untuk GPU generasi berikutnya. Kolam air tawar 10 juta galon di kawasan ini mendukung kebutuhan pendinginan penting ini.
(4) Kemitraan CoreWeave
Kemitraan dengan CoreWeave adalah verifikasi paling penting dari strategi pusat data AI Galaxy. Pada kuartal kedua 2025, CoreWeave berkomitmen untuk menyewa semua 800 megawatt listrik yang saat ini disetujui untuk Helios.
Ekonomi Transaksi:
Kesepakatan sewa triple net selama 15 tahun ini sangat menarik. Hanya 600 megawatt listrik pertama diperkirakan dapat menghasilkan sekitar 720 juta dolar AS pendapatan per tahun (termasuk ketentuan peningkatan sewa tahunan 3%). Dengan struktur sewa triple net (penyewa menanggung semua biaya operasional), pendapatan ini diperkirakan dapat dikonversi menjadi EBITDA dengan margin hingga 90%.
Pengurangan Risiko dan Verifikasi Nilai:
Kesepakatan bersejarah ini mencapai beberapa tujuan kunci. Pertama, ia memberikan visibilitas aliran kas yang dapat diprediksi dalam jangka panjang, mengurangi risiko keuangan bagi Galaxy. Kedua, ia secara kuat memverifikasi kemampuan operasional Galaxy, menetapkan perusahaan sebagai mitra yang dapat diandalkan. Ini sangat penting untuk menarik penyewa besar lainnya—penyewa ini lebih suka mitra dengan rekam jejak yang telah terbukti.
3. Bisnis Tradisional Galaxy: Dasar yang Menguntungkan dan Sinergi
Pandangan umum negatif terhadap Galaxy berpendapat bahwa bisnis kripto tradisionalnya adalah aset yang mengurangi volatilitas dan risiko. Pandangan ini salah. Faktanya, bisnis aset digital Galaxy adalah entitas yang sangat menguntungkan dan terdepan di pasar, memberikan efek sinergi modal dan reputasi untuk bisnis lainnya.
Bisnis aset digital Galaxy terdiri dari dua unit utama: pasar global (termasuk perdagangan institusi, pinjaman, dan layanan perbankan investasi) serta manajemen aset dan solusi infrastruktur (termasuk berbagai produk manajemen aset dan layanan on-chain seperti staking).
Data keuangan untuk kuartal kedua 2025 mengkonfirmasi kekuatan profitabilitas bisnis ini:
Segmen aset digital mencapai laba kotor yang disesuaikan sebesar 71,4 juta dolar AS, meningkat 10% secara kuartalan;
Kinerja pasar global mengungguli indeks, dengan akun pinjaman lembaga meningkat 27% menjadi 1,1 miliar dolar AS, menunjukkan permintaan produk kredit yang meningkat;
Bisnis perbankan investasi menunjukkan kekuatan sebagai penasihat akuisisi, menjadi penasihat keuangan eksklusif dalam akuisisi Bitstamp oleh Robinhood;
Platform solusi manajemen aset dan infrastruktur mengalami pertumbuhan aset sebesar 27% menjadi hampir 9 miliar dolar AS;
Neraca kuartal kedua menunjukkan kas dan stablecoin sebesar 1,18 miliar dolar AS, serta 1,27 miliar dolar AS dalam aset digital (terutama BTC dan ETH).
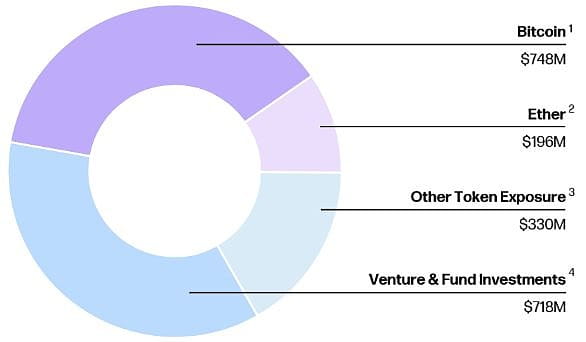
Bisnis digital Galaxy yang menguntungkan tidak hanya menghasilkan aliran kas, tetapi juga memperkuat kekuatan neraca mereka, memungkinkan perusahaan untuk mendanai bagian ekuitas yang signifikan dari pembangunan Helios secara mandiri. Selain itu, segmen bisnis ini telah membuktikan kemampuannya dalam mengeksekusi transaksi besar dan kompleks—misalnya, baru-baru ini menjual lebih dari 80.000 Bitcoin (senilai lebih dari 9 miliar dolar AS) kepada satu pelanggan. Semua karakteristik ini memberikan jaminan kepada klien superkomputer potensial: Galaxy adalah mitra yang berpengalaman, dapat diandalkan, dan memiliki modal yang kuat, mampu menyampaikan proyek infrastruktur bernilai miliaran dolar. Sinergi ini menciptakan siklus penguatan diri yang kuat di antara kedua segmen bisnis.
4. Lanskap Persaingan: Pemimpin dalam Transformasi AI
Galaxy Digital sering disamakan dengan sekelompok penambang Bitcoin yang mencoba mengalihkan aset mereka ke layanan komputasi AI. Namun, perbandingan berikut menunjukkan bahwa Galaxy menonjol, menjadi salah satu peluang investasi paling menarik dalam tema ini. Lanskap persaingan dapat dibagi menjadi dua level: perusahaan yang telah menandatangani perjanjian AI (seperti Core Scientific, TeraWulf) dan perusahaan yang hanya menyatakan niat strategis (seperti IREN, Hut 8, Riot). Dibandingkan dengan perusahaan sejenis yang telah menandatangani kontrak, Galaxy menunjukkan keunggulan yang jelas di semua dimensi kunci.
Keunggulan Galaxy dalam dimensi kunci terwujud dalam:
Daya Tarik Kesepakatan: Sewa Galaxy dengan CoreWeave memiliki ekonomi yang lebih baik. Pendapatan sewa per megawatt per tahun lebih tinggi (1,8 juta dolar AS dibandingkan dengan 1,4-1,6 juta dolar AS), margin EBITDA lebih baik (90% dibandingkan dengan 75-80%), dan ada ketentuan peningkatan sewa tahunan 3% yang tidak dimiliki pesaing.
Kekuatan neraca: Galaxy memiliki kas bersih dan investasi sebesar 1,8 miliar dolar AS. Sebaliknya, pesaing seperti CORZ dan WULF menanggung beban utang bersih yang signifikan—CORZ baru saja keluar dari restrukturisasi kebangkrutan, sementara WULF menghindari nasib serupa dengan pengenceran ekuitas yang besar. Bisnis penambangan pesaing ini masih terus menghabiskan aliran kas, sementara bisnis tradisional Galaxy selalu tetap menguntungkan.
Kemampuan Perluasan: Potensi kapasitas satu kawasan Helios mencapai 3,5 gigawatt, sementara kapasitas listrik pesaing yang terdistribusi dan terbatas menjadikan Galaxy mampu menangkap pangsa permintaan masa depan yang lebih besar.
Fokus Strategis: Galaxy telah membuat keputusan strategis untuk sepenuhnya keluar dari bisnis penambangan Bitcoin, memfokuskan seratus persen perhatiannya pada peluang pusat data AI. Pesaing berusaha menggunakan model campuran, yang mendistribusikan perhatian dan modal di antara dua bisnis yang sangat berbeda.
5. Analisis Valuasi Helios
Bisnis pusat data Helios harus dinilai berdasarkan REIT pusat data terdaftar terkemuka lainnya dan transaksi pasar swasta baru-baru ini. Perusahaan sebanding yang terdaftar seperti Digital Realty dan Equinix diperdagangkan dengan kelipatan sekitar 25 kali EBITDA yang disesuaikan. Transaksi akuisisi swasta untuk aset pusat data juga mencapai kelipatan yang serupa.
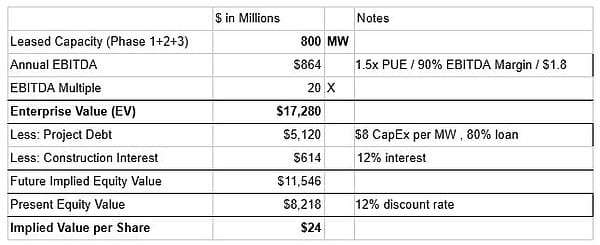
Skenario dasar (hanya 800 megawatt yang disetujui saat ini):
Dengan asumsi hanya 800 megawatt yang disetujui saat ini disewa dengan harga rata-rata 1,8 juta dolar AS/megawatt. Menggunakan kelipatan EBITDA sebesar 20 kali, ini akan menghasilkan nilai perusahaan sekitar 17,28 miliar dolar AS. Setelah dikurangi sekitar 5,73 miliar dolar AS utang proyek dan bunga, nilai ekuitas Helios sekitar 11,54 miliar dolar AS. Karena kami memperkirakan EBITDA tahun tersebut akan tercapai pada 2028, kami menggunakan tingkat diskonto 12%, yang menghasilkan nilai ekuitas saat ini sebesar 8,2 miliar dolar AS, yaitu nilai per saham 24 dolar AS.
Skenario Bullish (per 2026 tahun fiskal sewa 1.600 megawatt):
Dengan asumsi bahwa 800 megawatt listrik tambahan yang diharapkan disetujui pada kuartal keempat 2025 disewa dengan harga rata-rata 1,6 juta dolar AS/megawatt. Total 1.600 megawatt akan menghasilkan sekitar 1,63 miliar dolar AS EBITDA tahunan. Menggunakan kelipatan 20 kali, ini menghasilkan nilai perusahaan sekitar 34,5 miliar dolar AS. Setelah memperhitungkan sekitar 11,46 miliar dolar AS utang proyek dan bunga, nilai ekuitas masa depan Helios sekitar 21,1 miliar dolar AS. Karena kami memperkirakan kapasitas 1.600 megawatt tidak akan sepenuhnya beroperasi hingga 2030, kami menggunakan tingkat diskonto yang lebih tinggi sebesar 16% untuk memperhitungkan risiko eksekusi tambahan. Dengan demikian, nilai ekuitas saat ini adalah 10,01 miliar dolar AS, yaitu nilai per saham 29 dolar AS.
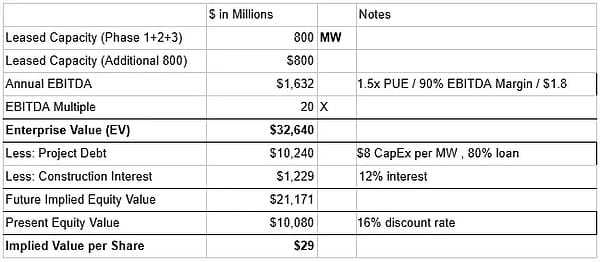
Harga perdagangan Galaxy saat ini sekitar 24 dolar AS (per 2 September 2025). Skenario dasar untuk proyek Helios saja telah mencapai valuasi per saham 24 dolar AS. Valuasi kami belum mencakup bisnis aset digital tradisional yang menguntungkan Galaxy. Bullish baru-baru ini berhasil menyelesaikan IPO dengan valuasi 5,4 miliar dolar AS, meskipun perusahaan tersebut melaporkan kerugian bersih pada kuartal pertama 2025. Jika valuasi bisnis digital Galaxy mendekati valuasi IPO Bullish, hal ini dapat menambah sekitar 8-10 dolar AS nilai per saham.
6. Risiko Utama dan Faktor Pengurangan
(1) Konsentrasi Penyewa CoreWeave dan Risiko Kredit
Argumen bearish yang paling menonjol terkait dengan risiko konsentrasi penyewa tunggal, CoreWeave, serta keraguan terkait reliabilitas kredit yang muncul akibat beban utangnya dan kurangnya peringkat investasi.
Pengurangan Risiko: Model bisnis CoreWeave memiliki visibilitas pendapatan yang tinggi, dengan 96% pendapatannya berasal dari kontrak komitmen jangka panjang. Utang mereka terutama terdiri dari penarikan pinjaman terjadwal yang ditujukan untuk membiayai pengeluaran modal pertumbuhan berdasarkan kontrak pelanggan yang telah ditandatangani. Kredit ini telah sepenuhnya dijamin oleh investor matang seperti Blackstone—yang sebelumnya memimpin pengaturan pembiayaan besar untuk CoreWeave. Selain itu, CoreWeave telah membangun keunggulan kompetitif yang berkelanjutan melalui kemitraan strategis dengan Nvidia, yang memberinya prioritas untuk mengakses GPU terbaru, dan menjadi satu-satunya operator 'Neocloud' yang dapat memenuhi kebutuhan skala laboratorium AI terkemuka seperti OpenAI.
(2) Risiko Eksekusi Proyek dan Jadwal
Transformasi dan perluasan Helios adalah proyek infrastruktur bernilai miliaran dolar yang kompleks, dengan risiko eksekusi yang signifikan.
Pengurangan Risiko: Tim manajemen Galaxy (terutama Chief Investment Officer Chris Ferraro) memiliki pengetahuan mendalam dalam pembiayaan proyek dan pasar modal yang dapat mengurangi risiko ini. Neraca yang kuat (baru-baru ini diperkuat dengan pembiayaan sekitar 500 juta dolar AS) memberikan bantalan keuangan yang penting untuk biaya tak terduga atau penundaan. Strategi pengembangan bertahap mengurangi risiko dengan memecah proyek menjadi tahap-tahap yang dapat dikelola.
(3) Risiko Regulasi dan Jaringan Listrik
Perluasan kapasitas di masa depan yang melebihi kapasitas yang disetujui saat ini mungkin menghadapi peninjauan atau penundaan dari operator jaringan listrik Texas, ERCOT—agensi ini sedang memantau dengan cermat permintaan akses beban berat baru.
Pengurangan Risiko: Kapasitas akses yang disetujui sebesar 800 megawatt yang dimiliki Galaxy adalah aset yang signifikan untuk mengurangi risiko, melindunginya dari dampak kendala terbesar yang dihadapi proyek baru. Listrik yang disetujui ini telah terjamin. Selain itu, dibandingkan dengan yurisdiksi yang memiliki pembatasan lebih ketat, posisi regulator Texas yang umumnya mendukung bisnis dan anti-regulasi memberikan keuntungan signifikan untuk pertumbuhan di masa depan.
7. Kesimpulan
Secara keseluruhan, Galaxy Digital adalah peluang investasi yang undervalued. Pasar masih menilai GLXY melalui lensa sempit dari cryptocurrency yang volatil, gagal mengenali transformasi mendasar mereka menjadi penyedia infrastruktur AI terkemuka.
Inti dari argumen investasi ini adalah pusat data Helios—aset kelas dunia ini mengamankan hedging risiko dengan menandatangani perjanjian sewa triple net yang penting selama 15 tahun dengan raksasa komputasi super, CoreWeave. Kerja sama ini tidak hanya memastikan aliran pendapatan yang dapat diprediksi dengan margin tinggi, tetapi juga memverifikasi posisi Galaxy sebagai mitra yang dapat dipercaya dalam mewujudkan rencana ekspansi ambisius mereka di masa depan.
Analisis valuasi kami menunjukkan bahwa hanya aset Helios itu sendiri sudah mendukung harga saham saat ini. Bisnis digital mereka yang menguntungkan terus membedakan mereka dari pesaing 'transformasi AI' lainnya, ditonjolkan oleh neraca yang kokoh, berbagai aliran pendapatan yang tidak terkait, serta tim manajemen yang sangat fokus. Meskipun ada risiko terkait konsentrasi penyewa dan eksekusi proyek, manajemen Galaxy yang berpengalaman dan kondisi keuangan yang stabil membentuk pengurangan risiko yang efektif. Seiring perusahaan menjalankan peta jalan yang jelas dan pasar secara bertahap mencerna skala dan stabilitas aliran kas Helios, kami memperkirakan saham mereka akan mengalami penilaian ulang nilai.