


Penulis: TTx0x, KOL kripto; Penerjemah: Xiaozou dari Jinse Caijing
1. Pendahuluan
Galaxy Digital (kode Nasdaq: GLXY) dapat dikatakan merupakan peluang yang terabaikan di persimpangan dua tren jangka panjang yang paling kuat—teknologi kripto dan kecerdasan buatan. Pasar salah menilai Galaxy, melihatnya sebagai perusahaan kripto yang volatil, namun mengabaikan nilai besar dari aset "permata mahkota" Helios data center. Helios adalah platform infrastruktur AI kelas dunia yang diharapkan dapat menghasilkan arus kas yang stabil, dengan margin tinggi, dan jangka panjang.
Inti dari pandangan investasi ini adalah bahwa pasar pada akhirnya akan melakukan penilaian ulang terhadap GLXY, karena berhasil melakukan transformasi dari perusahaan layanan aset digital menjadi operator infrastruktur AI terkemuka. Perjanjian sewa utama selama 15 tahun yang baru-baru ini ditandatangani dengan penyedia layanan superkomputer AI CoreWeave—yang mencakup seluruh daya 800 megawatt yang disetujui saat ini untuk Helios—memvalidasi model bisnisnya dan mengindikasikan aliran pendapatan berulang tahunan sekitar 720 juta dolar AS dan margin EBITDA 90%.
Galaxy memiliki keunggulan yang jelas dibandingkan pesaing yang mencoba melakukan "transformasi penambang bitcoin menjadi AI", terutama dalam hal memiliki neraca yang kokoh dengan lebih dari 1,8 miliar dolar AS dalam kas bersih dan investasi, tim manajemen dengan pengalaman mendalam, dan jalur yang jelas untuk memperluas Helios hingga menjadi kampus 3,5 gigawatt yang potensial.
2. Pandangan investasi: Membuka kunci target infrastruktur AI teratas
(1) Kesalahan penetapan harga inti
Galaxy terdiri dari dua segmen bisnis yang sangat berbeda: bisnis layanan keuangan aset digital tradisional dan bisnis infrastruktur pusat data AI yang berkembang. Namun pasar saat ini hanya mengevaluasi GLXY dari satu sudut pandang—yaitu perusahaan kripto—yang menunjukkan bahwa investor belum memberikan harga pada faktor-faktor positif yang ditawarkan oleh bisnis pusat data AI-nya.
(2) Kesempatan akuisisi yang tidak terduga
Pada akhir 2022, Galaxy memperoleh kampus pusat data Helios dari Argo Blockchain dengan harga hanya 65 juta dolar AS melalui penjualan aset dalam kesulitan. Pada saat itu, Argo menghadapi kebangkrutan dan perlu melikuidasi aset. Galaxy mendapatkan aset infrastruktur kelas dunia ini dengan harga jauh di bawah biaya penggantian saat ini. Transaksi ini terjadi sebelum ledakan permintaan pusat data dan daya yang didorong oleh AI yang dipicu oleh ChatGPT, yang secara terpisah mengubah jalur pertumbuhan Galaxy untuk dekade mendatang.
(3) Aset strategis Helios
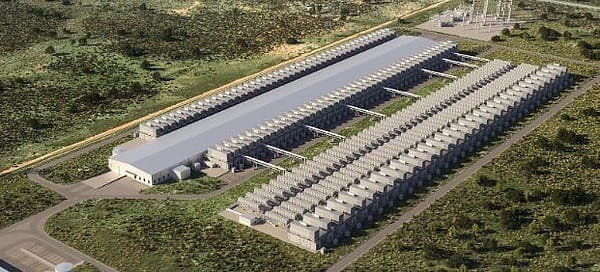
Helios bukanlah pusat data biasa; ini adalah aset infrastruktur tingkat satu yang dirancang untuk memenuhi kebutuhan revolusi AI.
Keunggulan daya:
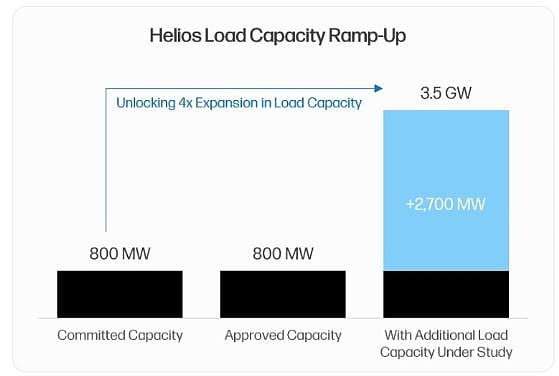
Batasan terbesar yang dihadapi industri pusat data AI adalah pasokan listrik. Kontrak listrik adalah "faktor pembatas" yang diperebutkan oleh penyedia layanan superkomputer untuk menyebarkan kemampuan GPU. Helios memiliki kontrak listrik yang disetujui untuk 800 megawatt dengan operator listrik Texas, ERCOT, yang memungkinkan penyewa menghindari periode tunggu lebih dari 36 bulan untuk akses jaringan baru. Selain itu, kampus ini memiliki jalur ekspansi yang jelas, dengan tambahan 1,7 gigawatt kapasitas sedang dalam tahap studi beban, sehingga kapasitas potensial lokasi awal dapat mencapai 2,5 gigawatt. Pengumuman terbaru pada kuartal kedua 2025 mengungkapkan bahwa perusahaan telah mengakuisisi tanah yang bersebelahan dan mengajukan permohonan akses jaringan sebesar 1 gigawatt, meningkatkan total kapasitas listrik potensial kampus menjadi luar biasa 3,5 gigawatt, menjadikannya salah satu lokasi pusat data terbesar di dunia.
Skala dan keunggulan lokasi:
Penyedia layanan superkomputer AI lebih memilih fasilitas terpusat untuk mencapai ekonomi skala dan keunggulan kinerja. Helios sebagai satu-satunya kampus yang dapat diperluas sangat cocok dengan model ini. Lokasinya di Texas Barat dapat mengakses sumber daya listrik termurah dan paling andal di seluruh AS. Yang penting, Galaxy sedang berinvestasi dalam pembangunan jaringan serat optik jarak jauh untuk memastikan latensi transmisi 10-15 milidetik di daerah metropolitan Dallas/Fort Worth. Ini membedakan Helios dari fasilitas pelatihan AI murni yang semakin meningkat—karakteristik koneksi latensi rendahnya dapat membuka kasus penggunaan inferensi AI, sehingga memastikan kemampuan penetapan harga premium.
Desain yang berorientasi masa depan:
Setiap pusat data yang sedang dibangun saat ini menghadapi risiko menjadi usang dalam beberapa tahun ke depan. Galaxy menghindari risiko ini melalui rencana pengembangan bertahap, yang memungkinkan integrasi teknologi terdepan di setiap siklus pembangunan baru. Termasuk solusi pendinginan canggih seperti pendinginan cair chip langsung, yang sangat penting untuk GPU generasi berikutnya. Kolam penyimpanan air tawar 10 juta galon di dalam kampus mendukung kebutuhan pendinginan penting ini.
(4) Kemitraan CoreWeave
Kerja sama dengan CoreWeave adalah validasi terpenting dari strategi pusat data AI Galaxy. Pada kuartal kedua 2025, CoreWeave berkomitmen untuk menyewa seluruh daya 800 megawatt yang disetujui saat ini untuk Helios.
Ekonomi transaksi:
Perjanjian sewa triple net selama 15 tahun ini sangat menarik. Hanya 600 megawatt daya pertama yang diharapkan menghasilkan pendapatan sekitar 720 juta dolar AS per tahun (termasuk klausul kenaikan tahunan 3%). Karena struktur sewa triple net (penyewa menanggung semua biaya operasional), pendapatan ini diharapkan dapat dikonversi menjadi EBITDA dengan margin mencapai 90%.
Mitigasi risiko dan validasi nilai:
Perjanjian tonggak ini mencapai beberapa tujuan kunci. Pertama, ia memberikan visibilitas arus kas jangka panjang yang dapat diprediksi, mengurangi risiko keuangan Galaxy. Kedua, ini menguatkan kemampuan operasional Galaxy, menetapkan perusahaan sebagai mitra yang dapat dipercaya. Ini sangat penting untuk menarik penyewa berskala besar lainnya—yang lebih menyukai mitra dengan rekam jejak yang telah terverifikasi.
3. Bisnis tradisional Galaxy: landasan yang menguntungkan dan memiliki efek sinergi
Pandangan umum yang negatif terhadap Galaxy berpendapat bahwa bisnis kripto tradisionalnya adalah aset yang menambah volatilitas dan risiko. Pandangan ini merupakan salah paham. Sebenarnya, bisnis aset digital Galaxy adalah entitas yang sangat menguntungkan dan memimpin pasar, yang menyediakan modal dan efek sinergi reputasi untuk bisnis lainnya.
Bisnis aset digital Galaxy terutama terdiri dari dua unit: pasar global (termasuk perdagangan institusi, pinjaman, dan layanan perbankan investasi) serta manajemen aset dan solusi infrastruktur (termasuk serangkaian produk manajemen aset dan layanan on-chain seperti staking).
Data keuangan kuartal kedua 2025 membuktikan kekuatan profitabilitas bisnis ini:
Setelah penyesuaian, laba kotor pada sektor aset digital mencapai 71,4 juta dolar AS, meningkat 10% secara kuartalan;
Pasar global menunjukkan kinerja lebih baik dari rata-rata, dengan saldo pinjaman institusi meningkat 27% menjadi 1,1 miliar dolar AS, menunjukkan peningkatan permintaan untuk produk kredit;
Bisnis perbankan investasi menunjukkan kekuatan sebagai penasihat akuisisi, menjadi penasihat keuangan eksklusif dalam akuisisi Bitstamp oleh Robinhood;
Total aset platform manajemen aset dan solusi infrastruktur meningkat 27% menjadi hampir 9 miliar dolar AS;
Neraca kuartal kedua menunjukkan memiliki 1,18 miliar dolar AS dalam bentuk kas dan stablecoin, serta 1,27 miliar dolar AS dalam bentuk aset digital (terutama BTC dan ETH).
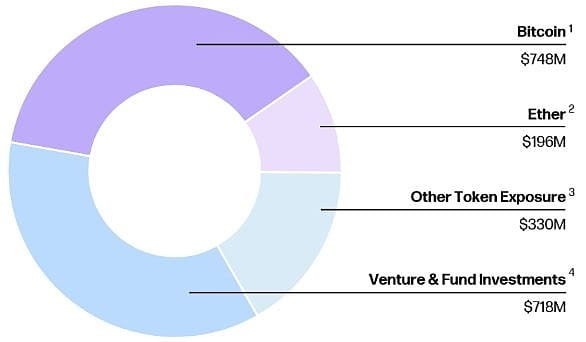
Bisnis aset digital yang menguntungkan Galaxy tidak hanya menghasilkan arus kas, tetapi juga memperkuat kekuatan neraca perusahaan, memungkinkan perusahaan untuk mendanai sendiri bagian ekuitas besar yang diperlukan untuk pembangunan Helios. Selain itu, sektor bisnis ini telah membuktikan kemampuannya dalam mengeksekusi transaksi kompleks berskala besar—misalnya baru-baru ini menjual lebih dari 80.000 bitcoin (senilai lebih dari 9 miliar dolar AS) kepada satu pelanggan. Semua karakteristik ini meyakinkan calon pelanggan superkomputer: Galaxy adalah mitra yang berpengalaman, dapat diandalkan, dan memiliki modal yang kuat, mampu menyampaikan proyek infrastruktur senilai miliaran dolar AS. Sinergi ini menciptakan siklus penguatan yang kuat di antara dua segmen bisnis.
4. Lanskap persaingan: Pemimpin dalam transformasi AI
Galaxy Digital seringkali disamakan dengan kelompok penambang bitcoin yang mencoba mengalihkan aset mereka ke layanan komputasi AI. Namun, perbandingan berikut menunjukkan bahwa Galaxy unik, menjadikannya sebagai salah satu target investasi yang paling menarik dalam tema ini. Lanskap persaingan dapat dibagi menjadi dua tingkat: perusahaan yang telah menandatangani perjanjian AI (seperti Core Scientific, TeraWulf) dan perusahaan yang hanya menyatakan niat strategis (seperti IREN, Hut 8, Riot). Dibandingkan dengan perusahaan sejenis yang telah menandatangani kontrak, Galaxy menunjukkan keunggulan yang jelas di semua dimensi kunci.
Keunggulan Galaxy dalam dimensi kunci tercermin dalam:
Daya tarik perjanjian: Sewa Galaxy dengan CoreWeave memiliki ekonomi yang lebih baik. Pendapatan sewa per megawatt per tahun lebih tinggi (1,8 juta dolar AS dibandingkan 1,4-1,6 juta dolar AS), margin EBITDA lebih baik (90% dibandingkan 75-80%), dan mencakup klausul kenaikan sewa tahunan 3% yang tidak dimiliki oleh pesaing.
Kekuatan neraca: Galaxy memiliki 1,8 miliar dolar AS dalam bentuk kas bersih dan investasi. Sebaliknya, pesaing seperti CORZ dan WULF menanggung beban utang bersih yang signifikan—CORZ baru saja keluar dari restrukturisasi kebangkrutan, sedangkan WULF menghindari nasib serupa melalui pengenceran ekuitas yang besar. Bisnis penambangan pesaing ini terus menghabiskan arus kas, sementara bisnis tradisional Galaxy selalu menguntungkan.
Kapasitas ekspansi: Satu kampus Helios Galaxy memiliki kapasitas potensial mencapai 3,5 gigawatt, yang membuat kapasitas daya kompetitornya yang terdistribusi dan terbatas terlihat tidak signifikan, sehingga Galaxy dapat menangkap pangsa permintaan masa depan yang lebih besar.
Fokus strategis: Galaxy telah mengambil keputusan strategis untuk sepenuhnya keluar dari bisnis penambangan bitcoin, dengan 100% energi difokuskan pada peluang pusat data AI. Pesaing mencoba mengadopsi model campuran, yang menyebarkan perhatian dan modal di antara dua bisnis yang sangat berbeda.
5. Analisis valuasi Helios
Bisnis pusat data Helios harus dinilai dengan merujuk pada REIT pusat data terdaftar terkemuka lainnya dan transaksi pasar swasta baru-baru ini. Perusahaan-perusahaan yang dapat dibandingkan secara publik seperti Digital Realty dan Equinix memiliki kelipatan perdagangan sekitar 25x EBITDA yang disesuaikan. Transaksi akuisisi pusat data swasta juga dicapai dengan kelipatan serupa.
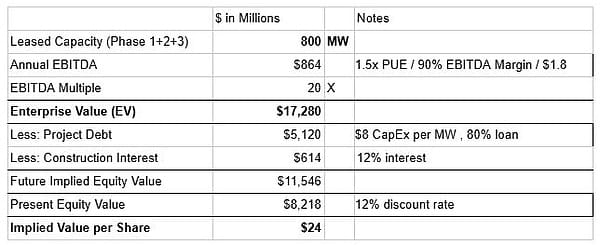
Skenario dasar (hanya 800 megawatt yang disetujui saat ini):
Asumsikan hanya 800 megawatt yang disetujui saat ini disewakan dengan harga rata-rata 1,8 juta dolar AS/megawatt. Dengan menggunakan kelipatan EBITDA 20x, akan menghasilkan nilai perusahaan sekitar 17,28 miliar dolar AS. Setelah mengurangi utang dan bunga proyek sebesar sekitar 5,73 miliar dolar AS, nilai ekuitas Helios diperkirakan sekitar 11,54 miliar dolar AS. Karena kami memperkirakan EBITDA tahun tersebut akan tercapai pada 2028, kami menggunakan tingkat diskonto 12%, sehingga nilai saat ini dari ekuitas menjadi 8,2 miliar dolar AS, atau nilai per saham 24 dolar AS.
Skenario bullish (hingga tahun fiskal 2026 sewa 1.600 megawatt):
Asumsikan bahwa 800 megawatt daya tambahan yang diharapkan disetujui pada kuartal keempat 2025 disewakan dengan harga rata-rata industri 1,6 juta dolar AS/megawatt. Total 1.600 megawatt akan menghasilkan sekitar 1,63 miliar dolar AS EBITDA tahunan. Dengan menggunakan kelipatan 20x, diperoleh nilai perusahaan sekitar 34,5 miliar dolar AS. Setelah memperhitungkan utang dan bunga proyek sekitar 11,46 miliar dolar AS, nilai ekuitas masa depan Helios diperkirakan sekitar 21,1 miliar dolar AS. Karena kami memperkirakan bahwa kapasitas 1.600 megawatt tidak akan sepenuhnya beroperasi hingga 2030, kami menggunakan tingkat diskonto lebih tinggi sebesar 16% untuk memperhitungkan risiko pelaksanaan tambahan. Dengan demikian, nilai ekuitas saat ini adalah 10,01 miliar dolar AS, atau nilai per saham 29 dolar AS.
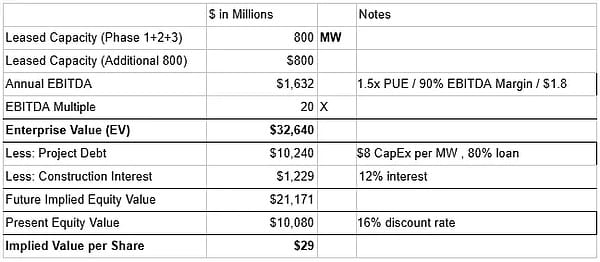
Harga perdagangan GLXY saat ini sekitar 24 dolar AS (per 2 September 2025). Hanya dengan skenario dasar proyek Helios, nilai per saham sudah mencapai 24 dolar AS. Penilaian kami belum mencakup bisnis aset digital tradisional yang menguntungkan Galaxy. Bullish baru-baru ini berhasil menyelesaikan IPO dengan valuasi 5,4 miliar dolar AS, meskipun perusahaan tersebut melaporkan kerugian bersih pada kuartal pertama 2025. Jika valuasi bisnis aset digital Galaxy mendekati valuasi IPO Bullish, hanya hal ini saja dapat menambah nilai per saham sekitar 8-10 dolar AS.
6. Risiko kunci dan faktor mitigasi
(1) Konsentrasi penyewa CoreWeave dan risiko kredit
Argumen negatif yang paling menonjol adalah risiko konsentrasi terhadap penyewa tunggal CoreWeave, dan keraguan tentang kredibilitasnya yang disebabkan oleh beban utangnya dan kurangnya peringkat investasi.
Mitigasi risiko: Model bisnis CoreWeave memiliki visibilitas pendapatan yang tinggi, dengan 96% pendapatannya berasal dari kontrak komitmen jangka panjang. Utangnya terutama terdiri dari pinjaman berkala yang ditangguhkan, khusus untuk membiayai belanja modal pertumbuhan berdasarkan kontrak pelanggan yang telah ditandatangani. Kredit ini telah sepenuhnya disubsidi oleh investor mapan seperti Blackstone—yang sebelumnya memimpin pengaturan pembiayaan besar untuk CoreWeave. Selain itu, CoreWeave telah membangun parit pertahanan yang berkelanjutan melalui aliansi strategis dengan NVIDIA, yang memungkinkannya untuk mendapatkan GPU terbaru secara prioritas, dan menjadi satu-satunya operator "Neocloud" yang mampu memenuhi kebutuhan skala laboratorium AI terkemuka seperti OpenAI.
(2) Risiko pelaksanaan proyek dan jadwal
Transformasi dan perluasan Helios adalah proyek infrastruktur yang kompleks dengan nilai miliaran dolar, yang memiliki risiko pelaksanaan yang signifikan.
Mitigasi risiko: Tim manajemen Galaxy (khususnya Chief Investment Officer Chris Ferraro) memiliki pengetahuan mendalam tentang pembiayaan proyek dan pasar modal yang dapat mengurangi risiko ini. Neraca perusahaan yang kuat (baru-baru ini diperkuat dengan pembiayaan sekitar 500 juta dolar AS) memberikan buffer keuangan yang penting untuk biaya atau keterlambatan yang tidak terduga. Strategi pengembangan bertahap mengurangi risiko dengan membagi proyek menjadi tahap yang dapat dikelola.
(3) Risiko regulasi dan jaringan listrik
Ekspansi masa depan yang melebihi kapasitas yang disetujui saat ini mungkin menghadapi pemeriksaan atau penundaan dari operator jaringan listrik Texas, ERCOT—yang sedang memantau dengan cermat permintaan akses beban besar yang baru.
Mitigasi risiko: Kapasitas akses 800 megawatt yang disetujui yang ada untuk Galaxy adalah aset yang sangat besar untuk mengurangi risiko, melindunginya dari dampak bottleneck terbesar yang dihadapi proyek baru. Daya yang disetujui ini telah terjamin. Selain itu, dibandingkan dengan yurisdiksi yang lebih membatasi, posisi regulator Texas yang umumnya bersahabat dan anti-regulasi memberikan keuntungan signifikan untuk pertumbuhan di masa depan.
7. Penutup
Secara keseluruhan, Galaxy Digital adalah peluang investasi yang undervalued. Pasar masih mengevaluasi GLXY melalui perspektif sempit sebagai agen cryptocurrency yang volatil, gagal mengenali transformasi mendasar menuju penyedia infrastruktur AI terkemuka.
Inti dari argumen investasi ini adalah pusat data Helios—aset kelas dunia ini mengatasi risiko melalui perjanjian sewa triple net selama 15 tahun yang landmark dengan raksasa superkomputer CoreWeave. Kerja sama ini tidak hanya memastikan arus pendapatan yang dapat diprediksi dengan margin tinggi, tetapi juga memvalidasi posisi Galaxy sebagai mitra terpercaya untuk mewujudkan rencana ekspansi ambisius di masa depan.
Analisis valuasi kami menunjukkan bahwa hanya aset Helios sendiri yang telah mendukung harga saham saat ini. Bisnis aset digital tradisional yang menguntungkan terus membedakan Galaxy dari pesaing "transformasi AI" lainnya, yang sangat menonjol dalam hal neraca yang kokoh, berbagai aliran pendapatan yang tidak terkait, dan tim manajemen yang sangat fokus. Meskipun ada risiko konsentrasi penyewa dan risiko terkait pelaksanaan proyek, manajemen berpengalaman Galaxy dan kondisi keuangan yang solid membentuk mitigasi yang efektif. Seiring perusahaan melaksanakan peta jalan yang jelas, dan pasar secara bertahap menyerap ukuran dan stabilitas arus kas Helios, kami memperkirakan sahamnya akan mengalami penilaian ulang nilai.