

Pengantar: Abstraksi Nilai Uang dan Dasar Kepercayaan
Dalam sistem moneter hari ini, sebuah uang kertas dolar yang biaya produksinya kurang dari 10 sen, atau sebuah kode stablecoin yang tercatat di blockchain, dapat membeli barang dan jasa nyata, bukan karena "berapa banyak logam yang terkandung di dalamnya", tetapi karena struktur kepercayaan yang dibangun di sekitar kredit. Untuk memahami stablecoin, terutama yang dijamin oleh dolar, kita harus melihat nilai dolar sebagai mata uang cadangan global secara terpisah.
Jika kita melihat dari perspektif sejarah yang lebih panjang, benda-benda yang digunakan manusia sebagai "uang" telah bergerak menuju arah yang semakin abstrak: dimulai dari benda-benda yang berharga (kerang, makanan), kemudian logam langka (koin emas, koin perak), hingga hari ini sistem mata uang fiat yang sepenuhnya didukung oleh kepercayaan. Setiap langkah maju, atribut fisik "uang" semakin menghilang, digantikan oleh institusi, konsensus, dan perjanjian. Dolar adalah wakil dari jalan ini hingga hari ini, yang tidak lagi bergantung pada emas atau barang fisik lainnya, tetapi pada konsensus sosial, pengaturan geopolitik, dan sistem hukum untuk mempertahankan kepercayaan.
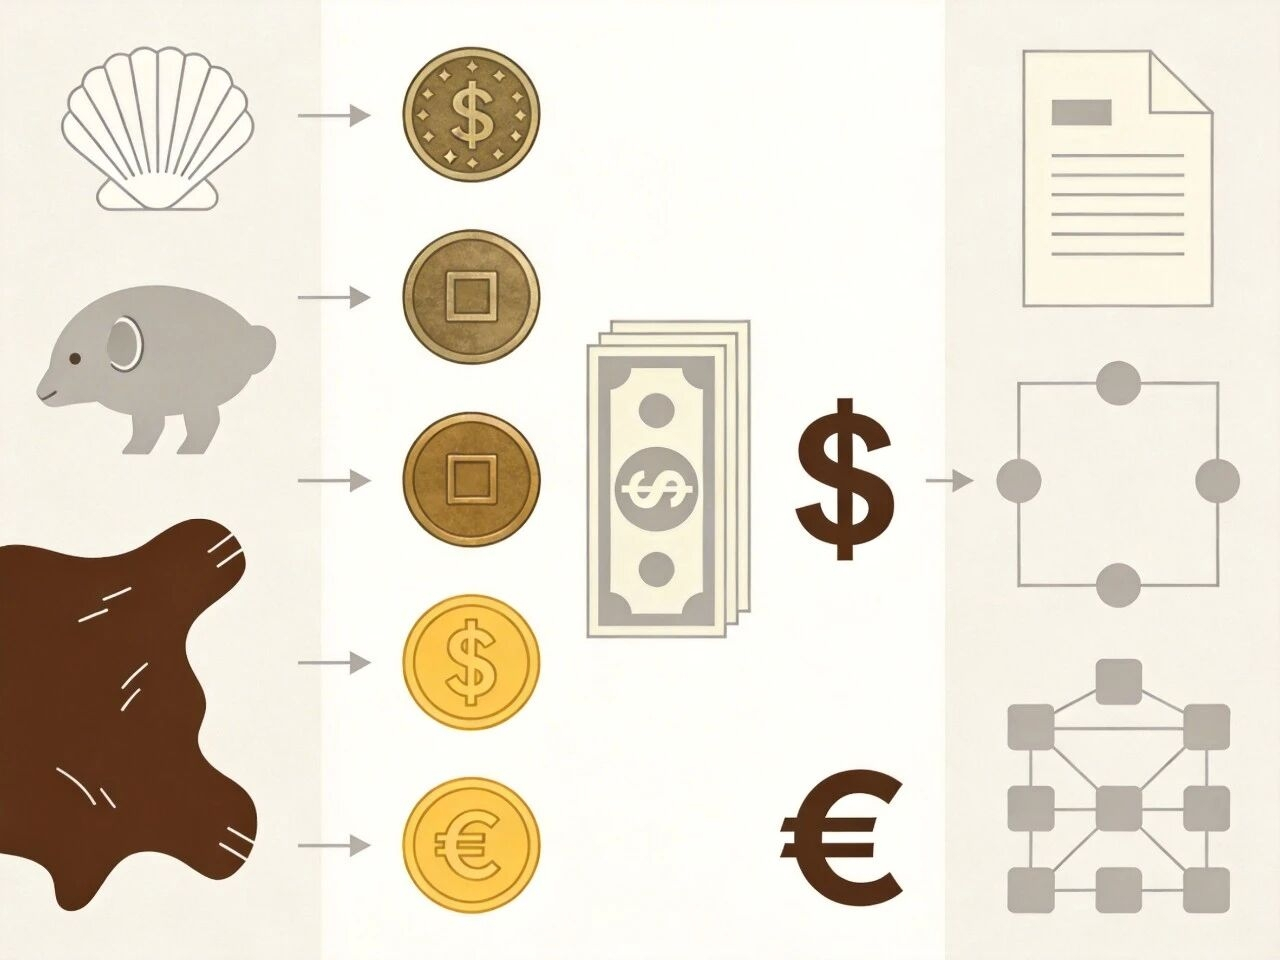
Namun, sistem berbasis kepercayaan murni bukanlah makanan gratis. Mempertahankan kepercayaan ini memerlukan investasi berkelanjutan dalam pembangunan institusi, pengeluaran militer, dan infrastruktur keuangan global. Dolar mampu bertahan di pusat sistem mata uang global bukan hanya karena pemerintah AS yang "menjamin", tetapi juga karena ia mengunci permintaan berkelanjutan dunia terhadap dolar melalui sistem dolar minyak, jaringan penyelesaian global, dan kekuatan militer. Stablecoin hanyalah mekanisme kredibilitas dolar yang dipindahkan ke dalam buku besar terdistribusi, menambah satu lapisan versi yang ditulis dalam kode pada aturan yang awalnya tertulis dalam perjanjian dan hukum.
Perpindahan kepercayaan dalam sejarah evolusi mata uang: dari standar emas ke sistem mata uang fiat
Untuk memahami bagaimana dolar sampai pada titik ini, kita harus mulai dari sistem Bretton Woods. Meskipun sistem mata uang modern sekarang adalah era mata uang fiat yang standar, ingatan era sebelumnya masih kental dalam sistem. Di bawah sistem Bretton Woods 1944–1971, bank sentral masih memiliki kebiasaan untuk memegang banyak emas, yang pada saat itu disebut "misteri emas Bretton Woods". Secara desain institusi, mereka sebenarnya tidak perlu memegang sebanyak itu, tetapi pemikiran bank sentral masih terjebak di era standar emas, dan yang benar-benar memberikan rasa aman adalah tumpukan logam yang bisa mereka sentuh.
Sistem Bretton Woods mendirikan mekanisme "double peg": dolar terikat pada emas (35 dolar per ons), sedangkan mata uang negara lain terikat pada dolar. Selama periode ini, dolar dipandang sebagai "setara" emas. AS dengan sekitar 75% cadangan emas resmi global pada akhir Perang Dunia II, menetapkan posisi pusat dolar dalam sistem. Kepercayaan pada saat itu adalah campuran, mencakup pengakuan terhadap kekuatan ekonomi AS serta ketergantungan pada komitmen konversi emas.
Paradoks Triffin dan keruntuhan sistem Bretton Woods. Dalam sistem Bretton Woods terdapat satu cacat desain yang tidak bisa dihindari, yang kemudian dirangkum sebagai "paradoks Triffin". Untuk menyediakan cukup banyak dolar bagi perdagangan global, AS harus terus menerus mengalami defisit perdagangan, melempar dolar ke seluruh dunia. Namun, begitu dolar terlalu banyak beredar, jumlah dolar yang dipegang di luar negeri pada akhirnya akan melebihi cadangan emas yang nyata di tangan AS, dan janji konversi emas semakin terlihat seperti omong kosong. Pada tahun 1971, cadangan emas resmi AS telah turun dari sekitar 20.000 ton pada tahun 1944 menjadi sekitar 8.000 ton.
Pada Agustus 1971, Presiden Nixon secara sepihak mengumumkan penghentian konversi dolar ke emas, yang dikenal sebagai "Guncangan Nixon", yang menandai pergeseran total sejarah mata uang manusia ke era mata uang berbasis kepercayaan. Sejak saat itu, dolar tidak lagi memiliki dukungan fisik, dan nilainya sepenuhnya dibangun di atas kepercayaan. Pergeseran ini memaksa sistem mata uang internasional untuk mencari titik acuan yang baru.
Pendirian dan penguncian permintaan sistem dolar minyak. Setelah jendela emas ditutup, dolar menghadapi krisis kepercayaan yang serius. Untuk mengunci kembali permintaan global terhadap dolar, AS pada tahun 1974 mencapai serangkaian kesepakatan penting dengan Arab Saudi di tengah krisis minyak 1973. Kesepakatan ini membentuk dasar "sistem dolar minyak": ekspor minyak dihargai dalam dolar, sebagai imbalannya, AS memberikan perlindungan militer kepada negara-negara penghasil minyak, dan negara-negara penghasil minyak mengalirkan surplus dana kembali ke sistem keuangan AS melalui pembelian obligasi negara.
Mekanisme ini mengikat nilai dolar dengan nadi ekonomi manusia—energi—secara erat. Selama ada permintaan global untuk minyak, setiap negara harus menyimpan dolar. Dengan cara ini, AS telah mewujudkan paksaan kaku untuk permintaan mata uangnya dari hukum domestik ke aktivitas ekonomi global.
Dukungan multidimensi untuk kredibilitas dolar: institusi, ekonomi, dan militer
Kredit pemerintah dan pasar obligasi AS. Jika kita menganggap dolar sebagai sebuah perusahaan, "kredibilitasnya" paling langsung tercermin dalam pasar obligasi AS. Pasar ini adalah kumpulan obligasi berdaulat terbesar dan paling likuid di dunia, dengan total ukuran yang melebihi 27 triliun dolar AS pada tahun 2024. Obligasi AS yang dimiliki oleh bank sentral dan lembaga negara, di satu sisi adalah cadangan devisa, di sisi lain juga merupakan acuan penetapan suku bunga global. Dengan kata lain, orang yang memegang dolar sebenarnya memegang tiket untuk masuk ke obligasi AS, yang dapat ditukar dengan hasil bunga yang relatif stabil dan posisi aset yang masih dianggap aman.
Sistem politik AS, yang tampak gaduh dari luar, tetapi bagi modal, itu adalah "yang dapat diprediksi". Kerangka pembagian kekuasaan ditambah dengan hukum yang relatif stabil memberi investor gambaran umum tentang seperti apa situasi terburuk. Selama beberapa dekade terakhir, AS telah mengalami tarik ulur politik berulang kali mengenai masalah batas utang, tetapi pada akhirnya selalu membayar pokok dan bunga tepat waktu, tanpa terjadi default teknis yang berarti, hal ini sangat mempengaruhi konsensus pasar tentang "dolar = aset tanpa risiko".
Kekuatan ekonomi dan jaringan inovasi. Di balik dolar ada dukungan yang lebih nyata: mesin ekonomi AS itu sendiri. Meskipun proporsi GDP AS di tingkat global berfluktuasi, posisinya di industri kunci seperti teknologi tinggi, keuangan, dan pertahanan sangat sulit untuk digantikan dalam jangka pendek. Perusahaan rintisan di Silicon Valley, produk terstruktur di Wall Street, dan aliran dana di lembaga penelitian kelas satu global, sebagian besar menggunakan dolar sebagai unit akuntansi. Seiring waktu, dolar tidak hanya menjadi alat pembayaran, tetapi juga "bahasa bawaan" dari seluruh jaringan inovasi teknologi dan keuangan.
Ketahanan ini bukanlah teori, tetapi hasil dari beberapa krisis: baik krisis keuangan 2008 maupun guncangan pandemi 2020, ekonomi AS pertama-tama terhantam keras, dan kemudian perlahan pulih. Harapan pasar terhadap pertumbuhan jangka panjang AS bukan karena tidak ada masalah, tetapi karena "setelah masalah muncul, bisa diperbaiki", yang pada akhirnya diterjemahkan menjadi kesabaran terhadap daya beli dolar dalam jangka panjang.
Penyelesaian keuangan dan infrastruktur pembayaran. Dominasi dolar tidak hanya bergantung pada "siapa yang menggunakannya", tetapi juga pada "bagaimana ia beredar". AS telah membangun seluruh infrastruktur keuangan yang efisien dan sulit untuk digantikan di sekitar dolar:
Tingkat paling atas adalah jaringan pesan keuangan lintas batas seperti SWIFT, yang menghubungkan sekitar 11.000 institusi di seluruh dunia, bertanggung jawab untuk mengirimkan instruksi pembayaran dengan aman dan standar;
Dalam lapisan penyelesaian dana yang nyata, ada sistem penyelesaian dolar swasta seperti CHIPS, yang menangani sekitar 1,9 triliun dolar AS pembayaran dolar lintas batas setiap hari, melalui penyelesaian bersih multilateral, memaksimalkan penggunaan satu unit likuiditas;
Sedangkan di lapisan penyelesaian akhir, terdapat sistem Fedwire yang dioperasikan oleh Federal Reserve, sebagai jaringan penyelesaian penuh waktu real-time untuk bank sentral, yang menangani sekitar 4,5 triliun dolar AS pembayaran besar setiap hari, memberikan kepastian tidak dapat dibatalkan untuk transaksi keuangan.
Statistik SWIFT pada tahun 2025 menunjukkan bahwa pangsa dolar dalam pembayaran global tetap di atas 47%, dan dalam pembayaran internasional yang mengecualikan transaksi di zona euro, bahkan mencapai 58,8%. Efek jaringan yang sangat tinggi ini menciptakan ketergantungan jalur yang kuat: beralih ke mata uang lain tidak hanya memerlukan perubahan dalam sistem penetapan harga, tetapi juga perlu membangun kembali jaringan penyelesaian yang sama efisiennya.
Kekuatan militer: jaminan terakhir untuk kredibilitas. Kekuatan militer adalah jaminan dasar untuk kredibilitas dolar. AS melalui 11 kelompok kapal induknya dan lebih dari 140 pangkalan militer di seluruh dunia melindungi jalur perdagangan utama global (seperti Selat Malaka, Terusan Suez, dll.). Penyediaan produk publik keamanan global ini memastikan bahwa perdagangan yang dihargai dalam dolar dapat berjalan dengan lancar. Daya pencegah militer juga membuat setiap upaya untuk secara besar-besaran dan cepat menantang status dolar menghadapi risiko geopolitik yang besar.
Logika nilai mata uang fiat: efek jaringan dan "semua orang menggunakannya"
Seluruh sistem, kekuatan militer, dan jaringan penyelesaian di atas, pada dasarnya melayani satu pertanyaan yang sangat sederhana: mengapa selembar kertas itu bernilai? Memahami nilai dolar, ada satu pintu masuk yang sederhana: pada dasarnya itu hanyalah selembar kertas dengan biaya yang sangat rendah, tetapi orang di seluruh dunia bersedia menukarnya dengan barang dan jasa yang nyata. Yang mendukung keinginan untuk bertukar ini adalah fakta bahwa "semua orang umumnya bersedia menerimanya", dan bukan atribut fisik apa pun di balik kertas tersebut.
Setelah tingkat penerimaan ini terbentuk, ia akan memperkuat dirinya sendiri: semakin stabil penampilan sejarahnya, semakin kuat kepercayaan orang; semakin jelas sistemnya, semakin dapat diprediksi ekspektasinya; semakin banyak pengguna, semakin tinggi kemudahan sebagai media pembayaran, semakin lemah motivasi untuk beralih ke mata uang lain. Bagi dolar, biaya untuk beralih tidak hanya "mengubah sistem sedikit", tetapi juga mencakup membangun kembali kepercayaan dan牺牲 keuntungan likuiditas yang sudah ada.
Logika stablecoin mirip. Kode dari token itu sendiri tidak bernilai, yang benar-benar berharga adalah: aset dolar yang terkunci di baliknya, serta jaringan dan infrastruktur penggunaan yang terbentuk di sekitarnya.
Stablecoin: "Kaki kedua" kredibilitas dolar di dunia digital
Jika kita memindahkan logika "tingkat penerimaan + efek jaringan" ini ke dalam blockchain, stablecoin sebenarnya sedang menjawab versi lain dari pertanyaan yang sama: Dalam dunia digital, siapa yang akan berperan sebagai uang yang "semua orang bersedia menerimanya"?
Stablecoin sebagai "dolar digital". Dalam ekosistem blockchain, stablecoin berperan sebagai komponen kunci yang melengkapi lingkaran mata uang ekonomi kripto. Praktik yang paling umum adalah mengikatnya pada 1:1 terhadap dolar, membawa kredibilitas dolar dari sistem keuangan tradisional ke dunia digital. Hingga November 2025, sirkulasi stablecoin global telah mencapai sekitar 304,36 miliar dolar AS, telah menjadi bagian penting dalam mendukung penyelesaian sehari-hari.
Lebih baik menganggap stablecoin sebagai "perpanjangan digital dari kredibilitas dolar". Ketika pengguna memegang USDT atau USDC, pada dasarnya mereka memegang bentuk "utang dolar di blockchain", yang nilainya didukung oleh jaminan dolar yang dipegang oleh penerbit.
Untuk mempertahankan stabilitas nilai tukar 1:1, penerbit stablecoin terkemuka telah membuat neraca mereka sangat "konservatif". Menggunakan data dari tahun 2025 sebagai contoh, Tether (USDT) memegang eksposur obligasi negara AS sekitar 135 miliar dolar AS pada kuartal ketiga, ukuran tunggal yang cukup untuk menjadi pemegang obligasi negara terbesar ke-17 di dunia, melebihi banyak negara berdaulat. Circle (USDC) dalam pengungkapan pada November 2025 menunjukkan bahwa eksposur sekitar 68,2 miliar dolar AS terutama terdiri dari obligasi negara dan repos terkait, serta tambahan 9,6 miliar dolar AS yang disimpan di rekening bank yang penting bagi sistem, dan sekitar 49,7 miliar dolar AS dialokasikan dalam perjanjian reverse repo yang diatur.
Dua perbedaan kunci dalam "selera risiko" antara dua perusahaan adalah: Tether mengalokasikan sebagian cadangan untuk Bitcoin dan aset berisiko lainnya—misalnya sekitar 9,9 miliar dolar AS dalam Bitcoin dan sekitar 12,9 miliar dolar AS dalam posisi logam mulia—dan mempertahankan cadangan berlebih sekitar 6,8 miliar dolar AS untuk menutupi tekanan penarikan dalam situasi ekstrem; sementara Circle hampir tidak terlibat dalam aset yang memiliki volatilitas ini, lebih menekankan kepatuhan dan likuiditas dari aset cadangan itu sendiri, mengunci hampir semua dana dalam obligasi negara, reverse repo, dan simpanan di bank berkualitas tinggi.
Mengapa stablecoin begitu "berguna". Stablecoin mampu dengan cepat menembus pasar pembayaran lintas batas karena mereka menyentuh beberapa titik struktural masalah dalam model agen tradisional.
Waktu penyelesaian: Transfer lintas batas tradisional SWIFT biasanya memerlukan 1 hingga 5 hari kerja, melibatkan verifikasi akun multi-level; transfer stablecoin berbasis Solana atau Ethereum Layer 2 sering kali dapat diselesaikan dalam beberapa detik hingga beberapa menit, dan menyediakan layanan 24/7.
Biaya transaksi: Dalam model tradisional untuk pembayaran lintas batas, biaya perantara, selisih nilai tukar, dan biaya operasi sering kali mencapai 3% hingga 5% dari jumlah transaksi, dengan proporsi pengiriman kecil bahkan lebih tinggi; biaya on-chain untuk transfer stablecoin biasanya sangat rendah (misalnya Solana serendah $0,01), sehingga total biaya kemungkinan dapat dikompresi secara signifikan.
Transparansi dan kemampuan diprogram: Setiap transfer stablecoin dapat dilihat di blockchain, secara dasar menghilangkan ketidakpastian "dana dalam perjalanan"; pada saat yang sama, kontrak pintar dapat mengotomatisasi penyelesaian, kustodian, dan pembayaran bersyarat, menyediakan alat manajemen keuangan yang lebih halus untuk perusahaan.
Titik balik regulasi tahun 2025: Undang-undang GENIUS dan dampaknya
Ketika stablecoin muncul di depan baik dalam ukuran maupun efisiensi, masalahnya bukan lagi "apakah teknisnya mungkin", tetapi "apakah institusi dapat menahannya". Pergerakan stablecoin dari pinggiran ke arus utama sebagian besar dimulai dari saat regulator bersedia "menentukan batas" untuknya. Pada tahun 2025, AS mengesahkan (Undang-Undang GENIUS) (Undang-undang stabilitas pembayaran), yang pada dasarnya menentukan jenis stablecoin mana yang dapat dianggap patuh.
Persyaratan inti dari Undang-Undang GENIUS. Undang-undang menetapkan bahwa penerbit stablecoin pembayaran yang patuh harus mempertahankan cadangan 1:1, dan aset cadangan dibatasi secara ketat pada obligasi negara, uang tunai fisik, simpanan terpelihara, perjanjian repos tertentu, serta cadangan simpanan yang disimpan di Federal Reserve. Dengan kata lain, regulasi telah menempatkan penerbit stablecoin pada jalur "bank sempit",牺牲 sebagian ruang keuntungan demi ketahanan sistem.
"Keuntungan kepatuhan" yang dihasilkan oleh regulasi. Dengan kejelasan aturan, lembaga keuangan tradisional (TradFi) mulai masuk secara besar-besaran. Pada tahun 2025, sekitar 80% yurisdiksi global mengumumkan program aset digital baru, dan lembaga keuangan mulai melihat blockchain publik sebagai lapisan penyelesaian yang patuh. Kerangka MiCA di Eropa juga mulai berlaku, mendorong munculnya stablecoin euro yang patuh (seperti EURC) dan memaksa mata uang yang tidak patuh keluar dari pasar.
Stablecoin tidak lagi dianggap sebagai ancaman terhadap stabilitas keuangan, tetapi justru dipandang sebagai alat untuk mempertahankan pengaruh dolar. Dengan mengunci cadangan stablecoin dalam obligasi negara, pemerintah AS pada dasarnya telah menciptakan permintaan yang kaku baru untuk obligasi negara di seluruh dunia melalui sektor swasta.
Paradox Triffin modern: Kekurangan aset aman dan tekanan fiskal
Dari sudut pandang regulator AS, undang-undang GENIUS menangani "bagaimana menjadikan stablecoin sebagai alat yang patuh"; namun dari sudut pandang fiskal dan sistem mata uang internasional, pembelian obligasi negara oleh stablecoin sebenarnya terlibat dalam kontradiksi yang lebih besar. Di era mata uang berbasis kepercayaan murni, paradoks Triffin berubah menjadi bentuk ekspresi baru, yang secara kasar dapat disebut "Triffin 2.0". Kali ini, kontradiksinya bukan pada emas, tetapi pada "aset aman" itu sendiri—terutama obligasi negara. Permintaan global untuk aset yang dapat dijadikan jaminan ini semakin meningkat, tetapi AS tidak mungkin meningkatkan utang tanpa batas untuk memenuhi permintaan ini, jika tidak, keberlanjutan fiskal mereka akan bermasalah lebih dulu.
Seiring dengan semakin pentingnya peran lembaga keuangan non-bank dalam penciptaan kredit global, bagian aset berkualitas tinggi yang dapat digunakan sebagai jaminan repos semakin langka. Penelitian terkait sebagian besar berbicara tentang satu hal yang sama: aset aman yang dihargai dalam dolar sekarang "kekurangan struktural". Jika AS menerbitkan lebih banyak utang untuk mengisi lubang ini, dalam jangka panjang akan membebani kemampuan bayar mereka; jika tidak cukup, maka sistem kredit global akan menghadapi situasi "jaminan yang tidak cukup", dengan likuiditas yang terjepit.
Munculnya stablecoin memberikan lapisan tambahan perlindungan bagi pasar obligasi AS dalam pertanyaan "siapa yang akan membayar aset aman ini". Penerbit stablecoin pada dasarnya adalah pembeli alami obligasi negara jangka pendek: selama skala penerbitan meningkat, mereka harus secara pasif membeli lebih banyak obligasi negara, mengubah dolar atau simpanan bank pengguna menjadi aset likuid berkualitas tinggi. Pada akhir 2024, penerbit jenis ini diperkirakan memegang sekitar 166 miliar dolar AS dalam obligasi negara, dan pada akhir 2025, pasar umumnya memperkirakan angka ini akan meningkat menjadi antara 2500–5000 miliar dolar AS.
Sebaliknya, meskipun stok obligasi negara di cadangan devisa bank sentral sangat besar (sekitar 7,5 triliun dolar AS), namun lebih cenderung untuk dipegang dalam jangka panjang, dengan kontribusi marginal terbatas terhadap likuiditas jangka pendek; sementara dana pasar uang yang mengelola aset sekitar 6 triliun dolar AS juga banyak dialokasikan pada instrumen jangka pendek, tetapi ada persaingan yang jelas dengan stablecoin dalam hal sumber dana dan ruang investasi. Juga karena adanya "pembeli on-chain" baru ini, efisiensi perputaran obligasi negara saat menjadi jaminan global semakin meningkat, sehingga biaya penerbitan pada akhirnya juga berkurang secara marginal.
Analisis dinamis likuiditas pasar obligasi negara pada tahun 2025
Jika Triffin 2.0 berbicara tentang "apakah jumlah aset aman cukup", maka yang perlu diperhatikan selanjutnya adalah apakah aset-aset ini dapat diperdagangkan dengan lancar dalam situasi ekstrem. Pasar obligasi negara adalah "fondasi" dari sistem keuangan global, seberapa kuat fondasi ini berdampak langsung pada seberapa stabil gedung dolar dapat berdiri. Pada tahun 2025, pasar ini mengalami beberapa uji tekanan yang signifikan.
Guncangan likuiditas yang dipicu oleh pengumuman tarif. Pada April 2025, ketidakpastian makroekonomi yang dipicu oleh perubahan kebijakan tarif menyebabkan likuiditas pasar obligasi negara mengalami penurunan sementara.
Spread harga: Secara signifikan melebar setelah pengumuman pada 2 April, meskipun tingkat keparahan lebih rendah dibandingkan dengan awal pandemi Maret 2020, tetapi mencerminkan sensitivitas pasar terhadap fluktuasi kebijakan.
Kedalaman buku pesanan: Pada 9 April turun ke level terendah sejak krisis perbankan 2023, kemudian dengan cepat pulih pada musim panas dengan kejelasan kebijakan.
Volatilitas harga: Volatilitas mencapai puncaknya pada bulan April, memaksa pembuat pasar untuk mengurangi posisi guna mengelola risiko.
Mekanisme jaminan likuiditas Federal Reserve. Federal Reserve berhasil mengendalikan arah suku bunga melalui operasi repositori permanen dan reverse repositori semalam. Pada Desember 2025, Federal Reserve menghapus batas 50 miliar dolar AS per hari dalam operasi SRP, menjadikannya alat penting untuk menghadapi tekanan ekstrem di pasar. Keputusan ini memperkuat fungsi ketahanan pasar obligasi negara dalam situasi ekstrem.
Kekuatan eksternal yang menantang dominasi dolar: mBridge dan BRICS Pay
Dari dalam, AS menggunakan berbagai alat untuk memperkuat fondasi obligasi negara; namun dari luar, semakin banyak negara berusaha membangun jalan yang "tidak memerlukan fondasi ini". Secara permukaan, dolar masih memiliki keunggulan yang mencolok dalam semua indikator, tetapi cara tantangan eksternal telah berubah dari "ketidakpuasan verbal" menjadi "membangun jalan sendiri, membangun jaringan sendiri".
mBridge: Terobosan platform CBDC multilateral. Proyek mBridge adalah proyek yang paling mengancam dominasi dolar secara teknis. Ia membangun platform teknologi bersama melalui mata uang digital bank sentral (CBDC) dari beberapa negara, memungkinkan penyelesaian lintas batas mata uang lokal secara real-time tanpa melalui perantara dolar dan tanpa bergantung pada sistem SWIFT.
Pada Oktober 2024, Bank for International Settlements (BIS) mengumumkan keluar dari proyek tersebut karena tekanan geopolitik, tetapi proyek tersebut telah mencapai tahap produk minimum yang layak dan dilanjutkan pada tahun 2025 oleh negara-negara seperti Tiongkok, Arab Saudi, dan Uni Emirat Arab. Kompatibilitas EVM dari mBridge memungkinkannya terhubung dengan platform blockchain lainnya, menyediakan pilihan kedua untuk pembayaran global selain sistem dolar.
Ekspansi perdagangan dengan mata uang lokal dalam BRICS+. Negara-negara BRICS+ menunjukkan kecenderungan yang kuat untuk mengurangi ketergantungan pada dolar AS pada tahun 2025. Dalam hal penyelesaian mata uang lokal, sekitar 65% perdagangan antar negara anggota pada tahun 2024 telah menggunakan penyelesaian dalam mata uang lokal; setelah Rusia terkena sanksi, sekitar 90% perdagangan mereka dengan negara-negara BRICS telah beralih ke mata uang non-dolar.
Sistem pembayaran antar bank lintas batas Tiongkok (CIPS) pada Januari 2025 telah menghubungkan 1467 bank di 119 negara, dengan jumlah transaksi harian yang cepat meningkat, menunjukkan ruang nyata yuan sebagai alternatif dolar dalam pembiayaan perdagangan.
Dalam inovasi pembayaran, proyek seperti BRICS Pay, DCMS (sistem pesan lintas batas terdesentralisasi) sedang direncanakan, bertujuan untuk membangun kerangka pembayaran lintas batas yang independen dari kontrol Barat, dengan blockchain sebagai fondasi.
Jika kita melihat beberapa saluran pembayaran lintas batas utama, kita dapat menggambarkan tiga jalur yang berbeda:
Satu jalur adalah kombinasi SWIFT/CHIPS yang tradisional, yang mencakup sekitar 11.000 bank di seluruh dunia, berdasarkan standar umum seperti ISO 20022, dengan keunggulan dalam kedalaman likuiditas, banyak pihak lawan, dan hampir semua lembaga besar telah terhubung, sehingga menciptakan ketergantungan jalur yang sangat kuat;
Saluran baru CBDC multilateral yang diwakili oleh mBridge, terutama melayani negara-negara perdagangan inti seperti Arab Saudi, Tiongkok, dan Uni Emirat Arab, menggunakan blockchain yang kompatibel dengan EVM sebagai lapisan dasar, fokus pada penghindaran perantara dolar dan mewujudkan penyelesaian akhir secara real-time antar mata uang lokal, serta meningkatkan kemampuan "anti-sanksi" hingga batas tertentu.
Saluran penyelesaian yuan yang diwakili oleh CIPS, meskipun juga mendukung ISO 20022, secara keseluruhan mengadopsi tumpukan teknologi yang lebih proprietary, dengan fokus utamanya di negara-negara Asia dan Afrika, dengan tuntutan inti untuk mendukung internasionalisasi yuan dan secara bertahap mengurangi ketergantungan tunggal pada saluran penyelesaian dolar.
Meskipun demikian, hambatan fundamental untuk menantang posisi dolar masih terletak pada "jebakan likuiditas". Sebagian besar mata uang non-dolar kekurangan pasar modal yang cukup dalam dan harapan hukum yang stabil, hasilnya: perdagangan semakin banyak dapat diselesaikan dalam mata uang lokal, tetapi dalam penyimpanan kekayaan akhir, dana tetap cenderung kembali ke aset dolar.
Dampak mendalam dari stablecoin terhadap kebijakan moneter domestik
Eksternal sedang membangun jalan baru, sementara internal juga terpaksa melakukan penyesuaian struktural. Bagi Federal Reserve, stablecoin bukan hanya alat untuk dolar keluar, tetapi juga variabel baru dalam membentuk struktur kewajiban bank. Perluasan stablecoin juga secara diam-diam mengubah aturan permainan yang sudah dikenal oleh Federal Reserve. Sebuah laporan penelitian pada Desember 2025 menyebutkan bahwa struktur kewajiban bank sedang perlahan-lahan dibentuk kembali oleh stablecoin.
Penggantian simpanan dan pengurangan peran perantara bank. Ketika stablecoin menjadi alat pembayaran utama, mereka akan menghasilkan efek "pindah simpanan". Pengguna ritel akan mengubah simpanan bank mereka menjadi stablecoin, dan dana ini akan meninggalkan sistem perbankan menuju tangan penerbit stablecoin, yang kemudian akan menginvestasikannya dalam obligasi negara atau reverse repo.
Analisis sumber dana: Permintaan awal untuk stablecoin terutama berasal dari konversi investasi, tetapi tren tahun 2025 menunjukkan bahwa ia mulai menggerogoti rekening simpanan berbasis transaksi.
Biaya bank meningkat: Karena kehilangan simpanan inti, bank terpaksa bergantung pada pembiayaan grosir yang lebih mahal, yang dapat menyebabkan rata-rata biaya pembiayaan meningkat sekitar 24 basis poin, dan mengurangi pasokan pinjaman untuk ekonomi riil.
Perubahan dalam jalur transmisi kebijakan moneter. Penerbit stablecoin memegang sejumlah besar uang tunai dan obligasi jangka pendek, menjadikannya "institusi keuangan non-bank" yang sangat signifikan di pasar uang.
Efek dasar suku bunga: Penggunaan cadangan stablecoin pada fasilitas ON RRP meningkatkan kemampuan Federal Reserve untuk menetapkan batas bawah suku bunga, tetapi juga berarti bahwa neraca Federal Reserve harus tetap besar untuk menyerap likuiditas non-bank ini.
Kali ini, paradoks Triffin dan keruntuhan sistem Bretton Woods. Dalam sistem Bretton Woods terdapat satu cacat desain yang tidak bisa dihindari, yang kemudian dirangkum sebagai "paradoks Triffin". Untuk memberikan cukup banyak dolar bagi perdagangan global, AS harus terus-menerus mengalami defisit perdagangan, melempar dolar ke seluruh dunia. Namun, begitu dolar terlalu banyak beredar, jumlah dolar yang dipegang di luar negeri pada akhirnya akan melebihi cadangan emas yang nyata di tangan AS, dan janji konversi emas semakin terlihat seperti omong kosong. Pada tahun 1971, cadangan emas resmi AS telah turun dari sekitar 20.000 ton pada tahun 1944 menjadi sekitar 8.000 ton.
Prospek masa depan: Distribusi global dolar digital dan permainan kekuasaan berdaulat
Dasar nilai dolar sedang mengalami transisi dari "mata uang kertas yang dijamin hukum" ke "kredit digital yang didorong kode". Melihat kembali dari tahun 2025, kita dapat melihat beberapa arah.
Stablecoin akan semakin "dianggap sebagai alat". Dengan penerapan aturan seperti Undang-Undang GENIUS, stablecoin akan beralih dari "mata uang siklus internal" di lingkup kripto menjadi konfigurasi umum dalam manajemen keuangan perusahaan dan perdagangan lintas batas, dan penerbit itu sendiri akan berperan sebagai pembeli jangka panjang yang lebih stabil di pasar obligasi negara.
Infrastruktur keuangan mungkin bergerak ke arah "dua jalur paralel". Jika proyek seperti mBridge terus maju, dunia akan secara bertahap memasuki era "dua sistem": satu sisi adalah sistem likuiditas tinggi yang berpusat pada dolar, SWIFT, dan stablecoin; di sisi lain adalah sistem regional yang berfokus pada penyelesaian mata uang lokal, CBDC, dan CIPS, menekankan ketahanan terhadap sanksi dan kerjasama regional.
Persaingan kredit berdaulat akan dibawa ke ranah digital. Stablecoin mendistribusikan kredibilitas dolar secara "ritel" ke tangan individu di seluruh dunia yang bisa mengakses internet, cara penetrasi ini lebih halus dan lebih dalam dibandingkan dengan rekening bank tradisional, dan hampir pasti akan memicu digitalisasi terhadap hedging dan respons dari kredit berdaulat lainnya.
Kesimpulan: Sebuah kertas, sebuah koin, sistem yang ada di baliknya
Kembali ke titik awal pertanyaan: Sebuah kertas yang tidak memiliki nilai barang, atau sepotong kode yang tidak memiliki dukungan fisik, mengapa dapat dipercaya dalam jangka panjang?
Kunci bukan terletak pada kertas atau kode itu sendiri, tetapi pada keseluruhan sistem yang dibangun di sekelilingnya: kekuatan militer memberikan keamanan, sistem hukum memberikan ekspektasi, infrastruktur keuangan memberikan efisiensi, perdagangan global menciptakan permintaan yang kaku, dan teknologi digital lebih jauh memperluas jangkauan dan kemudahan penggunaan.
Dalam pengertian ini, stablecoin bukanlah pembunuh dolar, lebih mirip sebagai lapisan baru yang ditambahkan pada dolar di era digital. Ia memanfaatkan keterjangkauan global blockchain untuk membawa kredibilitas dolar ke skenario yang sebelumnya tidak dapat mengakses rekening dolar, dan juga sebagian menulis "kepercayaan" ini dari perjanjian tertulis dan pengaturan institusi ke dalam kode dan jaringan yang dapat diverifikasi secara publik.