

 Sudah lama tidak menulis, hari ini saya ingin berbagi pandangan berbeda saya tentang situasi stablecoin global.
Setelah "Crypto Week" Juli 2025, posisi Amerika terhadap stablecoin mengalami pergeseran paradigma: dari "objek penegakan hukum" menjadi "wadah digitalisasi dolar yang terikat oleh kerangka legislatif federal". DPR secara berturut-turut mengesahkan (CLARITY Act) (Anti-CBDC Act), kemudian Gedung Putih menandatangani (GENIUS Act) pada 18 Juli yang menetapkan lisensi federal untuk stablecoin berbasis pembayaran, cadangan layak 1:1, penebusan nilai nominal, pengungkapan berkala, dan "penerbit tidak boleh membayar bunga" sebagai aturan inti. Ini bukan sekadar "mengatur crypto" secara sempit, tetapi memasukkan "Dolar di Rantai" ke dalam infrastruktur keuangan negara dan menyerahkannya untuk dioperasikan secara industri oleh Wall Street.
Satu, "Migrasi Rantai" Sistem Dolar: Replikasi Lengkap dari Struktur ke Fungsi
Dominasi dolar setelah perang didirikan di atas tiga hal: penyelesaian lintas batas SWIFT/CHIPS, kolam obligasi AS yang dalam, dan jaringan sanksi serta kepatuhan OFAC. Stablecoin membawa struktur ini ke dalam rantai: penyelesaian dalam hitungan detik 7×24 menggantikan pemrosesan batch lintas batas; cadangan terikat pada uang tunai dan utang jangka pendek, memetakan "permintaan dolar" global secara langsung sebagai permintaan terhadap obligasi AS; dan data di rantai yang dapat diverifikasi secara publik serta kemampuan untuk mengintegrasikan aturan KYC/sanksi, meningkatkan visibilitas dan eksekusi regulasi terhadap aliran dana, bukan menguranginya. Sisi data di rantai juga membuktikan struktur penggunaan: stablecoin telah menjadi jenis aset dominan dalam aktivitas perdagangan di banyak daerah, dengan proporsi jangka panjang berfluktuasi di antara 60%-80%.
二、Legislasi dan Pembagian Industri: Menyerahkan "Hak Mencetak Uang Dolar di Rantai" kepada Wall Street yang Terregulasi
(GENIUS Act) menuliskan "siapa yang bisa menerbitkan, bagaimana cara menerbitkan, dan bagaimana cara mengaturnya" ke dalam hukum federal: jalur lisensi mencakup bank dan penerbit non-bank yang patuh, mewajibkan cadangan layak 1:1 dan penebusan nilai nominal, audit berkala dan pengungkapan informasi, penerbit tidak boleh membayar bunga langsung kepada pemegang. Setelah regulasi diterapkan, muncul titik permainan kunci: bank melobi untuk memperketat ruang "hadiah platform/bunga terselubung", dengan alasan khawatir setoran dialihkan ke dolar di rantai; ini justru membuktikan kekuatan kebijakan "stablecoin = pengganti setoran di rantai".
Tiga, Penetrasi Global: Perang Perintis Dolar Digital Telah Dimulai
Di Amerika Latin dan Afrika, inflasi tinggi dan kekurangan valuta asing mendorong stablecoin ke jalanan. Dari H2 2023 hingga H1 2024, proporsi stablecoin dalam dana di rantai di wilayah Amerika Latin meningkat signifikan; penggunaan USDT di pasar Afrika terus meningkat sejak 2024, dengan fungsi pembayaran dan pelindung nilai berjalan berdampingan, aplikasi P2P dan pembayaran lokal menggantikan "uang tunai dolar" dengan "token dolar".
Di Asia, e-commerce lintas batas dan pekerja lepas sedang melewati SWIFT, langsung menggunakan dolar di rantai untuk menerima pembayaran dan penyelesaian. Volume penyelesaian harian USDT di jaringan TRON pada musim panas 2025 melebihi rentang 20-24 miliar dolar—biaya rendah, cakupan luas, dan "lapisan penyelesaian dolar pasar berkembang" secara faktual sedang terbentuk.
Eropa menjadi yang pertama menuliskan stablecoin ke dalam undang-undang terpadu (MiCA untuk izin lengkap EMT/ART, cadangan, dan kerangka pengungkapan akan berlaku mulai 2024-06), tetapi dari struktur penggunaan di rantai, stablecoin yang terikat dolar tetap sangat dominan, sementara stablecoin euro masih kesulitan untuk bersaing dalam skala dan efek jaringan. Kesiapan regulasi ≠ terbentuknya efek jaringan mata uang secara alami, terutama ketika "stablecoin dolar—obligasi AS—sistem kepatuhan AS" sudah tertutup.
Empat, Jalur Teknologi: Dari "Multi-Rantai" ke Jalur "Ribuan Rantai Beroperasi Bersama"
Sisi pasokan sedang mengalami penataan ulang yang cepat. Tether mengumumkan jadwal penghentian penebusan untuk jaringan warisan yang kurang digunakan (Omni, Kusama, SLP, EOS, Algorand, dll. tidak akan lagi bertanggung jawab atas penebusan mulai 2025-09-01), fokus pada rantai utama yang banyak diminati dan lapisan Bitcoin yang baru; sambil secara resmi mengumumkan membawa USD₮ ke Bitcoin RGB, mendorong "Dolar Asli" ke Bitcoin dan jaringan Lightning.
Circle mengikuti jalur "Penerbitan Asli yang Luas", hingga 2025-06-24, USDC telah diterbitkan secara asli di 23 rantai (Ethereum, Solana, Base, Arbitrum, Stellar, Sui, ZKsync, XRP Ledger, dll.), strateginya adalah "di mana ada kepatuhan, di situ ada pembayaran nyata, jadi kirimkan dolar ke sana". Ini berarti stablecoin akan bertransformasi dari bahasa keuangan beberapa rantai utama menjadi darah dolar universal untuk berbagai rantai bisnis.
Lima, Penyangga Institusi: "Dolar Digital yang Dipimpin Pasar" AS vs. "Mata Uang Digital yang Diterbitkan Langsung oleh Bank Sentral".
Melalui kombinasi yang disetujui oleh DPR (Anti-CBDC Act) dan ditandatangani oleh Gedung Putih (GENIUS Act), hal ini menetapkan arah mata uang digital Amerika: menolak akun ritel yang langsung terhubung dengan bank sentral, melainkan pasar dan Wall Street yang menerbitkan dan mengoperasikan "Dolar di Rantai" di bawah pengawasan ketat. Ini tidak hanya menghindari kontroversi privasi dan kekuasaan dari koneksi langsung pemerintah ke ritel, tetapi juga memanfaatkan keuntungan jangka panjang dari pasar modal dan sistem kepatuhan Amerika. Sebaliknya, China menggunakan yuan digital sebagai poros, sekaligus menguji stablecoin berlisensi di Hong Kong, dengan harapan membentuk ekstensi digital dari yuan, tetapi resmi juga mengakui bahwa mereka masih berada dalam posisi kurang menguntungkan dibandingkan dengan efek jaringan global stablecoin dolar.
Enam, Makna Keuangan Makro: Penutupan Sirkulasi Dolar dan "Ekstensi Baru" Permintaan Obligation Negara
Melihat stablecoin sebagai "setoran dolar yang aktif di rantai", cadangannya sebagian besar terikat pada uang tunai dan T-bills. Maka terbentuklah siklus baru: obligasi AS → cadangan stablecoin → pembayaran/investasi global → aliran kembali ke obligasi AS. Semakin besar "sirkulasi dolar digital" ini, semakin stabil permintaan marginal untuk obligasi AS; bahkan industri perbankan AS juga mulai khawatir bahwa "hadiah platform yang terselubung" akan memicu aliran keluar simpanan, yang secara tidak langsung membuktikan sifat "pengganti setoran di rantai" dari stablecoin dan pengaruh kebijakannya.
Melihat perbandingan data
📍 Eropa: MiCA vs Dolar Digital
Uni Eropa MiCA sudah diluncurkan, tetapi volume perdagangan harian stablecoin euro (seperti EURC) kurang dari 1% dari USDT. Realitanya, di DeFi, OTC, dan skenario lintas batas Eropa, orang masih lebih memilih menggunakan stablecoin dolar.
Ini berarti, meskipun ada kerangka regulasi, daya saing digital euro jauh tertinggal dibandingkan dolar.
Tujuh, Risiko dan Ketidakpastian
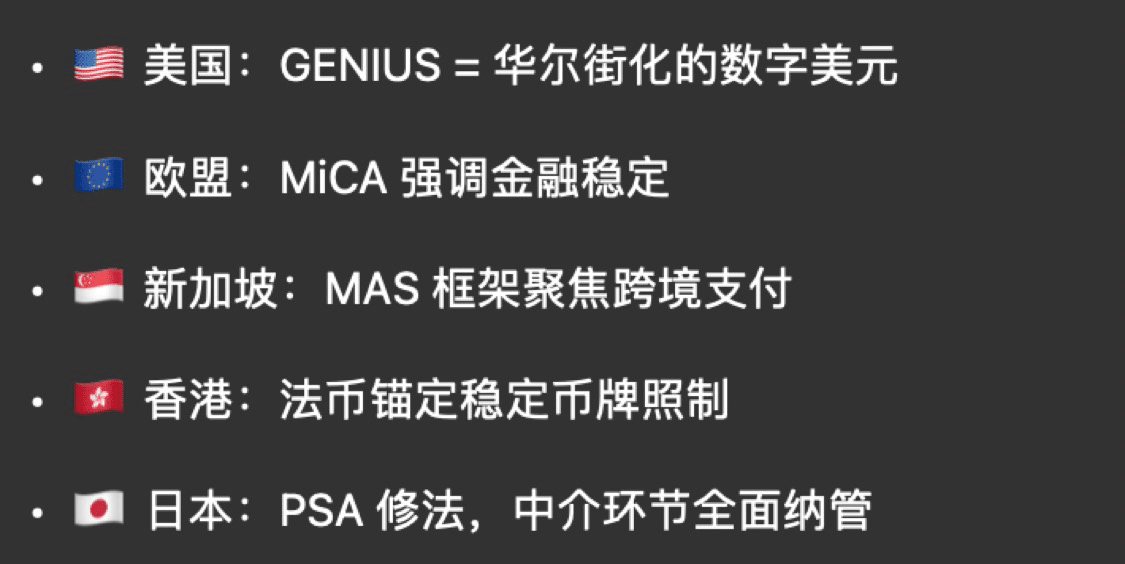
Yang pertama adalah suku bunga dan bagi hasil: bagaimana "area abu-abu" di mana penerbit dilarang membayar bunga tetapi platform dapat memberikan hadiah akan diperketat oleh legislasi kedua atau pedoman regulasi, secara langsung menentukan batas antara stablecoin dan simpanan bank. Yang kedua adalah kompetisi lapisan penyelesaian: permainan antara TRON/Ethereum/lapisan Bitcoin dan rantai berkinerja tinggi yang baru muncul, menentukan kurva biaya "Dolar di Rantai". Yang ketiga adalah konsistensi lintas yurisdiksi: empat kerangka paralel di AS (GENIUS), Uni Eropa (MiCA), Singapura (MAS), dan Hong Kong (lisensi) memerlukan "matriks multi-yurisdiksi" untuk produk lintas negara dan pengaturan kustodian.
Memahami stablecoin sebagai "memindahkan lapisan penyelesaian dolar dan ekstensi mata uang ke dalam rantai", lebih dekat dengan kenyataan dibandingkan memahaminya sebagai "membuat crypto patuh". Penerapan legislasi berarti AS telah mendistribusikan hak mencetak dan mengoperasikan "Dolar di Rantai" kepada Wall Street; ekspansi multi-rantai dan native Bitcoin layer berarti jaringan penyelesaian dolar sedang ditingkatkan menjadi "global, real-time, dan dapat diprogram"; sementara skenario penggunaan di Amerika Latin, Afrika, dan Asia telah menjadikannya infrastruktur dolar internasional yang baru. Bitcoin adalah aset, Ethereum adalah jaringan, stablecoin adalah strategi—ini adalah dasar geopolitik mata uang digital setelah 2025.