ETF资金流出不是崩盘的起点——它们是在Web3的“活钱”已经跑光后才发力的
比特币从9.6万美元跌到6.7万美元后,
当时最流行的说法很快就占了上风:
“ETF资金流出搞垮了比特币。”
但这个故事时间顺序错了。
ETF卖出不是崩盘的起点,
而是在Web3的现货“活钱”先跑光、跌势已经开始后才加速了下跌。
时间顺序比新闻标题更重要
1月12日–15日
• 短期Web3资本(持币1-3个月的群体)开始卖现货
• 比特币从9.6万跌到9.4万
• 市场还稳着,没压力
1月15日–22日
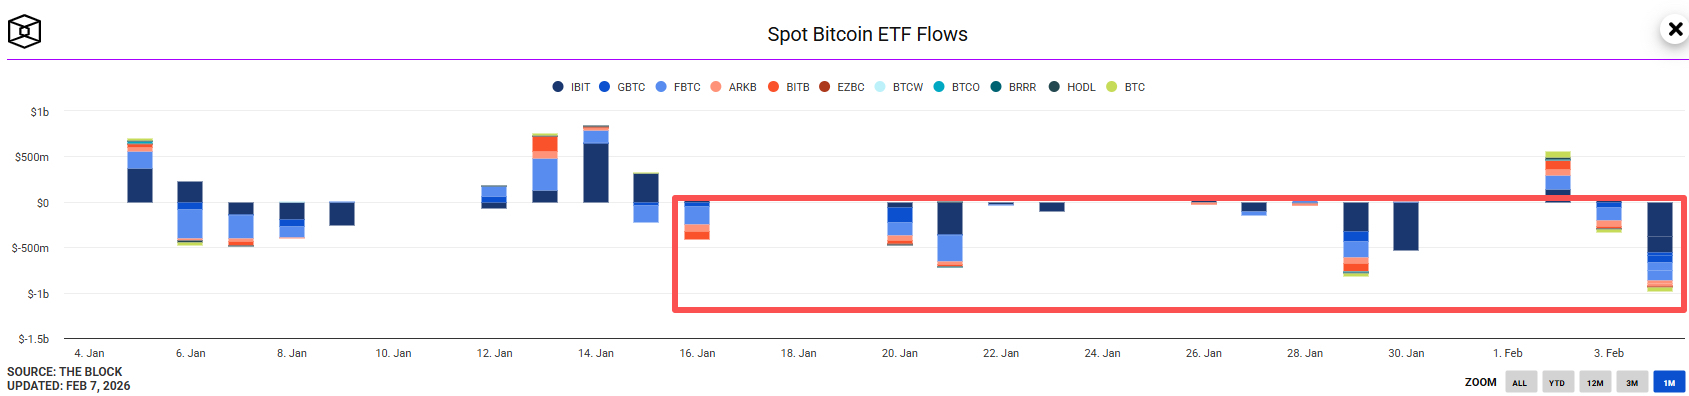
• ETF资金流略转负(开始小幅流出)
• 比特币慢慢跌到9.2万
• 没恐慌,结构也没崩
1月23日–28日
• 短期持有者继续卖
• 合约持仓量开始下降
• 支撑变弱,但9万美元还能守住
然后结构崩了。
1月29日
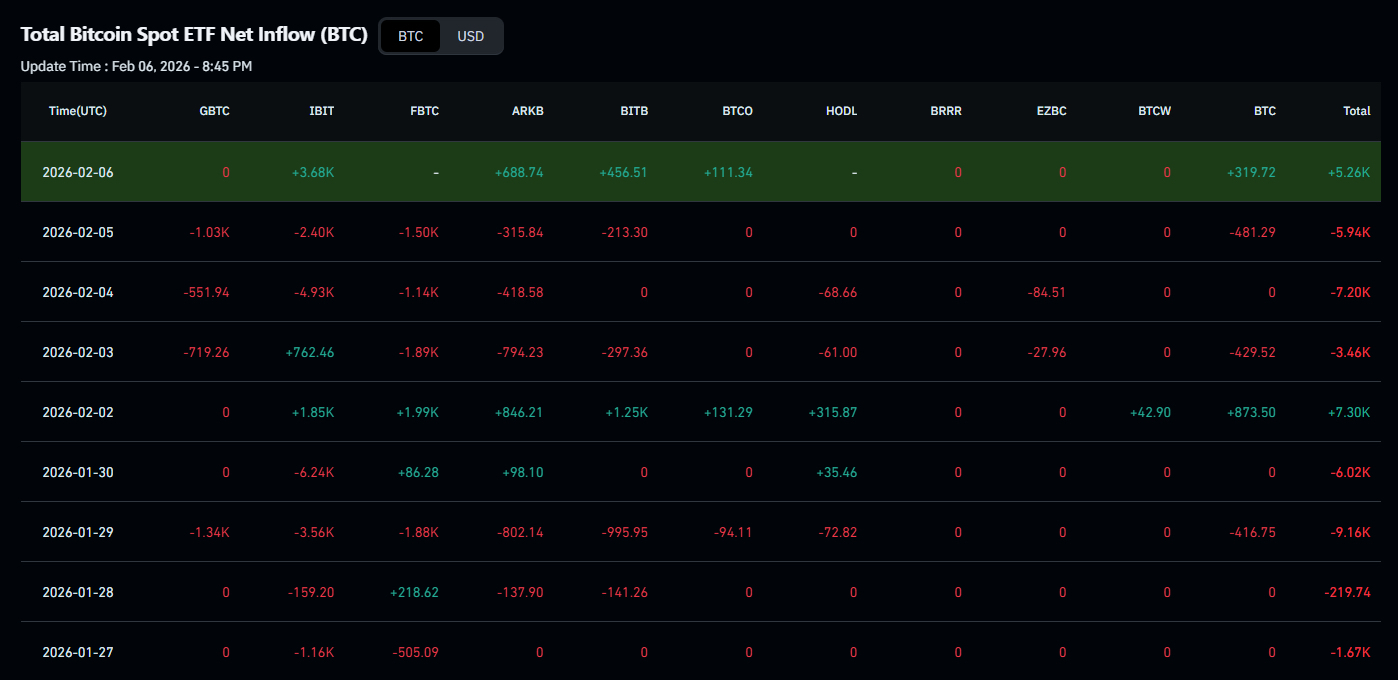
• ETF单日流出约9100枚BTC
• 此时Web3的流动性缓冲已经没了
• 比特币从8.9万跌到8.4万
ETF卖出不是“点火”,
而是砸在了一个已经不稳的结构上。
为啥ETF一卖就“见效”?
等到ETF开始持续净流出时:
• 大部分短期Web3现货“活钱”已经跑了
• 合约持仓量已经在减少
• 现货市场深度吸不动这种系统性的卖盘了
ETF资金流有个特点:对价格不敏感。
它们不会护盘守某个价位,
只会按计划调仓(比如机构觉得该减仓了)。
在健康市场,这点卖压能扛住;
但在又薄又脆的市场,就成了压垮骆驼的最后一根稻草。
ETF是第二大现货卖家——不是第一个
从1月15日到2月5日:
• ETF总共净流出约3.9万枚BTC
• 卖的方向很一致(一直往外跑)
• 刚好撞上现货流动性下降的时期
• 还在衍生品连锁爆仓前发生的
ETF没主导成交量,
是撞上了市场的脆弱期。
所以它们的实际影响,看起来比数字显示的更大。
ETF卖出的真实作用
ETF流出其实是:
• 确认了“下跌势头”(告诉大家“确实在跌”)
• 拿走了最后一点接盘的力量
• 触发了程序化交易/CTAs的跟风卖
• 加速了市场转向“衍生品主导的出清”(杠杆爆仓连环踩踏)
它们不是“发起者”,
是时机上的导火索。
总结:比特币为啥跌?
• 先跑的是Web3的现货“活钱”
• ETF在虚弱的结构上接着卖
• 衍生品把跌势放大了
现在6.7万美元的市场,
比9.6万时结实多了:
• 短期想卖的现货少了
• 借钱炒币的杠杆反射弱了
• 跌过的“坑”已经填了一部分
ETF让跌得更快,
但真崩盘是在ETF成焦点前就发生的。