


Sober期权工作室 × Derive.XYZ kolaborasi
撰写 by Sober期权工作室分析师 Jenna @Jenna_w5
Satu, sebuah kecelakaan absurd, bagaimana itu memicu titik terendah yang panik sebesar 60.000 dolar?
1.1 Dari "Kotak Acak" ke "Bitcoin Hantu": sebuah kecelakaan risiko operasional yang layak dijadikan buku teks
Pada malam 6 Februari, bursa cryptocurrency teratas Korea, Bithumb, mengalami "kesalahan tingkat rendah" yang cukup untuk ditulis dalam buku teks risiko industri.
Pada malam itu jam 19:00, Bithumb meluncurkan kampanye pemasaran yang disebut "Kotak Acak" sesuai rencana. Desain acara ini sendiri tidak rumit: pengguna menggunakan poin untuk berpartisipasi dalam undian, dengan jumlah teori kemenangan setiap orang antara 2000–50000 won Korea (setara dengan 9,5–237 yuan). Ini termasuk insentif pengguna dengan jumlah rendah yang khas.
Kecelakaan sebenarnya terjadi di tahap pengaturan parameter belakang - unit hadiah salah dimasukkan dari 'won' menjadi 'Bitcoin'.
Sebanyak 695 orang menggunakan poin untuk berpartisipasi dalam acara tersebut, di mana 249 orang berhasil membuka peti harta karun; pengguna yang seharusnya menerima hadiah 620 ribu won, sebenarnya menerima 620 ribu Bitcoin, dengan rata-rata airdrop 2490 BTC per orang.
Berdasarkan harga BTC sebelum kejadian sekitar 98 juta won Korea / 67 ribu dolar, nominal skala kesalahan airdrop ini mencapai 41,5 miliar dolar, sekitar 287,9 miliar yuan; jika dirata-ratakan ke setiap pengguna, setara dengan 160 juta dolar / 1,156 miliar yuan.
Absurditasnya tidak berhenti di situ.
Menurut laporan triwulanan terbaru dari Bithumb yang dipublikasikan, hingga akhir kuartal ketiga tahun lalu, total Bitcoin yang disimpan oleh bursa hanya 42.600. Artinya, jumlah BTC dari 'airdrop' ini adalah lebih dari 14 kali jumlah yang sebenarnya mereka miliki.
Ini langsung memicu keraguan pasar tentang 'Bitcoin hantu': bagaimana BTC yang tidak ada dalam neraca dapat 'dikeluarkan'?
1.2 Jendela vakum 20 menit: Bagaimana risiko diperbesar dalam waktu singkat?
Bithumb mengungkapkan garis waktu kunci dalam pengumuman analisis ulang: Aktivitas dimulai pukul 19:00; sekitar 20 menit kemudian, sistem belakang menemukan anomali - 'yang dikirim adalah Bitcoin'; 15 menit kemudian, membatasi transaksi/penarikan akun terkait; pada pukul 19:40, penyelesaian penanganan darurat. Jendela waktu 35-40 menit ini adalah rentang risiko inti dari seluruh kejadian.
Beruntung, sebagian besar aset abnormal telah ter拦截 sebelum masuk pasar. Hingga terbaru: dari 620 ribu BTC yang salah kirim, 618.212 telah berhasil dikembalikan. Aset yang benar-benar masuk pasar dan dijual setara dengan 1.788 BTC, di mana 93% telah berhasil dipulihkan. Masih ada setara 125 BTC yang belum dipulihkan, dengan nilai sekitar 8,625 juta dolar berdasarkan harga terbaru 69 ribu dolar.
Dari segi nilai absolut, 'skala aliran keluar' ini tidak cukup untuk mengguncang logika penetapan harga jangka panjang BTC.
Tetapi pasar sebenarnya yang mengalami guncangan bukanlah 1788 BTC itu sendiri.
1.3 Mengapa sebuah insiden 'mengisi unit yang salah' dapat menciptakan titik rendah ketakutan sementara?
Sangat tidak beruntung, insiden ini terjadi dalam jendela waktu di mana likuiditas sudah lemah.
Pada minggu kejadian, Bitcoin sedang dalam proses koreksi yang berkelanjutan, dan penurunan ini tidak terjadi secara terisolasi: Indeks Nasdaq turun 1,59% dalam satu hari, emas turun 6,15% dalam satu hari. Perak mengalami penurunan tajam 25,06% dalam satu hari.
Goldman Sachs pada penelitian yang dirilis kemudian menegaskan:
Penurunan ini terutama didorong oleh likuidasi posisi panjang (Long Liquidation) di pasar derivatif, bukan karena perbaikan fundamental.
Dengan kata lain, pasar sudah berada dalam keadaan leverage tinggi + posisi tinggi + bantalan rendah sebelum penurunan.
Dalam konteks ini, insiden Bithumb berfungsi sebagai tiga penguat:
Guncangan ketidakpastian, bukan guncangan pasokan: Pasar tidak tahu segera 'seberapa banyak BTC yang sebenarnya terjual', hanya tahu 'bursa airdrop Bitcoin jauh lebih banyak daripada yang dimiliki'. Dalam keadaan sangat tidak transparan, trader akan memilih asumsi terburuk untuk menetapkan harga.
Mengaktifkan penjualan pasif alih-alih penilaian aktif: Posisi panjang dengan leverage tinggi dalam kontrak berjangka dan kontrak permanen, menghadapi penurunan harga yang cepat, hanya dapat ditutup secara pasif. Penjualan semacam ini tidak didasarkan pada penilaian informasi, tetapi merupakan eksekusi mekanis dari kontrol risiko.
Likuiditas yang tipis dan kedalaman buku yang tidak cukup: Dalam lingkungan di mana aset global mengalami penyesuaian serentak, pembelian marginal BTC jelas kurang. Sebagian kecil order jual pasar sudah cukup untuk menembus level dukungan kunci dan memperbesar volatilitas.
Akhirnya, BTC berhasil terjatuh ke titik rendah sementara sekitar 60 ribu dolar pada malam Jumat. Dan banyak trader, hingga setelah analisis ulang, baru menyadari sumber ketakutan ini ternyata berasal dari 'kesalahan pengisian unit hadiah'.
1.4 Dua pertanyaan kunci: Ini bukan 'black swan', tetapi pengungkapan kerentanan struktural.
Pertanyaan pertama: Mengapa bisa 'airdrop' Bitcoin jauh melebihi jumlah yang sebenarnya dimiliki?
Jawabannya tidak misterius, dan tidak baru - ini adalah risiko khas dari sistem buku internal bursa terpusat. BTC yang dilihat pengguna di akun bursa pada dasarnya adalah angka pembukuan, bukan representasi waktu nyata dari aset di blockchain. Sebelum sistem internal berinteraksi dengan transfer nyata di blockchain, 'kredit' yang salah dapat diciptakan secara sementara. Inilah alasan mengapa regulator Korea mengklasifikasikan kejadian ini sebagai: 'Kasus serius kerentanan dan eksposur risiko aset virtual' dan segera memulai pemeriksaan lapangan.
Masalah kedua: Mengapa BTC sudah turun sebelum kejadian ini?
Jawaban yang lebih penting terletak pada tingkat makro. Dalam beberapa waktu terakhir, aset global tidak mengalami 'kenaikan bersamaan', tetapi memasuki fase kekurangan likuiditas setelah pemisahan di level tinggi.
Saham teknologi, logam mulia, dan aset kripto telah menghabiskan banyak anggaran risiko selama kenaikan sebelumnya. Ketika ketidakpastian baru muncul, pasar tidak memiliki cukup dana marginal untuk menahan fluktuasi aset risiko. Jadi, insiden yang tampak kebetulan ini akhirnya berevolusi menjadi penurunan sistematis.
1.5 Dari 'pertahanan pasar bearish' menjadi 'pertahanan di level tinggi': strategi perlu berevolusi
Pada fase pasar bearish sebelumnya, pengurangan posisi, penurunan leverage, melakukan short sederhana, atau menunggu sambil memegang koin, semuanya merupakan strategi bertahan yang efektif.
Namun, dalam lingkungan 'guncangan tinggi + likuiditas lemah' tahun 2026 ini, taruhan dalam satu arah, risikonya meningkat dengan cepat.
Jika investor ingin terus mempertahankan kemampuan defensif dalam kejadian serupa di masa depan, yang dibutuhkan adalah lindung nilai struktural, bukan tindakan emosional.
Inilah mengapa, pada fase saat ini, struktur opsi 'Bear Put Spread' yang memiliki batas atas dan bawah sedang kembali menjadi pilihan defensif bagi dana institusi. Ini akan diperluas lebih lanjut dalam bagian data opsi dan strategi di bawah ini.
Kedua, analisis mendalam data pasar opsi BTC & ETH
Menggabungkan data grafik yang disediakan oleh Amberdata&Derive.XYZ, struktur volatilitas minggu ini menunjukkan karakteristik yang sangat jelas: Ini adalah pasar di mana 'kepanikan jangka pendek cepat dinilai, tetapi ekspektasi jangka panjang tidak hilang kendali'. Dari Skew, struktur waktu hingga VRP, pasar opsi tidak menganggap kejadian Bithumb sebagai risiko sistematis, tetapi mengklasifikasikannya sebagai peristiwa ekor di bawah guncangan likuiditas.
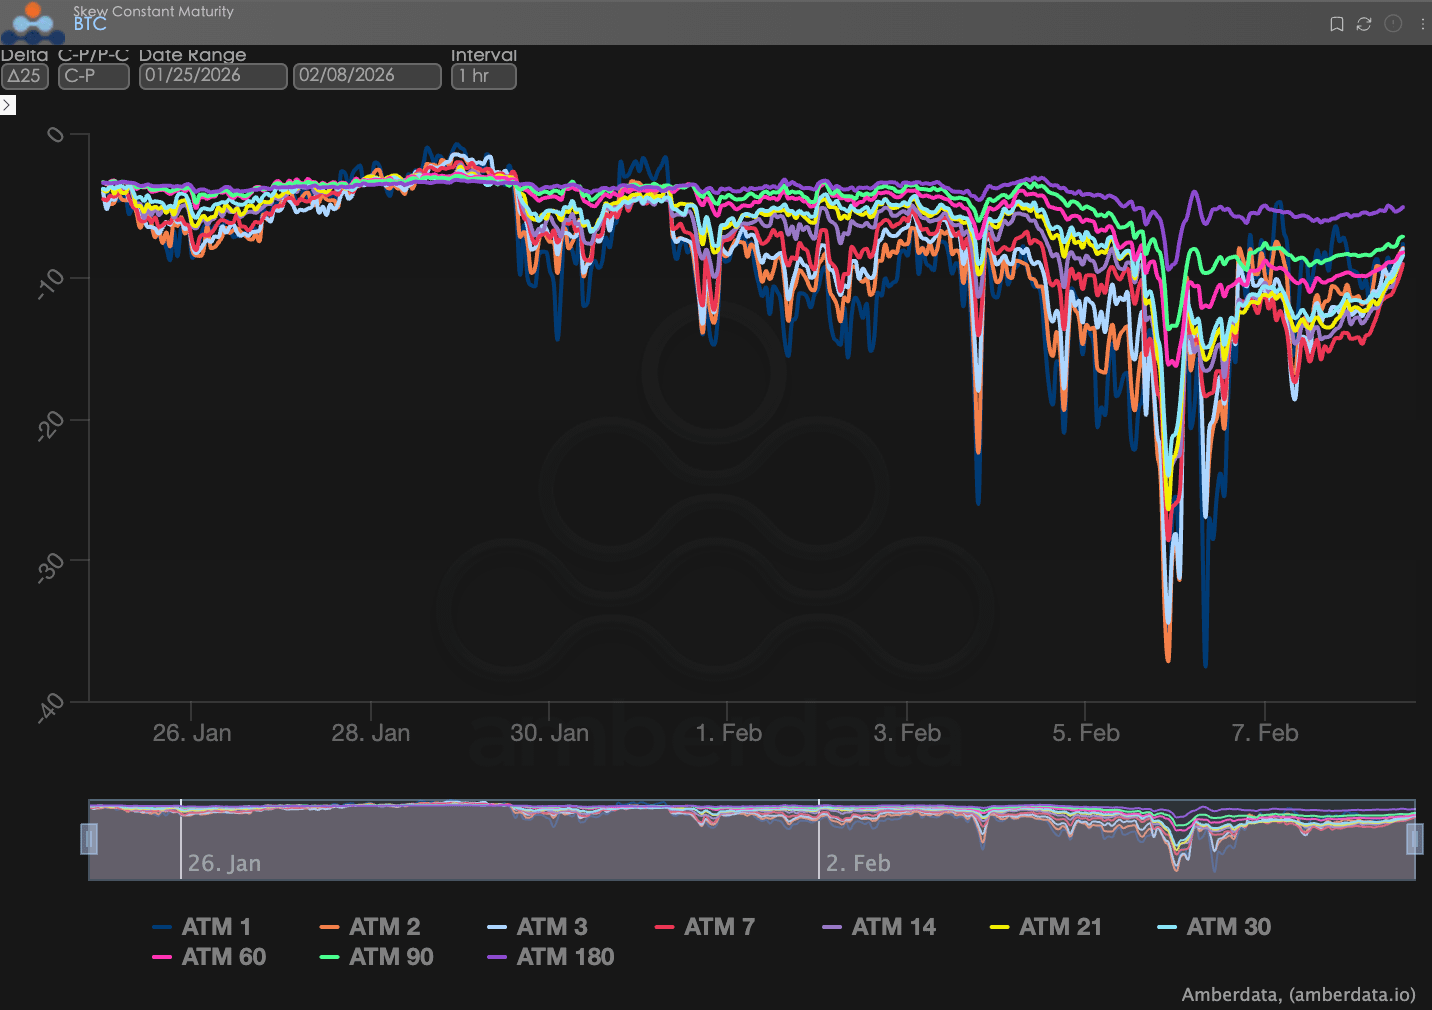
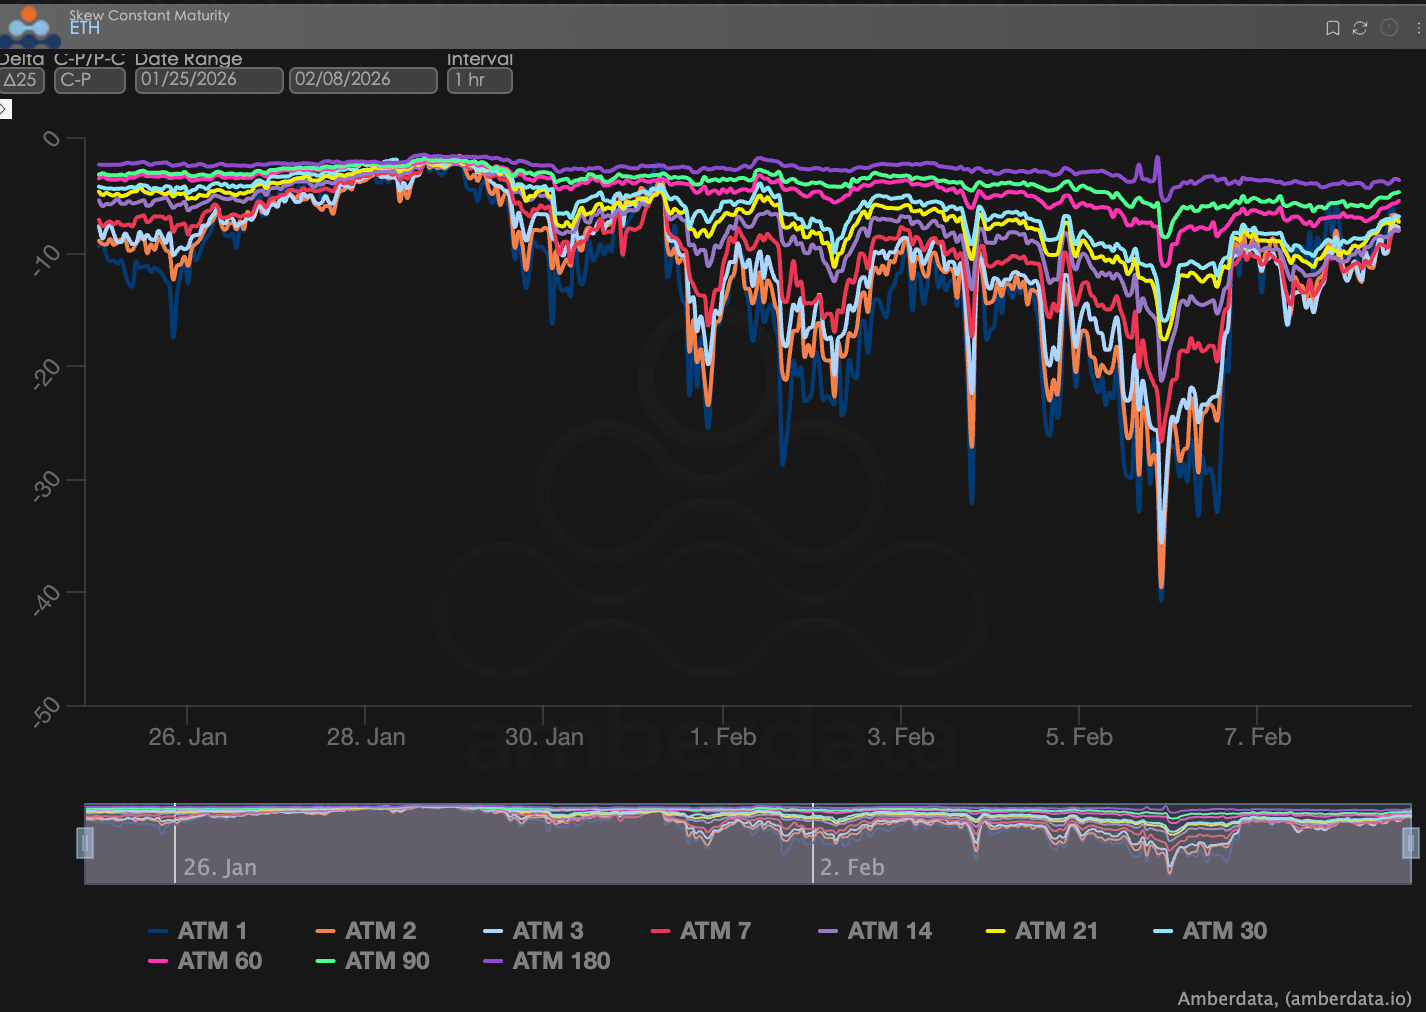
Skew: Reaksi emosi ketakutan sangat kuat, tetapi terbatas pada ujung pendek
Dengan mengamati Delta 25 Skew (implied volatility IV opsi call - IV opsi put), nilai negatif dari indikator ini mencerminkan permintaan lindung nilai pasar terhadap risiko ekor penurunan.
Pengamatan Skew: Pada fase penurunan harga yang cepat, Skew dekat menunjukkan kemunduran yang nyata. Selama penurunan tajam, Skew kontrak BTC terbaru pernah turun hingga sekitar -20. Reaksi Skew ETH relatif lebih tajam, dengan Skew terbaru ETH pernah turun hingga sekitar -30; level ini secara signifikan lebih tinggi daripada rentang volatilitas sebelumnya, mencerminkan pasar yang dalam waktu singkat membeli opsi put secara terpusat untuk melindungi risiko penurunan.
Analisis mendalam: Perlu dicatat bahwa perubahan Skew terutama terkonsentrasi pada jangka waktu pendek: Kontrak ATM 1D-7D mengalami fluktuasi Skew yang paling tajam; penyesuaian Skew untuk jangka waktu di atas 30D terbatas; ATM Skew 180D masih berputar di sekitar sumbu 0, tanpa penurunan serentak. Struktur ini menunjukkan bahwa pasar opsi tidak menganggap penurunan ini sebagai risiko sistematis jangka panjang, tetapi mengklasifikasikannya sebagai meningkatnya permintaan lindung nilai karena guncangan peristiwa jangka pendek.
BTCÐ
Struktur Waktu (Term Structure): Pola yang terus terbalik
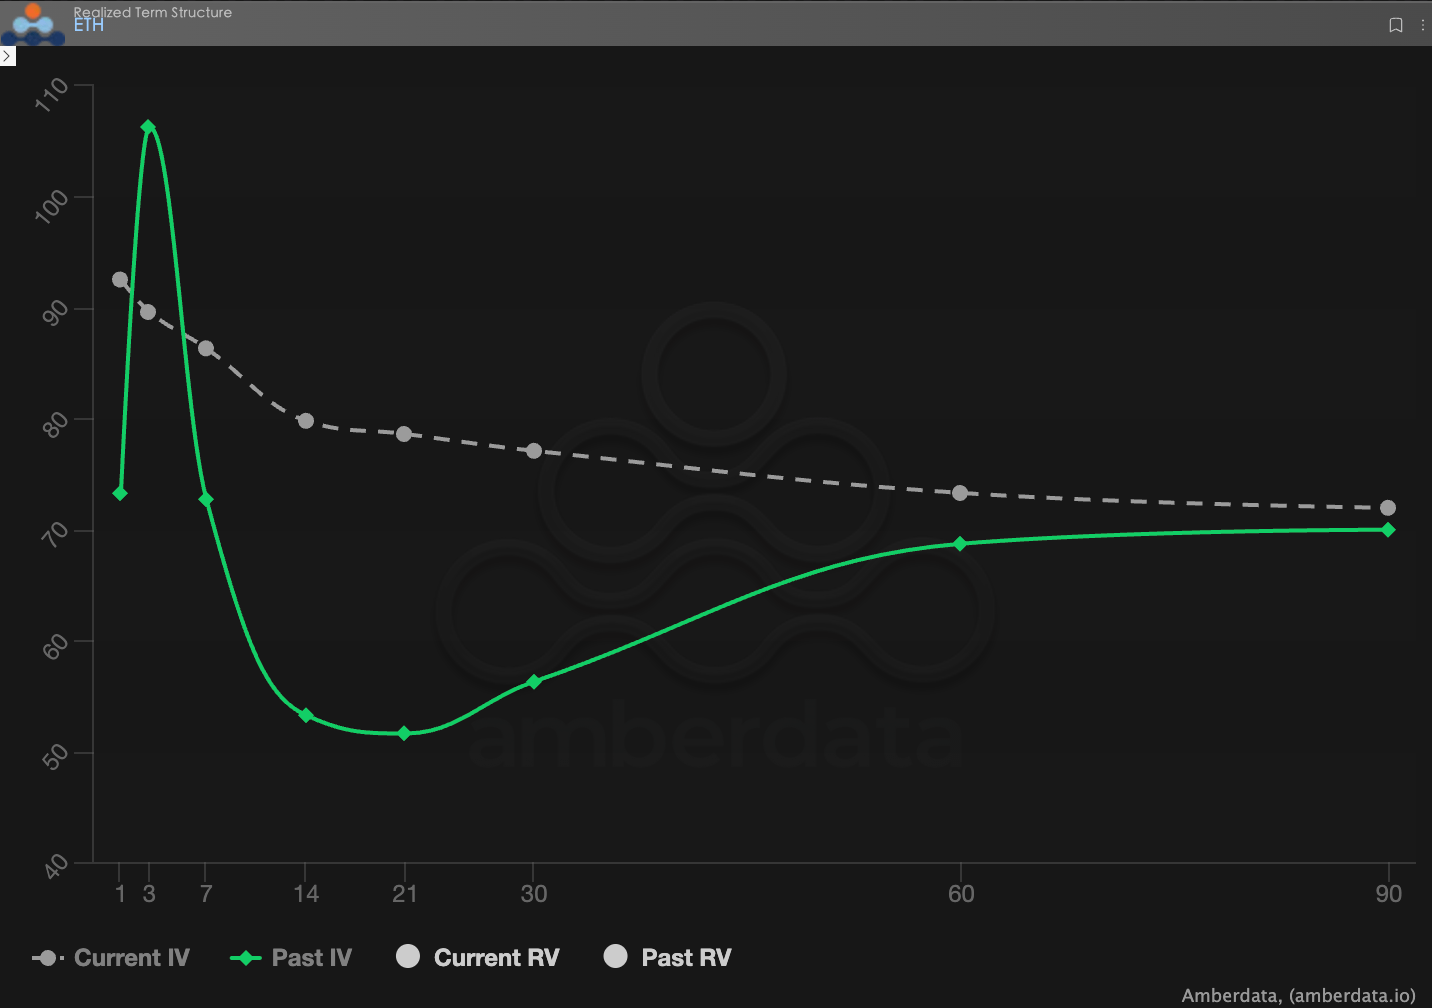
Struktur Waktu (Term Structure) menunjukkan distribusi Implied Volatility (IV) untuk berbagai waktu kedaluwarsa.
Perubahan pola: IV terkini BTC dan ETH menunjukkan pola terbalik yang jelas, yaitu volatilitas implisit yang dekat jauh lebih tinggi daripada yang menengah dan jauh, dan belum kembali ke struktur Contango yang khas (dekat rendah jauh tinggi). Dibandingkan dengan minggu lalu, IV dekat minggu ini kembali meningkat. Setelah harga turun dengan cepat, IV dekat BTC dan ETH umumnya meningkat lebih dari 10 vol dibandingkan sebelum kejadian, dengan IV dekat ETH mencapai titik tinggi 110, dan kurva IV saat ini menunjukkan pola terbalik 'dekat tinggi jauh rendah', yang pada dasarnya konsisten dengan minggu lalu.
Analisis mendalam: Struktur ini menunjukkan bahwa biaya utama yang dibayar pasar saat ini terfokus pada ketidakpastian jangka pendek, dan investor lebih memperhatikan apakah masih ada guncangan kedua dalam beberapa hari hingga beberapa minggu ke depan, bukan kenaikan berkelanjutan volatilitas jangka menengah hingga panjang.
BTCÐ
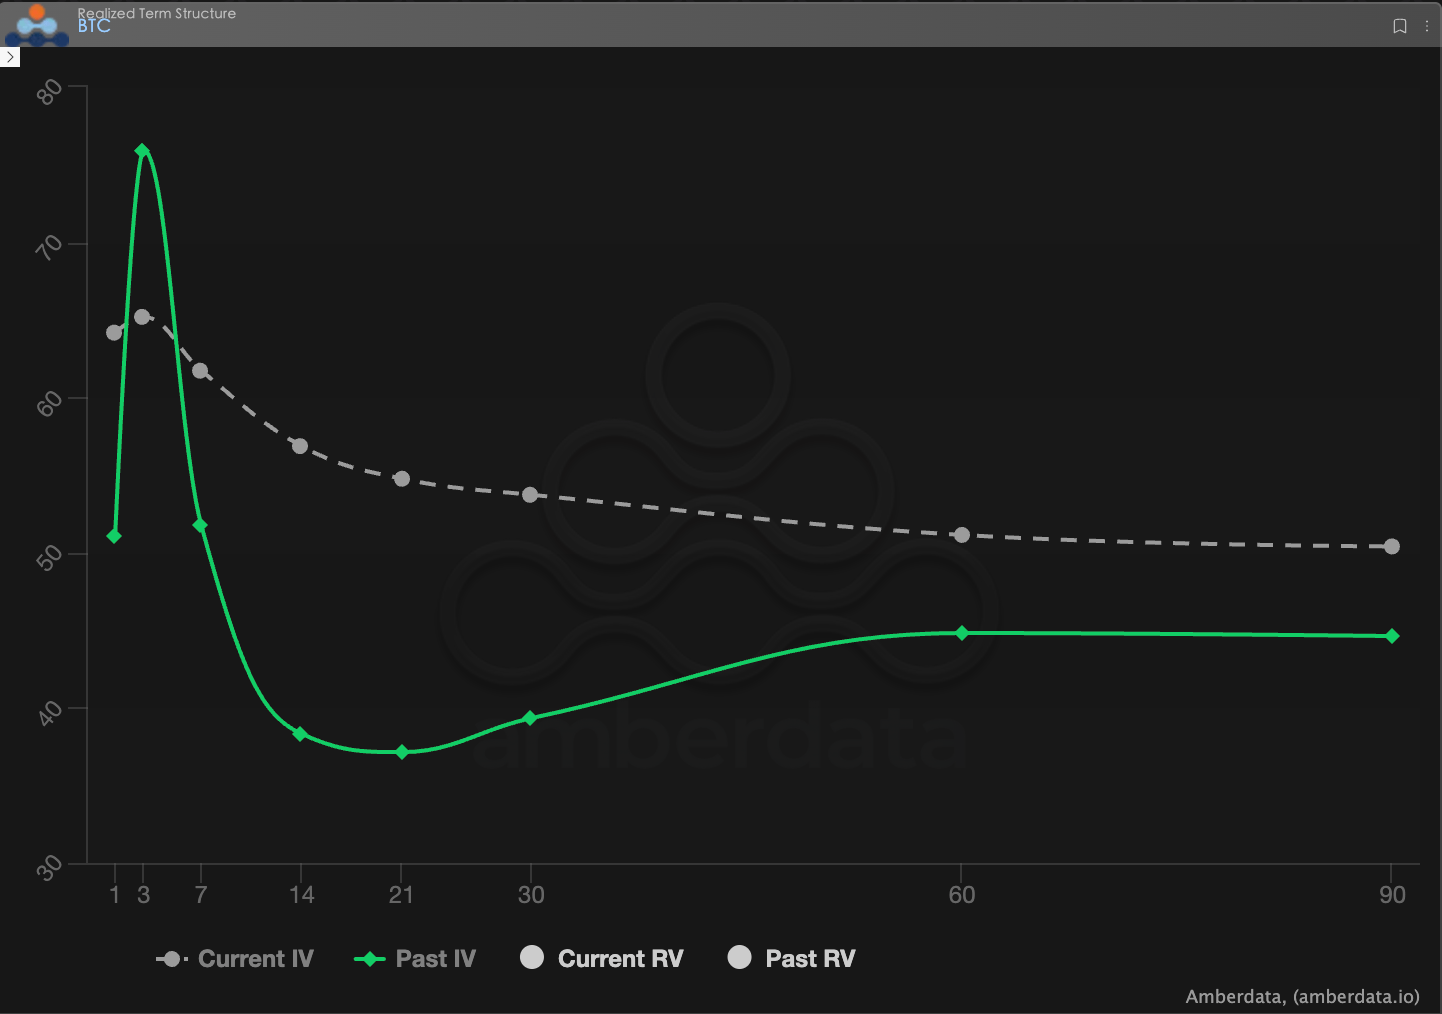
Volatility Risk Premium (VRP): Dari konvergensi menjadi negatif yang signifikan
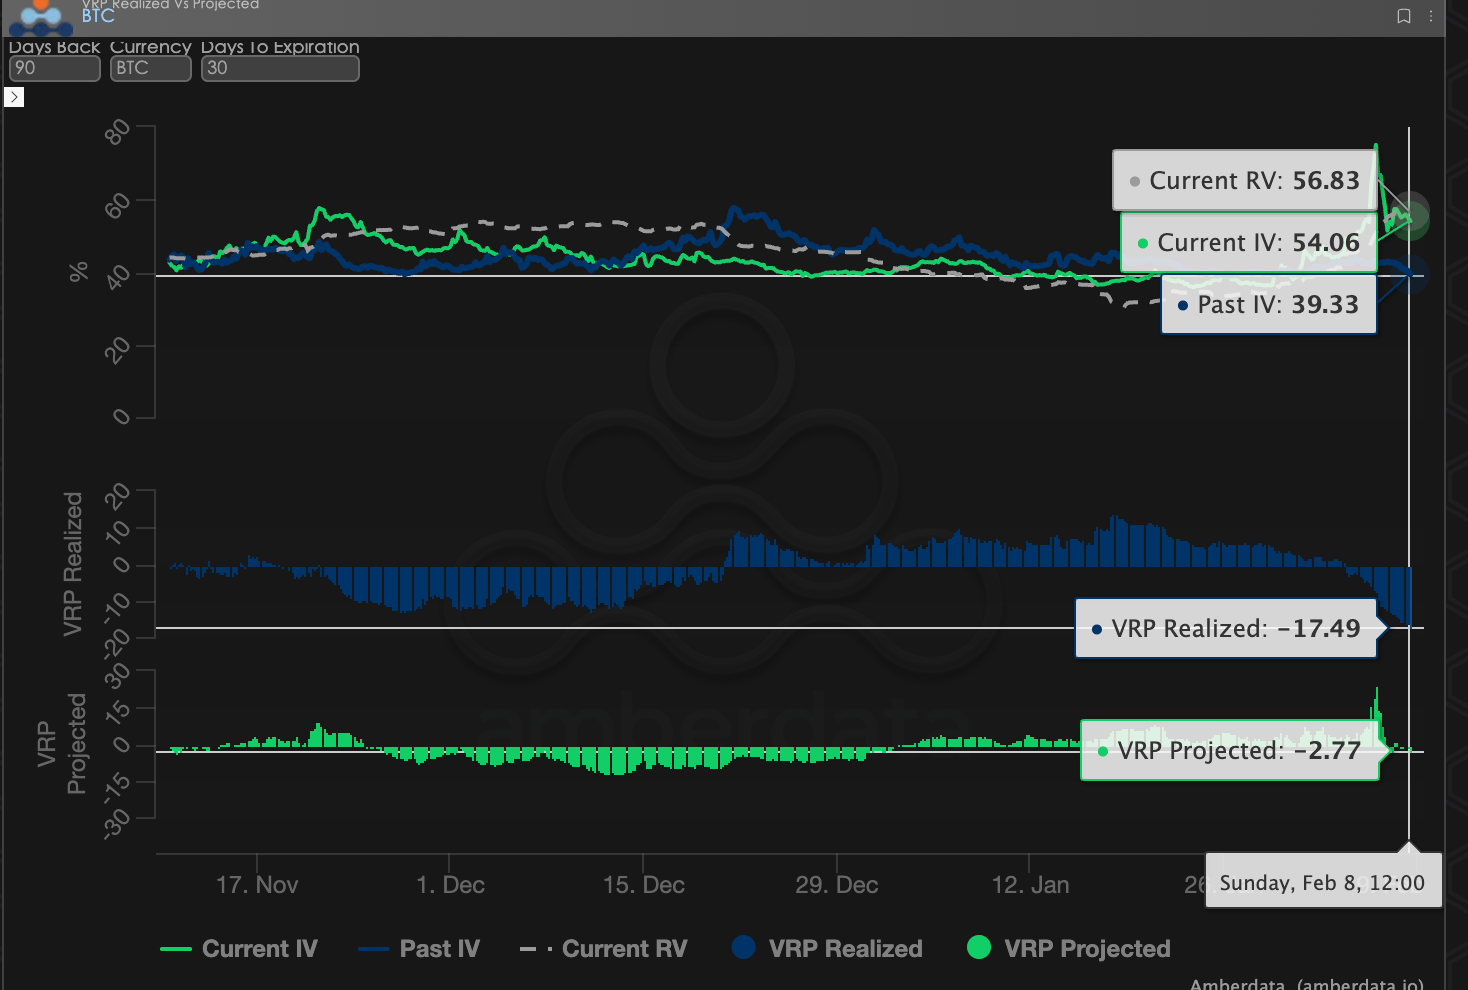
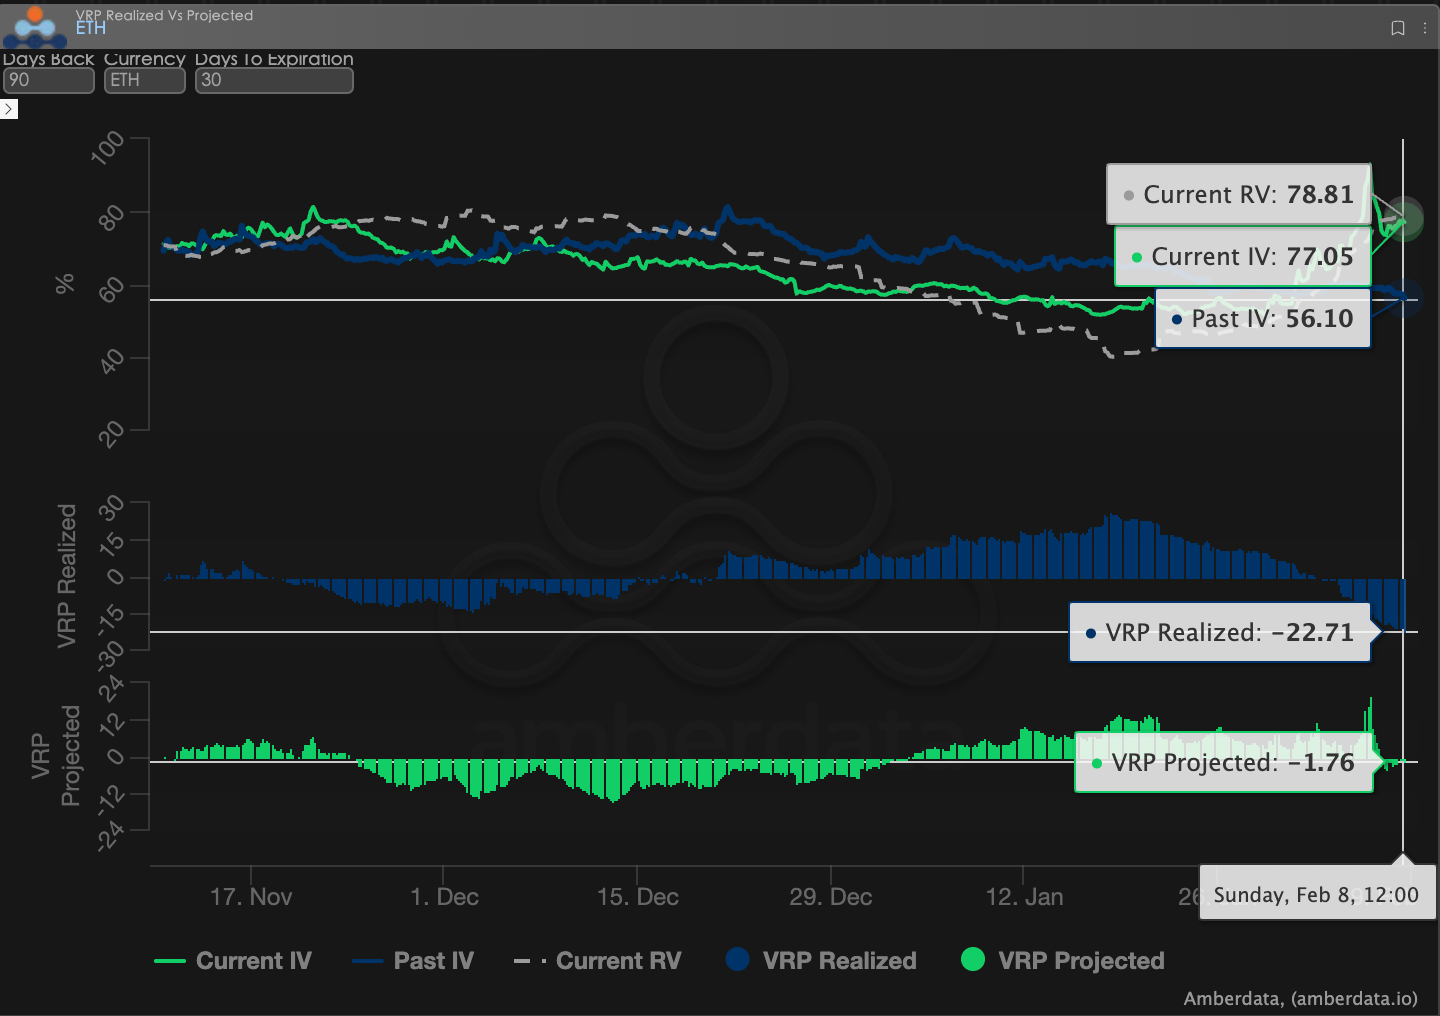
VRP (Volatility Risk Premium = implied volatility IV - realized volatility RV) adalah indikator penting untuk mengukur apakah penetapan harga opsi itu wajar. Pasar saat ini sedang dalam fase koreksi.
Pergerakan dinamis: Sebelum kejadian, VRP BTC dan ETH telah berangsur menyusut ke level satu digit; ruang keuntungan bagi penjual terus menyusut, kompensasi risiko menurun secara signifikan. Dalam kejatuhan tajam ini, volatilitas yang terwujud (RV) dengan cepat meningkat; VRP Realized dengan cepat menurun ke sekitar -20; menunjukkan bahwa posisi yang menjual volatilitas sebelumnya mengalami penarikan signifikan dalam waktu singkat.
Analisis mendalam: Fenomena ini menunjukkan bahwa ketika pasar berada dalam keadaan volatilitas rendah dan VRP rendah, begitu kejadian tak terduga muncul, kerentanan strategi penjual akan dengan cepat diperbesar. Dalam laporan minggu lalu kami juga mengingatkan tentang risiko penjual.
BTCÐ
Data opsi: 'Mata ketiga' trader dan hak penetapan harga multidimensi
Dalam lingkungan makro yang kompleks tahun 2026, pergerakan harga yang sederhana (Spot Price) sering kali terlambat, sementara data opsi menjadi 'mata ketiga' trader, dapat menembus permukaan untuk melihat batas pertahanan nyata dari dana.
Untuk gaya perdagangan yang berbeda, dimensi data yang diamati harus memiliki perbedaan yang signifikan:
Trader jangka pendek/hari (Gamma Scalpers): Perlu memantau distribusi Gamma Exposure (GEX) pada 1-3 dte. Seperti pada periode volatilitas ketika Federal Reserve mengganti pimpinan pada 30 Januari, harga strike GEX yang terkonsentrasi membentuk dukungan fisik dan tekanan yang sangat kuat, membantu dana jangka pendek untuk keluar dengan tepat sebelum likuiditas menipis.
Trader tren/gelombang (Swing Traders): Harus fokus pada 25 Delta Skew dan VRP yang Diproyeksikan. Jika Skew terus berada pada nilai negatif yang sangat rendah sementara VRP tetap tinggi, itu sering menunjukkan bahwa pasar mengalami kepanikan berlebihan, merupakan sinyal 'pembelian terbalik' yang khas.
Hedgers/institusi jangka panjang: Harus menembus Struktur Waktu untuk mengamati perubahan Vega di ujung jauh. Dengan membandingkan deviasi Current IV dengan rata-rata 90 hari, dapat menentukan apakah 'asuransi' saat ini terlalu mahal, sehingga memutuskan untuk langsung membeli Put atau membangun strategi kombinasi yang lebih kompleks.
Data opsi menyediakan dua dimensi 'probabilitas' dan 'biaya'. Untuk membantu investor lebih baik menangkap kesempatan asimetris ini, studio opsi Sober kini menawarkan layanan [Laporan Penelusuran Data Opsi Kustom], memberikan gambaran mendalam tentang posisi dan preferensi risiko spesifik Anda, silakan hubungi untuk konsultasi.
Tiga, rekomendasi strategi opsi: Prioritas pertahanan dalam lingkungan dengan volatilitas tinggi - Bear Put Spread
Pasar minggu ini telah jelas memasuki rentang harga yang sangat berfluktuasi dan didorong oleh peristiwa.
Kejadian airdrop yang salah dari Bithumb, ditambah dengan tren harga BTC yang sudah dalam saluran penurunan sebelumnya, menyebabkan volatilitas aktual jangka pendek (Realized Volatility, RV) meningkat dengan cepat; sementara itu, pasar opsi terpaksa melakukan penetapan harga ulang risiko ekor, menyebabkan Implied Volatility (IV) naik secara bersamaan di seluruh struktur waktu.
Dalam lingkungan ini, strategi penjual defensif yang umum (seperti Short Put atau Short Strangle) menghadapi dua jenis risiko:
Tingkat toleransi kesalahan dalam menentukan arah volatilitas menurun secara signifikan: IV sudah berada di posisi tinggi, dan masih dalam struktur terbalik, setiap guncangan peristiwa baru dapat lebih memperbesar volatilitas.
Meskipun Skew telah diperbaiki, ketakutan di ujung jauh belum sepenuhnya hilang: terutama di ETH, premi risiko untuk Put jangka menengah hingga panjang masih ada, dengan risiko penjualan telanjang yang terlalu tinggi.
Oleh karena itu, tujuan inti dari strategi opsi saat ini tidak seharusnya memaksimalkan pendapatan premi, tetapi kembali pada masalah manajemen risiko yang lebih mendasar: bagaimana melindungi risiko penurunan lebih lanjut dengan biaya yang dapat dikendalikan sebelum ketidakpastian teratasi.
Berdasarkan latar belakang di atas, kami lebih cenderung merekomendasikan Bear Put Spread (spread bearish), bukan hanya membeli opsi put (Long Put).
Berdasarkan karakteristik data opsi BTC dan ETH minggu ini, pemikiran konstruksi Bear Put Spread dapat dirangkum dalam tiga poin:
Pertama, waktu kedaluwarsa (DTE) sebagian besar bersifat jangka pendek hingga menengah. Dalam kondisi struktur waktu yang masih terbalik, IV dekat lebih sensitif terhadap risiko peristiwa. Memilih kontrak DTE 14–30 hari membantu langsung melindungi dari ketidakpastian yang paling terkonsentrasi saat ini, bukan membayar berlebihan untuk skenario yang lebih jauh yang belum terjadi.
Kedua, pemilihan Delta Long Put cenderung sedang. Memprioritaskan Put dengan Delta -0.30 hingga -0.40 dapat memberikan efisiensi perlindungan yang cukup saat harga terus menurun, menghindari ketergantungan berlebihan pada kenaikan volatilitas implisit.
Ketiga, Short Put digunakan untuk 'stop-loss bukan spekulasi'. Harga strike dari Put yang dijual harus ditetapkan di area dukungan sekunder dari perspektif teknis atau likuiditas; meskipun dieksekusi, itu termasuk dalam rentang risiko yang dapat diterima. Tujuannya bukan untuk mendapatkan keuntungan tambahan, tetapi untuk 'membayar' biaya tinggi dari Long Put.
Dibandingkan dengan sekadar memegang koin, spread bearish berperforma sangat baik dalam kondisi pasar yang berfluktuasi dan turun. Jika harga BTC tetap berfluktuasi pada akhir Februari (sebelum topik pemilihan umum berkembang), kerugian maksimum dari strategi ini terbatas pada premi bersih yang dibayarkan. Dan jika peristiwa 'black swan' memicu penurunan mendalam, strategi ini akan memberikan perlindungan likuiditas yang berharga untuk posisi spot.
Empat, Penafian
Laporan ini disusun berdasarkan data pasar publik dan model teori opsi, bertujuan untuk memberikan informasi pasar dan perspektif analisis profesional kepada investor, semua konten hanya untuk referensi dan komunikasi, tidak membentuk saran investasi dalam bentuk apapun. Perdagangan cryptocurrency dan opsi memiliki volatilitas dan risiko yang sangat tinggi, yang dapat menyebabkan kehilangan seluruh modal. Sebelum mengambil strategi perdagangan apapun, investor harus sepenuhnya memahami karakteristik produk opsi, atribut risiko, dan kemampuan penyerapan risiko mereka sendiri, serta wajib berkonsultasi dengan penasihat keuangan profesional. Analis laporan ini tidak bertanggung jawab atas kerugian langsung atau tidak langsung yang timbul dari penggunaan konten laporan ini. Kinerja pasar sebelumnya tidak menjamin hasil di masa depan, harap membuat keputusan secara rasional.
Diproduksi bersama: Studio Opsi Sober × Derive.XYZ