


Dalam sejarah panjang perkembangan keuangan, pasar pendapatan tetap selalu memainkan peran yang sangat penting. Seperti yang dikatakan Raja Obligasi Bill Gross: "Obligasi sebagai kelas aset akan selalu dibutuhkan, bukan hanya oleh perusahaan asuransi dan dana pensiun, tetapi juga oleh generasi baby boomer yang menua." Pernyataan ini secara mendalam mengungkapkan posisi pendapatan tetap yang tak tergantikan dalam sistem keuangan modern.
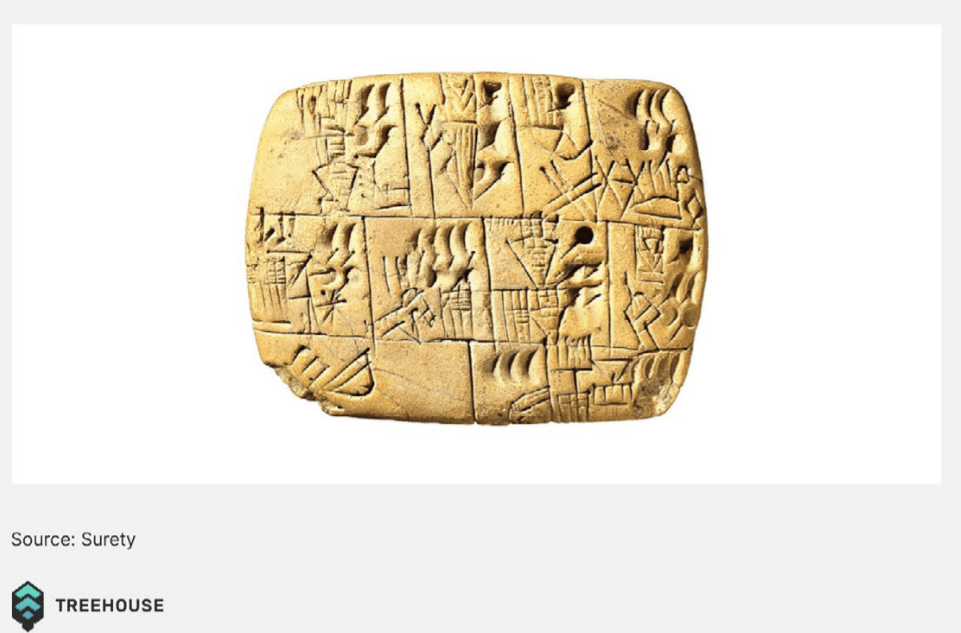
Kelahiran pasar pendapatan tetap berasal dari kebutuhan dasar manusia akan kredit sebagai aktivitas ekonomi. Baik kita percaya bahwa uang berasal dari ketidakefisienan barter, atau menganggap bahwa kredit adalah katalis utama dalam penciptaan uang, perilaku ekonomi kredit atau pengembalian di masa depan menandai momen kunci dalam sejarah manusia. Melalui mekanisme kredit, individu, perusahaan, dan pemerintah dapat melakukan aktivitas pinjaman, mendorong peningkatan pengeluaran konsumsi, sementara pemberi pinjaman dapat memperoleh imbal hasil dari aset yang tidak terpakai. Mekanisme dinamis yang sederhana namun efektif ini menjadikan pendapatan tetap sebagai batu loncatan pasar keuangan saat ini, dengan skala yang melampaui pasar real estat, jauh lebih tinggi daripada pasar saham dan komoditas, menjadi kategori aset yang dapat diinvestasikan terbesar dalam keuangan tradisional.
Dari perspektif sejarah, bukti pendapatan tetap dalam catatan awal relatif langka, yang menunjukkan bahwa itu mungkin merupakan fenomena yang relatif baru. Namun, aktivitas pinjaman kemungkinan sudah ada sejak awal peradaban, beroperasi melalui pertimbangan reputasi dan konsekuensi sosial sederhana di dalam komunitas. Sama seperti kebingungan antropolog budaya ketika menghadapi suku-suku non-tulisan di dalam hutan Amazon, pola perilaku peserta pasar obligasi juga penuh dengan kompleksitas dan warna misterius.
Obligasi yang paling awal diketahui dapat ditelusuri kembali ke Nippur, Irak, pada tahun 2400 SM, saat itu jagung digunakan sebagai uang. Di zaman kuno, biji-bijian menjadi media umum untuk pinjaman, memungkinkan peminjam untuk benar-benar menggunakan barang yang dipinjam untuk menanam tanaman sebagai pengembalian. Pada tahun 1700 SM, perak telah menggantikan biji-bijian sebagai media tukar yang disukai di Mesopotamia. Namun, karena sifat inherennya, pinjaman perak menjadi masalah bagi peminjam awal. Berbeda dengan biji-bijian, logam perak tidak dapat langsung menghasilkan lebih banyak perak. Untuk menjaga kelancaran pasar kredit dan memenuhi permintaan ekonomi yang kompleks, Raja Babilonia yang keenam campur tangan dan mengeluarkan dekrit yang menyatukan harga perak dan suku bunga pinjaman, mendirikan praktik suku bunga pertama yang diketahui dalam masyarakat.
Sejak saat itu, inovasi pendapatan tetap telah berkembang secara bertahap selama beberapa abad, dengan perkembangan besar terjadi sekitar tahun 300-400 SM. Di India, inovasi mengambil bentuk surat kredit, memberikan asuransi untuk pinjaman melalui entitas pihak ketiga, mendorong perdagangan laut. Yunani segera mengikuti, menciptakan pelopor hipotek, yaitu kredit yang dijamin dengan aset yang dapat disita dalam hal gagal bayar. Kemudian, pada abad ke-12, penerbitan pinjaman pemerintah pertama menandai perubahan besar dalam sejarah keuangan.
Begitu utang pemerintah ditetapkan, itu menjadi pendorong terbesar pasar modal utang, sebagian besar disebabkan oleh biaya besar perang—dari prestiti Venesia pada abad ke-11, hingga pinjaman pertama Bank Inggris pada abad ke-17, hingga penerbitan pertama obligasi pemerintah AS pada tahun 1917. Baru-baru ini, dari tahun 2000 hingga 2007, ukuran pasar pendapatan tetap global telah berlipat ganda, dan pertumbuhannya kembali disebabkan oleh pencetakan uang oleh pemerintah untuk mendanai berbagai proyek. Saat ini, hampir 60% pasar obligasi global terdiri dari utang pemerintah.
Di era di mana tradisi dan inovasi berpadu ini, bidang cryptocurrency sedang mendefinisikan ulang konsep pendapatan tetap. Munculnya teknologi blockchain dan kontrak pintar membawa transparansi, kemampuan pemrograman, dan akses global yang belum pernah terjadi sebelumnya untuk produk pendapatan tetap. Protokol keuangan terdesentralisasi sedang menciptakan mekanisme pinjaman baru, menghilangkan penghalang perantara keuangan tradisional, menurunkan biaya transaksi, dan meningkatkan efisiensi alokasi modal.
Perkembangan pasar pendapatan tetap aset digital tidak hanya memberikan sumber pendapatan baru bagi investor, tetapi juga membuka jalur baru untuk inklusi keuangan global. Melalui perjanjian pinjaman yang dieksekusi secara otomatis oleh kontrak pintar, alokasi dana yang efisien dapat dicapai tanpa proses persetujuan bank tradisional. Model inovatif ini sedang membentuk ulang pemahaman kita tentang manajemen risiko, perolehan pendapatan, dan aliran modal.
Dengan perbaikan bertahap dalam lingkungan regulasi dan kematangan infrastruktur teknologi yang terus berkembang, pasar pendapatan tetap cryptocurrency sedang memasuki periode perkembangan cepat yang menjanjikan. Partisipasi investor institusi, penyempurnaan ekosistem stablecoin, dan peningkatan interoperabilitas lintas rantai semua mendorong pasar ini menuju arah yang lebih matang dan profesional.
Di era baru keuangan digital yang penuh peluang ini, #Treehouse dan $TREE sedang membangun jembatan menuju pendapatan aset digital bagi investor dengan solusi pendapatan tetap inovatif, membuka babak baru dalam investasi pendapatan tetap.