


Maoyan Focus|Aplikasi pendaratan jalur pembayaran Web3-Pasar stablecoin Afrika
Laporan Riset Pembayaran Web3: Stablecoin di Afrika pada tahun 2025
Dikutip dari guru WILL, WILL Awang

Kata pengantar
Dunia itu datar
Dunia kita telah berubah dari ekonomi lokal yang terisolasi menjadi sistem global yang saling terhubung erat melalui Internet, yang menyebabkan Thomas L. Friedman mengatakan bahwa “dunia itu datar”. Meskipun Internet telah membuat aliran informasi menjadi bebas dan global, infrastruktur yang mendukung aliran dana masih bergantung terutama pada kerangka kerja sebelum era Internet, dan aliran dana/nilai masih sangat sulit dan mahal.
Meskipun beberapa inovasi keuangan regional dapat mempercepat aliran dana, jalur keuangan yang mendukung Afrika belum sinkron. Sistem keuangan tradisional telah gagal memberikan stabilitas, aksesibilitas, dan efisiensi, sehingga membuat masyarakat berisiko mengalami inflasi dan ketidakpastian keuangan, dengan kendali terbatas atas tabungan mereka dan kesulitan mengakses pasar global. Namun, sebagaimana kawasan itu melampaui penggunaan komputer desktop dan langsung beralih ke perangkat seluler, kini benua itu siap melampaui infrastruktur perbankan yang ketinggalan zaman dan merangkul stablecoin.
Kita tidak bisa lagi membatasi visi kita pada kasus penggunaan perdagangan stablecoin di pasar kripto asli, tetapi harus melihat kasus penggunaan nyata stablecoin dalam skenario asli non-kripto dari perspektif yang benar-benar baru. Stablecoin telah menjadi bagian penting dari narasi kripto di Afrika Sub-Sahara, berfungsi sebagai lindung nilai populer terhadap inflasi jangka panjang dan penurunan nilai mata uang.
“Stablecoin yang dibangun di jaringan blockchain adalah salah satu jawabannya. Stablecoin adalah peluang nyata pertama kita untuk melakukan hal yang sama terhadap uang seperti yang dilakukan email terhadap komunikasi: membuatnya terbuka, instan, dan tanpa batas. Inilah momen Whatsapp untuk uang/nilai, dan jaringan global yang dibangun di blockchain dan stablecoin dapat menguntungkan semua orang.” —Chris Dixon, a16z

1. Revolusi stablecoin di Afrika masih sepi
Penetrasi uang seluler di Afrika merupakan salah satu yang tertinggi di dunia dan tertanam kuat di benua Afrika, menunjukkan perlunya solusi keuangan alternatif. Tidak mengherankan bahwa stablecoin muncul sebagai perkembangan alami, menyediakan cara untuk mengakses layanan keuangan secara mudah hanya dengan telepon seluler. Stablecoin dapat dibangun di atas fondasi ini, memperluas inklusi keuangan, dan memungkinkan transaksi tanpa batas yang lebih efisien.
Menurut data Chainalysis, Afrika merupakan kawasan dengan pertumbuhan tercepat dalam adopsi mata uang kripto, dengan tingkat pertumbuhan tahun-ke-tahun sebesar 45% dari 2022-2023 hingga 2023-2024, melampaui 42,5% pasar berkembang lainnya seperti Amerika Latin. Pertumbuhan pesat ini menyoroti potensi besar adopsi stablecoin, terutama di Afrika, di mana penetrasi perbankan masih termasuk yang terendah di dunia.
“Stablecoin sudah menjadi kenyataan untuk pembayaran lintas batas di Afrika… negara-negara lain di dunia baru saja menyusulnya.” — Zekarias Amsalu, Salah Satu Pendiri Africa Fintech Summit

Salah satu pendorong utama adopsi stablecoin di Afrika adalah krisis nilai tukar mata uang asing (FX) yang dihadapi banyak negara. Sekitar 70% negara Afrika menghadapi kekurangan devisa, sehingga menyulitkan bisnis untuk memperoleh dolar yang mereka butuhkan untuk beroperasi. Di negara-negara seperti Nigeria, di mana mata uang lokal, naira (NGN), telah terdepresiasi secara signifikan, stablecoin menyediakan alternatif yang sangat dibutuhkan. "Bank tidak punya dolar, pemerintah tidak punya dolar, dan bahkan jika mereka punya, mereka tidak akan memberikannya kepada Anda." - Chris Maurice, CEO & salah satu pendiri Yellow Card
Selama tiga tahun terakhir, stablecoin telah menjadi bagian integral dari sistem keuangan Afrika, menyediakan cara yang andal untuk menyimpan nilai, mentransfer uang lintas batas, dan berdagang tanpa bergantung pada mata uang lokal yang sangat fluktuatif dan tidak stabil. Stablecoin yang didukung dolar seperti USDT dan USDC mengisi kesenjangan dalam keuangan tradisional, yang memungkinkan orang-orang dalam perekonomian di mana dolar langka untuk mengakses penyimpanan nilai yang stabil.
Dari pengiriman uang dan tabungan ritel hingga perdagangan B2B dan pembayaran lintas batas, stablecoin mengatasi berbagai masalah seperti akses dolar, penyelesaian instan, dan inefisiensi valuta asing di benua Afrika, yang khususnya menonjol di pasar-pasar yang saluran pembayaran tradisionalnya tidak memadai.
Afrika adalah pasar dengan pertumbuhan paling dinamis di dunia, dengan populasi yang tumbuh paling cepat, usia rata-rata termuda, dan sembilan dari dua puluh negara dengan pertumbuhan ekonomi tercepat. Afrika memiliki 400 juta pengguna pembayaran seluler, dan skala penetrasi keuangan digital sudah besar. Stablecoin adalah lompatan maju berikutnya, mengubah telepon pintar Anda menjadi akun dolar yang terhubung secara global. Ke depannya, dalam sepuluh tahun, lebih banyak orang di Afrika akan memiliki dompet kripto dan menggunakan stablecoin untuk transaksi harian daripada rekening bank tradisional.
“Anda tidak perlu mendidik pengguna, kehidupan akan memaksa mereka untuk menggunakannya.” - Sky, Salah satu pendiri ROZO

2. Proyek yang mendorong adopsi stablecoin di masa depan
Chuk dari Paxos menggambar peta ekosistem saluran pembayaran, kasus penggunaan, dan perusahaan untuk menunjukkan kedalaman transformasi ini. Meskipun banyak peta pasar yang menunjukkan ekosistem stablecoin global, hanya sedikit yang berfokus pada peran Afrika dalam membentuk masa depan keuangannya. Jadi kami membuat peta ini untuk menampilkan para pembangun dan kasus penggunaan yang mendefinisikan ulang infrastruktur keuangan di benua ini.

(Uang Seluler ke Uang Global: Revolusi Stablecoin Afrika, Chuk @ Paxos)
Selama tiga tahun terakhir berinvestasi di pasar Afrika, kami telah melihat semakin banyak perusahaan yang membangun stablecoin, masing-masing memainkan peran kunci dalam mendorong adopsi dan inovasi dalam stablecoin. Berikut ini adalah daftar beberapa pemain yang paling terkenal, beserta angka-angka pertumbuhan dan pendanaan utama yang menyoroti ekspansi industri yang pesat.
Kartu Kuning: Salah satu bursa aset kripto terkemuka di Afrika, dengan operasi di 20 negara di benua itu. Stablecoin berlisensi pertama dan terbesar di Afrika yang dapat diakses melalui jalur masuk dan keluar. Kartu Kuning memungkinkan pengguna untuk dengan mudah mengkonversi mata uang fiat ke kripto dan sebaliknya. Volume transaksi tahunan platform ini meningkat dua kali lipat menjadi $3 miliar pada tahun 2024 dari $1,5 miliar pada tahun 2023.
Conduit: Menyediakan layanan pembayaran stablecoin untuk perusahaan impor dan ekspor di Afrika dan Amerika Latin. TPV tahunan akan melonjak dari $5 miliar pada tahun 2023 menjadi $10 miliar pada tahun 2024.
Juicyway: Perusahaan rintisan berbasis di Lagos yang menggunakan stablecoin untuk memfasilitasi pembayaran lintas batas. Sejak 2021, Juicyway telah memproses total volume pembayaran sebesar $1,3 miliar.
Bridge: Bridge didirikan pada tahun 2022 dan diakuisisi oleh Stripe seharga $1,1 miliar hanya dua tahun kemudian. Bridge memperkuat infrastruktur pembayaran stablecoin global. Ia melayani sebagian besar perusahaan pembayaran Afrika dan memfasilitasi pembayaran stablecoin di Eropa, Amerika Serikat, dan Asia.
Jia: Perusahaan fintech berbasis blockchain yang menyediakan pinjaman kepada usaha kecil dan menengah di pasar negara berkembang. Pada tahun 2024, volume penyaluran pinjaman kumulatif Jia melebihi US$10 juta, naik dari US$2 juta pada tahun sebelumnya, dengan tingkat pengembalian internal (IRR) sebesar 24% dan tingkat gagal bayar sebesar 0,14%.
Onboard: Protokol perdagangan P2P global yang memungkinkan siapa pun, di mana pun untuk mengakses keuangan on-chain. Nestcoin mengumpulkan $1,9 juta dalam putaran pendanaan terakhirnya untuk mendorong pertumbuhan produknya.
KotaniPay: Menyediakan solusi penyelesaian stablecoin untuk perusahaan dan pengguna. KotaniPay sedang mengembangkan produk API yang menghubungkan blockchain dan saluran pembayaran lokal. Pada tahun 2023, KotaniPay menerima pendanaan tahap awal sebesar $2 juta.
Akrual: Bangun jaringan agen stablecoin dolar AS dan perluas infrastruktur pembayaran lintas batas. Perusahaan telah menerima pendanaan tahap awal sebesar $1,58 juta untuk memperluas operasinya.
Convexity: Mengembangkan stablecoin teregulasi pertama di Nigeria, cNGN. Perusahaan ini telah bekerja sama dengan Bank Sentral Nigeria sejak 2021 dan menerima lisensi sementara dari Komisi Sekuritas dan Bursa Nigeria (SEC) pada tahun 2024.
Honeycoin: Platform untuk pengiriman uang lintas batas, pembayaran tagihan, pembelian pulsa, dan konsumsi daring. GTV melonjak dari $40 juta pada kuartal sebelumnya menjadi $500 juta pada kuartal keempat tahun 2024.
Paycrest: Paycrest adalah protokol likuiditas terdesentralisasi yang memungkinkan pembayaran instan dan berbiaya rendah yang didukung oleh stablecoin. Selain itu, mereka mengembangkan Zap, DApp untuk pembayaran kripto-fiat yang lancar, dan memenangkan Base 2024 Global Onchain Summer Buildathon. Saat ini, Zap siap diproduksi sebagai Noblocks, antarmuka pertama untuk pembayaran terdesentralisasi instan dengan bank atau dompet seluler mana pun, didukung oleh jaringan node likuiditas yang terdistribusi.
Haraka: Protokol keuangan mikro bertenaga stablecoin untuk wirausahawan kurang terlayani di pasar negara berkembang. Haraka memanfaatkan sistem penilaian kredit berbasis reputasi dan telah menunjukkan validasi komersial awal melalui kemitraan dengan Grameen Bank dan Mercy Corps.
Banyak dari perusahaan ini telah mengalami pertumbuhan signifikan selama dua tahun terakhir dan berada di garis depan inovasi stablecoin di Afrika.
Bagi masyarakat fintech global, pertanyaannya bukanlah apakah stablecoin akan menjadi arus utama. Pertanyaannya adalah apa yang dapat kita pelajari dari tempat-tempat yang sudah menggunakan stablecoin — Afrika.
3. Stablecoin memecahkan masalah sehari-hari di Afrika
“Di Afrika, pilihannya bukan antara stablecoin dan instrumen keuangan lainnya. Pilihannya adalah stablecoin, atau tidak sama sekali.” — Samora Kariuki, Perusahaan Finansial Frontier
Di seluruh Afrika, stablecoin memecahkan masalah nyata. Mulai dari menjaga nilai aset hingga memfasilitasi perdagangan, adopsi stablecoin lebih merupakan kebutuhan daripada sekadar perdagangan dan spekulasi. Berikut adalah kasus penggunaan paling penting berdasarkan kebutuhan nyata, dan perusahaan yang membangun untuk mendukungnya.
3.1 Peralatan sehari-hari: menabung, membelanjakan, dan kredit
Di banyak negara Afrika, inflasi, devaluasi mata uang, dan terbatasnya akses ke layanan perbankan membuat sangat sulit membangun keamanan finansial. Stablecoin menawarkan jalur yang lebih andal untuk menjadi kendaraan berdenominasi dolar untuk tabungan, transaksi, dan kredit.
A. Pelestarian Aset
Stablecoin mulai diminati di wilayah-wilayah yang mana perbankan dolar AS sulit diakses, inflasi tinggi, dan jaringan pembayaran fiat mahal atau tidak dapat diandalkan. Situasi di Afrika mencerminkan kondisi ini, menjadikan stablecoin alat penting untuk melindungi tabungan dan mempertahankan daya beli, terutama dalam perekonomian yang mata uang lokalnya terus terdepresiasi.
Devaluasi mata uang adalah salah satu tantangan keuangan terbesar yang dihadapi pasar Afrika. Ambil contoh, shilling Kenya. Meskipun PDB Kenya meningkat tiga kali lipat antara tahun 2008 dan 2024, PDB tersebut telah terdepresiasi sebesar 50% terhadap dolar AS sejak tahun 2021. Paradoksnya jelas: pertumbuhan ekonomi meningkat, tetapi kepercayaan terhadap mata uang lokal tidak meningkat. Demikian pula di Nigeria, inflasi dan depresiasi naira telah menjadi pendorong utama adopsi stablecoin selama 18 bulan terakhir. Naira mencapai titik terendah sepanjang masa pada bulan Februari 2024 dan terus merosot sejak saat itu, menggarisbawahi perlunya alternatif yang stabil.

(Stablecoin: Melangkah Maju dalam Sistem Keuangan Afrika, Ayush Ghiya dan Uchenna Edeoga)
Karena mata uang lokal terus terdepresiasi, stablecoin menjadi alat lindung nilai yang disukai, menyediakan cara yang lebih dapat diandalkan untuk berdagang dan menyimpan kekayaan. Tidak seperti uang tunai atau emas, stablecoin menyediakan saluran pembayaran yang sepenuhnya digital dan tersedia secara luas yang tidak bergantung pada bank, jaringan pembayaran, atau bank sentral. Rekening tabungan ini tidak hanya memberikan perlindungan terhadap fluktuasi mata uang, tetapi juga menawarkan hasil yang lebih tinggi daripada rekening tabungan tradisional, sehingga menjadi pilihan menarik bagi orang Afrika yang ingin menyimpan dan menumbuhkan uang mereka. Bank tradisional menawarkan suku bunga yang lebih rendah, sementara platform tabungan stablecoin memanfaatkan model keuangan terdesentralisasi (DeFi) dan pinjaman mata uang kripto untuk menghasilkan keuntungan yang lebih tinggi bagi pengguna.
Saat ini, stablecoin berbasis dolar menjadi pilihan utama bagi pengguna di pasar negara berkembang. Di sebagian besar Afrika, USDT (berdasarkan TRON) telah menjadi dolar digital de facto. Sebagian besar pengguna memperoleh stablecoin melalui aplikasi yang dihosting secara terpusat seperti Binance, yang mengutamakan kecepatan dan likuiditas dibandingkan kekhawatiran Barat tentang cadangan atau transparansi.
Bagi mereka yang menghadapi penjatahan valuta asing dan inflasi 30%, hal terpenting adalah hal itu berhasil. Stablecoin membantu pengguna menjaga nilai aset mereka di area marjinal dan menabung dalam mata uang yang stabil. Menurut data Bank Dunia, pada tahun 2021, hanya 49% orang di Afrika yang memiliki rekening bank, tetapi 400 juta orang menggunakan pembayaran seluler. Stablecoin dapat memenuhi kebutuhan pengguna di tempat-tempat yang tidak dapat dijangkau oleh bank.
Platform seperti Fonbnk memungkinkan pengisian ulang instan ke USDT di telepon seluler dasar, sementara Accrue menyediakan jaringan agen komunitas lokal untuk penyetoran tunai dan penarikan stablecoin. Platform mata uang kripto Nigeria Busha Earn memungkinkan pengguna untuk menyimpan stablecoin dengan hasil tahunan hingga 7,5%, yang jauh lebih tinggi daripada yang ditawarkan sebagian besar bank Nigeria. Afrika Sub-Sahara memimpin dunia dalam adopsi DeFi, kemungkinan karena meningkatnya permintaan di wilayah tersebut akan layanan keuangan yang mudah. Hal ini menunjukkan bahwa stablecoin lebih dari sekadar alternatif; mereka sangat penting bagi stabilitas keuangan di wilayah-wilayah yang sistem tradisionalnya telah gagal.
Hal ini menjadikan tabungan stablecoin sebagai pilihan yang menarik — bukan hanya karena suku bunga yang lebih tinggi, tetapi juga karena pengguna dapat memperoleh hasil tambahan dari nilai yang mereka peroleh dengan melakukan lindung nilai terhadap depresiasi mata uang. Faktor-faktor ini bekerja sama untuk membuat stablecoin menjadi alat yang ampuh untuk melestarikan dan meningkatkan kekayaan.
“Dengan mengonversi pembayaran prabayar sehari-hari — data seluler, transfer bank, dan pembayaran seluler — menjadi USDT, Fonbnk bertindak sebagai lapisan penyelesaian stablecoin, yang menyediakan sarana bagi 400 juta orang Afrika yang tidak memiliki rekening bank dan memiliki rekening bank yang terbatas untuk melindungi diri dari devaluasi mata uang dan membuka peluang baru untuk tabungan dan kredit di luar bank tradisional.” — Chris Duffus, Pendiri & CEO, Fonbnk
B. Memperluas akses terhadap kredit
Usaha mikro, kecil, dan menengah (UMKM) di Afrika menghadapi kesenjangan kredit sebesar $330 miliar, dengan kurangnya layanan perbankan yang mengakibatkan sistem kredit UMKM kurang berkembang, sehingga jutaan individu dan usaha kecil tidak bisa mengakses bank. Di pasar-pasar ini, usaha kecil sering kali diabaikan oleh lembaga keuangan tradisional karena persyaratan agunan yang tinggi, proses dokumentasi yang panjang, dan kurangnya riwayat kredit. Dengan akses terbatas ke modal awal yang terjangkau, banyak usaha mikro, kecil, dan menengah (UMKM) beralih ke pemberi pinjaman informal untuk pembiayaan. Kurangnya kredit yang terjangkau membatasi kemampuan mereka untuk mempertahankan operasi sehari-hari dan berkontribusi terhadap pertumbuhan ekonomi.
Di ruang Web3, protokol peminjaman berbasis stablecoin telah menunjukkan potensi besar dalam memecahkan masalah ini selama tiga tahun terakhir. Namun, sebagian besar solusi ini masih memerlukan rasio agunan yang sangat tinggi, membutuhkan sekitar 150% aset kripto sebagai agunan, yang secara efektif mengecualikan usaha kecil dan menengah di pasar negara berkembang. Meskipun protokol pinjaman agunan rendah seperti Goldfinch telah muncul, protokol tersebut terutama berfungsi sebagai penyedia utang alternatif bagi pemberi pinjaman fintech dan bukan secara langsung melayani usaha kecil konvensional.
Baru-baru ini, dua perusahaan, Jia (yang menggunakan keuangan terdesentralisasi untuk menyediakan anjak piutang, pembiayaan rantai pasokan, dan pinjaman lainnya) dan Haraka (yang menggunakan sistem kredit sosial yang inovatif), telah aktif berupaya untuk mendobrak ruang ini dan merebut peluang pasar di Afrika. Perusahaan-perusahaan ini menyediakan pinjaman berbasis blockchain kepada usaha kecil dan memberdayakan peminjam yang bertanggung jawab dengan hak kepemilikan, memungkinkan mereka membangun kekayaan dan mendorong pembangunan ekonomi di komunitas mereka.
Membawa aktivitas ekonomi dunia nyata ini secara on-chain bermanfaat bagi investor dan peminjam. Investor memperoleh akses demokratis ke hasil riil, sementara peminjam memperoleh akses ke likuiditas dan kepemilikan blockchain sebagai cara untuk menciptakan kekayaan jangka panjang bagi diri mereka sendiri dan komunitas mereka. Penggunaan blockchain juga mengurangi biaya transaksi tinggi yang umum terjadi di pasar kredit swasta (yang biasanya dibebankan kepada peminjam akhir) dan memungkinkan peminjam untuk membuat riwayat kredit on-chain, sehingga membangun reputasi dari waktu ke waktu.
Alat-alat ini memberi pengguna kontrol lebih besar atas uang mereka dan membuka opsi keuangan yang sebelumnya tidak terjangkau.
3.2 Arus lintas batas: perdagangan, pengelolaan uang dan pengiriman uang
Seperti yang dikatakan oleh CEO Stripe, Patrick Collison, stablecoin adalah “superkonduktor suhu ruangan dalam layanan keuangan.” Mereka akan memungkinkan bisnis untuk mengejar peluang baru yang sebelumnya tidak akan mampu menahan beban saluran pembayaran yang ada atau hambatan dari penjaga gerbang tradisional. Hal ini terutama terlihat di bidang pembayaran lintas batas, di mana sistem tradisional lambat, mahal, dan bergantung pada banyak perantara. Biaya tinggi dan penundaan lama mempersulit transaksi — terutama di Afrika, di mana tingkat pengiriman uang rata-rata sekitar 8% dan infrastruktur keuangan sering kali terbatas atau tidak ada.
Pembayaran lintas batas merupakan hal mendasar bagi perekonomian sehari-hari di Afrika, mulai dari mengimpor barang dan mengirimkan uang hingga memulangkan keuntungan dan membayar pekerja lepas. Namun, saluran pembayaran yang mendukung arus ini masih rapuh: penundaan 3-5 hari, biaya 5-10%, dan tunduk pada penjatahan valuta asing. Stablecoin mengubah hal ini dan menawarkan solusi untuk masalah ini dengan memungkinkan transfer real-time dan berbiaya rendah tanpa memerlukan cadangan modal besar atau perantara bank.

(Stablecoin: Melangkah Maju dalam Sistem Keuangan Afrika, Ayush Ghiya dan Uchenna Edeoga)
Pada gambar di atas, seorang pengguna Uganda ingin mentransfer dana ke pengguna Nigeria. Jika pengiriman uang didasarkan pada jaringan SWIFT, karena kedua negara tidak memiliki jaringan perbankan yang terhubung langsung, pengguna mungkin harus melalui bank perantara di Amerika Serikat untuk mentransfer uang. Namun, setelah jaringan pembayaran stablecoin diadopsi, pengguna tidak perlu melakukan pembayaran melalui banyak perantara. Sebaliknya, mereka dapat mengkonversi mata uang lokal menjadi stablecoin dan mengirimkannya langsung ke pengguna Nigeria, yang kemudian akan mengkonversikannya ke naira Nigeria dan memperoleh dana secara lokal.
Proses ini menghilangkan inefisiensi model penyelesaian SWIFT dan berbasis netting, karena transfer terjadi langsung melalui bursa atau dompet blockchain yang terhubung ke penyedia pendanaan penerimaan mata uang. Penyedia layanan ini terintegrasi dengan sistem pembayaran lokal, memungkinkan konversi yang lancar antara stablecoin dan mata uang lokal.
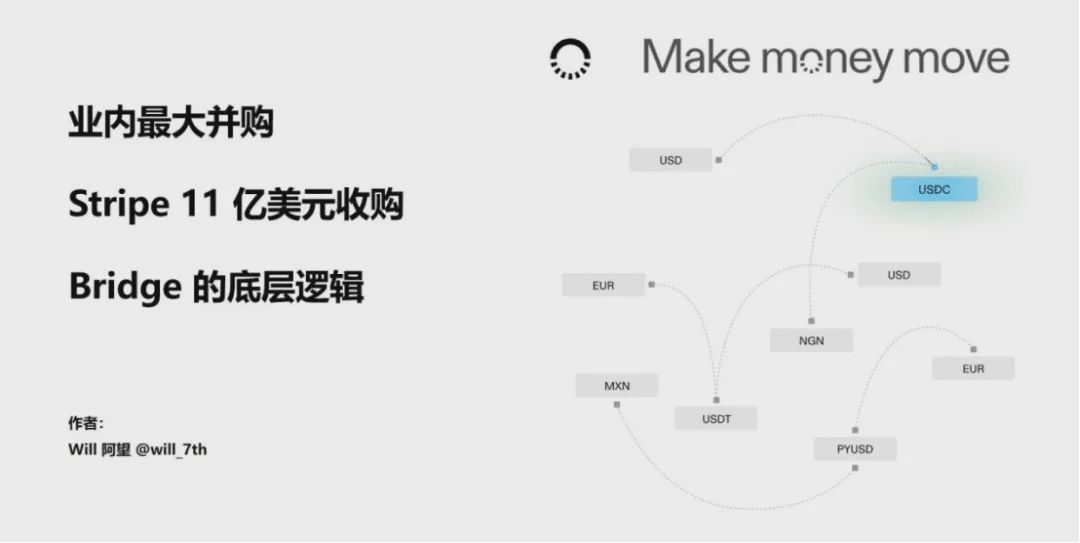
Baru-baru ini, Stripe mengakuisisi Bridge, penyedia API stablecoin, seharga $1,1 miliar, hanya dua tahun setelah Bridge didirikan pada tahun 2022, dalam upaya untuk meningkatkan jaringan pembayaran stablecoin globalnya. Afrika adalah pasar utama bagi Bridge, yang menyediakan layanan pembayaran stablecoin kepada sebagian besar perusahaan pembayaran Afrika yang beroperasi di Eropa, Amerika Serikat, dan Asia. Hal ini menyoroti meningkatnya permintaan pasar terhadap infrastruktur stablecoin dan kecepatan ekspansi para pemain utama di bidang ini.
Sementara Bridge meletakkan dasar untuk orkestrasi dan penerbitan stablecoin, masih banyak pekerjaan yang harus dilakukan di sub-bidang ini. Pembayaran lintas batas tetap menjadi peluang besar, tetapi ada juga beberapa masalah utama yang perlu ditangani.
A. Perdagangan dan Pembayaran B2B
China adalah mitra dagang terbesar Afrika. Pada tahun 2023, impor Afrika dari China mencapai US$176 miliar, mengakibatkan defisit perdagangan sebesar US$66,6 miliar. Hal ini menciptakan permintaan konstan untuk pembayaran dolar AS, yang dipenuhi oleh stablecoin dengan efisiensi dan likuiditas tinggi. Karena likuiditasnya yang dalam dan dukungan pertukaran yang luas, USDT (berdasarkan TRON) telah menjadi saluran pilihan untuk banyak pembayaran komersial.
“Stablecoin adalah landasan baru pembayaran lintas batas di Afrika. Dengan menggunakan Conduit, bisnis dapat menyelesaikan pembayaran hampir seketika, mengurangi modal kerja, menjaga likuiditas, dan menghindari volatilitas mata uang.” — Eric Wainaina, Manajer Umum, Afrika di Conduit
“Stablecoin telah sepenuhnya mengubah situasi bagi para importir yang tidak dapat memperoleh dolar melalui bank - kini bisnis mereka sedang berkembang pesat.” - Suleiman Murunga, Direktur MUDA
Pembayaran perdagangan intra-Afrika: Perdagangan intra-Afrika hanya mencakup 15% dari total impor dan ekspor benua tersebut, jauh lebih rendah dibandingkan dengan Amerika Utara yang sebesar 54%, Asia yang sebesar 60%, dan Uni Eropa yang sebesar 70%. Alasan utama ketidakseimbangan ini adalah kurangnya infrastruktur pertukaran mata uang langsung - sebagian besar transaksi memerlukan konversi mata uang lokal menjadi dolar, pound atau euro dan kemudian ke mata uang Afrika lainnya. Ketidakefisienan ini menambah biaya yang tidak perlu sebesar $5 miliar pada transaksi intra-benua setiap tahunnya. Memecahkan masalah ini sangat penting untuk memungkinkan kelancaran perdagangan di seluruh benua.
Repatriasi: Beberapa perusahaan multinasional besar yang menjual barang dan jasa di Afrika dapat menggunakan stablecoin untuk memulangkan dana ke negara asal mereka. Dengan bantuan infrastruktur stablecoin, dana dapat diselesaikan dalam waktu kurang dari 30 menit, sementara metode pembayaran tradisional memerlukan waktu 2-3 hari.
B. Remitansi dan Pembayaran Global
Sama seperti stablecoin yang memungkinkan pembayaran keluar, mereka juga dapat mendatangkan uang ke dalam benua. Ini termasuk kiriman uang, pembayaran gaji, dan pendapatan dari pekerja lepas.
Pengiriman uang adalah salah satu kebutuhan pembayaran lintas batas yang paling umum, tetapi metode pengiriman uang tradisional membuatnya mahal. Arus remitansi global mencapai $883 miliar pada tahun 2023, dengan biaya yang secara tidak proporsional memengaruhi pengguna berpenghasilan rendah. Saat ini, biayanya kurang dari $0,01 untuk mengirim $200 dari AS ke Nigeria melalui stablecoin, dibandingkan dengan $7,60 menggunakan metode tradisional. Mengurangi biaya ini dalam skala besar tetap menjadi prioritas.
“Afrika Sub-Sahara tetap menjadi kawasan termahal di dunia untuk pengiriman uang, dengan biaya pengiriman uang rata-rata sebesar 8,37% pada tahun 2024. Akan tetapi, banyak warga Afrika di luar negeri tidak menyadari bahwa mereka kini dapat menggunakan stablecoin untuk mengirim uang pulang lebih cepat dan dengan biaya lebih rendah.” - Xino Zee, Pimpinan di Send Africa
Pembayaran: Pembayaran mikro lintas batas tetap mahal dan tidak efisien bagi pekerja lepas dalam ekonomi pertunjukan. Di tempat-tempat seperti Kenya, beberapa orang bahkan memilih untuk "menyewa" akun PayPal karena membuka akun sendiri terlalu sulit — menyoroti bagaimana hambatan akses memperburuk biaya yang sudah tinggi dalam melakukan pembayaran internasional dalam jumlah kecil. Munculnya stablecoin dapat memberi manfaat signifikan bagi para pekerja ini dengan menyederhanakan proses pembayaran. Selain itu, bisnis yang beroperasi lintas batas dapat menggunakan stablecoin untuk mengelola arus kas secara efisien dan membayar karyawan, pelanggan, atau pemasok di seluruh dunia dengan mudah.
Bantuan Global: Saat ini, dari setiap dolar yang disumbangkan ke organisasi bantuan global, hanya sekitar 40 sen yang akhirnya sampai ke penerima, sedangkan sisa uangnya jatuh ke tangan banyak perantara. Kita jelas membutuhkan sistem yang lebih efisien dan hemat biaya yang menyalurkan bantuan global secara transparan dan lancar.
Sejumlah perusahaan baru tengah membangun kembali infrastruktur pembayaran lintas batas Afrika di sekitar stablecoin. Sebagai bursa, Yellow Card, Busha, VALR dan Luno menyediakan likuiditas untuk penerimaan mata uang setoran dan penarikan lokal. Conduit, Honeycoin, Shiga Digital, dan Juicyway memberdayakan perdagangan komersial, penagihan, dan pembayaran, sementara Sling dan Send memfasilitasi pembayaran P2P konsumen.
Para pembangun ini diam-diam mentransfer total dana miliaran dolar. Banyak perusahaan tidak menjual “stablecoin” secara langsung, tetapi menjual pengiriman uang yang lebih murah, efisiensi modal kerja, dan stabilitas mata uang.
JAWABAN. Peluang bagi pembangun Afrika
“Di Afrika, Anda menendang pohon dan tumbanglah tiga perusahaan teknologi finansial yang menggunakan stablecoin… Tim terkuat yang kami dukung sekarang memiliki satu saluran atau likuiditas industri — stablecoin hanya tersembunyi di balik layar di perusahaan teknologi finansial.” — Brenton Naicker, Kepala & Kepala Pertumbuhan (Afrika) di CV VC
4.1 Empat pengungkit untuk menciptakan nilai
Gelombang pertama pertumbuhan stablecoin difokuskan pada infrastruktur: setoran dan penarikan, likuiditas saluran, dan fungsi dompet dasar. Level ini dengan cepat menjadi ramai. Tahap berikutnya adalah diferensiasi: siapa yang memiliki pengguna, siapa yang menentukan standar, dan siapa yang memperoleh keuntungan dalam kasus penggunaan nyata. Berikut adalah empat faktor pendorong yang membentuk penciptaan nilai di seluruh benua:
A. Distribusi: Pengguna Pemenang
Kontrol atas antarmuka pengguna dan hubungan pelanggan menentukan ke mana volume transaksi mengalir. Perusahaan yang terkuat tidak memimpin dengan infrastruktur stablecoin, melainkan memecahkan masalah pembayaran, peminjaman, atau pengelolaan uang, menyembunyikan stablecoin di latar belakang.
B. Likuiditas: Mengendalikan Kedua Ujung Saluran
Likuiditas valuta asing lokal tidak merata dan sulit ditiru. Tim yang dapat mengelola arus asal dan tujuan dapat memberikan harga yang lebih baik, transaksi bersih internal, dan mengurangi biaya. Likuiditas terakumulasi, membentuk parit pertahanan.
C. Regulasi: Membentuk aturan sebelum ditetapkan
Di pasar yang sangat kompetitif seperti Nigeria dan Kenya, eksekusi yang sempurna sangatlah penting. Namun di pasar yang kurang berkembang seperti Malawi atau Tanjung Verde, para pelopor menghadapi lebih sedikit persaingan dan dapat bekerja sama dengan regulator untuk menentukan aturan mainnya. Pembangun yang berinvestasi sejak awal dalam kepercayaan cenderung memenangkan koherensi kebijakan jangka panjang.
“Likuiditas dolar sudah tersedia di sebagian besar Afrika melalui stablecoin. Para pembuat kebijakan harus memprioritaskan penyediaan mata uang lokal secara on-chain dalam skala besar untuk mempercepat kedaulatan ekonomi dan perdagangan.” — Wale Ayeni, Mitra Pengelola Helios Digital Ventures
D. Bidang vertikal: disesuaikan untuk alur kerja tertentu
Baik itu pertanian (seperti Agridex), logistik, pendidikan, atau bantuan global, setiap industri memiliki alur kerja, ekspektasi pengguna, persyaratan kepatuhan, dan irama pembayarannya sendiri. Pembangun spesialis mampu menggunakan jargon, menggunakan peralatan yang ada, dan memecahkan masalah yang tidak dapat dipecahkan oleh pembangun generalis. Setelah kepercayaan didapat, mereka dapat menambahkan layanan keuangan tambahan seperti kredit, pengelolaan uang, atau asuransi. Fokus mendatangkan loyalitas pengguna dan keuntungan.
4.2 Ekonomi Kripto Utama di Afrika

(Laporan Keadaan Kripto 2024: Data baru tentang negara-negara yang menjadi penentu, stablecoin, AI, energi pembangun, dan banyak lagi)
A. Nigeria — Pusat Aktivitas Kripto di Afrika
Nigeria, negara dengan jumlah penduduk terbanyak di Afrika, memimpin dalam adopsi stablecoin, didorong oleh sektor fintech yang sedang berkembang pesat dan tantangan ekonomi yang berat. Perekonomian Nigeria telah menghadapi serangkaian guncangan dalam beberapa tahun terakhir. Harga minyak yang rendah - pendorong utama ekonomi ekspornya - dikombinasikan dengan dampak pandemi virus corona dan gangguan rantai pasokan telah menyebabkan ketidakpastian keuangan yang berkepanjangan. Tingkat inflasi di Nigeria termasuk yang tertinggi di Afrika, bahkan lebih tinggi dari seluruh negara yang berbahasa Perancis. Karena naira terus terdepresiasi, stablecoin telah menjadi alat penting bagi warga Nigeria yang ingin menjaga kekayaan mereka dan melakukan transaksi global.
Negara ini menduduki peringkat kedua secara keseluruhan dalam Indeks Adopsi Global Kripto yang dibuat oleh tim Chainalysis. Antara Juli 2023 dan Juni 2024, negara tersebut menerima mata uang kripto senilai sekitar $59 miliar. Nigeria juga merupakan salah satu pasar terkemuka untuk adopsi dompet kripto seluler, kedua setelah Amerika Serikat. Negara ini telah aktif berupaya untuk memperjelas regulasi, termasuk melalui program inkubasinya, dan telah melihat pertumbuhan signifikan dalam penggunaan stablecoin untuk transaksi sehari-hari seperti pembayaran tagihan dan pembelian eceran.

(Afrika Sub-Sahara: Nigeria Menempati Posisi#2dalam Adopsi Global, Afrika Selatan Mengembangkan Hubungan Kripto-TradFi, Chainalysis)
Seperti di Ethiopia, Ghana, dan Afrika Selatan, stablecoin merupakan komponen utama ekonomi kripto Nigeria, yang mencakup sekitar 40% dari seluruh aliran masuk stablecoin di wilayah tersebut — tertinggi di Afrika Sub-Sahara. Pengguna Nigeria melaporkan frekuensi transaksi yang lebih tinggi dan pemahaman terkuat bahwa stablecoin adalah instrumen keuangan, bukan sekadar kelas aset.
Aktivitas kripto di Nigeria terutama didorong oleh transaksi ritel kecil dan skala profesional, dengan sekitar 85% transfer bernilai kurang dari $1 juta. Banyak warga Nigeria mengandalkan stablecoin untuk pengiriman uang lintas batas karena saluran pengiriman uang tradisional tidak efisien dan mahal. “Pengiriman uang lintas batas adalah kasus penggunaan utama stablecoin di Nigeria. Lebih cepat dan lebih terjangkau,” kata Sodipo.
“Aktivitas sehari-hari seperti pembayaran tagihan, isi ulang pulsa ponsel, dan pembelian eceran semakin banyak dilakukan dengan mata uang kripto. Orang-orang mulai melihat manfaat mata uang kripto di dunia nyata, terutama untuk transaksi sehari-hari, berbeda dengan pandangan sebelumnya yang menganggap mata uang kripto sebagai sarana untuk menjadi kaya dengan cepat.” — Moyo Sodipo, CEO & Co-founder Busha, bursa mata uang kripto Nigeria
Selain sistem keuangan tradisional, platform DeFi menawarkan peluang baru bagi warga Nigeria untuk memperoleh bunga, mengambil pinjaman, dan berpartisipasi dalam bursa terdesentralisasi. “DeFi merupakan area pertumbuhan utama karena pengguna mencari cara untuk memaksimalkan keuntungan dan mengakses layanan keuangan yang mungkin tidak tersedia bagi mereka,” kata Sodipo.
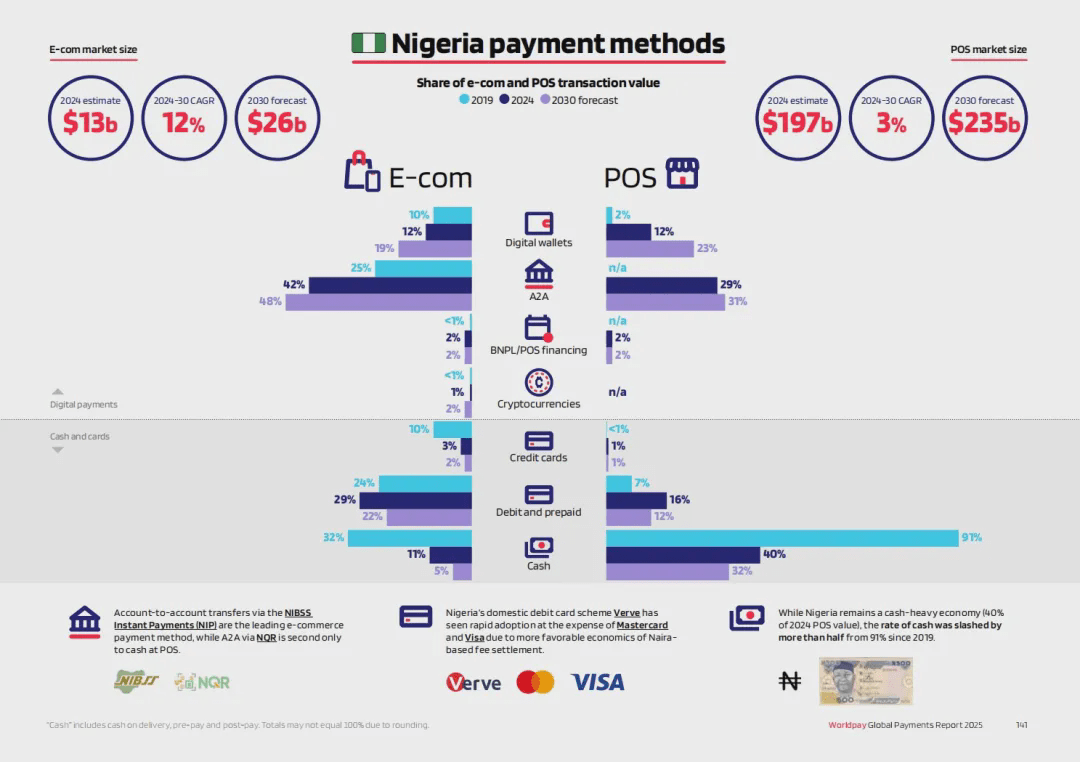
(GPR 2025: masa lalu, sekarang, dan masa depan pembayaran, WorldPay)
Kita dapat melihat pada gambar di atas bahwa mata uang kripto sebagai alat pembayaran telah menyumbang 1% dari e-dagang daring dan titik penjualan luring (POS) di Nigeria dan diklasifikasikan sebagai Pembayaran Digital. Menurut laporan WorldPay, negara serupa meliputi: Argentina, Brasil, India, Nigeria, Filipina, Singapura, Turki.
Dengan latar belakang inflasi, pengiriman uang, dan saluran keuangan yang mendorong penerapan stablecoin, diyakini bahwa adopsi stablecoin akan tercermin dalam berbagai skenario. Nigeria telah menjadi tempat pengujian yang ideal untuk stablecoin Afrika. Peran negara dalam membangun infrastruktur stablecoin akan menentukan arah pengembangan teknologi di benua tersebut.
Pada bulan Desember 2023, Bank Sentral Nigeria mencabut larangan bank menyediakan layanan kepada perusahaan mata uang kripto, yang juga memainkan peran penting dalam popularitas mata uang kripto. “Sejak larangan perbankan dicabut, banyak kemungkinan untuk kolaborasi dan transaksi yang lebih lancar telah terbuka,” jelas Sodipo. Atas dasar ini, pada bulan Juni 2024, Komisi Sekuritas dan Bursa Nigeria (SEC) meluncurkan Program Inkubasi Regulasi yang Dipercepat (ARIP), yang mengharuskan semua penyedia layanan aset virtual (VASP) untuk mendaftar dan menjalani penilaian sebelum memperoleh persetujuan penuh. "Industri optimis terhadap ARIP; ini merupakan peralihan dari ketidakpastian dan langkah positif menuju kejelasan regulasi," kata Sodipo.
Inisiatif kebijakan ini akan memungkinkan perusahaan di berbagai industri untuk mempertimbangkan peralihan dari jalur pembayaran tradisional ke infrastruktur stablecoin. Meskipun solusi yang patuh tidaklah sempurna, setiap bisnis yang mengadopsi stablecoin dapat membuktikan kepada pelaku usaha bahwa stablecoin adalah solusi yang andal, aman, patuh, dan lebih baik untuk masalah pembayaran tradisional.
B. Afrika Selatan – Adopsi institusional TradFi mendorong pengembangan pasar
Sebagai ekonomi terbesar di Afrika, Afrika Selatan telah memposisikan dirinya sebagai salah satu pasar Web3 paling maju di Afrika, dengan kerangka regulasi yang maju dan minat investor institusional yang kuat. Negara ini telah menjadi salah satu pasar mata uang kripto terbesar di benua itu, dengan transaksi senilai $26 miliar selama setahun terakhir. Tidak seperti banyak negara Afrika di mana adopsi mata uang kripto terutama didorong oleh investor ritel, Afrika Selatan melihat peningkatan partisipasi investor institusional, dengan perusahaan berlisensi dan lembaga keuangan tradisional memasuki ruang tersebut.
Dimulai pada akhir tahun 2023, stablecoin terus tumbuh di bursa lokal di Afrika Selatan - dengan peningkatan bulan ke bulan lebih dari 50% pada bulan Oktober 2023. Stablecoin telah menggantikan Bitcoin sebagai mata uang kripto paling populer dalam beberapa bulan terakhir.

(Afrika Sub-Sahara: Nigeria Menempati Posisi#2dalam Adopsi Global, Afrika Selatan Mengembangkan Hubungan Kripto-TradFi, Chainalysis)
Penggerak utama pertumbuhan mata uang kripto di Afrika Selatan adalah sikap regulasinya yang jelas. Negara ini telah mengklasifikasikan mata uang kripto sebagai produk keuangan, menciptakan lingkungan hukum terstruktur yang menyediakan kerangka peraturan yang jelas bagi bisnis dan investor. Pada bulan Maret 2024, Afrika Selatan menyetujui 59 lisensi operasi mata uang kripto, membuka jalan bagi adopsi stablecoin yang lebih luas. Dengan menyiapkan pembatas regulasi, pemerintah bertujuan untuk menarik investasi, melindungi pengguna dari kejahatan dunia maya, dan memperluas akses ke transaksi aset digital berbiaya rendah.
Satuan tugas teknologi finansial antarpemerintah Afrika Selatan secara aktif menyempurnakan pendekatannya terhadap regulasi stablecoin dan berencana untuk secara formal mengklasifikasikan stablecoin sebagai bagian terpisah dari aset kripto. Langkah ini sejalan dengan modernisasi keuangan dan inisiatif pembayaran digital yang lebih luas di negara tersebut, yang bertujuan untuk memastikan stablecoin terintegrasi dengan baik ke dalam ekosistem keuangan. Tinjauan Anggaran 2024 semakin menegaskan komitmen pemerintah terhadap reformasi struktural, peningkatan pengelolaan keuangan publik, dan pengembangan kebijakan baru yang berfokus pada stablecoin dan pembayaran digital berbasis blockchain.
Meningkatnya minat dari investor institusional juga telah memicu diskusi seputar stablecoin yang diterbitkan bank. Saat lembaga keuangan tradisional mengeksplorasi model stablecoin, Afrika Selatan mungkin akan segera melihat aset digital yang diatur dan didukung bank, yang selanjutnya akan mendorong adopsi utama stablecoin. Dipimpin oleh perusahaan rintisan seperti VALR, Luno, dan Altify, warga Afrika Selatan mulai menggunakan stablecoin untuk mendiversifikasi investasi mereka, melakukan pembayaran, dan mengakses layanan keuangan secara lebih efisien.
Dengan industri keuangan yang maju, regulasi yang jelas, dan semakin terintegrasinya mata uang kripto dan keuangan tradisional, Afrika Selatan menjadi pemimpin dalam adopsi stablecoin di benua Afrika. Dengan pemerintah menyempurnakan kerangka kebijakannya dan keterlibatan kelembagaan yang lebih dalam, Afrika Selatan meletakkan dasar bagi stablecoin untuk memainkan peran utama dalam ekonomi digitalnya yang terus berkembang.
C. Kenya - Menjadi Pusat Stablecoin Afrika Timur
Kenya telah lama menjadi yang terdepan dalam inovasi keuangan di Afrika. Dari memelopori uang seluler hingga menjadi pengadopsi awal Web3, negara ini terus bergerak melampaui sistem perbankan tradisional menuju solusi digital yang lebih efisien. Saat ini, Kenya memposisikan dirinya sebagai pemain kunci dalam revolusi stablecoin dengan infrastruktur fintech yang kuat, lingkungan regulasi yang terbuka, dan meningkatnya permintaan untuk layanan keuangan alternatif.
Salah satu kekuatan terbesar Kenya adalah budaya uang seluler yang sudah mengakar kuat. Diluncurkan oleh Safaricom pada tahun 2007, M-Pesa telah menjadi tulang punggung sistem keuangan Kenya, memproses sekitar 60% PDB negara tersebut dan mencakup lebih dari 90% populasi dewasa. Keberhasilannya terletak pada penyediaan layanan perbankan tanpa perlu bank fisik, yang memungkinkan jutaan warga Kenya untuk menyetor, menarik, mentransfer uang, dan bahkan mengakses kredit melalui perangkat seluler mereka. Stablecoin melengkapi ekosistem ini dengan memungkinkan pengguna untuk menyimpan nilai dalam mata uang yang stabil dan melakukan transaksi tanpa hambatan di seluruh dunia.
Selain uang seluler, lingkungan regulasi Kenya telah menjadi pendorong penting pengembangan fintech dan Web3. Berbeda dengan banyak negara yang telah mengambil sikap restriktif terhadap aset digital, Otoritas Pasar Modal Kenya (CMA) telah aktif mendorong inovasi melalui regulatory sandbox, yang memungkinkan perusahaan berbasis blockchain untuk menguji dan menyempurnakan produk mereka.
Permintaan Kenya terhadap stablecoin berasal dari kurangnya layanan keuangan formal. Usaha kecil dan menengah (UKM) khususnya menghadapi hambatan signifikan terhadap kredit, dengan bisnis Kenya mencari pinjaman sekitar $1,1 miliar pada tahun 2021 saja. Solusi pinjaman bertenaga stablecoin dapat mengisi kesenjangan ini, menyediakan opsi kredit yang lebih murah, lebih cepat, dan lebih nyaman bagi bisnis dan individu.
Kenya juga telah menjadi pemimpin global dalam kredit swasta tokenisasi. Menurut RWA.xyz, Kenya menempati peringkat pertama di dunia untuk pinjaman aset dunia nyata yang ditokenisasi, dengan pinjaman sebesar $73,8 juta, melampaui ekonomi yang lebih besar seperti India dan Brasil. Hal ini tidak hanya mencerminkan permintaan Kenya yang kuat akan solusi pembiayaan alternatif, tetapi juga kemampuan negara tersebut untuk mengintegrasikan model kredit berbasis blockchain ke dalam ekosistem keuangannya.
Dengan lanskap uang seluler yang matang, badan regulasi yang maju, dan meningkatnya adopsi stablecoin, Kenya dengan cepat menjadi pusat stablecoin penting di Afrika Timur. Seiring dengan semakin banyaknya perusahaan teknologi finansial yang membangun solusi berbasis stablecoin, peran Kenya dalam membentuk masa depan keuangan di kawasan ini akan terus tumbuh.

(Nika, difoto di pusat kota Kenya, Mei 2025)
5. Hambatan adopsi yang perlu diatasi
Meskipun kami melihat kemajuan pesat oleh para pembangun di lokasi pengujian ideal di Afrika, infrastruktur stablecoin masih menghadapi tantangan struktural. Untuk melakukan ekspansi lebih jauh, pembangun harus menghadapi kendala-kendala berat, sebagian bersifat teknis dan sebagian lagi politis.
5.1 Risiko kebijakan dan ambiguitas regulasi
Sementara negara-negara besar telah membuat kemajuan dalam regulasi, sebagian besar lainnya masih berada dalam wilayah abu-abu regulasi. Stablecoin belum dilarang atau dilegalkan sepenuhnya, yang telah memperlambat adopsi perusahaan dan menghambat masuknya modal institusional.
Seiring meningkatnya volume perdagangan, upaya penegakan hukum kemungkinan akan meningkat di bidang pengendalian modal, perpajakan, anti pencucian uang, dan pelaporan. Kemajuan di bidang ini akan datang dari keterlibatan aktif dengan regulator. Para pendiri, asosiasi industri, dan kotak pasir regional dapat membantu membentuk aturan.
“Busha bangga menjadi bursa berlisensi pertama di pasar ini dan kami memimpin revolusi ini, menyediakan likuiditas, kepercayaan, dan infrastruktur yang dibutuhkan untuk mendukung ekonomi yang digerakkan oleh stablecoin. Ini bukan masa depan, ini sudah ada di sini.” - Michael Adeyeri, Salah satu pendiri dan CEO Busha
5.2 Kedaulatan Moneter
Pemerintah semakin khawatir bahwa dompet stablecoin menciptakan “ekonomi dolar bayangan.” Beberapa negara tengah menjajaki alternatif lokal seperti ZARP (Zimbabwe Digital Asset Reserve Platform) dan cNGN (stablecoin yang didukung naira), atau menguji coba mata uang digital bank sentral (CBDC) untuk mempertahankan pengendalian moneter.
“Dominasi stablecoin yang didukung dolar mencerminkan krisis kepercayaan… Tanpa inovasi kebijakan yang tegas dan dorongan terhadap stablecoin yang didukung naira yang diatur dan kompetitif seperti cNGN, negara-negara Afrika berisiko menyerahkan kendali keuangan mereka kepada penerbit stablecoin lepas pantai.” — Adedeji Owonibi, Pendiri & COO Convexity (Emiten cNGN)
5.3 Kesenjangan Likuiditas
Pembayaran lintas batas yang cepat membutuhkan modal yang tersedia pada waktu, tempat, dan mata uang yang tepat. Penyedia seperti Wise dan Thunes mengatasi hal ini dengan melakukan pra-pendanaan akun, tetapi seiring pergerakan stablecoin, tanggung jawab ini beralih ke pembuat pasar, meja OTC, dan penyedia likuiditas lainnya. Ketika volume perdagangan bertumbuh, modal tetap menjadi faktor pembatas di setiap saluran.
Perusahaan pembiayaan pembayaran (PayFi) seperti MANSA dan Arf mengisi kesenjangan ini. Dengan menggunakan stablecoin sebagai lapisan transportasi, mereka menyediakan likuiditas real-time kepada perusahaan fintech, orkestrator, dan UKM.
"Likuiditas real-time dan berbiaya rendah tidak hanya mempercepat pembayaran, tetapi juga membuka model yang sama sekali baru, seperti pembiayaan pemasok tepat waktu. Ini adalah pengubah permainan bagi para pendiri yang telah membangun bisnis mereka di sekitar risiko penyelesaian.
Langkah berikutnya adalah menanamkan likuiditas dolar ini langsung ke dalam aplikasi dan alat yang sudah digunakan oleh bisnis pasar berkembang, sehingga nilai dapat mengalir semudah pesan WhatsApp. ”—Mouloukou Sanoh, CEO & Salah Satu Pendiri MANSA
5.4 Penipuan, Penipuan dan Kepercayaan Konsumen
Adopsi mata uang kripto membawa risiko baru, mulai dari penipuan phishing dan dompet palsu hingga aplikasi yang keamanannya buruk. Kerentanan ini mengikis kepercayaan pengguna, terutama di kalangan pengguna pertama kali. Tanggung jawab untuk memastikan keamanan berada pada aplikasi konsumen. Desain tepercaya, peralatan risiko, dan pendidikan harus menjadi bagian dari penawaran inti.
“Pengguna adalah korban terbesar dari perilaku jahat. Pengguna hanya akan terus menggunakan dan merekomendasikan platform yang mereka yakini aman.” - Zach Bijesse, CEO & Salah satu Pendiri di Archer
5.5 Kesadaran dan pendidikan
Di luar kalangan pencinta kripto, banyak pedagang dan agen masih menganggap stablecoin sulit dipahami. Penerapan “last mile” yang berkelanjutan bergantung pada kemudahan penggunaan, pelatihan, dan menunjukkan nilai nyata.
“Di banyak daerah pedesaan dan bahkan masyarakat perkotaan, kesadaran terhadap mata uang kripto masih rendah karena dianggap terlalu teknis.” — Xino Zee, Pimpinan di Send Africa
Kendala ini nyata, tetapi diatasi setiap hari. Daripada menunggu kondisi menjadi sempurna, tim yang sukses membangun ketahanan, mendapatkan kepercayaan, dan beradaptasi di berbagai saluran dan komunitas seiring dengan membaiknya regulasi.
6. Stablecoin mendefinisikan ulang keuangan Afrika
Stablecoin secara mendasar mengubah lanskap keuangan di pasar negara berkembang dengan menyediakan alternatif yang nyaman, efisien, dan andal bagi sistem perbankan tradisional. Tidak seperti adopsi yang didorong oleh institusi di ekonomi Barat, Afrika tidak menunggu konsensus global tentang stablecoin tetapi sudah membangunnya. Pasar negara berkembang seperti Afrika Sub-Sahara mengalami pertumbuhan akar rumput dalam transfer kecil, pengiriman uang, pembayaran peer-to-peer, dan penyimpanan nilai oleh pengguna ritel. Pada saat yang sama, didorong oleh perusahaan teknologi keuangan, aplikasi nyata sedang dilakukan di berbagai bidang seperti pengiriman uang, perdagangan, kredit, dan tabungan.
Pengalaman beberapa tahun terakhir telah membuktikan bahwa stablecoin bukan sekadar alternatif, tetapi juga tren yang tak terelakkan bagi masa depan mata uang Afrika. Kemampuannya untuk menghindari jalur keuangan yang rusak, menyediakan nilai yang stabil, dan memungkinkan transaksi instan dengan biaya rendah menjadikannya alat penting bagi individu, bisnis, dan bahkan lembaga. Seiring dengan semakin banyaknya infrastruktur yang dibangun dan kejelasan regulasi yang semakin baik, stablecoin pasti akan semakin terintegrasi ke dalam sistem keuangan Afrika.
Berikut adalah prototipe masa depan uang yang dapat diprogram. Ini adalah area yang layak dipelajari, dibangun, dan diinvestasikan.
Kami tengah mengembangkan serangkaian film dokumenter untuk menceritakan kisah-kisah ini – kisah-kisah tentang manusia yang menggunakan stablecoin di mil terakhir – karena untuk sepenuhnya mewujudkan peluang stablecoin, kami perlu memahami lebih baik kondisi yang mendorong stablecoin dan akan terus mendorong adopsi di pasar-pasar tempat teknologi tersebut telah menemukan kecocokan produk-pasar. ——Justin Norman, Pendiri The Flip
Ia mencatat bahwa untuk memahami adopsi stablecoin di Afrika, seseorang perlu melihat orang-orang di “jarak terakhir,” bukan hanya teknologinya.
Demografi Afrika sudah siap, permintaannya jelas, dan seiring dengan membaiknya regulasi global, momentum ini akan semakin cepat. Stablecoin bukan lagi sekadar istilah sensasional di pasar Kripto, tetapi transformasi tingkat sistem yang dipisahkan dari keuangan tradisional dan direkonstruksi pada rantai.
Setiap orang melihat aspek yang berbeda-beda, tetapi semuanya menunjuk ke masa depan yang sama - sebuah dunia di mana tidak diperlukan lagi bank, tetapi setiap orang dapat "memiliki bank".
Fokus Maoyan: Jalur pembayaran selalu menjadi pasar yang didominasi oleh Web3, termasuk XRP, TON, dan proyek-proyek unggulan lainnya yang sedang dibangun. Jika benar-benar diadopsi dalam semua aspek, menurut Anda bagaimana Anda bisa menghasilkan uang darinya?
#payfi #payment #币安Alpha上新