

Rolling posisi kontrak berjangka berarti setelah posisi yang ada menghasilkan keuntungan, menggunakan bagian dari keuntungan posisi tersebut untuk membuka lebih banyak posisi, sehingga memperbesar nilai posisi, proses ini disebut rolling posisi, dapat dipahami seperti bola salju yang semakin membesar.

Ini terdengar sangat sederhana, tetapi dalam praktiknya pengguna pemula akan menghadapi berbagai masalah, seperti:
Bagaimana cara menghitung margin dan harga liquidasi setelah menambah posisi?
Mengapa setelah menambah posisi likuidasi datang lebih cepat?
Jika posisi dilikuidasi, apakah dilikuidasi bersamaan atau yang dibuka lebih dahulu?
Artikel tutorial kali ini akan menjawab kebingungan di atas bersama saya!
Sebelum memahami rolling posisi, mari kita lihat cara perhitungan harga likuidasi secara spesifik, cara perhitungan berbeda untuk mode pembukaan posisi yang berbeda (semua perhitungan berikut tidak mempertimbangkan rasio margin pemeliharaan dan biaya transaksi):
I. Mode margin terpisah
Dalam mode margin terpisah, posisi akan dialokasikan ke sejumlah margin tertentu, margin ini terpisah dari saldo akun trader. Ini memungkinkan trader untuk mengontrol risiko akun, dan kerugian maksimum yang harus ditanggung saat likuidasi terjadi adalah margin posisi yang sesuai.
Rumus perhitungan adalah sebagai berikut: (Kasus ini adalah kontrak berjangka positif, berbasis U, semua kasus berikut hanya memiliki skenario long, skenario short dapat dicoba sendiri)
Ketika kerugian posisi > margin posisi, maka likuidasi akan terjadi, yaitu
(Harga pembukaan - harga likuidasi) * jumlah posisi > margin awal + tambahan margin
Anggaplah satu kontrak BTC berukuran 0,01 BTC, pengguna A membeli 10 kontrak untuk posisi long saat harga koin 20.000 USDT, dengan leverage 20x, jika tidak ada tambahan margin, maka
(Harga pembukaan: 20.000 USDT - harga likuidasi) * jumlah posisi (0,01 BTC * 10 kontrak) > margin awal (100 USDT)
Dihitung: harga likuidasi <19.000 USDT, yang berarti harga koin harus turun ke 19.000 USDT untuk dilikuidasi
Jika pengguna A setelah membuka posisi menambah 500 USDT sebagai margin, maka
(Harga pembukaan 20.000 USDT - harga likuidasi) * jumlah posisi (0,01 BTC * 10 kontrak) > margin awal (100 USDT) + tambahan margin (500 USDT)
Dihitung: harga likuidasi <14.000 USDT, yang berarti harga koin harus turun ke 14.000 USDT untuk dilikuidasi
Dari perhitungan di atas, kita juga dapat melihat: tambahan margin dapat menunda waktu liquidasi.
Namun, dalam mode margin terpisah, keuntungan yang belum diselesaikan tidak dapat digunakan untuk menambah posisi, banyak pemula bingung mengapa keuntungan yang belum diselesaikan mereka tidak dapat digunakan untuk rolling posisi, itu karena Anda menggunakan mode margin terpisah, hanya keuntungan yang belum diselesaikan dalam mode margin penuh yang dapat digunakan untuk menambah posisi.
II. Mode margin penuh
Dibandingkan dengan mode margin terpisah (harga likuidasi tetap), harga likuidasi dalam mode margin penuh dapat berubah-ubah, karena saldo yang tersedia akan dipengaruhi oleh posisi lainnya.
Dalam mode margin penuh, margin awal yang digunakan untuk setiap posisi terpisah dari saldo akun, tetapi saldo yang tersisa dibagikan antara semua posisi, sehingga saldo yang tersedia akan dipengaruhi oleh keuntungan dan kerugian yang belum diselesaikan dari semua posisi yang ada.
Contoh 1
Dalam mode margin penuh, anggaplah trader A ingin menggunakan leverage 50x untuk membuka 1 BTC posisi long pada harga 20.000 USDT. Saldo yang tersedia saat ini adalah 2.000 USDT.
Dengan total kerugian yang dapat ditanggung sebesar 2000 USDT, harga likuidasi untuk posisi adalah 18.000 USDT.
Trader A menerima tingkat risiko ini dan membuka posisi. Sistem akan menggunakan 400 USDT dari saldo yang tersedia sebagai margin awal untuk membuka posisi.
Saldo yang tersedia = 2.000 - 400 = 1.600 USDT
Contoh 2
Setelah beberapa waktu, harga naik menjadi 22.000 USDT, keuntungan yang belum diselesaikan dari posisi trader A adalah 2.000 USDT.
Total kerugian yang dapat ditanggung = saldo yang tersedia + margin awal + keuntungan yang belum diselesaikan
= 1.600 + 400 + 2.000
= 4.000 USDT
Dengan total kerugian yang dapat ditanggung sebesar 4.000 USDT, harga likuidasi untuk posisi adalah 18.000 USDT.
Berdasarkan logika di atas, kita dapat menyimpulkan rumus perhitungan harga likuidasi sebagai berikut (skenario long):
Ada keuntungan yang belum diselesaikan:
(Harga pembukaan - harga likuidasi) * jumlah posisi = saldo yang tersedia + margin awal
Ada kerugian yang belum diselesaikan:
(Harga mark saat ini - harga likuidasi) * jumlah posisi = saldo yang tersedia + margin awal
Dua rumus di atas mengungkapkan satu kebenaran: keuntungan yang belum diselesaikan tidak mempengaruhi harga liquidasi posisi yang ada, tetapi kerugian yang belum diselesaikan akan membuat harga likuidasi mendekati harga mark.
Setelah memahami perhitungan harga likuidasi dalam mode penuh di atas, mari kita lihat bagaimana situasi penambahan posisi yang berbeda mempengaruhi harga likuidasi, yaitu skenario hedging lengkap, skenario hedging tidak lengkap, dan skenario posisi kontrak yang berbeda.
Berikut adalah contoh perhitungan harga likuidasi dalam mode margin penuh (tidak termasuk biaya transaksi).
Contoh 1 (Hedging lengkap)
Dalam mode penuh, hanya ketika memegang jumlah kontrak yang sama, baru dapat melakukan hedging secara sempurna. Misalnya, seorang trader memiliki posisi long BTCUSDT 1 BTC dan posisi short BTCUSDT 1 BTC dalam mode margin penuh.
Posisi yang sepenuhnya di-hedge tidak akan dilikuidasi, karena keuntungan yang belum diselesaikan dari satu posisi akan mengimbangi kerugian yang belum diselesaikan dari posisi lainnya.
Contoh 2 (hedging sebagian)
Anggaplah trader B memiliki dua posisi berikut di bawah leverage 50x, dengan saldo yang tersedia saat ini adalah 5.000 USDT. Harga mark saat ini adalah 20.000 USDT.

Posisi short dalam kasus ini tidak akan pernah dilikuidasi, karena jumlah posisi long lebih besar dari posisi short. Ketika harga naik, keuntungan yang belum diselesaikan dari posisi long selalu lebih besar dari kerugian yang belum diselesaikan dari posisi short.
Untuk posisi long, saat menghitung harga likuidasi, hanya perlu mempertimbangkan eksposur risiko bersih posisi: abs(long - short) = abs(2 BTC - 1 BTC) = 1 BTC.
Margin awal = (1 × 22.000) / 50 = 440 USDT
Saldo yang tersedia = 5.000 USDT
(Harga mark saat ini 20.000 USDT - harga likuidasi) * jumlah posisi (1 BTC) = saldo yang tersedia (5.000 USDT) + margin awal (440 USDT)
Harga likuidasi = 14.560 USDT
Contoh 3 (posisi kontrak yang berbeda)
Trader C saat ini memiliki dua posisi berikut, dan saldo yang tersedia adalah 2.500 USDT.

Untuk posisi BTCUSDT,
(Harga mark saat ini: 19.500 USDT - harga likuidasi) * jumlah posisi (1 BTC) = saldo yang tersedia (2.500 USDT) + margin awal (200 USDT)
Jadi harga likuidasi untuk posisi BTC = 16.800 USDT
Untuk posisi ETHUSDT,
(Harga likuidasi - harga mark saat ini: 2.000 USDT) * jumlah posisi (10 ETH) = saldo yang tersedia (2.500 USDT) + margin awal (400 USDT)
Jadi harga likuidasi untuk posisi ETH = 2.290 USDT
Anggaplah trader C juga membuka posisi short ARBUSDT. Detail posisi adalah sebagai berikut:
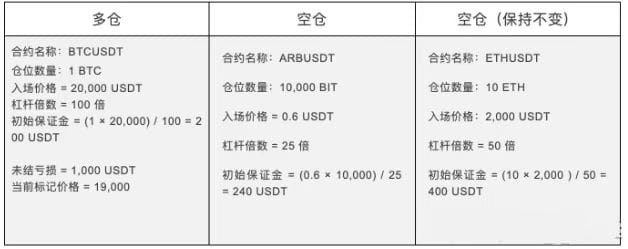
Saldo baru yang tersedia = 2.500 - 500 (kerugian yang belum diselesaikan tambahan dari posisi long BTCUSDT) - 240 USDT (margin awal dari ARBUSDT) = 1.760 USDT
Harga likuidasi baru untuk setiap posisi akan dihitung sebagai berikut:
Untuk posisi long BTCUSDT,
(Harga mark saat ini: 19.000 USDT - harga likuidasi) * jumlah posisi (1 BTC) = saldo yang tersedia (1.760 USDT) + margin awal (200 USDT)
Jadi harga likuidasi untuk posisi BTC = 17.040 USDT
Untuk posisi ARBUSDT,
(Harga likuidasi - harga pembukaan: 0,6) * jumlah posisi (10.000 ARB) = saldo yang tersedia (1.760 USDT) + margin awal (240 USDT)
Jadi harga likuidasi untuk posisi ARB = 1,1 USDT
Untuk posisi ETHUSDT,
(Harga likuidasi - harga pembukaan: 2.000 USDT) * jumlah posisi (10 ETH) = saldo yang tersedia (1.760 USDT) + margin awal (400 USDT)
Jadi harga likuidasi untuk posisi ETH = 2.200 USDT
Mari kita bandingkan harga likuidasi BTC dan ETH sebelum dan setelah penambahan posisi:

Dapat dilihat bahwa ketika beberapa posisi dalam mode margin penuh menggunakan aset yang sama (USDT) sebagai margin, setiap kali kerugian dari posisi yang merugi meningkat, harga likuidasi posisi akan mendekati harga mark, yang berarti semua posisi menjadi lebih rentan terhadap likuidasi.
Penyebab situasi ini adalah, saldo yang dibagikan akan digunakan untuk mengimbangi kerugian posisi yang merugi, sehingga saldo yang tersedia akan berkurang.
Ketika saldo yang tersedia adalah 0, harga likuidasi untuk kedua posisi tidak akan berubah lagi, karena saat ini yang mendukung posisi adalah margin awal posisi, margin ini tidak akan dibagikan antar posisi.