


MakerDAO adalah organisasi DAO pertama yang didirikan di Ethereum, dan juga merupakan salah satu aplikasi Ethereum yang paling sukses. Bahkan di pasar yang sedang bearish, jumlah aset yang dikunci dalam perjanjian ini telah menduduki peringkat pertama sejak lama, dan baru-baru ini Lido berhasil melampauinya dalam waktu singkat. Lido telah menerima banyak perhatian di bawah ekspektasi peningkatan ETH 2.0 dan Shanghai, dan harga mata uang juga berkinerja sangat baik.
Di pasar bearish ini, meskipun MakerDAO juga menjadi topik yang konstan, MakerDAO pertama kali bekerja sama dengan Coinbase dalam hal pinjaman dan kemudian meloloskan serangkaian proposal pinjaman kredit eksternal. Pihaknya terus berupaya meningkatkan pendapatan neraca dengan berbagai cara, namun kinerja harga mata uang belum stabil. Bagus, lalu mengapa TVL setinggi itu tidak membawa manfaat bagi token?
Ada banyak artikel tentang analisis MakerDAO di pasar sebelumnya, tetapi setelah pengembangan berkelanjutan, artikel ini telah mengalami banyak penyesuaian, beberapa di antaranya mungkin memberikan pendapatan yang lebih tinggi dan juga dapat menyebabkan banyak masalah baru, seperti ulasan yang beragam tentang ATMR. strategi investasi aset dunia nyata. Dan dibalik investasi asing yang besar-besaran itu, dari manakah sumber dananya?
Cara melihat permasalahan di atas juga menjadi tujuan artikel ini. Kami akan menggabungkan berbagai bisnis dan datanya untuk melihat potensi proyek ini dalam siklus baru di masa depan.
 Bagaimana MakerDAO Menguntungkan
Untuk kenyamanan pembaca yang belum mengenal MakerDAO sebelumnya, berikut adalah pengenalan singkat tentang mode operasinya.
MakerDAO adalah stablecoin dengan jaminan berlebih. Pengguna dapat menggadaikan aset yang didukung oleh protokol untuk mendapatkan stablecoin dai terdesentralisasi yang terikat pada dolar AS.
Di MakerDAO, setiap posisi disebut Maker Vault. Nilai min rasio agunan di Vault mewakili rasio likuidasi, yang mengacu pada rasio agunan berlebih yang Anda perlukan untuk agunan saat ini.
Mengambil contoh ETH, rasio likuidasi ETH saat ini adalah 170%. Jika Anda ingin meminjamkan 5000 DAI, Anda perlu menggadaikan eth dengan nilai lebih dari $8500. Jika lebih rendah dari jumlah tersebut, Anda akan menghadapi risiko dilikuidasi dan dilikuidasi.
Biaya Stabilitas Biaya Stabilitas
Biaya saat ini untuk ETH yang dijaminkan untuk meminjamkan DAI adalah 0,50% per tahun.
Jika Anda perlu menutup posisi dan mengambil aset yang digadaikan, Anda perlu membayar kembali DAI pinjaman dan biaya stabilitas pada saat yang bersamaan.
Menurut TVL saat ini, diharapkan menghasilkan 20 juta DAI per tahun.
Biaya Likuidasi
Jika harga jaminan pengguna dalam perjanjian turun tajam, tetapi pengguna tidak menutup posisi atau menambah dana hipotek tepat waktu, ketika tingkat jaminan minimum turun di bawah, likuidator Penjaga di ekologi dapat mengirimkan permintaan ke kontrak untuk melikuidasi Posisi agunan yang tidak mencukupi ini, saat ini, sistem akan melelang agunan tersebut dengan harga diskon, dan likuidator dapat menggunakan DAI untuk mengajukan penawaran guna berpartisipasi dalam lelang agunan tersebut, yang biasanya memiliki ruang arbitrase 3%.
Mengambil contoh ETH, biaya likuidasi saat ini di MakerDAO adalah 13%. Jika posisi ETH yang Anda gadaikan berada di bawah tingkat gadai minimum dan dilikuidasi, tambahan 13% aset akan dipotong sebagai penalti. Sebagian denda menjadi sumber keuntungan likuidator, dan sisanya menjadi milik perjanjian MakerDAO. Tahun lalu, pendapatan biaya likuidasi MakerDAO sekitar 27,6 juta DAI.
Likuidator penjaga sebenarnya adalah sejenis robot arbitrase dalam rantai. Siapapun di MakerDAO dapat menjadi likuidator untuk berpartisipasi dalam lelang. Tim juga menyediakan kode robot sumber terbuka.
Karena adanya ruang arbitrase, sejumlah besar likuidator didorong untuk terus memantau sistem agar posisi berisiko tinggi dapat dilikuidasi tepat waktu sehingga DAI memiliki aset yang cukup untuk mempertahankan value jangkarnya. Pastikan nilai agunan DAI di sistem lebih tinggi dibandingkan DAI yang diterbitkan.
Surplus dan pengeluaran sistem MakerDAO
Uang yang diperoleh dari perjanjian tersebut akan disimpan dalam kumpulan surplus sistem, yang merupakan perbendaharaan MakerDAO. Dana ini akan dialokasikan untuk buffer (Maker Buffer) terlebih dahulu, kemudian digunakan untuk pembelian kembali dan pemusnahan mkr serta penyediaan pengeluaran tim operasi, dll. Aturan spesifiknya adalah sebagai berikut
Penyangga Pembuat Emas Penyangga
Sebagaimana telah kami sebutkan sebelumnya, jika tingkat hipotek suatu posisi tertentu tidak mencukupi, maka agunan akan dilikuidasi dan dilelang. Namun ketika terjadi kondisi pasar yang ekstrim, atau menghadapi masalah likuiditas lainnya, seperti 312. Ketika nilai agunan turun tajam dan tidak dapat dilikuidasi tepat waktu, harga lelang akhir dari posisi agunan tertentu mungkin tidak dapat menutupi utang. . Hutang macet akan muncul, dan saat ini, dana buffer pool akan dipanggil untuk melunasi hutang tersebut guna memastikan nilai DAI.
Pengaturan kumpulan ini saat ini adalah 250 juta DAI. Ketika surplus sistem melebihi $250 juta, MakerDAO akan memulai pemungutan suara lelang surplus, dan melelang kelebihan DAI di pasar. Penawar dapat menggunakan MKR untuk mengajukan penawaran, dan penawar tertinggi akan menang. Setelah surplus lelang selesai, Maker Protocol akan secara otomatis memusnahkan MKR yang diperoleh dari lelang, sehingga mengurangi total pasokan MKR. (Artinya melalui mekanisme ini membeli kembali dan memusnahkan MKR ke pasaran)
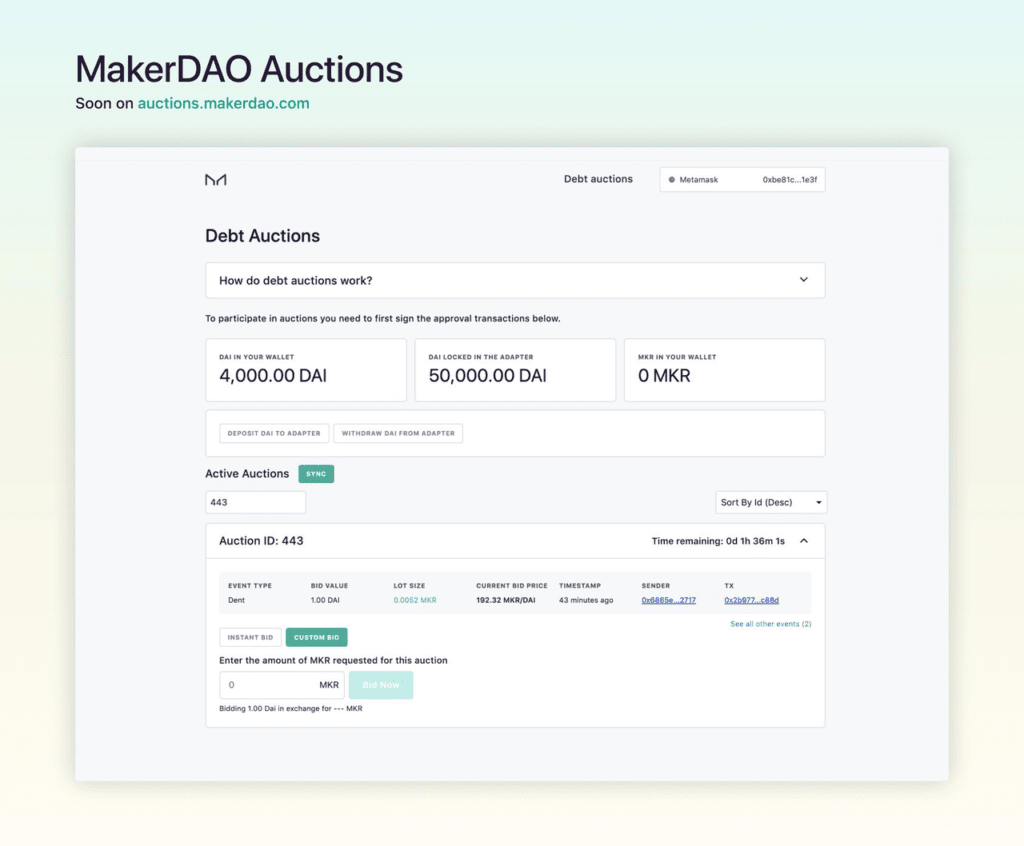
Sebaliknya, jika utang yang dihasilkan terlalu besar dan dana di buffer pool tidak dapat menutupi kerugian, MakerDAO akan memicu mekanisme lelang utang (Debt Auction). Selama lelang utang, sistem mencetak MKR baru (meningkatkan jumlah MKR yang beredar) dan menjualnya kepada pengguna yang menggunakan DAI untuk berpartisipasi dalam lelang.
 Prospek Penilaian, Peluang dan Risiko MakerDAO di Siklus Baru 7
Di pasar ekstrim pada 12 Maret 2020, akibat kemacetan transaksi, penurunan likuiditas secara tiba-tiba menyebabkan pengenaan premi dai, dll, menyebabkan banyak likuidator berhenti berpartisipasi di pasar, mengakibatkan 5,67 juta pinjaman DAI tidak dijaminkan.
Maka pada tanggal 19 Maret, MakerDAO meluncurkan lelang utang pertamanya sejak diluncurkan. Lelang berlangsung hingga akhir 28 Maret, dan akhirnya berhasil dilelang sebanyak 20.980 MKR dengan harga rata-rata 296,35 DAI. Sebanyak 5,3 juta DAI berhasil dikumpulkan, dan refinancing berhasil diselesaikan dengan mkr. Diantaranya, lembaga investasi Paradigm menyatakan membeli 68% MKR dalam lelang kali ini.
Menanggapi permasalahan di 312, MakerDAO kemudian meluncurkan modul likuidasi 2.0, yang selanjutnya meningkatkan mekanisme lelang dan menggantikan sistem lelang Inggris 1.0 dengan sistem lelang Belanda.
Pada 19 Mei 2021, nilai cETH turun 45% pada hari itu, sistem 2.0 memproses posisi senilai $41 juta, menyelesaikan 177 lelang untuk melikuidasi utang, dan menghasilkan biaya likuidasi sebesar $5.1 juta. Pada saat yang sama, hanya dua kerugian Likuidasi dengan total $12,000. Dapat dilihat bahwa sistem likuidasi yang baru telah diuji dengan baik.
Tingkat Tabungan Dai (DSR)
DSR adalah parameter sistem global yang menentukan manfaat yang dapat diperoleh pemegang DAI berdasarkan simpanan mereka. Apabila harga pasar DAI menyimpang dari harga target akibat perubahan pasar, pemegang MKR dapat memilih untuk mengubah DSR guna menjaga kestabilan harga DAI:
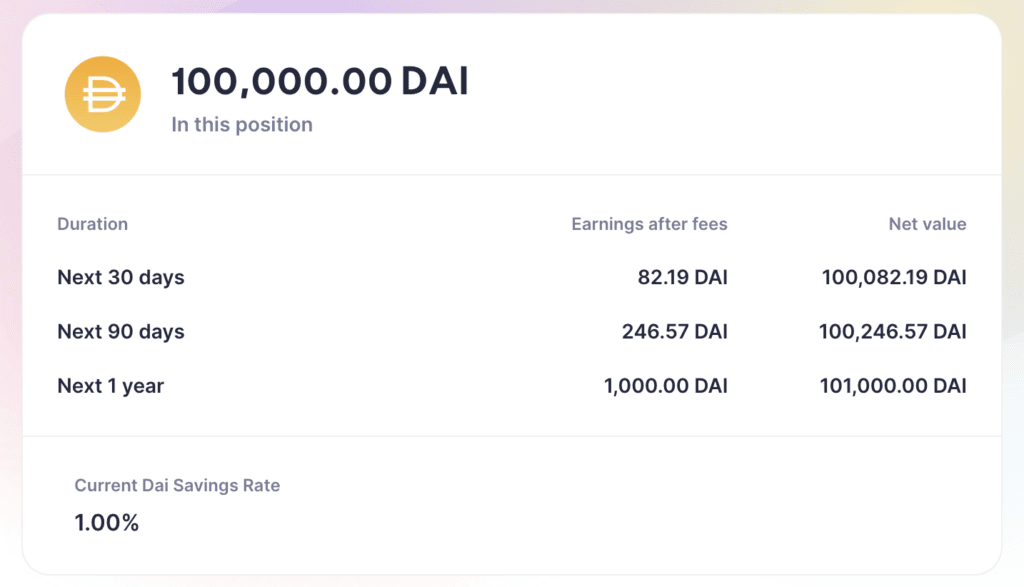
Jika harga pasar DAI melebihi $1, pemegang MKR dapat memilih untuk mengurangi DSR secara bertahap, sehingga mengurangi permintaan dan dengan demikian menurunkan harga pasar Dai ke harga target $1.
Jika harga pasar DAI di bawah $1, pemegang MKR dapat memilih untuk meningkatkan DSR secara bertahap untuk merangsang permintaan dan menaikkan harga pasar DAI ke target harga $1.
Biaya operasional tim MakerDAO
Tim saat ini memiliki lebih dari 100 karyawan yang memelihara sistem. Tahun lalu, berbagai pengeluaran berjumlah lebih dari 45 juta dai.
Logika nilai tambah dari token MakerDAO
Berikut ini adalah parameter risiko utama untuk brankas Maker:
Plafon Utang: Plafon utang mengacu pada batas atas jumlah total utang yang dapat dihasilkan oleh agunan. Tata kelola pembuat menerapkan plafon utang pada setiap jenis agunan untuk memastikan keragaman yang memadai dalam portofolio agunan protokol Maker. Setelah agunan mencapai batas atas utang, tidak mungkin menambah utang lagi kecuali pengguna yang sudah ada melunasi sebagian atau seluruh utang brankas (sehingga mengosongkan ruang utang).
Biaya Stabilitas: Biaya stabilitas adalah bunga tahunan yang dihitung berdasarkan jumlah Dai yang dihasilkan oleh perbendaharaan (untuk pengguna yang menghasilkan Dai, tingkat biaya stabilitas setara dengan tingkat bunga pembayaran tahunan; untuk perjanjian Pembuat, Tingkat stabil adalah tingkat pengembalian tahunan yang sebanding). Biaya stabilitas hanya dapat dibayar oleh DAI, dan dikirim ke buffer Maker.
Rasio Likuidasi: Rasio likuidasi yang lebih rendah berarti tata kelola Pembuat memiliki ekspektasi yang lebih rendah terhadap volatilitas harga agunan; rasio likuidasi yang lebih tinggi berarti ekspektasi yang lebih tinggi terhadap volatilitas harga.
Denda Likuidasi: Denda likuidasi adalah biaya tambahan yang dibebankan kepada pengguna berdasarkan jumlah total Dai yang beredar di brankas saat likuidasi terjadi. Hukuman likuidasi dirancang untuk memberi insentif kepada pemilik brankas agar menjaga rasio agunan pada tingkat yang sesuai.
Durasi Lelang Agunan: Durasi Lelang Agunan khusus untuk setiap Gudang Pembuat. Periode lelang utang dan periode lelang surplus merupakan parameter sistem global.
Durasi Penawaran Lelang: Jumlah waktu minimum sebelum dan sesudah satu lelang berakhir.
Ukuran Langkah Lelang: Parameter risiko ini dirancang untuk memberikan insentif kepada penawar awal dalam lelang dan mencegah berkembangnya ukuran langkah yang terlalu rendah.
MakerDAO memiliki desain model ekonomi yang sangat baik. Sebagai token tata kelola, MKR dapat berpartisipasi dalam pemungutan suara untuk mengelola berbagai parameter sistem MakerDAO, yang menentukan penggunaan dan distribusi dana kumpulan PSM dan dana kumpulan keuntungan. Pada saat yang sama, ketika surplus protokol melebihi 250 juta, maka akan mulai membeli kembali dan menghancurkan MKR sehingga MKR akan memasuki mode deflasi sehingga pemegang token dapat meningkatkan nilai dan keuntungannya. Sebaliknya, jika MakerDAO mempunyai utang macet maka akan menerbitkan MKR tambahan untuk mengisi utang tersebut, dan nilai MKR akan terdilusi.
Eksplorasi lini bisnis baru
Untuk mengatasi masalah di atas, MakerDAO memprakarsai dan mengesahkan sejumlah proposal investasi dalam enam bulan terakhir, dengan tujuan mendiversifikasi risiko aset stablecoin terpusat di neraca dan, pada saat yang sama, memperoleh lebih banyak manfaat, yaitu juga meningkatkan realitas ATMR. Investasi dalam aset dunia nyata.
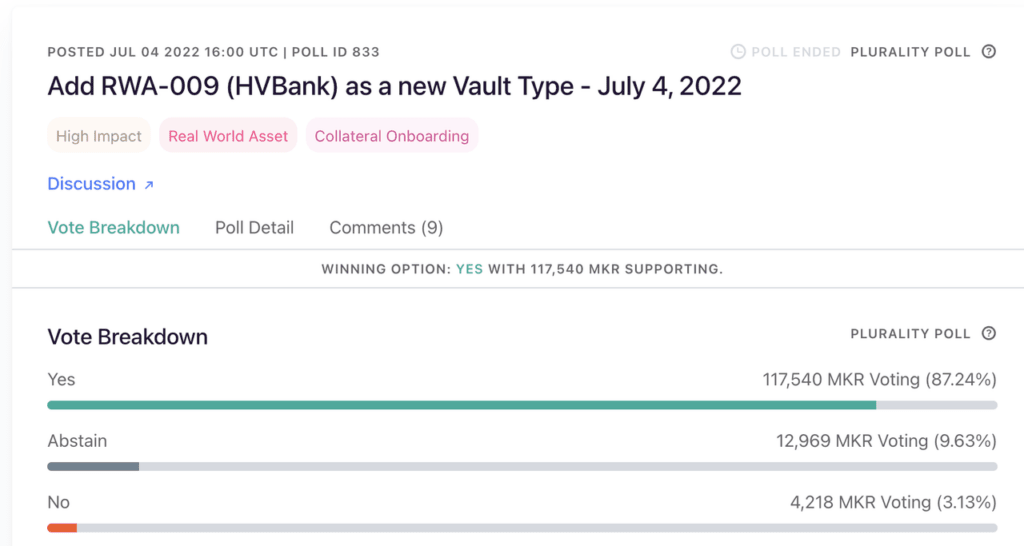
Pada bulan Juli 2022, MakerDAO memutuskan untuk menyetujui proposal untuk memberikan pinjaman hingga $100 juta kepada Huntingdon Valley Bank, sebuah bank sewaan di Pennsylvania yang didirikan pada tahun 1871, yang diharapkan menghasilkan tingkat pengembalian tahunan bersih sebesar 3%. Menjadi protokol DeFi pertama yang memberikan pinjaman kepada bank tradisional AS.
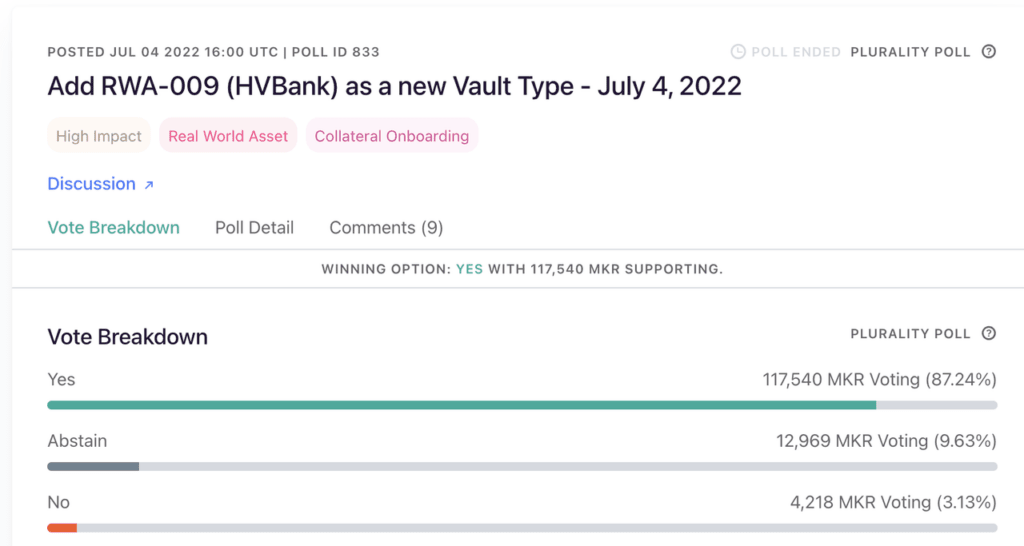
Sementara itu, usulan a. Jalur kredit sebesar $30 juta ke. Société Générale disetujui pada bulan Juli.
 Kesimpulan
Selain pertemuan manajemen risiko tetap bulanan dan mingguan serta laporan keuangan. Setiap investasi dan pengeluaran, setiap penyesuaian parameter, juga akan menghasilkan laporan evaluasi yang detail. Ini merupakan sebuah pembelajaran bagi banyak pihak proyek. Tentu saja hal ini tidak terlepas dari sumber daya manusia dan material yang juga menjadi salah satu sumber tingginya biaya operasional tersebut di atas.
Jadi mereka juga baru-baru ini mengeluarkan proposal baru untuk membagi MakerDAO menjadi sub-dao yang disebut metaDAO, seperti membiarkan sub-dao bertanggung jawab untuk berinvestasi dalam aset nyata dan mengelola Vault aset nyata secara mandiri. Setiap metaDAO dapat menemukan token tata kelolanya sendiri dan mencadangkan setidaknya 40% token untuk MKR untuk menggali lubang. Hal ini diharapkan dapat mengurangi biaya hingga setengahnya, namun sejauh ini belum ada rincian implementasi yang terlihat. Kami berharap dapat mengeksplorasi model tata kelola yang lebih sukses dan efektif untuk industri ini di masa depan.
PENOLAKAN: Informasi di situs web ini disediakan sebagai komentar pasar umum dan bukan merupakan nasihat investasi. Kami mendorong Anda untuk melakukan riset sendiri sebelum berinvestasi.
Bergabunglah dengan kami untuk terus memantau berita: https://linktr.ee/coincu
Situs web: coincu.com
Harold
Berita Coincu