


Penulis: 0xjs@Golden Finance
Terobosan teknologi 'tingkat negara' Deepseek, dampak selanjutnya terus berkembang, seluruh aset Cina mungkin perlu dinilai kembali.
Pada 5 Februari 2025, Deutsche Bank menerbitkan laporan riset (Cina Menggigit Dunia), yang viral di kalangan investor. Deutsche Bank menyatakan bahwa 2025 adalah tahun di mana Cina melampaui negara-negara lain, dan pada tahun tersebut Cina meluncurkan pesawat tempur generasi keenam pertama di dunia dan sistem kecerdasan buatan biaya rendah 'DeepSeek' dalam waktu satu minggu. Marc Andreessens menyebut peluncuran 'DeepSeek' sebagai 'momen Sputnik' AI, tetapi itu lebih mirip 'momen Sputnik' untuk Cina, yang menandakan pengakuan terhadap hak kekayaan intelektual Cina. Cina unggul dalam bidang bernilai tambah tinggi dan mendominasi rantai pasokan, berkembang dengan kecepatan yang belum pernah terjadi sebelumnya. Cina memiliki perusahaan yang hampir mendominasi di setiap industri, dan seiring ekspansi perusahaan Cina di pasar global, diskon valuasi Cina pada suatu saat harus berubah menjadi premium. Investor harus beralih secara signifikan untuk berinvestasi dalam saham Cina, dan pasar saham Hong Kong/Cina akan mengalami bull market besar di tengah.
Perlu dicatat bahwa judul laporan riset ini meminjam dari ucapan terkenal Marc Andreessens, pendiri a16z: 'Software is eating the world', dan bagian pertama dari laporan riset ini, 'Ini adalah momen Sputnik Cina, bukan AI' juga meminjam komentar terbaru Marc Andreessens tentang DeepSeek: 'DeepSeek is AI's Sputnik moment'.
Berikut adalah teks lengkap laporan riset Deutsche Bank:
Judul asli: Cina Menggigit Dunia (China eats the World)
Penulis: Peter Milliken, CFA, analis riset
Ini adalah momen Sputnik Cina, bukan AI
Kami percaya bahwa 2025 adalah tahun di mana dunia investasi menyadari bahwa Cina sedang melampaui negara-negara lain. Saat ini, semakin sulit untuk mengabaikan fakta bahwa perusahaan Cina menawarkan nilai lebih tinggi di berbagai bidang manufaktur, bahkan di bidang layanan yang semakin meningkat, dan sering kali dengan kualitas yang lebih baik.
Investor membayar harga untuk menduduki posisi dominan, kami memperkirakan bahwa 'diskon Cina' akan hilang. Selain itu, karena kebijakan lebih condong pada konsumsi daripada produksi, dan mungkin karena liberalisasi keuangan, kami percaya bahwa profitabilitas di seluruh siklus diharapkan melampaui ekspektasi. Kami percaya bahwa bull market saham Hong Kong/Cina dimulai pada tahun 2024, dan dalam jangka menengah akan melampaui puncak sebelumnya.
Cina pertama kali muncul sebagai pemimpin pasar global dalam pakaian, tekstil, dan mainan. Selanjutnya, mendominasi dalam elektronik dasar, baja, perkapalan, dan baru-baru ini juga dalam peralatan rumah tangga putih, energi surya, serta bidang lainnya yang kurang mencolok.
Cina juga mendominasi industri seperti peralatan telekomunikasi yang kompleks, energi nuklir, pertahanan, dan kereta cepat tanpa peringatan sebelumnya. Prestasi teknologi ini sebelumnya tidak diperhatikan oleh investor.
Namun, pada akhir 2024, Cina menjadi perhatian karena cepatnya kebangkitan sebagai negara pemimpin ekspor otomotif global, dengan banyak kendaraan listrik yang canggih, menarik, dan lebih terjangkau daripada model yang ada saat ini memasuki pasar global.
Pada tahun 2025, Cina meluncurkan pesawat tempur generasi keenam pertama di dunia dan sistem kecerdasan buatan biaya rendah 'DeepSeek' dalam waktu satu minggu.
Marc Andreessens menyebut peluncuran 'DeepSeek' sebagai 'momen Sputnik' AI, tetapi itu lebih mirip 'momen Sputnik' untuk Cina, yang menandakan pengakuan terhadap hak kekayaan intelektual Cina. Cina unggul dalam bidang bernilai tambah tinggi dan mendominasi rantai pasokan, berkembang dengan kecepatan yang belum pernah terjadi sebelumnya.
Kami percaya bahwa investor global cenderung sangat underweight aset Cina, seperti beberapa tahun lalu mereka menghindari bahan bakar fosil, sampai pasar menghukum investor yang membuat keputusan non-pasar. Kami melihat bahwa saat ini, dana memiliki eksposur risiko yang sangat kecil terhadap Cina. Investor yang suka memiliki perusahaan dengan moat yang lebar tidak dapat mengabaikan fakta ini: saat ini, perusahaan Cina memiliki moat yang luas dan dalam, bukan perusahaan Barat yang secara ekonomi mereka anggap lebih unggul.
Kekuatan industri manufaktur Cina sangat jelas, nilai ekspor barangnya dua kali lipat dari AS. Cina menyumbang 30% dari nilai tambah manufaktur global dan pangsa pasarnya dalam sektor jasa juga meningkat pesat. Orang-orang menghindari Cina sebagai tujuan investasi karena khawatir akan kelemahan ekonomi, tetapi meskipun terjadi perlambatan siklis, laju pertumbuhan Cina masih lebih dari dua kali lipat dari sebagian besar pasar maju.
Dengan hampir setiap industri memiliki perusahaan terkemuka, proporsi Cina dalam nilai pasar global tidak mungkin bertahan dalam angka satu digit untuk waktu yang lama. Kami percaya bahwa orang-orang semakin menyadari bahwa Cina saat ini mirip dengan Jepang awal 1980-an, di mana perusahaan Jepang sedang mendaki rantai nilai, menghasilkan produk berkualitas lebih tinggi, dengan inovasi yang terus bermunculan. Banyak perusahaan dan industri Barat mungkin menghadapi krisis kelangsungan hidup yang potensial, sehingga perlu untuk menyesuaikan portofolio investasi mereka untuk mencerminkan hal ini.
Untuk bertahan hidup, perusahaan Barat akan membutuhkan: 1) otomatisasi besar-besaran; dan/atau 2) menetapkan hambatan perdagangan. Di masa lalu, jalan kedua adalah jalan menurun bagi ekonomi, meskipun hal ini sedang terjadi, itu tidak selalu menguntungkan Barat. Misalnya, dalam bidang otomotif, pasar ekspor utama Cina sering kali adalah sekitar 7 miliar orang di luar negara G10.
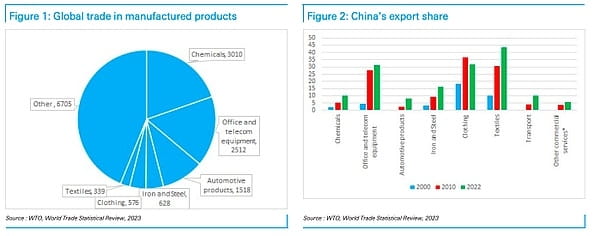
Gambar 1: Perdagangan barang jadi global Gambar 2: Pangsa ekspor Cina
Mengamati kategori utama perdagangan internasional, Cina memiliki pangsa dalam semua kategori kecuali pakaian (sebelum memperluas bisnisnya ke luar negeri, Cina pernah mendominasi bidang ini). Dalam kategori barang kunci, skala Cina lebih besar daripada AS, dan biasanya jauh lebih besar. Satu-satunya pengecualian adalah mobil (di sini yang dibicarakan adalah nilai, bukan jumlah), tetapi Cina kemungkinan juga sudah unggul—CEO Ford mengemudikan mobil Xiaomi, dan sulit untuk melihat bagaimana tren ini akan berubah. Bahkan dalam industri jasa, Cina juga semakin mengejar, misalnya dalam layanan transportasi, pangsa pasar meningkat sekitar 0,5 poin persentase setiap tahun.
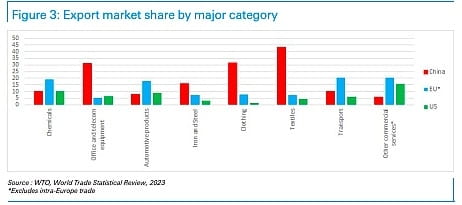
Gambar 3: Pangsa pasar ekspor berdasarkan kategori utama.
Menggunakan paten sebagai indikator hak kekayaan intelektual
Cina memiliki rantai nilai yang lengkap dan membentuk kluster spesialis lokal, memiliki beberapa bidang spesialisasi mirip Silicon Valley di industri kunci, dan bekerja sama erat dalam penelitian dengan universitas domestik.
Di bidang kendaraan listrik, Cina memiliki sekitar 70% paten, dan dalam perangkat telekomunikasi 5G dan 6G juga dalam posisi serupa.
Pada tahun 2023, jumlah permohonan paten Cina menyumbang hampir setengah dari total global. Mengingat jumlah lulusan teknik dan sains di Cina lebih banyak daripada jumlah total lulusan negara lain di dunia kecuali India, tren ini mungkin akan berlanjut. Selain itu, harus diingat bahwa banyak lulusan negara lain juga adalah orang Cina. Oleh karena itu, kecuali ada keadaan luar biasa, kenaikan dominasi perusahaan Cina dalam jangka pendek tidak mungkin terhambat.
Cina memang menghadapi hambatan perdagangan, tarif yang dikenakan AS dan UE terhadap mobil listrik adalah contoh yang jelas, tetapi Barat terbatas dalam mengambil tindakan karena mereka perlu mempertimbangkan konsekuensi yang lebih serius yang mungkin timbul (seperti inflasi, penurunan daya saing, dan pembalasan). Di tahun 1980-an, AS berusaha menekan perkembangan Jepang dan mencapai beberapa hasil, tetapi kami percaya bahwa situasi Cina saat ini bukanlah Jepang tahun 1989, melainkan lebih mirip Jepang beberapa tahun sebelumnya.
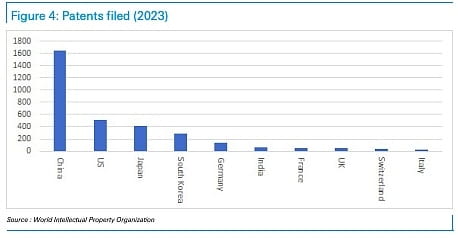
Gambar 4: Jumlah permohonan paten tahun 2023
Cina vs. Jepang di tahun 1980-an
Sepanjang tahun 1970-an, Produk Nasional Bruto (GNP) Jepang menduduki peringkat kedua di dunia, hanya di belakang AS. Setelah melihat Wikipedia, kami terkejut menemukan bahwa rata-rata pertumbuhan PDB riil Jepang pada tahun 1980-an hanya 4%, tetapi ini tetap dianggap sebagai bagian penting dari 'keajaiban' ekonominya. Sebaliknya, saat ini orang merasa cemas tentang apakah laju pertumbuhan ekonomi Cina adalah 4% atau 5%, dan menganggap laju ini 'lambat', tetapi tampaknya pandangan ini bisa berubah menjadi menganggapnya sebagai 'keajaiban'.
(Perjanjian Plaza) mengharuskan yen menguat 40%, yang memperlambat keunggulan industri Jepang. Ini menyebabkan perlambatan ekonomi, dan pemerintah Jepang merespons dengan kebijakan moneter yang longgar. Dari tahun 1987 hingga 1989, pertumbuhan ekonomi pulih menjadi 5%, periode ini ditandai dengan lonjakan pasar saham yang kuat dan munculnya gelembung. Pemulihan pertumbuhan ekonomi mendorong pemulihan industri baja dan konstruksi, meningkatkan tingkat upah dan menciptakan lapangan kerja. Pada akhir tahun 1980-an, permintaan domestik, bukan ekspor, menjadi pendorong pertumbuhan ekonomi. Situasi ini mungkin juga terjadi di Cina.
Jepang di tahun 1980-an
Menurut penjelasan Wikipedia, pertumbuhan ekonomi Jepang dicapai melalui banyaknya tenaga kerja murah, penggunaan modal yang padat, dan peningkatan produktivitas. Investasi domestik menyumbang lebih dari 30% dari PDB, dan penekanan keuangan menjaga suku bunga tetap rendah, yang mendorong investasi. Jepang memperoleh teknologi baru melalui usaha patungan. Pada awal 1970-an, tingkat tabungan Jepang mencapai 40% dari PDB, turun menjadi hampir 30% pada awal 1980-an. Pada awal 1970-an, Jepang mulai membuka pabrik di luar negeri untuk menghindari gesekan perdagangan. Cina baru-baru ini memulai langkah serupa.
Masalahnya adalah: di tahap mana Cina berada dalam jalur perkembangan ini? Seperti Jepang, Cina juga mengalami gelembung real estat, tetapi tidak sedalam Jepang. Selain itu, sudah enam tahun sejak pengetatan kredit dan industri real estat mulai turun. Harga rumah turun sepertiga, suku bunga hipotek turun setengah, dan pertumbuhan PDB nominal meningkat sekitar sepertiga, sehingga kemampuan membeli rumah telah pulih ke tingkat yang belum terlihat selama bertahun-tahun. Dengan margin laba yang lebih rendah dan rasio harga terhadap laba yang lebih rendah, valuasi pasar saham juga berada pada tingkat rendah. Jadi, ini bukan Jepang yang berada dalam gelembung pada tahun 1989 (ketika nilai pasar saham Jepang meningkat 50 kali lipat dalam 20 tahun terakhir).
Orang-orang umumnya percaya bahwa Cina tidak akan mengikuti jalur pengembangan ekonomi yang didominasi konsumsi seperti Jepang, dan hanya akan jatuh ke dalam kelesuan ekonomi seperti Jepang. Namun, kenyataannya, Cina sedang berada di jalur yang telah dilalui oleh AS, Jepang, Singapura, Hong Kong, Taiwan, Korea Selatan, Spanyol, serta banyak negara dan wilayah Eropa Timur. Beberapa negara dan wilayah lainnya terjebak dalam perangkap pendapatan menengah, tetapi berbeda dengan mereka, Cina telah menjadi pemimpin dalam manufaktur global serta semakin banyak sektor layanan.
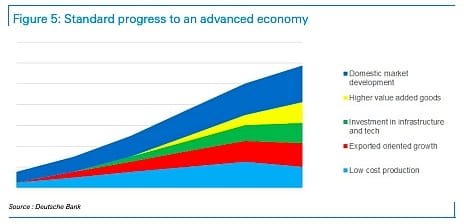
Gambar 5: Proses menuju ekonomi maju
Jepang sekitar waktu ini mewujudkan liberalisasi sistem keuangannya
Dalam laporan Dana Moneter Internasional 2013 (Transformasi Ekonomi Cina) bab 12 disebutkan bahwa Jepang di tahun 1980-an memiliki kesamaan dengan jalur perkembangan masa depan Cina. Sebelum (Perjanjian Plaza), sistem keuangan Jepang sangat diatur, suku bunga dikendalikan, dan kontrol modal ketat, sehingga permintaan terhadap kredit bank terbatas karena perusahaan memiliki surplus dana. Investor Jepang memegang banyak aset AS, ditambah dengan depresiasi yen, mendorong seruan dari luar untuk Jepang membuka pasar keuangan dan meningkatkan daya tarik aset yang dihargai dalam yen. Ini pada gilirannya menyebabkan aliran dana ke Jepang, meningkatkan pasokan uang, yang mendorong pertumbuhan ekonomi dan gelembung aset.
Cina mungkin juga sedang menuju arah yang serupa. Presiden Trump mungkin mengikuti jejak Presiden Reagan dengan mendorong liberalisasi keuangan Cina dalam kesepakatan perdagangan, dan Cina mungkin juga bersiap untuk mempercepat proses internasionalisasi yuan. Kami percaya ini adalah berita baik bagi pasar saham, karena yuan mungkin terdepresiasi, yang dari sudut pandang nilai tukar akan meningkatkan profitabilitas perusahaan dan daya tarik aset Cina. Mengapa AS ingin mendorong ini? Alasan mungkin termasuk: 1) pertimbangan politik dalam mencapai kesepakatan; 2) percaya bahwa depresiasi yuan dapat mengimbangi dampak tarif, memungkinkan perdagangan terus berlangsung dan mengenakan tarif, alih-alih mendorong perdagangan keluar; 3) percaya bahwa liberalisasi keuangan akan menguatkan yuan, sehingga melemahkan daya saing Cina.
Terlepas dari tekanan eksternal, jika Cina ingin mendorong konsumsi, liberalisasi sistem keuangan akan sangat membantu, dengan cara menormalkan suku bunga dan mengakhiri transfer kekayaan dari penabung ke perusahaan. Ini akan mengurangi investasi berlebihan dan persaingan yang tidak sehat, karena modal akan dialokasikan dengan baik, yang akan meningkatkan profitabilitas perusahaan dan mengurangi tekanan fiskal, karena tingkat pengembalian perusahaan milik negara akan meningkat. Kami memperkirakan bahwa perusahaan besar, perusahaan investasi, dan rumah tangga akan semakin menekan pemerintah untuk meredakan persaingan yang tidak sehat guna meningkatkan nilai pasar saham. Sama seperti pemerintah sebelumnya memperlambat investasi berlebihan di infrastruktur dan real estat, mengekang investasi berlebihan di industri jelas akan menjadi langkah berikutnya, dan mungkin lebih cepat dari yang diharapkan. Kami memperkirakan ini akan menjadi topik kunci pada tahun 2025, baik untuk menenangkan AS maupun sesuai dengan kebutuhan situasi, dan kami memperkirakan ini akan mendorong bull market besar.
Tetapi apa dampak penurunan populasi Cina?
Penurunan populasi Cina menjadi beban bagi pertumbuhan ekonomi, tetapi banyak negara juga menghadapi masalah ini. Kami percaya ini sepenuhnya mengabaikan fakta penting bahwa Cina memiliki dua keunggulan: 1) kepemimpinan dalam otomatisasi, sekitar 70% robot industri diinstal di Cina, yang membawa keunggulan produktivitas dan meningkatkan kekayaan per kapita; 2) memiliki pasar potensial yang besar, inisiatif 'Sabuk dan Jalan' mengintegrasikan Asia Tengah, Asia Barat, Timur Tengah, dan Afrika Utara ke dalam jalur pengembangan mereka, memperluas potensi pasar.
Meskipun Asia Tengah hanya memiliki 80 juta penduduk, ia kaya sumber daya; wilayah Asia Barat memiliki populasi 310 juta, secara keseluruhan relatif makmur. Wilayah Asia Selatan memiliki 2,1 miliar penduduk (meskipun dua pertiga di India, yang saat ini sangat membatasi perdagangan dan investasi dengan Cina, tetapi situasi ini mungkin berubah dalam jangka menengah). Selain itu, ada Afrika, dengan 1,4 miliar penduduk. Dengan kata lain, jumlah populasi konsumsi potensial di Afrika setara dengan Cina, jumlah populasi konsumsi potensial di Asia Tengah, Asia Barat, dan Asia Selatan (tidak termasuk India) setara dengan ASEAN dan Amerika Latin, dan jika hubungan Cina-India membaik, potensi populasi konsumsi India juga akan menjadi pasar yang sangat besar. Oleh karena itu, hanya memperhatikan situasi populasi domestik di Cina mungkin akan mengarah pada kesimpulan yang salah tentang masa depan Cina.
Pada tahun 2024, pertumbuhan ekspor Cina mencapai 7%, dengan ekspor ke Brasil, Uni Emirat Arab, dan Arab Saudi masing-masing meningkat sebesar 23%, 19%, dan 18%, serta ekspor ke negara-negara ASEAN yang berada di jalur 'Sabuk dan Jalan' meningkat sebesar 13%. Saat ini, nilai ekspor Cina ke ASEAN ditambah negara-negara BRICS+ setara dengan nilai ekspor ke AS ditambah UE, dan dalam lima tahun terakhir, pangsa pasar ekspor ke tujuan ini meningkat hampir dua poin persentase setiap tahun. Bahkan di Amerika Latin, Cina dengan cepat memperluas pasar. Oleh karena itu, meskipun tarif tinggi AS dapat merugikan Cina, tim ekonomi Deutsche Bank percaya bahwa jika AS mengenakan tarif 10% masing-masing pada paruh pertama dan kedua tahun ini, mengingat bahwa ekspor AS menyumbang 3% dari PDB Cina, ini akan memberikan tekanan penurunan 0,5% pada PDB Cina, yang merupakan guncangan yang dapat dikelola.
Kelemahan dominasi ekspor Cina adalah bahwa banyak negara besar di dunia, bahkan di dalam BRICS+, telah mengambil langkah-langkah proteksionis, sehingga pertumbuhan ekspor Cina terbatas sampai batas tertentu. Namun, karena keunggulan hak kekayaan intelektual dan nilai tambah manufakturnya, perusahaan Cina kemungkinan akan memperluas pengaruhnya di pasar internasional melalui pembangunan pabrik di pasar lain atau mengekspor komponen untuk dirakit. Senjata dolar membuat investasi di infrastruktur dan pabrik luar negeri lebih menarik dibandingkan dengan investasi dalam obligasi pemerintah AS, sehingga arah pengembangan ke depan cukup jelas.
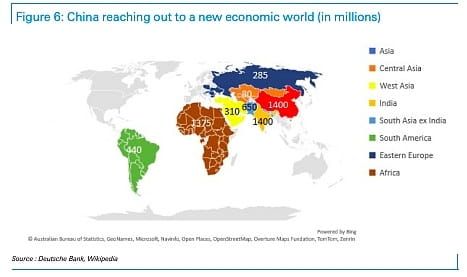 Gambar 6: Ekspansi pasar ekonomi baru Cina (unit: juta orang)
Masalah perdagangan AS-Cina mungkin menghadapi keuntungan tak terduga
Pasar secara umum memperkirakan bahwa tingkat tarif AS terhadap Cina lebih tinggi dari yang diperkirakan Deutsche Bank (kami memperkirakan tarif 20% akan diterapkan dalam dua tahap pada tahun 2025, dengan satu tahap sudah diumumkan). Namun, situasinya mungkin jauh lebih optimis daripada ekspektasi pesimis ini.
Pemerintahan Trump jelas bersemangat untuk menjadikan tarif sebagai sumber pendapatan fiskal, dan karena alasan ekonomi dan strategis, menganggap Cina sebagai sumber pendapatan tarif utama. Namun, Presiden Trump tampaknya lebih menghargai kemenangan taktis, mungkin lebih dari pada posisi ideologis yang sulit untuk mendapatkan dukungan. Di industri kami, ada investor, dan ada trader. Dalam beberapa tahun terakhir, pengaruh trader semakin meningkat. Mungkin Presiden Trump lebih mirip 'trader' politik daripada 'investor' yang berpegang pada ideologi. Jika demikian, diperkirakan dia akan menetapkan titik henti yang ketat.
Munculnya 'DeepSeek' telah menghancurkan ilusi Barat bahwa mereka dapat mengekang Cina. AS sebaiknya merangsang perkembangan bisnis dengan mengurangi regulasi, menyediakan energi murah, dan mengurangi hambatan impor untuk produk antara yang tidak dapat bersaing secara domestik. Yang terakhir mungkin membutuhkan waktu lebih lama untuk terwujud, tetapi kami memperkirakan bahwa anggota DPR, senator, dan pemimpin bisnis di AS akan memiliki tuntutan internal untuk mengembalikan AS ke posisi tradisional Partai Republik dalam masalah perdagangan. Ini mungkin memerlukan beberapa negosiasi ulang, tetapi analisis ini memperkirakan bahwa sebelum pemilihan menengah, posisi yang lebih condong ke perdagangan akhirnya akan menjadi bagian dari agenda 'Amerika Pertama'.
Kami percaya bahwa seorang 'pedagang' politik akan berusaha untuk segera mengunci hasil, sehingga mungkin akan mencapai kesepakatan perdagangan AS-Cina pada paruh pertama 2025, lalu beralih fokus pada urusan belahan bumi barat. Kesepakatan yang cepat mungkin mencakup tarif terbatas (seperti yang diperkirakan Deutsche Bank), pencabutan sebagian pembatasan yang ada, serta beberapa kontrak besar antara perusahaan AS dan Cina. Jika ini terjadi (analisis ini percaya bahwa itu akan terjadi), diperkirakan pasar saham Cina akan mengalami kenaikan.
Perdagangan dan kondisi pasar tidak selalu terkait erat.
Secara historis, perdagangan dan kekuatan ekonomi selalu berjalan beriringan. Oleh karena itu, kami terkejut menemukan sedikit penelitian yang menghubungkan ekspor dengan kinerja pasar saham. Namun, ekspor Cina sangat terkait dengan pertumbuhan pasokan uang global, yang terus meningkat, tetapi saat ini melambat. Ketika kami mendorong platform kecerdasan buatan Deutsche Bank untuk mencari penelitian terkait, ia memberi tahu kami: 'Beberapa penelitian menunjukkan bahwa pertumbuhan ekspor dapat meningkatkan laba perusahaan, sehingga meningkatkan valuasi saham... (tetapi) beberapa penelitian juga menunjukkan bahwa hanya fokus pada pertumbuhan ekspor kadang-kadang dapat mengorbankan permintaan domestik, yang dapat menghambat pertumbuhan ekonomi secara keseluruhan, sehingga berdampak negatif pada pasar saham.'
Oleh karena itu, yang kontradiktif adalah bahwa penurunan ekspor bisa mendorong pasar saham naik dalam jangka waktu tertentu. Kebangkitan Cina di berbagai industri disertai dengan investasi berlebihan di banyak bidang. Dalam bidang energi surya, saat ini sedang berusaha mengurangi pasokan, jika industri lain juga mengikuti, ini bisa menjadi berita baik bagi pasar saham dan mungkin melepaskan beberapa dana untuk konsumsi domestik.
Pertumbuhan simpanan rumah tangga Cina telah melambat menjadi dua kali lipat pertumbuhan PDB nominal, tetapi sejak 2020, simpanan rumah tangga Cina meningkat sebesar 10 triliun USD, dan kami memperkirakan simpanan ini akan banyak digunakan untuk konsumsi dan investasi pasar saham dalam jangka menengah. Oleh karena itu, saham Hong Kong/Cina memiliki ruang besar untuk pertumbuhan seiring dengan percepatan pertumbuhan laba dan penilaian ulang rasio harga terhadap laba.
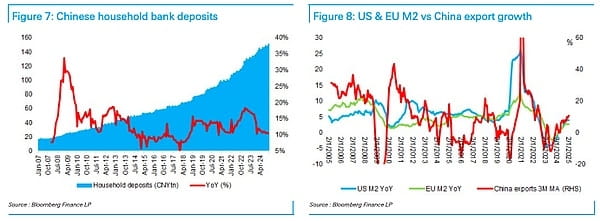
Gambar 7: Simpanan bank rumah tangga Cina Gambar 8: Perbandingan M2 AS dan UE dengan pertumbuhan ekspor Cina
Menilai pemimpin pasar
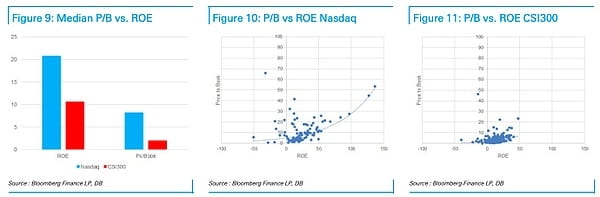
Gambar 9: Perbandingan median rasio harga terhadap buku dengan tingkat pengembalian aset bersih Gambar 10: Perbandingan rasio harga terhadap buku Nasdaq dengan tingkat pengembalian aset bersih Gambar 11: Perbandingan rasio harga terhadap buku CSI 300 dengan tingkat pengembalian aset bersih
Masalah investasi di industri teknologi adalah bahwa keuntungan sering kali terkonsentrasi di tangan pemimpin pasar, sehingga perusahaan bersaing sengit untuk merebut posisi tersebut. Investor Cina sepenuhnya menyadari masalah ini, tetapi saham teknologi terkemuka seperti Amazon juga menghadapi situasi serupa. Jika kita membandingkan indeks CSI 300 dengan indeks Nasdaq, kedua indeks tersebut mencakup perusahaan-perusahaan terkemuka di bidang masing-masing. Kami menemukan bahwa tingkat pengembalian aset bersih (ROE) perusahaan AS adalah dua kali lipat dari perusahaan Cina, tetapi rasio harga terhadap buku (P/B) yang dibayar investor untuk perusahaan AS adalah empat kali lipat dari perusahaan Cina (8,2 kali dibandingkan 2,0 kali). Sebagian besar saham blue-chip Cina juga terdaftar di Hong Kong, di mana harga saham mereka biasanya sekitar 40% lebih murah, mendekati rasio harga terhadap buku 1 kali. Jika kita melihat indeks MSCI Cina, diskon rasio harga terhadap laba mencapai rekor 10 poin persentase dibandingkan dengan indeks dunia, dan juga mendekati batas bawah rentang valuasinya.
Seiring dengan ekspansi perusahaan Cina di pasar global, diskon valuasi ini tampaknya harus berubah menjadi premium pada suatu saat di masa depan. Kami percaya bahwa investor harus beralih secara signifikan untuk berinvestasi dalam saham Cina di tengah, dan mungkin sulit untuk mendapatkan saham ini tanpa mengangkat harga saham. Kami selalu optimis terhadap pasar saham Cina, tetapi sebelumnya terhambat oleh tidak menemukan faktor yang membangkitkan dunia untuk membeli saham Cina, dan kami percaya bahwa 'momen Sputnik' Cina (atau peristiwa dominasi di bidang kendaraan listrik, dan sebagainya) adalah faktor tersebut. Kami memperkirakan bahwa pasar saham Hong Kong/Cina akan terus memimpin di tengah, seperti pada tahun 2024.
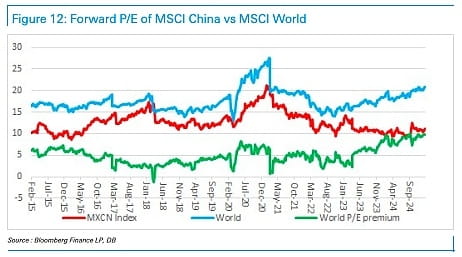
Gambar 12: Perbandingan rasio harga terhadap laba yang diharapkan dari indeks MSCI Cina dan MSCI Dunia
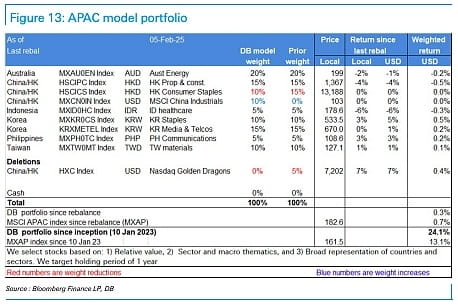
Gambar 13: Model portofolio Asia-Pasifik