


Ditulis oleh: Heechang, Four Pillars
Disusun oleh: Glendon, Techub News
Seiring berkembangnya industri kripto, stablecoin telah menemukan titik kecocokan pasar produk yang jelas. Sementara itu, penerbit stablecoin sedang menuai hasil yang signifikan. Misalnya, penerbit USDT Tether mencapai laba bersih sebesar 1,3 miliar dolar AS pada kuartal kedua 2024, kinerja ini telah melampaui banyak perusahaan keuangan tradisional.
Keberhasilan ini tidak hanya terbatas pada peserta lama, peserta baru seperti Ethena dan PayPal (yang meluncurkan stablecoin dolar PYUSD) juga cepat mencuat di bidang ini.
Sejak peluncurannya pada bulan Desember 2023, pasokan sirkulasi Ethena telah melebihi 3 miliar dolar dan menghasilkan lebih dari 75 juta dolar dalam pendapatan biaya. Sementara itu, protokol ini secara aktif mewujudkan diversifikasi produk stablecoin-nya, merencanakan untuk meluncurkan stablecoin UStb yang berbasis pada dana tokenisasi BlackRock BUIDL. Ethena juga berencana untuk meluncurkan jaringan sendiri dan membangun aplikasi berbasis USDe di jaringan tersebut.
Dapat dilihat bahwa lanskap stablecoin sedang berubah dengan cepat. Saat ini, saluran distribusi stablecoin, sumber hasil, dan lainnya menjadi semakin penting. Persaingan antara stablecoin juga telah berkembang dari awalnya perusahaan rintisan kripto, hingga raksasa keuangan seperti BlackRock dan BitGo, serta perusahaan fintech seperti PayPal, Robinhood, dan Revolut.
Saat ini, 'perang stablecoin' baru akan segera dimulai. Artikel ini akan dimulai dengan 'Studi Kasus Ethena - Stablecoin yang tumbuh paling cepat', menganalisis model bisnis dan faktor keberhasilan Ethena USDe. Dapatkah USDe mengubah lanskap persaingan pasar stablecoin? Pelajar baru juga dapat belajar dari pengalaman ini.

Sumber: Ukuran Peluang | Ethena Labs
Studi kasus Ethena - Stablecoin yang tumbuh paling cepat
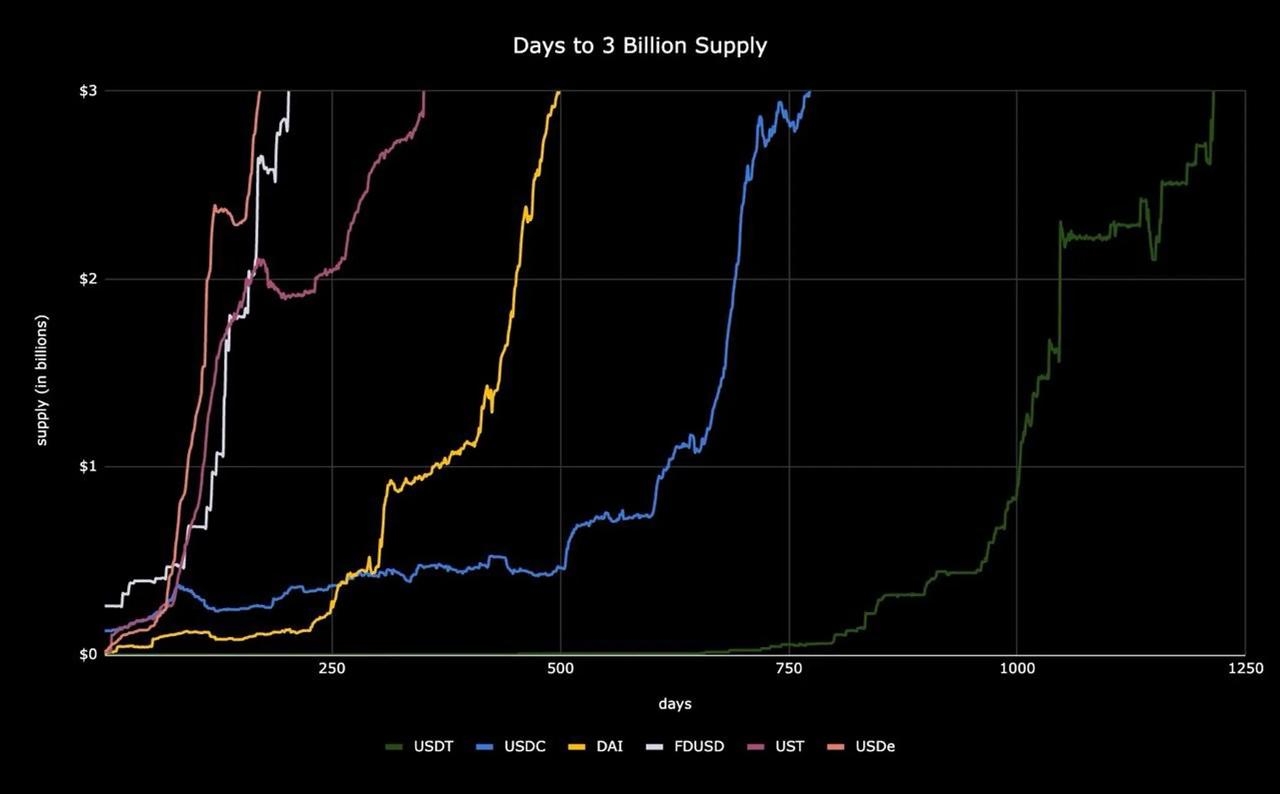
Sumber: X (@leptokurtic)
Dengan desain mekanisme yang unik, stablecoin sintetis Ethena USDe telah mencapai pertumbuhan yang luar biasa, mencapai kapitalisasi pasar 3 miliar dolar AS hanya dalam empat bulan. Ekspansi cepat ini menjadikannya stablecoin dengan pertumbuhan tercepat hingga saat ini, melampaui pesaing seperti DAI, USDT, FDUSD, dan USDC. Bagaimana caranya?
Faktor keberhasilan USDe adalah sebagai berikut:
Strategi hasil tinggi yang unik, tidak mudah untuk direplikasi;
Manajemen jaminan yang solid
Rencana ekspansi yang komprehensif
Sumber hasil
Pertama, kita perlu tahu bagaimana USDe mempertahankan stabilitas. Ethena menjaga nilai USDe dekat dengan 1 dolar AS melalui strategi lindung nilai delta netral. Singkatnya, ketika pengguna menggunakan ETH sebagai jaminan untuk mencetak USDe, Ethena membuka posisi short perpetual futures yang setara di bursa derivatif. Dengan demikian, terciptalah posisi delta netral, di mana fluktuasi harga jaminan ETH akan diimbangi oleh fluktuasi berlawanan dari posisi short futures. Strategi ini dapat mempertahankan nilai yang stabil dan memanfaatkan likuiditas dari bursa terpusat tanpa kelebihan jaminan untuk meningkatkan efisiensi modal.
Metode ini menggabungkan solusi asli kripto dengan peluang off-chain untuk mendukung stablecoin menggunakan aset kripto dan posisi short futures. Jadi, bagaimana hasil tersebut dihasilkan?
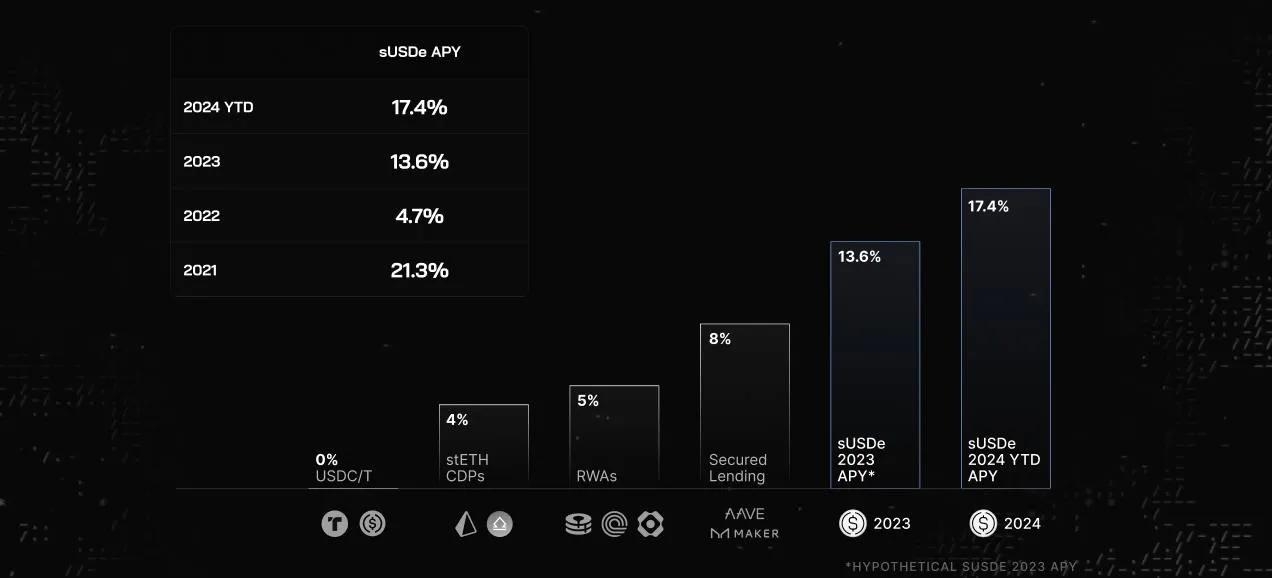
Staked USDe (sUSDe) yang diluncurkan oleh Ethena adalah token hasil, di mana pengguna dapat memperoleh hasil dengan mempertaruhkan token USDe mereka. sUSDe menghasilkan hasil tinggi melalui kombinasi imbalan staking dan strategi perdagangan basis.
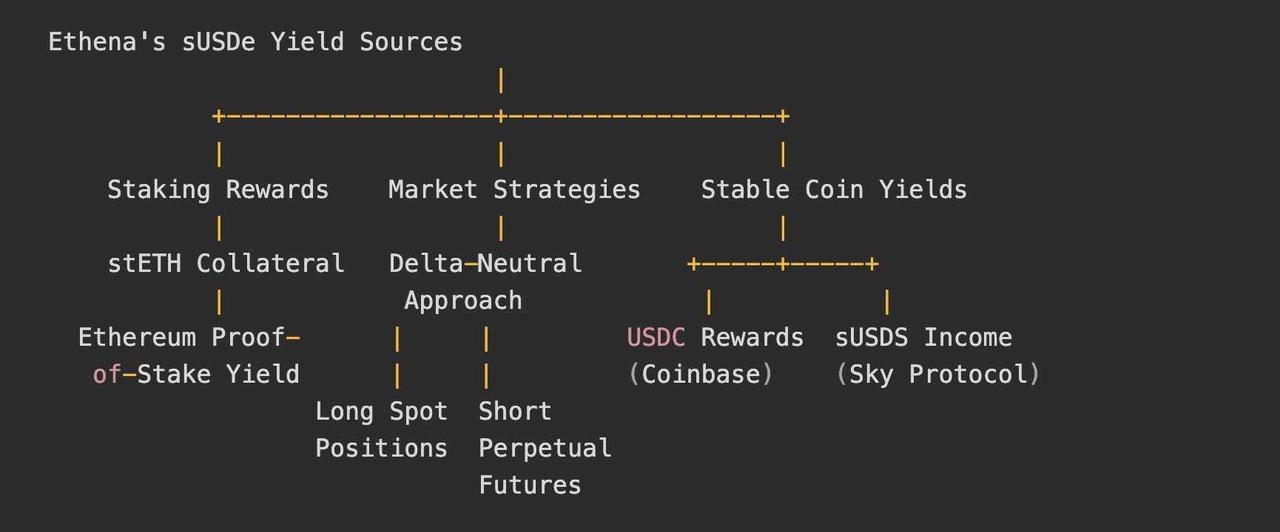
Sumber utama hasil sUSDe:
Imbalan staking: Ini mendapatkan hasil dari jaminan dasar seperti stETH (Ethereum yang dipertaruhkan) dan memperoleh hasil dasar dari sistem proof-of-stake Ethereum.
Strategi pasar (Delta-Neutral): Memanfaatkan dana dan basis dari kontrak perpetual dan pasar futures. Mengadopsi pendekatan Delta neutral, memegang posisi long dalam aset spot, dan posisi short dalam futures perpetual. Metode ini memungkinkan protokol memanfaatkan biaya dana positif (Funding Rate), di mana pemegang posisi long membayar biaya kepada pemegang posisi short.
Hasil stablecoin: Ethena mendapatkan hasil tetap dari dua sumber stablecoin. Ini memperoleh 295 juta USDC melalui program loyalitas Coinbase dan menghasilkan 400 juta sUSDS dari biaya pinjaman protokol Sky (sebelumnya Maker).
Arsitektur yang 'tidak dapat dibagi'
Keunikan Ethena terletak pada arsitekturnya yang 'tidak dapat dibagi'. Berbeda dengan sebagian besar AMM DEX, struktur Ethena tidak mudah untuk direplikasi. Pertama, trader melakukan perdagangan basis di bursa terpusat utama seperti Binance, Bybit, dan OKX, tetapi jaminan dipegang oleh penyedia penyelesaian off-chain (OES) seperti Copper, Ceffu, dan Coinbase Custody. Hubungan dan desain yang kompleks ini menjelaskan mengapa tidak ada protokol serupa yang tersebar luas di berbagai ekosistem.
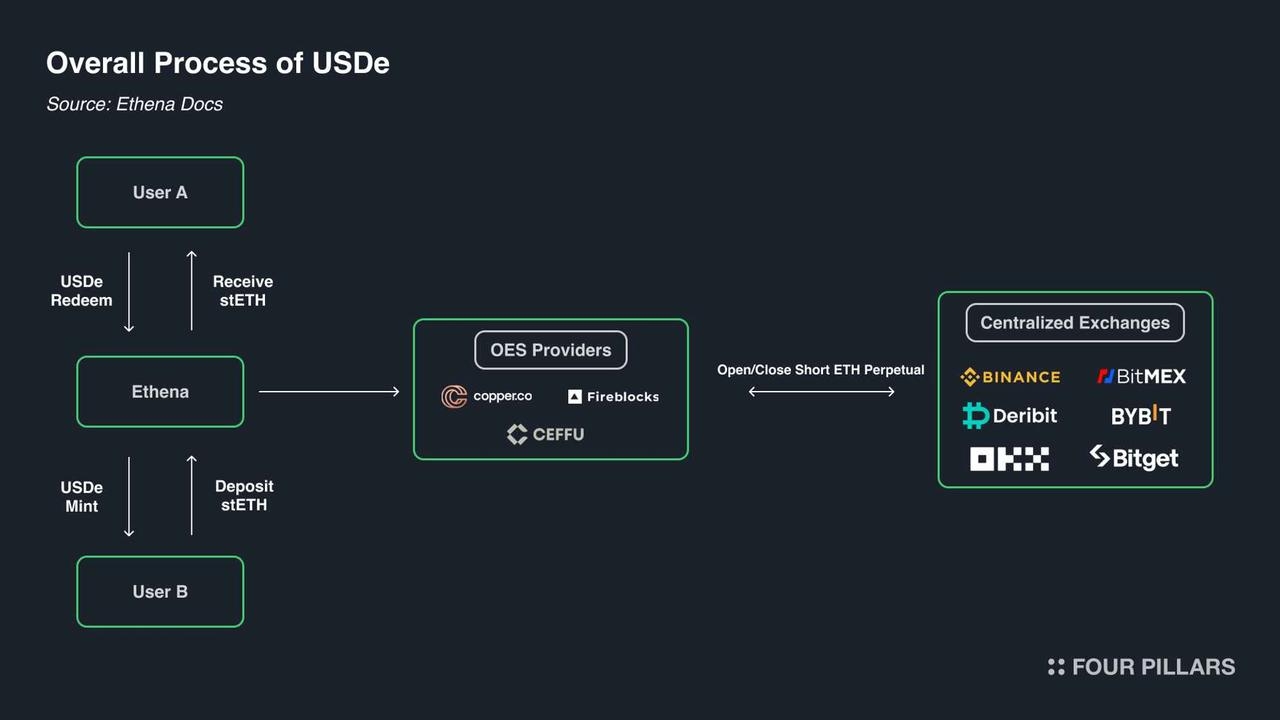
Sumber: Obligasi Internet | Ethena Labs
Manajemen jaminan: Ethena UStb, stablecoin likuiditas, dan dana cadangan
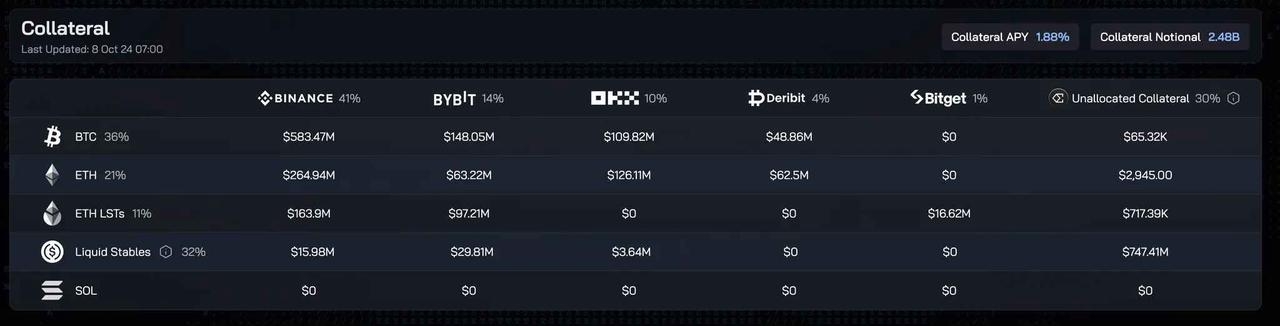
Sumber: Posisi | Ethena
Sebagai stablecoin, USDe memerlukan manajemen aktif untuk menyeimbangkan potensi risiko dan hasil tinggi. Ethena terutama mengadopsi tiga metode untuk memastikan manajemen jaminan, yang mencakup:
Ethena UStb (akan segera diluncurkan): Token obligasi pemerintah AS yang akan datang ini didukung oleh dana BUIDL BlackRock, direncanakan sebagai jaminan strategis. Selama periode biaya dana negatif, Ethena dapat mengalihkan cadangan ke UStb, mengurangi eksposur terhadap kontrak futures permanen yang mahal, dan berinvestasi pada aset yang lebih stabil.
Stablecoin likuiditas: Ethena memanfaatkan USDC dari Circle dan USDS dari Sky (sebelumnya MakerDAO) sebagai bagian dari strategi jaminannya. Aset likuiditas stabil ini memberikan komponen hasil yang stabil, membantu meredam biaya dana negatif yang relatif moderat, dan mendiversifikasi sumber pendapatan protokol.
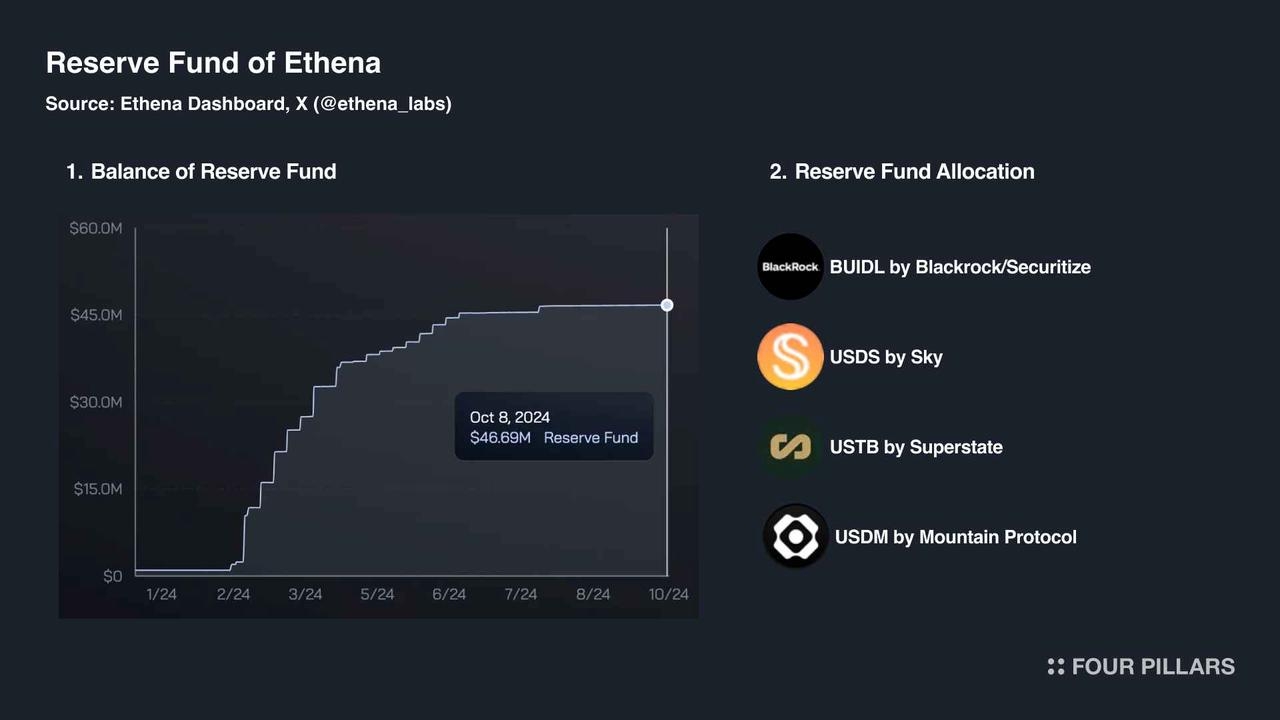
Dana cadangan: Ethena mempertahankan jaringan dana aman sebesar 46,6 juta dolar untuk menutupi potensi kerugian selama periode biaya dana negatif. Ketika suku bunga negatif melebihi hasil jaminan, dana ini akan diaktifkan untuk melindungi pemegang sUSDe.
Dalam kondisi di mana biaya dana positif mendominasi, strategi Ethena dapat bersinar. USDe dapat menghasilkan hasil tinggi melalui perdagangan basis aset kripto, memungkinkan Ethena untuk mengalokasikan sebagian besar jaminan (hingga 90%) untuk strategi ini, memaksimalkan pengembalian pemegang sUSDe.
Namun, ketika biaya dana turun drastis, Ethena harus menghadapi kemungkinan penurunan hasil, yang menjadi alasan utama pasar meragukan stabilitas hasil Ethena.
Perlu dicatat bahwa stablecoin UStb yang direncanakan untuk diluncurkan oleh Ethena memiliki potensi untuk menjadi katalis dalam proses perkembangannya.
Pada akhir September, Ethena mengumumkan bahwa UStb dapat membantu USDe melewati lingkungan pasar yang sulit, dan menjelaskan, 'Jika manajemen Ethena menganggap perlu dan tepat, selama periode suku bunga negatif, Ethena akan dapat menutup posisi lindung nilai USDe dan mendistribusikan kembali aset jaminannya ke UStb untuk lebih meningkatkan risiko terkait.'
Secara teori, setelah USTb diluncurkan, ketika biaya dana menjadi negatif dan sentimen kripto beralih bearish, Ethena dapat mengubah konfigurasi jaminannya menjadi aset yang lebih stabil. Perubahan strategi ini dapat memainkan dua peran penting:
USTb menetapkan batas bawah untuk hasil sUSDe: Dengan memanfaatkan USTb dan aset stabil lainnya, Ethena dapat memastikan hasil minimum bahkan dalam kondisi bearish. Ini membantu mempertahankan daya tarik bagi pemegang sUSDe, karena hasil minimum akan mendekati suku bunga obligasi pemerintah.
USTb mengurangi volatilitas hasil sUSDe: Selama 'bear market', beralih ke jaminan yang lebih stabil pasti akan mengurangi volatilitas hasil. Namun, peningkatan stabilitas ini sangat menarik bagi investor yang menghindari risiko, yang mencari pengembalian yang berkelanjutan bahkan dalam kondisi pasar yang penuh tantangan.
Fleksibilitas ini membantu Ethena mempertahankan hasil tinggi dalam berbagai kondisi pasar. Selain itu, hubungan antara biaya dana dan konfigurasi UStb adalah sederhana dan langsung: ketika biaya dana negatif, konfigurasi UStb akan meningkat, bahkan dari 50% menjadi 70%, untuk menghindari hasil negatif. Sebaliknya, ketika biaya dana positif, konfigurasi UStb akan berkurang.
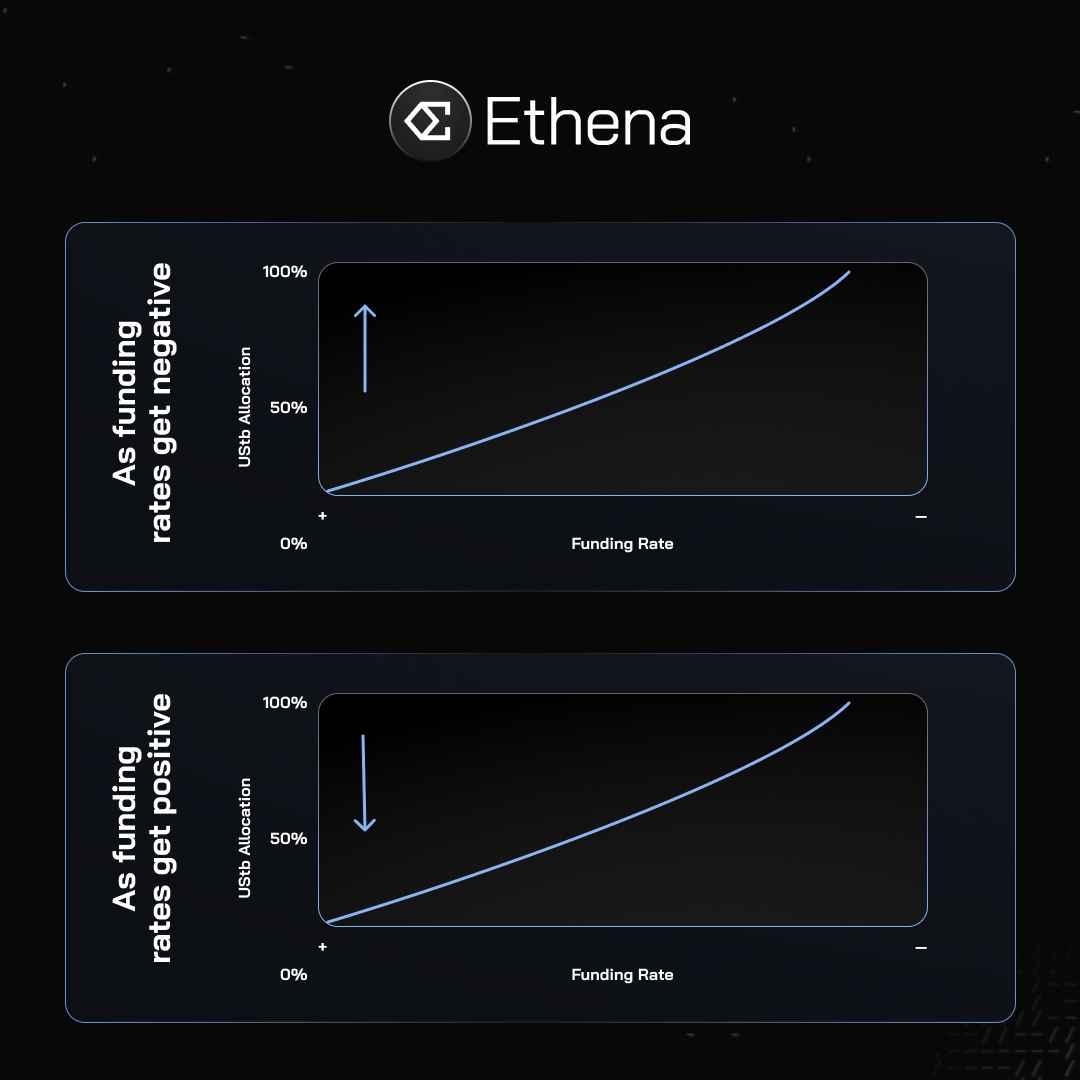
Sumber: X (@ethena_labs)
Selain itu, dana cadangan tidak hanya melindungi kepentingan pemegang sUSDe, tetapi dana ini juga dialokasikan secara strategis kepada sumber yang menghasilkan hasil seperti Blackrock BUIDL, Superstate, SKy, dan Mountain Protocol. Pola ini memungkinkan Ethena untuk memaksimalkan utilitas dana, sehingga dapat menghasilkan pendapatan tambahan dan lebih lanjut meningkatkan dana cadangan.
Strategi ekspansi Ethena

Ethena sedang menerapkan strategi ekspansi komprehensif yang mencakup pertumbuhan horizontal dan vertikal:
Ekspansi horizontal: Ini mencakup diversifikasi produk dan pendekatan multi-rantai. Ethena sedang memperluas jangkauan produknya dan meluas ke beberapa blockchain. Strategi ini bertujuan untuk mencakup basis pengguna yang lebih luas dan mengurangi ketergantungan pada satu blockchain.
Ekspansi vertikal: Ethena sedang mengembangkan infrastruktur jaringan sendiri dan bekerja sama dengan bursa off-chain. Dengan membangun infrastruktur, protokol ini dapat meningkatkan kontrol operasional dan mendapatkan lebih banyak nilai, seperti mendapatkan nilai dari pendapatan sorter. Kerja sama dengan bursa juga meningkatkan likuiditas dan aksesibilitas produk Ethena.
Ekspansi horizontal: Strategi multi-rantai LayerZero
Ethena telah mengembangkan strategi ekspansi multi-rantai melalui kerja sama dengan LayerZero. Kerjasama ini memanfaatkan standar token homogen lintas rantai (OFT), yang memungkinkan Ethena untuk memperluas jangkauan tokennya ke 16 blockchain yang berbeda. Saat ini, token asli Ethena ENA serta stablecoin USDe dan sUSDe dapat diakses di beberapa blockchain.
Standar OFT mengadopsi mekanisme 'mint - burn', yang memungkinkan pasokan token di semua rantai yang terhubung tetap konsisten tanpa memerlukan aset yang dikemas atau kolam likuiditas tambahan. Ethena menggunakan metode ini untuk menyederhanakan transaksi lintas rantai sekaligus secara potensial mengurangi biaya dan risiko yang terkait.
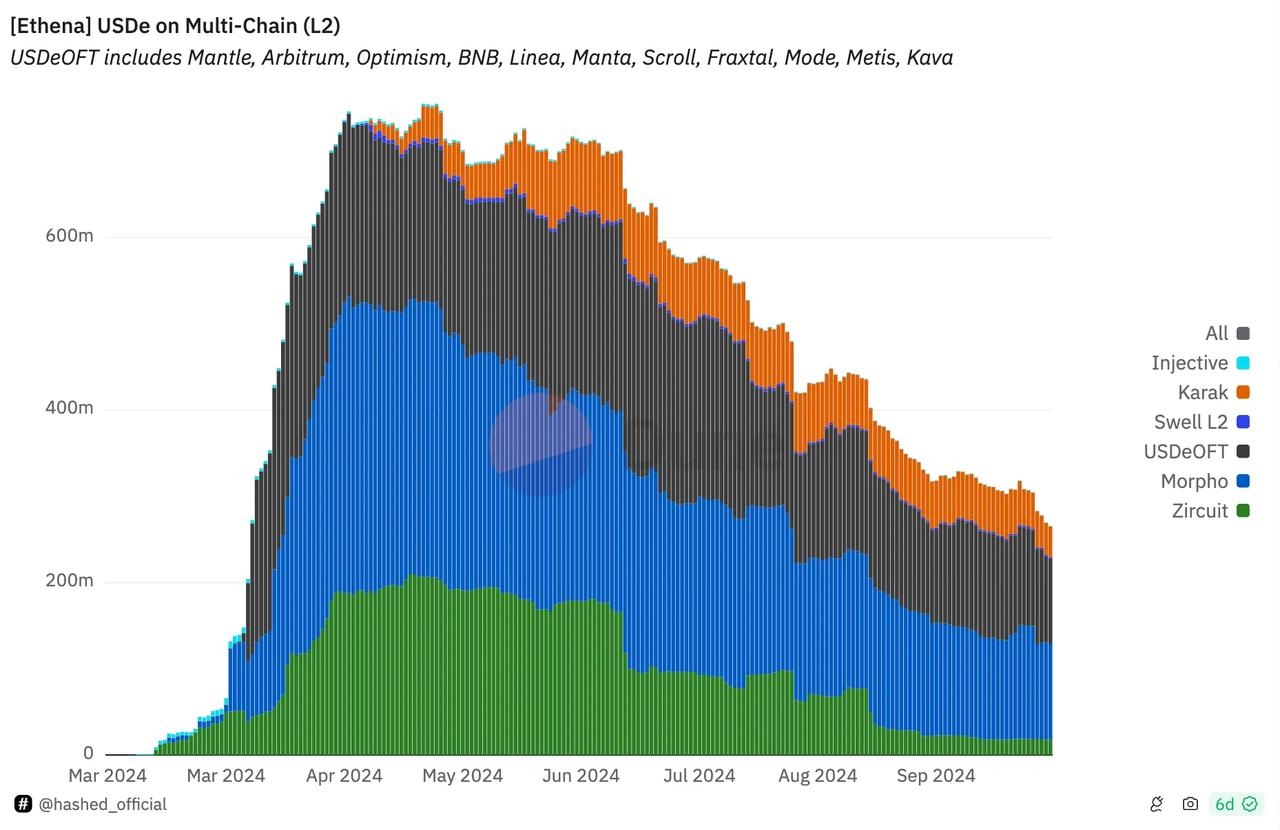
Sumber: Dasbor data Ethena Hashed
Ekspansi vertikal: Membangun Jaringan Ethena dan ekosistemnya
Jaringan Ethena adalah rencana yang akan segera diluncurkan oleh protokol Ethena, jaringan baru ini bertujuan untuk menciptakan ekosistem aplikasi keuangan dengan USDe sebagai aset dasar.
Jaringan ini direncanakan sebagai lapisan dasar untuk aplikasi keuangan lainnya dan mencakup lapisan agregasi likuiditas. Fitur ini juga diharapkan dapat mendukung bursa terpusat dan terdesentralisasi yang ada. Ethena melakukan ini dengan tujuan memposisikan diri di persimpangan fungsi mata uang, jaringan, dan bursa di dunia kripto.
Saat ini, Bybit telah bekerja sama dengan Ethena untuk mengintegrasikan USDe di platformnya. Salah satu tujuan kunci Ethena adalah untuk memposisikan USDe sebagai jaminan perdagangan di CEX. Dengan memungkinkan pengguna mendapatkan hasil dari aset margin futures CEX, USDe juga dapat menciptakan lebih banyak keuntungan dalam ekosistem perdagangan.
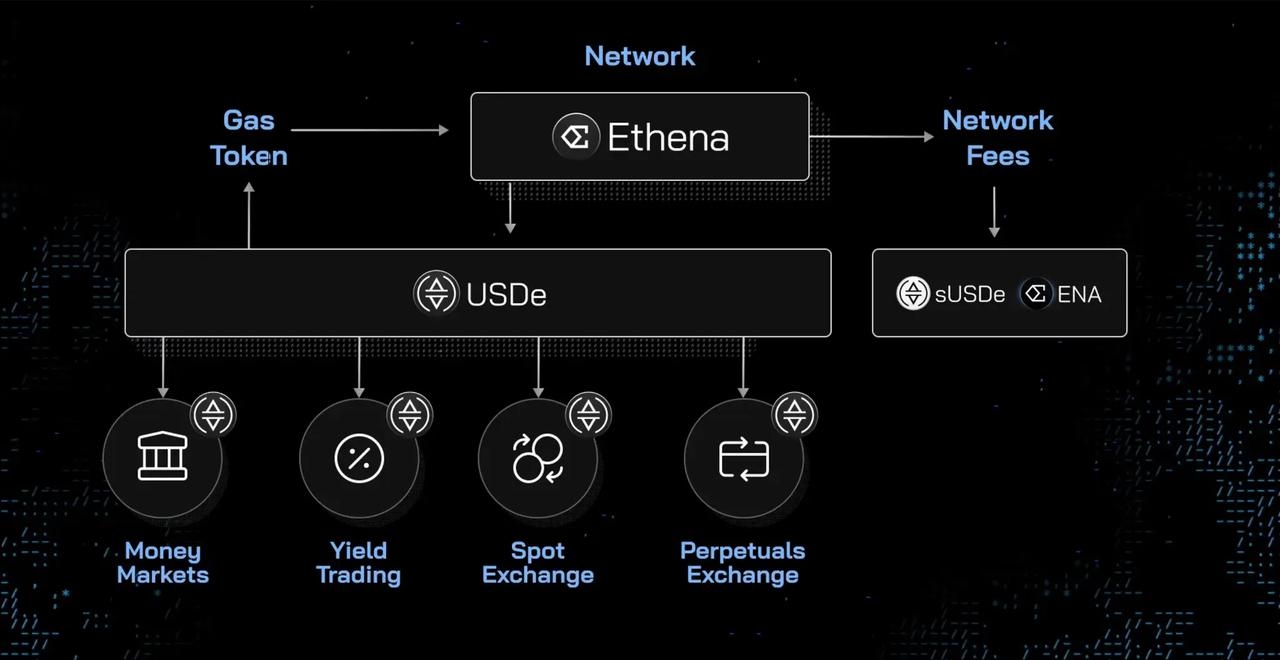
Sumber: Peta Jalan Ethena 2024: Cawan Suci: Uang Internet
Analisis stablecoin: Jaminan dan hasil
Berdasarkan mekanisme dan strategi di atas, Ethena berhasil memasuki pasar yang didominasi oleh Tether (USDT), Circle (USDC), dan DAI. Namun, persaingan di pasar stablecoin tidak hanya terbatas pada penerbitan stablecoin baru, tetapi juga strategi pembangunan stablecoin yang semakin bervariasi.

Sumber: Volume sirkulasi stablecoin - DefiLlama
Bagaimana cara klasifikasi stablecoin? Stablecoin menggunakan jaminan dan manajemen aktif untuk mempertahankan nilai 1 dolar. Setiap penerbit memiliki sistem untuk mempertahankan nilai, mencetak, atau menebus uang.
Jenis jaminan akan memengaruhi cara pemegang stablecoin mendapatkan hasil. Sebelumnya, penerbit seperti Tether dan Circle mendapatkan hasil yang signifikan dengan memanfaatkan hasil dari jaminan, dan saat ini banyak proyek yang secara langsung memberikan hasil kepada pemegang. Bagian ini akan menyelidiki berbagai jenis jaminan yang mendukung stablecoin dan sumber hasilnya.

Jaminan: Dasar stablecoin
Jaminan telah menjadi kunci dalam ekosistem stablecoin, terutama setelah peristiwa seperti runtuhnya Terra UST dan kekhawatiran orang-orang tentang transparansi USDT. Saat ini, proyek stablecoin memastikan bahwa mereka menggunakan entitas terkenal dengan aset yang dapat diandalkan untuk memberikan dukungan yang transparan dan aman.
Penerbit stablecoin saat ini menggunakan lima jenis jaminan utama, tetapi sebagian besar proyek akan menggunakan beberapa di antaranya, bukan hanya bergantung pada satu jenis.
1. Aset kripto Delta Neutral: Strategi ini memanfaatkan perbedaan harga antara pasar kripto spot dan futures untuk mempertahankan ikatan stablecoin, seperti USDe dari Ethena dan deUSD dari Elixir. USDe mengadopsi pendekatan Delta neutral, mengkombinasikan posisi long spot Ethereum dan posisi short perpetual futures untuk menghasilkan hasil. Strategi ini ditandai dengan integrasi CEX dan manajemen jaminan yang aktif, yang dapat dioptimalkan dalam berbagai kondisi pasar.
2. Jaminan kripto yang berlebihan: Stablecoin ini menggunakan lebih banyak kripto sebagai jaminan untuk mengatasi volatilitas pasar. DAI yang diterbitkan oleh MakerDAO adalah contoh khas, menggunakan berbagai kripto dengan rasio jaminan minimum 150%. USDD, Frax, dan GHO juga menggunakan strategi serupa, biasanya menggabungkan jaminan berlebihan dengan mekanisme stabil lainnya. Misalnya, Frax menggunakan mekanisme algoritma fraksional.
3. Jaminan mata uang fiat: Stablecoin ini didukung oleh mata uang tradisional yang dimiliki oleh entitas terpusat. Kategori ini mencakup stablecoin populer seperti USDT yang didukung oleh uang tunai, setara uang tunai, dan aset lainnya, serta Circle (USDC) yang didukung oleh uang tunai dan obligasi pemerintah AS jangka pendek. Selain itu, ada Binance USD (BUSD), TrueUSD (TUSD), Pax Dollar (USDP), dan Gemini Dollar (GUSD), masing-masing dengan mekanisme dukungan unik.
4. Dukungan obligasi pemerintah AS: Stablecoin ini menggabungkan keuangan tradisional. Misalnya USDY dari Ondo, USDM dari Mountain Protocol, dan BUIDL dari Blackrock. Mereka biasanya didukung oleh utang pemerintah AS jangka pendek. Seperti yang disebutkan di atas, UStb dari Ethena didukung oleh obligasi pemerintah jangka pendek AS dan simpanan rekening giro bank BUIDL Blackrock, menawarkan eksposur hasil obligasi pemerintah dan fleksibilitas kripto.
5. Dukungan kredit swasta: Metode ini menggunakan alat kredit swasta sebagai jaminan. USDz yang diluncurkan oleh Anzen adalah contoh tipikal, didukung oleh obligasi perusahaan, pinjaman, atau bentuk utang swasta lainnya. Metode ini memiliki potensi hasil yang lebih tinggi dibandingkan stablecoin yang didukung fiat, sambil tetap menjaga stabilitas melalui manajemen risiko dan diversifikasi portofolio.
Seiring industri ini semakin matang, jenis jaminan di pasar stablecoin juga terus meningkat. Tidak diragukan lagi, transparansi, keamanan, dan kepatuhan regulasi akan menjadi semakin penting dalam menentukan keberhasilan dan adopsi proyek stablecoin.

Sumber hasil: Bagaimana stablecoin menghasilkan hasil
Saat ini, perkembangan stablecoin telah melampaui sekadar stabilitas harga. Ini telah menyediakan mekanisme penghasil hasil, memberikan pengguna kesempatan untuk mendapatkan pendapatan pasif. Hasil ini berasal dari berbagai strategi, menjadikan stablecoin lebih menarik, dengan sumber utama dapat dibagi menjadi:
1. Hasil pendanaan dari perdagangan basis: Strategi ini memanfaatkan perbedaan harga antara pasar spot dan futures kripto, memungkinkan stablecoin untuk menghasilkan hasil sambil mempertahankan ikatannya.
2. Obligasi pemerintah AS: Beberapa stablecoin didukung oleh obligasi pemerintah AS. Stablecoin ini mendapatkan hasil melalui bunga utang pemerintah jangka pendek. Misalnya, USDM dari Mountain Protocol didukung oleh obligasi pemerintah AS jangka pendek, yang meneruskan hasil kepada pemegang USDM.
3. Hasil staking: Beberapa stablecoin memungkinkan pengguna untuk mempertaruhkan token mereka dalam protokol untuk berkontribusi pada stabilitas dan keamanan jaringan dan mendapatkan imbalan.
4. Mekanisme DeFi: Stablecoin dapat menghasilkan hasil melalui berbagai praktik DeFi, seperti menyediakan likuiditas untuk kolam AMM atau yield farming. Misalnya, OUSD (Origin Dollar) mendistribusikan jaminannya ke beberapa protokol DeFi, menggunakan platform pinjaman seperti Compound dan Aave, dan menghasilkan biaya transaksi dengan menyediakan likuiditas. Selain itu, modul suku bunga tabungan DAI (DSR) memungkinkan pemegang DAI mendapatkan hasil dengan menyimpan token dan membagikan bunga dari aktivitas pinjaman protokol Maker kepada peserta.
Volatilitas jaminan dan hasil
Stablecoin disebut 'stablecoin' karena desainnya bertujuan untuk mempertahankan nilai yang stabil terhadap aset atau patokan tertentu (biasanya dolar), yaitu menyediakan media pertukaran yang dapat diandalkan dalam ekosistem kripto.
Namun, beberapa stablecoin di masa lalu pernah mengalami sedikit ketidakstabilan. Misalnya, Tether pernah dituduh kurang transparansi yang mengakibatkan ketidakstabilan nilai, selama peristiwa keruntuhan Silvergate, investor juga mengalami ketidakstabilan USDC karena kekhawatiran tentang kemampuan jaminan untuk melunasi.
Lalu, kondisi volatilitas apa lagi yang mungkin terjadi pada jaminan dan hasil stablecoin?
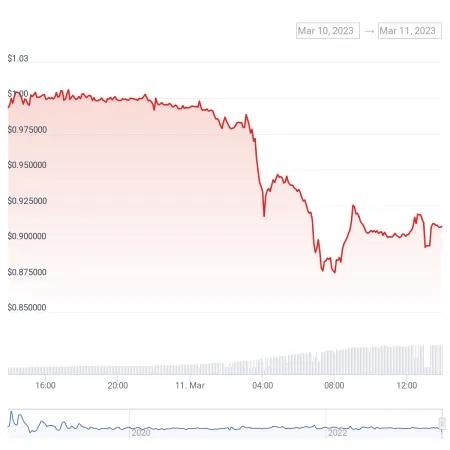
Sumber: Harga USDC selama keruntuhan Silvergate 2023.03.11 | CoinGecko
Risiko jaminan
Untuk aset besar, stablecoin yang didukung oleh mata uang fiat dan obligasi pemerintah AS dianggap paling aman. Mereka memiliki risiko yang lebih rendah, terutama terkait dengan entitas yang memegang aset tersebut. Stablecoin ini diatur dan diasuransikan oleh sistem keuangan negara.
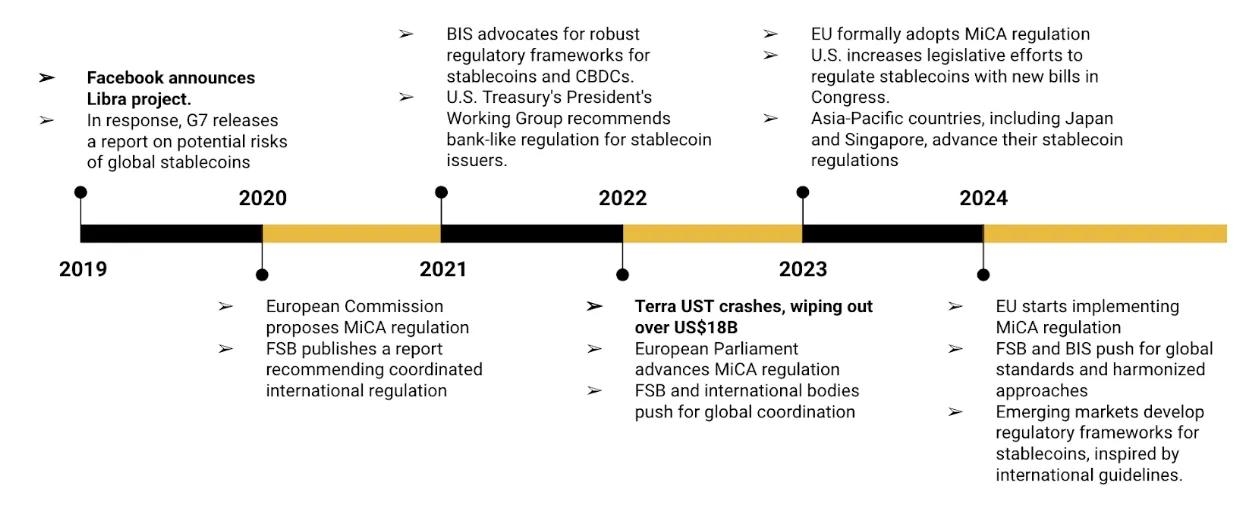
Sumber: Tinjauan regulasi stablecoin
Namun, stabilitas dolar sintetis yang dihedge Delta (seperti token USDe dari Ethena) sebenarnya menghadapi beberapa tantangan. Khawatir utama adalah kemungkinan munculnya biaya dana negatif di pasar derivatif, jika biaya mempertahankan posisi short lebih tinggi daripada hasil jaminan, hal ini dapat mengakibatkan kerugian. Risiko lainnya termasuk ketergantungan pada bursa terpusat untuk perdagangan derivatif, masalah likuiditas yang mungkin muncul selama tekanan pasar, serta kemungkinan aset jaminan (seperti stETH) kehilangan ikatan dengan ETH.
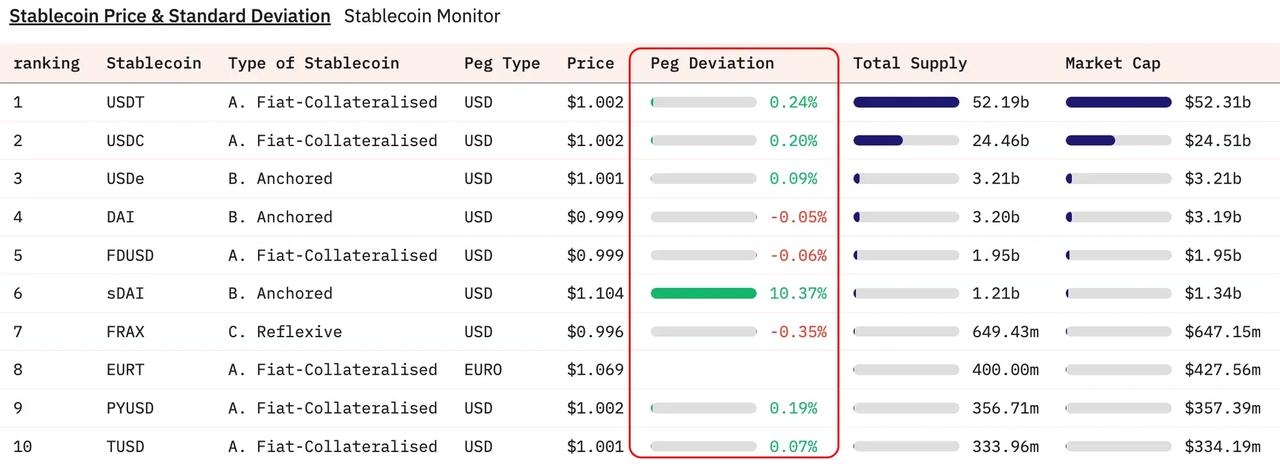
Sumber: Monitor Stablecoin
Volatilitas hasil
Hasil stablecoin yang didukung oleh obligasi pemerintah mudah dipengaruhi oleh interaksi kompleks antara faktor ekonomi dan dinamika pasar. Faktor utama yang mendorong hasil ini adalah suku bunga obligasi pemerintah yang mendasarinya, di mana suku bunga tersebut secara langsung dipengaruhi oleh kebijakan moneter Federal Reserve.
Ketika Federal Reserve menyesuaikan suku bunga, itu menciptakan dampak berantai di seluruh pasar keuangan, termasuk hasil yang ditawarkan oleh stablecoin. Misalnya, selama periode pengetatan moneter, ketika Federal Reserve menaikkan suku bunga, hasil obligasi biasanya akan meningkat. Ini memberi penerbit stablecoin kemungkinan untuk menawarkan hasil yang lebih tinggi kepada pengguna. Sebaliknya, ketika hasil obligasi menurun, hasil yang diterima pengguna juga akan berkurang.
Perlu dicatat bahwa sebagian besar stablecoin yang didukung oleh mata uang fiat diciptakan dari campuran uang tunai dan surat utang, dengan kurva hasil yang bervariasi tergantung pada jaminan yang mendukung dan penerbitnya. Misalnya, stablecoin BUIDL dari BlackRock didukung oleh campuran uang tunai, surat utang, dan sekuritas pemerintah jangka pendek lainnya. Sebagai produk yang diatur oleh lembaga keuangan besar, hasil BUIDL sangat terkait dengan suku bunga surat utang yang berlaku. Namun, hasil ini tidak kebal terhadap volatilitas yang disebabkan oleh kondisi pasar yang lebih luas dan perubahan kebijakan moneter. Selama 10 tahun terakhir, suku bunga surat utang AS jangka satu tahun bervariasi antara 0,1% - 5,5%.
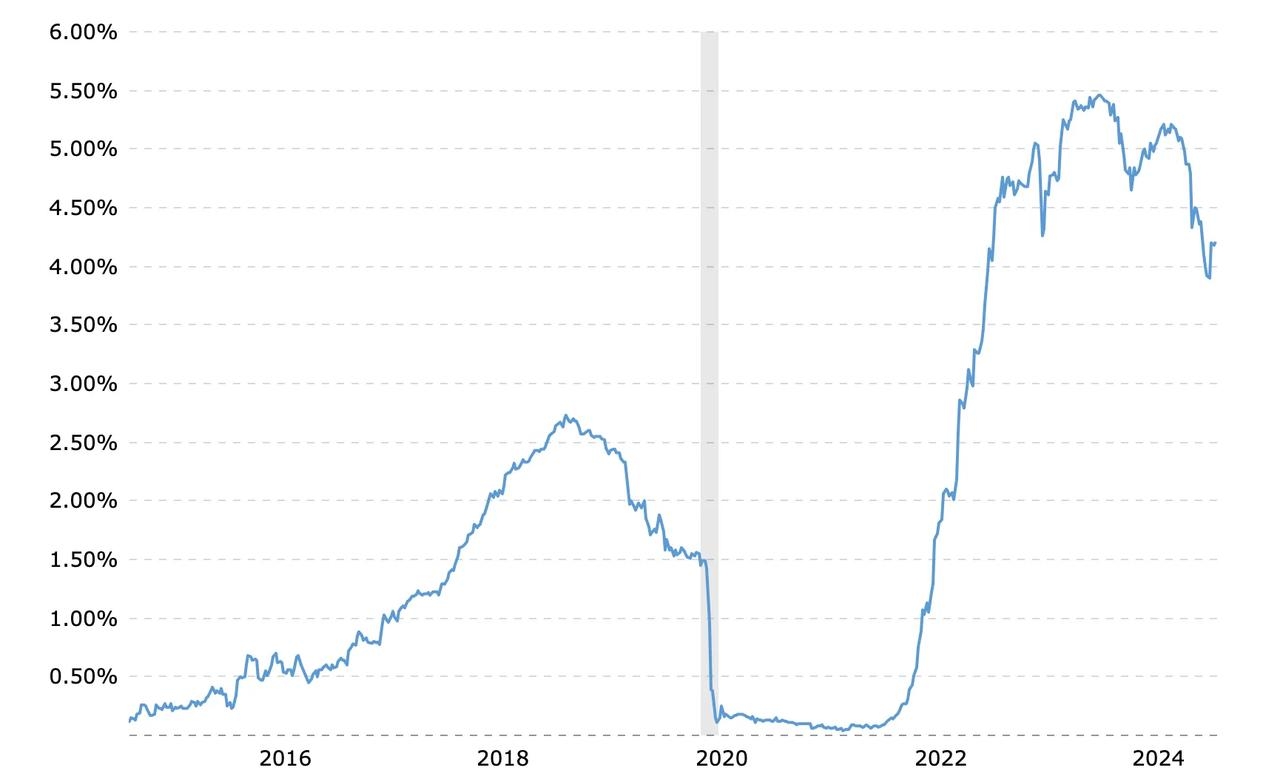
Sumber: Suku bunga obligasi pemerintah satu tahun - Grafik sejarah 54 tahun | MacroTrends
Perdagangan basis
Perdagangan basis telah menjadi metode utama untuk menghasilkan hasil pada beberapa stablecoin. Strategi ini memanfaatkan perbedaan harga antara pasar spot dan futures kripto, biasanya membeli di pasar spot dan menjual short di pasar futures.
Dipengaruhi oleh sentimen pasar, volume perdagangan, dan kondisi pasar kripto secara keseluruhan, hasil dari perdagangan basis mungkin berfluktuasi besar. Selama 'bull market' atau saat optimisme tinggi, permintaan terhadap leverage di pasar futures dapat memperbesar basis, yang kemungkinan dapat meningkatkan hasil. Sebaliknya, selama 'bear market' atau periode ketidakpastian, basis dapat menyusut bahkan menjadi negatif, sehingga mungkin menurunkan atau menghilangkan hasil.
USDe dari Ethena adalah contoh tipikal yang menggunakan perdagangan basis untuk menghasilkan hasil, sebelumnya hasil sUSDe pernah mencapai 113%, tetapi dengan pendinginan pasar, angka ini kini stabil di sekitar 12%.

Sumber: Peringkat TVL Basis Trading - DefiLlama
Kasus penggunaan stablecoin
Berdasarkan model bisnis Ethena yang disebutkan di atas dan berbagai faktor risiko di bidang stablecoin, bagaimana penerbit stablecoin baru dapat memposisikan diri mereka untuk memanfaatkan potensi pasar? Secara kasar dapat dibagi menjadi tiga arah kasus penggunaan: token penyelesaian dalam transaksi, jaminan di pasar uang, dan pembayaran (potensi besar tetapi saat ini terbatas).
Tidak diragukan lagi, kasus penggunaan utama stablecoin adalah sebagai token penyelesaian saat transaksi, sebagai contoh, lebih dari 33% pasokan USDT dipegang oleh bursa terpusat (CEX).
Sementara itu, Ethena juga memposisikan USDe sebagai jaminan perdagangan di CEX dengan menjalin kemitraan dengan bursa utama seperti Bybit dan Infinex untuk meningkatkan likuiditas dan aksesibilitas USDe.
Strategi ini juga dapat meningkatkan utilitas token asli dalam beberapa proyek stablecoin, seperti token asli Ethena ENA, yang mirip dengan BNB dalam ekosistem Binance, ENA dapat memberikan pengurangan biaya transaksi di bursa yang bekerja sama, hak suara, imbalan staking, dan fitur eksklusif. Proposal Ethereal yang baru saja disetujui menyarankan alokasi 15% dari potensi pasokan token di masa depan kepada pemegang ENA, semakin memperkuat perannya dalam ekosistem.
Untuk protokol peminjaman dalam ekosistem DeFi, stablecoin adalah jaminan yang sangat ideal karena mereka dapat meminimalkan risiko likuidasi yang disebabkan oleh fluktuasi harga.
Selain itu, menggunakan stablecoin untuk pembayaran merupakan area pertumbuhan potensial yang besar. Meskipun saat ini menghadapi tantangan dan dibatasi oleh berbagai faktor seperti ketidakpastian regulasi dan rendahnya tingkat penerimaan pedagang, ini juga dapat menawarkan berbagai keuntungan di bidang pembayaran, termasuk waktu penyelesaian yang lebih cepat, biaya transaksi yang lebih rendah (terutama untuk pembayaran lintas batas), dan ketersediaan 24/7.
Perkembangan terbaru, seperti pengumuman perusahaan fintech Stripe untuk menerima pembayaran stablecoin, menunjukkan minat yang semakin meningkat dari penyedia layanan pembayaran tradisional untuk mengintegrasikan stablecoin ke dalam sistem mereka. Mengingat Stripe mencapai total pembayaran lebih dari 1 triliun dolar AS pada tahun 2023, jika stablecoin dapat mengambil alih sebagian dari pangsa transaksi, potensi tersebut akan sangat besar.
Kesimpulan
Pasar stablecoin tampaknya sedang mengalami transformasi, dengan peserta baru terus bermunculan dan peserta yang ada juga terus memperluas jangkauan produk mereka. Data terbaru menunjukkan bahwa pasokan sirkulasi stablecoin telah mencapai level tertinggi dalam sejarah, menunjukkan bahwa tingkat adopsi stablecoin semakin meningkat di berbagai bidang.
Meskipun proyek stablecoin baru menghadapi hambatan masuk yang tinggi untuk memasuki pasar ini, permintaan untuk stablecoin yang menghasilkan hasil dan memiliki likuiditas tinggi sebenarnya belum terpenuhi. Ethena mungkin adalah yang paling mencolok saat ini, tetapi apakah ia memiliki potensi untuk memecahkan monopoli Tether (USDT) dan Circle (USDC)? Ini masih merupakan jalan yang penuh dengan ketidakpastian dan tantangan.
Di masa depan yang tidak jauh, protokol stablecoin yang menghasilkan hasil seperti Ethena kemungkinan akan semakin banyak, dengan keputusan regulasi yang menentukan masa depan industri ini, dan pemenang sejati akan bergantung pada kemampuannya untuk memberikan hasil tinggi, mempertahankan stabilitas, dan memastikan saluran distribusi yang lebih luas.
Penulis: TechubNews; dari platform konten terbuka Chain Dedede 'Dededehao', artikel ini hanya mewakili pandangan penulis dan tidak mewakili posisi resmi Chain Dedede. Semua artikel di 'Dededehao' dijamin keaslian dan kebenarannya oleh pengirim, jika makalah tersebut menyebabkan konsekuensi hukum karena plagiarisme, pemalsuan, atau tindakan lain, maka pengirim bertanggung jawab. Jika ada pelanggaran hak cipta, pelanggaran, atau pernyataan yang tidak pantas lainnya, silakan laporkan kepada pembaca, jika terbukti, platform akan segera menghapusnya. Jika ada masalah dengan isi artikel, silakan hubungi WeChat: chaindd123.