

Dari aset sintetis hingga kontrak abadi, Kwenta adalah solusi perdagangan derivatif DeFi yang mencakup banyak produk. Ia memiliki sumber likuiditas yang relatif inovatif dan merupakan contoh yang baik untuk mempelajari produk derivatif.
Insiden FTX menciptakan permintaan besar untuk pertukaran kontrak abadi secara on-chain. Protokol mencoba menyerap semua pedagang yang selamat dari jatuhnya FTX. Derivatif yang terdesentralisasi, terutama kontrak abadi, mengalami pertumbuhan pesat dalam volume perdagangan, biaya, dan jumlah pengguna dalam hitungan bulan. Pasar keberlanjutan on-chain menjadi lebih panas dari sebelumnya.
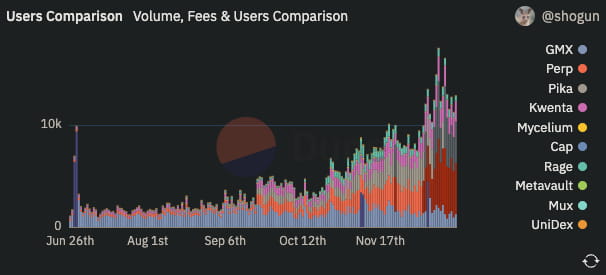
Pada bulan Desember 2022, Synthetix, sebagai protokol DeFi aset sintetis paling terkenal di Ethereum, akan segera meluncurkan pembaruan versi v2 dari kontrak abadi di bursa eksklusif terdesentralisasi-Kwenta.
Persaingan di bidang derivatif menjadi semakin ketat, dan semakin banyak pemain baru yang menghasilkan produk yang lebih baik.
Sebelumnya, TokenInsight telah meluncurkan "Laporan Penelitian Pertukaran Derivatif Terdesentralisasi 2022 Q3", yang memberikan diskusi yang sangat solid dan mendetail tentang sejarah dan lanskap pasar derivatif saat ini. Kwenta tentu saja salah satunya. Bagi yang belum membacanya, klik link di atas untuk mempelajarinya.
Namun laporan tersebut menyebutkan banyak konsep trading yang cukup kompleks dan sulit bagi pemain junior atau pengguna DeFi pemula.
Pada artikel kali ini kami mencoba menjelaskan cara kerja produk kontrak abadi Kwenta dari sudut pandang pemula, mulai dari konsep paling dasar, apa perbedaan kontrak abadi Kwenta dengan protokol turunan DeFi lainnya, dan terakhir versi v2-nya. , pengalaman pengguna dan likuiditas on-chain.
Apa itu turunan Crypto?
Jadi sebelum kita memulai, kita perlu mengetahui apa itu derivatif dalam mata uang kripto dan gameplay regulernya. Jika Anda sudah mengetahui bagian ini, Anda bisa langsung melompat ke bagian aset sintetis di bawah ini.
Dalam tradfi (keuangan tradisional), derivatif mengacu pada kontrak keuangan khusus yang memiliki risiko tersendiri. Nilainya bergantung pada satu atau lebih kumpulan aset atau indeks yang mendasarinya. Kontrak berjangka dan opsi adalah derivatif yang paling umum dan dapat digunakan untuk lindung nilai atau spekulasi, dll.
Dalam Kripto, derivatif seperti kontrak abadi, opsi, dan aset sintetis juga merupakan instrumen perdagangan keuangan yang berasal dari aset Kripto tertentu sebagai aset dasar yang mendasarinya.
Kontrak abadi, turunan Cyrpto yang paling umum, kini banyak diadopsi oleh bursa terpusat seperti Binance dan BitMEX, serta protokol terdesentralisasi seperti Kwenta, dydx, GMX, dan Perpetual.
Aset sintetis adalah alat inovatif hebat lainnya di bidang DeFi (lebih lanjut tentang ini nanti). Ini meningkatkan keragaman dan skalabilitas transaksi on-chain, yang memerlukan transaksi pada protokol aset sintetis tertentu seperti protokol Synthetix, Linear Finance, dan Mirror.
Opsi kripto relatif khusus dan lebih ditargetkan pada lindung nilai profesional daripada spekulan yang bersedia secara aktif terpapar pada pasar yang bergejolak. Artikel ini tidak akan membahas topik ini.
Apa itu kontrak abadi? Mengapa pedagang menyukai kontrak abadi?
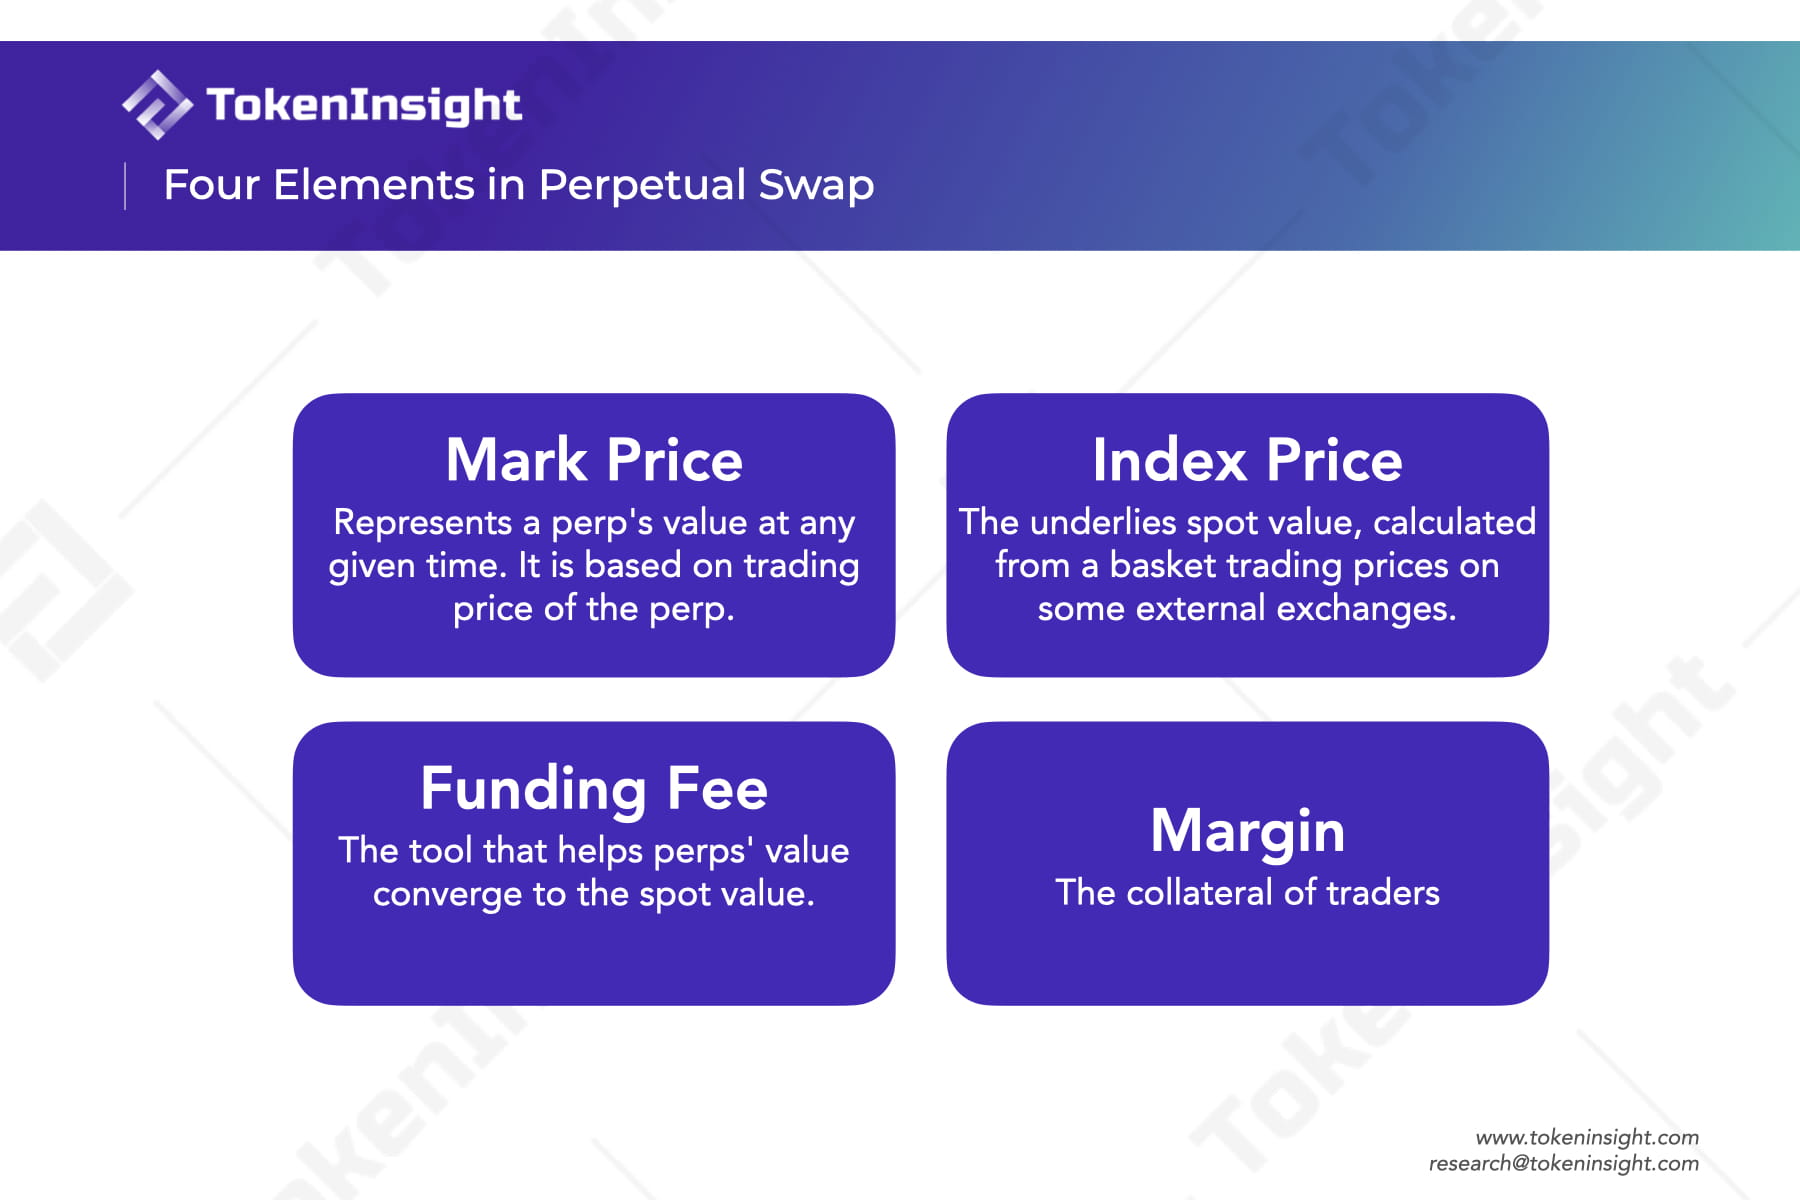
Ingat saja: ini bisa menjadi alat short-selling; ini juga merupakan alat pengungkit modal; ini berisi empat elemen paling dasar: harga mark, harga indeks, biaya pendanaan, dan margin. Untuk pemahaman yang lebih jelas tentang kontrak abadi, silakan merujuk ke panduan kartun pelaku yang ditulis oleh Paradigm Dave White
Perp, kependekan dari pertukaran kontrak abadi, adalah turunan berjangka Kripto tanpa tanggal kedaluwarsa yang ditemukan oleh Arthur Hayes, pendiri bursa derivatif Kripto BitMEX, pada tahun 2016.
Hal ini terutama mirip dengan kontrak berjangka dalam keuangan tradisional. Ini juga merupakan kontrak di mana pedagang membayar margin untuk memperdagangkan aset masa depan, namun tidak memiliki tanggal kedaluwarsa. Ini berarti bahwa pedagang dapat berspekulasi (panjang dan pendek) pada aset terkait dengan meningkatkan leverage tanpa memegang spot apa pun, dan dengan demikian tidak perlu khawatir tentang risiko pengiriman atau biaya penyimpanan spot (ini adalah fungsi yang paling berguna dari kontrak abadi, dan juga tujuan utama menciptakannya).
Penerapan kontrak abadi sangat bervariasi dari bursa terpusat hingga bursa terdesentralisasi, namun secara umum, produk abadi standar memiliki empat elemen dasar yang sama:
Harga mark: mengacu pada harga kontrak abadi itu sendiri pada suatu titik waktu tertentu. Umumnya berasal langsung dari harga transaksi pasar kontrak tersebut. Ini juga digunakan untuk menghitung untung dan rugi dan membantu memicu likuidasi.
Harga indeks: mengacu pada harga yang dihitung berdasarkan rata-rata tertimbang proporsional dari harga transaksi pasar spot dari aset dasar di bursa utama.
Idealnya, untuk mencapai tujuan yang telah kami nyatakan di atas, dan tanpa mempertimbangkan faktor-faktor yang mengganggu seperti imbalan perdagangan, nilai kontrak abadi harus kira-kira sama dengan nilai spot dari aset dasarnya. Harga mark harus kira-kira sama dengan harga indeks.
Dalam keuangan tradisional, seiring dengan semakin dekatnya tanggal kedaluwarsa, nilai masa depan secara bertahap akan menyatu dengan nilai spot. Tapi perpetual berbeda. Karena tidak pernah kadaluarsa, harga marknya mungkin sangat menyimpang dari harga indeks aset targetnya. Oleh karena itu, diperlukan suatu mekanisme untuk memastikan bahwa harga mark menyatu dengan harga indeks sehingga mengapung mendekati harga indeks.
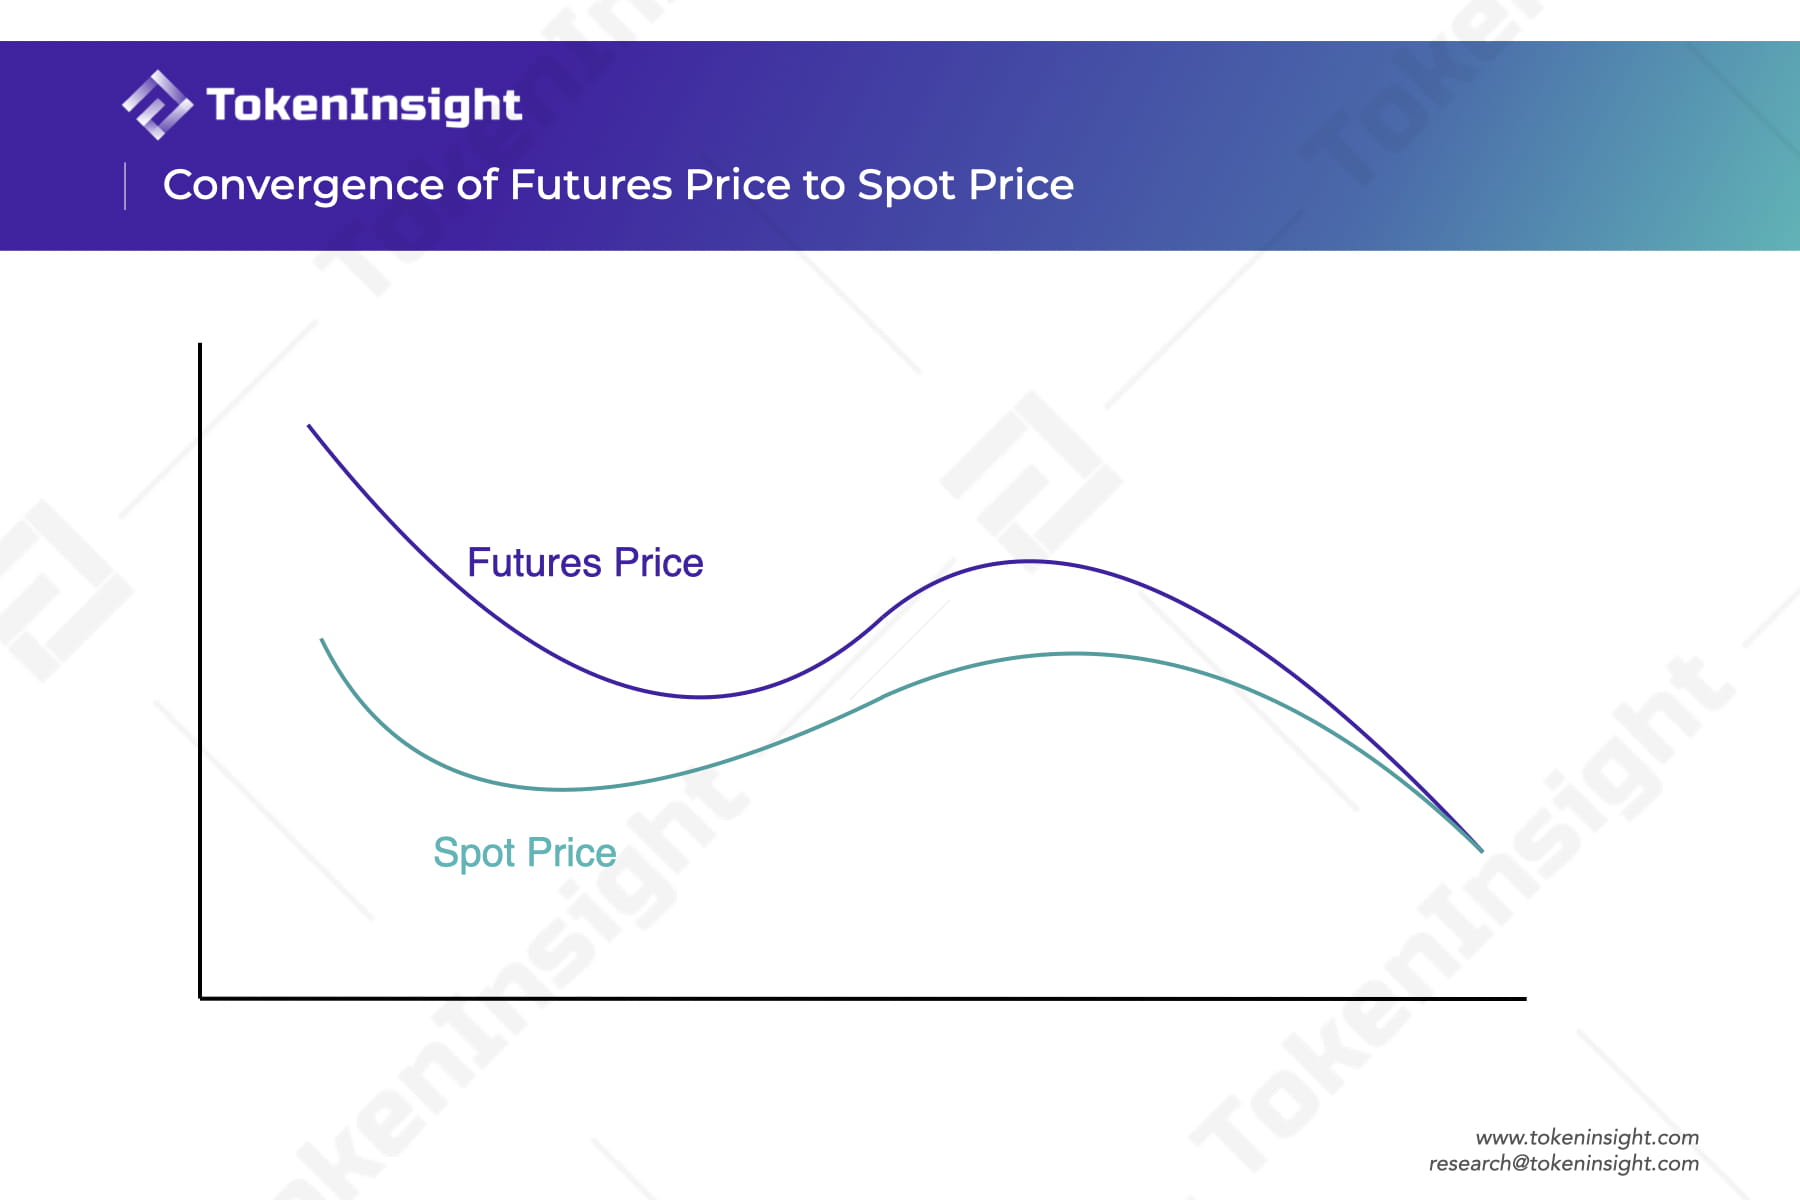
Biaya pendanaan: Ini adalah alat yang membantu nilai tanda kontrak abadi mendekati harga indeks yang sesuai dengan harga spot. Ini juga merupakan titik inovasi inti dari kontrak abadi. Ketika harga indeks menyimpang dari harga yang ditandai, sistem mentransfer biaya pendanaan antara jangka panjang (pembeli) dan jangka pendek (penjual). Jika harga lebih tinggi dari harga indeks, berarti posisi long (beli) lebih banyak dibandingkan posisi short (jual), dan penjual long akan membayar biaya pendanaan tertentu kepada penjual short, begitu pula sebaliknya.
Margin: adalah jaminan pedagang. Ketika pasar bergerak berlawanan arah dengan posisi trader, kerugian yang diakibatkan akan dikurangkan dari margin. Jika saldo margin terlalu rendah, maka posisi akan dilikuidasi, yang berarti posisi akan ditutup paksa secara otomatis. Rasio margin sering kali menentukan leverage suatu posisi. Posisi abadi Bitcoin dengan margin $1 dan leverage 100x seperti memegang $100 di spot Bitcoin. Semakin sedikit margin yang Anda gadaikan, semakin tinggi leverage yang Anda peroleh, yang berarti semakin efisien modal Anda, namun semakin tinggi pula risiko yang Anda ambil. Jika harga tanda abadi Bitcoin berfluktuasi 1% terhadap arah Anda membuka posisi, dan Anda tidak mengisi lebih banyak jaminan pada waktunya, posisi Anda akan menghadapi likuidasi.
Jika risikonya sangat tinggi, mengapa para pedagang sangat menyukai produk abadi? Kami percaya bahwa ini memiliki tiga manfaat yang tidak dapat ditolak oleh para pedagang:
Salah satunya adalah seperti yang kami sebutkan di atas, kontrak abadi memungkinkan pedagang untuk mengekspos diri mereka pada risiko suatu aset tanpa menahannya. Hal ini memecahkan banyak masalah, karena apa pun kondisi pasarnya, biaya penyimpanan dan risiko saham spot seringkali lebih tinggi dari yang dibayangkan.
Alasan lainnya adalah bahwa perpetual memungkinkan pedagang meminjam aset yang sebenarnya tidak mereka miliki untuk dipertaruhkan demi mendapatkan keuntungan yang lebih tinggi. Leverage seperti itu secara langsung dapat meningkatkan efisiensi modal, memungkinkan mereka untuk memperdagangkan posisi yang lebih besar dengan uang yang lebih sedikit (hanya margin jaminan, yang biasanya jauh lebih kecil dari posisi tersebut). Namun hal ini tentu saja juga membawa risiko likuidasi tersendiri.
Poin terakhir adalah bahwa pedagang dapat dengan mudah melakukan short aset tanpa melalui proses lama yaitu meminjam dari saluran eksternal + menjual secara langsung + membeli spot pada waktu yang tepat untuk membayar kembali uangnya.
Apa itu aset sintetis? Kemana perginya risiko aset sintetis?
Ingat saja: ini adalah token derivatif yang mensimulasikan harga aset lain, dan likuiditas berasal dari kumpulan utang bersama. Protokol Aset Sintetis adalah kasino yang memainkan permainan simulasi dengan uang sungguhan.
Setelah memahami apa itu perpetuitas, sebelum mengenalkan Kwenta, kita juga perlu mengetahui mekanisme dasar dari aset sintetis. Jika kalian sudah mengetahui bagian ini, kalian bisa langsung loncat ke bagian Kwenta dibawah ini.
Di sini kami hanya memperkenalkan apa yang biasa disebut aset sintetis, yang kami definisikan sebagai: token derivatif yang dikaitkan dengan harga aset lain melalui umpan harga oleh oracle.
Aset sintetis umumnya memerlukan protokol DeFi untuk membantu pengguna menerbitkannya, dan ada di blockchain tertentu dalam bentuk token standar. Synthetix Protocol (sebelumnya dikenal sebagai Havven Payment Protocol) adalah protokol DeFi pertama yang menciptakan instrumen perdagangan derivatif tersebut. Secara teori, aset apa pun yang harganya dapat disediakan oleh oracle dapat dicetak menjadi aset sintetis yang diberi token.
Untuk memudahkan pemahaman, Anda dapat menganggap protokol seperti Synthetix sebagai kasino. Permainan yang mereka sediakan adalah: pemain menggunakan pelat simulasi chip untuk berspekulasi dalam saham dan mata uang.
Apa prinsip aset sintetis?
Gameplay aset sintetis dibagi menjadi dua langkah: casting hipotek aset dan perdagangan. Untuk memudahkan pemahaman, kami menjelaskannya dari sudut pandang dua pelaku pasar.
Pendiri (meminjam uang dan menanggung hutang)
Apa yang harus dilakukan: Menjaminkan aset secara berlebihan dalam protokol dan mencetak aset stablecoin sintetis, seperti $SNX yang dijaminkan secara berlebihan sebesar 750% untuk mencetak sUSD, yang setara dengan pinjaman hipotek, tetapi hanya dapat meminjamkan stablecoin sintetis seperti sUSD. Setelah menerbitkan sUSD, sistem akan mencatat rekening ke minter: berapa utangnya, berapa perbandingannya dengan total piutang (total utang), dan berapa nilai agunannya.
Apa yang bisa Anda dapatkan setelah melakukan staking:
Aset sintetis untuk beberapa stablecoin;
Mendapatkan biaya penanganan tertentu (dibagi sesuai proporsi);
Menimbulkan kewajiban variabel tertentu.
Apa yang dapat Anda lakukan setelah mendapatkannya:
Menjadi pedagang aset sintetis untuk berspekulasi pada aset sintetis lainnya atau melakukan lindung nilai terhadap risiko utang Anda sendiri (lihat lebih lanjut di bawah);
Menjadi pembuat pasar di pasar bebas (over-the-counter) untuk aset sintetis;
Dijual langsung di luar pasar.
Penambang staker adalah pemain yang memperoleh chip (sUSD setara dengan chip) melalui saluran resmi kasino, dan cara kasino ini membeli chip adalah dengan menjaminkan secara berlebihan saham kasino itu sendiri untuk membuangnya. Sistem akan menyimpan akun untuk kastor, yang menunjukkan berapa banyak chip yang Anda buat dan berapa banyak bagian yang Anda miliki. Pada saat yang sama, nilai total saham yang digadaikan harus lebih dari 7,5 kali nilai chip. Untuk mendorong pemain menggunakan saluran resmi, kasino membagikan biaya transaksi kepada pemain yang memberikan chip secara proporsional.
Contoh: Alice memiliki $SNX senilai $75.000, yang dijaminkan kepada Synthetix dan dicetak sebesar 10.000 sUSD. Pada saat ini, Synthetix akan mencatat kepada Alice: aset sebesar $75.000 $SNX, kewajiban sebesar $10.000 sUSD, dan tingkat hipotek sebesar 750%. . Saat ini, Alice sudah mulai mendapatkan bayaran secara proporsional. Dia juga bisa menjadi pedagang dan memperdagangkan sUSD untuk aset sintetis lainnya jual sUSD untuk pembuatan pasar sUSD/ $USDC dan banyak lagi.
Apa risiko memilih orang? Semua risiko ada di sini.
Agunan gabungan dari semua penambang membentuk kumpulan likuiditas yang besar, dan pedagang aset sintetis sebenarnya bertaruh melawan kumpulan ini.
Semua penambang berbagi total utang yang berubah-ubah. Jika total utang terus bertambah dan utang yang dialokasikan ke rekening sendiri juga terus bertambah, maka akan ada risiko likuidasi.
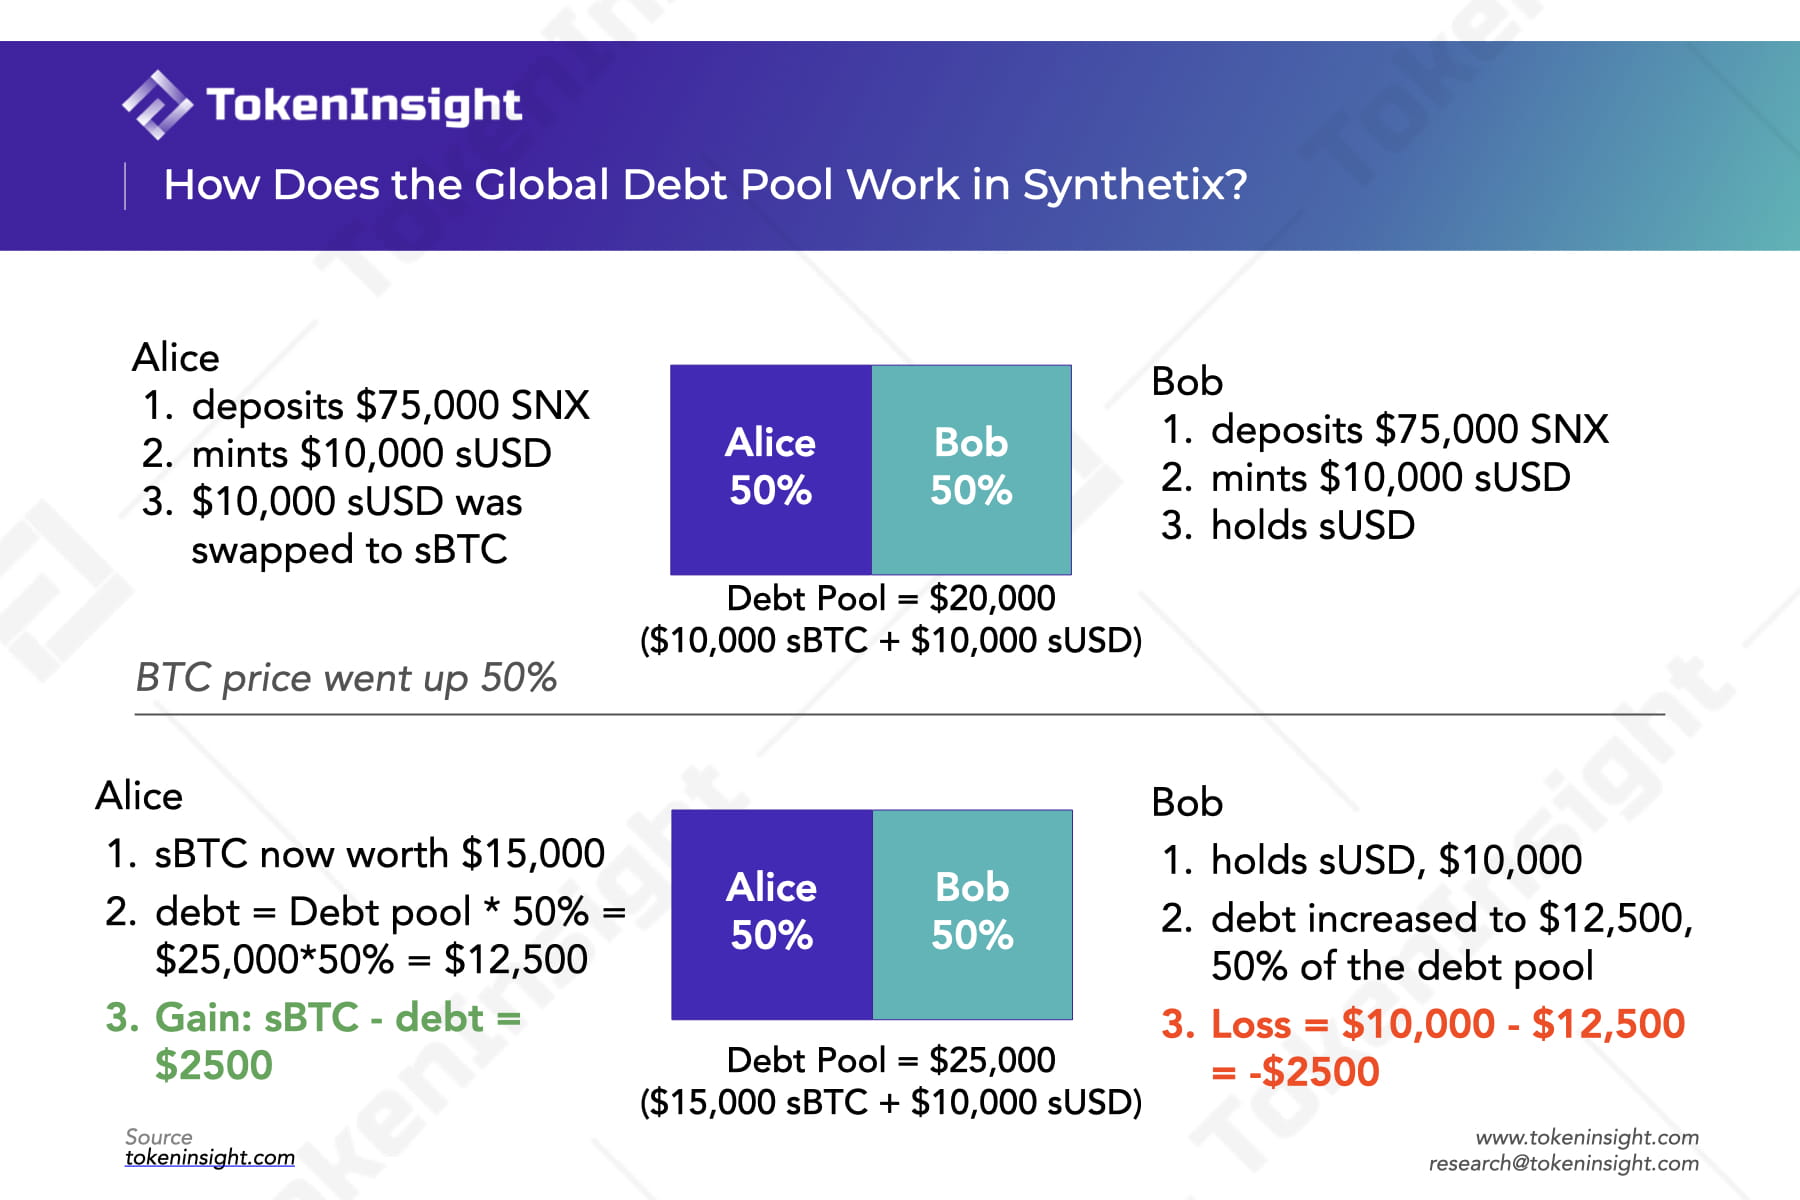
Di sisi lain, semua aset sintetis dijumlahkan membentuk kumpulan chip yang besar. Nilai kumpulan ini harus sama persis dengan total nilai utang di akun tersebut, sehingga disebut juga kumpulan utang. Tidak sulit untuk menemukan bahwa jumlah total utang telah berubah seiring dengan perubahan jumlah, jenis, dan harga jangkar aset sintetis. Nilai total agunan harus selalu 7,5 kali atau lebih dari total kumpulan utang. Kenaikan atau penurunan kumpulan utang akan dialokasikan ke masing-masing kastor sesuai dengan bagiannya, dan sistem akan secara langsung mengubah saldo utang kastor setiap kali (walaupun itu adalah saldo tetap saat memberikan pinjaman).
Apa yang sebenarnya terjadi adalah ini: sistem melacak kumpulan utang dengan menerbitkan/membakar token khusus untuk bagian utang mereka saat mencetak atau membakar sUSD. Bagian utang seorang penambang adalah saldo token utangnya dibagi dengan total pasokan token utang.
Ketika saldo hutang seseorang menurun, tingkat hipotek meningkat, dan pencetak uang dapat mencetak chip baru untuk menurunkan tingkat hipotek. Ketika saldo hutang mereka meningkat dan tingkat hipotek menurun, pencetak uang dapat menghancurkan beberapa chip atau menambah agunan untuk meningkatkan tingkat hipotek. Ketika suku bunga hipotek terlalu rendah dan operasi tidak dilakukan tepat waktu, sistem akan memaksa likuidasi.
Oleh karena itu, saldo utang Alice sebesar $10.000 berubah saat ini. Asumsikan bahwa total kumpulan utang bernilai $20.000. Ketika nilai aset sintetis sBTC meningkat sebesar $5.000, total kumpulan utang juga akan meningkat menjadi $25.000. Karena rasio hutang Alice adalah 50%, dia akan membayar setengah dari hutang barunya, yaitu $2.500. Jadi saldo utang baru Alice setelah kenaikan menjadi: $12.500. Kerugian bersih Alice adalah -$2.500. Jika Alice tidak mengisi kembali agunan atau menghancurkan sejumlah sUSD pada saat ini, tingkat agunan akan lebih rendah dari tingkat agunan yang disyaratkan sebesar 750%, namun masih kurang dari tingkat agunan likuidasi.
Perbedaan antara kasino tradisional adalah perbedaan rekanan: di kasino tradisional, pemain menghasilkan uang dari pemain, dan kasino mengambil komisi. Dalam protokol DeFi ini, aset pemberi gadai adalah lawan dari fluktuasi total semua aset sintetis. Oleh karena itu, ketika pasar secara keseluruhan naik, bankir yang membayar para penjudi adalah pembuatnya sendiri.
Agunan berlebihan digunakan karena dua alasan:
Volatilitas agunan tinggi, dan agunan yang berlebihan dapat mengurangi risiko nilai agunan yang tidak mencukupi. Jika nilai agunan turun terlalu banyak, sistem akan melikuidasi dan menjual agunan terlebih dahulu sebelum mencapai persyaratan minimum.
Volatilitas utang total tinggi. Sekalipun nilai aset hipotek stabil, jika total kumpulan utang meningkat terlalu cepat, akan ada risiko tidak cukupnya agunan.
Pedagang aset sintetis
Apa saja syaratnya: Pegang aset sintetis, sehingga pencetaknya bisa langsung menjadi pedagang.
Pemain yang tidak ingin melalui jalur resmi untuk mendapatkan chip (dan tidak ingin berhutang) dapat membeli chip langsung di luar lokasi. Beberapa aset sintetis memiliki likuiditas tertentu di kumpulan AMM eksternal (seperti sUSD/$USDC di Curve, sETH/$ETH di Uniswap, dll.) dan dapat dibeli secara langsung.
Apa yang bisa dilakukan:
Aset sintetis dapat berspekulasi dan diperdagangkan untuk mendapatkan selisihnya.
Keuntungan 1: Mengurangi biaya gesekan dalam mengoperasikan barang spot. Jika Anda ingin berspekulasi dalam emas tetapi tidak ingin menahan spot, karena menahan spot akan membawa banyak masalah dan biaya, Anda perlu mempertimbangkan tempat perdagangan tertentu, biaya penyimpanan, biaya transportasi, risiko keamanan, dll., Anda bisa memilih untuk memperdagangkan token aset sintetis sXAG (emas sintetis), Kwenta v1 menggunakan oracle Chainlink untuk melacak harga emas, dan kinerja harganya konsisten dengan spot emas. Jika Anda ingin menangani kombinasi kompleks seperti $BTC panjang, $ETH pendek, dan $XRP panjang secara bersamaan, tetapi tidak ingin menggunakan bursa terpusat, langsung beli aset sintetis seperti sBTC, iETH, sXRP, dll. akan sangat mengurangi biaya gesekan yang disebabkan oleh berbagai operasi.
Keuntungan 2: Tidak ada slippage saat memperdagangkan aset sintetis. Karena harga aset sintetis berasal dari oracle, pemegang tidak perlu khawatir tentang likuiditas aset, dan tidak akan ada slippage dalam perdagangan.
Proses transaksi: Transaksi aset sintetis nyata tidak terjadi dengan pemain lain, tetapi merupakan proses akuntansi sistem, penghancuran, casting, dan akuntansi lagi. Semua harga transaksi berasal dari oracle eksternal, dan aset sintetis tidak memiliki harga independen di pasarnya sendiri.
Setelah memiliki chip, pemain yang memegang chip (sUSD) ingin membeli saham mana dan membayar chip tersebut jika dia optimis dengan harganya. Sistem akan menghitung kuantitas berdasarkan harga saham riil eksternal (dari oracle) dan menerbitkannya jumlah saham/Kripto yang benar ke pemain. Ketika pemain merasa bahwa saham mereka telah cukup meningkat dan mereka telah menghasilkan cukup uang untuk menutup posisi mereka, mereka dapat menukarkan uang kertas tersebut kembali dengan chip. Sistem akan memperbarui akuntansi secara internal.
Contoh: Alice memiliki 10.000 sUSD di tangannya dan ingin membeli semuanya sETH. Sistem pertama-tama akan menghancurkan 10.000 sUSD di dompet Alice ➡️ Perbarui total saldo pasokan sUSD (-10.000) ➡️ Oracle menentukan nilai tukar $ETH (diasumsikan $1.000) ➡️ Kumpulkan biaya ➡️ Cetak jumlah sETH baru yang sesuai (sekitar 10 ) dan kirimkan ke Alice Wallet ➡️ Perbarui total saldo persediaan sETH (+10).
Risiko kerugian dapat dilindungi terhadap fluktuasi utang. (hanya untuk kastor)
Protokol Synthetix memiliki aset sintetis yang secara khusus melacak total indeks kumpulan utang. Membeli aset ini dapat melakukan lindung nilai terhadap kerugian pencetak karena peningkatan total utang.
Kwenta, bursa terdesentralisasi yang memungkinkan perdagangan aset abadi dan sintetis
Terakhir, kita berbicara tentang Kwenta, pertukaran spot aset sintetis terdesentralisasi di Ethereum + pertukaran kontrak abadi on-chain berbasis sUSD di Optimisme.
Kwenta adalah pasar (menyediakan UI/UX) untuk pertukaran spot semua aset sintetis yang dicetak dalam protokol Synthetix. Di sini Anda perlu membedakan: setiap pedagang aset sintetis mengeksekusi perdagangan sUSD dan aset sintetis lainnya (sBTC, sETH, dll.) pada kontrak Kwenta. Setiap pemangku kepentingan (minter, debitur, atau penyedia likuiditas) mempertaruhkan uang kertas, menebus, dan mengelola bagian utangnya pada kontrak Synthetix. Proses perdagangan pasar spot yang disediakan Kwenta sama seperti contoh yang kami sebutkan di atas, dan tidak akan dijelaskan secara detail di sini. Mari fokus pada produk berkelanjutan Kwenta.
Apa prinsip kontrak abadi Kwenta? Apa bedanya dengan bursa derivatif GMX yang terpusat dan terdesentralisasi yang populer?
Ingatlah:
Kwenta menggunakan kumpulan utang Synthetix sebagai pihak lawan; Kwenta memiliki mekanisme tingkat pendanaan tetapi GMX tidak menggunakan sUSD sebagai standarnya.
Baik Kwenta maupun GMX menggunakan oracle untuk langsung memasukkan harga indeks sebagai harga mark, sehingga tidak akan ada perbedaan harga, bahkan bisa dikatakan kedua harga tersebut adalah hal yang sama disini.
GMX membatasi total posisi sekitar 1:1 dengan jumlah total jaminan di pool. Kwenta menggunakan mekanisme biaya modal untuk mengimbangi sebagian risiko fluktuasi harga dan mencapai efisiensi modal yang lebih besar.
Kwenta juga menawarkan pasar perdagangan kontrak abadi, tetapi hanya pada Optimisme L2. Mekanismenya mirip dengan GMX yang menggunakan pool sebagai partner untuk semua trader. Namun berbeda dengan GMX yang menggunakan kumpulan GLP (sekeranjang aset), Kwenta menggunakan kumpulan utang Synthetix secara langsung. (Inilah mengapa kami perlu menjelaskan prinsip Synthetix terlebih dahulu)
Kita dapat menganggap kumpulan utang Synthetix sebagai kumpulan chip kasino yang kami sebutkan di atas. Synthetix lebih seperti sistem pengelolaan uang tunai untuk kasino, sedangkan Kwenta lebih seperti lobi permainan untuk kasino, yang menawarkan berbagai permainan. Perdagangan spot aset sintetis (atau permainan simulator pasar kripto virtual) adalah salah satunya, sedangkan perdagangan abadi adalah salah satunya.
Produk abadi standar di bursa terpusat akan terlihat serupa dengan contoh yang kami sebutkan di atas. Ia memiliki ciri-ciri sebagai berikut:
Pola Buku Pemesanan.
Harga mark ditentukan oleh nilai transaksi abadi dan diselaraskan dengan harga indeks melalui biaya pendanaan transfer. Namun penawaran abadi dari protokol terdesentralisasi seperti Kwenta dan GMX mungkin sedikit berbeda dari penawaran abadi standar.
Dalam kasus Kwenta dan GMX, tidak seperti model buku pesanan, pihak lawan dari semua posisi adalah kumpulan aset, bukan pihak lawan tertentu di pasar. Artinya volume kontrak terbuka panjang bisa tidak sama dengan posisi short (dalam model order book tradfi, volume panjang harus sama dengan volume pendek karena adanya saling rekanan). Secara khusus, likuiditas kumpulan utang Synthetix yang dibagikan oleh Kwenta juga berarti bahwa ketika posisi beli dan jual tidak seimbang, semua pembuat Synthetix menanggung risiko melebihi selisih panjang dan pendek.
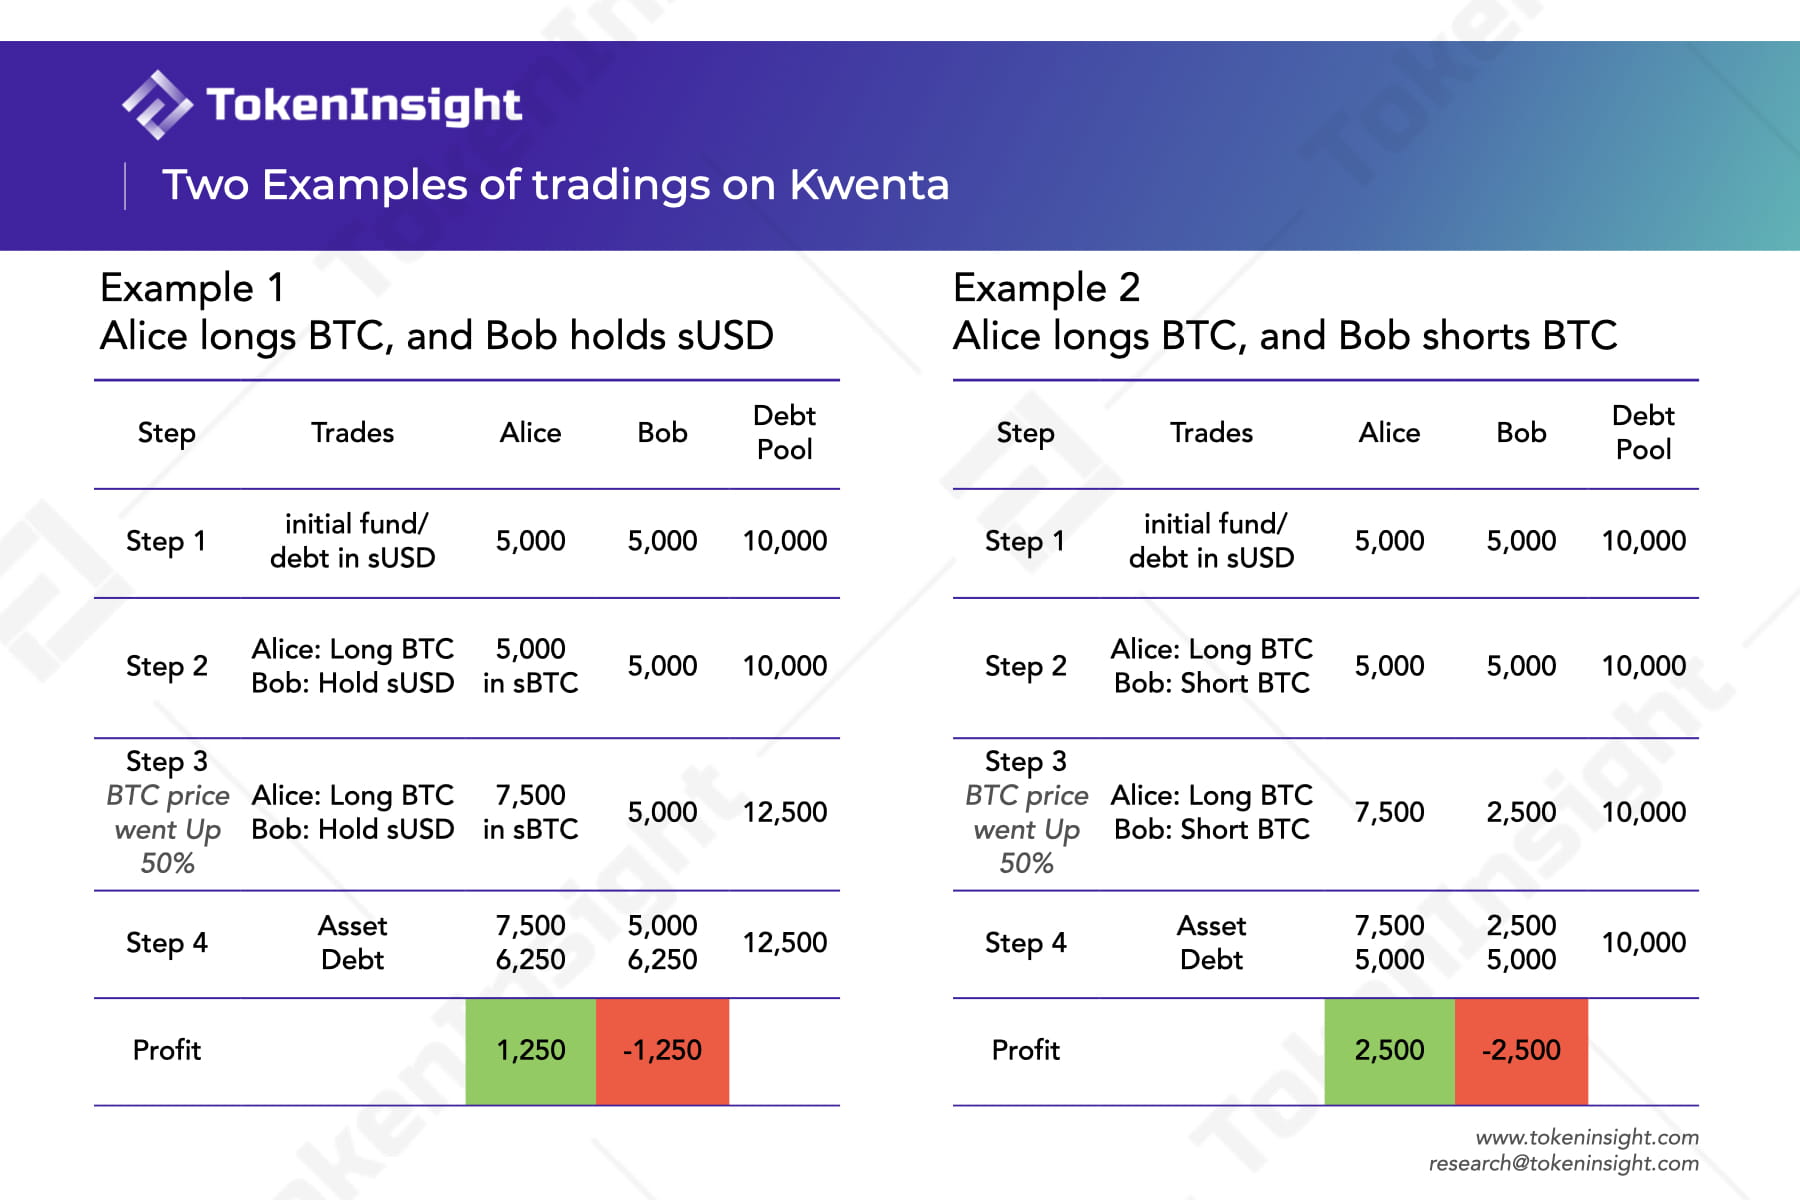
Alice membuka posisi long 100x dalam Bitcoin di Kwenta, menggunakan 1 sUSD sebagai margin (sUSD yang dia beli dari OTC), dan posisi terbukanya adalah 100 sUSD. Ketika harga Bitcoin naik 50%, posisinya menjadi 150 sUSD, yang meningkatkan total kumpulan utang sebesar 50 sUSD.
Namun, jika Bob juga membuka posisi short Bitcoin 2x yang berlawanan pada saat yang sama, menggunakan margin 50 sUSD, Bob akan dilikuidasi ketika harga Bitcoin naik sebesar 50%, dan total kumpulan utang tetap sama.
Pada saat yang sama, harga mark abadi Kwenta (yaitu, nilai sebenarnya dari abadi) juga merupakan harga indeks yang disediakan langsung dari luar oleh oracle seperti Chainlink, yang berarti harga mark secara otomatis sama dengan harga indeks, dan tidak memerlukan mekanisme biaya modal untuk mengatasi kesenjangan harga.
Namun, meskipun harga mark tetap sama dengan harga indeks dan tidak akan pernah menyimpang, ketika pergerakan ekstrem terjadi, posisi bersih (nilai bersih offset posisi beli dan jual) dapat miring secara signifikan. Jika pasar menjadi terlalu bullish atau bearish pada suatu aset, kumpulan utang akan menanggung risiko pihak lawan (counterparty risk) yang signifikan ke arah kemiringan posisi bersih. Untuk mengurangi volatilitas kumpulan utang, biaya pendanaan tetap berada dalam mekanisme abadi Kwenta (meskipun tidak diwajibkan). Dengan biaya pendanaan, posisi di satu sisi pasar yang ramai akan didanai, sementara posisi di sisi lain akan didanai.
Sebaliknya, GMX tidak menerapkan mekanisme biaya pendanaan karena kumpulan GLP-nya dapat sepenuhnya menanggung risiko semua penggantian posisi bersih. Kumpulan GLP berisi aset dasar yang berbeda, dan nilai total aset tertentu dalam kumpulan GLP adalah total batas posisi kontrak abadi aset. Di GMX, pedagang pada dasarnya menggunakan jaminan margin untuk meminjam aset dasar yang nyata. Jadi mereka hanya perlu membayar biaya pinjaman bagi pemegang GLP.
Oleh karena itu, GMX membatasi total posisi kira-kira 1:1 dengan jaminan di pool.
Pedagang GMX hanya dapat membuka kontrak abadi pada aset yang termasuk dalam kumpulan GLP (saat ini hanya $BTC, $ETH, $UNI, dan $LINK). Detail kapasitas posisi maksimal GMX dapat dilihat pada dokumen ini.
Perbandingan: Persamaan dan perbedaan antara produk berkelanjutan Kwenta dengan produk berkelanjutan lainnya
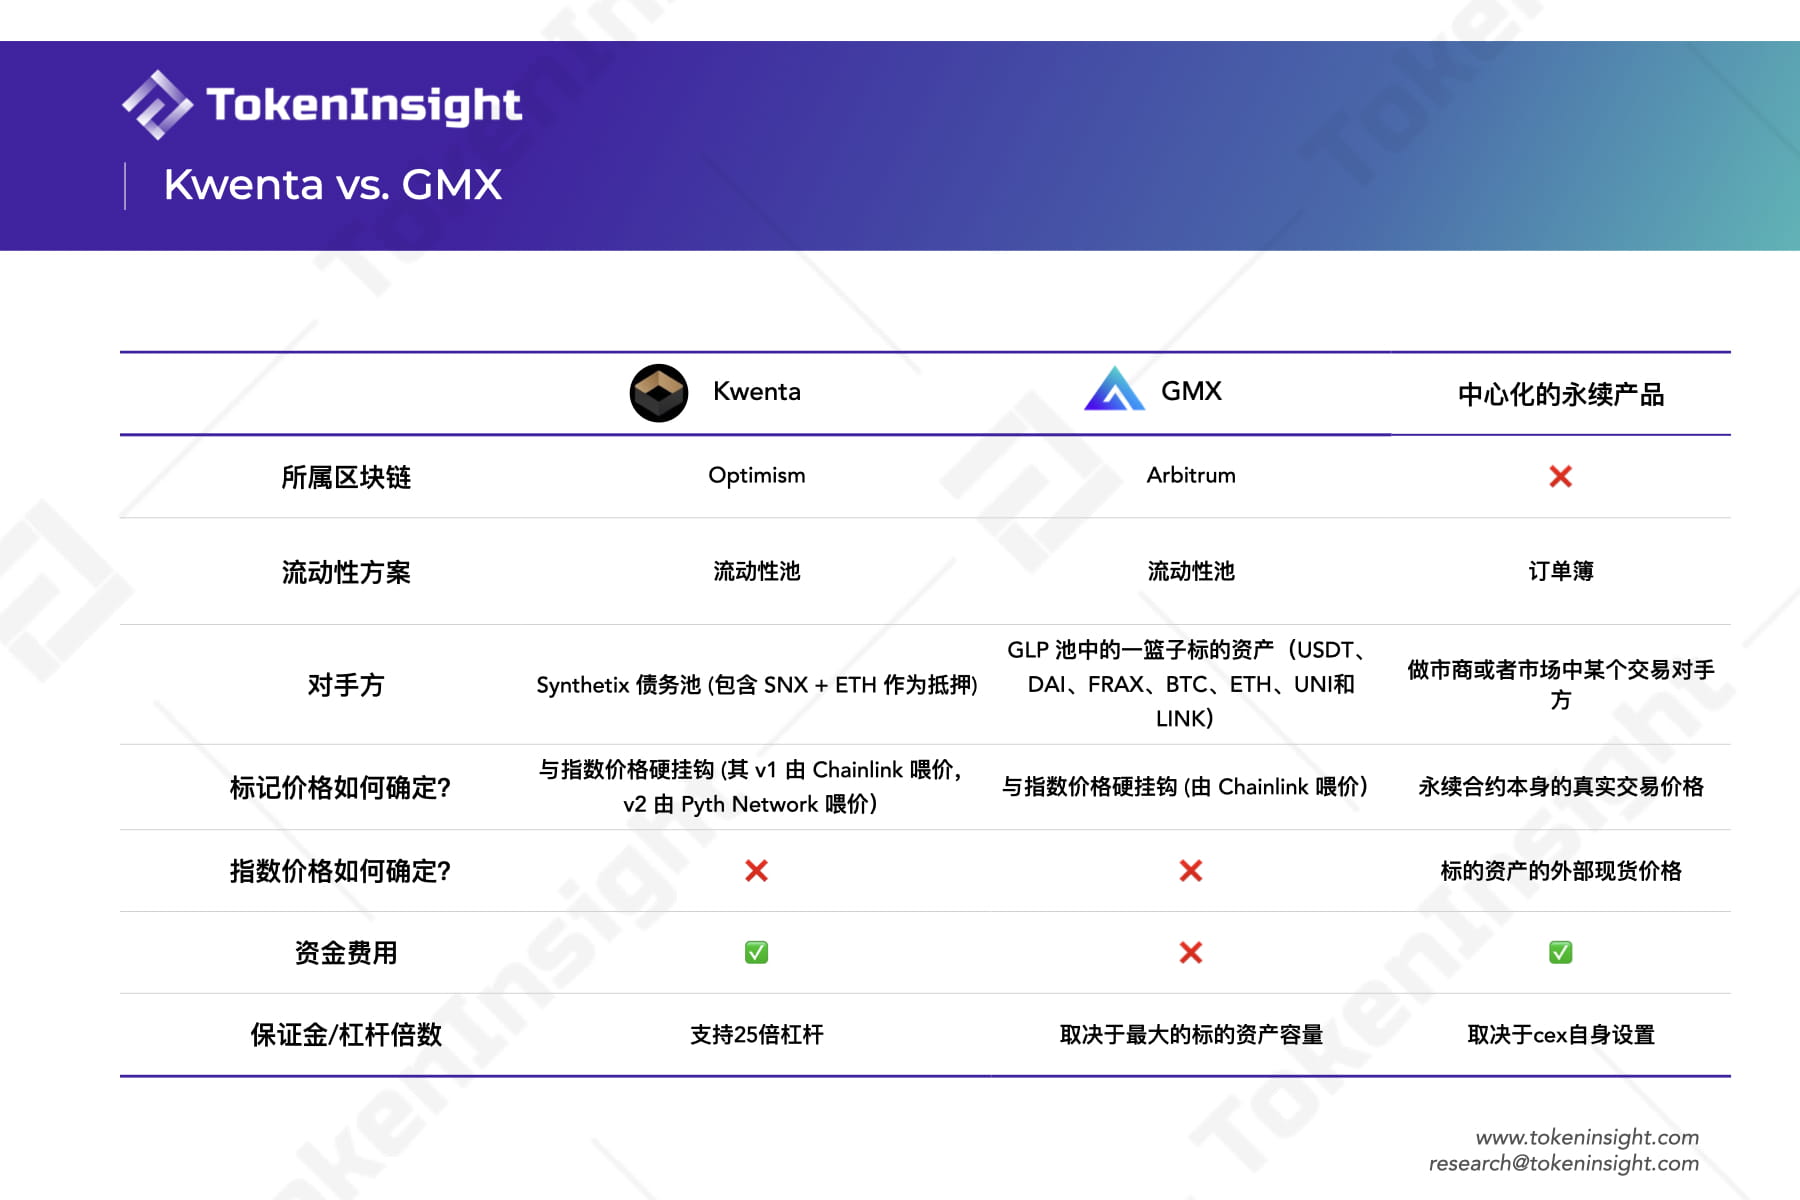
Fungsi lain yang lebih detail dari produk berkelanjutan Kwenta:
Akun margin independen (Margin Terisolasi). Memungkinkan pedagang untuk mengelola risiko posisi mereka secara individual dan memberikan jaminan untuk suatu posisi/aset secara individual. Secara khusus, akun margin terpisah mendukung jenis pesanan harga berikutnya “harga berikutnya” untuk mencegah perdagangan berjalan di depan yang telah lama dikritik oleh Synthetix. Silakan kunjungi di sini untuk detailnya.
Akun lintas margin (Cross Margin). Memungkinkan pengguna untuk berdagang di pasar mana pun dengan mempertaruhkan satu akun margin. Dalam mode lintas margin, Kwenta mendukung limit order, take profit, dan stop loss order.
Kwenta Perp v2 diperbarui untuk mengurangi risiko dan meningkatkan pengalaman perdagangan produk berkelanjutan
Ingat saja: perbaikan pada mekanisme tingkat pendanaan di v2 membantu mengurangi ketidakseimbangan posisi bersih. Semakin seimbang kemiringan pasar, semakin tinggi total batas posisi pasar.
Pada 21 Desember 2022, Kwenta mengumumkan bahwa versi Perp v2 alpha resmi diluncurkan.
Di bawah ini kami mencantumkan beberapa pembaruan besar untuk Kwenta Perp v2:
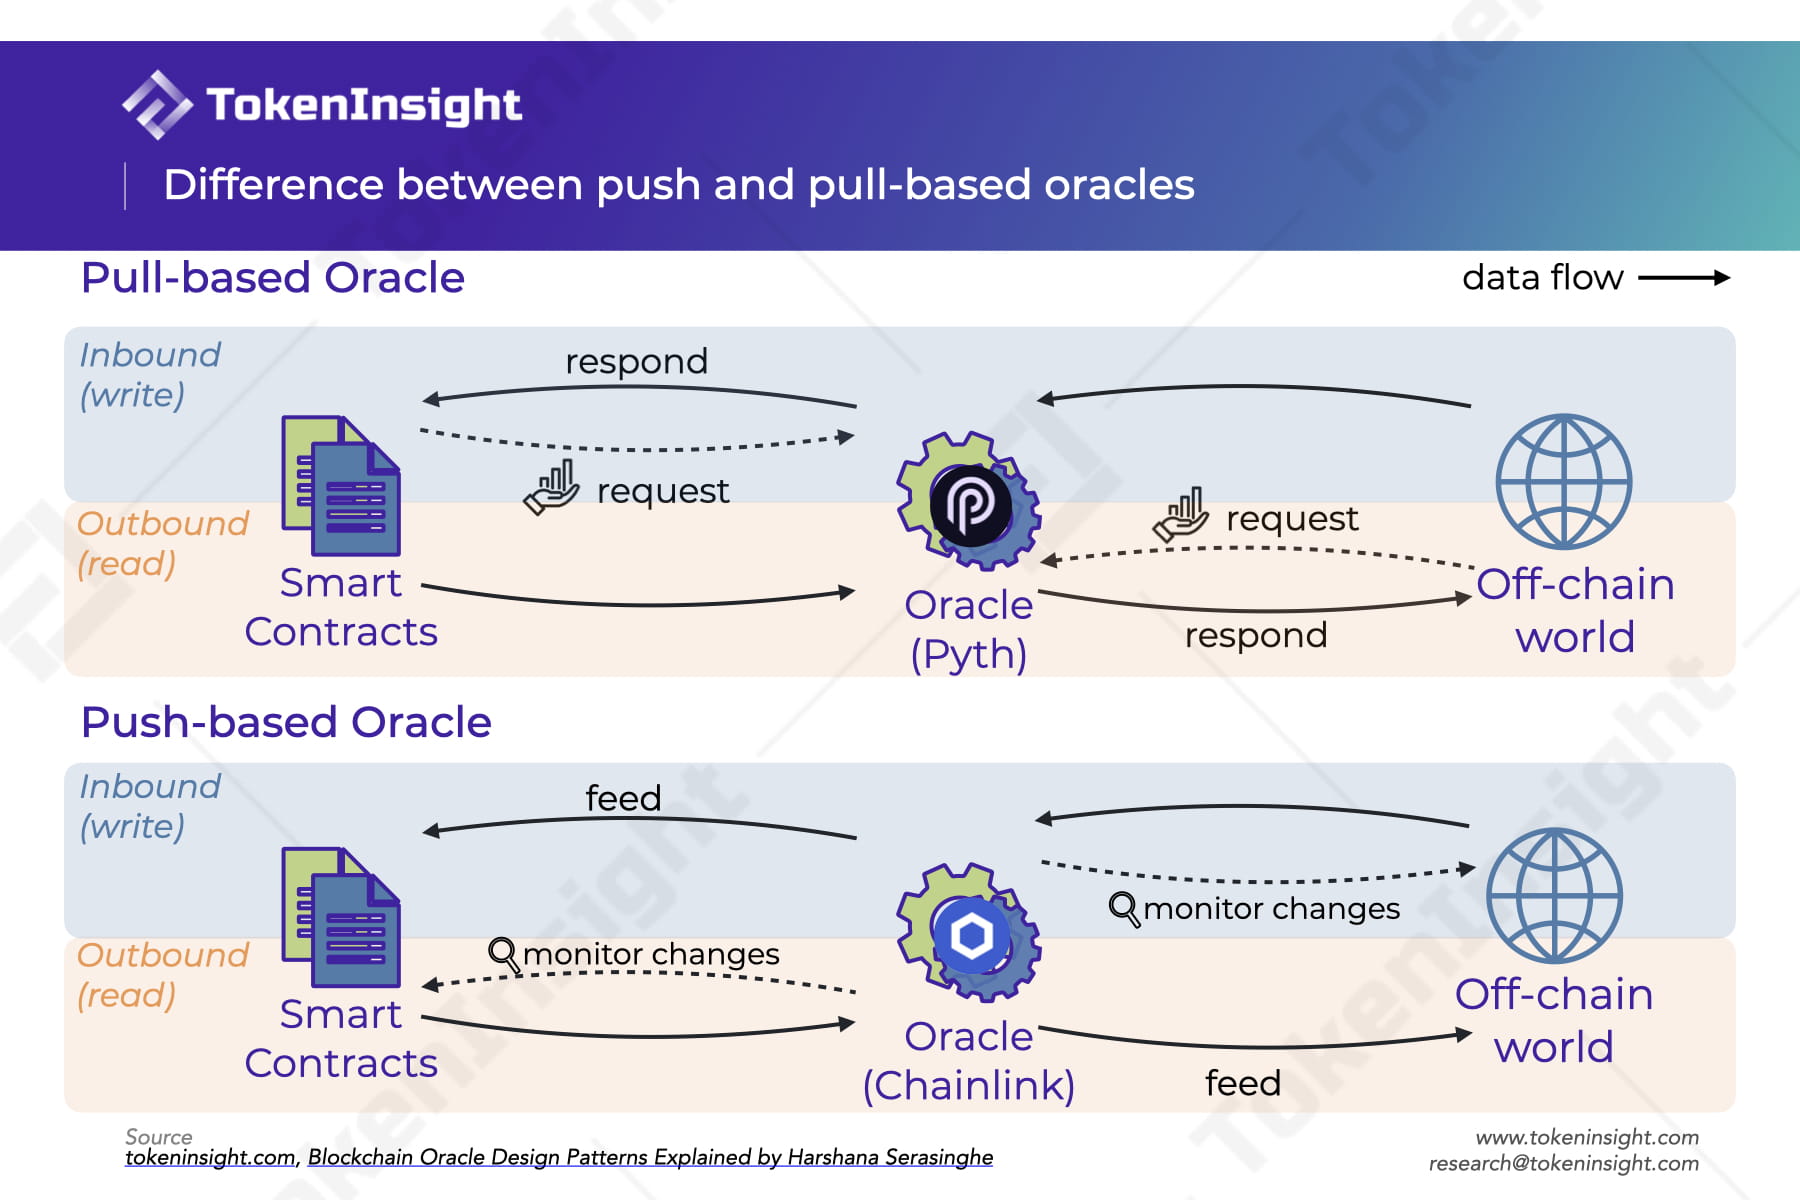
Ubah Oracle dari Chainlink ke Pyth Network. Pyth Network adalah oracle terdesentralisasi berbasis tarikan yang memungkinkan pengguna meminta harga dengan cepat saat melakukan transaksi. (Chainlink akan memberikan perlindungan cadangan jika terjadi penyimpangan harga)
Berbasis tarik mengacu pada oracle yang memperoleh data melalui mode permintaan + respons. Misalnya, ketika kontrak pintar membutuhkan data, ia meminta data tersebut dari oracle. Setelah oracle menerima permintaan tersebut, ia mengumpulkan informasi dari sumber data off-chain dan memberikannya ke kontrak pintar. Ini disebut oracle masuk berbasis tarikan. Inbound sebenarnya adalah cara menulis konten ke dalam kontrak. Sebaliknya, outbound adalah mode untuk membaca kontrak pintar.
Oracle mode berbasis push (misalnya masuk) memantau setiap perubahan pada sumber data tertentu. Ketika ada perubahan pada sumber data, perubahan tersebut akan secara aktif didorong ke kontrak pintar di blockchain.
Setelah mengoptimalkan oracle, biaya akan dikurangi.
Setelah mengoptimalkan oracle, pembaruan harga lebih sering + harga reguler.
Optimalisasi biaya pendanaan. Perps v 2 mencapai perubahan tingkat pendanaan yang mulus. Suku bunga modal berdasarkan Perps v2 tidak serta merta melonjak ke arah sebaliknya seiring dengan perputaran deviasi, melainkan “perlahan-lahan melayang” dari satu arah ke arah lain sesuai dengan deviasi tersebut. Pola ini berarti bahwa pedagang memiliki lebih banyak insentif untuk mengumpulkan dana melalui strategi perdagangan dan kecil kemungkinannya untuk terkena risiko akibat perubahan mendadak dalam arah tingkat pendanaan.
Semakin kecil deviasi pasar, maka semakin tinggi batas total posisi terbuka di pasar. Hasilnya, pasar dapat mendukung total posisi terbuka beberapa kali lebih besar dari jaminan GMX sebagai aset pendukung, membantu memberikan likuiditas yang lebih dalam kepada para pedagang.
Karena desain tingkat pendanaan yang lebih baik, Perp v2 akan cocok untuk aset jangka panjang yang lebih bergejolak di masa depan.
Namun sekarang hanya berfungsi dengan Perp $ETH-sUSD.
Kesimpulannya! Lihat apa yang Anda pelajari
Kontrak Perp Perpetual adalah salah satu produk keuangan inovatif Crypto yang paling sukses. Karena universalitasnya yang kuat, perdagangan mata uang kripto telah menyebar mulai dari degen hingga raksasa Wall Street. Dengan Perp DEX menjadi komoditas populer setelah runtuhnya FTX, kami yakin penting dan praktis bagi penggemar kripto di semua tingkatan untuk memahami bagaimana metode perdagangan yang menarik ini dapat diadopsi secara on-chain. Sebagai protokol DeFi yang skalabel dan kompleks, Kwenta mengoptimalkan mekanisme perdagangan Perp yang lebih inovatif dan likuiditas yang lebih dalam, yang mungkin agak terlalu rumit untuk diserap oleh pemula. Dan kini, setelah membaca artikel ini, para pemula dapat memahami prinsip dasar bagaimana semua elemen ini bersatu dan berfungsi. Ini bukan hanya untuk trader berpengalaman tetapi juga ramah untuk pemain dari semua level. Solusi inovatif terbesar dalam produk abadi Kwenta v1 adalah kumpulan utang bersama sebagai likuiditas + rekanan. Dengan memanfaatkan likuiditas Synthetix, Kwenta dapat menawarkan simulasi permainan kasino yang lebih menarik seperti perdagangan abadi. Pada saat yang sama, peningkatan terbesar dari Kwenta Perp v2 adalah penerapan metode penyeimbangan skewness yang lebih baik, yang meningkatkan batas atas posisi terbesar, yang sulit dicapai oleh DEX lain seperti GMX.
Saya harap konten ini bermanfaat bagi Anda dan saya mengucapkan Selamat Natal kepada Anda semua 🎄.
Kesejahteraan akan datang! Tip Praktis untuk Mengevaluasi Perp DEX
Menurut Laporan Ekosistem Derivatif kami, ketika kami mencoba mengevaluasi DEX derivatif, kami harus mempertimbangkan berbagai dimensi seperti likuiditas, ukuran, biaya, mekanisme, dan banyak lagi.
Saat mempertimbangkan untuk menggunakan DEX derivatif on-chain, kita harus mempertimbangkan masalah praktis berikut:
Di rantai manakah DEX diterapkan?
Seberapa likuid DEX?
Berapa banyak Kripto yang dapat saya perdagangkan?
Seberapa besar posisi yang bisa saya buka? Berapa leverage maksimumnya?
Berapa biaya transaksinya? Bagaimana cara mengisi daya?
Berapa frekuensi tercepat yang bisa saya gunakan untuk berdagang?
Apakah cukup terdesentralisasi?
Saya yakin setelah Anda menemukan jawaban ini satu per satu, Anda tentu akan mendapat gambaran bagus tentang produknya.
Terima kasih khusus kepada Wayne, WDK Paul, bra quant Z, dan Aidan Lan
Baca artikel aslinya di sini: https://tokeninsight.com/zh/research/analysts-pick/beginners-guide-to-crypto-derivatives-kwenta-case-study