



Bank of Canada sedang mengupayakan Mata Uang Digital Bank Sentral (CBDC) dalam upayanya menciptakan sistem pembayaran yang dapat digunakan secara global, yang merupakan tugas yang penuh dengan banyak tantangan. Bank of Canada telah menerbitkan makalah diskusi yang mengeksplorasi isu-isu kompleks seputar inklusi keuangan dan kesulitan besar dalam merancang CBDC inklusif.
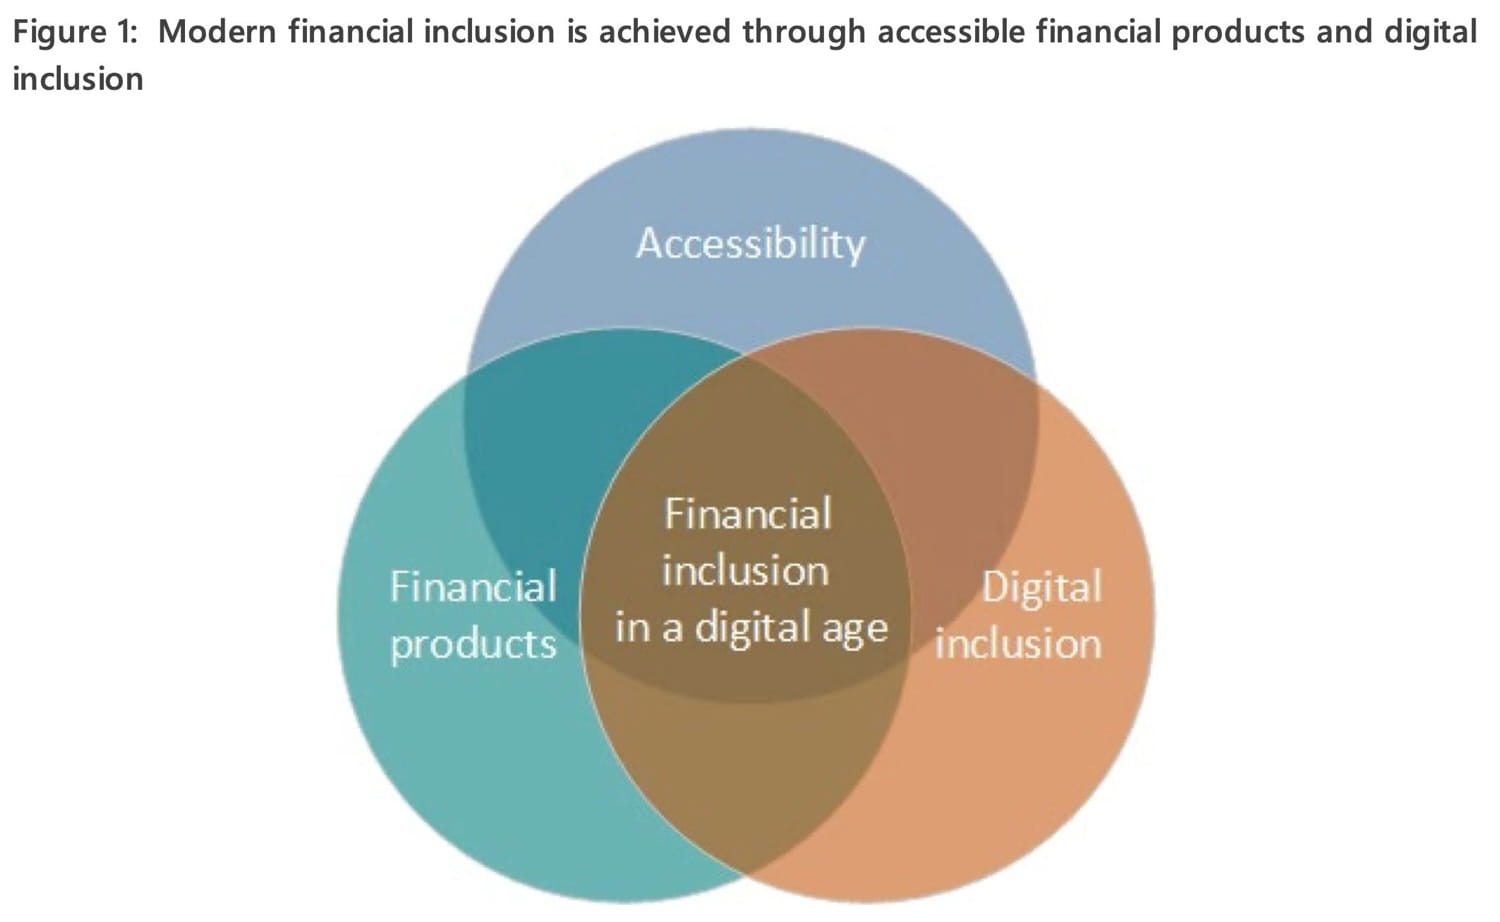
Makalah ini mengidentifikasi tiga dimensi penting dari inklusi yang diperlukan untuk metode pembayaran yang dapat diakses secara universal: inklusi keuangan, inklusi digital, dan aksesibilitas praktis. Para penulis makalah ini menggarisbawahi hambatan-hambatan substansial yang masih ada, dengan menekankan bahwa “jumlah individu yang menghadapi hambatan atau pengucilan jauh lebih besar daripada perkiraan sebelumnya.”
Kesenjangan digital: Menjembatani kesenjangan dalam literasi dan akses digital
Sebagian besar masyarakat mungkin masih berada dalam bayang-bayang eksklusi keuangan karena lembaga keuangan swasta mungkin tidak memiliki insentif yang cukup untuk memenuhi kebutuhan masyarakat yang kurang terlayani, dan hal ini merupakan sebuah kenyataan yang nyata.
Analisis kami menunjukkan bahwa jumlah individu yang menghadapi hambatan atau pengucilan jauh lebih besar dibandingkan perkiraan sebelumnya
Salah satu aspek kunci dari tantangan ini terletak pada kesenjangan geografis. Misalnya, anggota First Nations di Kanada menghadapi kesenjangan jarak yang cukup jauh dari lembaga keuangan dibandingkan dengan warga Kanada lainnya, dengan rata-rata jarak 25 kilometer berbanding 1,9 kilometer. Oleh karena itu, inklusi keuangan mereka akan sangat bergantung pada inklusi digital.
FOTO
Namun, akses digital tidak sama dengan kemahiran digital. Generasi muda First Nations, misalnya, mungkin memiliki akses digital namun mungkin tertinggal dalam keterampilan teknologi digital dibandingkan dengan rekan-rekan mereka yang bukan penduduk asli. Selain itu, ketakutan yang tidak berdasar mengenai keamanan digital menghalangi sebagian masyarakat Kanada untuk menggunakan teknologi digital, sehingga menyoroti pentingnya mengatasi permasalahan literasi dan keamanan digital.
Usia juga memainkan peran penting, karena segmen masyarakat yang lebih tua kurang antusias terhadap teknologi keuangan digital. Seiring bertambahnya usia populasi, permasalahan terkait beban kognitif dan kegunaan diperkirakan akan menjadi lebih parah. Menurut sebuah survei, sebagian besar penduduk tidak memiliki keterampilan internet tingkat lanjut, sehingga memerlukan eksplorasi desain yang lebih mendalam untuk aksesibilitas kognitif.
Selain itu, penyandang disabilitas di Kanada menghadapi tantangan tambahan, termasuk terbatasnya akses internet. Hal ini menciptakan keharusan untuk memastikan bahwa CBDC dirancang agar benar-benar dapat diakses oleh semua orang, terlepas dari keterbatasan fisik atau digital mereka.
Menariknya, penulis makalah diskusi menekankan bahwa tantangannya terletak pada penyampaian layanan, bukan pada sifat CBDC itu sendiri. Untuk mengatasi berbagai tantangan yang beragam ini, bank sentral harus mengatasi permasalahan yang melampaui lingkup tradisional mereka, dengan menggarisbawahi ambisi yang diperlukan untuk menjadikan CBDC benar-benar inklusif.
 Sumber: Bank Kanada
Sebagai langkah proaktif dalam melibatkan masyarakat, Bank of Canada meluncurkan inisiatif#HaveYourSaypada Mei 2023. Inisiatif ini mencari masukan dari masyarakat Kanada mengenai prospek CBDC digital dolar Kanada dan fitur-fiturnya. Masa konsultasi yang dibuka hingga 19 Juni ini mendorong masyarakat untuk menyumbangkan pendapat dan wawasannya.
Perjalanan ambisius Bank of Canada ini merangkum seluk-beluk modernisasi sistem keuangan sekaligus memastikan inklusivitas, menyadari bahwa jalan menuju CBDC harus dilengkapi dengan solusi yang menjawab beragam kebutuhan masyarakat. Ini adalah perjalanan yang tidak hanya mengubah lanskap keuangan namun juga berpotensi membentuk kembali dinamika masyarakat.
Pos Rintangan Kanada: Inklusi keuangan terbatas dan skeptisisme CBDC muncul pertama kali di Todayq News.