
#trumppolicy
trumppolicy
38,310 penayangan
83 Berdiskusi
Populer
Terbaru

Mantan Presiden Amerika Serikat Donald J. Trump (Donald J. Trump) baru-baru ini menulis di Truth Social, menyatakan rencana untuk memberikan hingga 5.000 dolar AS kepada setiap orang dewasa di seluruh Amerika, yang disebut “Trump Dividend”. Ia mengklaim dana tersebut bersumber dari keuntungan puluhan triliun dolar yang dihasilkan oleh pertumbuhan ekonomi, investasi dari luar negeri, dan kemakmuran negara, serta mengajak para pemilih mendukung Partai Republik.
Dari sudut pandang logika kebijakan makro, komitmen fiskal yang agresif ini harus mendapat kewaspadaan tinggi dalam pandangan analis ekonomi yang ketat. Memberikan cek tunai dalam jumlah besar secara merata kepada seluruh rakyat pada dasarnya merupakan stimulus fiskal yang sangat ekspansif, mirip dengan dana talangan (bailout) pada masa penanganan pandemi. Di tengah defisit pemerintah AS yang tinggi dan beban utang negara yang berat, asumsi bahwa “biaya akan tertutup secara alami oleh pertumbuhan ekonomi” sangat rapuh; jika benar-benar diterapkan, hal itu akan memberikan pukulan yang menghancurkan terhadap disiplin fiskal jangka menengah dan panjang.
Bagi pasar keuangan arus utama, janji subsidi langsung ber-skala sangat besar seperti ini akan secara signifikan mendorong ekspektasi inflasi ke depan. Penyuntikan likuiditas puluhan triliun dolar langsung ke sisi konsumsi pasti akan memicu pemantulan permintaan, sehingga memaksa The Fed mempertahankan suku bunga terminal pada level tinggi dalam waktu yang lebih lama, bahkan berpotensi memunculkan ekspektasi pengetatan baru. Imbal hasil obligasi pemerintah AS, terutama pada tenor panjang, menghadapi risiko penyesuaian ulang ke atas, sementara kondisi likuiditas dolar juga akan dipenuhi ketidakpastian yang tinggi.
Untuk aset berisiko seperti kripto, $BTC dalam jangka pendek mungkin akan mengalami lonjakan spekulatif akibat ekspektasi potensi banjir likuiditas, tetapi dari sudut pandang yang lebih hati-hati, tekanan suku bunga tinggi yang dipicu risiko inflasi ulang (re-inflation) justru menjadi hambatan terbesar dalam jangka menengah-panjang. Berharap secara membabi buta bahwa “uang dijatuhkan dari helikopter” akan mendorong pasar banteng tidaklah rasional. Jika situasi ini pada akhirnya menyebabkan daya beli mata uang fiat semakin terdepresiasi dan pengawasan terhadap pengetatan likuiditas secara menyeluruh, maka aset berisiko pada akhirnya akan menanggung volatilitas yang lebih besar dengan potongan (risiko) yang lebih tinggi.#TrumpPolicy #USMacro #Inflation
Mantan Presiden Amerika Serikat Donald J. Trump (Donald J. Trump) baru-baru ini menulis di Truth Social, menyatakan rencana untuk memberikan hingga 5.000 dolar AS kepada setiap orang dewasa di seluruh Amerika, yang disebut “Trump Dividend”. Ia mengklaim dana tersebut bersumber dari keuntungan puluhan triliun dolar yang dihasilkan oleh pertumbuhan ekonomi, investasi dari luar negeri, dan kemakmuran negara, serta mengajak para pemilih mendukung Partai Republik.
Dari sudut pandang logika kebijakan makro, komitmen fiskal yang agresif ini harus mendapat kewaspadaan tinggi dalam pandangan analis ekonomi yang ketat. Memberikan cek tunai dalam jumlah besar secara merata kepada seluruh rakyat pada dasarnya merupakan stimulus fiskal yang sangat ekspansif, mirip dengan dana talangan (bailout) pada masa penanganan pandemi. Di tengah defisit pemerintah AS yang tinggi dan beban utang negara yang berat, asumsi bahwa “biaya akan tertutup secara alami oleh pertumbuhan ekonomi” sangat rapuh; jika benar-benar diterapkan, hal itu akan memberikan pukulan yang menghancurkan terhadap disiplin fiskal jangka menengah dan panjang.
Bagi pasar keuangan arus utama, janji subsidi langsung ber-skala sangat besar seperti ini akan secara signifikan mendorong ekspektasi inflasi ke depan. Penyuntikan likuiditas puluhan triliun dolar langsung ke sisi konsumsi pasti akan memicu pemantulan permintaan, sehingga memaksa The Fed mempertahankan suku bunga terminal pada level tinggi dalam waktu yang lebih lama, bahkan berpotensi memunculkan ekspektasi pengetatan baru. Imbal hasil obligasi pemerintah AS, terutama pada tenor panjang, menghadapi risiko penyesuaian ulang ke atas, sementara kondisi likuiditas dolar juga akan dipenuhi ketidakpastian yang tinggi.
Untuk aset berisiko seperti kripto, $BTC dalam jangka pendek mungkin akan mengalami lonjakan spekulatif akibat ekspektasi potensi banjir likuiditas, tetapi dari sudut pandang yang lebih hati-hati, tekanan suku bunga tinggi yang dipicu risiko inflasi ulang (re-inflation) justru menjadi hambatan terbesar dalam jangka menengah-panjang. Berharap secara membabi buta bahwa “uang dijatuhkan dari helikopter” akan mendorong pasar banteng tidaklah rasional. Jika situasi ini pada akhirnya menyebabkan daya beli mata uang fiat semakin terdepresiasi dan pengawasan terhadap pengetatan likuiditas secara menyeluruh, maka aset berisiko pada akhirnya akan menanggung volatilitas yang lebih besar dengan potongan (risiko) yang lebih tinggi.#TrumpPolicy #USMacro #Inflation
Dari sudut pandang logika kebijakan makro, komitmen fiskal yang agresif ini harus mendapat kewaspadaan tinggi dalam pandangan analis ekonomi yang ketat. Memberikan cek tunai dalam jumlah besar secara merata kepada seluruh rakyat pada dasarnya merupakan stimulus fiskal yang sangat ekspansif, mirip dengan dana talangan (bailout) pada masa penanganan pandemi. Di tengah defisit pemerintah AS yang tinggi dan beban utang negara yang berat, asumsi bahwa “biaya akan tertutup secara alami oleh pertumbuhan ekonomi” sangat rapuh; jika benar-benar diterapkan, hal itu akan memberikan pukulan yang menghancurkan terhadap disiplin fiskal jangka menengah dan panjang.
Bagi pasar keuangan arus utama, janji subsidi langsung ber-skala sangat besar seperti ini akan secara signifikan mendorong ekspektasi inflasi ke depan. Penyuntikan likuiditas puluhan triliun dolar langsung ke sisi konsumsi pasti akan memicu pemantulan permintaan, sehingga memaksa The Fed mempertahankan suku bunga terminal pada level tinggi dalam waktu yang lebih lama, bahkan berpotensi memunculkan ekspektasi pengetatan baru. Imbal hasil obligasi pemerintah AS, terutama pada tenor panjang, menghadapi risiko penyesuaian ulang ke atas, sementara kondisi likuiditas dolar juga akan dipenuhi ketidakpastian yang tinggi.
Untuk aset berisiko seperti kripto, $BTC dalam jangka pendek mungkin akan mengalami lonjakan spekulatif akibat ekspektasi potensi banjir likuiditas, tetapi dari sudut pandang yang lebih hati-hati, tekanan suku bunga tinggi yang dipicu risiko inflasi ulang (re-inflation) justru menjadi hambatan terbesar dalam jangka menengah-panjang. Berharap secara membabi buta bahwa “uang dijatuhkan dari helikopter” akan mendorong pasar banteng tidaklah rasional. Jika situasi ini pada akhirnya menyebabkan daya beli mata uang fiat semakin terdepresiasi dan pengawasan terhadap pengetatan likuiditas secara menyeluruh, maka aset berisiko pada akhirnya akan menanggung volatilitas yang lebih besar dengan potongan (risiko) yang lebih tinggi.#TrumpPolicy #USMacro #Inflation
2

·
--
$AIGENSYN IS BEREAKSI TERHADAP PERGESERAN KEBIJAKAN ENERGI TRUMP 🔥
Tidak ada level harga spesifik yang disebutkan.
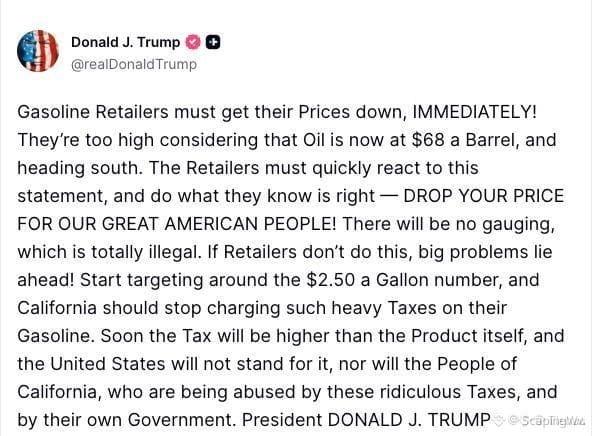
Seruan terbaru untuk menurunkan harga gas menjadi $2,50 per galon dengan minyak di $68 dapat mengubah pola belanja konsumen—dan itu sering mengalir ke aset berisiko seperti kripto. $AIGENSYN terlihat mengalami lonjakan volume di berita tersebut, menandakan posisi awal oleh uang pintar.
Saat katalis makro seperti ini muncul, altcoin yang terkait dengan AI dan efisiensi energi cenderung lebih dulu mendapatkan momentum. Apakah kamu memantau $AIGENSYN untuk potensi bid di sini?
Bukan nasihat keuangan. Selalu kelola risikomu.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
$AIGENSYN IS BEREAKSI TERHADAP PERGESERAN KEBIJAKAN ENERGI TRUMP 🔥
Tidak ada level harga spesifik yang disebutkan.
Seruan terbaru untuk menurunkan harga gas menjadi $2,50 per galon dengan minyak di $68 dapat mengubah pola belanja konsumen—dan itu sering mengalir ke aset berisiko seperti kripto. $AIGENSYN terlihat mengalami lonjakan volume di berita tersebut, menandakan posisi awal oleh uang pintar.
Saat katalis makro seperti ini muncul, altcoin yang terkait dengan AI dan efisiensi energi cenderung lebih dulu mendapatkan momentum. Apakah kamu memantau $AIGENSYN untuk potensi bid di sini?
Bukan nasihat keuangan. Selalu kelola risikomu.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
Tidak ada level harga spesifik yang disebutkan.
Seruan terbaru untuk menurunkan harga gas menjadi $2,50 per galon dengan minyak di $68 dapat mengubah pola belanja konsumen—dan itu sering mengalir ke aset berisiko seperti kripto. $AIGENSYN terlihat mengalami lonjakan volume di berita tersebut, menandakan posisi awal oleh uang pintar.
Saat katalis makro seperti ini muncul, altcoin yang terkait dengan AI dan efisiensi energi cenderung lebih dulu mendapatkan momentum. Apakah kamu memantau $AIGENSYN untuk potensi bid di sini?
Bukan nasihat keuangan. Selalu kelola risikomu.
#AIGENSYN #EnergyCrypto #TrumpPolicy #AltcoinWatch
🔥
75

geopolitik 🇺🇸 dampak perubahan kebijakan Trump terkait Iran terhadap pasar kripto global
Donald Trump menyatakan bahwa Amerika Serikat akan mengakhiri upayanya untuk mencegah Iran mengembangkan kemampuan rudal nuklir, yang menyebabkan pergeseran besar dalam kebijakan luar negeri AS. Perubahan ini dapat mengguncang perhitungan geopolitik, sehingga memengaruhi pasar ekonomi makro dan investasi mata uang kripto khususnya, serta menciptakan kondisi ketidakpastian dan risiko baru.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Sumber: https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
geopolitik 🇺🇸 dampak perubahan kebijakan Trump terkait Iran terhadap pasar kripto global
Donald Trump menyatakan bahwa Amerika Serikat akan mengakhiri upayanya untuk mencegah Iran mengembangkan kemampuan rudal nuklir, yang menyebabkan pergeseran besar dalam kebijakan luar negeri AS. Perubahan ini dapat mengguncang perhitungan geopolitik, sehingga memengaruhi pasar ekonomi makro dan investasi mata uang kripto khususnya, serta menciptakan kondisi ketidakpastian dan risiko baru.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Sumber: https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
Donald Trump menyatakan bahwa Amerika Serikat akan mengakhiri upayanya untuk mencegah Iran mengembangkan kemampuan rudal nuklir, yang menyebabkan pergeseran besar dalam kebijakan luar negeri AS. Perubahan ini dapat mengguncang perhitungan geopolitik, sehingga memengaruhi pasar ekonomi makro dan investasi mata uang kripto khususnya, serta menciptakan kondisi ketidakpastian dan risiko baru.
━━━━━━━━━━━━━━
📊 Dampak: 📈 Tinggi
🏷️ OTHER
#Geopolitics #MarketImpact #Crypto反应 #IranNuclearDeal #TrumpPolicy
🔗 Sumber: https://cryptobriefing.com/trump-shifts-iran-nuclear-policy-market-impact/
13
Artikel
Kebijakan Imigrasi Trump di Persimpangan Jalan: Antara Taktik Tenang dan Janji Deportasi MassalAdministrasi Trump terjebak dalam posisi yang benar-benar sulit saat ini, dan layak untuk meluangkan waktu sejenak untuk memahami apa yang sebenarnya terjadi di front imigrasi.
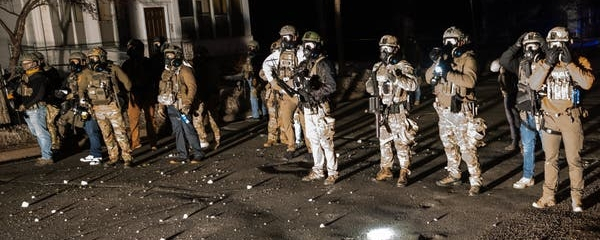
Di satu sisi, Anda memiliki Sekretaris DHS Markwayne Mullin yang diam-diam berusaha membentuk citra departemen. Dia telah menghentikan konversi pusat penahanan gudang, menginstruksikan agen untuk berhenti memasuki rumah tanpa surat perintah hukum, dan bahkan berusaha untuk mengubah merek petugas ICE menjadi "petugas NICE". Strategi ini tampaknya disengaja. Dengan pemilihan menengah di depan mata, kepemimpinan Republik jelas cemas tentang terlalu jauh dalam permainan mereka dengan pemilih Amerika yang lebih luas.
Kebijakan Imigrasi Trump di Persimpangan Jalan: Antara Taktik Tenang dan Janji Deportasi Massal
Administrasi Trump terjebak dalam posisi yang benar-benar sulit saat ini, dan layak untuk meluangkan waktu sejenak untuk memahami apa yang sebenarnya terjadi di front imigrasi.
Di satu sisi, Anda memiliki Sekretaris DHS Markwayne Mullin yang diam-diam berusaha membentuk citra departemen. Dia telah menghentikan konversi pusat penahanan gudang, menginstruksikan agen untuk berhenti memasuki rumah tanpa surat perintah hukum, dan bahkan berusaha untuk mengubah merek petugas ICE menjadi "petugas NICE". Strategi ini tampaknya disengaja. Dengan pemilihan menengah di depan mata, kepemimpinan Republik jelas cemas tentang terlalu jauh dalam permainan mereka dengan pemilih Amerika yang lebih luas.
Di satu sisi, Anda memiliki Sekretaris DHS Markwayne Mullin yang diam-diam berusaha membentuk citra departemen. Dia telah menghentikan konversi pusat penahanan gudang, menginstruksikan agen untuk berhenti memasuki rumah tanpa surat perintah hukum, dan bahkan berusaha untuk mengubah merek petugas ICE menjadi "petugas NICE". Strategi ini tampaknya disengaja. Dengan pemilihan menengah di depan mata, kepemimpinan Republik jelas cemas tentang terlalu jauh dalam permainan mereka dengan pemilih Amerika yang lebih luas.
1
302
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#FedRateWatch
86,296 penayangan
480 Berdiskusi
2
#BitcoinReboundsTo$79K
38,688 penayangan
305 Berdiskusi
3
#US30YTreasuryYieldTops5.40%
0 penayangan
2 Berdiskusi
4
#BessentEndorsesFinalClarityActDraft
8,403 penayangan
232 Berdiskusi
5
#ZamaOpens16ConfidentialMorphoVaults
4,055 penayangan
127 Berdiskusi
6
#USDCOnChainVolumeTops$100Trillion
698 penayangan
27 Berdiskusi
7
#BitcoinSpotETFsNetInflow$160M
1,667 penayangan
79 Berdiskusi
8
#SouthKoreaCryptoTaxDelayPetitionTops50000
31,527 penayangan
814 Berdiskusi
9
#SolanaTransactionV1GoesLiveOnMainnet
22,704 penayangan
545 Berdiskusi
10
#RussianCentralBankFlagsCryptoAsFinancialRisk
16,372 penayangan
446 Berdiskusi