

#palantir
palantir
67,296 penayangan
580 Berdiskusi
Populer
Terbaru

·
--
Palantir PLTR: Tertahan di Ambang 200 Dolar, Laporan Keuangan 2 November Adalah Ujian Terpentingnya Tahun Ini.
Mari lihat posisinya terlebih dahulu: Pada penutupan perdagangan saham AS 26 Oktober, PLTR ditutup di 198,84 dolar, naik 2,09 dolar dalam sehari (+1,06%). Pada perdagangan intraday 27 Oktober, saham ini masih bergerak di sekitar 199 dolar. Rentang 52 minggunya adalah 106,37 hingga 212,94 dolar, dan harga saat ini sekitar 7% di bawah level tertingginya. Kapitalisasi pasarnya sekitar 460 miliar dolar. Penghalang utamanya ada di depan: kisaran 199,42 hingga 200,83 dolar merupakan zona resistensi yang jelas. Jika berhasil menembusnya, target berikutnya sekitar 213 dolar; jika gagal bertahan, level yang perlu diperhatikan lebih dulu adalah sekitar 184 dolar.
Mengapa laporan keuangan kali ini begitu penting? Laporan keuangan kuartal ketiga akan dirilis setelah penutupan pasar AS pada 2 November (dini hari 3 November waktu Beijing). Perusahaan memproyeksikan pendapatan sebesar 2,160–2,164 miliar dolar dan laba operasional yang disesuaikan sebesar 1,29–1,30 miliar dolar. Pasar memperkirakan laba per saham sekitar 0,41 dolar dan pendapatan sekitar 2,18 miliar dolar—hampir dua kali lipat dibandingkan 0,21 dolar dan 1,18 miliar dolar pada periode yang sama tahun lalu. Ekspektasi ini sendiri sudah menjadi tekanan: pada kuartal kedua, pendapatan mencapai 1,94 miliar dolar, tumbuh 93% dari tahun sebelumnya; pendapatan komersial AS tumbuh 149% menjadi 764 juta dolar, pendapatan pemerintah tumbuh 90% menjadi 809 juta dolar, dan laba per saham sebesar 0,41 dolar melampaui ekspektasi. Pasar pada dasarnya sudah menganggap skenario serupa akan terulang pada kuartal ketiga.
Sikap Wall Street adalah “optimistis, tetapi enggan mengejar harga yang sudah tinggi”: Citi mempertahankan rekomendasi beli pada 22 Oktober dan menaikkan target harga dari 245 menjadi 250 dolar. Sehari kemudian, Piper Sandler mempertahankan rekomendasi overweight dan menaikkan targetnya menjadi 231 dolar. Namun, target harga konsensus hanya sekitar 203–206 dolar, pada dasarnya dekat dengan harga saat ini. Inti perbedaannya adalah valuasi: rasio P/E sekitar 170 kali dan P/E forward sekitar 95 kali, jauh di atas patokan Salesforce yang sekitar 22 kali dan ServiceNow yang sekitar 96 kali. Pertumbuhannya memang cepat, tetapi harga sahamnya sudah memperhitungkan pertumbuhan beberapa tahun ke depan. Itulah sebabnya sejumlah analis mengatakan terus terang bahwa angka kuartal ketiga yang bagus sekalipun belum tentu memicu kenaikan besar; sementara jika pertumbuhan melambat, ruang koreksinya cukup besar. Pada paruh pertama tahun ini saja, sahamnya sempat turun sekitar 34%. Volatilitas tinggi adalah hal yang lumrah bagi saham ini.
Tesis saya: PLTR bukan sekadar “saham bertema AI”, melainkan ujian untuk melihat apakah “AI bisa menghasilkan pesanan dari pelanggan dan laba”. Pada 2 November, perhatikan tiga hal: apakah pertumbuhan pendapatan komersial AS dapat bertahan di atas 100%, apakah ada tambahan pesanan pemerintah, dan apakah proyeksi pendapatan setahun penuh 2026 (8,15–8,16 miliar dolar) akan kembali dinaikkan. Jika ketiganya tercapai, penembusan level 200 dolar berpeluang bertahan. Namun, jika satu saja meleset, valuasi yang tinggi akan lebih dulu memicu reaksi pasar.
Risiko: laporan keuangan di bawah ekspektasi, fluktuasi anggaran pemerintah, perlambatan pertumbuhan bisnis komersial, koreksi saham AI secara keseluruhan, dan kompresi valuasi yang tinggi.
$PLTR #Palantir #AI软件 #美股财报 #AnalisisData
Riset pribadi, bukan merupakan rekomendasi investasi.
51

·
--
⚡ $PLTR MEMBUKA JALAN MENUJU PERTAHANAN PALING TANGGUH LEWAT KEMITRAAN BESAR DENGAN KNOX SYSTEMS! 🏦
Palantir diam-diam sedang membangun gerbang tol yang tak tertembus bagi adopsi perangkat lunak federal. Dengan menjalin kemitraan bersama Knox Systems, $PLTR secara efektif memangkas waktu proses sertifikasi FedRAMP menjadi hanya 90 hari, mengunci vendor komersial agar langsung masuk ke infrastruktur Palantir yang telah terakreditasi. 💡
Inilah strategi penempatan institusional dalam bentuk terbaiknya—mengubah hambatan birokrasi menjadi jalur distribusi eksklusif dengan potensi pendapatan yang terus berlipat. 📊 Modal cerdas mencari keunggulan operasional yang menyerupai monopoli, dan keselarasan ini semakin mengukuhkan dominasi mereka di sektor perusahaan. 💬 Apakah ekspansi federal ini akan memicu gelombang baru akumulasi institusional, atau pasar masih meremehkan narasi ini? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #PLTR #Palantir #TechMomentum #EnterpriseSoftware
🎯 🦈
1

#Palantir turun sekitar 7% pada hari Jumat dan ditutup di dekat $186 sebagai bagian dari aksi jual yang lebih luas di sektor teknologi.
Penurunan ini mencerminkan memudarnya minat terhadap risiko di berbagai saham AI bervaluasi tinggi, bukan karena perusahaan gagal memenuhi ekspektasi laba. Meski bisnisnya terus menunjukkan pertumbuhan yang kuat, investor kini menerapkan disiplin valuasi yang lebih ketat di tengah biaya pinjaman yang lebih tinggi dan pertanyaan seputar laba atas investasi AI.
{spot}(PLTRBUSDT)
Perhatian kini beralih ke laporan hasil kuartal berikutnya. Pertumbuhan pendapatan, margin, dan kemenangan kontrak AI yang terukur akan menjadi faktor penting untuk mendukung valuasi premium tersebut.
#PLTR #AI #Stocks #CoinVahini
#Palantir turun sekitar 7% pada hari Jumat dan ditutup di dekat $186 sebagai bagian dari aksi jual yang lebih luas di sektor teknologi.
Penurunan ini mencerminkan memudarnya minat terhadap risiko di berbagai saham AI bervaluasi tinggi, bukan karena perusahaan gagal memenuhi ekspektasi laba. Meski bisnisnya terus menunjukkan pertumbuhan yang kuat, investor kini menerapkan disiplin valuasi yang lebih ketat di tengah biaya pinjaman yang lebih tinggi dan pertanyaan seputar laba atas investasi AI.
Perhatian kini beralih ke laporan hasil kuartal berikutnya. Pertumbuhan pendapatan, margin, dan kemenangan kontrak AI yang terukur akan menjadi faktor penting untuk mendukung valuasi premium tersebut.
#PLTR #AI #Stocks #CoinVahini
95
·
--
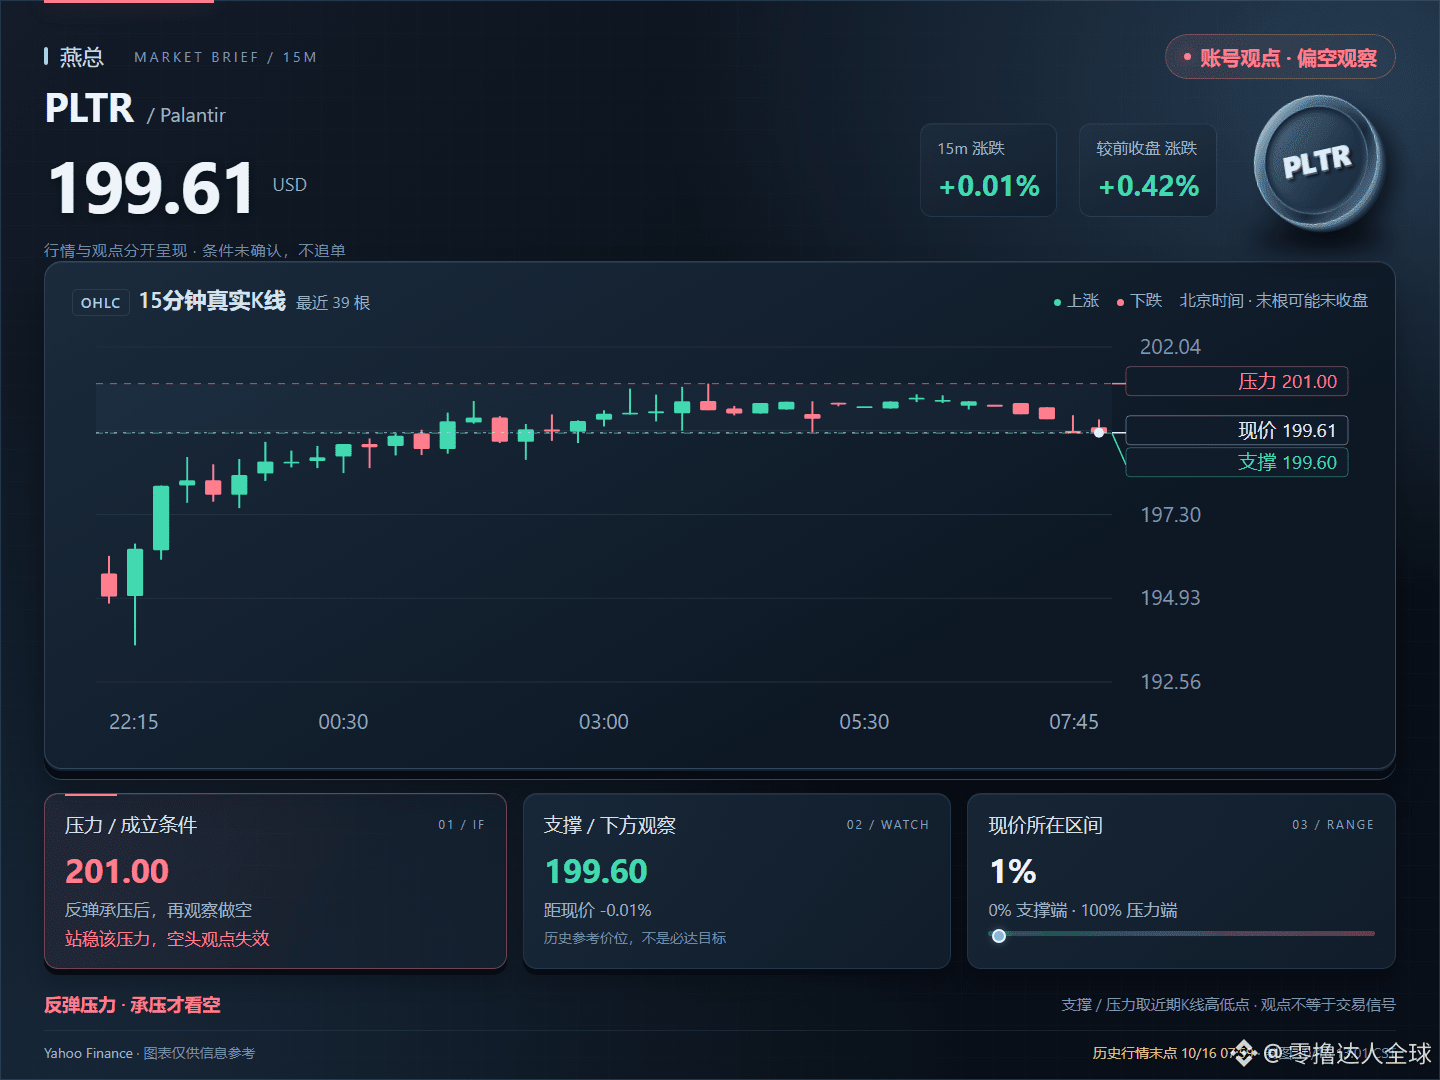
13:01|Data historis|Saham AI AS|PLTR, rebound tertahan di 201.00, kembali ambil posisi short; jika mampu bertahan di atas level itu, skenario bearish gugur. Perhatikan support 199.60. $PLTR #Palantir
13:01|Data historis|Saham AI AS|PLTR, rebound tertahan di 201.00, kembali ambil posisi short; jika mampu bertahan di atas level itu, skenario bearish gugur. Perhatikan support 199.60. $PLTR #Palantir
12
·
--
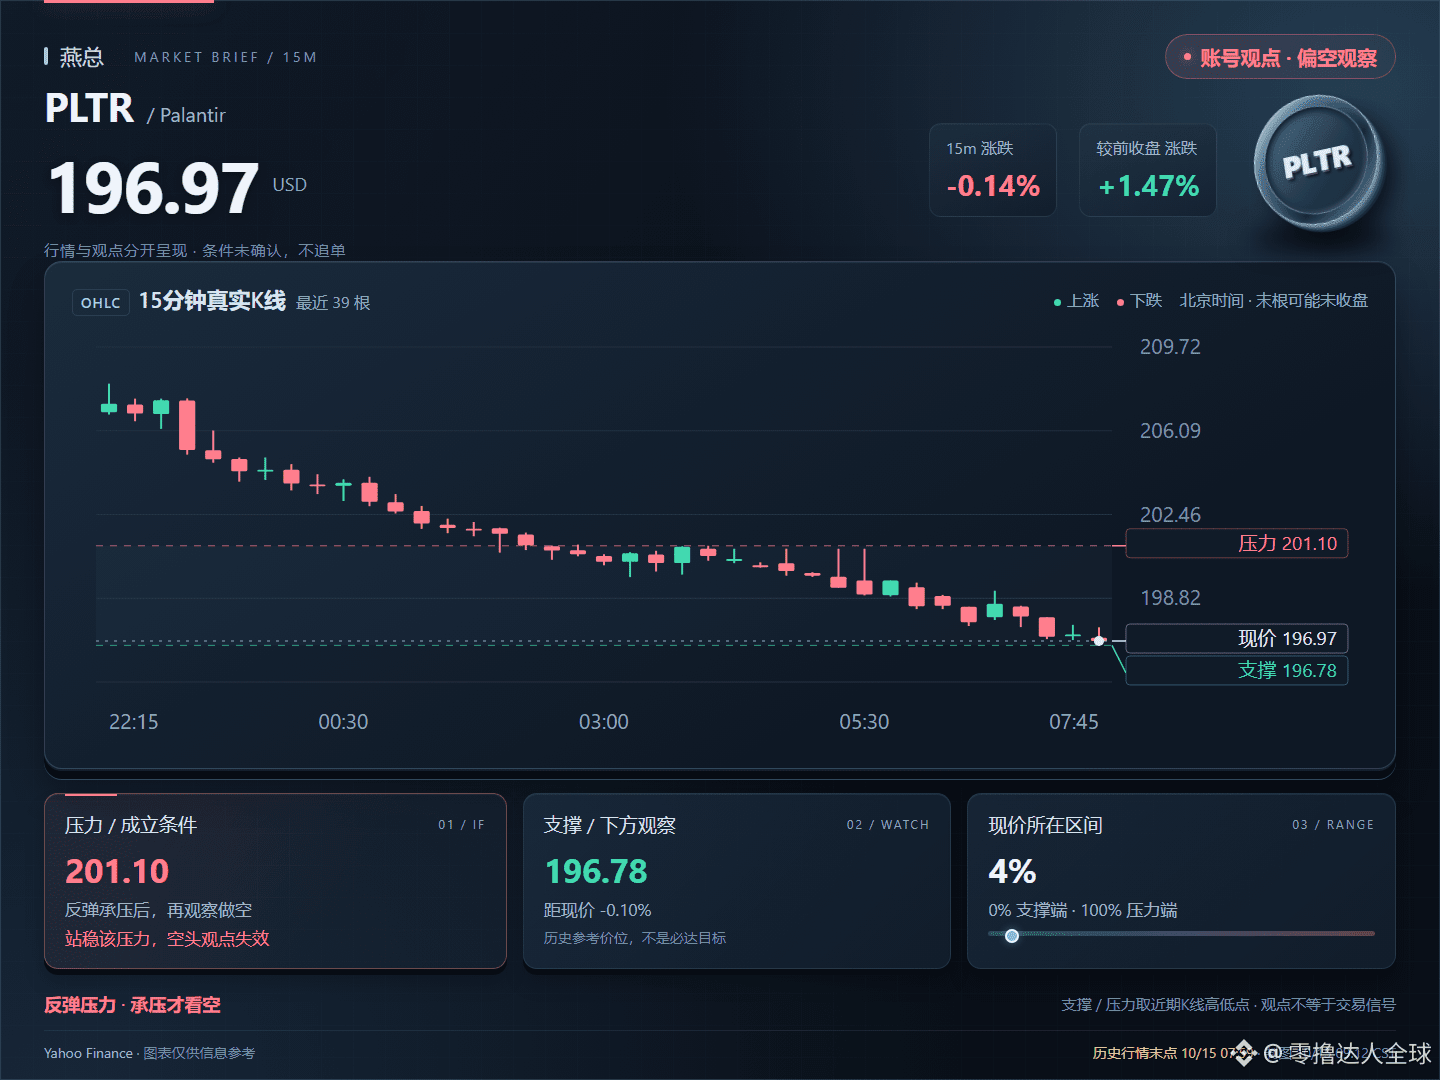
09:12|Riwayat harga|Saham AS AI|PLTR, jika rebound tertahan di 201.10, lakukan short lagi; jika mampu bertahan di atas level itu, skenario bearish tidak berlaku. Perhatikan support 196.78. $PLTR #Palantir
09:12|Riwayat harga|Saham AS AI|PLTR, jika rebound tertahan di 201.10, lakukan short lagi; jika mampu bertahan di atas level itu, skenario bearish tidak berlaku. Perhatikan support 196.78. $PLTR #Palantir
63

·
--
Bullish
🤖 AI Lebih dari Sekadar Chatbot! $PLTR
{future}(PLTRUSDT)
Palantir membantu organisasi menganalisis data dan mendukung keputusan operasional melalui platform perangkat lunaknya. Seiring bisnis menjajaki AI, pertanyaan sebenarnya adalah perusahaan mana yang mampu mengubah antusiasme menjadi pendapatan berulang dan keuntungan berkelanjutan.
⚠️ Ingat: bisnis yang menjanjikan sekalipun bisa menjadi saham yang mahal jika valuasinya tidak tepat.
💬 Pertanyaan: Apakah AI untuk perusahaan merupakan peluang investasi besar berikutnya?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
🤖 AI Lebih dari Sekadar Chatbot! $PLTR
Palantir membantu organisasi menganalisis data dan mendukung keputusan operasional melalui platform perangkat lunaknya. Seiring bisnis menjajaki AI, pertanyaan sebenarnya adalah perusahaan mana yang mampu mengubah antusiasme menjadi pendapatan berulang dan keuntungan berkelanjutan.
⚠️ Ingat: bisnis yang menjanjikan sekalipun bisa menjadi saham yang mahal jika valuasinya tidak tepat.
💬 Pertanyaan: Apakah AI untuk perusahaan merupakan peluang investasi besar berikutnya?
#Palantir #PLTR #artificialintelligence #stockmarket #Investing
1
163
·
--
Bearish
$PLTRB
$PLTR
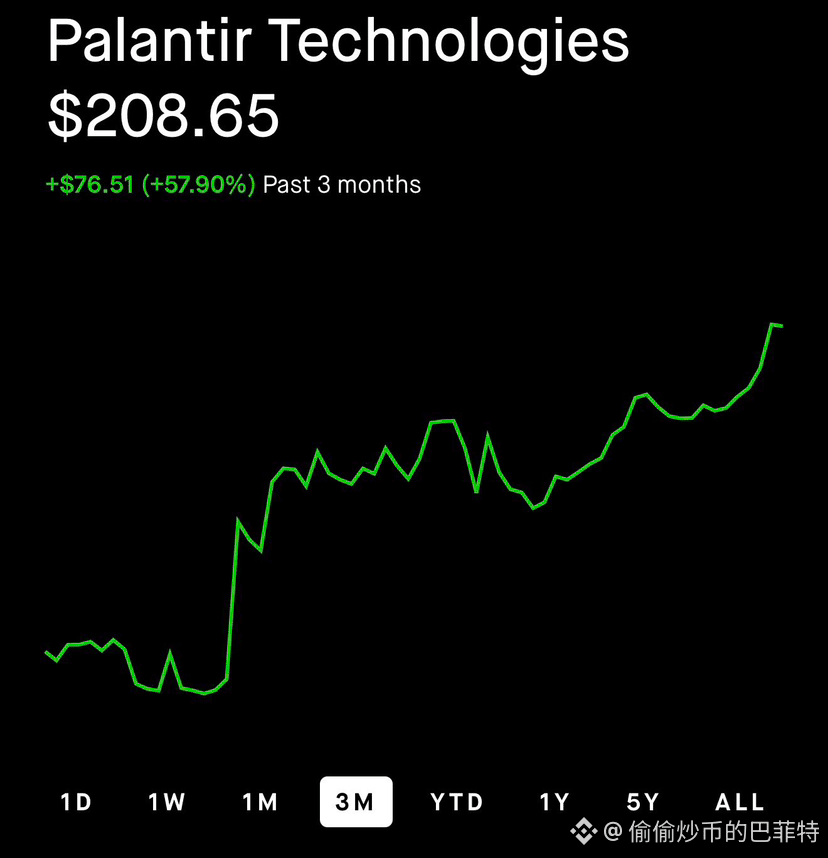
‼️Para eksekutif PALANTIR sedang menjual saham…
Tidak ada pembelian sepanjang 2026…
Yang mereka lakukan:
20 Februari: Alex Karp menjual saham senilai 65,9 juta dolar
2 Maret: Peter Thiel menjual saham senilai sekitar 290 juta dolar
20 Agustus: Alex Karp kembali menjual saham senilai 86 juta dolar
Agustus: total penjualan oleh 6 eksekutif sekitar 95 juta dolar
#PALANTIR
162
·
--
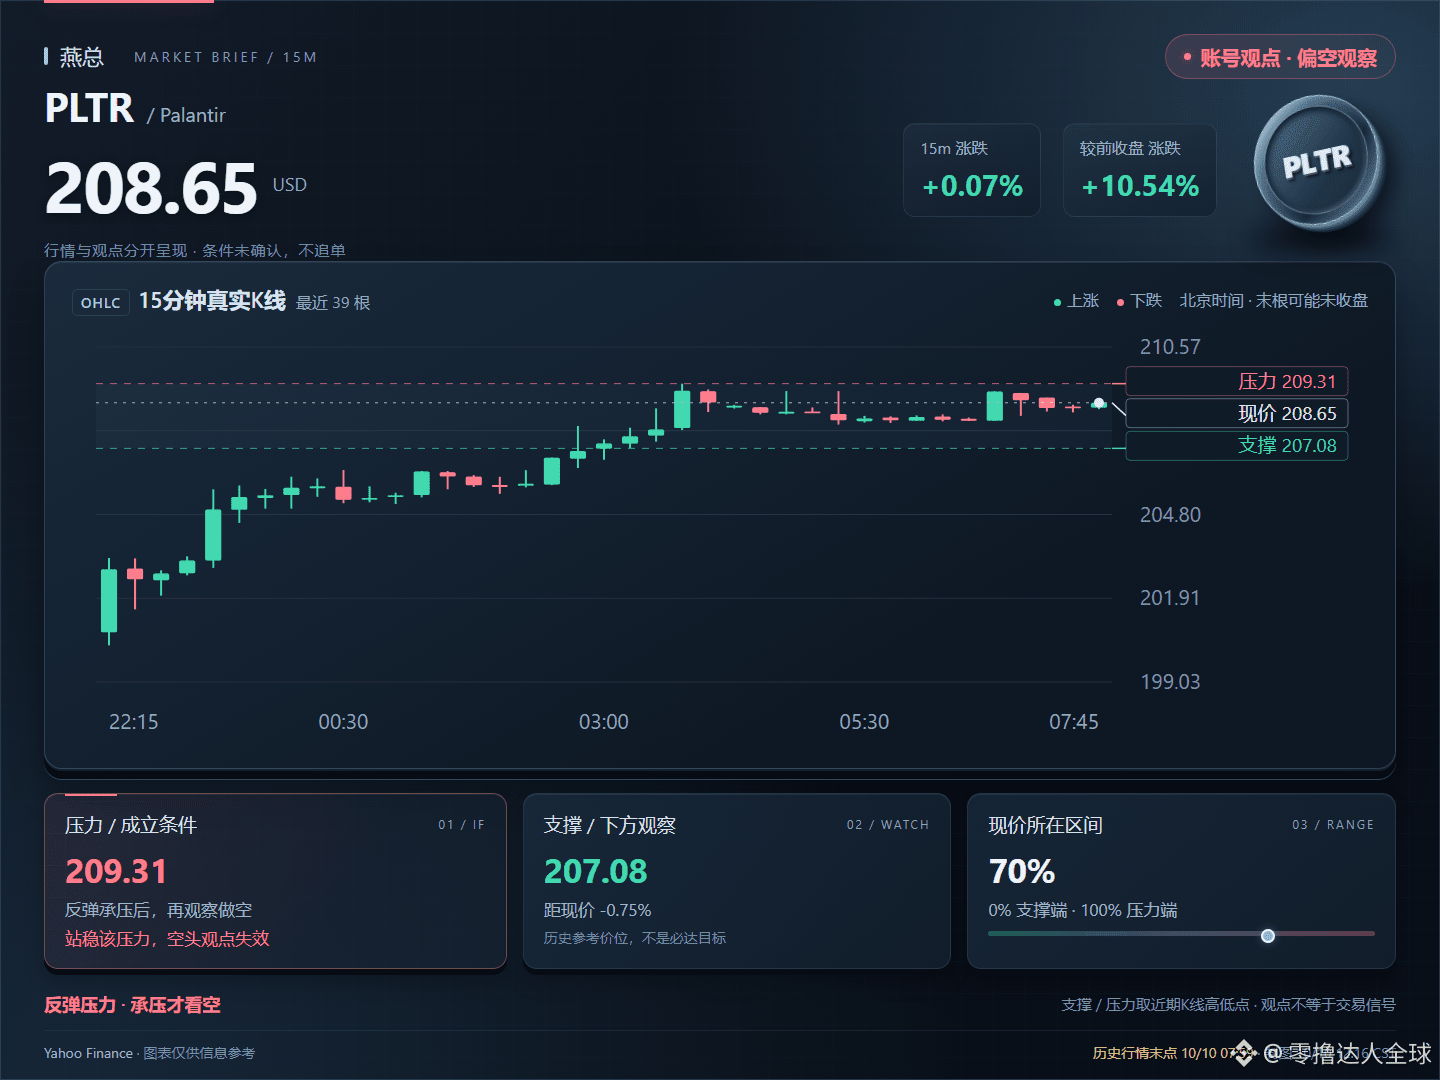
12:16|Riwayat pasar|Saham AI AS|PLTR, pantulan tertahan di 209.31, lalu kembali lakukan short. Jika mampu bertahan di atas level tersebut, skenario bearish tidak lagi berlaku; perhatikan support 207.08. $PLTR #Palantir
12:16|Riwayat pasar|Saham AI AS|PLTR, pantulan tertahan di 209.31, lalu kembali lakukan short. Jika mampu bertahan di atas level tersebut, skenario bearish tidak lagi berlaku; perhatikan support 207.08. $PLTR #Palantir
26
·
--
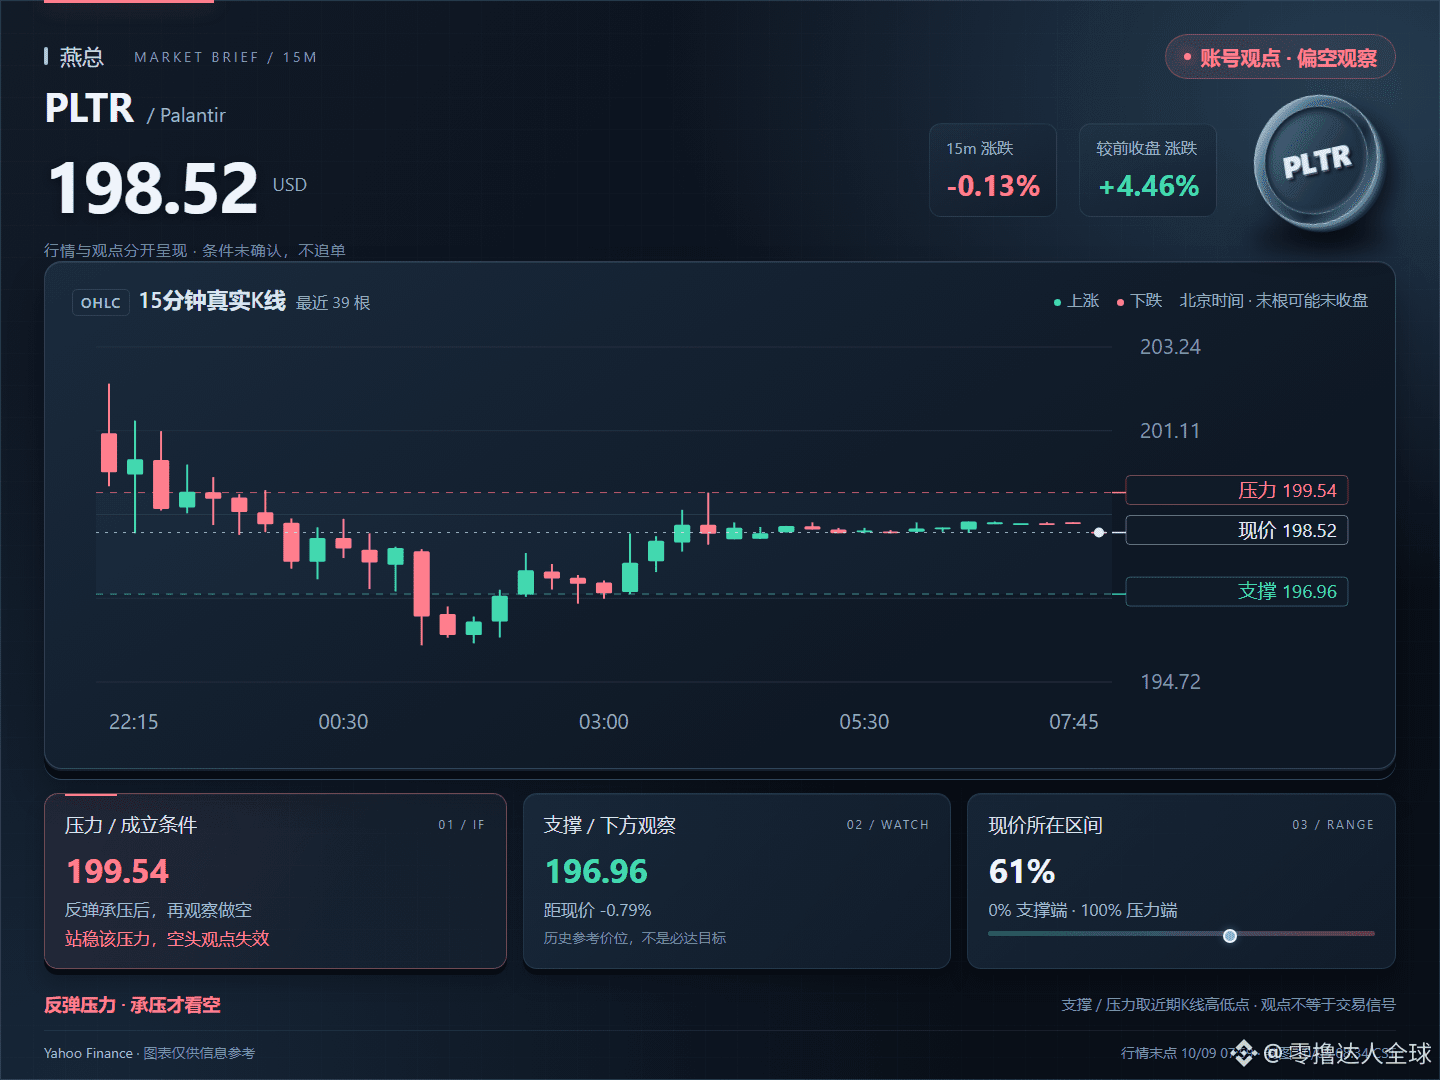
08:34|AI Saham AS|Harga PLTR saat ini 198,52, 199,54 menghadapi hambatan lagi untuk melihat potensi turun; jika bertahan maka pihak bearish gagal; pertama lihat 196,96. $PLTR #Palantir
08:34|AI Saham AS|Harga PLTR saat ini 198,52, 199,54 menghadapi hambatan lagi untuk melihat potensi turun; jika bertahan maka pihak bearish gagal; pertama lihat 196,96. $PLTR #Palantir
79
·
--
$PLTRB di Binance bStocks naik 2,63%, sementara Nasdaq juga sedang turun, saham perangkat lunak nyaris tidak bergerak—yang mendorongnya adalah perubahan haluan dari Goldman Sachs 🧐
Menurut laporan Investing.com, Goldman Sachs menaikkan rating Palantir dari netral menjadi beli, dengan target harga 230 dolar AS, atau sekitar 18% ruang dibandingkan penutupan saham AS Rabu lalu sebesar 194,12 dolar AS.
Harga Binance bStocks (WIB, 10-09 00:34): PLTRB 198,27 USDT, high/low 24 jam 204,33 / 192,62.
Alasan Goldman Sachs: AI berdaulat dan aplikasi yang disesuaikan industri sedang memperluas ruang pasar Palantir; pendapatan tahunan perusahaan sekitar 8 miliar dolar AS, dengan laju pertumbuhan YoY sekitar 100%.
Kondisi lingkungan kurang bersahabat: harga minyak melonjak karena situasi Iran, sementara imbal hasil obligasi pemerintah AS tenor 10 tahun berada di atas 5,2%.
Jika PLTRB mampu bertahan di 192,6 dan menembus 204,3, maka potensi kelanjutan sentimen positif masih terbuka; jika kembali turun di bawah 194, berarti kabar baik “dimakan” oleh pasar—dan penilaian ini tidak berlaku.
Perlu dicatat: bStocks adalah token yang mengacu pada harga saham (price-tracking), tidak mewakili hak pemegang saham. Valuasi yang cenderung tinggi masih menjadi kontroversi lama—apakah kenaikan peringkat sekali ini sanggup menahan tingkat imbal hasil obligasi pemerintah AS yang naik lebih dari 5%?
Sumber: Investing.com, 24/7 Wall St.
$PLTRB #Palantir #saham AS
#BinancePlaza
⚠️ Di atas adalah rangkuman informasi dan opini pribadi, bukan nasihat investasi. DYOR.
26
·
--
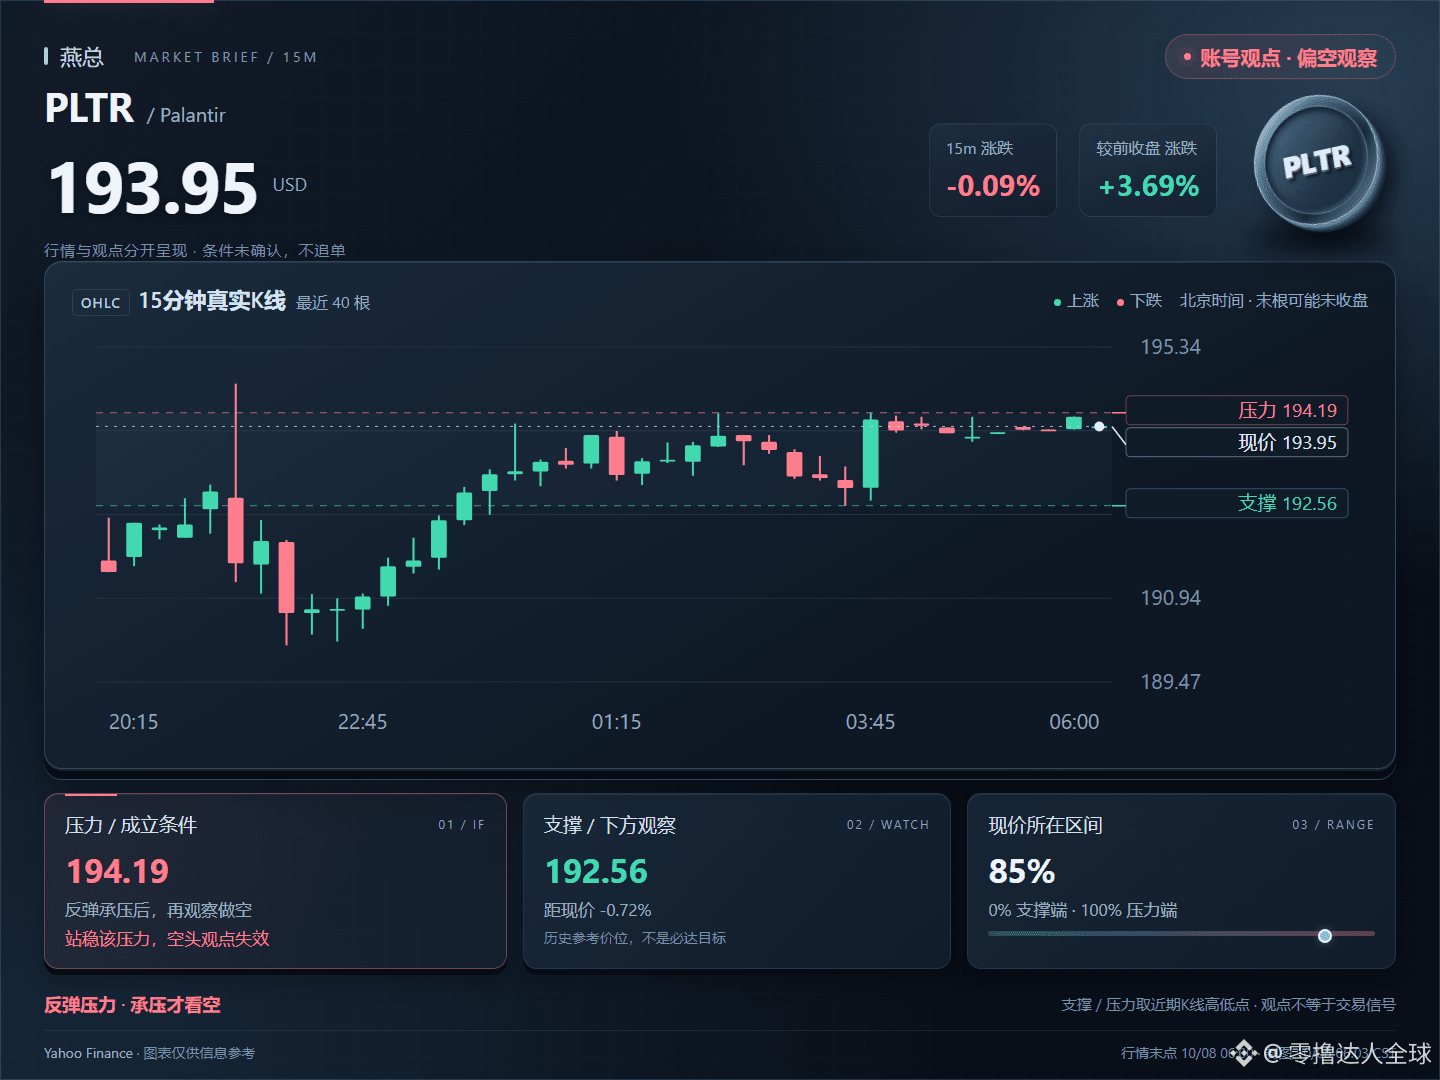
06:03|AI saham AS|Harga PLTR saat ini 193.95. Jika tertahan di 194.19, kembali pertimbangkan posisi bearish; jika bertahan di atasnya, skenario bearish batal. Target awal 192.56. $PLTR #Palantir
06:03|AI saham AS|Harga PLTR saat ini 193.95. Jika tertahan di 194.19, kembali pertimbangkan posisi bearish; jika bertahan di atasnya, skenario bearish batal. Target awal 192.56. $PLTR #Palantir
33
·
--
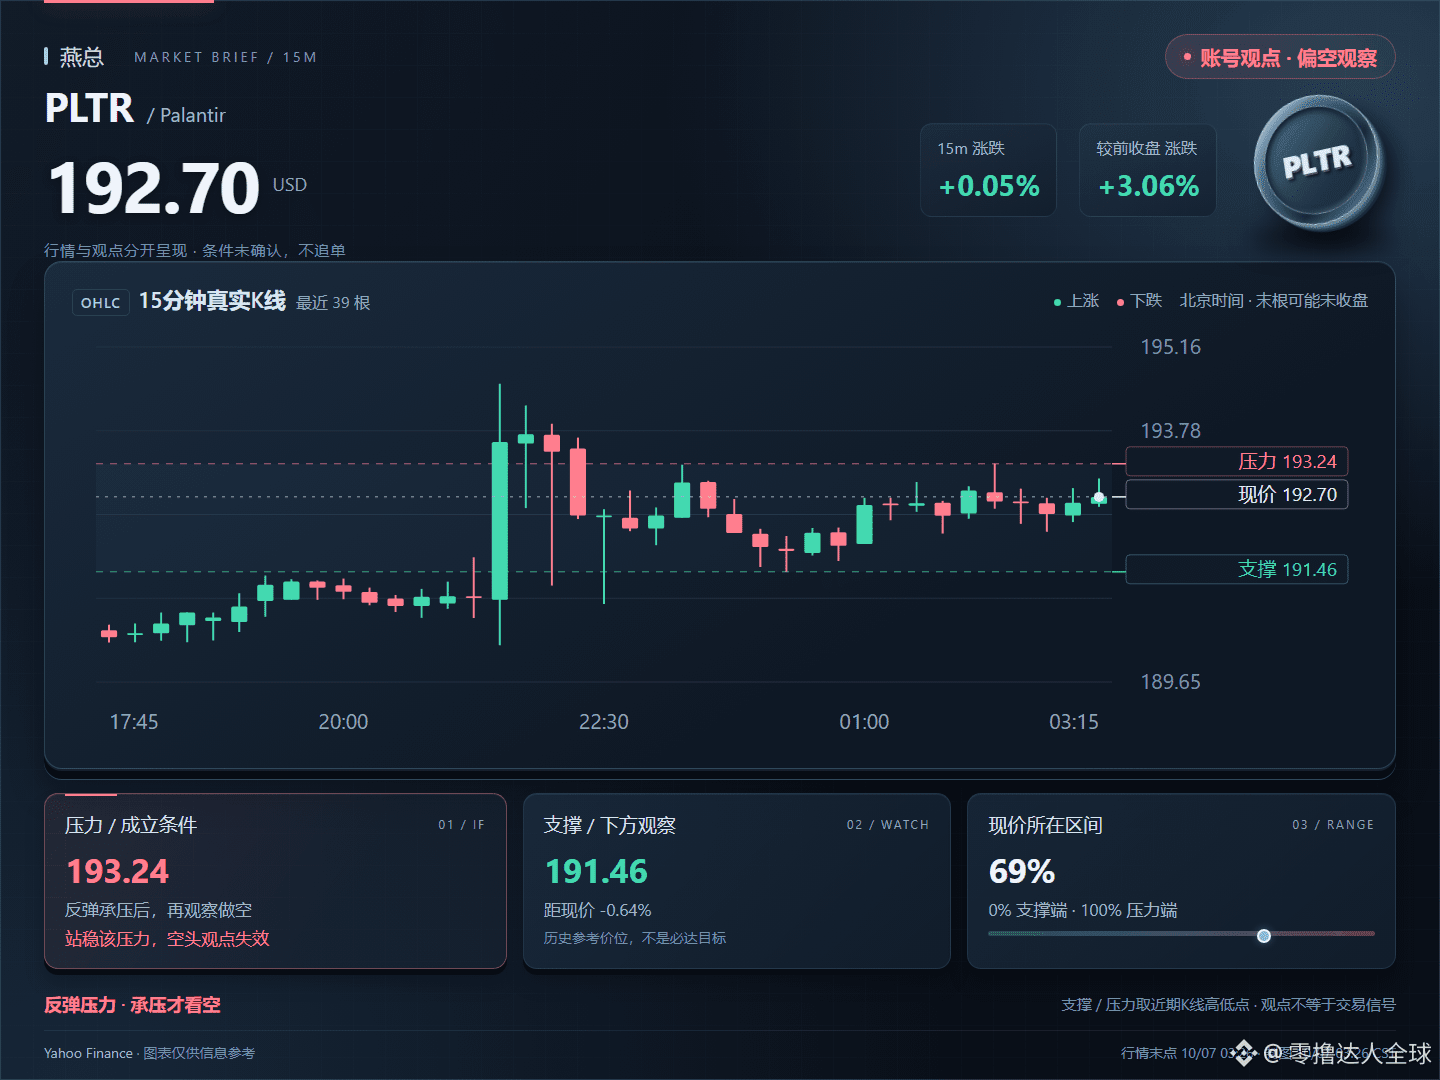
03:26|Saham AS AI|Harga PLTR saat ini 192.70; jika tertahan di 193.24, kembali bearish. Jika bertahan di atasnya, skenario bearish tidak berlaku; target pertama 191.46. $PLTR #Palantir
03:26|Saham AS AI|Harga PLTR saat ini 192.70; jika tertahan di 193.24, kembali bearish. Jika bertahan di atasnya, skenario bearish tidak berlaku; target pertama 191.46. $PLTR #Palantir
48
·
--
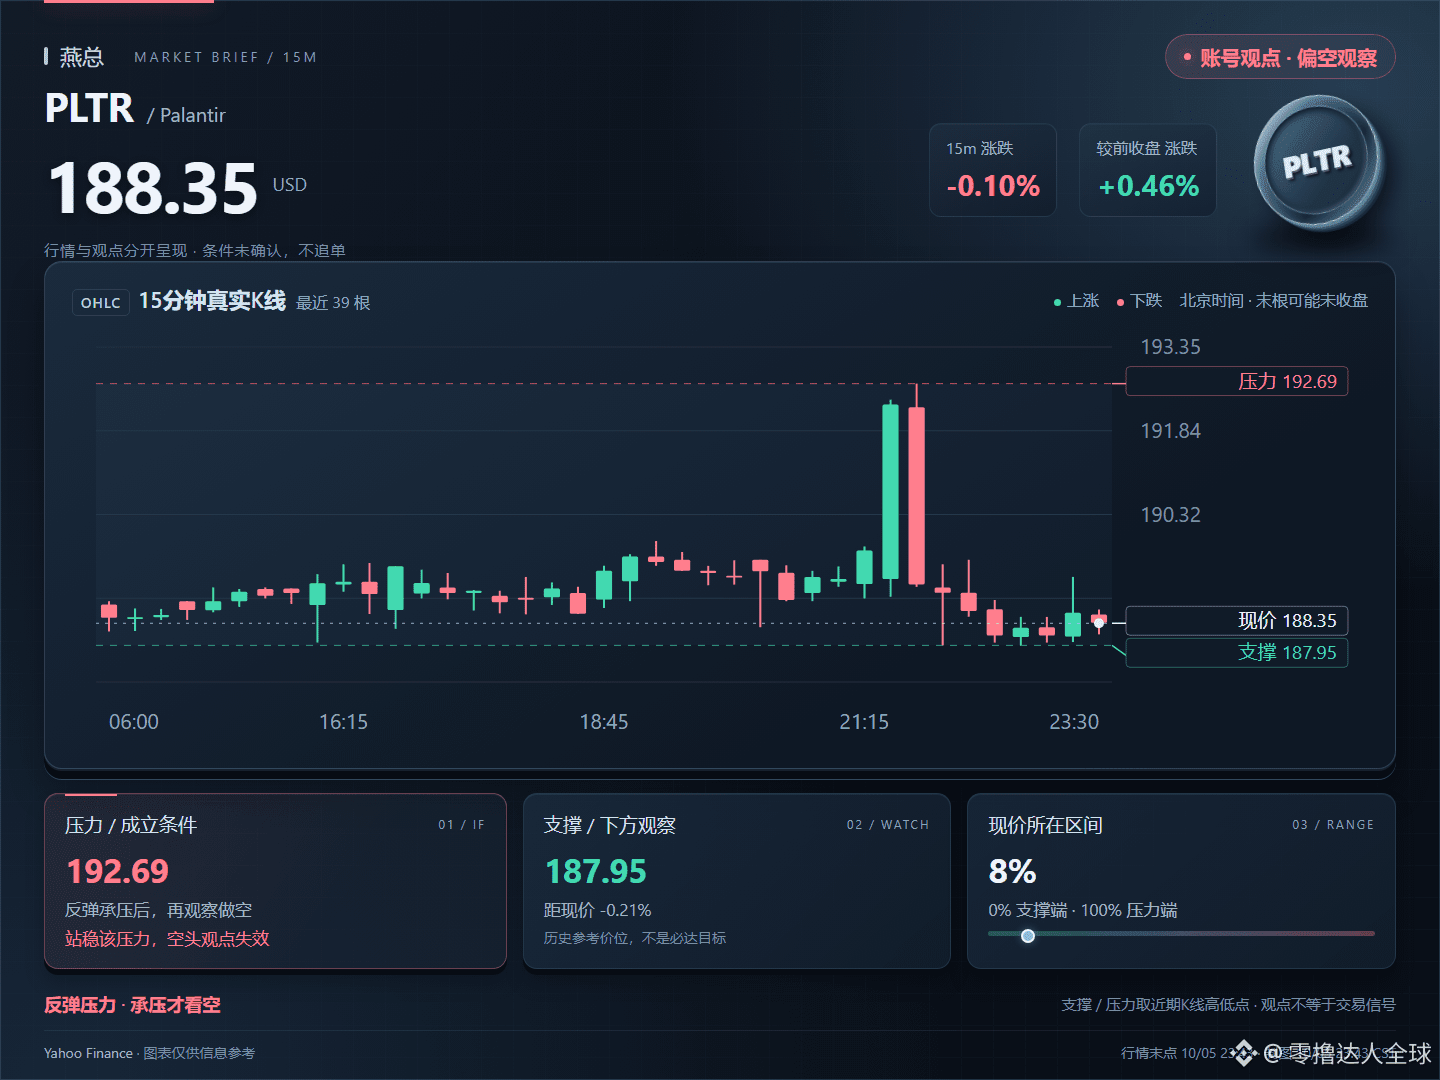
23:43|AI Saham AS|PLTR harga saat ini 188.35, jika tertahan di 192.69, kembali bearish; jika mampu bertahan di atasnya, skenario bearish batal. Target awal 187.95. $PLTR #Palantir
23:43|AI Saham AS|PLTR harga saat ini 188.35, jika tertahan di 192.69, kembali bearish; jika mampu bertahan di atasnya, skenario bearish batal. Target awal 187.95. $PLTR #Palantir
1
50
·
--
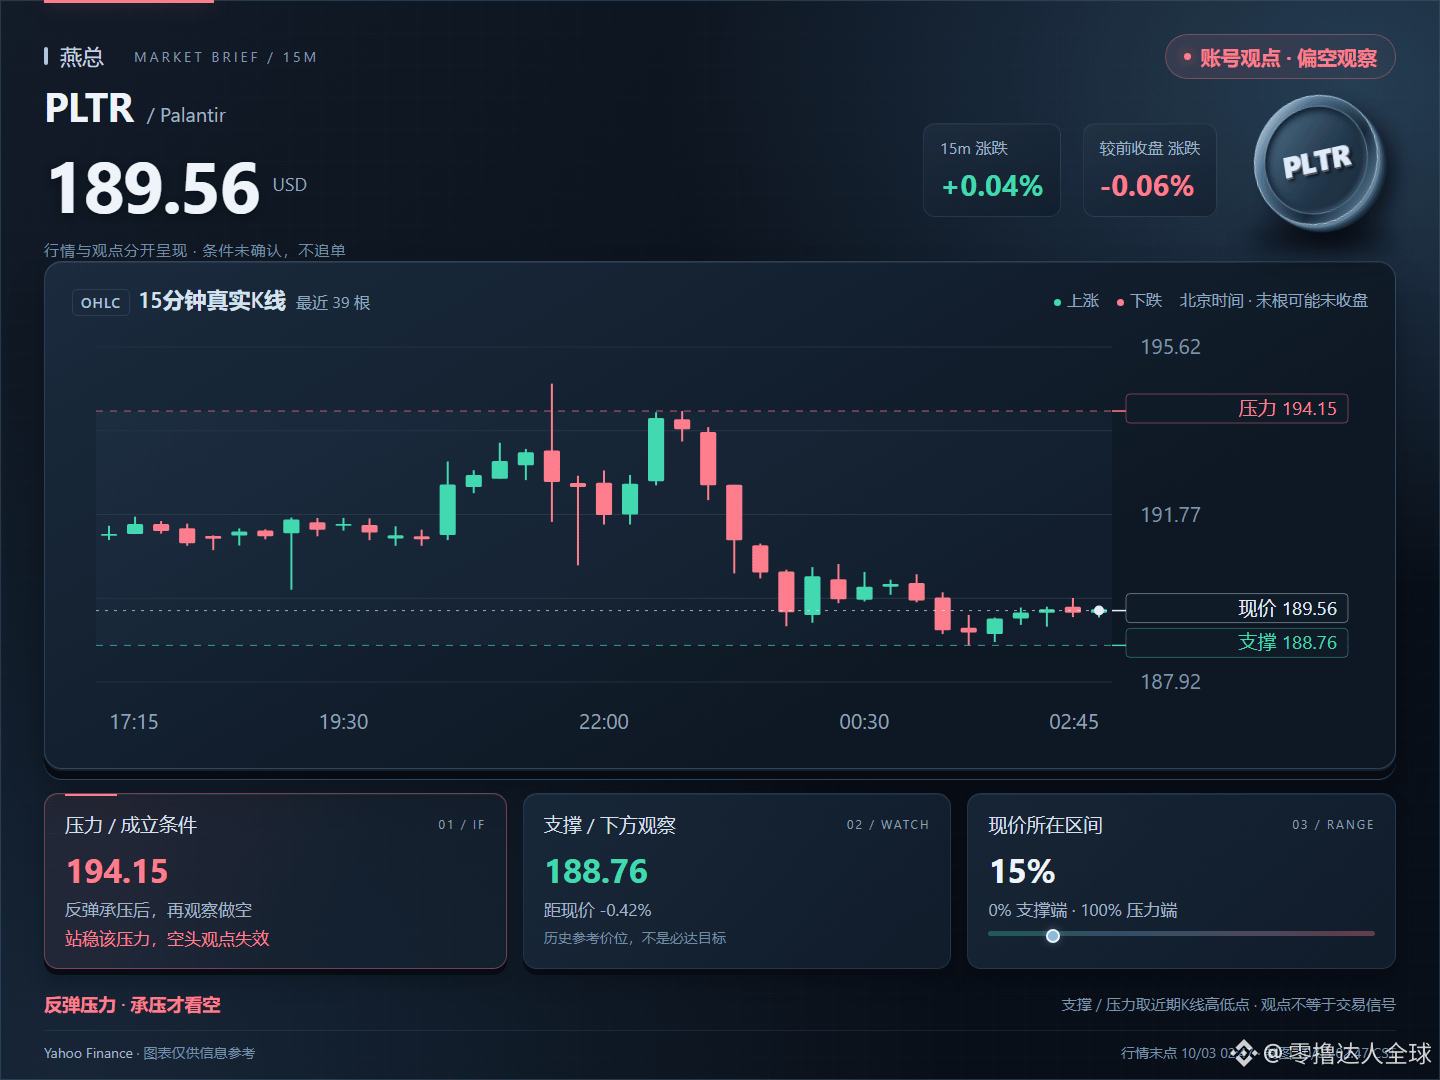
02:47|Saham AI AS|Harga PLTR saat ini 189,56, 194,15 menemui hambatan lalu melihat potensi turun; jika tembus dan bertahan maka sisi bearish tidak berlaku; fokus dulu di 188,76. $PLTR #Palantir
02:47|Saham AI AS|Harga PLTR saat ini 189,56, 194,15 menemui hambatan lalu melihat potensi turun; jika tembus dan bertahan maka sisi bearish tidak berlaku; fokus dulu di 188,76. $PLTR #Palantir
36
·
--
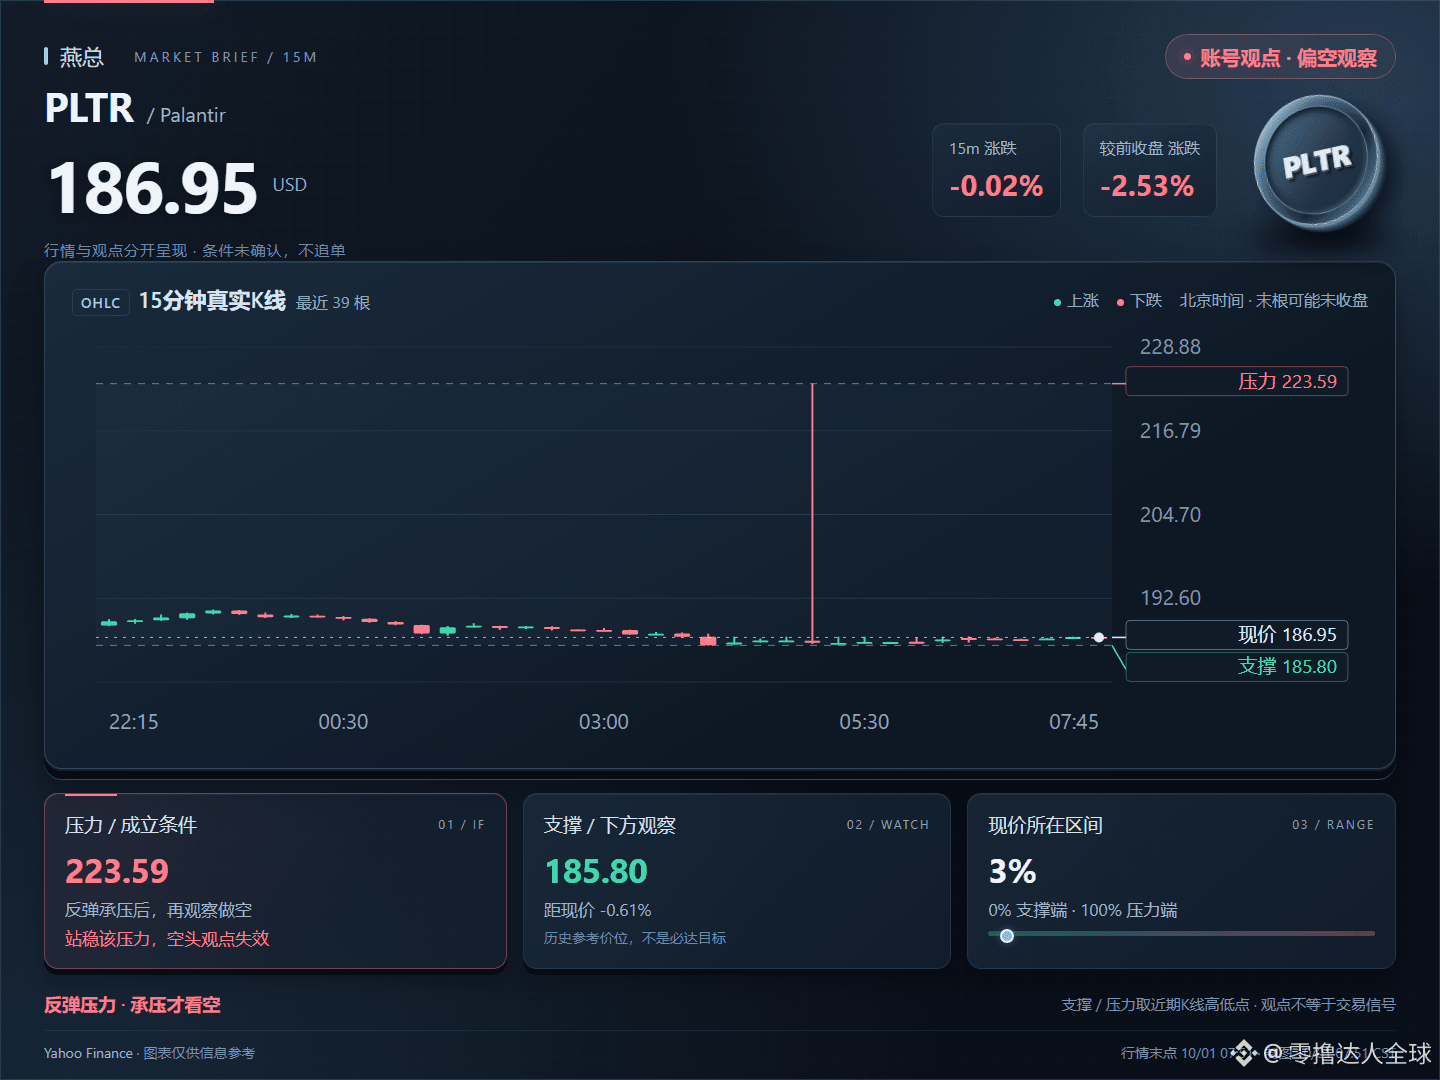
07:51|Saham AS AI|PLTR harga saat ini 186,95, 223,59 tertahan lagi lalu lihat penurunan; jika bertahan maka pihak penjual tidak efektif; sementara lihat 185,80. $PLTR #Palantir
07:51|Saham AS AI|PLTR harga saat ini 186,95, 223,59 tertahan lagi lalu lihat penurunan; jika bertahan maka pihak penjual tidak efektif; sementara lihat 185,80. $PLTR #Palantir
42
·
--
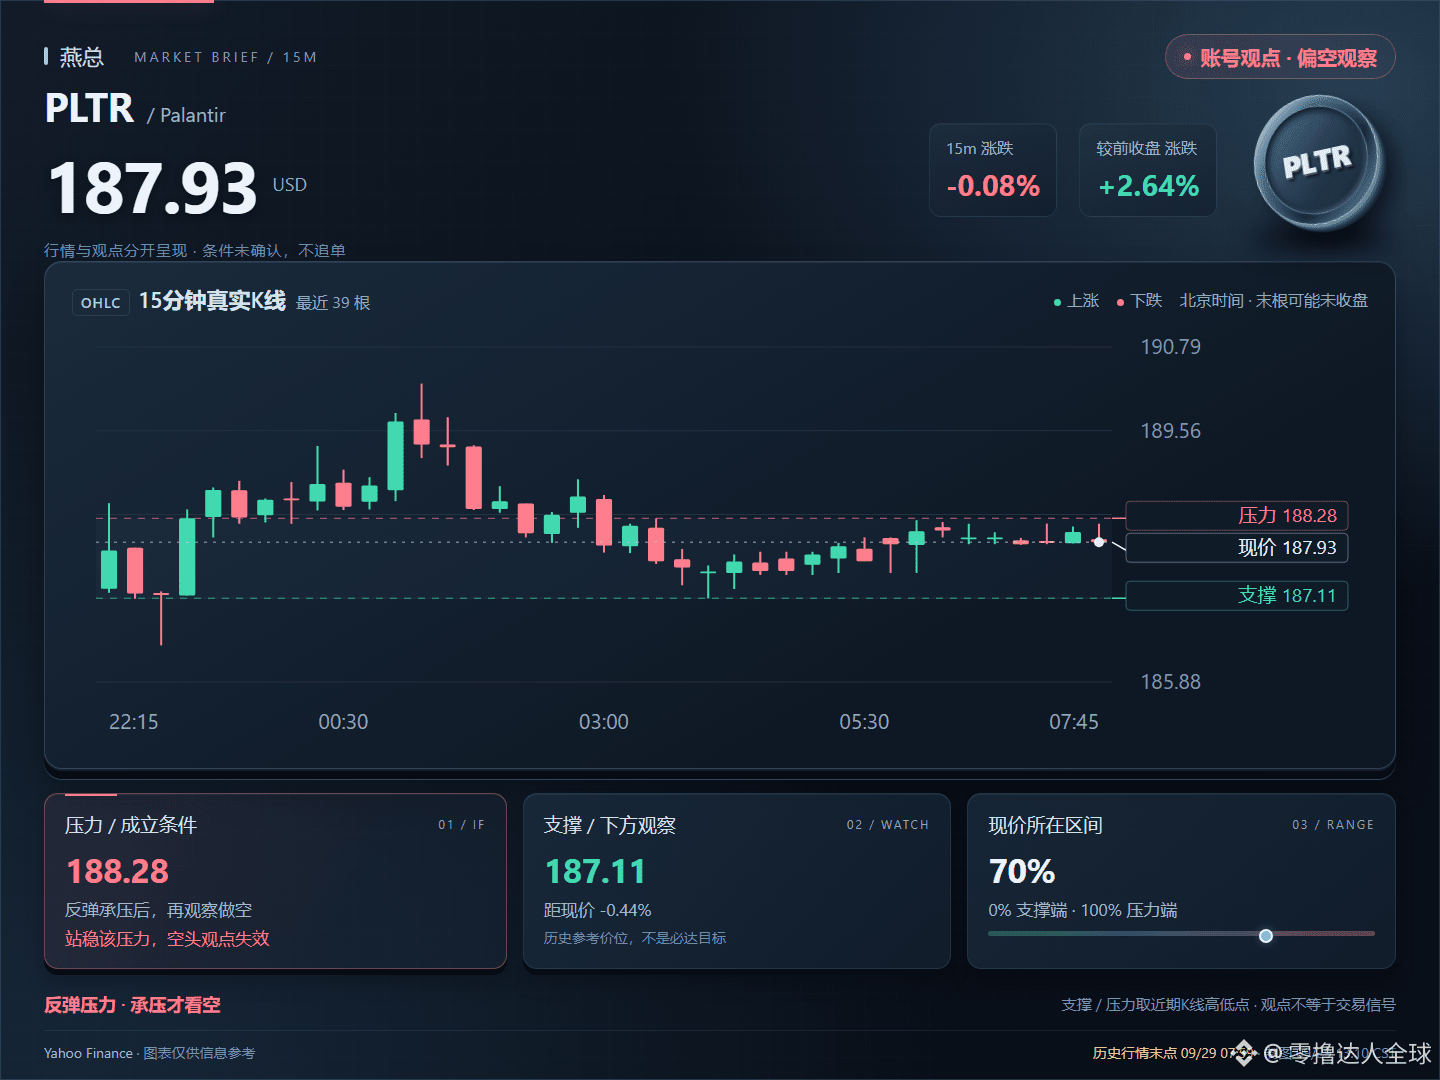
13:10|Riwayat Harga|Saham AS AI|PLTR, pantulan 188,28 terhalang lalu lakukan jual turun lagi; jika bertahan maka pihak bearish tidak berlaku; perhatikan dukungan 187,11. $PLTR #Palantir
13:10|Riwayat Harga|Saham AS AI|PLTR, pantulan 188,28 terhalang lalu lakukan jual turun lagi; jika bertahan maka pihak bearish tidak berlaku; perhatikan dukungan 187,11. $PLTR #Palantir
48

·
--
Palantir naik tajam 5,7% dalam satu hari; dana terlihat jelas berputar di dalam sektor infrastruktur perangkat lunak.
Ini bukan hanya lonjakan satu titik, melainkan sinyal peralihan gaya (style switch): pasar memindahkan premi valuasi dari narasi semata tentang perangkat keras AI, untuk dialokasikan kembali ke lapisan “skenario yang sudah diterapkan + data middle layer (data platform)”. Sebagai representasi AI untuk sektor pemerintah dan perusahaan, PLTR menjadi yang pertama menangkap arus dana rotasi ini.
Beberapa hal yang patut dicermati:
1. Infrastruktur perangkat lunak kembali diberi harga ulang; ini menunjukkan pasar mulai membeli “kemampuan monetisasi AI” ketimbang “konsep AI”;
2. Rotasi di dalam sektor biasanya mendahului pergerakan indeks; sering menjadi sinyal pendahulu perubahan gaya untuk periode menengah;
3. Pemetaan ke pasar kripto—jika narasi AI+data menguat di bursa saham AS, proyek-proyek AI on-chain dan DePIN pada lapisan data kemungkinan besar akan ikut terbawa oleh luapan sentimen.
Jangan kejar kenaikan dalam jangka pendek; fokus pada apakah volume/tenaga saat koreksi mampu bertahan. Untuk jangka menengah, pantau pesanan pemerintah dan pertumbuhan ARR pelanggan bisnis—itulah jangkar valuasi PLTR yang sebenarnya.
#Palantir #AI基建 #rotasi_sektor
65
·
--
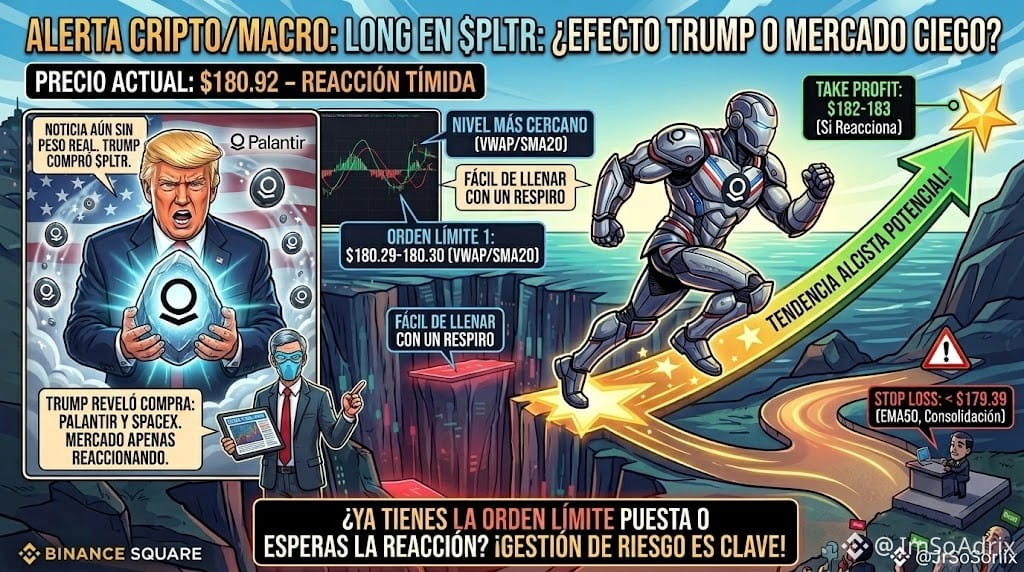
💥LONG $PLTR — Trump mengungkapkan bahwa ia membeli saham, pasar hanya bereaksi sedikit💥
Terungkap bahwa Trump membeli saham Palantir, SpaceX, dan lainnya—berdasarkan catatan dari transaksi terakhirnya. $PLTR baru naik +0.63% hari ini menjadi $180.92, pasar masih belum memberikan bobot nyata pada kabar ini.
Operasi: order limit di $180.29-180.30 (VWAP/SMA20, level terdekat)—hampir menempel dengan harga saat ini, jadi berpotensi terisi jika ada sedikit jeda.
Stop loss: di bawah $179.39 (EMA50).
Take profit: $182-183 jika pasar mulai bereaksi lebih kuat terhadap berita ini dalam beberapa hari ke depan.
🔺 Jika beritanya mendapat traksi (makin banyak media yang mengangkat) → bisa dipercepat dengan lebih banyak orang membeli karena nama siapa yang membelinya
🔻 Jika tetap datar → pasar sudah mengantisipasinya, lebih baik cari peluang lain
Saham ini masih belum bergerak kuat—waktu masuk adalah sebelum pasar bereaksi, bukan setelahnya.
Apakah sudah kamu incar? 👇
#PLTR #Palantir #Acciones #Trading
2
432

·
--
Palantir Tuntaskan “Laporan Keuangan ‘Luar Biasa’”! Pendapatan Melonjak Tajam, Harga Saham Dalam Satu Minggu Meledak Hebohkan Wall Street
Kuda Hitam di bidang kecerdasan buatan kini menguasai pasar sepenuhnya! Raksasa analitik big data #Palantir merilis kabar yang mengejutkan industri lewat laporan keuangan kuartal kedua—bukan hanya pendapatan melonjak 93% dibanding periode yang sama tahun lalu, pendapatan bisnis di AS bahkan naik 149%.
CEO Alex Karp dengan terus terang menggambarkan kuartal ini sebagai “Otherworldly (Luar Biasa)”. Berkat semangat tersebut, saham Palantir mencatat lonjakan besar, meraih performa mingguan terbaik dalam beberapa tahun terakhir—menghancurkan seluruh keraguan pasar terhadap valuasi yang terlalu tinggi.
Kunci dari capaian gemilang ini adalah keberhasilan Palantir mengubah teknologi AI menjadi manfaat ekonomi nyata di tingkat perusahaan. Skor indikator “Rule of 40”-nya bahkan menanjak hingga 155%, sementara arus kas bebas (free cash flow) menembus 1,2 miliar dolar AS. Seiring total nilai kontrak perusahaan dan jumlah pelanggan terus mencetak rekor positif, Palantir juga secara bersamaan menaikkan panduan pendapatan untuk sepanjang tahun.
Tidak hanya mengukuhkan dominasinya sebagai penguasa sistem operasi AI kelas perusahaan, tetapi juga mengumumkan kepada dunia: demam “mengail emas” dari AI kini memasuki fase panen keuntungan—dan sang raja yang benar-benar bisa menghasilkan uang telah lahir!
2
419
·
--
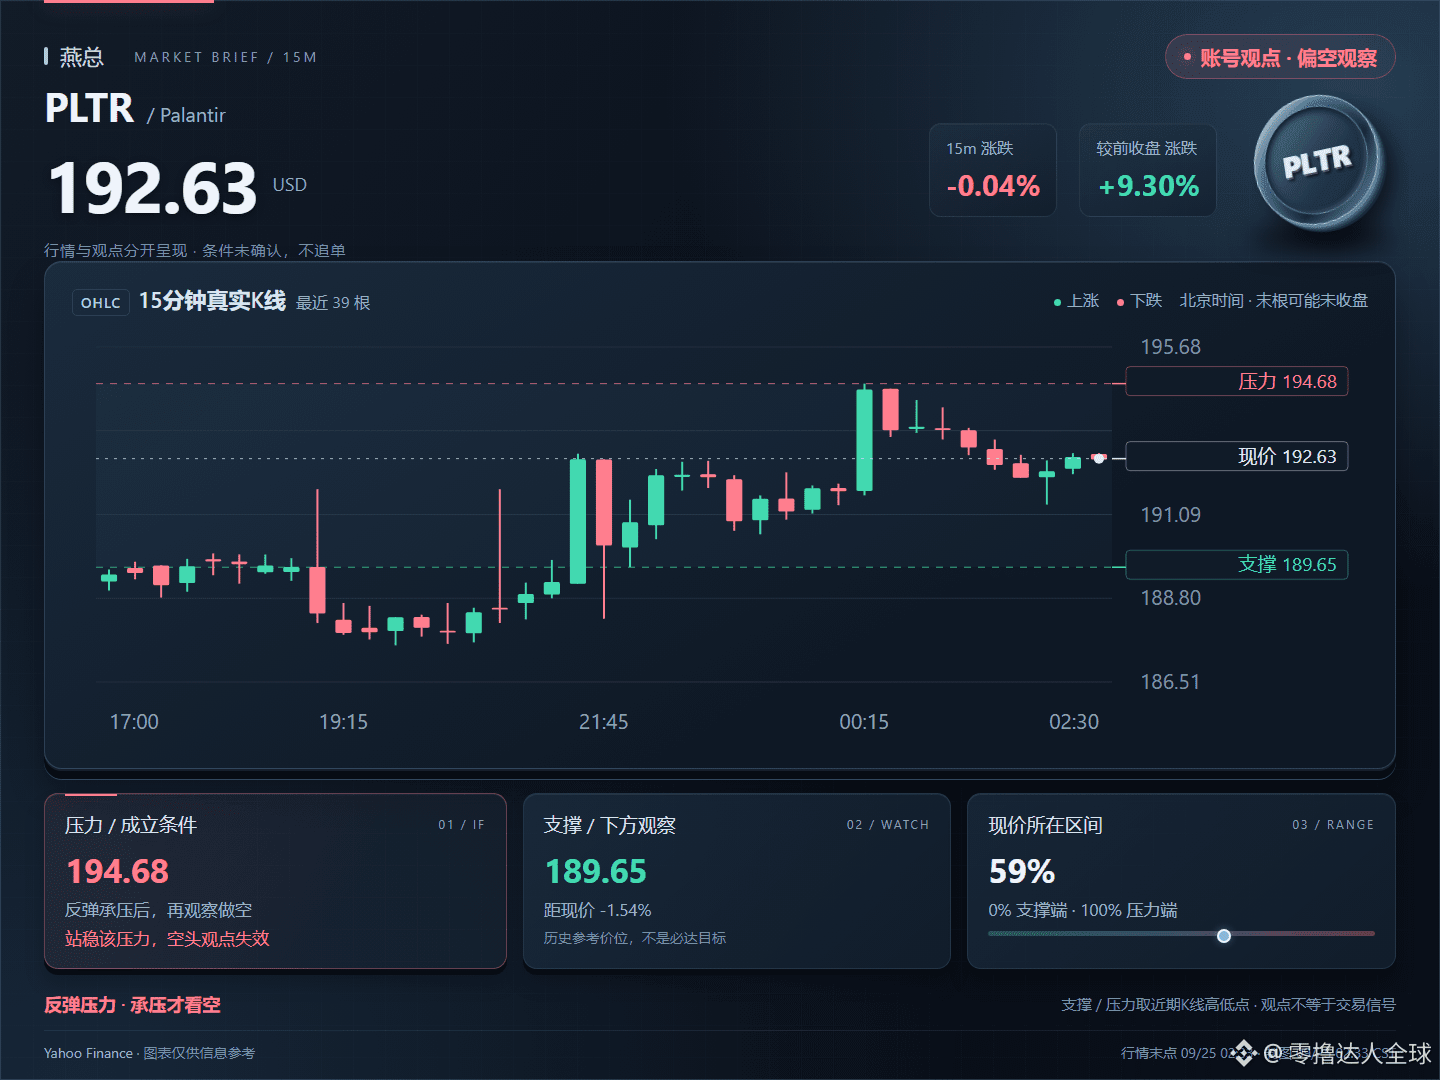
02:33|Saham AI AS|Harga PLTR saat ini 192,63, 194,68 tertahan lagi untuk melihat penurunan; jika tembus dan bertahan maka pihak bearish tidak lagi efektif; pertama lihat 189,65. $PLTR #Palantir
02:33|Saham AI AS|Harga PLTR saat ini 192,63, 194,68 tertahan lagi untuk melihat penurunan; jika tembus dan bertahan maka pihak bearish tidak lagi efektif; pertama lihat 189,65. $PLTR #Palantir
66
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
127,039 penayangan
975 Berdiskusi
2
#CanGoogleDefindItsCore
62,003 penayangan
695 Berdiskusi
3
#FOMCWatch
9.1M penayangan
28,240 Berdiskusi
4
#OSMOPlansToBurn100MTokensFromCommunityPool
482 penayangan
38 Berdiskusi
5
#EthereumDropsBelow$2300
12,228 penayangan
163 Berdiskusi
6
#BitcoinSlipsBelow$80KAgain
34,334 penayangan
131 Berdiskusi
7
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
73,563 penayangan
876 Berdiskusi
8
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
13,483 penayangan
99 Berdiskusi
9
#BitmineAdds10452ETH
123,896 penayangan
1,298 Berdiskusi
10
#SouthKoreaConsidersEducationTaxOnCryptoExchanges
79,360 penayangan
897 Berdiskusi