

#japanyields
japanyields
5,037 penayangan
32 Berdiskusi
Populer
Terbaru

·
--
Di pasar obligasi Jepang, imbal hasil obligasi pemerintah Jepang tenor 10 tahun baru-baru ini melonjak 8 basis poin, langsung menembus 3,055% dan mencetak level tertinggi sejak September 1996. Sebagai tolok ukur negara yang selama ini mempertahankan kondisi superlonggar dan suku bunga rendah secara global, imbal hasil obligasi pemerintah acuan Jepang menembus rekor tertinggi dalam hampir tiga dekade terakhir ini, sehingga langsung memicu diskusi luas di kalangan trader makro global.
Peristiwa ini penting diperhatikan karena langkah normalisasi kebijakan moneter Bank Sentral Jepang (BOJ) sedang berdampak mendalam pada penetapan harga modal global. Selama bertahun-tahun, yen merupakan sumber dana untuk transaksi carry trade terbesar di dunia. Seiring imbal hasil obligasi pemerintah Jepang terus meningkat, daya dorong modal yen yang sebelumnya mengalir ke aset berimbal hasil tinggi di luar negeri untuk kembali ke pasar domestik Jepang mulai menguat. Hal ini bersinggungan dengan ekspektasi pasar sebelumnya mengenai transisi likuiditas yang berjalan relatif stabil.
Dari sudut pandang pasar keuangan tradisional, perubahan signifikan pada imbal hasil obligasi Jepang biasanya akan menular melalui kurs dan spread imbal hasil obligasi pemerintah ke pasar obligasi AS (Treasury) serta pasar valuta asing global. Perubahan pusat suku bunga bebas risiko global tidak hanya akan memengaruhi pergerakan dolar AS dan yen secara langsung, tetapi juga dapat menyebabkan penilaian (valuasi) aset lintas pasar perlu dikalibrasi ulang. Pada saat yang sama, volatilitas aset safe haven dan komoditas juga cenderung meningkat.
Bagi pasar kripto, perubahan kondisi likuiditas makro selama ini merupakan salah satu variabel kunci. Potensi tekanan penutupan posisi (liquidation) dari carry trade yen bisa memengaruhi preferensi risiko secara keseluruhan. Namun di sisi lain, volatilitas dalam sistem mata uang fiat global membuat sebagian investor tetap menaruh perhatian pada atribut safe haven dan lindung nilai dari aset terdesentralisasi seperti $BTC . Dalam konteks faktor long dan short yang saling bertaut, kondisi dana secara keseluruhan tetap cenderung menunggu perkembangan; arah selanjutnya masih perlu dicermati seiring evolusi lebih lanjut dari likuiditas makro global.🌊
#JapanYields #GlobalMacro #CryptoLiquidity
54

Imbal hasil obligasi pemerintah Jepang (JGB) tenor 10 tahun melonjak 8 basis poin menjadi 3,055%, mencatat level tertingginya sejak September 1996. Lonjakan dramatis ini menandai tonggak multi-dekade, yang menunjukkan bahwa pasar utang berdaulat global tengah mengalami pergeseran rezim struktural.
Kenaikan ini penting karena mencerminkan semakin intensifnya normalisasi kebijakan moneter Jepang setelah puluhan tahun pelonggaran agresif dan suku bunga yang sangat rendah. Ketika tekanan inflasi domestik mulai berakar, utang Jepang melakukan penetapan ulang harga dengan cepat, sehingga mengubah tolok ukur global untuk imbal hasil bebas risiko.
Di seluruh sektor keuangan tradisional, imbal hasil JGB yang lebih tinggi memberi tekanan ke atas pada US Treasury dan obligasi Eropa sekaligus memunculkan kembali kekhawatiran terkait pembongkaran carry trade yen bersejarah. Imbal hasil domestik yang menarik mendorong investor institusional Jepang utama untuk memulangkan modal ke dalam negeri, yang secara efektif menyedot likuiditas global.
Untuk kripto, kondisi likuiditas global yang mengencang dan imbal hasil berdaulat yang tinggi menjadi hambatan bagi selera risiko spekulatif, sehingga menekan $BTC dalam jangka pendek. Ketika modal makro mengalihkan alokasinya, aset digital kemungkinan menghadapi volatilitas yang lebih tinggi hingga pasar obligasi menemukan pijakan yang stabil.
#JapanYields #MacroEconomy #BondMarket
59
·
--
Imbal hasil obligasi pemerintah Jepang (JGB) tenor 10 tahun baru saja mencatat lonjakan tajam sebesar 8 basis poin, menyentuh level 3,055%—puncak tertinggi sejak September 1996. Ini merupakan tonggak sejarah yang menandai pergeseran tegas dalam struktur biaya modal ekonomi terbesar keempat di dunia, setelah puluhan tahun mempertahankan lingkungan moneter yang sangat longgar.
Pecahnya rekor tertinggi hampir tiga dekade oleh imbal hasil JGB menunjukkan bahwa tekanan normalisasi kebijakan dari Bank Sentral Jepang (BOJ) bergerak lebih cepat dari perkiraan. Pasar obligasi global yang selama ini bergantung pada pendanaan dalam yen dengan biaya yang sangat rendah kini terpaksa melakukan penilaian ulang risiko, karena imbal hasil domestik Jepang menjadi jauh lebih menarik.
Perkembangan ini berdampak langsung pada arus likuiditas internasional. Kenaikan imbal hasil mendorong arus modal Jepang untuk kembali ke dalam negeri, menimbulkan tekanan pada penyempitan selisih suku bunga dengan AS serta memicu tekanan pembalikan pada transaksi Yen Carry Trade. Ketika biaya modal murah menghilang, aset keuangan tradisional dan pasar saham global akan menghadapi gelombang penarikan bersih atau restrukturisasi portofolio dengan skala besar.
Bagi pasar crypto, khususnya $BTC, pergeseran arus dana carry trade selalu menjadi faktor risiko potensial untuk penurunan likuiditas jangka pendek. Di masa lalu, pengetatan yang mendadak dari Jepang pernah memicu penyesuaian tajam akibat tekanan jual dari likuidasi posisi aset berisiko, sehingga menuntut investor untuk tetap menjaga posisi secara hati-hati. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
Imbal hasil obligasi pemerintah Jepang (JGB) tenor 10 tahun baru saja mencatat lonjakan tajam sebesar 8 basis poin, menyentuh level 3,055%—puncak tertinggi sejak September 1996. Ini merupakan tonggak sejarah yang menandai pergeseran tegas dalam struktur biaya modal ekonomi terbesar keempat di dunia, setelah puluhan tahun mempertahankan lingkungan moneter yang sangat longgar.
Pecahnya rekor tertinggi hampir tiga dekade oleh imbal hasil JGB menunjukkan bahwa tekanan normalisasi kebijakan dari Bank Sentral Jepang (BOJ) bergerak lebih cepat dari perkiraan. Pasar obligasi global yang selama ini bergantung pada pendanaan dalam yen dengan biaya yang sangat rendah kini terpaksa melakukan penilaian ulang risiko, karena imbal hasil domestik Jepang menjadi jauh lebih menarik.
Perkembangan ini berdampak langsung pada arus likuiditas internasional. Kenaikan imbal hasil mendorong arus modal Jepang untuk kembali ke dalam negeri, menimbulkan tekanan pada penyempitan selisih suku bunga dengan AS serta memicu tekanan pembalikan pada transaksi Yen Carry Trade. Ketika biaya modal murah menghilang, aset keuangan tradisional dan pasar saham global akan menghadapi gelombang penarikan bersih atau restrukturisasi portofolio dengan skala besar.
Bagi pasar crypto, khususnya $BTC , pergeseran arus dana carry trade selalu menjadi faktor risiko potensial untuk penurunan likuiditas jangka pendek. Di masa lalu, pengetatan yang mendadak dari Jepang pernah memicu penyesuaian tajam akibat tekanan jual dari likuidasi posisi aset berisiko, sehingga menuntut investor untuk tetap menjaga posisi secara hati-hati. 📉
#JapanYields #MacroEconomics #CryptoLiquidity
181
·
--

Artikel
Perubahan Likuiditas Yen: Mengapa Tingginya Imbal Hasil Jepang Selama 29 Tahun Penting untuk Crypto"Kakek Uang Murah" sedang bangkit, dan pasar global merasakan dampaknya.
Per 13 Mei 2026, imbal hasil Obligasi Pemerintah 10-Tahun Jepang (JGB) telah mencapai 2,59%—sebuah level yang belum terlihat sejak 1997. Bagi komunitas crypto, ini bukan hanya statistik pasar obligasi; ini adalah perubahan fundamental dalam likuiditas global yang bisa memengaruhi Bitcoin, Ethereum, dan pasar altcoin yang lebih luas.
1. Pembongkaran "Yen Carry Trade"
Selama beberapa dekade, para investor meminjam Yen dengan bunga mendekati nol untuk mendanai investasi berisiko tinggi di crypto dan teknologi ("Carry Trade").
Perubahan Likuiditas Yen: Mengapa Tingginya Imbal Hasil Jepang Selama 29 Tahun Penting untuk Crypto
"Kakek Uang Murah" sedang bangkit, dan pasar global merasakan dampaknya.
Per 13 Mei 2026, imbal hasil Obligasi Pemerintah 10-Tahun Jepang (JGB) telah mencapai 2,59%—sebuah level yang belum terlihat sejak 1997. Bagi komunitas crypto, ini bukan hanya statistik pasar obligasi; ini adalah perubahan fundamental dalam likuiditas global yang bisa memengaruhi Bitcoin, Ethereum, dan pasar altcoin yang lebih luas.
1. Pembongkaran "Yen Carry Trade"
Selama beberapa dekade, para investor meminjam Yen dengan bunga mendekati nol untuk mendanai investasi berisiko tinggi di crypto dan teknologi ("Carry Trade").
107

·
--
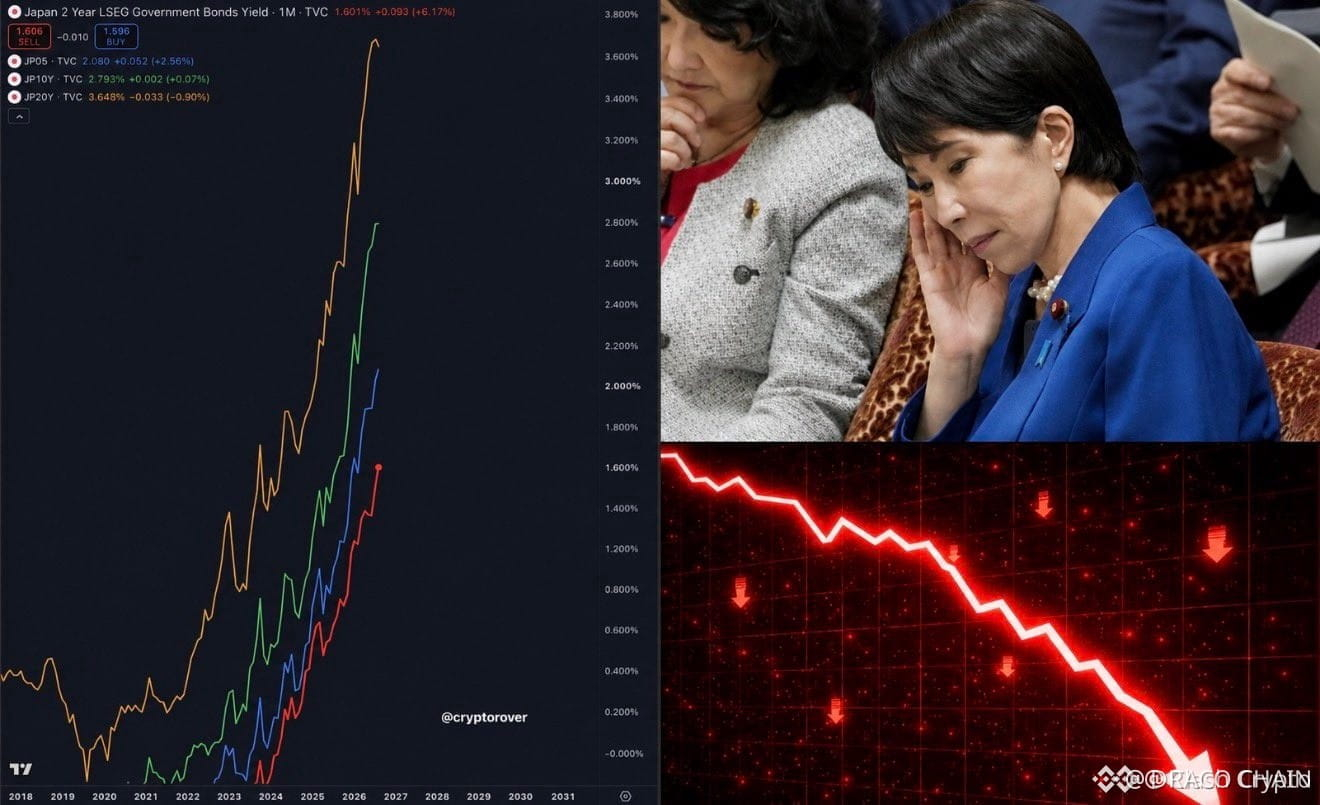
🔴 $BTC RISK-OFF ALERT: IMBAL HASIL OBLIGASI JEPANG MELEDAK NAIK! 📉
Imbal hasil JGB 2 tahun baru saja menembus resistensi multi-dekade, dan ini bukan hal yang bisa dianggap remeh. 📉 Ketika pasar obligasi pemerintah bergerak secara parabola, modal global akan dievaluasi ulang dalam hitungan detik. Aset berisiko—terutama kripto—terasa guncang oleh kekosongan likuiditas lebih dulu. Inilah jenis kejutan yang membuat order book menjadi berantakan dan memicu pergerakan yang sangat tajam.
Uang pintar sudah mulai mengurangi risiko—mengarah ke titik bidik. Perhatikan adanya sapuan likuiditas di bawah level support kunci pada $ETH dan $BNB sebelum ada tanda-tanda stabilisasi. 📊 Jam makro sedang berjalan, dan 48 jam berikutnya akan memberi tahu apakah ini hanya jeda atau penilaian ulang penuh. 💭 Apakah kamu mengurangi eksposur sekarang, atau menunggu rangkaian stop untuk menjadi bahan bakar reversal? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #BTC #RiskOff #JapanYields #CryptoMarket #Macro
🦈 📉
19
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#NFPWatch
10.7M penayangan
18,669 Berdiskusi
2
#BitcoinFundingRateTriplesTo10%
72,159 penayangan
771 Berdiskusi
3
#BitcoinSurpasses$86KUp2.99%
20,848 penayangan
80 Berdiskusi
4
#ZcashFalls21%FromSeptemberPeak
46,892 penayangan
616 Berdiskusi
5
#USSeptemberPayrollsAdd29KUnemploymentRises4.2%
38,655 penayangan
388 Berdiskusi
6
#XRPPostsFirstThreeGreenMonthsInQ3
33,477 penayangan
564 Berdiskusi
7
#BNBChainTokenizedStocksTop$1BAt30%Share
10,919 penayangan
29 Berdiskusi
8
#BitcoinRisesToward$85K
82,911 penayangan
138 Berdiskusi
9
#AmazonPlansToSell$8BNvidiaChips
6,869 penayangan
84 Berdiskusi
10
#NEARFallsToAround$4.70Down14%
44,622 penayangan
110 Berdiskusi