

#catalyst
catalyst
34,755 penayangan
167 Berdiskusi
Populer
Terbaru

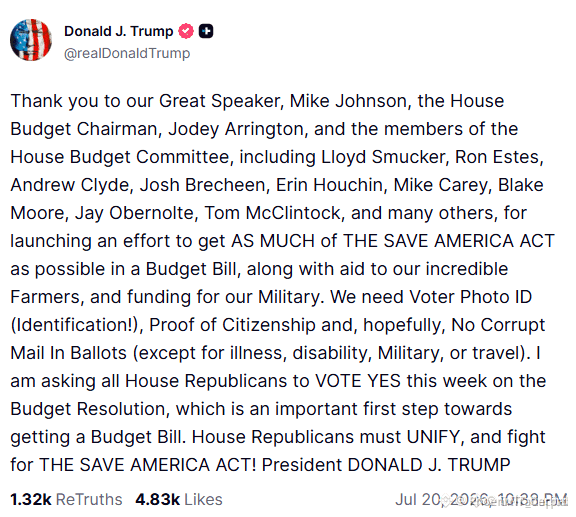
$TRUMP BISA MENDAPATKAN KATALIS DARI DORONGAN ANGGARAN TRUMP 🚀
Trump menyerukan semua Anggota DPR dari Partai Republik untuk memilih resolusi anggaran baru minggu ini, dengan agenda "Save America" sudah dimasukkan. Ini bukan sekadar dukungan bagi petani—ini adalah sinyal fiskal besar yang bisa mengubah sentimen risiko di seluruh pasar.
Token $TRUMP itu sudah terikat pada momentum politik, dan pengesahan anggaran GOP yang bersatu akan menjadi katalis narasi terkuat yang kami lihat dalam berbulan-bulan. Volume biasanya meningkat pada tonggak legislasi—apakah Anda sudah siap untuk pemungutan suara?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#TRUMP #Budget #Catalyst #Crypto
🔥
1
106

$SPCX TO JATUHKAN PENDAPATAN PUBLIK PERTAMA MINGGU INI 🚀
Ini adalah pertama kalinya SpaceX membuka pembukuan untuk publik — tonggak bersejarah bagi perusahaan yang sudah privat sejak awal berdiri. Pendapatan akan turun setelah penutupan pada Kamis, 4 Agustus, dan pasar akan segera melihat secara persis bagaimana Starlink dan Falcon 9 berkinerja secara finansial.
Harapkan fluktuasi liar dari saham yang belum pernah dilaporkan sebelumnya. Apakah Anda bersiap sebelum rilis atau menunggu reaksinya?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#SPCX #Earnings #Catalyst #SpaceX
🚀
1k

·
--
$SAMSUNG ADRS BISA MEMICU PENILAIAN ULANG UNTUK RAKSASA CHIP KOREA 📈
Jeff Kim dari JFROTH mengonfirmasi bahwa Samsung kemungkinan akan mencatatkan ADR di pasar AS, mengikuti langkah SK Hynix. Saham chip berada di titik balik, dengan Samsung tertinggal di belakang Micron sementara pencatatan ADR bisa membawa likuiditas institusional dan memperpendek bulan-bulan keuntungan.
Katalisnya jelas: akses pasar AS sering memaksa penetapan harga ulang yang cepat. Apakah kamu memantau ruang semikonduktor Korea atau sudah terposisi?
Bukan nasihat keuangan. Selalu kelola risiko kamu.
#Samsung #ADR #ChipStocks #Catalyst
📈
100

·
--
$XRP KAMPANYE KEJELASAN REGULASI DAPAT MENGGESER STRUKTUR PASAR 🚀
Bukan nasihat keuangan. Selalu kelola risiko Anda.
Kampanye Ripple "On the Road to Clarity" menjalankan billboard bergerak di dekat Capitol AS, mendorong RUU CLARITY saat penundaan di Senat terus menumpuk. Kemajuan RUU tersebut—atau ketidakmajuannya—akan secara langsung memengaruhi bagaimana bursa kelas atas mendekati pencatatan dan likuiditas untuk token yang terkait dengan kebijakan AS.
Ini bukan sekadar berita. Ini adalah pemicu untuk penetapan ulang harga secara struktural jika kejelasan datang. Pasar belum sepenuhnya memasukkan kemungkinan pergeseran regulasi di sini. Apakah Anda siap menghadapi volatilitas yang mungkin terjadi?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#XRP #Regulation #CryptoPolicy #Catalyst
🔥
Bukan nasihat keuangan. Selalu kelola risiko Anda.
Kampanye Ripple "On the Road to Clarity" menjalankan billboard bergerak di dekat Capitol AS, mendorong RUU CLARITY saat penundaan di Senat terus menumpuk. Kemajuan RUU tersebut—atau ketidakmajuannya—akan secara langsung memengaruhi bagaimana bursa kelas atas mendekati pencatatan dan likuiditas untuk token yang terkait dengan kebijakan AS.
Ini bukan sekadar berita. Ini adalah pemicu untuk penetapan ulang harga secara struktural jika kejelasan datang. Pasar belum sepenuhnya memasukkan kemungkinan pergeseran regulasi di sini. Apakah Anda siap menghadapi volatilitas yang mungkin terjadi?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#XRP #Regulation #CryptoPolicy #Catalyst
🔥
86
🔮 Catalyst Watch: Tiga Peristiwa yang Bisa Menyalakan Reli Berikutnya
Pada 30 Juni 2026, pasar kripto senilai $2,14T masih bergerak dalam kisaran. Sejarah menunjukkan tiga potensi katalis: (1) kerangka regulasi yang jelas dari ekonomi besar, (2) dana berdaulat yang secara publik mengungkap alokasi Bitcoin, atau (3) terobosan dalam integrasi crypto-AI.
Salah satu dari semuanya bisa memicu penyaluran $258B dalam dry powder stablecoin. Infrastruktur sudah tersedia — produk institusional, kejelasan regulasi, adopsi korporat. Yang kurang hanya percikannya.
📌 Intisari Utama:
Batas $2,14T akan tembus ketika katalis besar — kejelasan regulasi, alokasi berdaulat, atau konvergensi AI-crypto — memicu penyaluran stablecoin.
#MarketCap #Catalyst #CryptoOutlook
#BinanceAlphaAlert
26

·
--
$DEODAI MELUNCUR PADA 15 JULI – $DEOD MASUK FASE BERIKUTNYA 💎
Peluncuran DEODAI pada 15 Juli yang telah dikonfirmasi memberi para trader sebuah peristiwa yang jelas untuk diantisipasi. Peluncuran yang terjadwal sering memicu pengaturan posisi dan volatilitas jauh-jauh hari, dan $DEOD berada di pusat katalis ini. Token terkait $HMSTR dan $TLM juga tengah menarik perhatian, mengisyaratkan adanya momentum ekosistem yang lebih luas.
Dengan tanggal yang sudah dipastikan, bersiaplah untuk peningkatan pembahasan dan potensi pergerakan likuiditas saat peluncuran semakin dekat. Apakah kamu sedang membangun posisi sebelum acara atau menunggu konfirmasi?
Bukan nasihat keuangan. Selalu kelola risiko kamu.
#DEOD #Launch #Catalyst #CryptoEvents
⚡
256
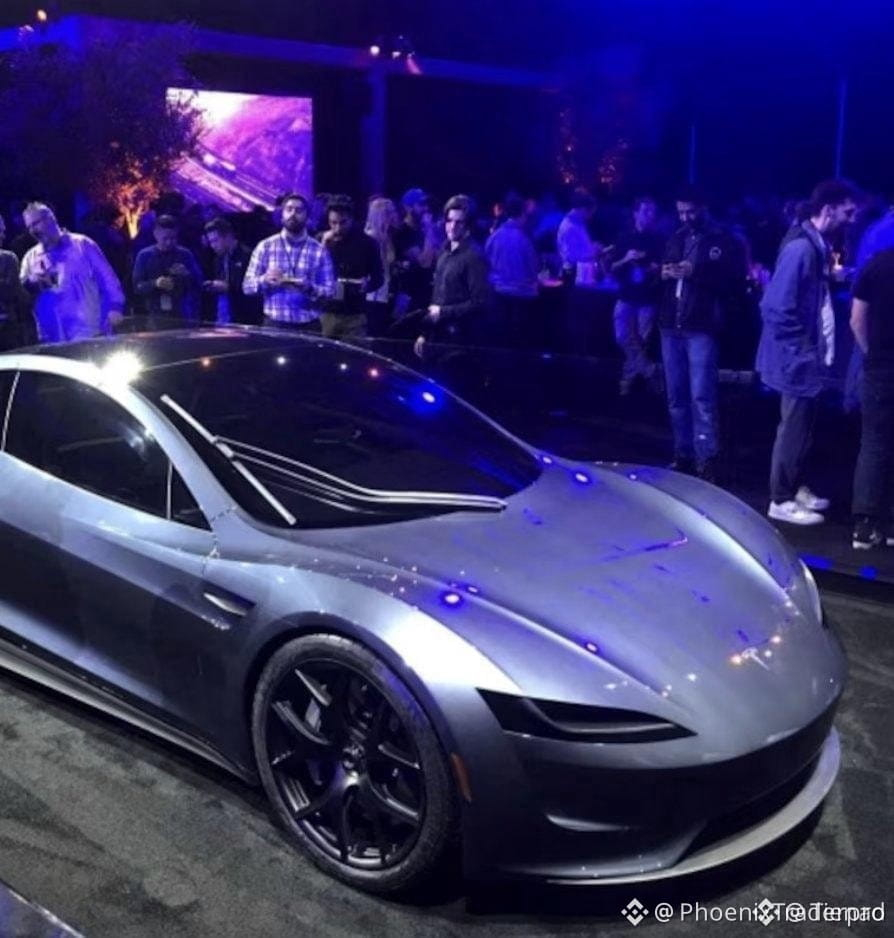
🚨 TESLA ROADSTER TERUNGKAP, MOMENTUM SPESULATIF MEMANAS DI ASET BERISIKO SEPERTI $LSK ! 💥
Tesla menetapkan pengungkapan pada 1 Oktober untuk Roadster yang lama dinantikan, sehingga gelombang spekulatif kuat mulai terasa di aset yang selaras dengan teknologi. ⚡ Likuiditas lintas pasar sudah mulai memposisikan diri di sekitar katalis berprofil tinggi ini, menarik perhatian ke mid-cap spekulatif seperti $LSK dan $STEEM .
Saat pemburu momentum mengejar potensi kenaikan eksplosif dari sentimen lintas industri, tangan berpengalaman mengingat potensi keterlambatan jadwal di masa lalu dan mengawasi potensi penjualan—tepat setelah berita—yang menyapu. 📊 Aliran order akan menentukan apakah para pembeli bisa menyerap aksi ambil untung awal di zona dukungan kunci.
💬 Apakah kamu mengharapkan katalis ini memicu ekspansi altcoin yang bersih, atau memicu jebakan likuiditas klasik “sell-the-news”? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risiko kamu. 🛡️
🏷️ #LSK #STEEM #Crypto #Catalyst #Altcoins
🔥 💎
135
Sebagian Benar
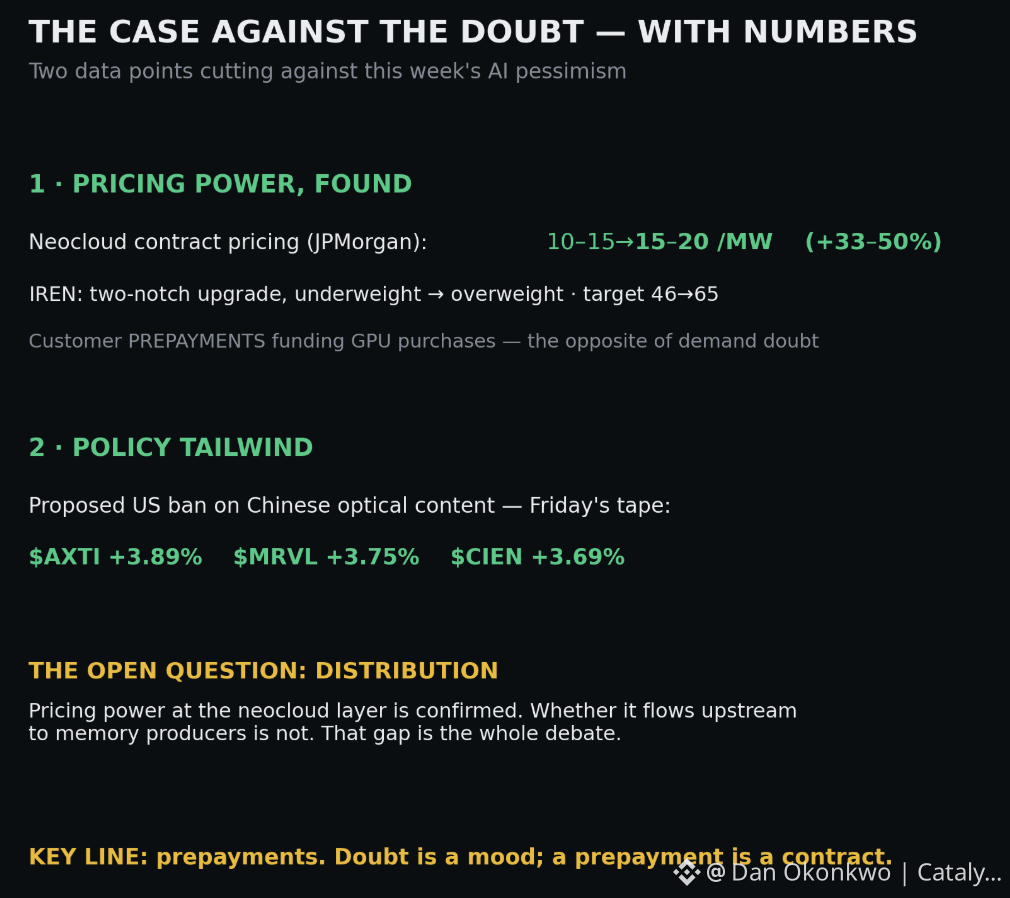
Semua orang sedang memperdagangkan keraguan soal AI minggu ini. Inilah tugas meja: dua data yang membantahnya, lengkap dengan angka.
Kontra satu — kekuatan penetapan harga, ditemukan. JPMorgan melaporkan harga kontrak neocloud bergerak dari $10-15 menjadi $15-20 per megawatt. Itu kenaikan harga 33-50% di sisi pendapatan dari perdagangan yang justru dipertanyakan pasar. Bank tersebut menaikkan peringkat IREN dua tingkat penuh, dari underweight langsung ke overweight, target $46 → $65, dengan catatan prabayar pelanggan membiayai pembelian GPU. Pelanggan yang melakukan prabayar untuk kapasitas adalah kebalikan dari keraguan permintaan.
Kontra dua — angin kebijakan. Optik menguat pada Jumat menyusul usulan larangan konten Tiongkok: AXT +3,89%, Marvell +3,75%, Ciena +3,69%. Pembatasan pasokan ke dalam rantai yang sudah terkendala adalah pemicu penetapan ulang (repricing) yang independen dari siklus sentimen.
Pertanyaan terbuka yang ditinggalkan keduanya: distribusi. Kekuatan penetapan harga pada lapisan neocloud telah dikonfirmasi; apakah kekuatan itu mengalir ke produsen memori di Korea bergantung pada hal tersebut. Di situlah celah antara "perdagangan AI baik-baik saja" dan "setiap lapisannya juga baik-baik saja".
Garis kunci: prabayar. Pantau apakah mereka menyebar. Keraguan itu suasana; prabayar adalah kontrak. #catalyst
2
641
Serangan kedua terhadap fasilitas Jizan milik Saudi Aramco dalam sebulan, menurut FT. Penilaian kerusakan sedang berlangsung; satu sumber menyebutnya serupa skalanya dengan Agustus, yang mengganggu sebagian penyulingan tanpa dampak material pada operasi.
Jawaban pasar: WTI naik +$0,59 dalam lima menit menjadi $92,22, Brent +$0,62 menjadi $95,86. Di bawah satu persen, pada serangan yang dua bulan lalu seharusnya menjadi headline lima dolar.
Itulah latar yang patut dibaca. Minyak sudah membawa war premium di atas $90 — serangan marjinal kini mengonfirmasi premi tersebut, alih-alih menambahnya. Pengulangan sudah diperhitungkan.
Yang mengubah perhitungan itu, urutannya: penilaian kerusakan (dampak produksi yang material berbeda jenis, bukan sekadar tingkat), kemungkinan penyebaran serangan ke terminal ekspor atau pelayaran ketimbang lokasi di wilayah perbatasan — dan kalender. Penahanan minyak mentah di $92+ hingga Kamis langsung menuju CPI yang dibaca The Fed sebelum tanggal 16.
Perhatikan: pernyataan Aramco terkait penilaian. Sampai saat itu, pasar telah memasukkannya ke bawah "konflik yang diketahui, target yang diketahui." #catalyst
259
Bangun tidur, cek futures, Nasdaq sudah turun 1%.
S&P turun 0,54. Dow turun 0,49. Tidak ada berita utama. Tidak ada laporan pendapatan. Tidak ada pembicara The Fed. Hanya merah, diam-diam, sebelum siapa pun di New York sempat minum kopi.
Ini yang menurutku terjadi. Semua orang menghabiskan akhir pekan panjang dengan melihat hal yang sama: kenaikan September kini tinggal separuh-separuh, dan angka tenaga kerja yang jatuh pada Jumat yang bisa menentukan ke arah mana pun. Dan di sela Minggu malam hingga Selasa pagi, banyak orang memutuskan mereka tidak ingin membawa paparan penuh sektor teknologi ke dalam angka tersebut.
Kamu bisa lihat dari pergerakan ordernya. Nasdaq terburuk, Dow terbaik. Itu bukan kepanikan. Itu pemotongan.
Tanda untuk minggu ini sekarang sudah jelas. Tiga sesi yang melayang, lalu Jumat yang menentukan apakah pagi ini adalah uang pintar yang sudah pergi lebih awal atau uang gugup yang keluar tanpa hasil.
Bagaimanapun, seseorang akan terlihat sangat tepat pada Jumat sore. #catalyst #NFP
344

·
--
$HYPE SEC MEETING BISA MEMICU PERUBAHAN STRUKTUR BESAR 🔥
Isi:
Pusat Kebijakan Hyperliquid baru saja bertemu dengan kelompok kerja kripto SEC untuk membahas kerangka regulasi AS. Katalis fundamental seperti ini sering kali mendahului pergeseran struktur yang tajam—terutama ketika arus order tipis dan kolam likuiditas masih belum dimanfaatkan.
Pasar sedang mengawasi setiap petunjuk kejelasan kebijakan. Jika pertemuan ini menandakan perubahan nada regulasi, kita bisa melihat perburuan likuiditas menuju node bervolume tinggi terdekat.
Apakah Anda sedang menambah posisi atau menunggu harga untuk mengonfirmasi terjadinya break?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#HYPE #Regulation #Catalyst #CryptoNews
⚡
80
·
--
$AI TOKEN STRUKTUR MENGUAT SEBAGAI KATALIS ADOPSI INSTITUSIONAL MUNCUL 🔥
Kontrol keamanan yang diperluas dari OpenAI dan peringatan dari pihak orang tua menandakan integrasi arus utama yang semakin meningkat, sehingga mengurangi gesekan regulasi untuk platform AI. Jenis pengembangan ekosistem ini secara historis mendahului ekspansi volume pada token-token berkorelasi seperti $FET .
Mode Studi baru ChatGPT dan pengingat jeda meningkatkan metrik retensi pengguna, pendorong mendasar untuk permintaan protokol AI. Alamat aktif harian di berbagai AI layer-1 naik 12% dalam minggu terakhir.
Apakah Anda memposisikan diri lebih dulu untuk terobosan struktural berikutnya, atau menunggu lebih dulu terjadinya sapuan likuiditas?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#FET #AITokens #CryptoNews #Catalyst
🔥
147
Terverifikasi
Meja minyak melihatnya sebelum tajuk berita selesai dimuat.
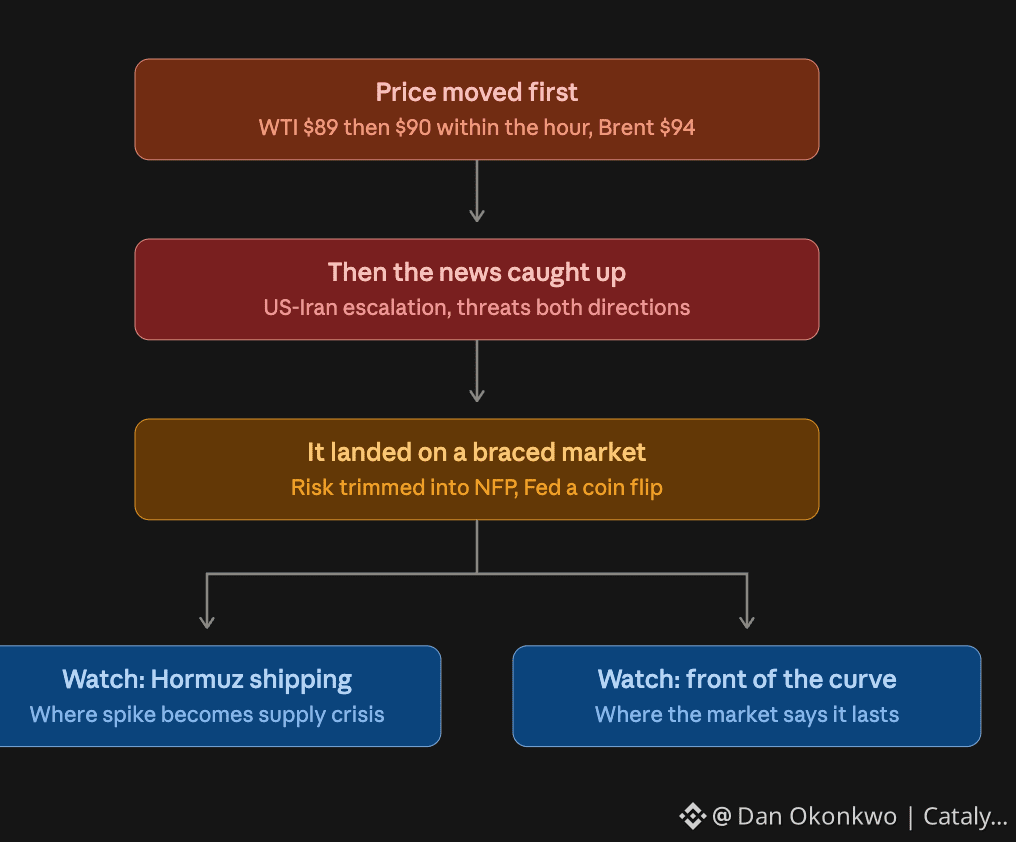
WTI naik hingga $89, lalu $90 dalam satu jam. Brent menyentuh $94. Keduanya naik lebih dari 4% pada hari itu—pertama kalinya minyak mentah AS melihat level $90 sejak akhir Juli.
Lalu kabar menyusul. Iran meluncurkan rudal dan drone. Washington mengatakan pihaknya mengambil tindakan dan memperingatkan balasan yang berlebihan jika Iran merespons. Teheran berjanji balasan persis seperti itu, ditujukan pada pasukan dan pangkalan AS.
Ini latar yang membuatnya jatuh, dan itu penting. Saham sebelumnya sudah memangkas risiko menjelang angka pekerjaan hari Jumat. The Fed juga sudah seperti koin lemparan untuk bulan September. Dan sekarang, setiap model inflasi di setiap meja mendapat input baru: minyak mentah naik 4% dalam satu sesi dengan konflik yang tidak memiliki ujung di belakangnya.
Ada dua hal yang perlu diperhatikan dari sini, dan keduanya bukan saham. Pengiriman melalui Selat Hormuz, karena di sanalah lonjakan harga berubah menjadi krisis pasokan. Dan bagian depan kurva futures minyak, karena di situlah pasar memberi tahu Anda apakah ia percaya ini akan bertahan.
Tidak ada penutup yang cerdas untuk yang satu ini. Ini adalah judul perang. Pasar akan melakukan apa yang memang dilakukannya. #catalyst
3k
·
--
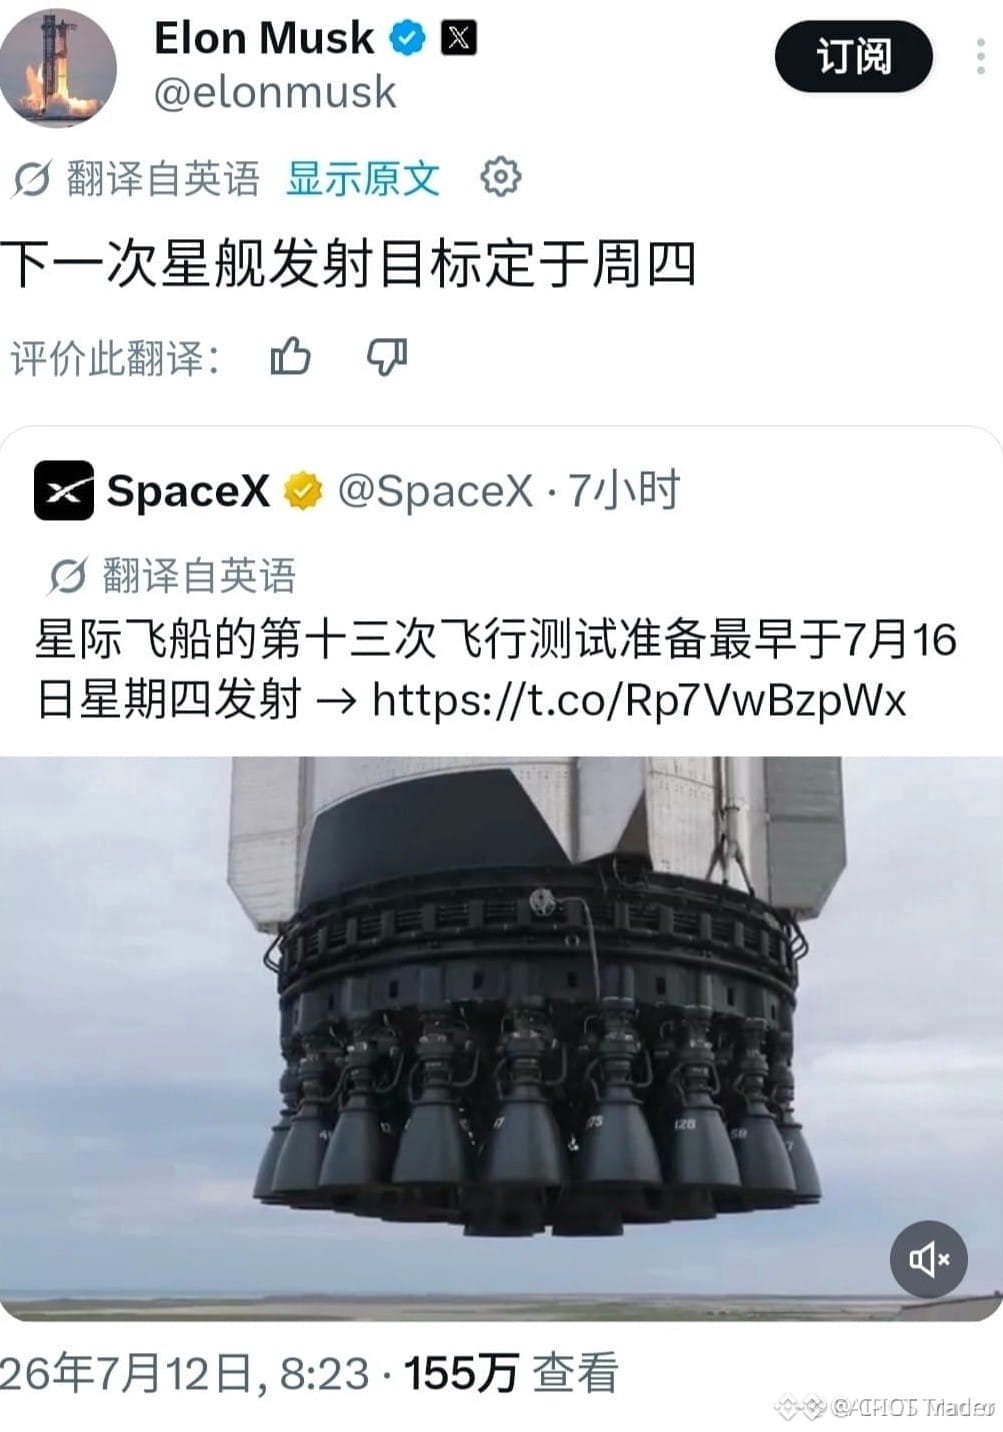
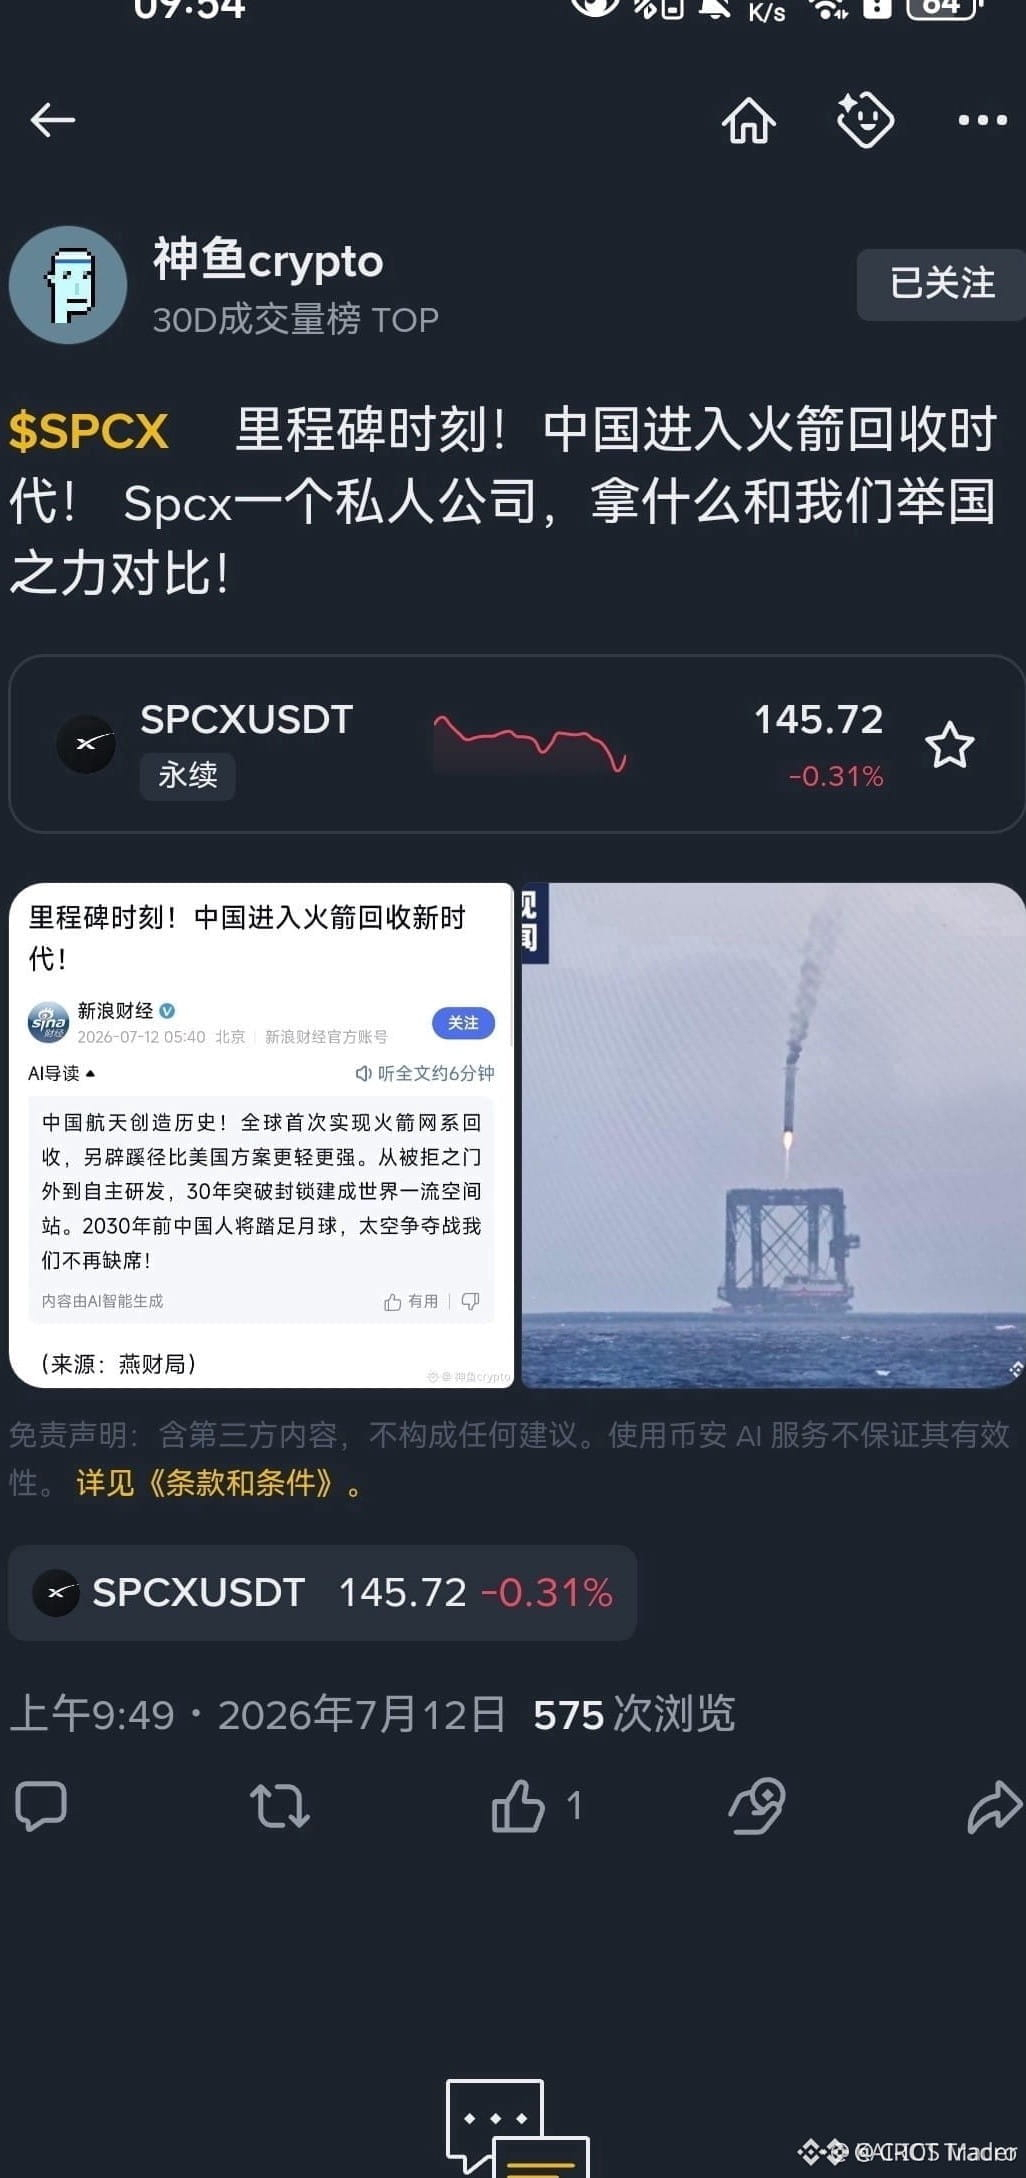
$SPCXB KATALIS PENEMBUSAN DENGAN WAKTU PELUNCURAN ROCKET 🚀
Kabar tentang peluncuran rocket yang akan datang sedang menyuntikkan momentum baru ke dalam $SPCXB karena volume terus meningkat setiap hari. Strukturnya tetap utuh di atas support kunci, dan katalis ini selaras dengan periode konsolidasi yang makin menyempit.
Pertanyaannya sekarang adalah apakah ini awal dari tren yang berkelanjutan atau hanya lonjakan sesaat. Apa pembacaan Anda tentang arus order di sini?
Bukan nasihat keuangan. Selalu kelola risiko Anda.
#SPCXB #Catalyst #RocketLaunch #Crypto
🔥
118
🚨 $SPCX PENDAPATAN PERTAMA KALI TERJADI MINGGU INI — SEJARAH DITULIS DI CHART
Tujuh puluh dua jam lagi, pasar akhirnya mengintip di balik tirai $SPCX . 📊 Untuk aset yang sebagian besar diperdagangkan berdasarkan narasi dan momentum, laporan keuangan yang nyata mengubah permainan — potensi penilaian ulang tajam ke arah mana pun.
Penurunan di bawah harga IPO membuat kubu bulls gelisah, tetapi tingkat transparansi baru ini adalah bahan bakar yang bisa mengubah modal yang ragu menjadi agresif. ⚡ Tape sedang melilit, para pengamat terkunci, dan katalis ini bisa menarik bid yang lebih besar daripada yang diperkirakan siapa pun.
💬 Apakah kamu memegang $SPCX terus sampai setelah pengumuman, atau menunggu reaksi pertama untuk mengisi tas kamu? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #SPCX #Earnings #Catalyst #Crypto
🔥 🎯
90
Terverifikasi
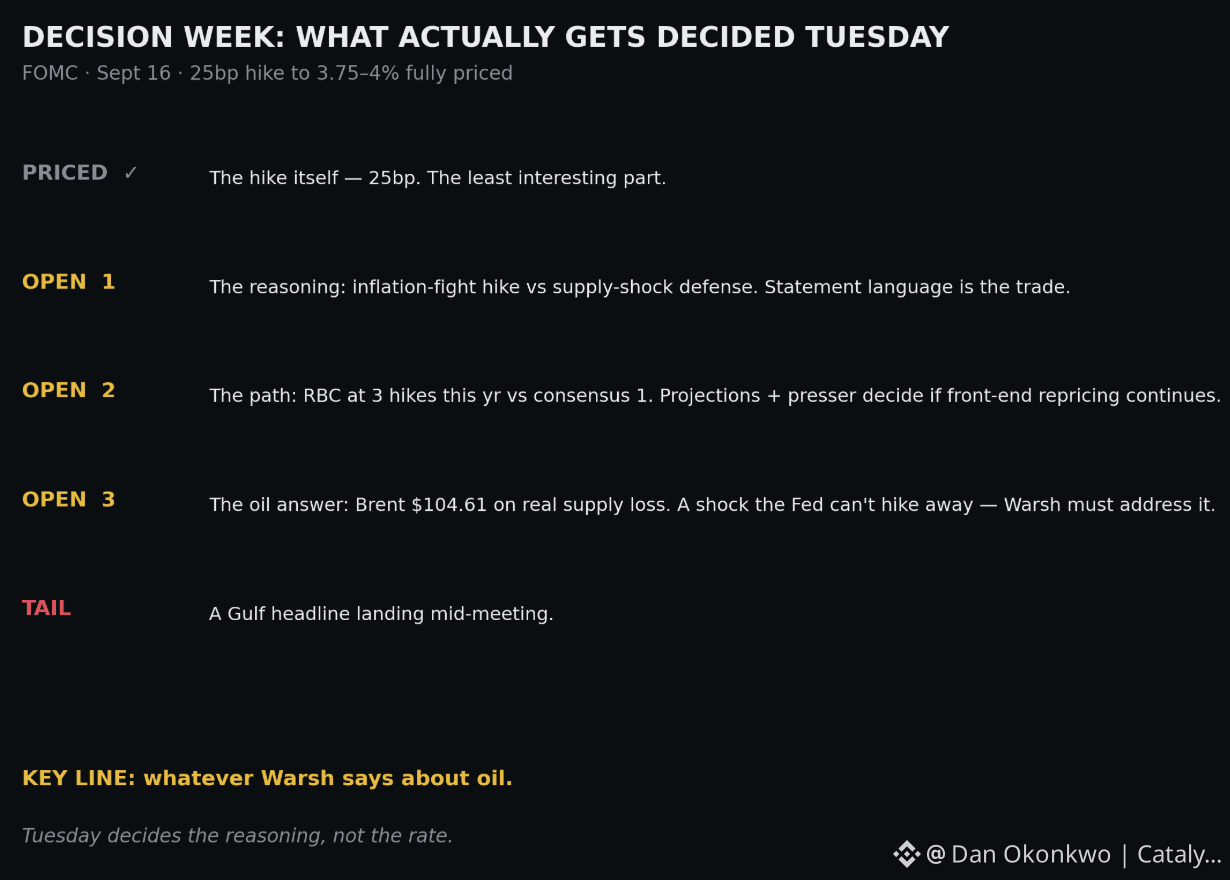
Berikut skenarionya untuk minggu ini—semuanya mengarah ke.
Selasa, 16 Sept: FOMC. Kenaikan 25 bps menjadi 3,75–4% sudah sepenuhnya diperhitungkan. Keputusan ini bagian yang paling tidak menarik—tiga hal lainnya diputuskan dalam jam yang sama.
Satu: bahasa pernyataan tentang WHY (alasan). Kenaikan yang didorong inflasi ke ekonomi yang kuat terbaca berbeda dibanding pembelaan terhadap guncangan pasokan. Pasar memperdagangkan alasan tersebut.
Dua: jalurnya (path). RBC baru saja bergeser menjadi tiga kenaikan tahun ini. Jika proyeksi komite atau konferensi pers Warsh memvalidasi apa pun selain satu kali kenaikan, penyesuaian harga di bagian depan kurva belum selesai.
Tiga: pertanyaan soal minyak—yang tidak bisa dijawab oleh The Fed, tapi tetap harus ditangani. Brent ditutup di $104,61, +8% untuk minggu tersebut, dipicu oleh penutupan jalur pipa dan risiko Hormuz. Guncangan harga yang digerakkan pasokan adalah hal yang persis tidak bisa ditendang pergi oleh bank sentral—dan juga tepat yang menjaga inflasi headline tetap panas sementara mereka berusaha.
Kutipan kunci: apa pun yang Warsh katakan soal minyak. Risiko ekor: kabar utama dari Teluk yang mendarat di tengah rapat.
Persiapan disiapkan. Selasa menetapkan alasan, bukan suku bunga. #catalyst #Fed
898
·
--
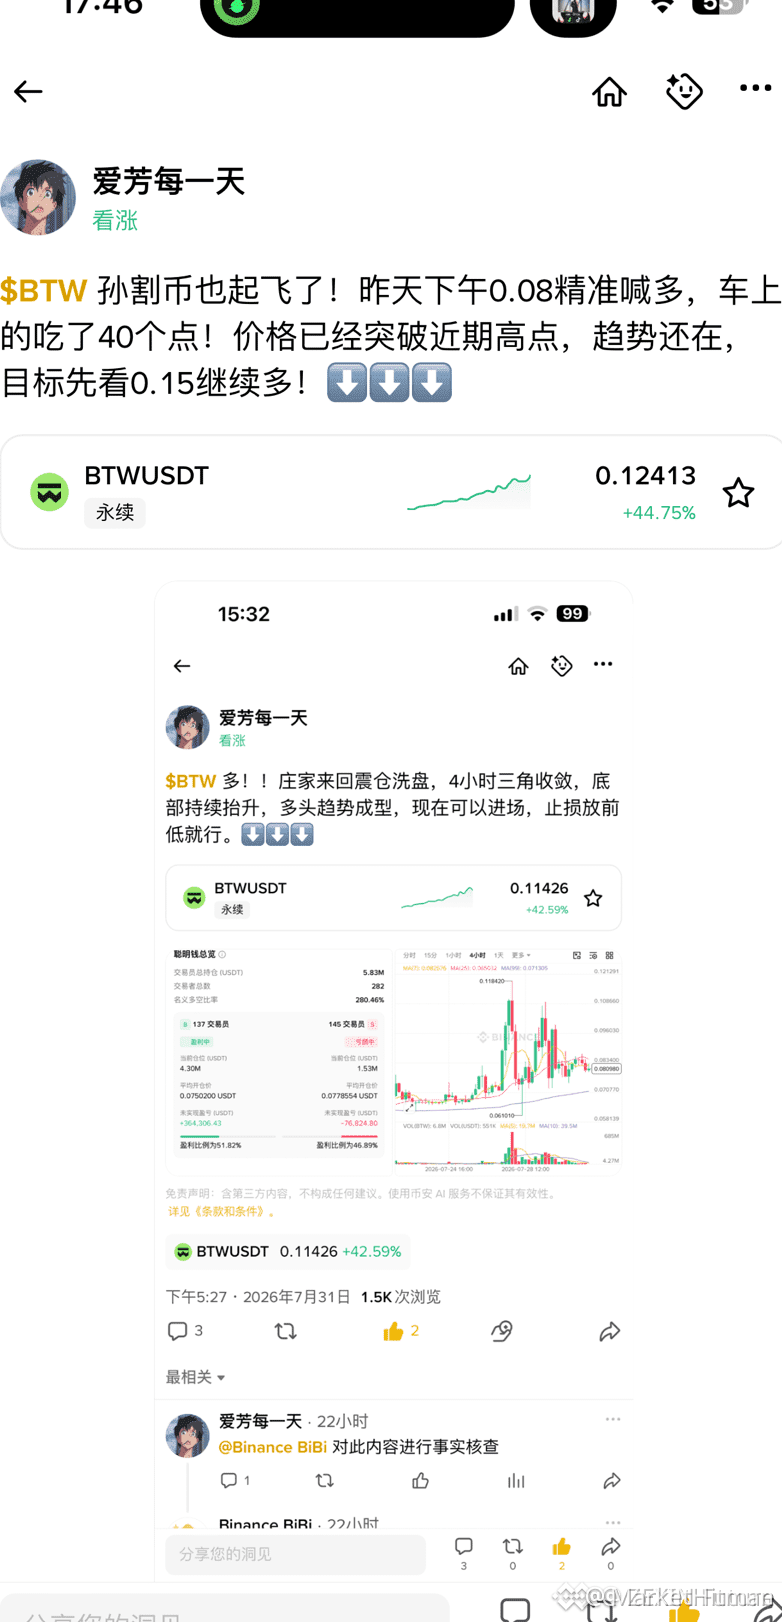
$BTW DEV KATALIS BARU SAJA MENYALAKAN LANGKAH BERIKUTNYA 🚨🚀
📌 Berita pengembangan terbaru langsung menghiasi layar dan $BTW merespons dengan lonjakan permintaan vertikal — jenis dorongan yang memisahkan para pelopor dari kerumunan. Pembeli menyerap pasokan dengan agresif, dan struktur kini sedang membangun basis kelanjutan yang jelas di atas zona breakout. 📊
💡 Pemain momentum yang sudah terposisi sedang mengendarai profit terbuka dengan struktur yang ada di pihak mereka — kuncinya adalah memberi ruang agar pergerakan matang tanpa terlalu mengatur secara berlebihan. Entri terlambat masih menawarkan jendela re-akumulasi yang valid selama harga mempertahankan lantai breakout dengan volume. 🔍
🤔 Kamu memperlakukannya sebagai entri kelanjutan tren atau menunggu retest dingin untuk menambah ukuran? 👇
⚠️ Bukan nasihat keuangan. Selalu kelola risikomu. 🛡️
🏷️ #BTW #LongSetup #Catalyst #Crypto
🎯 🦈
21
🚨 $AAPL BERSIAP MENCETAK PENDAPATAN 14 Miliar SAAT UANG PINTAR MENGINCAR PERUBAHAN BESAR PADA FAKTOR BENTUK! ⚡
Harga masuk: 324 ⚡
Target: 360 🚀
Morgan Stanley baru saja mengungkap tesis mengejutkan menjelang keynote. 📊 Keterbatasan pasokan teknologi memori dan silikon TSMC 2 nm membatasi pengiriman awal, tetapi permintaan untuk lini ponsel lipat bermargin tinggi diperkirakan akan memicu lonjakan pendapatan besar sebesar $14 miliar pada Q4. 💡
Saat investor ritel ramai-ramai mengejar hype beli berdasarkan rumor, arus pesanan institusional mengincar celah valuasi menuju 360. 📌 Keynote di masa lalu sering memicu aksi jual jangka pendek sebelum penilaian ulang berdasarkan fundamental dimulai. 💬 Apakah Anda akan membeli saat harga terkoreksi setelah acara, atau masuk lebih awal sebelum pasokan Q4 mengetat? 👇
⚠️ Ini bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #AAPL #TechRally #Catalyst #Breakout #StockMarket
🔥 ⚡
2
🔥 Kredit on-chain senilai $1 miliar mengalir deras melalui Figure bulan ini — arus modal bulanan terbesar ke aset dunia nyata sejak musim dingin kripto 2022.
📊 Dengan indeks Greed di angka 59 dan BTC bertengger di $82,848 (+2.16% dalam 24 jam), modal institusional akhirnya menemukan jalur bergejolak rendah untuk melewati pemberi pinjaman tradisional.
💡 Para investor cerdas sudah mulai mengalihkan alokasi, sementara tiga dompet Solana (🟢 SLOPCORE, HeeHaw, dan akun “open/acc” teratas) masing-masing melonjak lebih dari 10%. Di saat yang sama, open interest futures BTC berada di $7.59 B dengan funding rate bullish +0.0028%, sedangkan OI futures ETH berada di $5.89 B, dengan rasio long-short 2.93 dan posisi long sebesar 74.5%. Ini menegaskan pergeseran terkoordinasi ke kredit tertokenisasi #OnChainCredit #SmartMoney #DeFiBridge.
🚀 Pantau level resistance BTC di $85K dan ambang batas ETH di $2,550; penutupan harga di atas salah satunya, disertai funding BTC yang naik melewati 0.003% dan lonjakan token arus masuk Solana seperti PAWS (+12,580%), dapat memicu gelombang penerbitan pinjaman on-chain #Catalyst.
❓ Apakah Anda siap mengambil posisi sebelum infrastruktur keuangan Wall Street sepenuhnya berpindah ke blockchain, atau hanya akan menyaksikan arus deras ini dari pinggir lapangan?
27

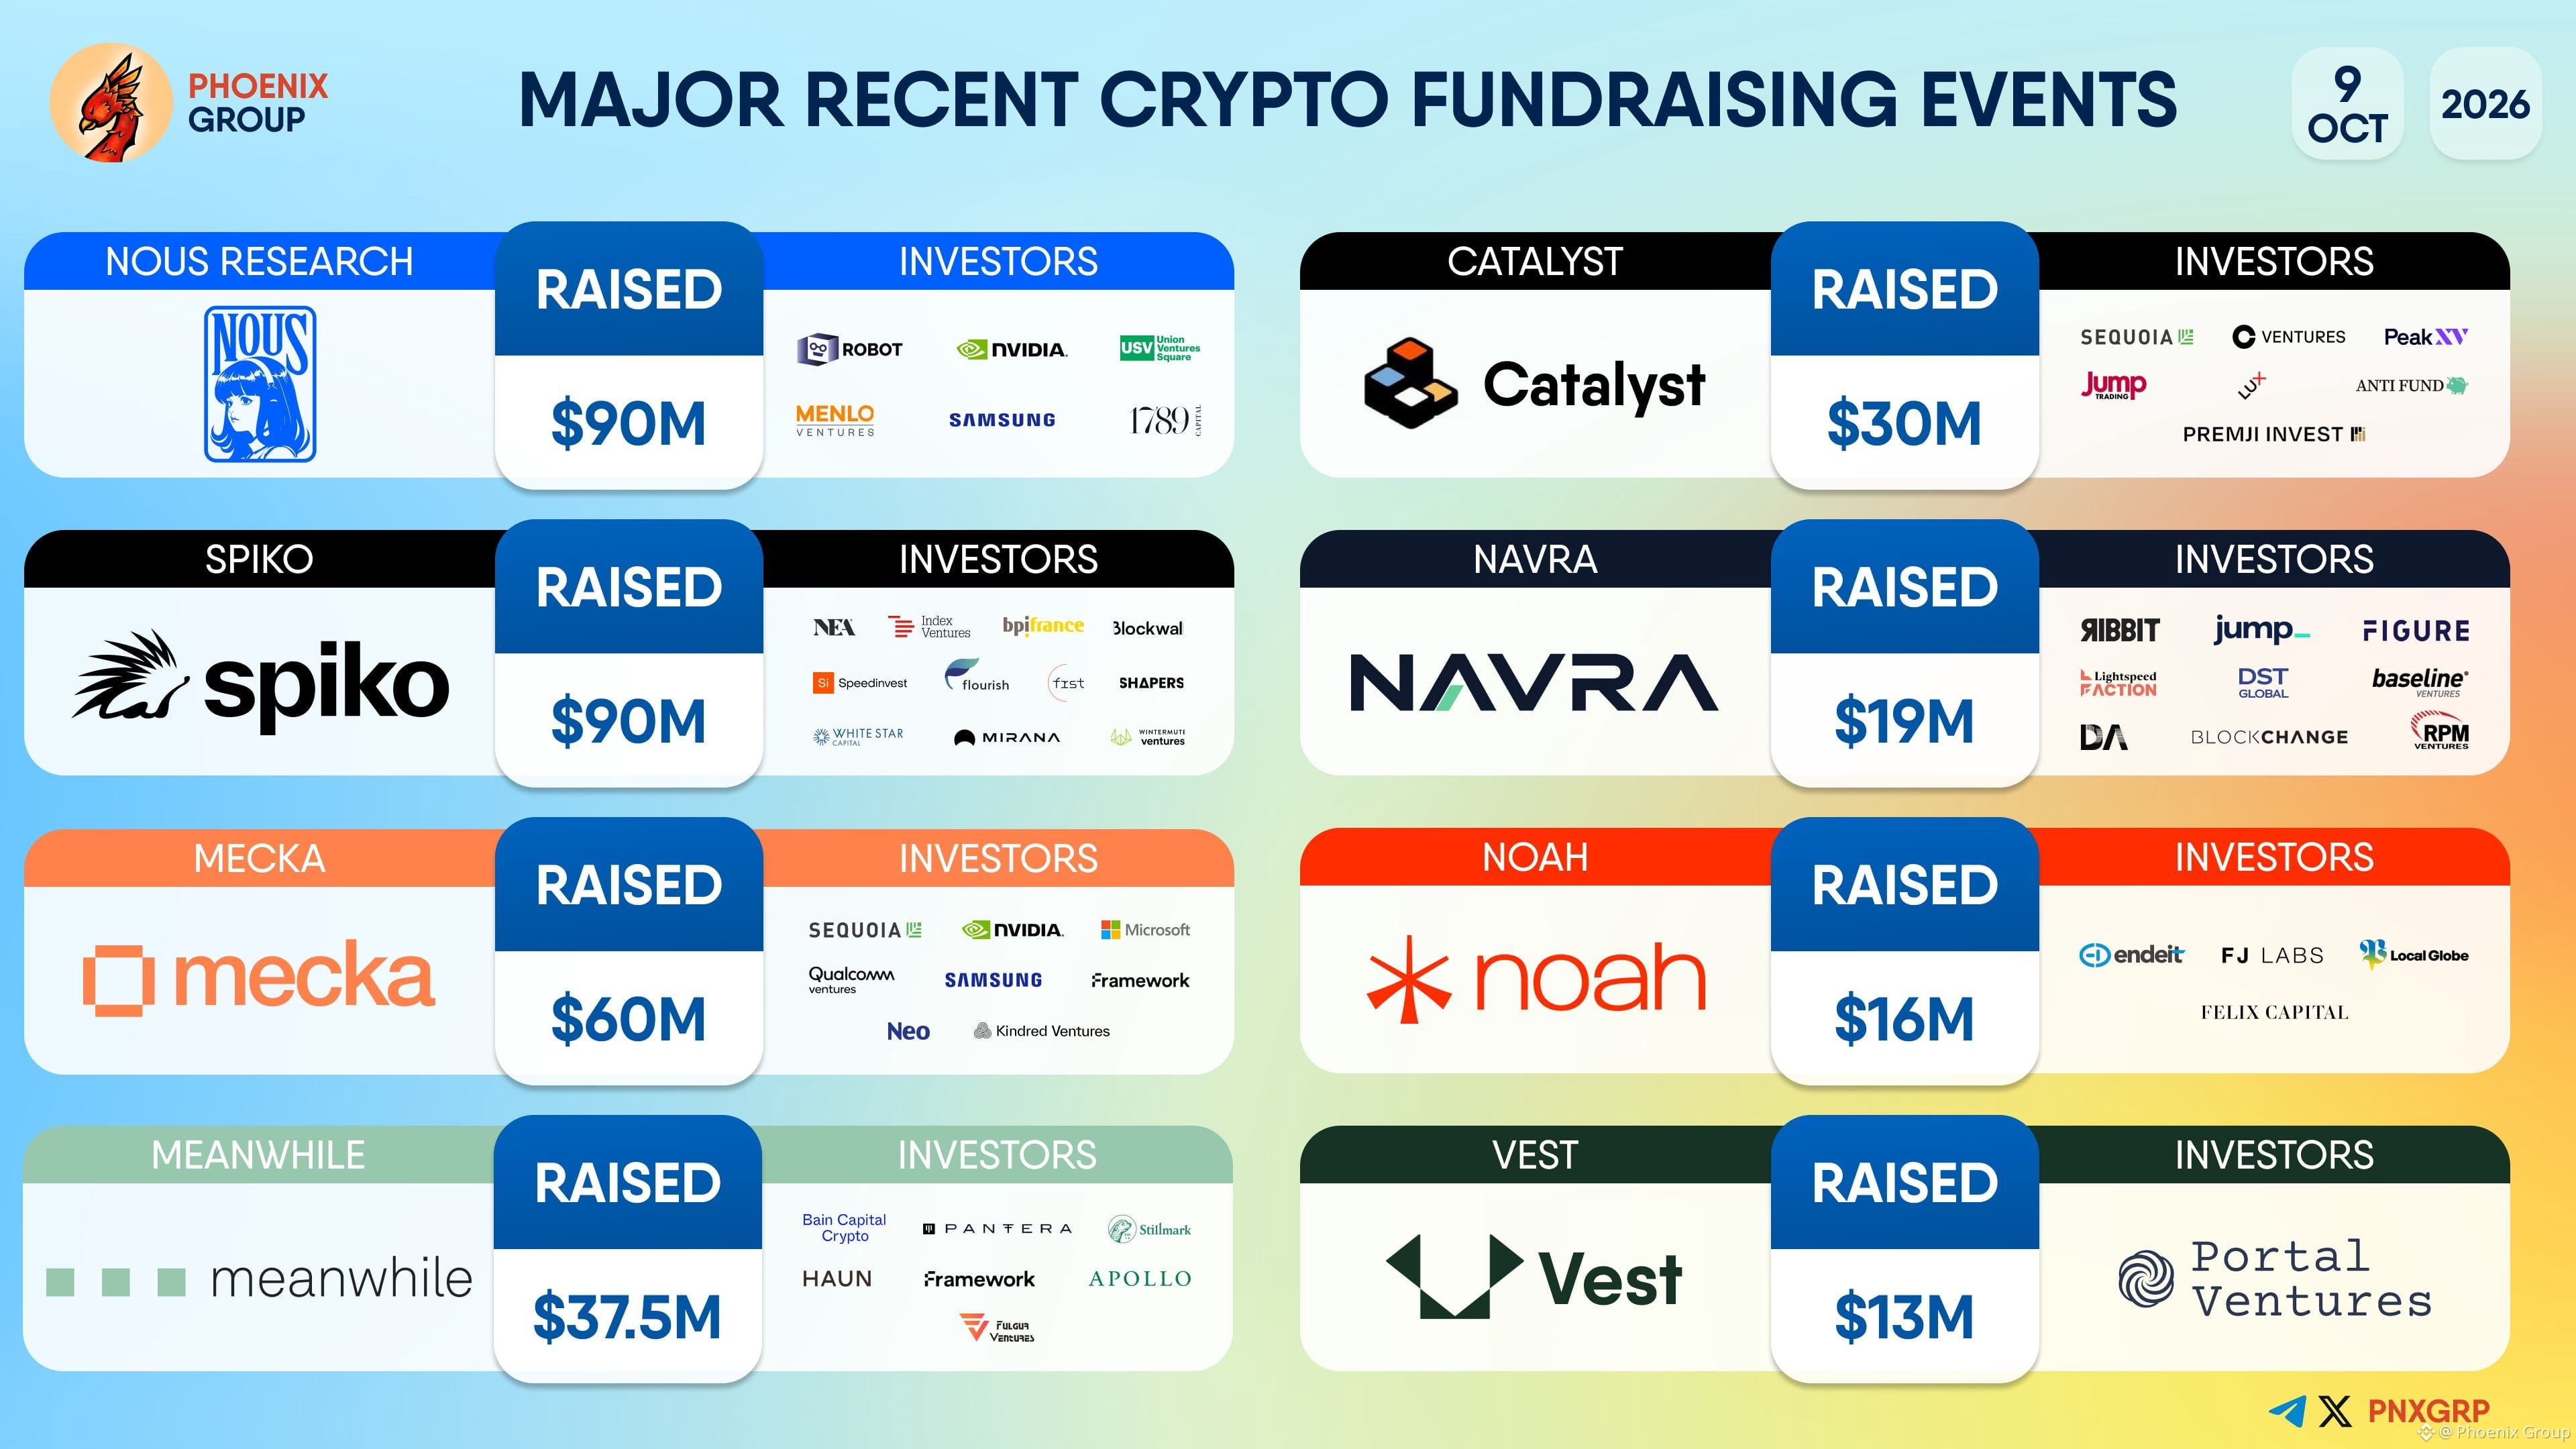
PERISTIWA PENGGALANGAN DANA KRIPTO BESAR TERBARU
#NousResearch #Spiko #Mecka #Meanwhile #Catalyst #Navra #Noah #Vest
PERISTIWA PENGGALANGAN DANA KRIPTO BESAR TERBARU
#NousResearch #Spiko #Mecka #Meanwhile #Catalyst #Navra #Noah #Vest
#NousResearch #Spiko #Mecka #Meanwhile #Catalyst #Navra #Noah #Vest
190
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#CanMicrosoftDeliverOnAI
128,941 penayangan
1,003 Berdiskusi
2
#CanGoogleDefindItsCore
62,997 penayangan
707 Berdiskusi
3
#FOMCWatch
9.1M penayangan
28,267 Berdiskusi
4
#SKHynixUnveils$45BShareholderReturns
0 penayangan
0 Berdiskusi
5
#OSMOPlansToBurn100MTokensFromCommunityPool
528 penayangan
50 Berdiskusi
6
#EthereumDropsBelow$2300
12,268 penayangan
163 Berdiskusi
7
#BitcoinSlipsBelow$80KAgain
34,477 penayangan
131 Berdiskusi
8
#ThailandLaunchesWORPTStablecoinToQRPaymentApp
74,005 penayangan
882 Berdiskusi
9
#StrategySkipsBitcoinPurchasesSpends$205MOnSTRCBuybacks
13,548 penayangan
99 Berdiskusi
10
#BitmineAdds10452ETH
124,454 penayangan
1,312 Berdiskusi