

#japanbonds
japanbonds
14,289 penayangan
55 Berdiskusi
Populer
Terbaru

Lelang obligasi pemerintah Jepang tenor 40 tahun yang baru-baru ini diselesaikan Kementerian Keuangan hari ini menunjukkan rasio penawaran mencapai 3,1 kali, jauh melampaui 2,82 kali pada pelelangan sebelumnya serta rata-rata 2,67 kali selama 12 bulan terakhir. Permintaan mencatat level tertinggi sejak 2020. Gubernur Bank Indonesia Jepang, Ueda Kazuo, sebelumnya belum memberikan panduan yang jelas mengenai jalur kenaikan suku bunga, sehingga imbal hasil obligasi tenor 40 tahun yang berada pada level tinggi 4,23% berhasil menarik banyak dana untuk melakukan penempatan jangka panjang.
Ini menunjukkan kekhawatiran pasar bahwa Bank of Japan tertinggal dari kurva inflasi sedang menguat. Karena jadwal kenaikan suku bunga bank sentral cenderung lambat, investor mulai bertaruh bahwa ke depan mungkin akan dipaksa melakukan pengetatan yang lebih agresif. Fenomena pemburuan besar-besaran terhadap obligasi berjangka ekstrem ini mencerminkan kewaspadaan tinggi dana institusional terhadap ketidakseimbangan makroekonomi di masa depan.
Bagi sistem keuangan global, volatilitas tajam imbal hasil ujung tenor sangat panjang obligasi Jepang memperburuk risiko jangka panjang penutupan perdagangan selisih lintas negara (Carry Trade). Seiring dengan pergeseran ke atas pusat biaya pinjaman potensial yen, pola likuiditas untuk surat utang negara utama global dan aset berbasis dolar sedang menghadapi restrukturisasi yang lebih mendalam.
Untuk pasar kripto, ini berarti gelombang kedua dari guncangan akibat penyempitan likuiditas global belum berakhir. Jika Jepang selanjutnya dipaksa menaikkan suku bunga secara agresif hingga memicu repatriasi likuiditas ke dalam negeri, aset berisiko yang diwakili oleh $BTC akan kembali menghadapi tekanan pada valuasi, sehingga investor perlu mewaspadai risiko de-leveraging bergaya black swan.
#JapanBonds #BankOfJapan #MacroEconomy
104

·
--
Pada hari Selasa, pasar obligasi Jepang mengalami volatilitas, dan imbal hasil obligasi pemerintah Jepang menunjukkan tren kenaikan. Saat ini, pasar tengah dengan cermat memantau perkembangan reshuffle kabinet Perdana Menteri Jepang, Kabinet Kishida, serta paket bantuan tunjangan rumah tangga dan rencana pengurangan pajak konsumsi untuk bahan makanan yang sedang dirampungkan pemerintah.
Menurut analis strategi senior dari Sumitomo Mitsui Trust Asset Management, Katsutoshi Inadome, seiring perundingan pemotongan pajak berlangsung, kekhawatiran pasar terkait sumber pendanaan fiskal semakin memanas. Pemerintah Jepang berencana menerapkan pemotongan pajak dan subsidi untuk meredakan tekanan rumah tangga, namun dengan skema pendanaan yang masih belum jelas, investor menjadi semakin meragukan kondisi fiskal Jepang yang sebenarnya sudah ketat. Hal ini secara langsung turut mendorong imbal hasil obligasi pemerintah.
Dari sudut pandang pasar keuangan tradisional, figur yang sangat penting dalam reshuffle kabinet adalah sosok yang ditunjuk untuk menangani Dana Investasi Pensiun Pemerintah (GPIF), yaitu Menteri Koka—tenaga yang tepat. Apakah GPIF di masa depan akan menyesuaikan bobot alokasi aset obligasi Jepang, secara langsung akan memengaruhi arah jangka panjang imbal hasil obligasi Jepang serta stabilitas nilai tukar yen. Ekspektasi ekspansi fiskal yang berpadu dengan tarik-menarik di sisi pendanaan membuat sentimen makro tampak sangat berhati-hati.
Bagi pasar kripto, perubahan imbal hasil obligasi Jepang dan nilai tukar yen selama ini menjadi penanda penting bagi transaksi carry trade global. Jika imbal hasil obligasi Jepang terus meningkat sehingga mendorong arus likuiditas yen kembali masuk, dalam jangka pendek hal itu mungkin menimbulkan gangguan tertentu terhadap likuiditas aset berisiko. Namun, dampak keseluruhannya tetap bergantung pada implementasi kebijakan fiskal berikutnya serta respons aktual dari sisi pendanaan. $BTC
#JapanBonds #Yen #MacroEconomy
17

·
--
Artikel
Perdagangan Futures Obligasi Jepang Singapura Melonjak Saat Volatilitas MeningkatAktivitas perdagangan futures obligasi Jepang di Singapura melonjak secara signifikan, didorong oleh meningkatnya volatilitas dan partisipasi aktif dari dana global serta trader berbasis nilai relatif, menurut Bloomberg. Lonjakan volume perdagangan mencerminkan fokus yang lebih tinggi pada instrumen utang Jepang di tengah kondisi pasar yang berubah dan preferensi risiko yang terus berkembang.
Pelaku pasar semakin beralih ke futures obligasi Jepang sebagai alat untuk melakukan lindung nilai atau mengambil peluang dari pergerakan suku bunga yang volatil serta fluktuasi mata uang. Meningkatnya aktivitas perdagangan menunjukkan pergeseran yang lebih luas dalam strategi investor, di mana para trader berupaya mengelola eksposur terhadap obligasi Jepang dalam lingkungan yang lebih dinamis.
Perdagangan Futures Obligasi Jepang Singapura Melonjak Saat Volatilitas Meningkat
Aktivitas perdagangan futures obligasi Jepang di Singapura melonjak secara signifikan, didorong oleh meningkatnya volatilitas dan partisipasi aktif dari dana global serta trader berbasis nilai relatif, menurut Bloomberg. Lonjakan volume perdagangan mencerminkan fokus yang lebih tinggi pada instrumen utang Jepang di tengah kondisi pasar yang berubah dan preferensi risiko yang terus berkembang.
Pelaku pasar semakin beralih ke futures obligasi Jepang sebagai alat untuk melakukan lindung nilai atau mengambil peluang dari pergerakan suku bunga yang volatil serta fluktuasi mata uang. Meningkatnya aktivitas perdagangan menunjukkan pergeseran yang lebih luas dalam strategi investor, di mana para trader berupaya mengelola eksposur terhadap obligasi Jepang dalam lingkungan yang lebih dinamis.
Pelaku pasar semakin beralih ke futures obligasi Jepang sebagai alat untuk melakukan lindung nilai atau mengambil peluang dari pergerakan suku bunga yang volatil serta fluktuasi mata uang. Meningkatnya aktivitas perdagangan menunjukkan pergeseran yang lebih luas dalam strategi investor, di mana para trader berupaya mengelola eksposur terhadap obligasi Jepang dalam lingkungan yang lebih dinamis.
1
62

Kementerian Keuangan Jepang hari ini menyelesaikan lelang obligasi pemerintah bertenor 40 tahun berjangka sangat panjang (ultra-long). Rasio penawaran pasar mencapai 3,1, jauh melampaui 2,82 pada lelang sebelumnya serta rata-rata 2,67 selama 12 bulan terakhir, sekaligus mencatat level permintaan tertinggi sejak 2020. Berkat imbal hasil 4,23% yang menarik, harga futures obligasi pemerintah Jepang langsung menguat setelah lelang. Ini menunjukkan bahwa di tengah tidak adanya panduan kenaikan suku bunga yang jelas dari Gubernur Bank Sentral Jepang (BOJ), Kazuo Ueda, kekuatan pembelian (order buy) di bagian tenor panjang (long end) masih sangat kuat.
Dari sisi teknis dan makro, obligasi bertenor sangat panjang mendapatkan sambutan yang kuat, yang berarti dana institusional secara aktif mengunci potensi imbal hasil berlebih. Pasar sebelumnya khawatir BOJ mungkin menunda langkah pengetatan, tetapi imbal hasil obligasi jangka panjang tetap bertahan di level tertinggi historis, sehingga memberi bantalan keamanan (safety margin) yang sangat baik. Daya serap pembeli yang kuat ini efektif meredakan kepanikan akibat aksi jual di pasar obligasi.
Di pasar keuangan tradisional, imbal hasil obligasi tenor panjang yang stabil disertai kenaikan futures secara langsung menurunkan risiko ekor sistemik (systemic tail risk) yang biasanya memicu lonjakan tajam biaya pinjaman global. Guncangan likuiditas yen dapat diredam dari sisi teknis, sementara struktur selisih (spread) dolar terhadap mata uang utama tetap stabil, menciptakan lingkungan perdagangan likuiditas makro yang cenderung lebih bersahabat.
Bagi aset berisiko seperti kripto, ini jelas merupakan sinyal positif. Tekanan akibat penutupan besar-besaran (liquidation) pada transaksi carry trade yen kembali mereda untuk sementara waktu, ekspektasi likuiditas global membaik di margin, dan preferensi terhadap risiko aset terlihat meningkat tajam. Aset inti seperti $BTC , dengan latar belakang dukungan likuiditas (liquidity backstop), berpotensi melanjutkan tren bullish dan menguji kembali area resistensi kunci ke arah atas.
#JapanBonds #BankOfJapan #GlobalMacro
49
Di pasar obligasi pemerintah Jepang, imbal hasil di semua tenor hari ini menunjukkan tren kenaikan secara menyeluruh. Di antaranya, imbal hasil obligasi pemerintah Jepang tenor 10 tahun sebagai acuan mencapai 3.035%; imbal hasil obligasi tenor 20 tahun naik 4 basis poin menjadi 3.925%, dan imbal hasil obligasi tenor 30 tahun juga naik 4 basis poin, menyentuh level tertinggi 4.190%.
Pergerakan imbal hasil yang tidak biasa ini mencerminkan terus menguatnya ekspektasi pasar terhadap normalisasi kebijakan moneter Bank of Japan. Kenaikan tajam imbal hasil tenor panjang menunjukkan bahwa investor sedang menilai ulang urgensi Jepang untuk keluar dari kebijakan ultra-longgar; biaya pinjaman yang sebelumnya ditekan oleh suku bunga negatif dan pengendalian kurva imbal hasil (YCC) kini sedang mengalami re-pricing struktural, dan perubahan ini dapat berdampak besar pada likuiditas global.
Bagi pasar keuangan tradisional, kenaikan imbal hasil obligasi pemerintah Jepang secara langsung melemahkan fondasi carry trade yen. Karena biaya pinjam yen meningkat, tekanan untuk memulangkan aset luar negeri ke dalam negeri menjadi jauh lebih besar, yang tidak hanya berpotensi mendorong naik biaya pinjaman acuan di pasar pendapatan tetap global, tetapi juga terus menguras pasar obligasi AS serta aset berisiko global yang valuasinya tinggi.
Di bidang aset kripto, pengetatan marginal pada lingkungan likuiditas makro secara historis merupakan sentimen negatif yang potensial. Seiring dengan naiknya suku bunga bebas risiko global dan deleveraging pada dana arbitrase, permintaan beli marginal untuk aset bergejolak tinggi dapat menghadapi ujian. Jika penyempitan spread yen memicu likuidasi aset dalam skala lebih besar, pasar kripto yang diwakili oleh $BTC mungkin akan menghadapi tekanan likuiditas yang lebih serius dalam jangka pendek serta risiko koreksi valuasi.
#JapanBonds #BondYields #MacroEconomy
82
Pada Selasa, imbal hasil obligasi pemerintah Jepang menunjukkan tren kenaikan. Katsutoshi Inadome, pakar strategi senior dari Manajemen Aset Sumitomo Mitsui Trust, saat berbicara di Tokyo mengatakan bahwa seiring negosiasi mengenai pemotongan pajak untuk makanan dan skema tunjangan keluarga berlangsung, kekhawatiran pasar terhadap kesenjangan pendanaan fiskal pemerintah meningkat secara signifikan. Pemerintah Jepang telah menetapkan rencana pemotongan pajak dan tunjangan yang akan segera diumumkan, namun belum juga menjelaskan secara jelas sumber dana spesifiknya; sementara itu, pergantian pejabat terjadi dalam perombakan kabinet, termasuk pergantian menteri yang memegang portofolio GPIF (Dana Investasi Pensiun Pemerintah). Hal ini membuat pasar sangat waspada terhadap kemungkinan pergeseran alokasi aset dana institusi Jepang.
Perkembangan ini patut sangat diwaspadai karena terdapat ketidaksesuaian yang semakin serius antara utang berdaulat Jepang yang telah lama menumpuk dalam jumlah besar dan belanja yang bersifat kaku dalam APBN. Pasar umumnya memperkirakan bahwa Bank Sentral Jepang akan menghadapi langkah yang sulit di jalur normalisasi kebijakan moneter. Di sisi lain, memperluas stimulus fiskal lebih lanjut tanpa dukungan sumber dana yang stabil pada dasarnya akan semakin menambah tekanan atas pasokan obligasi pemerintah. Jika tidak ada penyerapan skala besar dari dana “tim negara” seperti GPIF, keberlanjutan utang berdaulat jangka panjang Jepang akan kembali menghadapi ujian yang berat.
Dari perspektif pasar keuangan tradisional, kenaikan imbal hasil obligasi Jepang pasti mendorong arus dana global kembali ke tanah air Jepang, yang selanjutnya akan meningkatkan ambang batas suku bunga bebas risiko global dan memperbesar risiko sistemik dari potensi penutupan posisi perdagangan valuta berbasis bunga (Carry Trade) dalam skala besar. Ketika premi risiko kredit berdaulat dinilai ulang, imbal hasil obligasi pemerintah bertenor panjang global mungkin menghadapi tekanan kenaikan yang bersifat pasif. Volatilitas pasar valuta juga berpotensi meningkat secara signifikan, dan kondisi makro secara keseluruhan menjadi kurang menguntungkan bagi aset berisiko dengan valuasi tinggi.
Bagi pasar kripto, $BTC dan aset berisiko arus utama akan menghadapi dua tantangan sekaligus: penyempitan likuiditas dan meningkatnya sentimen mencari perlindungan. Penarikan kembali likuiditas global yang dipicu oleh kenaikan imbal hasil obligasi pemerintah Jepang sangat mudah memicu penurunan posisi secara pasif pada dana berpengungkit lintas pasar. Dalam latar belakang ekspektasi kebijakan makro yang berpadu dengan risiko geopolitik, investor perlu sangat waspada terhadap penurunan volatilitas akibat transmisi likuiditas. Dalam jangka pendek, sikap defensif merupakan pilihan yang lebih rasional.
#JapanBonds #YieldCurve #MacroEconomics
114
Pada hari Selasa, pasar obligasi pemerintah Jepang mengalami gejolak yang nyata, sehingga imbal hasil obligasi pemerintah Jepang bergerak naik secara serempak. Analis strategi senior di manajemen aset Sumitomo Mitsui Trust Asset Management, Katsutoshi Inadome, menyatakan bahwa seiring berlanjutnya perundingan pemotongan pajak untuk sektor makanan, kekhawatiran pasar terhadap sumber dana untuk pemotongan pajak pemerintah meningkat secara signifikan. Pemerintah Jepang berencana menetapkan paket keringanan pajak konsumsi dan subsidi yang ditujukan bagi rumah tangga pada hari Selasa, namun tidak memberikan penjelasan yang jelas mengenai cara pengumpulan dana kunci; ditambah lagi dengan pergantian kabinet Perdana Menteri Kishida (Kishi) serta perubahan personel Menteri Kesehatan, Perburuhan, dan Kesejahteraan (MHLW) yang mengelola dana investasi pensiun pemerintah (GPIF), hal ini memicu ekspektasi kuat terhadap redistribusi likuiditas.
Dari logika makro, ekspansi fiskal umumnya diiringi meningkatnya tekanan pada penawaran obligasi pemerintah. Pasar tengah melakukan penilaian ulang atas kesehatan fiskal pemerintah Jepang dan ekspektasi penerbitan surat utang, sekaligus terus mengamati arah alokasi aset GPIF ke depan—apakah akan menambah pembelian obligasi Jepang secara langsung akan menentukan batas ruang kenaikan imbal hasil serta seberapa kuat dukungan terhadap nilai tukar yen.
Dari sisi teknikal, fluktuasi imbal hasil obligasi berdaulat global sedang membentuk ulang struktur volatilitas untuk valuta asing dan aset berisiko. Bagi pelaku perdagangan lintas aset, kenaikan imbal hasil obligasi Jepang tidak memicu de-leverage yang bersifat panik; justru mencerminkan ketahanan fundamental Jepang yang secara bertahap keluar dari deflasi dan beralih menuju normalisasi stimulus fiskal. Jika demikian, bila pasangan dolar AS terhadap yen membentuk konsolidasi sementara, tekanan pengetatan likuiditas global akan dapat teredam, sehingga memberikan basis makro yang lebih lentur bagi rebound aset berisiko.
Untuk pasar kripto, kelanjutan siklus ekspansi fiskal pada dasarnya adalah pengenceran terhadap kredit fiat. Dalam jangka panjang, pasar cenderung optimistis pada pelepasan aset keras dan peningkatan risk appetite. Selama tidak muncul risiko likuidasi ekstrem pada transaksi carry trade yen, likuiditas pasar cenderung kembali mengalir ke aset ber-Beta tinggi. $BTC berada di atas level dukungan moving average kunci; lingkungan likuiditas makro secara bertahap condong mendukung kubu bullish selama fase konsolidasi, dan preferensi dana berpotensi mengaktifkan kembali aksi susulan untuk mainstream coin.
#JapanBonds #MacroEconomics #CryptoMarket
83

·
--
Bullish
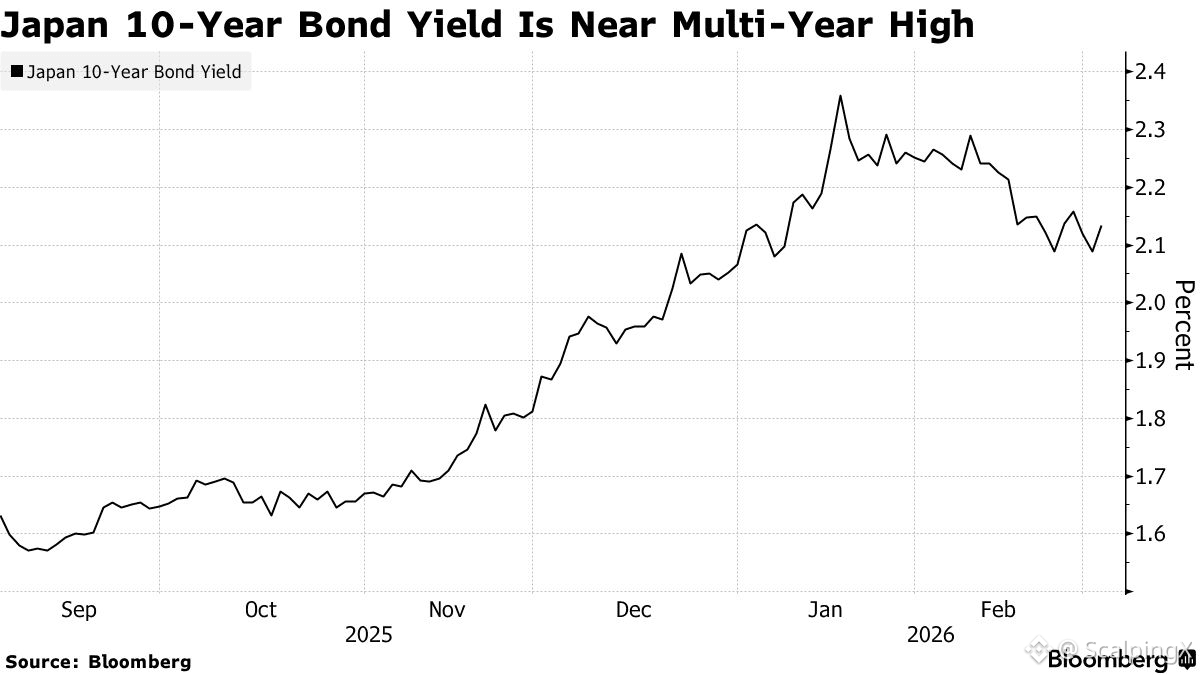
Jepang 10Y JGB – Permintaan lelang yang solid, tetapi imbal hasil meningkat seiring dengan kembalinya risiko inflasi yang didorong oleh minyak.
📌 Lelang 3 Maret untuk JGB 10 tahun Jepang menunjukkan permintaan yang stabil, dengan rasio tawaran terhadap penutupan sebesar 3,3, di atas 3,02 pada penjualan sebelumnya dan sedikit lebih tinggi dari rata-rata 12 bulan sebesar 3,23.
💡 Imbal hasil yang diterima terkelompok di sekitar 2,122%–2,129%, sementara imbal hasil patokan 10 tahun tetap di atas 2,1% setelah penurunan selama dua hari yang singkat.
⚠️ Hal yang perlu dicatat adalah bahwa stres geopolitik tidak diterjemahkan menjadi “tawaran tempat aman” yang bersih untuk obligasi, karena harga minyak yang lebih tinggi membangkitkan kekhawatiran inflasi dan menjaga imbal hasil global di bawah tekanan naik.
⏱️ Secara domestik, perhatian tetap pada jalur normalisasi BOJ, dengan panduan mendatang kemungkinan akan membentuk seberapa jauh investor bersedia mentolerir imbal hasil yang lebih tinggi.
✅ Dalam jangka pendek, permintaan inti untuk JGB masih terlihat utuh, tetapi harga semakin sensitif terhadap minyak dan ekspektasi inflasi; sinyal BOJ akan menjadi filter risiko utama.
#MacroRates #JapanBonds
9
7.1k

·
--
🚨 $BTC AND HASIL OBLIGASI 3% JEPANG — MACRO TRIPWIRE YANG SEMUA ORANG ABAIKAN ⚡
Obligasi pemerintah Jepang tenor 10 tahun sedang menekan di 2,805%, dan garis psikologis 3% adalah tripwire institusional. 🏦 Ekspansi fiskal Perdana Menteri Takaichi menarik ke satu arah, sementara Bank of Japan berupaya mempertahankan kredibilitas normalisasi—pertarungan tarik-menarik klasik yang saat ini diam-diam dipatok oleh likuiditas global.
Tembus 3% dan kita bisa melihat gelombang penjualan obligasi yang mengencangkan kondisi moneter di seluruh dunia. 📊 Itulah jenis guncangan makro yang secara historis membuat aset berisiko bergegas mencari perlindungan. Lembaga mengamati Tokyo jauh lebih dekat daripada yang disadari kebanyakan trader ritel. 🔍
Penurunan neraca BOJ sedang mendapat sorotan, dan pertanyaan soal independensi terdengar lebih keras dari sebelumnya. 💡 Seberapa cepat menurutmu tekanan makro ini merembet ke kripto? 💬
⚠️ Bukan nasihat keuangan. Selalu kelola risiko Anda. 🛡️
🏷️ #BTC #Macro #JapanBonds #Liquidity #Crypto
🦈 🌊
21
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#ADAGains10%Above$0.27
0 penayangan
30 Berdiskusi
2
#ETHUp70%InQ3ButLiquidityFalls
2,411 penayangan
128 Berdiskusi
3
#EthStakingExitQueueHits2026High
1,750 penayangan
191 Berdiskusi
4
#FedOctoberHoldOdds82.3%
2,944 penayangan
171 Berdiskusi
5
#Nikkei225Jumps2.5%ToThreeMonthHigh
35,862 penayangan
594 Berdiskusi
6
#CircleMints$2.75BUSDCOnSolanaIn7Days
116 penayangan
11 Berdiskusi
7
#DriftHackVictimsBeginClaims
111,819 penayangan
1,242 Berdiskusi
8
#SolanaTokenizedStockVolumeTops$4.4BInSeptember
9,892 penayangan
119 Berdiskusi
9
#BitcoinSpotETFsDraw$6.34BInflowsInQ3
36,250 penayangan
229 Berdiskusi
10
#EthereumValidatorExitQueueJumps392%
248,737 penayangan
2,194 Berdiskusi