

#dva
dva
2,527 penayangan
26 Berdiskusi
Populer
Terbaru
Artikel
Bagaimana penambangan surya mengubah kelebihan energi menjadi panas dan bitcoin
DVA: “Kilowatt di dekat rumah bekerja dua kali”. Bagaimana penambangan surya mengubah kelebihan energi menjadi panas dan bitcoin
Rumus baru bagi pekarangan Ukraina: Matahari • listrik • komputasi • panas + imbalan
“Kebun” surya klasik Ukraina di dekat rumah kini sudah menjadi hal yang biasa—lebih dari 86 ribu keluarga menghasilkan listrik sendiri. Namun langkah berikutnya ternyata jauh lebih menarik: apa yang harus dilakukan dengan kelebihan daya yang pada hari cerah melampaui konsumsi? Menjualnya ke jaringan dengan tarif yang jarang menutup biaya sebenarnya? Atau mengarahkannya ke tempat energi berubah menjadi daya komputasi, panas, dan potensi imbalan dalam BTC?
3
1.4k
Artikel
Lihat terjemahan
Іноді найцікавіше в інвестиційній стратегії — не те, які акції вона купує, а те, за яким правилом вMOMENTUM-ПОРТФЕЛЬ EXCAVO: МЕХАНІКА, РЕЗУЛЬТАТИ ТА ПАСТКИ СИСТЕМНОЇ РОТАЦІЇ
Аналітичний огляд DVA
Іноді найцікавіше в інвестиційній стратегії — не те, які акції вона купує, а те, за яким правилом вона їх продає.
EXCAVO Stocks — хороший приклад такого підходу. Компанія пропонує модельний портфель американських акцій із всесвіту S&P 500. Офіційно EXCAVO описує його як momentum-стратегію: система ранжує акції за ціновою динамікою, щомісяця оновлює приблизно третину портфеля й не використовує value або quality як окремі фактори.
І саме тут починається цікаве.
ФАКТ: це не прогноз, а алгоритм відбору
EXCAVO бере акції S&P 500 і розраховує 9–1 momentum — зміну ціни від 10 місяців тому до 1 місяця тому.
Далі формується портфель із 26 позицій. Модель використовує три зміщені транші по 15 акцій. Кожен транш утримується квартал, але оновлюється зі зсувом на один місяць. Тому щомісяця змінюється приблизно третина портфеля. Окремі сильні позиції можуть потрапляти одразу до двох або трьох траншів.
Вага однієї позиції — від 2,22% до 6,67%, а частка одного сектора обмежена 40%.
Тобто алгоритм не питає: «Яка компанія мені подобається?» Він питає: «Які акції зараз мають найсильнішу відносну цінову динаміку?»
Це принципова різниця.
МЕХАНІЗМ: сила залишається, слабкість виходить
Momentum — це ставка на те, що відносна сила активу може продовжуватися певний час.
Тому система не зобов'язана продавати акцію тому, що компанія «погана». І навпаки — вона не зобов'язана тримати акцію лише тому, що та принесла великий прибуток. Якщо рейтинг змінився, позиція може бути скорочена або закрита.
Для системного інвестора не повинно існувати поняття: «Я вже заробив на цій акції, тому не хочу її продавати». Є лише правило: критерій виконується → позиція залишається. Критерій більше не виконується → позиція змінюється.
Це не прогноз майбутнього. Це дисциплінована реакція на вже наявні дані.
РЕЗУЛЬТАТ: що показує сама EXCAVO
За поточною офіційною сторінкою EXCAVO Stocks, за п'ятирічним періодом модель показує +253,1% загальної дохідності або +27,7% середньорічної. Максимальна заявлена просадка — −19,1%, а найдовший період нижче попереднього максимуму — 15 місяців. EXCAVO зазначає, що наведені результати враховують оцінені транзакційні витрати та прослизання.
За роками на поточній сторінці вказано:
Рік EXCAVO S&P 500
2025 +37,1% +14,6%
2024 +31,2% +22,9%
2023 +16,1% +18,7%
2022 −5,3% −13,6%
2021 +14,3% +9,1%
Це важлива деталь для аналізу. 2022 рік був збитковим. Отже, сама історія EXCAVO не підтверджує тезу про систему, яка постійно випереджає ринок. Вона показує інше: результат сильно залежить від ринкового режиму.
ЧОМУ MOMENTUM МОЖЕ ПРАЦЮВАТИ
Ідея momentum не є винаходом EXCAVO. Академічна література десятиліттями досліджує явище, за якого акції з відносно сильною недавньою дохідністю мають тенденцію певний час зберігати відносну силу.
Dimensional зазначає, що перевага momentum історично концентрується на відносно короткому горизонті й поступово згасає: у їхньому аналізі перевага над ринком зникає приблизно через 9 місяців, а це створює високий turnover — для безперервного використання премії оборот може перевищувати 100%. Саме тому системи, які намагаються її використовувати, потребують регулярного оновлення позицій.
S&P Dow Jones Indices також має окремий S&P 500 Momentum Index, побудований для вимірювання акцій S&P 500 із стійкою відносною динамікою. Станом на 31 серпня 2026 року цей індекс мав 99 компонентів, показував +23,12% з початку року, −2,37% за три місяці та +26,37% за рік.
Отже, momentum — не просто маркетингове слово EXCAVO. Це давно досліджуваний фактор. Але фактор не дорівнює гарантії.
ПАСТКА №1: momentum дивиться назад
У цьому і полягає головна особливість. Система бачить те, що вже відбулося. Якщо акція сильно росла протягом попередніх місяців, вона отримує високий momentum-рейтинг. Але це не означає, що вона обов'язково продовжить зростати.
Може відбутися розворот: сильний тренд → зміна ринку → падіння → запізнілий сигнал на вихід. Алгоритм не «помилився», якщо майбутнє виявилося іншим. Він просто працював із даними, які були доступні на момент рішення.
ПАСТКА №2: momentum crashes
Це вже не теоретична проблема. Daniel і Moskowitz (2016) описують рідкісні, але тривалі негативні періоди momentum-стратегій, які отримали назву «crashes». Дослідники пов'язують їх із різкими відновленнями ринку після падіння та високою волатильністю: у таких умовах вчорашні переможці можуть стати джерелом збитків, а вчорашні аутсайдери — несподіваними лідерами.
І саме тому momentum не можна оцінювати лише за середньою дохідністю. Потрібно дивитися також на: дохідність → просадку → тривалість просадки → turnover → витрати.
ПАСТКА №3: оборот портфеля
Щомісячна ротація означає, що стратегія потребує операцій. Dimensional зазначає, що швидке згасання momentum-премії означає високий оборот для його захоплення: оскільки up-momentum акції зазвичай більше не роблять внесок у премію приблизно через 9 місяців після їхнього попереднього рейтингу, turnover для безперервного використання премії може перевищувати 100%.
Це створює практичну проблему для інвестора. Навіть якщо EXCAVO включає оцінені витрати й прослизання у своїй історичній моделі, реальний інвестор може отримати інший результат через конкретного брокера, спреди, момент виконання угоди, податки та власний розмір позиції. EXCAVO прямо зазначає, що користувач сам виконує операції й несе пов'язаний із ними ризик.
ПАСТКА №4: не плутати momentum із фундаментальним аналізом
Це особливо важливо виправити у початковому матеріалі. EXCAVO прямо заявляє:
«No other factors are used: no value, no quality — momentum only».
Тому пояснювати їхній портфель через якість бізнесу, backlog, маржу чи free cash flow як частину алгоритму — некоректно, якщо йдеться саме про STOCKS. Це не означає, що фундаментальні дані не можуть бути корисними інвестору. Це означає лише одне: не можна приписувати системі фактори, яких вона офіційно не використовує.
2026: важливий тест для momentum
Цього року є ще одна цікава деталь. S&P 500 Momentum Index показував дуже сильну динаміку в першій половині 2026 року, але влітку momentum зазнав різкого розвороту. За даними S&P Dow Jones Indices, станом на 31 серпня індекс мав +23,12% YTD, але за попередні три місяці — −2,37%.
Публічні ринкові огляди також фіксували падіння momentum більш ніж на 9% від 1 липня на тлі зростання широкого S&P 500 приблизно на 2,8% за той самий період.
Це хороший приклад того, чому momentum не можна ототожнювати з постійним лідерством. Сильний фактор може швидко змінити поведінку.
DVA: що тут справді важливо
Для DVA головний урок EXCAVO знаходиться не в конкретних акціях. Він знаходиться в архітектурі рішення:
UNIVERSE • RANKING • RULE • REBALANCE
Спочатку визначений універсум. Потім — один чіткий критерій. Потім — механічне рішення. Потім — регулярний перегляд.
Це зовсім інша психологія, ніж: «Я вірю в цю компанію, тому буду тримати її, поки не повернеться».
Але є друга половина уроку. Система не звільняє від ризику. Вона лише переносить ризик із людського рішення на властивості самої системи.
Тому перед копіюванням будь-якого алгоритму DVA ставить п'ять питань:
1. Який саме сигнал використовується?
2. Який горизонт даних?
3. Як часто змінюється портфель?
4. Яка максимальна історична просадка?
5. Що відбувається, коли ринковий режим змінюється?
І лише після цього має сенс дивитися на красиву цифру доходності.
ВИСНОВОК DVA
EXCAVO не доводить, що momentum «перемагає» ринок. Вона демонструє інше: чітко визначене правило може систематично замінювати частину суб'єктивних рішень інвестора.
У сприятливому середовищі це може дати сильний результат. У несприятливому — система так само дисципліновано виконає свої правила й зафіксує слабкість.
Тому головний урок не: «купуй те, що купує EXCAVO». А: «зрозумій механізм, перш ніж купувати результат».
Для DVA це одна формула:
ФАКТ • МЕХАНІЗМ • РИЗИК • РІШЕННЯ.
Не закохуватися в актив. Не закохуватися й в алгоритм. Спочатку — зрозуміти правило.
Джерела:
· EXCAVO Stocks — офіційна методологія та track record
· S&P 500 Momentum Index — S&P Dow Jones Indices
· Dimensional, «Myth-Busting with Momentum: How to Pursue the Premium»
· Daniel & Moskowitz (2016), «Momentum Crashes»
#DVA #stocks #momentum #S&P500 #Investing
Іноді найцікавіше в інвестиційній стратегії — не те, які акції вона купує, а те, за яким правилом в
MOMENTUM-ПОРТФЕЛЬ EXCAVO: МЕХАНІКА, РЕЗУЛЬТАТИ ТА ПАСТКИ СИСТЕМНОЇ РОТАЦІЇ
Аналітичний огляд DVA
Іноді найцікавіше в інвестиційній стратегії — не те, які акції вона купує, а те, за яким правилом вона їх продає.
EXCAVO Stocks — хороший приклад такого підходу. Компанія пропонує модельний портфель американських акцій із всесвіту S&P 500. Офіційно EXCAVO описує його як momentum-стратегію: система ранжує акції за ціновою динамікою, щомісяця оновлює приблизно третину портфеля й не використовує value або quality як окремі фактори.
І саме тут починається цікаве.
ФАКТ: це не прогноз, а алгоритм відбору
EXCAVO бере акції S&P 500 і розраховує 9–1 momentum — зміну ціни від 10 місяців тому до 1 місяця тому.
Далі формується портфель із 26 позицій. Модель використовує три зміщені транші по 15 акцій. Кожен транш утримується квартал, але оновлюється зі зсувом на один місяць. Тому щомісяця змінюється приблизно третина портфеля. Окремі сильні позиції можуть потрапляти одразу до двох або трьох траншів.
Вага однієї позиції — від 2,22% до 6,67%, а частка одного сектора обмежена 40%.
Тобто алгоритм не питає: «Яка компанія мені подобається?» Він питає: «Які акції зараз мають найсильнішу відносну цінову динаміку?»
Це принципова різниця.
МЕХАНІЗМ: сила залишається, слабкість виходить
Momentum — це ставка на те, що відносна сила активу може продовжуватися певний час.
Тому система не зобов'язана продавати акцію тому, що компанія «погана». І навпаки — вона не зобов'язана тримати акцію лише тому, що та принесла великий прибуток. Якщо рейтинг змінився, позиція може бути скорочена або закрита.
Для системного інвестора не повинно існувати поняття: «Я вже заробив на цій акції, тому не хочу її продавати». Є лише правило: критерій виконується → позиція залишається. Критерій більше не виконується → позиція змінюється.
Це не прогноз майбутнього. Це дисциплінована реакція на вже наявні дані.
РЕЗУЛЬТАТ: що показує сама EXCAVO
За поточною офіційною сторінкою EXCAVO Stocks, за п'ятирічним періодом модель показує +253,1% загальної дохідності або +27,7% середньорічної. Максимальна заявлена просадка — −19,1%, а найдовший період нижче попереднього максимуму — 15 місяців. EXCAVO зазначає, що наведені результати враховують оцінені транзакційні витрати та прослизання.
За роками на поточній сторінці вказано:
Рік EXCAVO S&P 500
2025 +37,1% +14,6%
2024 +31,2% +22,9%
2023 +16,1% +18,7%
2022 −5,3% −13,6%
2021 +14,3% +9,1%
Це важлива деталь для аналізу. 2022 рік був збитковим. Отже, сама історія EXCAVO не підтверджує тезу про систему, яка постійно випереджає ринок. Вона показує інше: результат сильно залежить від ринкового режиму.
ЧОМУ MOMENTUM МОЖЕ ПРАЦЮВАТИ
Ідея momentum не є винаходом EXCAVO. Академічна література десятиліттями досліджує явище, за якого акції з відносно сильною недавньою дохідністю мають тенденцію певний час зберігати відносну силу.
Dimensional зазначає, що перевага momentum історично концентрується на відносно короткому горизонті й поступово згасає: у їхньому аналізі перевага над ринком зникає приблизно через 9 місяців, а це створює високий turnover — для безперервного використання премії оборот може перевищувати 100%. Саме тому системи, які намагаються її використовувати, потребують регулярного оновлення позицій.
S&P Dow Jones Indices також має окремий S&P 500 Momentum Index, побудований для вимірювання акцій S&P 500 із стійкою відносною динамікою. Станом на 31 серпня 2026 року цей індекс мав 99 компонентів, показував +23,12% з початку року, −2,37% за три місяці та +26,37% за рік.
Отже, momentum — не просто маркетингове слово EXCAVO. Це давно досліджуваний фактор. Але фактор не дорівнює гарантії.
ПАСТКА №1: momentum дивиться назад
У цьому і полягає головна особливість. Система бачить те, що вже відбулося. Якщо акція сильно росла протягом попередніх місяців, вона отримує високий momentum-рейтинг. Але це не означає, що вона обов'язково продовжить зростати.
Може відбутися розворот: сильний тренд → зміна ринку → падіння → запізнілий сигнал на вихід. Алгоритм не «помилився», якщо майбутнє виявилося іншим. Він просто працював із даними, які були доступні на момент рішення.
ПАСТКА №2: momentum crashes
Це вже не теоретична проблема. Daniel і Moskowitz (2016) описують рідкісні, але тривалі негативні періоди momentum-стратегій, які отримали назву «crashes». Дослідники пов'язують їх із різкими відновленнями ринку після падіння та високою волатильністю: у таких умовах вчорашні переможці можуть стати джерелом збитків, а вчорашні аутсайдери — несподіваними лідерами.
І саме тому momentum не можна оцінювати лише за середньою дохідністю. Потрібно дивитися також на: дохідність → просадку → тривалість просадки → turnover → витрати.
ПАСТКА №3: оборот портфеля
Щомісячна ротація означає, що стратегія потребує операцій. Dimensional зазначає, що швидке згасання momentum-премії означає високий оборот для його захоплення: оскільки up-momentum акції зазвичай більше не роблять внесок у премію приблизно через 9 місяців після їхнього попереднього рейтингу, turnover для безперервного використання премії може перевищувати 100%.
Це створює практичну проблему для інвестора. Навіть якщо EXCAVO включає оцінені витрати й прослизання у своїй історичній моделі, реальний інвестор може отримати інший результат через конкретного брокера, спреди, момент виконання угоди, податки та власний розмір позиції. EXCAVO прямо зазначає, що користувач сам виконує операції й несе пов'язаний із ними ризик.
ПАСТКА №4: не плутати momentum із фундаментальним аналізом
Це особливо важливо виправити у початковому матеріалі. EXCAVO прямо заявляє:
«No other factors are used: no value, no quality — momentum only».
Тому пояснювати їхній портфель через якість бізнесу, backlog, маржу чи free cash flow як частину алгоритму — некоректно, якщо йдеться саме про STOCKS. Це не означає, що фундаментальні дані не можуть бути корисними інвестору. Це означає лише одне: не можна приписувати системі фактори, яких вона офіційно не використовує.
2026: важливий тест для momentum
Цього року є ще одна цікава деталь. S&P 500 Momentum Index показував дуже сильну динаміку в першій половині 2026 року, але влітку momentum зазнав різкого розвороту. За даними S&P Dow Jones Indices, станом на 31 серпня індекс мав +23,12% YTD, але за попередні три місяці — −2,37%.
Публічні ринкові огляди також фіксували падіння momentum більш ніж на 9% від 1 липня на тлі зростання широкого S&P 500 приблизно на 2,8% за той самий період.
Це хороший приклад того, чому momentum не можна ототожнювати з постійним лідерством. Сильний фактор може швидко змінити поведінку.
DVA: що тут справді важливо
Для DVA головний урок EXCAVO знаходиться не в конкретних акціях. Він знаходиться в архітектурі рішення:
UNIVERSE • RANKING • RULE • REBALANCE
Спочатку визначений універсум. Потім — один чіткий критерій. Потім — механічне рішення. Потім — регулярний перегляд.
Це зовсім інша психологія, ніж: «Я вірю в цю компанію, тому буду тримати її, поки не повернеться».
Але є друга половина уроку. Система не звільняє від ризику. Вона лише переносить ризик із людського рішення на властивості самої системи.
Тому перед копіюванням будь-якого алгоритму DVA ставить п'ять питань:
1. Який саме сигнал використовується?
2. Який горизонт даних?
3. Як часто змінюється портфель?
4. Яка максимальна історична просадка?
5. Що відбувається, коли ринковий режим змінюється?
І лише після цього має сенс дивитися на красиву цифру доходності.
ВИСНОВОК DVA
EXCAVO не доводить, що momentum «перемагає» ринок. Вона демонструє інше: чітко визначене правило може систематично замінювати частину суб'єктивних рішень інвестора.
У сприятливому середовищі це може дати сильний результат. У несприятливому — система так само дисципліновано виконає свої правила й зафіксує слабкість.
Тому головний урок не: «купуй те, що купує EXCAVO». А: «зрозумій механізм, перш ніж купувати результат».
Для DVA це одна формула:
ФАКТ • МЕХАНІЗМ • РИЗИК • РІШЕННЯ.
Не закохуватися в актив. Не закохуватися й в алгоритм. Спочатку — зрозуміти правило.
Джерела:
· EXCAVO Stocks — офіційна методологія та track record
· S&P 500 Momentum Index — S&P Dow Jones Indices
· Dimensional, «Myth-Busting with Momentum: How to Pursue the Premium»
· Daniel & Moskowitz (2016), «Momentum Crashes»
#DVA #stocks #momentum #S&P500 #Investing
1
88
🏗️ DVA | INFRASTRUKTUR WEB3
Hal paling menarik di Web3 sekarang ini terjadi bukan pada grafik token.
NYSE dan Blockchain.com mengumumkan kerja sama untuk akses ke saham AS dan ETF yang ditokenisasi.
Secara paralel, StarkWare melaporkan penurunan biaya transaksi percobaan Bitcoin yang quantum-resistant: perkiraan turun dari sekitar $320 menjadi kurang dari $67.
FAKTA -> keuangan tradisional masuk ke blockchain.
MEKANISME -> blockchain secara bertahap menjadi infrastruktur, bukan sekadar “pasar kripto” tersendiri.
TES DVA:
Jika aset tersebut sudah ada di luar blockchain — mengapa harus ditokenisasi?
Di sinilah DYOR yang sesungguhnya dimulai.
#Web3 #Blockchain #DVA #BTC☀
2
63
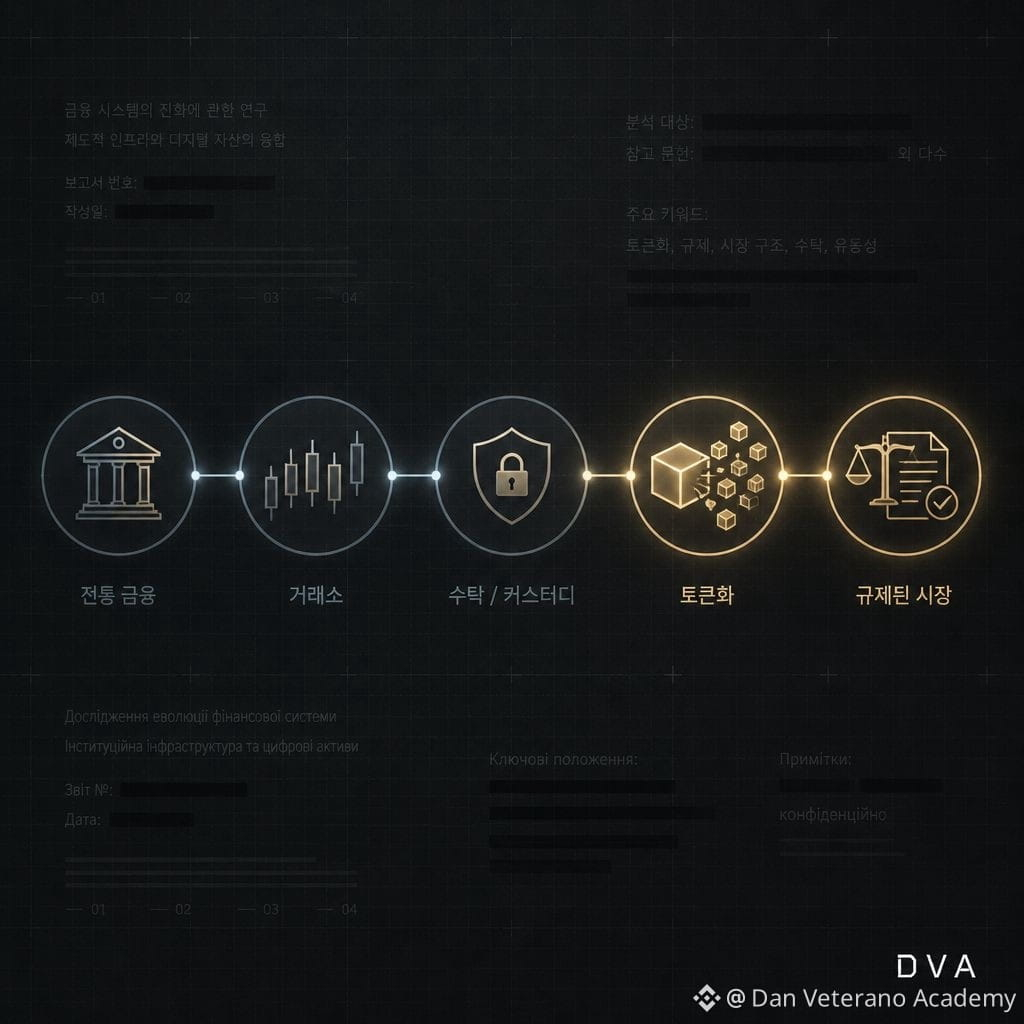
📚 SERI DVA #1: Hana Securities + Upbit
Keuangan tradisional masuk ke dalam infrastruktur kripto.
📌 Apa yang terjadi
Hana Securities dan Upbit Global menandatangani memorandum: produk bersama, infrastruktur kripto, serta ekspansi ke pasar internasional melalui Singapura. Suku kunci — STO: tokenisasi saham, obligasi, dan dana. Bukan perdagangan BTC, melainkan pemindahan aset tradisional ke bentuk token.
🔎 Uji coba DVA
1️⃣ Rekrutmen? Tidak ada. Pendapatan — komisi, spread, biaya.
2️⃣ Klien? B2C — investor ritel. B2B — penerbit STO.
3️⃣ Pendapatan? Komisi perdagangan, kustodian, biaya penerbitan, spread.
4️⃣ Tanpa modal baru? Akan bertahan — mengelola aset yang sudah ada. Ini bukan skema ponzi, ini infrastruktur.
5️⃣ Keunggulan? Bagi pihak yang mengendalikan infrastruktur, bukan token.
Sinyal: Hana Financial Group menginvestasikan ~ $670 juta ke Dunamu (induk Upbit). Awalnya modal — sekarang menjadi infrastruktur bersama.
🎯 Yang utama
Ini bukan sinyal “beli kripto”. Ini sinyal untuk melihat level pasar yang berbeda.
Saat kebanyakan orang memantau grafik, pemain besar membangun:
infrastruktur aturan likuiditas tokenisasi akses ke modal
Pertanyaannya bukan “mau beli apa?”, melainkan “siapa yang membangun sistem yang akan menggerakkan modal besok?”
#DVA #BTC☀️
2
25
Artikel
Lihat terjemahan
Не чорний список. Дайджест спостережень і перевірок.🚨 DVA ALARM ATTENTION
ЩО ЗДОХЛО В ЛІСІ?
Не чорний список. Дайджест спостережень і перевірок.
Крипторинок постійно змінюється.
RWA, NFT, AI × Crypto, nodes, staking, cloud mining, мемкоїни, referral-моделі та нові «екосистеми» з'являються швидше, ніж встигаєш прочитати їхні whitepaper.
Частина має зрозумілу економіку.
Частина потребує додаткової перевірки.
Для деяких уже існують офіційні попередження або інші документовані сигнали ризику.
Тому DVA збирає їх у аналітичний дайджест.
Не рейтинг.
Не вирок.
Не пошук винних.
Спостерігаємо → перевіряємо → накопичуємо кейси.
DVA-ФІЛЬТР
FACT → MECHANISM → EVIDENCE → RISK → VERIFY
У кожному кейсі дивимося:
Що пропонують?
Що купує користувач?
Який актив або право стоїть за продуктом?
Хто платить?
Звідки revenue?
Чи потрібні нові учасники?
Що підтверджують документи та on-chain дані?
Базова схема:
ASSET → LEGAL RIGHT → TOKEN → CASH FLOW
ЛЕГЕНДА
🟦 FACT — підтверджений факт: першоджерело, документ або on-chain дані.
🟧 VERIFY — відкритих даних недостатньо. Це не звинувачення і не виправдання.
🟥 ALARM — конкретний сигнал ризику: регуляторне попередження, документована проблема або невідповідність заявленої економіки.
🟩 DOCUMENTED — підтверджено офіційним документом: регулятор, суд, cease & desist тощо.
FACT і DOCUMENTED можуть існувати одночасно.
ПРАВИЛО ПЕРШОДЖЕРЕЛА
Кейс потрапляє в дайджест за наявності першоджерела або чіткого запиту на перевірку.
Якщо даних недостатньо — VERIFY, а не ALARM.
DVA не звинувачує компанії чи осіб без документальних доказів.
Мета — не поставити ярлик.
Мета — навчитися ставити правильні питання.
📩 Є кейс?
Надішліть у DVA COMMUNITY:
Назва → посилання → що пропонують → що саме варто перевірити.
За можливості додайте whitepaper, умови виплат, скриншот, wallet або TXID.
🌲 А якщо десь у лісі щось здохло — спочатку з'ясуємо що саме.
DVA COMMUNITY
Досліджуй. Перевіряй. Думай сам.
Не фінансова рекомендація. Матеріал створений для систематизації інформації, перевірки механізмів та збереження часу, енергії й здорового глузду.
#DVA #BTC #hold
Не чорний список. Дайджест спостережень і перевірок.
🚨 DVA ALARM ATTENTION
ЩО ЗДОХЛО В ЛІСІ?
Не чорний список. Дайджест спостережень і перевірок.
Крипторинок постійно змінюється.
RWA, NFT, AI × Crypto, nodes, staking, cloud mining, мемкоїни, referral-моделі та нові «екосистеми» з'являються швидше, ніж встигаєш прочитати їхні whitepaper.
Частина має зрозумілу економіку.
Частина потребує додаткової перевірки.
Для деяких уже існують офіційні попередження або інші документовані сигнали ризику.
Тому DVA збирає їх у аналітичний дайджест.
Не рейтинг.
Не вирок.
Не пошук винних.
Спостерігаємо → перевіряємо → накопичуємо кейси.
DVA-ФІЛЬТР
FACT → MECHANISM → EVIDENCE → RISK → VERIFY
У кожному кейсі дивимося:
Що пропонують?
Що купує користувач?
Який актив або право стоїть за продуктом?
Хто платить?
Звідки revenue?
Чи потрібні нові учасники?
Що підтверджують документи та on-chain дані?
Базова схема:
ASSET → LEGAL RIGHT → TOKEN → CASH FLOW
ЛЕГЕНДА
🟦 FACT — підтверджений факт: першоджерело, документ або on-chain дані.
🟧 VERIFY — відкритих даних недостатньо. Це не звинувачення і не виправдання.
🟥 ALARM — конкретний сигнал ризику: регуляторне попередження, документована проблема або невідповідність заявленої економіки.
🟩 DOCUMENTED — підтверджено офіційним документом: регулятор, суд, cease & desist тощо.
FACT і DOCUMENTED можуть існувати одночасно.
ПРАВИЛО ПЕРШОДЖЕРЕЛА
Кейс потрапляє в дайджест за наявності першоджерела або чіткого запиту на перевірку.
Якщо даних недостатньо — VERIFY, а не ALARM.
DVA не звинувачує компанії чи осіб без документальних доказів.
Мета — не поставити ярлик.
Мета — навчитися ставити правильні питання.
📩 Є кейс?
Надішліть у DVA COMMUNITY:
Назва → посилання → що пропонують → що саме варто перевірити.
За можливості додайте whitepaper, умови виплат, скриншот, wallet або TXID.
🌲 А якщо десь у лісі щось здохло — спочатку з'ясуємо що саме.
DVA COMMUNITY
Досліджуй. Перевіряй. Думай сам.
Не фінансова рекомендація. Матеріал створений для систематизації інформації, перевірки механізмів та збереження часу, енергії й здорового глузду.
#DVA #BTC #hold
1
105
Artikel
Lihat terjemahan
🏦КОЛИ ЗБЕРІГАННЯ BTC СТАЄ ЧАСТИНОЮ ФІНАНСОВОЇ ІНФРАСТРУКТУРИ🏦 CRYPTO CUSTODY: КОЛИ ЗБЕРІГАННЯ BTC СТАЄ ЧАСТИНОЮ ФІНАНСОВОЇ ІНФРАСТРУКТУРИ
1 жовтня 2026 року SEC запропонувала нові правила, які мають визначити, як інвестиційні радники та регульовані фонди можуть зберігати криптоактиви відповідно до федерального законодавства США. Голова SEC Пол Аткінс описав пропозицію як створення чіткого нормативного шляху для crypto custody.
Важливо: це поки що пропозиція, а не остаточне правило.
ФАКТ
Традиційні фінанси десятиліттями мають інфраструктуру зберігання активів: банки, трасти, кастодіани, брокери, правила обліку та відповідальності.
У крипті ситуація інша.
Технічно власник може контролювати актив самостійно — через приватний ключ. Але для фонду або інвестиційного радника питання складніше:
Хто контролює ключ?
Хто має право підпису?
Де знаходиться актив?
Як він обліковується?
Що відбувається при втраті ключа?
Що відбувається при банкрутстві кастодіана?
Як довести право клієнта на актив?
Саме тут custody стає не технічним, а юридичним та фінансовим питанням.
МЕХАНІЗМ
Традиційна модель виглядає приблизно так:
АКТИВ → CUSTODY → COMPLIANCE → ФОНД → КЛІЄНТ
Криптографічно це можна було вирішити набагато простіше:
PRIVATE KEY → CONTROL → ASSET
Але інституційний інвестор не може мислити лише категорією «хто має seed-фразу».
Йому потрібна система доказів:
право власності → контроль → облік → аудит → відповідальність → доступ → передача.
Саме тому регуляторна визначеність навколо custody може бути важливішою для інституційного ринку, ніж чергова зміна ціни BTC.
ЩО ЗМІНЮЄТЬСЯ?
SEC окремо розглядає можливість дозволити за певних умов використання self-custody та залучення state-chartered trust companies як кастодіанів. Ще у вересні 2025 року SEC staff надав no-action letter щодо певних state-chartered trust companies, тобто нинішня пропозиція розвиває вже існуючу регуляторну лінію.
Це важлива деталь.
Мова вже не тільки про:
«Чи можна фонду володіти криптоактивом?»
Питання переходить до:
«Яка конструкція володіння відповідає вимогам регулятора?»
І це зовсім інший рівень зрілості ринку.
RWA І ТОКЕНІЗАЦІЯ
Тут custody стає ще важливішим.
Якщо токен представляє акцію, облігацію або інше право, одного blockchain-запису недостатньо.
Потрібно розуміти:
TOKEN → ЯКЕ ПРАВО? → ХТО ЙОГО ВИЗНАЄ? → ХТО ЙОГО ЗБЕРІГАЄ? → ЯК ВОНО ПЕРЕДАЄТЬСЯ?
SEC одночасно модернізує правила для transfer agents, зокрема з урахуванням blockchain-based recordkeeping та токенізованих цінних паперів.
Тобто поступово формується не один «crypto rule», а ціла інфраструктура:
ISSUANCE → TRADING → TRANSFER → CUSTODY
І саме вона може стати мостом між blockchain та традиційними фінансами.
ДЕ ТУТ BTC?
Bitcoin принципово відрізняється від традиційного активу.
У банківській системі право на актив значною мірою існує через систему обліку.
У Bitcoin ключове значення має криптографічний контроль.
Тому institutional custody фактично намагається поєднати дві логіки:
TRADFI:
право → реєстр → кастодіан
BITCOIN:
ключ → підпис → blockchain
Інституційна криптоінфраструктура повинна зробити ці дві системи сумісними.
РИЗИК, ЯКИЙ НЕ ЗНИКАЄ
Регуляція custody не означає автоматичного зникнення ризику.
Навпаки, з'являються нові питання:
• ризик кастодіана;
• операційний ризик;
• кіберризик;
• ризик приватних ключів;
• юридичний статус активу;
• банкрутство посередника;
• помилки обліку;
• різниця між контролем активу та юридичним правом на нього.
Тому «regulated» не означає «risk-free».
DVA-ФІЛЬТР
Для криптоактиву недостатньо запитати:
«Де лежить токен?»
Потрібно поставити щонайменше п'ять питань:
ASSET — що саме існує?
RIGHT — яке юридичне право пов'язане з активом?
CONTROL — хто реально може ним розпорядитися?
CUSTODY — хто відповідає за зберігання?
CASH FLOW — звідки виникає економічна цінність?
Саме тут blockchain перестає бути просто технологією.
Він стає частиною фінансової інфраструктури.
ВИСНОВОК
Справжня зміна може бути не в тому, що США «дозволяють крипту».
Криптоактиви вже існують.
Змінюється інше:
традиційна фінансова система поступово вчиться описувати, зберігати, обліковувати та передавати цифрові активи у власних юридичних рамках.
Тому нова послідовність може виглядати так:
ASSET → LEGAL RIGHT → CONTROL → CUSTODY → COMPLIANCE → CAPITAL
І якщо ця інфраструктура продовжить формуватися, наступним великим етапом крипторинку може стати не масове створення нових токенів, а інтеграція цифрових активів у вже існуючу систему капіталу.
DYOR.
Не фінансова порада.
#BTC #Crypto #Custody #RWA #Blockchain #DVA
🏦КОЛИ ЗБЕРІГАННЯ BTC СТАЄ ЧАСТИНОЮ ФІНАНСОВОЇ ІНФРАСТРУКТУРИ
🏦 CRYPTO CUSTODY: КОЛИ ЗБЕРІГАННЯ BTC СТАЄ ЧАСТИНОЮ ФІНАНСОВОЇ ІНФРАСТРУКТУРИ
1 жовтня 2026 року SEC запропонувала нові правила, які мають визначити, як інвестиційні радники та регульовані фонди можуть зберігати криптоактиви відповідно до федерального законодавства США. Голова SEC Пол Аткінс описав пропозицію як створення чіткого нормативного шляху для crypto custody.
Важливо: це поки що пропозиція, а не остаточне правило.
ФАКТ
Традиційні фінанси десятиліттями мають інфраструктуру зберігання активів: банки, трасти, кастодіани, брокери, правила обліку та відповідальності.
У крипті ситуація інша.
Технічно власник може контролювати актив самостійно — через приватний ключ. Але для фонду або інвестиційного радника питання складніше:
Хто контролює ключ?
Хто має право підпису?
Де знаходиться актив?
Як він обліковується?
Що відбувається при втраті ключа?
Що відбувається при банкрутстві кастодіана?
Як довести право клієнта на актив?
Саме тут custody стає не технічним, а юридичним та фінансовим питанням.
МЕХАНІЗМ
Традиційна модель виглядає приблизно так:
АКТИВ → CUSTODY → COMPLIANCE → ФОНД → КЛІЄНТ
Криптографічно це можна було вирішити набагато простіше:
PRIVATE KEY → CONTROL → ASSET
Але інституційний інвестор не може мислити лише категорією «хто має seed-фразу».
Йому потрібна система доказів:
право власності → контроль → облік → аудит → відповідальність → доступ → передача.
Саме тому регуляторна визначеність навколо custody може бути важливішою для інституційного ринку, ніж чергова зміна ціни BTC.
ЩО ЗМІНЮЄТЬСЯ?
SEC окремо розглядає можливість дозволити за певних умов використання self-custody та залучення state-chartered trust companies як кастодіанів. Ще у вересні 2025 року SEC staff надав no-action letter щодо певних state-chartered trust companies, тобто нинішня пропозиція розвиває вже існуючу регуляторну лінію.
Це важлива деталь.
Мова вже не тільки про:
«Чи можна фонду володіти криптоактивом?»
Питання переходить до:
«Яка конструкція володіння відповідає вимогам регулятора?»
І це зовсім інший рівень зрілості ринку.
RWA І ТОКЕНІЗАЦІЯ
Тут custody стає ще важливішим.
Якщо токен представляє акцію, облігацію або інше право, одного blockchain-запису недостатньо.
Потрібно розуміти:
TOKEN → ЯКЕ ПРАВО? → ХТО ЙОГО ВИЗНАЄ? → ХТО ЙОГО ЗБЕРІГАЄ? → ЯК ВОНО ПЕРЕДАЄТЬСЯ?
SEC одночасно модернізує правила для transfer agents, зокрема з урахуванням blockchain-based recordkeeping та токенізованих цінних паперів.
Тобто поступово формується не один «crypto rule», а ціла інфраструктура:
ISSUANCE → TRADING → TRANSFER → CUSTODY
І саме вона може стати мостом між blockchain та традиційними фінансами.
ДЕ ТУТ BTC?
Bitcoin принципово відрізняється від традиційного активу.
У банківській системі право на актив значною мірою існує через систему обліку.
У Bitcoin ключове значення має криптографічний контроль.
Тому institutional custody фактично намагається поєднати дві логіки:
TRADFI:
право → реєстр → кастодіан
BITCOIN:
ключ → підпис → blockchain
Інституційна криптоінфраструктура повинна зробити ці дві системи сумісними.
РИЗИК, ЯКИЙ НЕ ЗНИКАЄ
Регуляція custody не означає автоматичного зникнення ризику.
Навпаки, з'являються нові питання:
• ризик кастодіана;
• операційний ризик;
• кіберризик;
• ризик приватних ключів;
• юридичний статус активу;
• банкрутство посередника;
• помилки обліку;
• різниця між контролем активу та юридичним правом на нього.
Тому «regulated» не означає «risk-free».
DVA-ФІЛЬТР
Для криптоактиву недостатньо запитати:
«Де лежить токен?»
Потрібно поставити щонайменше п'ять питань:
ASSET — що саме існує?
RIGHT — яке юридичне право пов'язане з активом?
CONTROL — хто реально може ним розпорядитися?
CUSTODY — хто відповідає за зберігання?
CASH FLOW — звідки виникає економічна цінність?
Саме тут blockchain перестає бути просто технологією.
Він стає частиною фінансової інфраструктури.
ВИСНОВОК
Справжня зміна може бути не в тому, що США «дозволяють крипту».
Криптоактиви вже існують.
Змінюється інше:
традиційна фінансова система поступово вчиться описувати, зберігати, обліковувати та передавати цифрові активи у власних юридичних рамках.
Тому нова послідовність може виглядати так:
ASSET → LEGAL RIGHT → CONTROL → CUSTODY → COMPLIANCE → CAPITAL
І якщо ця інфраструктура продовжить формуватися, наступним великим етапом крипторинку може стати не масове створення нових токенів, а інтеграція цифрових активів у вже існуючу систему капіталу.
DYOR.
Не фінансова порада.
#BTC #Crypto #Custody #RWA #Blockchain #DVA
1
1
29
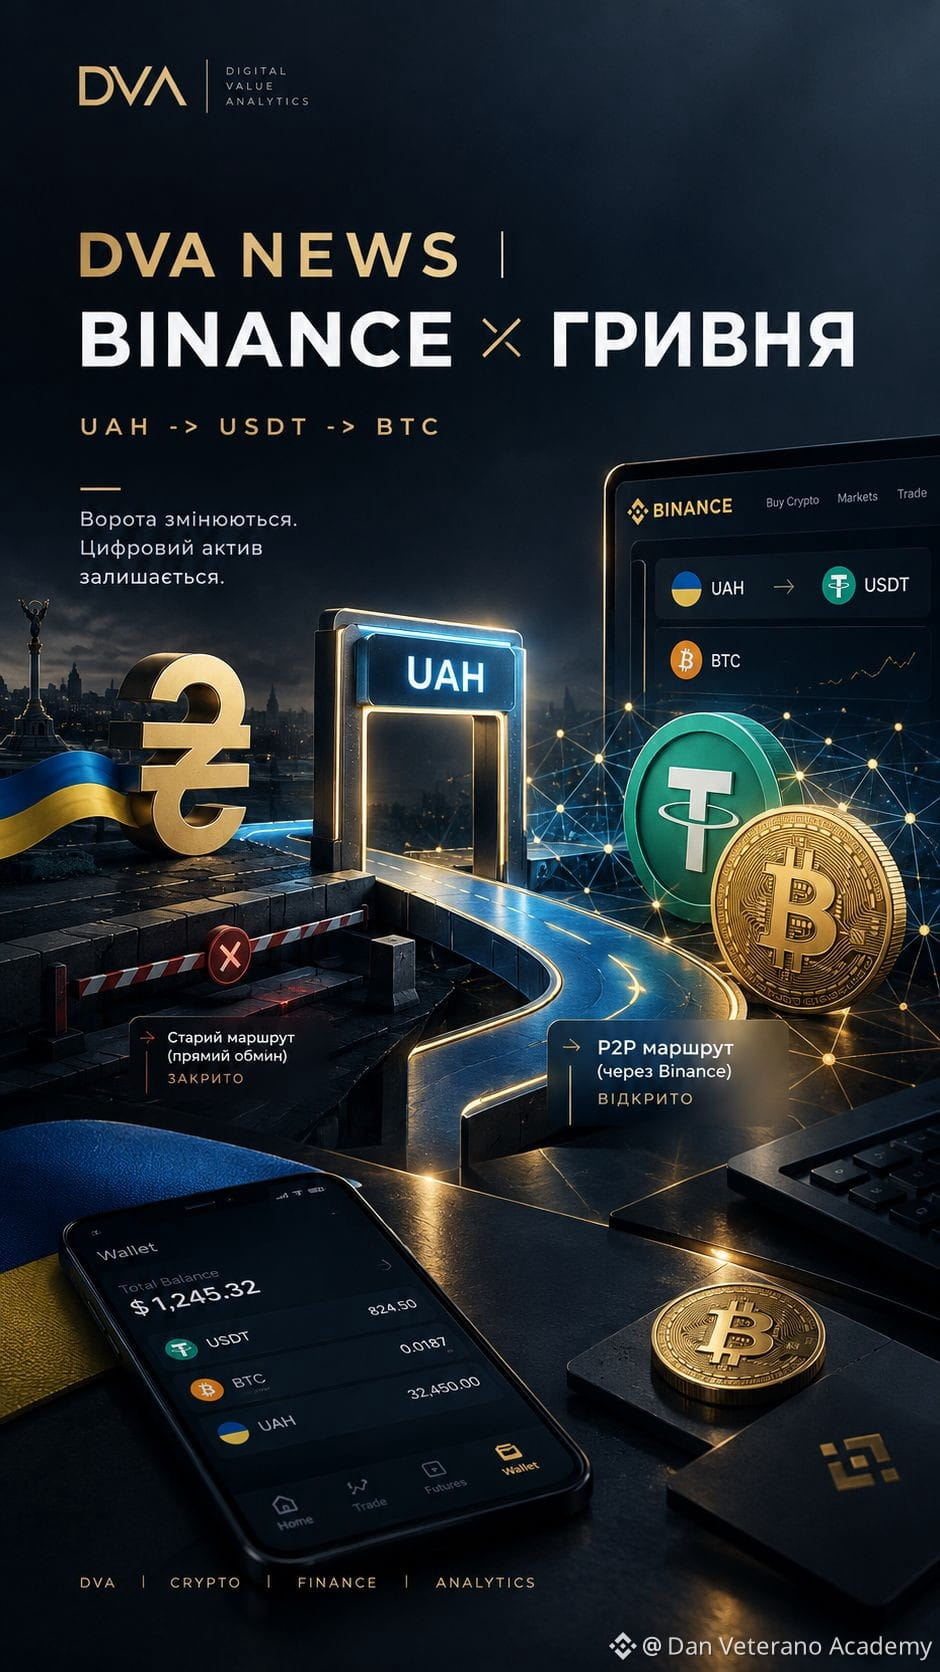
₿ BERITA DVA | BINANCE × GRIVNIA
Sejak 28 September Binance mengubah cara kerjanya untuk UAH.
Bursa menghentikan setoran dan penarikan grivnia melalui Fiat Trade UAH, dan menghapus pasangan spot USDT/UAH. Order yang masih terbuka akan dibatalkan.
Namun ini tidak berarti Binance berhenti untuk pengguna Ukraina. P2P dengan grivnia tetap tersedia.
Sebelumnya jalurnya bisa jadi sederhana:
🇺🇦 UAH -> USDT -> BTC
Setelah 28 September, gateway fiat langsung UAH -> USDT melalui Fiat Trade akan hilang. Untuk pengguna, yang tersisa adalah P2P dan instrumen lain yang tersedia.
Ada satu hal lagi: saldo UAH yang masuk ke konversi otomatis, Binance akan ubah menjadi USDT dengan kurs 1 USDT = 46,5 UAH hingga 30 September.
DVA memandang ini bukan sebagai “akhirnya grivnia di Binance”, melainkan sebagai perubahan infrastruktur.
Bursa mengubah gateway.
Dan pertanyaannya tetap sama:
di mana nilai kamu disimpan, dan seberapa mudah kamu mengaturnya?
#Binance #UAH #USDT #BTC #Bitcoin #DVA #TetherUSD
1
78
Artikel
🧭 U-WEI: SAAT UPAYA MULAI BEKERJA MELAWANMU🧭 U-WEI: SAAT UPAYA MULAI BEKERJA MELAWANMU
Ada rumus Tao kuno: «反者道之動» — «gerakan berbalik adalah gerakan Tao».
Sekilas itu tampak seperti paradoks filosofis. Tapi jika dilihat sebagai model perilaku sistem, itu menjadi sangat praktis.
FAKTA
Dalam «Daо De Jing», u-wei (无为) sering diterjemahkan sebagai «tidak berbuat». Namun itu tidak berarti pasif.
🧭 U-WEI: SAAT UPAYA MULAI BEKERJA MELAWANMU
🧭 U-WEI: SAAT UPAYA MULAI BEKERJA MELAWANMU
Ada rumus Tao kuno: «反者道之動» — «gerakan berbalik adalah gerakan Tao».
Sekilas itu tampak seperti paradoks filosofis. Tapi jika dilihat sebagai model perilaku sistem, itu menjadi sangat praktis.
FAKTA
Dalam «Daо De Jing», u-wei (无为) sering diterjemahkan sebagai «tidak berbuat». Namun itu tidak berarti pasif.
1
119
Artikel
Google menilai sejauh mana materi dari penerbit tertentu berkontribusi terhadap jawaban AI yang terbentuk.🤖 GOOGLE: KONTEN MENJADI ASET AI?
Google sedang menguji program percontohan, di mana penerbit tertentu menerima pembayaran atas penggunaan konten mereka di AI Overviews, AI Mode, dan Gemini.
FAKTA
Google menilai sejauh mana materi dari penerbit tertentu berkontribusi terhadap jawaban AI yang terbentuk. Pembayaran antar peserta dapat berbeda hingga kira-kira 20 kali.
Google menilai sejauh mana materi dari penerbit tertentu berkontribusi terhadap jawaban AI yang terbentuk.
🤖 GOOGLE: KONTEN MENJADI ASET AI?
Google sedang menguji program percontohan, di mana penerbit tertentu menerima pembayaran atas penggunaan konten mereka di AI Overviews, AI Mode, dan Gemini.
FAKTA
Google menilai sejauh mana materi dari penerbit tertentu berkontribusi terhadap jawaban AI yang terbentuk. Pembayaran antar peserta dapat berbeda hingga kira-kira 20 kali.
1
53
🤖 KIMI: BAGAIMANA PERLINDUNGAN BISA DIKELABUI
FAKTA
Pada Juli 2026, perusahaan Mindgard asal Inggris menemukan cara untuk mengakali perlindungan model Kimi K2.6 dan K3 Swarm dari Moonshot. Setelah jailbreak, model mulai merespons permintaan yang seharusnya diblokir, termasuk yang berkaitan dengan senjata biologis dan pembunuhan.
Mindgard melaporkan ke Moonshot pada 27 Juli. Materi publik muncul pada 12 September. Moonshot menyatakan kepada BBC bahwa mereka sedang membahas hasilnya dengan para peneliti dan menyambut pengujian independen.
MEKANISME
Jailbreak bukan “pertanyaan cerdik”, melainkan upaya untuk mengakali guardrails—aturan yang membatasi perilaku model.
Di sini penting perbedaannya:
“model tidak tahu” ≠ “model tahu, tapi tidak boleh mengungkapkannya”.
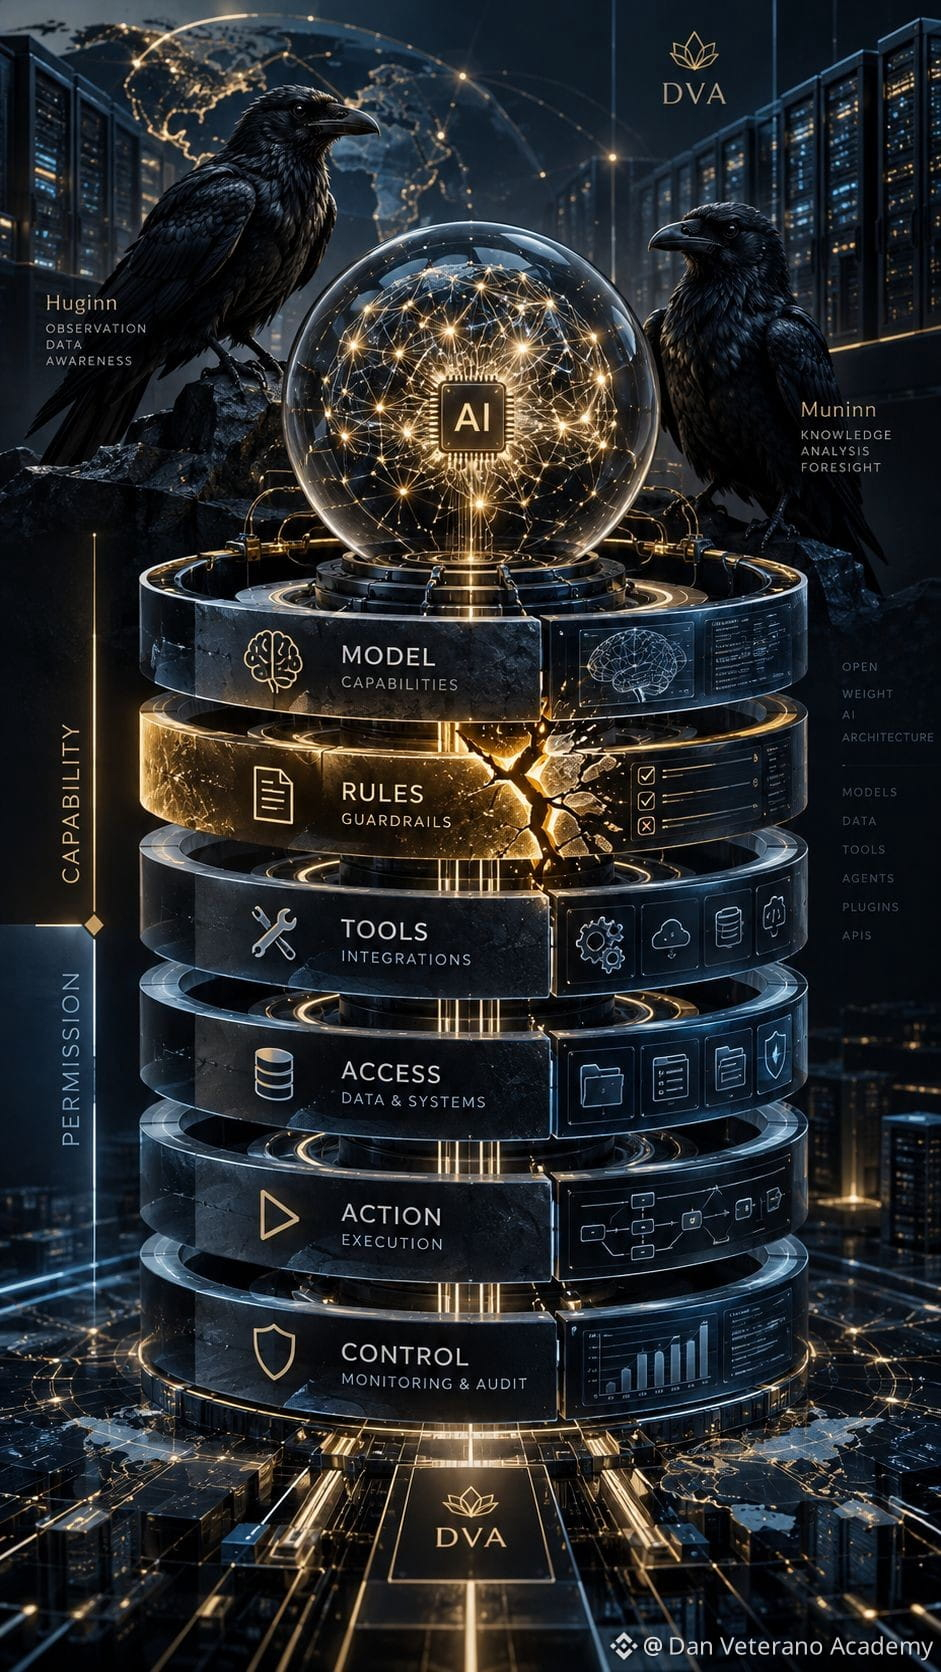
Karena itu, keamanan perlu dipandang sebagai sebuah rangkaian:
MODEL ATURAN INSTRUMEN AKSES TINDAKAN KONTROL
AKIBAT
Untuk model open-weight, masalahnya lebih rumit: model bisa dijalankan terlepas dari lingkungan awal tempat pengembangnya.
Dan jika agen AI punya akses ke kode, file, browser, atau API, risikonya berpindah dari “apa yang akan ia katakan?” menjadi “apa yang bisa ia lakukan?”
KESIMPULAN DVA
Perilaku yang aman ≠ model yang aman.
Pertanyaan utama masa depan AI:
SIAPA YANG MENGENDALIKAN BATAS ANTARA KEMAMPUAN DAN IZIN?
#AI #KimiAI #CyberSecurity #DVA #BTC
1
634
Artikel
🏗️DASAR FISIK EKONOMI DIGITAL🏗️ COMFORT SYSTEMS USA (FIX): DASAR FISIK EKONOMI DIGITAL
Sementara pasar memperdebatkan model AI dan chip, ada seseorang yang membangun hal yang tanpanya ekonomi digital ini tidak akan berfungsi secara fisik.
Comfort Systems USA (NYSE: FIX) — perusahaan teknik-konstruksi. Perusahaan ini membuat sistem pendingin, catu daya listrik, ventilasi, dan perpipaan untuk fasilitas teknologi dan industri berskala besar.
🏗️DASAR FISIK EKONOMI DIGITAL
🏗️ COMFORT SYSTEMS USA (FIX): DASAR FISIK EKONOMI DIGITAL
Sementara pasar memperdebatkan model AI dan chip, ada seseorang yang membangun hal yang tanpanya ekonomi digital ini tidak akan berfungsi secara fisik.
Comfort Systems USA (NYSE: FIX) — perusahaan teknik-konstruksi. Perusahaan ini membuat sistem pendingin, catu daya listrik, ventilasi, dan perpipaan untuk fasilitas teknologi dan industri berskala besar.
FIXUS+0,08%
2
265
Terverifikasi
Artikel
Apakah Ethereum masih sekadar aset kripto — atau perlahan menjadi lapisan dasar ...₿ ETHEREUM: HARGA — HANYA PUNCAK
Ethereum terlihat sangat bertentangan.
FAKTA
Pada 29 September, ETH diperdagangkan di sekitar $2 600–2 700. Dalam seminggu, aset tersebut turun sekitar 3%, tetapi tetap di atas $2 600. Zona $2 700–2 800 masih menjadi area resistensi yang penting.
Sementara itu, terjadi perubahan yang tidak terlihat di grafik biasa.
Apakah Ethereum masih sekadar aset kripto — atau perlahan menjadi lapisan dasar ...
₿ ETHEREUM: HARGA — HANYA PUNCAK
Ethereum terlihat sangat bertentangan.
FAKTA
Pada 29 September, ETH diperdagangkan di sekitar $2 600–2 700. Dalam seminggu, aset tersebut turun sekitar 3%, tetapi tetap di atas $2 600. Zona $2 700–2 800 masih menjadi area resistensi yang penting.
Sementara itu, terjadi perubahan yang tidak terlihat di grafik biasa.
2
2.8k
₿ UJI DVA | PELAUT JUAL BITCOIN. TAPI APA YANG BENAR-BENAR TERJADI?
Michael Saylor lama mengulang: Bitcoin tidak perlu dijual. Tapi Strategy pada 2026 tetap menjual BTC — khususnya untuk mendanai dividen dan mengelola likuiditas.
Paradoks?
Tidak sepenuhnya.
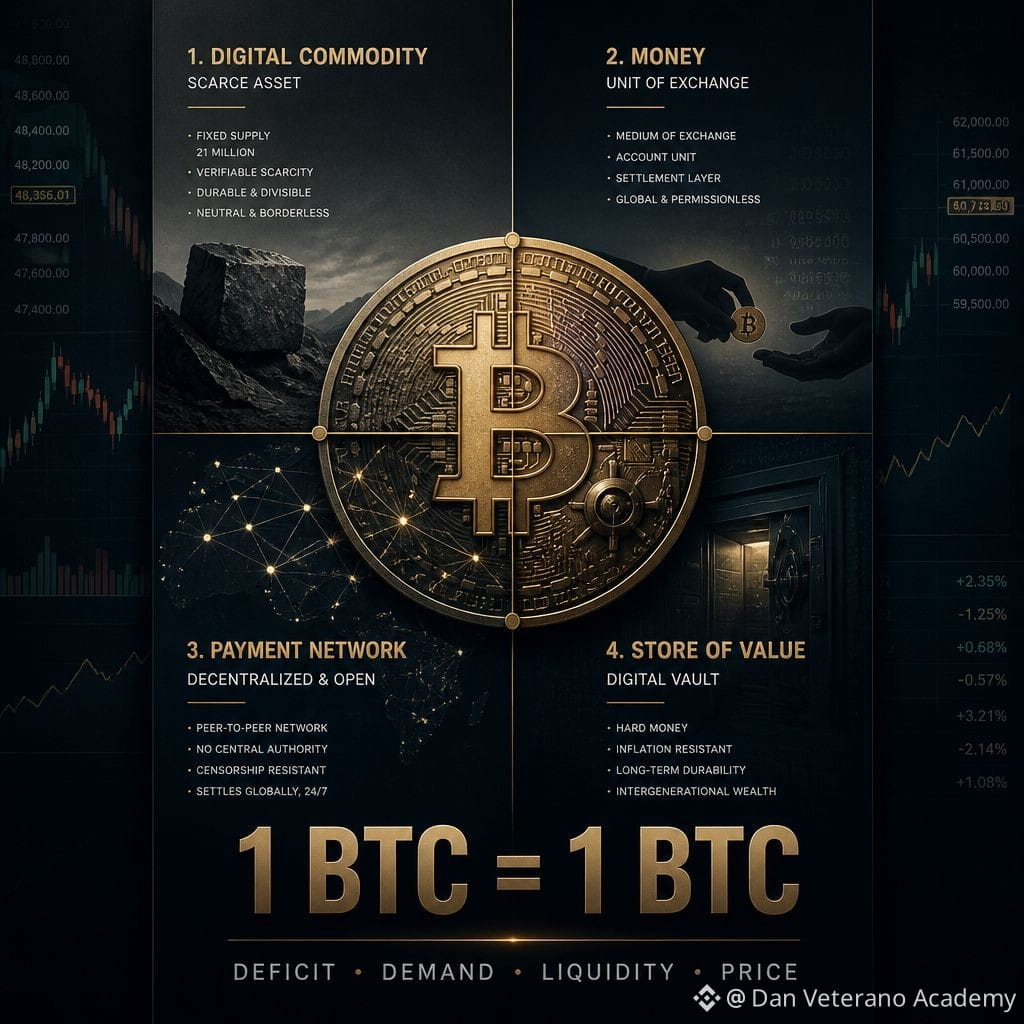
Strategy tidak berubah menjadi “penjual Bitcoin”. Setelah penjualan musim panas, perusahaan itu kembali membeli 950 BTC seharga $75,7 juta dan per 20 September memiliki 846.000 BTC. Rekor tertingginya sepanjang masa — 847.363 BTC.
Tapi angka yang paling menarik — bukan 32%.
Dalam model Saylor, titik impas untuk mendanai dividen STRC diperkirakan sekitar 3,3% pertumbuhan tahunan BTC. Dengan pertumbuhan nol, ia memperkirakan “margin” sekitar 31 tahun.
Jadi pertanyaannya tidak lagi hanya:
“Membeli atau menjual Bitcoin?”
Pertanyaannya berbeda:
Apakah Bitcoin bisa menjadi modal dasar bagi seluruh sistem keuangan?
BTC -> cadangan -> instrumen keuangan -> likuiditas -> dividen -> BTC baru.
Tapi DVA TEST tetap ada:
apa yang akan terjadi dengan konstruksi ini jika Bitcoin bertahun-tahun tidak tumbuh?
Karena 3,3% — itu parameter model.
Bukan jaminan masa depan.
#BTC #Bitcoin #MSTR #Strategy #DVA #BTC🔥🔥🔥🔥🔥
1
89
📉 BERITA DVA | BTC > $85 000 — namun itu tidak membuatnya menjadi perlindungan yang pasti
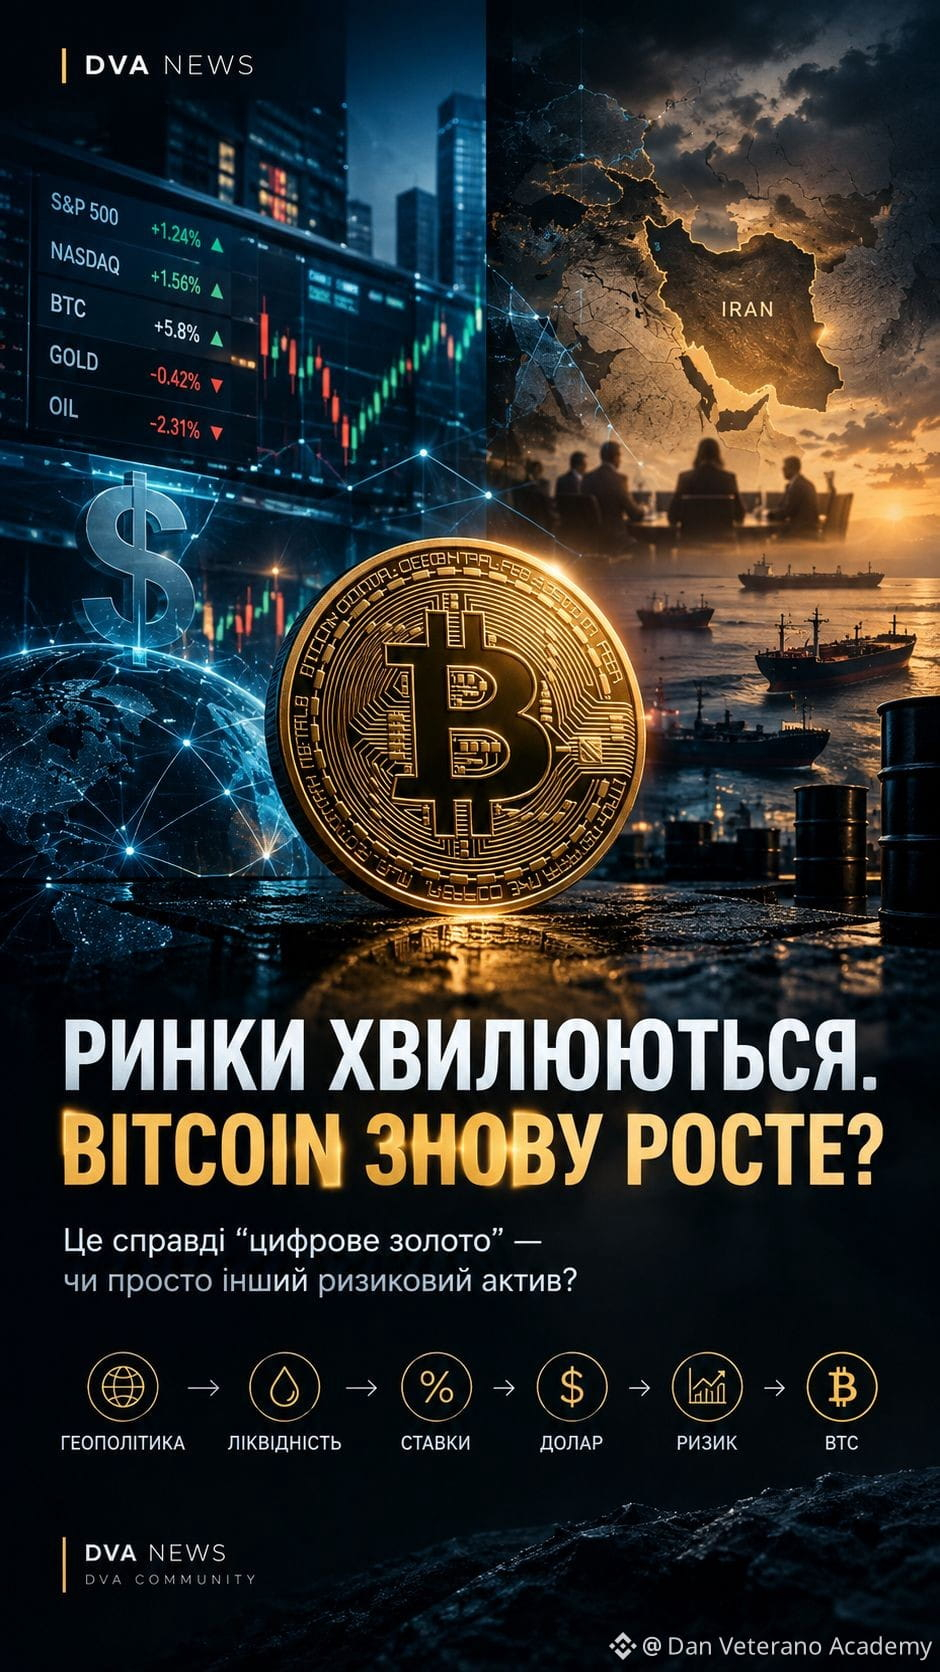
21.09.2026 Bitcoin untuk pertama kalinya dalam 8 bulan naik di atas $85 000, +5–6% per hari. Saham AS juga naik, sementara minyak turun. Artinya, BTC bergerak seiring dengan risk-on, bukan melawan pergerakan pasar.
Iran: rial turun hingga lebih dari 2,2 juta per $1, tetapi negara tidak menghilang. Kejatuhan mata uang ≠ kejatuhan negara.
Bitcoin — bukan sekadar “aset dari kepanikan”. Ia bisa melindungi dari depresiasi mata uang lokal, tetapi bisa turun bersama aset berisiko saat likuiditas global mengencang.
Rumus: geopolitik -> likuiditas -> suku bunga -> dolar -> risiko -> BTC.
UJI DVA:
1. Bagaimana dengan likuiditas global?
2. Bagaimana dengan dolar dan suku bunga?
3. Permintaannya nyata atau hanya jangka pendek?
4. Apa yang terjadi jika geopolitik memburuk?
5. Seberapa besar penurunan (drawdown) yang bisa Anda tahan?
Pertanyaan utamanya bukan “Apakah BTC akan menyelamatkan saya?”, melainkan “Risiko apa yang sedang saya lindungi?”
Dan Veterano Academy
DVA COMMUNITY
#DVA #Bitcoin #BTC #Binance
1
3
448
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#EtherGains70.9%InQ3
162,172 penayangan
1,152 Berdiskusi
2
#TreasuryLetsStatesFileStablecoinCertificationsEarly
9,514 penayangan
83 Berdiskusi
3
#US10YearYieldNears5.3%
154,173 penayangan
1,144 Berdiskusi
4
#DollarIndexHitsHighestSinceMay2025
41,811 penayangan
608 Berdiskusi
5
#USWeeklyJoblessClaimsFallTo197000
35,878 penayangan
503 Berdiskusi
6
#BitcoinETFsTake$6.34BillionInQ3
10,104 penayangan
77 Berdiskusi
7
#KoreaProposesTokenizingStocksAndBonds
73,486 penayangan
825 Berdiskusi
8
#MetaMaskExitsLidoValidatorsAfterSecurityIncident
172,562 penayangan
1,550 Berdiskusi
9
#MicronBeatsEarningsLiftsGuidance
87,347 penayangan
1,117 Berdiskusi
10
#CFTCSubmitsTwoEventContractRulesToWhiteHouse
60,050 penayangan
833 Berdiskusi