
#chinaeconomy
chinaeconomy
363,199 penayangan
606 Berdiskusi
Populer
Terbaru
·
--
Artikel
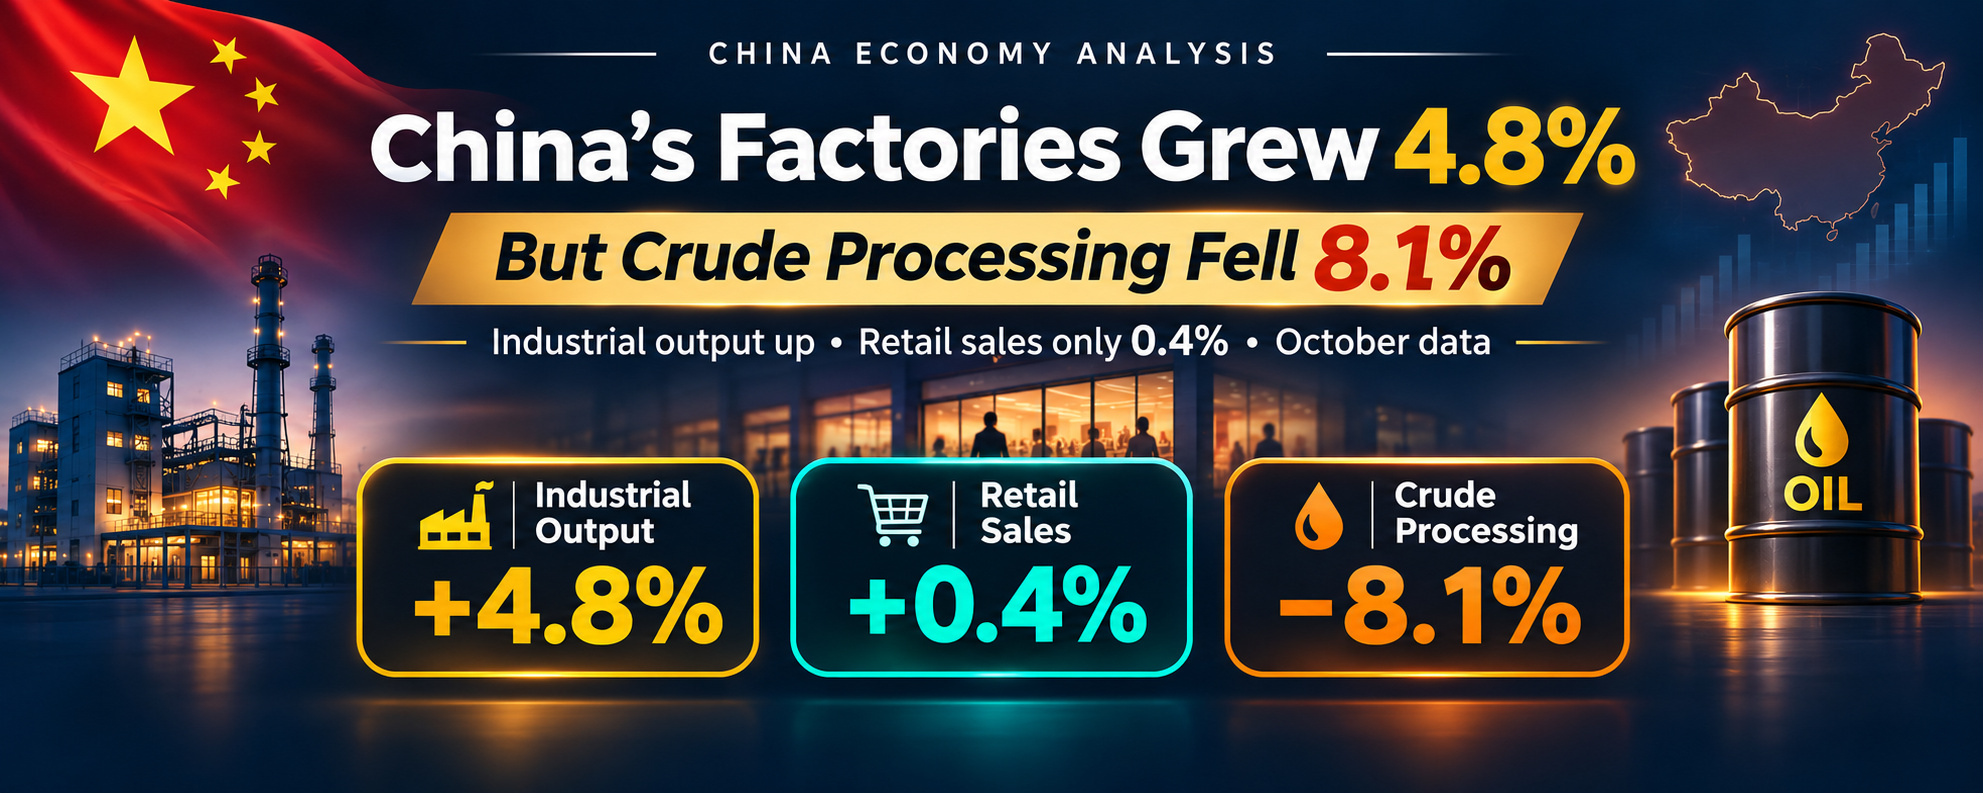
Produksi Pabrik Tiongkok Tumbuh 4,8%—Namun Pengolahan Minyak Mentah Turun 8,1%. Apa yang Terlewat?Laporan ekonomi terbaru Tiongkok menyajikan teka-teki bagi siapa pun yang mengikuti pasar minyak mentah. Produksi industri naik 4,8% dibandingkan tahun sebelumnya pada Oktober, tetapi penjualan ritel hanya tumbuh 0,4%, dan volume minyak mentah yang diolah kilang turun 8,1%. Angka-angka tersebut dirilis oleh Biro Statistik Nasional Tiongkok pada 16 November. Angka-angka itu menggambarkan berbagai bagian ekonomi, tetapi jika dilihat bersama-sama, menantang anggapan sederhana bahwa peningkatan produksi pabrik otomatis berarti permintaan minyak yang lebih kuat.
Ada baiknya kita mulai dengan memahami apa yang sebenarnya diukur oleh angka produksi pabrik. Kenaikan 4,8% itu mengukur nilai tambah riil di perusahaan industri yang melampaui batas ukuran tertentu, bukan jumlah barang yang dibeli rumah tangga Tiongkok. Produksi manufaktur tumbuh 5,4%, sementara produksi komputer, komunikasi, dan peralatan elektronik lainnya naik 19,4%. Suatu negara dapat meningkatkan produksi untuk pasar ekspor atau investasi bisnis meskipun konsumen domestiknya tetap berhati-hati. Itu bukanlah kontradiksi; produksi dan permintaan akhir memang berkaitan, tetapi keduanya bukan ukuran yang sama.
Produksi Pabrik Tiongkok Tumbuh 4,8%—Namun Pengolahan Minyak Mentah Turun 8,1%. Apa yang Terlewat?
Laporan ekonomi terbaru Tiongkok menyajikan teka-teki bagi siapa pun yang mengikuti pasar minyak mentah. Produksi industri naik 4,8% dibandingkan tahun sebelumnya pada Oktober, tetapi penjualan ritel hanya tumbuh 0,4%, dan volume minyak mentah yang diolah kilang turun 8,1%. Angka-angka tersebut dirilis oleh Biro Statistik Nasional Tiongkok pada 16 November. Angka-angka itu menggambarkan berbagai bagian ekonomi, tetapi jika dilihat bersama-sama, menantang anggapan sederhana bahwa peningkatan produksi pabrik otomatis berarti permintaan minyak yang lebih kuat.
Ada baiknya kita mulai dengan memahami apa yang sebenarnya diukur oleh angka produksi pabrik. Kenaikan 4,8% itu mengukur nilai tambah riil di perusahaan industri yang melampaui batas ukuran tertentu, bukan jumlah barang yang dibeli rumah tangga Tiongkok. Produksi manufaktur tumbuh 5,4%, sementara produksi komputer, komunikasi, dan peralatan elektronik lainnya naik 19,4%. Suatu negara dapat meningkatkan produksi untuk pasar ekspor atau investasi bisnis meskipun konsumen domestiknya tetap berhati-hati. Itu bukanlah kontradiksi; produksi dan permintaan akhir memang berkaitan, tetapi keduanya bukan ukuran yang sama.
Ada baiknya kita mulai dengan memahami apa yang sebenarnya diukur oleh angka produksi pabrik. Kenaikan 4,8% itu mengukur nilai tambah riil di perusahaan industri yang melampaui batas ukuran tertentu, bukan jumlah barang yang dibeli rumah tangga Tiongkok. Produksi manufaktur tumbuh 5,4%, sementara produksi komputer, komunikasi, dan peralatan elektronik lainnya naik 19,4%. Suatu negara dapat meningkatkan produksi untuk pasar ekspor atau investasi bisnis meskipun konsumen domestiknya tetap berhati-hati. Itu bukanlah kontradiksi; produksi dan permintaan akhir memang berkaitan, tetapi keduanya bukan ukuran yang sama.
Sihab vaiya 38:
sir please live
1
2
392

·
--
Data China pada Oktober menunjukkan kesenjangan yang semakin lebar antara produksi dan permintaan domestik
🏭 Output industri naik 4,8% secara tahunan, di bawah perkiraan 5,3% dan angka September sebesar 5,5%. Penjualan ritel hanya tumbuh 0,4%, juga meleset dari ekspektasi karena belanja barang tetap lemah.
🏗️ Investasi aset tetap turun 8,1% pada Januari–Oktober, lebih dalam dibandingkan penurunan 7,2% hingga September. Investasi properti merosot 21,6%, membebani permintaan domestik.
💻 Industri manufaktur teknologi tinggi tumbuh 17,6%, sementara ekspor terus menopang pertumbuhan. Kekuatan ini belum mendorong pemulihan yang lebih luas dalam konsumsi dan investasi.
⚖️ Angka-angka ini memperkuat alasan perlunya dukungan domestik, tetapi tidak menjamin stimulus besar-besaran dalam waktu dekat. Ekspor yang tangguh dapat mengurangi urgensi untuk mengambil langkah tambahan.
🔎 Hal yang utama adalah apakah belanja dan investasi pulih dalam beberapa bulan mendatang. Jika pelemahan berlanjut, pertumbuhan akan semakin bergantung pada ekspor.
#ChinaEconomy $KAVA
Data China pada Oktober menunjukkan kesenjangan yang semakin lebar antara produksi dan permintaan domestik
🏭 Output industri naik 4,8% secara tahunan, di bawah perkiraan 5,3% dan angka September sebesar 5,5%. Penjualan ritel hanya tumbuh 0,4%, juga meleset dari ekspektasi karena belanja barang tetap lemah.
🏗️ Investasi aset tetap turun 8,1% pada Januari–Oktober, lebih dalam dibandingkan penurunan 7,2% hingga September. Investasi properti merosot 21,6%, membebani permintaan domestik.
💻 Industri manufaktur teknologi tinggi tumbuh 17,6%, sementara ekspor terus menopang pertumbuhan. Kekuatan ini belum mendorong pemulihan yang lebih luas dalam konsumsi dan investasi.
⚖️ Angka-angka ini memperkuat alasan perlunya dukungan domestik, tetapi tidak menjamin stimulus besar-besaran dalam waktu dekat. Ekspor yang tangguh dapat mengurangi urgensi untuk mengambil langkah tambahan.
🔎 Hal yang utama adalah apakah belanja dan investasi pulih dalam beberapa bulan mendatang. Jika pelemahan berlanjut, pertumbuhan akan semakin bergantung pada ekspor.
#ChinaEconomy $KAVA
🏭 Output industri naik 4,8% secara tahunan, di bawah perkiraan 5,3% dan angka September sebesar 5,5%. Penjualan ritel hanya tumbuh 0,4%, juga meleset dari ekspektasi karena belanja barang tetap lemah.
🏗️ Investasi aset tetap turun 8,1% pada Januari–Oktober, lebih dalam dibandingkan penurunan 7,2% hingga September. Investasi properti merosot 21,6%, membebani permintaan domestik.
💻 Industri manufaktur teknologi tinggi tumbuh 17,6%, sementara ekspor terus menopang pertumbuhan. Kekuatan ini belum mendorong pemulihan yang lebih luas dalam konsumsi dan investasi.
⚖️ Angka-angka ini memperkuat alasan perlunya dukungan domestik, tetapi tidak menjamin stimulus besar-besaran dalam waktu dekat. Ekspor yang tangguh dapat mengurangi urgensi untuk mengambil langkah tambahan.
🔎 Hal yang utama adalah apakah belanja dan investasi pulih dalam beberapa bulan mendatang. Jika pelemahan berlanjut, pertumbuhan akan semakin bergantung pada ekspor.
#ChinaEconomy $KAVA
264

·
--
Penurunan PPI Tiongkok Lebih Dalam dari Perkiraan, Titik Balik Likuiditas Global Mungkin Segera Tiba
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, jauh lebih dalam daripada perkiraan ekonom sebesar 5,3% dan menjadi penurunan terdalam dalam lebih dari empat tahun. «Kedalaman yang melampaui perkiraan» ini patut ditinjau kembali dari sisi pendanaan: semakin dalam deflasi, biasanya semakin besar ruang dan dorongan untuk memperkuat kebijakan, sehingga sinyal titik balik likuiditas pun semakin kuat.
Menurut CNBC, PPI Tiongkok pada Oktober turun 5,7% secara tahunan, sementara para ekonom yang disurvei Reuters memperkirakan penurunan sebesar 5,3%. Pada saat yang sama, indikator harga konsumen menunjukkan perlambatan, yang menandakan pemulihan permintaan domestik masih lemah. Perlu ditegaskan bahwa PPI dinyatakan sebagai pertumbuhan tahunan negatif; semakin besar angkanya, semakin dalam deflasi, bukan berarti harga-harga naik.
Mengapa data ini perlu ditafsirkan dari sisi pendanaan? Berdasarkan pengalaman historis, ketika indikator inti deflasi lebih dalam daripada perkiraan, biasanya hal itu berkaitan dengan ekspektasi pelonggaran kebijakan fiskal dan moneter lebih lanjut. Bagi Tiongkok, PPI yang terus tumbuh negatif akan menekan laba perusahaan dan menghambat minat investasi. Hal ini sendiri menciptakan tekanan untuk memperkuat kebijakan. Begitu ekspektasi pelonggaran menguat, dampaknya bukan hanya terhadap aset berdenominasi renminbi, tetapi juga dapat meluas melalui jalur likuiditas global—persoalan «dari mana uang berasal dan ke mana uang mengalir» yang selalu menjadi perhatian akun ini.
Namun, satu data makro saja belum cukup untuk memastikan titik balik. Perlambatan indikator konsumsi menunjukkan bahwa permintaan domestik masih lemah, sementara transmisi kebijakan membutuhkan waktu. Perlu diamati apakah ekspektasi akan terwujud dan benar-benar memperbaiki likuiditas. Pandangan yang berlawanan menyatakan bahwa meskipun penurunan PPI cukup dalam, dampak pelonggaran mungkin berkurang jika stimulus fiskal berjalan lambat dan kendala di sektor properti serta utang pemerintah daerah belum teratasi.
Bagaimana pasar akan bereaksi? Jika analisis dari sisi pendanaan ini tepat, menguatnya ekspektasi pelonggaran dapat menguntungkan aset berisiko dan instrumen yang sensitif terhadap likuiditas. Namun, jika data ditafsirkan sebagai tanda bahwa «fundamental masih lemah», dalam jangka pendek hal ini juga dapat memicu kekhawatiran terhadap permintaan. Arah pasar masih menjadi perdebatan; sinyal kebijakan dan arus dana selanjutnya perlu diamati untuk memastikannya.
Apa yang perlu diamati selanjutnya? Pertama, apakah PPI dan CPI ke depan akan terus bergerak seperti ini atau mulai menyempit. Kedua, tempo penerapan kebijakan fiskal dan moneter secara nyata. Ketiga, apakah indikator likuiditas global—seperti likuiditas dolar AS dan imbal hasil obligasi pemerintah AS—juga berbalik arah. Dalam hal perdagangan, lebih baik menunggu konfirmasi silang dari kebijakan dan kondisi pendanaan daripada mengejar kenaikan hanya berdasarkan satu data.
#GlobalLiquidity #ChinaEconomy
Informasi di atas merupakan rangkuman informasi dan analisis pribadi, bukan merupakan saran investasi.
Penurunan PPI Tiongkok Lebih Dalam dari Perkiraan, Titik Balik Likuiditas Global Mungkin Segera Tiba
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, jauh lebih dalam daripada perkiraan ekonom sebesar 5,3% dan menjadi penurunan terdalam dalam lebih dari empat tahun. «Kedalaman yang melampaui perkiraan» ini patut ditinjau kembali dari sisi pendanaan: semakin dalam deflasi, biasanya semakin besar ruang dan dorongan untuk memperkuat kebijakan, sehingga sinyal titik balik likuiditas pun semakin kuat.
Menurut CNBC, PPI Tiongkok pada Oktober turun 5,7% secara tahunan, sementara para ekonom yang disurvei Reuters memperkirakan penurunan sebesar 5,3%. Pada saat yang sama, indikator harga konsumen menunjukkan perlambatan, yang menandakan pemulihan permintaan domestik masih lemah. Perlu ditegaskan bahwa PPI dinyatakan sebagai pertumbuhan tahunan negatif; semakin besar angkanya, semakin dalam deflasi, bukan berarti harga-harga naik.
Mengapa data ini perlu ditafsirkan dari sisi pendanaan? Berdasarkan pengalaman historis, ketika indikator inti deflasi lebih dalam daripada perkiraan, biasanya hal itu berkaitan dengan ekspektasi pelonggaran kebijakan fiskal dan moneter lebih lanjut. Bagi Tiongkok, PPI yang terus tumbuh negatif akan menekan laba perusahaan dan menghambat minat investasi. Hal ini sendiri menciptakan tekanan untuk memperkuat kebijakan. Begitu ekspektasi pelonggaran menguat, dampaknya bukan hanya terhadap aset berdenominasi renminbi, tetapi juga dapat meluas melalui jalur likuiditas global—persoalan «dari mana uang berasal dan ke mana uang mengalir» yang selalu menjadi perhatian akun ini.
Namun, satu data makro saja belum cukup untuk memastikan titik balik. Perlambatan indikator konsumsi menunjukkan bahwa permintaan domestik masih lemah, sementara transmisi kebijakan membutuhkan waktu. Perlu diamati apakah ekspektasi akan terwujud dan benar-benar memperbaiki likuiditas. Pandangan yang berlawanan menyatakan bahwa meskipun penurunan PPI cukup dalam, dampak pelonggaran mungkin berkurang jika stimulus fiskal berjalan lambat dan kendala di sektor properti serta utang pemerintah daerah belum teratasi.
Bagaimana pasar akan bereaksi? Jika analisis dari sisi pendanaan ini tepat, menguatnya ekspektasi pelonggaran dapat menguntungkan aset berisiko dan instrumen yang sensitif terhadap likuiditas. Namun, jika data ditafsirkan sebagai tanda bahwa «fundamental masih lemah», dalam jangka pendek hal ini juga dapat memicu kekhawatiran terhadap permintaan. Arah pasar masih menjadi perdebatan; sinyal kebijakan dan arus dana selanjutnya perlu diamati untuk memastikannya.
Apa yang perlu diamati selanjutnya? Pertama, apakah PPI dan CPI ke depan akan terus bergerak seperti ini atau mulai menyempit. Kedua, tempo penerapan kebijakan fiskal dan moneter secara nyata. Ketiga, apakah indikator likuiditas global—seperti likuiditas dolar AS dan imbal hasil obligasi pemerintah AS—juga berbalik arah. Dalam hal perdagangan, lebih baik menunggu konfirmasi silang dari kebijakan dan kondisi pendanaan daripada mengejar kenaikan hanya berdasarkan satu data.
#GlobalLiquidity #ChinaEconomy
Informasi di atas merupakan rangkuman informasi dan analisis pribadi, bukan merupakan saran investasi.
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, jauh lebih dalam daripada perkiraan ekonom sebesar 5,3% dan menjadi penurunan terdalam dalam lebih dari empat tahun. «Kedalaman yang melampaui perkiraan» ini patut ditinjau kembali dari sisi pendanaan: semakin dalam deflasi, biasanya semakin besar ruang dan dorongan untuk memperkuat kebijakan, sehingga sinyal titik balik likuiditas pun semakin kuat.
Menurut CNBC, PPI Tiongkok pada Oktober turun 5,7% secara tahunan, sementara para ekonom yang disurvei Reuters memperkirakan penurunan sebesar 5,3%. Pada saat yang sama, indikator harga konsumen menunjukkan perlambatan, yang menandakan pemulihan permintaan domestik masih lemah. Perlu ditegaskan bahwa PPI dinyatakan sebagai pertumbuhan tahunan negatif; semakin besar angkanya, semakin dalam deflasi, bukan berarti harga-harga naik.
Mengapa data ini perlu ditafsirkan dari sisi pendanaan? Berdasarkan pengalaman historis, ketika indikator inti deflasi lebih dalam daripada perkiraan, biasanya hal itu berkaitan dengan ekspektasi pelonggaran kebijakan fiskal dan moneter lebih lanjut. Bagi Tiongkok, PPI yang terus tumbuh negatif akan menekan laba perusahaan dan menghambat minat investasi. Hal ini sendiri menciptakan tekanan untuk memperkuat kebijakan. Begitu ekspektasi pelonggaran menguat, dampaknya bukan hanya terhadap aset berdenominasi renminbi, tetapi juga dapat meluas melalui jalur likuiditas global—persoalan «dari mana uang berasal dan ke mana uang mengalir» yang selalu menjadi perhatian akun ini.
Namun, satu data makro saja belum cukup untuk memastikan titik balik. Perlambatan indikator konsumsi menunjukkan bahwa permintaan domestik masih lemah, sementara transmisi kebijakan membutuhkan waktu. Perlu diamati apakah ekspektasi akan terwujud dan benar-benar memperbaiki likuiditas. Pandangan yang berlawanan menyatakan bahwa meskipun penurunan PPI cukup dalam, dampak pelonggaran mungkin berkurang jika stimulus fiskal berjalan lambat dan kendala di sektor properti serta utang pemerintah daerah belum teratasi.
Bagaimana pasar akan bereaksi? Jika analisis dari sisi pendanaan ini tepat, menguatnya ekspektasi pelonggaran dapat menguntungkan aset berisiko dan instrumen yang sensitif terhadap likuiditas. Namun, jika data ditafsirkan sebagai tanda bahwa «fundamental masih lemah», dalam jangka pendek hal ini juga dapat memicu kekhawatiran terhadap permintaan. Arah pasar masih menjadi perdebatan; sinyal kebijakan dan arus dana selanjutnya perlu diamati untuk memastikannya.
Apa yang perlu diamati selanjutnya? Pertama, apakah PPI dan CPI ke depan akan terus bergerak seperti ini atau mulai menyempit. Kedua, tempo penerapan kebijakan fiskal dan moneter secara nyata. Ketiga, apakah indikator likuiditas global—seperti likuiditas dolar AS dan imbal hasil obligasi pemerintah AS—juga berbalik arah. Dalam hal perdagangan, lebih baik menunggu konfirmasi silang dari kebijakan dan kondisi pendanaan daripada mengejar kenaikan hanya berdasarkan satu data.
#GlobalLiquidity #ChinaEconomy
Informasi di atas merupakan rangkuman informasi dan analisis pribadi, bukan merupakan saran investasi.
38
·
--
Penurunan PPI Tiongkok terkecil dalam empat tahun, titik balik likuiditas global mungkin segera tiba
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, lebih baik daripada ekspektasi pasar sebesar -5,3%, dengan penurunan terkecil dalam lebih dari empat tahun. Sebagai akun yang berfokus pada kondisi likuiditas, saya lebih mencermati sinyal permintaan dan dinamika likuiditas global yang tercermin di balik data ini.
Menurut laporan CNBC, harga produsen barang industri Tiongkok pada Oktober turun 5,7% secara tahunan, lebih tinggi daripada perkiraan ekonom sebesar -5,3%. Perlu diperjelas bahwa “tertinggi baru” di sini merujuk pada penyempitan penurunan. PPI masih berada di wilayah negatif dan tekanan deflasi belum mereda. Namun, penyempitan penurunan yang cukup jelas biasanya menandakan perbaikan marginal pada permintaan industri, atau bahwa stimulus kebijakan mulai berdampak.
Mengapa sinyal ini penting bagi pasar kripto? Tiongkok merupakan salah satu faktor kunci dalam likuiditas global dan penilaian aset berisiko. Penyempitan penurunan PPI biasanya sejalan dengan pemulihan ekspektasi laba perusahaan dan meningkatnya permintaan kredit, yang selanjutnya memengaruhi selera risiko global. Dari sudut pandang kondisi likuiditas, petunjuk untuk menentukan titik balik likuiditas sering dicari dari perubahan marginal pada data sisi permintaan seperti ini.
Berdasarkan data, angka -5,7% dibanding ekspektasi -5,3% merupakan hasil yang “lebih baik dari perkiraan”. Meski selisihnya tidak besar, dalam situasi deflasi, setiap perbaikan marginal di sisi permintaan akan ditafsirkan lebih besar oleh pelaku pasar yang mencermati likuiditas. Ini juga menjelaskan mengapa penilaian aset berisiko dapat berfluktuasi begitu data makro seperti ini dirilis.
Bagaimana kemungkinan reaksi pasar? Jika narasi perbaikan permintaan semakin terkonfirmasi, ekspektasi likuiditas global dapat meningkat dan aset berisiko berpeluang mengalami pemulihan valuasi. Sebaliknya, jika data berikutnya kembali melemah, kita perlu mewaspadai perubahan arah ekspektasi. Sebagai aset dengan beta tinggi, kripto biasanya cukup sensitif terhadap sinyal likuiditas seperti ini.
Namun, faktor yang berlawanan juga tetap ada: PPI masih negatif, deflasi belum berbalik arah, dan perbaikan dalam satu rilis data belum cukup untuk mengonfirmasi tren. Keberlanjutan stimulus kebijakan serta beban dari sektor properti dan utang pemerintah daerah masih perlu terus dicermati.
Apa yang perlu diamati selanjutnya? Fokus pada apakah penyempitan penurunan PPI berlanjut, serta apakah data kredit dan pembiayaan sosial secara keseluruhan juga membaik. Jika ekspektasi likuiditas terus meningkat, narasi penilaian aset berisiko mungkin akan semakin menguat.
Titik balik makro sering tersembunyi dalam detail. Sudut pandang likuiditas layak terus dipantau.
#ChinaEconomy #Macro #CryptoMarket
Informasi di atas merupakan rangkuman dan analisis pribadi, bukan merupakan saran investasi.
Ikuti saya untuk terus memantau perubahan dan data pasar yang penting.
Penurunan PPI Tiongkok terkecil dalam empat tahun, titik balik likuiditas global mungkin segera tiba
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, lebih baik daripada ekspektasi pasar sebesar -5,3%, dengan penurunan terkecil dalam lebih dari empat tahun. Sebagai akun yang berfokus pada kondisi likuiditas, saya lebih mencermati sinyal permintaan dan dinamika likuiditas global yang tercermin di balik data ini.
Menurut laporan CNBC, harga produsen barang industri Tiongkok pada Oktober turun 5,7% secara tahunan, lebih tinggi daripada perkiraan ekonom sebesar -5,3%. Perlu diperjelas bahwa “tertinggi baru” di sini merujuk pada penyempitan penurunan. PPI masih berada di wilayah negatif dan tekanan deflasi belum mereda. Namun, penyempitan penurunan yang cukup jelas biasanya menandakan perbaikan marginal pada permintaan industri, atau bahwa stimulus kebijakan mulai berdampak.
Mengapa sinyal ini penting bagi pasar kripto? Tiongkok merupakan salah satu faktor kunci dalam likuiditas global dan penilaian aset berisiko. Penyempitan penurunan PPI biasanya sejalan dengan pemulihan ekspektasi laba perusahaan dan meningkatnya permintaan kredit, yang selanjutnya memengaruhi selera risiko global. Dari sudut pandang kondisi likuiditas, petunjuk untuk menentukan titik balik likuiditas sering dicari dari perubahan marginal pada data sisi permintaan seperti ini.
Berdasarkan data, angka -5,7% dibanding ekspektasi -5,3% merupakan hasil yang “lebih baik dari perkiraan”. Meski selisihnya tidak besar, dalam situasi deflasi, setiap perbaikan marginal di sisi permintaan akan ditafsirkan lebih besar oleh pelaku pasar yang mencermati likuiditas. Ini juga menjelaskan mengapa penilaian aset berisiko dapat berfluktuasi begitu data makro seperti ini dirilis.
Bagaimana kemungkinan reaksi pasar? Jika narasi perbaikan permintaan semakin terkonfirmasi, ekspektasi likuiditas global dapat meningkat dan aset berisiko berpeluang mengalami pemulihan valuasi. Sebaliknya, jika data berikutnya kembali melemah, kita perlu mewaspadai perubahan arah ekspektasi. Sebagai aset dengan beta tinggi, kripto biasanya cukup sensitif terhadap sinyal likuiditas seperti ini.
Namun, faktor yang berlawanan juga tetap ada: PPI masih negatif, deflasi belum berbalik arah, dan perbaikan dalam satu rilis data belum cukup untuk mengonfirmasi tren. Keberlanjutan stimulus kebijakan serta beban dari sektor properti dan utang pemerintah daerah masih perlu terus dicermati.
Apa yang perlu diamati selanjutnya? Fokus pada apakah penyempitan penurunan PPI berlanjut, serta apakah data kredit dan pembiayaan sosial secara keseluruhan juga membaik. Jika ekspektasi likuiditas terus meningkat, narasi penilaian aset berisiko mungkin akan semakin menguat.
Titik balik makro sering tersembunyi dalam detail. Sudut pandang likuiditas layak terus dipantau.
#ChinaEconomy #Macro #CryptoMarket
Informasi di atas merupakan rangkuman dan analisis pribadi, bukan merupakan saran investasi.
Ikuti saya untuk terus memantau perubahan dan data pasar yang penting.
PPI Tiongkok pada Oktober turun 5,7% secara tahunan, lebih baik daripada ekspektasi pasar sebesar -5,3%, dengan penurunan terkecil dalam lebih dari empat tahun. Sebagai akun yang berfokus pada kondisi likuiditas, saya lebih mencermati sinyal permintaan dan dinamika likuiditas global yang tercermin di balik data ini.
Menurut laporan CNBC, harga produsen barang industri Tiongkok pada Oktober turun 5,7% secara tahunan, lebih tinggi daripada perkiraan ekonom sebesar -5,3%. Perlu diperjelas bahwa “tertinggi baru” di sini merujuk pada penyempitan penurunan. PPI masih berada di wilayah negatif dan tekanan deflasi belum mereda. Namun, penyempitan penurunan yang cukup jelas biasanya menandakan perbaikan marginal pada permintaan industri, atau bahwa stimulus kebijakan mulai berdampak.
Mengapa sinyal ini penting bagi pasar kripto? Tiongkok merupakan salah satu faktor kunci dalam likuiditas global dan penilaian aset berisiko. Penyempitan penurunan PPI biasanya sejalan dengan pemulihan ekspektasi laba perusahaan dan meningkatnya permintaan kredit, yang selanjutnya memengaruhi selera risiko global. Dari sudut pandang kondisi likuiditas, petunjuk untuk menentukan titik balik likuiditas sering dicari dari perubahan marginal pada data sisi permintaan seperti ini.
Berdasarkan data, angka -5,7% dibanding ekspektasi -5,3% merupakan hasil yang “lebih baik dari perkiraan”. Meski selisihnya tidak besar, dalam situasi deflasi, setiap perbaikan marginal di sisi permintaan akan ditafsirkan lebih besar oleh pelaku pasar yang mencermati likuiditas. Ini juga menjelaskan mengapa penilaian aset berisiko dapat berfluktuasi begitu data makro seperti ini dirilis.
Bagaimana kemungkinan reaksi pasar? Jika narasi perbaikan permintaan semakin terkonfirmasi, ekspektasi likuiditas global dapat meningkat dan aset berisiko berpeluang mengalami pemulihan valuasi. Sebaliknya, jika data berikutnya kembali melemah, kita perlu mewaspadai perubahan arah ekspektasi. Sebagai aset dengan beta tinggi, kripto biasanya cukup sensitif terhadap sinyal likuiditas seperti ini.
Namun, faktor yang berlawanan juga tetap ada: PPI masih negatif, deflasi belum berbalik arah, dan perbaikan dalam satu rilis data belum cukup untuk mengonfirmasi tren. Keberlanjutan stimulus kebijakan serta beban dari sektor properti dan utang pemerintah daerah masih perlu terus dicermati.
Apa yang perlu diamati selanjutnya? Fokus pada apakah penyempitan penurunan PPI berlanjut, serta apakah data kredit dan pembiayaan sosial secara keseluruhan juga membaik. Jika ekspektasi likuiditas terus meningkat, narasi penilaian aset berisiko mungkin akan semakin menguat.
Titik balik makro sering tersembunyi dalam detail. Sudut pandang likuiditas layak terus dipantau.
#ChinaEconomy #Macro #CryptoMarket
Informasi di atas merupakan rangkuman dan analisis pribadi, bukan merupakan saran investasi.
Ikuti saya untuk terus memantau perubahan dan data pasar yang penting.
47
·
--
Artikel
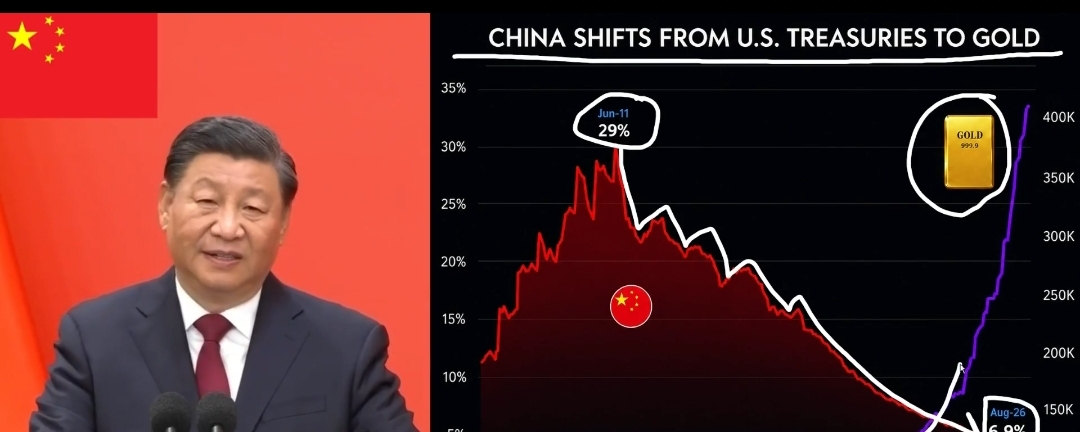
🚨 ADA SESUATU YANG BESAR SEDANG TERJADI DI BALIK LAYAR DI CHINA!**Kejatuhan saham AI ini telah terverifikasi sepenuhnya — indeks STAR50 China turun sekitar 40% dari puncaknya pada Juli, menghapus sekitar $480 miliar nilai pasar, dengan beberapa perhitungan menyebut penurunannya mendekati 43%. Namun, klaim tentang emas dan obligasi Treasury sebaiknya disampaikan dengan lebih hati-hati: angka $480 miliar dan pernyataan bahwa "tidak ada pemicu tunggal" cukup kuat, sementara cadangan emas senilai $325 miliar dan penjualan obligasi Treasury senilai $100 miliar sama sekali tidak disebutkan dalam sumber-sumber ini.**
Apa yang sebenarnya mendorongnya: **tidak ada pemicu tunggal yang jelas**, hanya valuasi yang mahal, tagihan pajak, dan kekhawatiran bahwa AS atau negara lain akan melarang penggunaan peralatan China di pusat data. Itulah sudut pandang yang jujur untuk unggahan Anda — bukan teori konspirasi tersembunyi.
🚨 ADA SESUATU YANG BESAR SEDANG TERJADI DI BALIK LAYAR DI CHINA!
**Kejatuhan saham AI ini telah terverifikasi sepenuhnya — indeks STAR50 China turun sekitar 40% dari puncaknya pada Juli, menghapus sekitar $480 miliar nilai pasar, dengan beberapa perhitungan menyebut penurunannya mendekati 43%. Namun, klaim tentang emas dan obligasi Treasury sebaiknya disampaikan dengan lebih hati-hati: angka $480 miliar dan pernyataan bahwa "tidak ada pemicu tunggal" cukup kuat, sementara cadangan emas senilai $325 miliar dan penjualan obligasi Treasury senilai $100 miliar sama sekali tidak disebutkan dalam sumber-sumber ini.**
Apa yang sebenarnya mendorongnya: **tidak ada pemicu tunggal yang jelas**, hanya valuasi yang mahal, tagihan pajak, dan kekhawatiran bahwa AS atau negara lain akan melarang penggunaan peralatan China di pusat data. Itulah sudut pandang yang jujur untuk unggahan Anda — bukan teori konspirasi tersembunyi.
Apa yang sebenarnya mendorongnya: **tidak ada pemicu tunggal yang jelas**, hanya valuasi yang mahal, tagihan pajak, dan kekhawatiran bahwa AS atau negara lain akan melarang penggunaan peralatan China di pusat data. Itulah sudut pandang yang jujur untuk unggahan Anda — bukan teori konspirasi tersembunyi.
1
256
·
--
Bearish
Disengketakan
PEMBANTAIAN BESAR-BESARAN!! 🔴🔴🔴
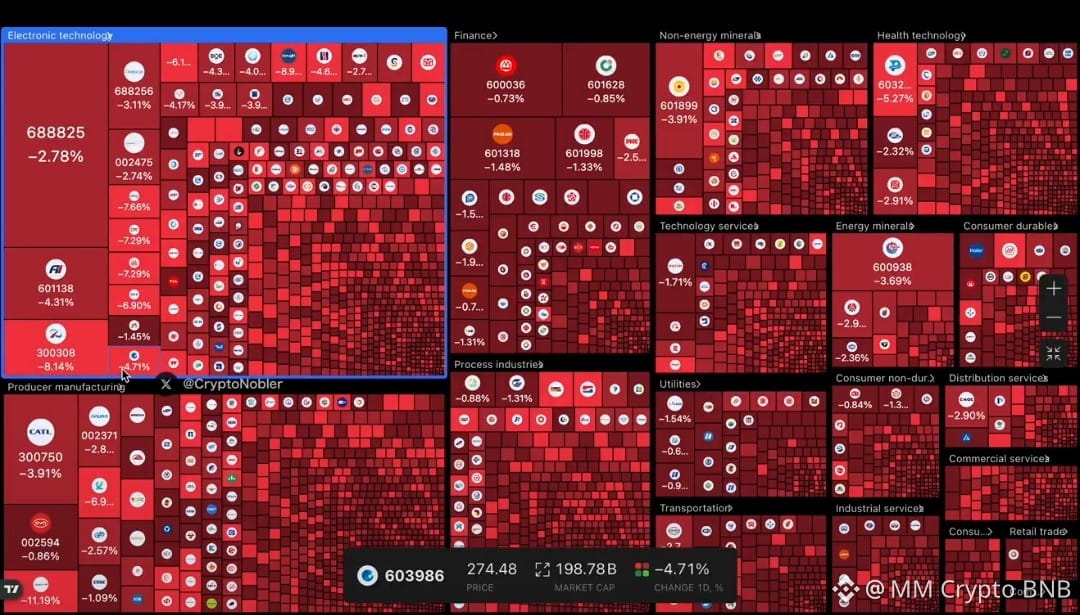
🇨🇳 LEBIH DARI ¥900.000.000.000,00 TELAH LENYAP DARI PASAR SAHAM TIONGKOK HANYA DALAM 5 MENIT!
BANK OF CHINA KINI SEGERA MELEPAS SEMUA OBLIGASI PEMERINTAH AS DALAM UPAYA PUTUS ASA UNTUK MENCEGAH KERUNTUHAN TOTAL.
INI KABAR BURUK BAGI PASAR GLOBAL…
#BinancePick #ChinaEconomy #BinancePick #BinanceSquareTalks #BinanceSquareFamily
PEMBANTAIAN BESAR-BESARAN!! 🔴🔴🔴
🇨🇳 LEBIH DARI ¥900.000.000.000,00 TELAH LENYAP DARI PASAR SAHAM TIONGKOK HANYA DALAM 5 MENIT!
BANK OF CHINA KINI SEGERA MELEPAS SEMUA OBLIGASI PEMERINTAH AS DALAM UPAYA PUTUS ASA UNTUK MENCEGAH KERUNTUHAN TOTAL.
INI KABAR BURUK BAGI PASAR GLOBAL…
#BinancePick #ChinaEconomy #BinancePick #BinanceSquareTalks #BinanceSquareFamily
🇨🇳 LEBIH DARI ¥900.000.000.000,00 TELAH LENYAP DARI PASAR SAHAM TIONGKOK HANYA DALAM 5 MENIT!
BANK OF CHINA KINI SEGERA MELEPAS SEMUA OBLIGASI PEMERINTAH AS DALAM UPAYA PUTUS ASA UNTUK MENCEGAH KERUNTUHAN TOTAL.
INI KABAR BURUK BAGI PASAR GLOBAL…
#BinancePick #ChinaEconomy #BinancePick #BinanceSquareTalks #BinanceSquareFamily
214

·
--
Komisi Pembangunan dan Reformasi Nasional (NDRC) mengeluarkan langkah besar! Rencana stimulus permintaan domestik akan segera hadir. Saat ini, strategi untuk memperluas permintaan domestik sedang disusun. Ekonomi akan kembali bergairah, kepercayaan pasar pun pulih! Ini juga kabar baik bagi pasar kripto; likuiditas diharapkan membaik. #宏观经济 #中国经济 $BTC $ETH
Stimulus ekonomi China akan segera hadir! NDRC memberi petunjuk tentang strategi baru untuk mendorong permintaan domestik. Ekonomi akan terdongkrak? Ini bisa menjadi kabar baik bagi pasar kripto! #Macroeconomy #ChinaEconomy $BTC $ETH
Komisi Pembangunan dan Reformasi Nasional (NDRC) mengeluarkan langkah besar! Rencana stimulus permintaan domestik akan segera hadir. Saat ini, strategi untuk memperluas permintaan domestik sedang disusun. Ekonomi akan kembali bergairah, kepercayaan pasar pun pulih! Ini juga kabar baik bagi pasar kripto; likuiditas diharapkan membaik. #宏观经济 #中国经济 $BTC $ETH
Stimulus ekonomi China akan segera hadir! NDRC memberi petunjuk tentang strategi baru untuk mendorong permintaan domestik. Ekonomi akan terdongkrak? Ini bisa menjadi kabar baik bagi pasar kripto! #Macroeconomy #ChinaEconomy $BTC $ETH
Stimulus ekonomi China akan segera hadir! NDRC memberi petunjuk tentang strategi baru untuk mendorong permintaan domestik. Ekonomi akan terdongkrak? Ini bisa menjadi kabar baik bagi pasar kripto! #Macroeconomy #ChinaEconomy $BTC $ETH
93
·
--
Bank Rakyat Tiongkok (PBOC) mengumumkan suku bunga acuan pinjaman (LPR) untuk Oktober 2026 pada pagi 20/10. Secara spesifik, LPR tenor 1 tahun tetap di 3,0%, sementara tenor lebih dari 5 tahun bertahan di 3,5%, sepenuhnya sesuai dengan perkiraan pasar sebelumnya.
Keputusan untuk mempertahankan suku bunga ini mencerminkan sikap hati-hati Beijing dalam menyeimbangkan stimulus ekonomi dengan perlindungan margin keuntungan sistem perbankan. Para pejabat tampaknya ingin menilai lebih lanjut efektivitas paket dukungan sebelumnya daripada terburu-buru melonggarkan kebijakan moneter lebih jauh.
Bagi pasar keuangan, keputusan ini tidak menimbulkan gejolak besar karena sudah diperkirakan. Yuan dan imbal hasil obligasi pemerintah Tiongkok tetap stabil, sementara tekanan arus keluar modal dari pasar Asia untuk sementara mereda.
Bagi pasar kripto, stabilitas makroekonomi dari negara dengan perekonomian terbesar kedua di dunia membantu $BTC dan aset berisiko mempertahankan sentimen positif. Meski belum ada likuiditas baru yang disuntikkan, tidak adanya kejutan pengetatan tetap memperkuat zona harga penopang saat ini bagi seluruh pasar. 📊
#PBOC #InterestRates #ChinaEconomy
Bank Rakyat Tiongkok (PBOC) mengumumkan suku bunga acuan pinjaman (LPR) untuk Oktober 2026 pada pagi 20/10. Secara spesifik, LPR tenor 1 tahun tetap di 3,0%, sementara tenor lebih dari 5 tahun bertahan di 3,5%, sepenuhnya sesuai dengan perkiraan pasar sebelumnya.
Keputusan untuk mempertahankan suku bunga ini mencerminkan sikap hati-hati Beijing dalam menyeimbangkan stimulus ekonomi dengan perlindungan margin keuntungan sistem perbankan. Para pejabat tampaknya ingin menilai lebih lanjut efektivitas paket dukungan sebelumnya daripada terburu-buru melonggarkan kebijakan moneter lebih jauh.
Bagi pasar keuangan, keputusan ini tidak menimbulkan gejolak besar karena sudah diperkirakan. Yuan dan imbal hasil obligasi pemerintah Tiongkok tetap stabil, sementara tekanan arus keluar modal dari pasar Asia untuk sementara mereda.
Bagi pasar kripto, stabilitas makroekonomi dari negara dengan perekonomian terbesar kedua di dunia membantu $BTC dan aset berisiko mempertahankan sentimen positif. Meski belum ada likuiditas baru yang disuntikkan, tidak adanya kejutan pengetatan tetap memperkuat zona harga penopang saat ini bagi seluruh pasar. 📊
#PBOC #InterestRates #ChinaEconomy
Keputusan untuk mempertahankan suku bunga ini mencerminkan sikap hati-hati Beijing dalam menyeimbangkan stimulus ekonomi dengan perlindungan margin keuntungan sistem perbankan. Para pejabat tampaknya ingin menilai lebih lanjut efektivitas paket dukungan sebelumnya daripada terburu-buru melonggarkan kebijakan moneter lebih jauh.
Bagi pasar keuangan, keputusan ini tidak menimbulkan gejolak besar karena sudah diperkirakan. Yuan dan imbal hasil obligasi pemerintah Tiongkok tetap stabil, sementara tekanan arus keluar modal dari pasar Asia untuk sementara mereda.
Bagi pasar kripto, stabilitas makroekonomi dari negara dengan perekonomian terbesar kedua di dunia membantu $BTC dan aset berisiko mempertahankan sentimen positif. Meski belum ada likuiditas baru yang disuntikkan, tidak adanya kejutan pengetatan tetap memperkuat zona harga penopang saat ini bagi seluruh pasar. 📊
#PBOC #InterestRates #ChinaEconomy
232
PDB China: 4,5% pada Q3. Melampaui ekspektasi, tetapi apakah pemulihannya kuat?
Apa yang ditunjukkan angka-angka:
PDB: +4,5% yoy (Q2: 4,3%)
Produksi industri: +5,5% yoy pada September
Penjualan ritel: +1,1% yoy pada September
Apa yang mendorong:
Ekspor yang kuat
Industri berteknologi tinggi dan permintaan AI
Produksi industri yang tangguh
Apa yang mengkhawatirkan:
Sektor properti yang rapuh
Investasi aset tetap menurun
Konsumen masih berhati-hati
Pendapat saya:
Kualitas ekspansi lebih penting daripada angka utama.
Pemulihan yang didorong ekspor rentan terhadap guncangan eksternal.
Ujian sebenarnya adalah permintaan domestik.
Untuk kripto:
Pertumbuhan China dapat memperbaiki sentimen risiko.
Namun, kripto tidak otomatis naik seiring dengan PDB China.
Likuiditas, dolar, dan posisi pasar juga berpengaruh.
Apakah ekspor cukup menopang, atau konsumsi perlu pulih?
Peringatan: Konten edukatif. Bukan merupakan nasihat keuangan.
$AMP $VVV $AKT
#ChinaEconomy #CryptoMarket #GrowWithSAC #ChinaQ3GDPGrowthQuickensTo4.5%
{spot}(AMPUSDT)
{future}(VVVUSDT)
{future}(AKTUSDT)
PDB China: 4,5% pada Q3. Melampaui ekspektasi, tetapi apakah pemulihannya kuat?
Apa yang ditunjukkan angka-angka:
PDB: +4,5% yoy (Q2: 4,3%)
Produksi industri: +5,5% yoy pada September
Penjualan ritel: +1,1% yoy pada September
Apa yang mendorong:
Ekspor yang kuat
Industri berteknologi tinggi dan permintaan AI
Produksi industri yang tangguh
Apa yang mengkhawatirkan:
Sektor properti yang rapuh
Investasi aset tetap menurun
Konsumen masih berhati-hati
Pendapat saya:
Kualitas ekspansi lebih penting daripada angka utama.
Pemulihan yang didorong ekspor rentan terhadap guncangan eksternal.
Ujian sebenarnya adalah permintaan domestik.
Untuk kripto:
Pertumbuhan China dapat memperbaiki sentimen risiko.
Namun, kripto tidak otomatis naik seiring dengan PDB China.
Likuiditas, dolar, dan posisi pasar juga berpengaruh.
Apakah ekspor cukup menopang, atau konsumsi perlu pulih?
Peringatan: Konten edukatif. Bukan merupakan nasihat keuangan.
$AMP $VVV $AKT
#ChinaEconomy #CryptoMarket #GrowWithSAC #ChinaQ3GDPGrowthQuickensTo4.5%
Apa yang ditunjukkan angka-angka:
PDB: +4,5% yoy (Q2: 4,3%)
Produksi industri: +5,5% yoy pada September
Penjualan ritel: +1,1% yoy pada September
Apa yang mendorong:
Ekspor yang kuat
Industri berteknologi tinggi dan permintaan AI
Produksi industri yang tangguh
Apa yang mengkhawatirkan:
Sektor properti yang rapuh
Investasi aset tetap menurun
Konsumen masih berhati-hati
Pendapat saya:
Kualitas ekspansi lebih penting daripada angka utama.
Pemulihan yang didorong ekspor rentan terhadap guncangan eksternal.
Ujian sebenarnya adalah permintaan domestik.
Untuk kripto:
Pertumbuhan China dapat memperbaiki sentimen risiko.
Namun, kripto tidak otomatis naik seiring dengan PDB China.
Likuiditas, dolar, dan posisi pasar juga berpengaruh.
Apakah ekspor cukup menopang, atau konsumsi perlu pulih?
Peringatan: Konten edukatif. Bukan merupakan nasihat keuangan.
$AMP $VVV $AKT
#ChinaEconomy #CryptoMarket #GrowWithSAC #ChinaQ3GDPGrowthQuickensTo4.5%
1
132
·
--
Bullish
#ChinaQ3GDPGrowthQuickensTo4.5%
🇨🇳 Pertumbuhan PDB Tiongkok pada Kuartal III Meningkat Menjadi 4,5%
📊 Perekonomian Tiongkok menunjukkan momentum baru!
Pertumbuhan PDB Tiongkok pada kuartal ketiga dilaporkan meningkat menjadi 4,5%, sehingga menarik perhatian terhadap kondisi perekonomian terbesar kedua di dunia.
🌏 Mengapa ini penting?
🔹 Pasar Global: Kinerja ekonomi Tiongkok dapat memengaruhi sentimen investor di seluruh dunia.
🔹 Komoditas: Pertumbuhan yang lebih kuat dapat mendukung permintaan minyak, logam industri, dan bahan baku lainnya.
🔹 Pasar Kripto: Sentimen ekonomi yang membaik dapat memengaruhi selera risiko, tetapi harga kripto juga bergantung pada likuiditas, suku bunga, dan kondisi pasar yang lebih luas.
🔹 Apa Selanjutnya? Investor akan mencermati belanja konsumen, produksi industri, kondisi pasar properti, dan langkah-langkah stimulus ekonomi lebih lanjut.
⚠️ Kesimpulan pasar: Pertumbuhan PDB yang lebih kuat bisa menjadi kabar baik, tetapi tidak serta-merta berarti harga saham atau mata uang kripto akan naik. Reaksi pasar bergantung pada ekspektasi dan prospek ekonomi secara lebih luas.
#ChinaEconomy #GDPGrowth #PasarGlobal #BeritaKripto #Bitcoin #Ethereum #Makroekonomi
$BTC $ETH $BNB
#ChinaQ3GDPGrowthQuickensTo4.5%
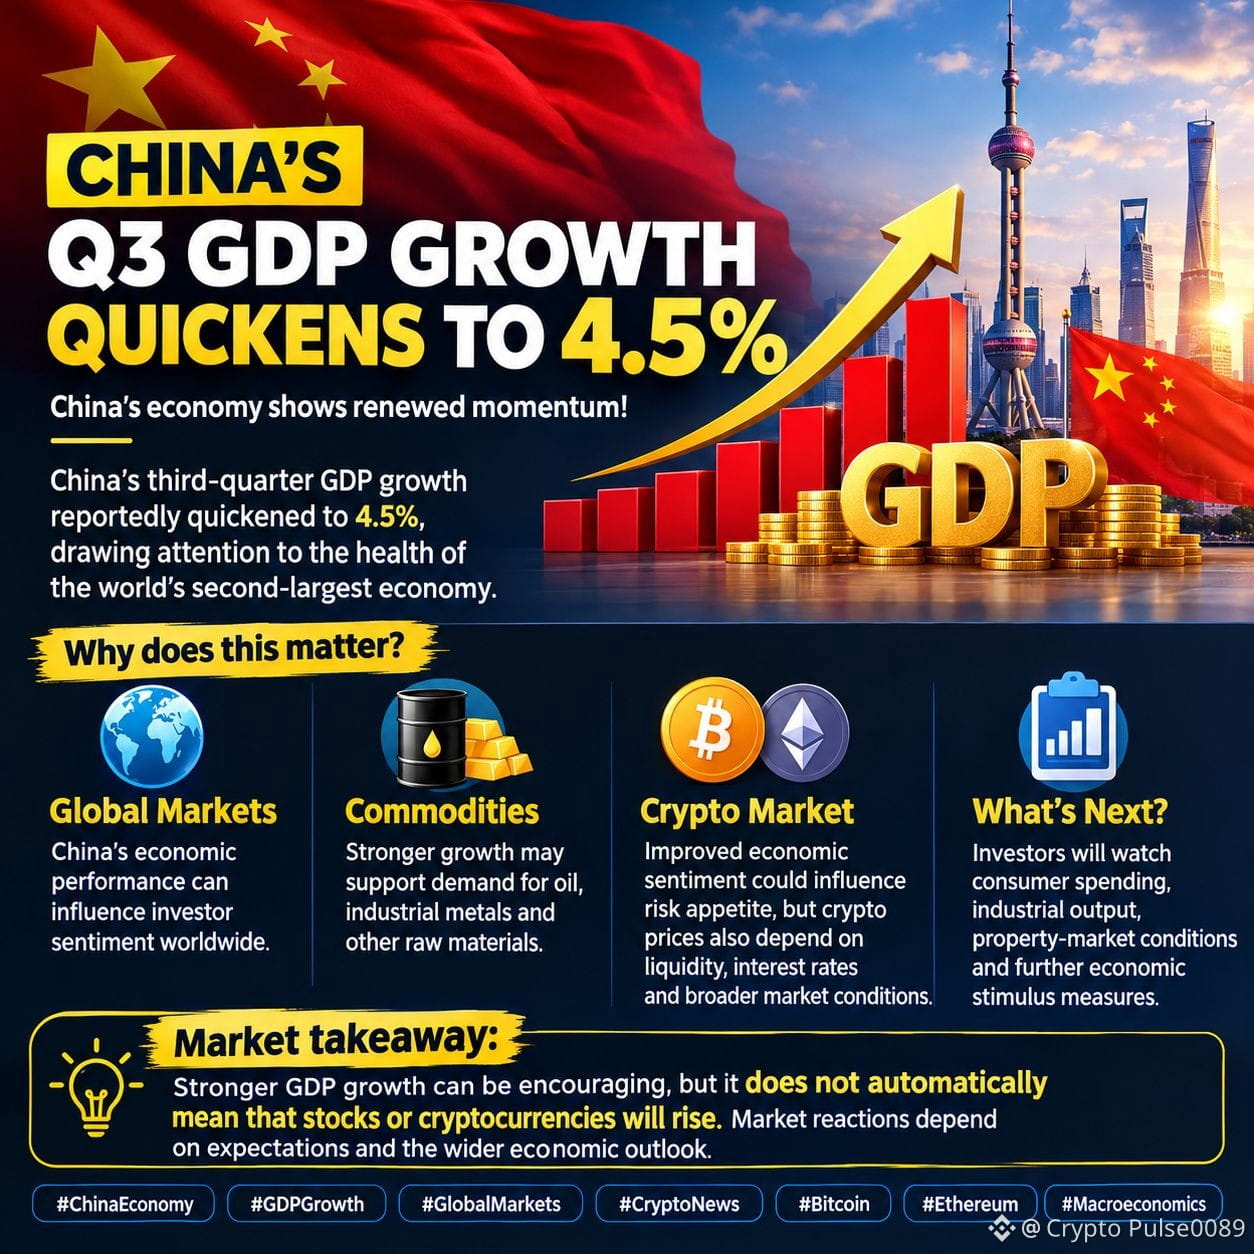
🇨🇳 Pertumbuhan PDB Tiongkok pada Kuartal III Meningkat Menjadi 4,5%
📊 Perekonomian Tiongkok menunjukkan momentum baru!
Pertumbuhan PDB Tiongkok pada kuartal ketiga dilaporkan meningkat menjadi 4,5%, sehingga menarik perhatian terhadap kondisi perekonomian terbesar kedua di dunia.
🌏 Mengapa ini penting?
🔹 Pasar Global: Kinerja ekonomi Tiongkok dapat memengaruhi sentimen investor di seluruh dunia.
🔹 Komoditas: Pertumbuhan yang lebih kuat dapat mendukung permintaan minyak, logam industri, dan bahan baku lainnya.
🔹 Pasar Kripto: Sentimen ekonomi yang membaik dapat memengaruhi selera risiko, tetapi harga kripto juga bergantung pada likuiditas, suku bunga, dan kondisi pasar yang lebih luas.
🔹 Apa Selanjutnya? Investor akan mencermati belanja konsumen, produksi industri, kondisi pasar properti, dan langkah-langkah stimulus ekonomi lebih lanjut.
⚠️ Kesimpulan pasar: Pertumbuhan PDB yang lebih kuat bisa menjadi kabar baik, tetapi tidak serta-merta berarti harga saham atau mata uang kripto akan naik. Reaksi pasar bergantung pada ekspektasi dan prospek ekonomi secara lebih luas.
#ChinaEconomy #GDPGrowth #PasarGlobal #BeritaKripto #Bitcoin #Ethereum #Makroekonomi
$BTC $ETH $BNB
🇨🇳 Pertumbuhan PDB Tiongkok pada Kuartal III Meningkat Menjadi 4,5%
📊 Perekonomian Tiongkok menunjukkan momentum baru!
Pertumbuhan PDB Tiongkok pada kuartal ketiga dilaporkan meningkat menjadi 4,5%, sehingga menarik perhatian terhadap kondisi perekonomian terbesar kedua di dunia.
🌏 Mengapa ini penting?
🔹 Pasar Global: Kinerja ekonomi Tiongkok dapat memengaruhi sentimen investor di seluruh dunia.
🔹 Komoditas: Pertumbuhan yang lebih kuat dapat mendukung permintaan minyak, logam industri, dan bahan baku lainnya.
🔹 Pasar Kripto: Sentimen ekonomi yang membaik dapat memengaruhi selera risiko, tetapi harga kripto juga bergantung pada likuiditas, suku bunga, dan kondisi pasar yang lebih luas.
🔹 Apa Selanjutnya? Investor akan mencermati belanja konsumen, produksi industri, kondisi pasar properti, dan langkah-langkah stimulus ekonomi lebih lanjut.
⚠️ Kesimpulan pasar: Pertumbuhan PDB yang lebih kuat bisa menjadi kabar baik, tetapi tidak serta-merta berarti harga saham atau mata uang kripto akan naik. Reaksi pasar bergantung pada ekspektasi dan prospek ekonomi secara lebih luas.
#ChinaEconomy #GDPGrowth #PasarGlobal #BeritaKripto #Bitcoin #Ethereum #Makroekonomi
$BTC $ETH $BNB
31
·
--
#ChinaQ3GDPGrowthQuickensTo4.5%
Pertumbuhan ekonomi China pulih menjadi 4,5% secara tahunan pada kuartal ketiga 2026, melampaui ekspektasi pasar sebesar 4,4% dan meningkat dari titik terendah dalam lebih dari tiga tahun, yaitu 4,3% pada kuartal kedua. Data yang dirilis oleh Biro Statistik Nasional (NBS) pada Senin menunjukkan bahwa ekonomi terbesar kedua di dunia ini masih berada di jalur yang tepat untuk mencapai kisaran target pertumbuhan tahunan Beijing sebesar 4,5% hingga 5%. Ekspansi ini terutama didorong oleh lonjakan besar dalam produksi industri dan ekspor teknologi tinggi—khususnya produk terkait AI, cip, dan peralatan pusat data—yang membantu mengimbangi kemerosotan tajam dalam belanja konsumen domestik dan sektor properti. [1, 2, 3, 4, 5]
$ETC
{future}(ETCUSDT)
$CELO
{future}(CELOUSDT)
$API3
{future}(API3USDT)
#ChinaCrackdown
#ChinaCrypto
#ChinaEconomy
#ChinaQ3GDPGrowthQuickensTo4.5%
Pertumbuhan ekonomi China pulih menjadi 4,5% secara tahunan pada kuartal ketiga 2026, melampaui ekspektasi pasar sebesar 4,4% dan meningkat dari titik terendah dalam lebih dari tiga tahun, yaitu 4,3% pada kuartal kedua. Data yang dirilis oleh Biro Statistik Nasional (NBS) pada Senin menunjukkan bahwa ekonomi terbesar kedua di dunia ini masih berada di jalur yang tepat untuk mencapai kisaran target pertumbuhan tahunan Beijing sebesar 4,5% hingga 5%. Ekspansi ini terutama didorong oleh lonjakan besar dalam produksi industri dan ekspor teknologi tinggi—khususnya produk terkait AI, cip, dan peralatan pusat data—yang membantu mengimbangi kemerosotan tajam dalam belanja konsumen domestik dan sektor properti. [1, 2, 3, 4, 5]
$ETC
$CELO
$API3
#ChinaCrackdown
#ChinaCrypto
#ChinaEconomy
Pertumbuhan ekonomi China pulih menjadi 4,5% secara tahunan pada kuartal ketiga 2026, melampaui ekspektasi pasar sebesar 4,4% dan meningkat dari titik terendah dalam lebih dari tiga tahun, yaitu 4,3% pada kuartal kedua. Data yang dirilis oleh Biro Statistik Nasional (NBS) pada Senin menunjukkan bahwa ekonomi terbesar kedua di dunia ini masih berada di jalur yang tepat untuk mencapai kisaran target pertumbuhan tahunan Beijing sebesar 4,5% hingga 5%. Ekspansi ini terutama didorong oleh lonjakan besar dalam produksi industri dan ekspor teknologi tinggi—khususnya produk terkait AI, cip, dan peralatan pusat data—yang membantu mengimbangi kemerosotan tajam dalam belanja konsumen domestik dan sektor properti. [1, 2, 3, 4, 5]
$ETC
$CELO
$API3
#ChinaCrackdown
#ChinaCrypto
#ChinaEconomy
107
🇨🇳 BARU SAJA: Ekonomi Tiongkok Melampaui Ekspektasi! 📈
PDB Tiongkok tumbuh 4,5% pada Q3 2026, melampaui perkiraan 4,4%.
🚀 Pertumbuhan ekonomi yang lebih kuat dapat meningkatkan sentimen pasar global.
₿ Akankah ini berdampak pada Bitcoin dan pasar kripto?
#ChinaEconomy omy #bitcoin oin #CryptoNewss ews #BinanceSquare
🇨🇳 BARU SAJA: Ekonomi Tiongkok Melampaui Ekspektasi! 📈
PDB Tiongkok tumbuh 4,5% pada Q3 2026, melampaui perkiraan 4,4%.
🚀 Pertumbuhan ekonomi yang lebih kuat dapat meningkatkan sentimen pasar global.
₿ Akankah ini berdampak pada Bitcoin dan pasar kripto?
#ChinaEconomy omy #bitcoin oin #CryptoNewss ews #BinanceSquare
PDB Tiongkok tumbuh 4,5% pada Q3 2026, melampaui perkiraan 4,4%.
🚀 Pertumbuhan ekonomi yang lebih kuat dapat meningkatkan sentimen pasar global.
₿ Akankah ini berdampak pada Bitcoin dan pasar kripto?
#ChinaEconomy omy #bitcoin oin #CryptoNewss ews #BinanceSquare
83
·
--
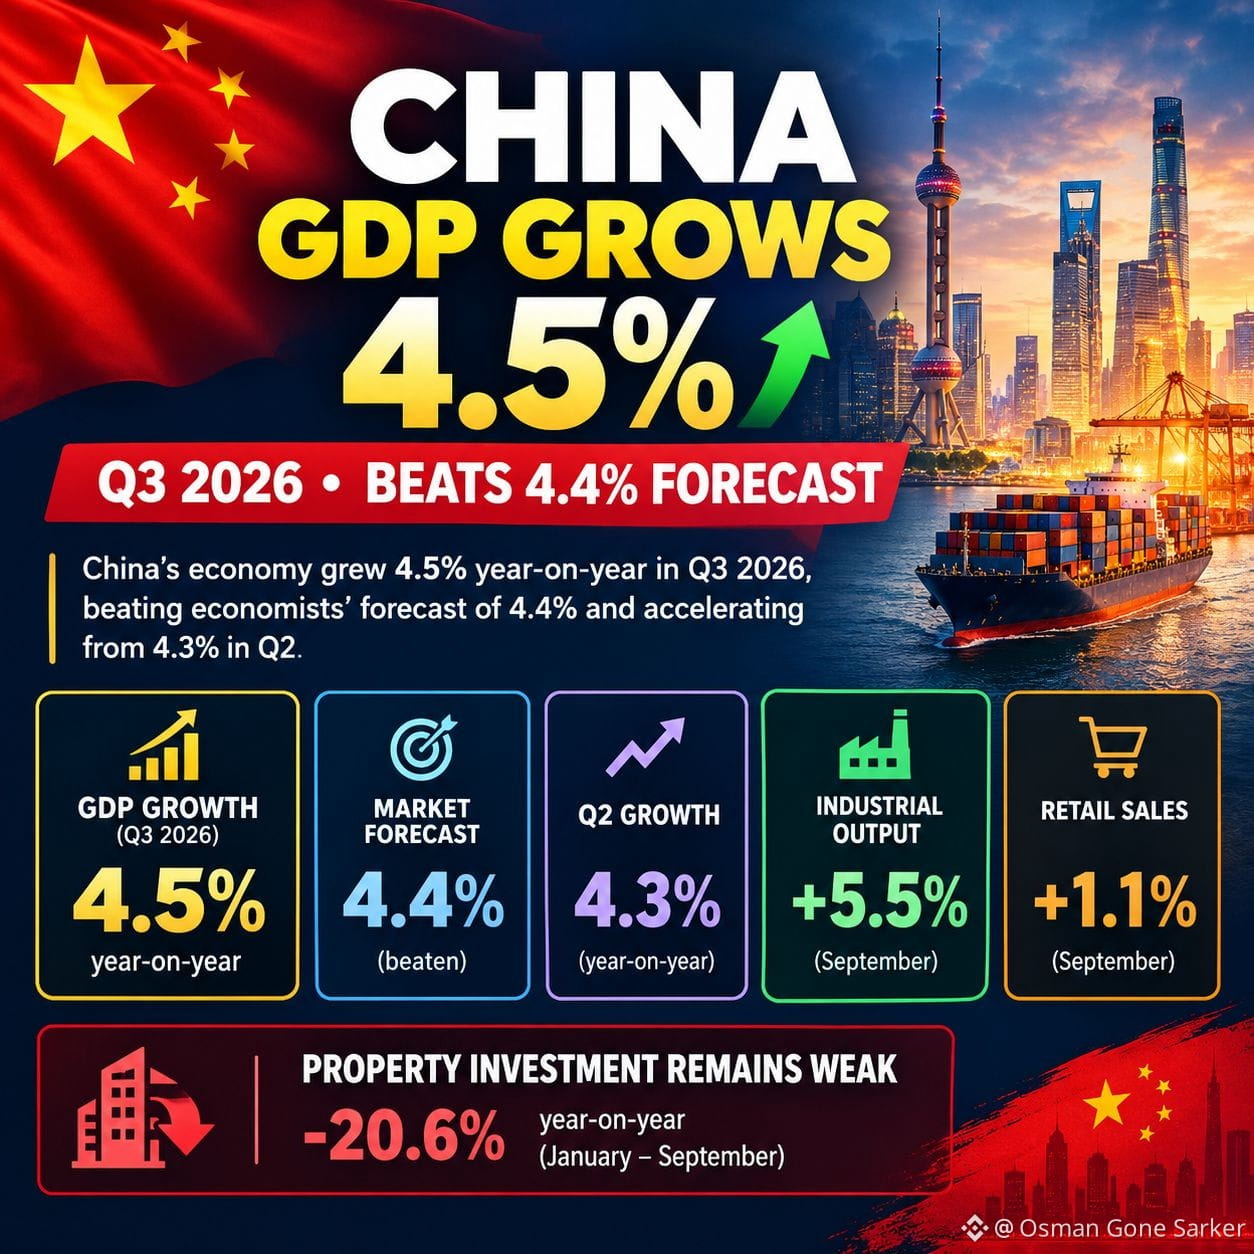
Biro Statistik Nasional Tiongkok baru saja secara resmi merilis serangkaian data ekonomi penting untuk kuartal III dan bulan September. Yang menarik, pertumbuhan PDB kuartal III mencapai 4,5% dibandingkan periode yang sama tahun lalu, sedikit lebih tinggi dari perkiraan 4,4% dan meningkat jelas dari 4,3% pada kuartal sebelumnya.
Pemulihan berlangsung merata. Produksi industri pada September tumbuh 5,5% dan penjualan ritel meningkat 1,1%; keduanya jauh melampaui ekspektasi para analis. Tingkat pengangguran perkotaan juga turun tipis menjadi 5,2%, menunjukkan bahwa langkah-langkah dukungan ekonomi baru-baru ini mulai memberikan dampak nyata.
Kabar positif dari ekonomi terbesar kedua di dunia ini membantu meredakan kekhawatiran akan resesi global dan mendukung sentimen positif di pasar aset berisiko. Namun, perbedaan kondisi di kawasan Asia masih terlihat jelas, dengan pasar saham Indonesia mencatat penurunan tajam dalam sesi perdagangan.
Bagi pasar kripto, sinyal stabilitas dari kondisi makro Tiongkok memberikan dukungan sentimen penting bagi $BTC dan arus modal likuiditas. Meski belum langsung memicu lonjakan besar, prospek ekonomi yang tidak terlalu suram akan mengurangi tekanan jual besar-besaran dan memperkuat level harga dalam jangka pendek.
#ChinaEconomy #GDP #MacroEconomics
Biro Statistik Nasional Tiongkok baru saja secara resmi merilis serangkaian data ekonomi penting untuk kuartal III dan bulan September. Yang menarik, pertumbuhan PDB kuartal III mencapai 4,5% dibandingkan periode yang sama tahun lalu, sedikit lebih tinggi dari perkiraan 4,4% dan meningkat jelas dari 4,3% pada kuartal sebelumnya.
Pemulihan berlangsung merata. Produksi industri pada September tumbuh 5,5% dan penjualan ritel meningkat 1,1%; keduanya jauh melampaui ekspektasi para analis. Tingkat pengangguran perkotaan juga turun tipis menjadi 5,2%, menunjukkan bahwa langkah-langkah dukungan ekonomi baru-baru ini mulai memberikan dampak nyata.
Kabar positif dari ekonomi terbesar kedua di dunia ini membantu meredakan kekhawatiran akan resesi global dan mendukung sentimen positif di pasar aset berisiko. Namun, perbedaan kondisi di kawasan Asia masih terlihat jelas, dengan pasar saham Indonesia mencatat penurunan tajam dalam sesi perdagangan.
Bagi pasar kripto, sinyal stabilitas dari kondisi makro Tiongkok memberikan dukungan sentimen penting bagi $BTC dan arus modal likuiditas. Meski belum langsung memicu lonjakan besar, prospek ekonomi yang tidak terlalu suram akan mengurangi tekanan jual besar-besaran dan memperkuat level harga dalam jangka pendek.
#ChinaEconomy #GDP #MacroEconomics
Pemulihan berlangsung merata. Produksi industri pada September tumbuh 5,5% dan penjualan ritel meningkat 1,1%; keduanya jauh melampaui ekspektasi para analis. Tingkat pengangguran perkotaan juga turun tipis menjadi 5,2%, menunjukkan bahwa langkah-langkah dukungan ekonomi baru-baru ini mulai memberikan dampak nyata.
Kabar positif dari ekonomi terbesar kedua di dunia ini membantu meredakan kekhawatiran akan resesi global dan mendukung sentimen positif di pasar aset berisiko. Namun, perbedaan kondisi di kawasan Asia masih terlihat jelas, dengan pasar saham Indonesia mencatat penurunan tajam dalam sesi perdagangan.
Bagi pasar kripto, sinyal stabilitas dari kondisi makro Tiongkok memberikan dukungan sentimen penting bagi $BTC dan arus modal likuiditas. Meski belum langsung memicu lonjakan besar, prospek ekonomi yang tidak terlalu suram akan mengurangi tekanan jual besar-besaran dan memperkuat level harga dalam jangka pendek.
#ChinaEconomy #GDP #MacroEconomics
198
·
--
Bullish
Ekspor Tiongkok Melonjak karena Permintaan yang Didorong AI
📈 Ekspor Tiongkok naik 27% secara tahunan pada bulan Juni, jauh melampaui perkiraan 18,2% dan meningkat dari 19,4% pada Mei. Impor meningkat 36%, sementara surplus perdagangan melebar menjadi $125,6 miliar.
💻 Pertumbuhan terutama didorong oleh permintaan global terhadap chip, komponen elektronik, dan peralatan komputasi yang digunakan dalam infrastruktur AI. Tiongkok terus diuntungkan dari siklus investasi teknologi global.
🏠 Namun, perdagangan yang lebih kuat tidak menunjukkan pemulihan domestik yang luas. Konsumsi, investasi, dan sektor properti masih lemah, sehingga ekspor menjadi penyeimbang terhadap permintaan internal yang lesu.
⚖️ Data ini mungkin mendukung sentimen jangka pendek terhadap saham teknologi, eksportir, dan komoditas industri. Tarif dan ketegangan perdagangan tetap menjadi risiko utama bagi keberlanjutan momentum ini.
#ChinaEconomy $BTC $ETH $SOL
Ekspor Tiongkok Melonjak karena Permintaan yang Didorong AI
📈 Ekspor Tiongkok naik 27% secara tahunan pada bulan Juni, jauh melampaui perkiraan 18,2% dan meningkat dari 19,4% pada Mei. Impor meningkat 36%, sementara surplus perdagangan melebar menjadi $125,6 miliar.
💻 Pertumbuhan terutama didorong oleh permintaan global terhadap chip, komponen elektronik, dan peralatan komputasi yang digunakan dalam infrastruktur AI. Tiongkok terus diuntungkan dari siklus investasi teknologi global.
🏠 Namun, perdagangan yang lebih kuat tidak menunjukkan pemulihan domestik yang luas. Konsumsi, investasi, dan sektor properti masih lemah, sehingga ekspor menjadi penyeimbang terhadap permintaan internal yang lesu.
⚖️ Data ini mungkin mendukung sentimen jangka pendek terhadap saham teknologi, eksportir, dan komoditas industri. Tarif dan ketegangan perdagangan tetap menjadi risiko utama bagi keberlanjutan momentum ini.
#ChinaEconomy $BTC $ETH $SOL
📈 Ekspor Tiongkok naik 27% secara tahunan pada bulan Juni, jauh melampaui perkiraan 18,2% dan meningkat dari 19,4% pada Mei. Impor meningkat 36%, sementara surplus perdagangan melebar menjadi $125,6 miliar.
💻 Pertumbuhan terutama didorong oleh permintaan global terhadap chip, komponen elektronik, dan peralatan komputasi yang digunakan dalam infrastruktur AI. Tiongkok terus diuntungkan dari siklus investasi teknologi global.
🏠 Namun, perdagangan yang lebih kuat tidak menunjukkan pemulihan domestik yang luas. Konsumsi, investasi, dan sektor properti masih lemah, sehingga ekspor menjadi penyeimbang terhadap permintaan internal yang lesu.
⚖️ Data ini mungkin mendukung sentimen jangka pendek terhadap saham teknologi, eksportir, dan komoditas industri. Tarif dan ketegangan perdagangan tetap menjadi risiko utama bagi keberlanjutan momentum ini.
#ChinaEconomy $BTC $ETH $SOL
86
·
--
PMI manufaktur resmi Tiongkok pada bulan Juli turun dari 50,3 menjadi 49,2, dan kembali masuk ke zona kontraksi. PMI sektor non-manufaktur juga turun menjadi 49.
Masalahnya bukan kapasitas produksi; melainkan permintaan.
Pesanan baru lemah, konsumsi domestik rapuh, dan sektor properti masih mendapat tekanan. Di sisi lain, produksi terkait semikonduktor, kendaraan listrik, dan konektivitas berbasis kecerdasan buatan terus tumbuh.
Divergensi di Tiongkok ini dapat memengaruhi area yang luas, mulai dari tembaga hingga minyak mentah, dari ekspor Jerman hingga pasar negara berkembang.
Bukan nasihat investasi
Hanya untuk tujuan informasi
#bitcoin #finansalokuryazarlık #altın #Çin #ekonomi #ChinaEconomy
PMI manufaktur resmi Tiongkok pada bulan Juli turun dari 50,3 menjadi 49,2, dan kembali masuk ke zona kontraksi. PMI sektor non-manufaktur juga turun menjadi 49.
Masalahnya bukan kapasitas produksi; melainkan permintaan.
Pesanan baru lemah, konsumsi domestik rapuh, dan sektor properti masih mendapat tekanan. Di sisi lain, produksi terkait semikonduktor, kendaraan listrik, dan konektivitas berbasis kecerdasan buatan terus tumbuh.
Divergensi di Tiongkok ini dapat memengaruhi area yang luas, mulai dari tembaga hingga minyak mentah, dari ekspor Jerman hingga pasar negara berkembang.
Bukan nasihat investasi
Hanya untuk tujuan informasi
#bitcoin #finansalokuryazarlık #altın #Çin #ekonomi #ChinaEconomy
Masalahnya bukan kapasitas produksi; melainkan permintaan.
Pesanan baru lemah, konsumsi domestik rapuh, dan sektor properti masih mendapat tekanan. Di sisi lain, produksi terkait semikonduktor, kendaraan listrik, dan konektivitas berbasis kecerdasan buatan terus tumbuh.
Divergensi di Tiongkok ini dapat memengaruhi area yang luas, mulai dari tembaga hingga minyak mentah, dari ekspor Jerman hingga pasar negara berkembang.
Bukan nasihat investasi
Hanya untuk tujuan informasi
#bitcoin #finansalokuryazarlık #altın #Çin #ekonomi #ChinaEconomy
104
Artikel
Perekonomian China melambat lebih lanjut pada Juli karena penjualan ritel nyaris tidak tumbuh, kemerosotan investasi makin curam#ChinaEconomy
Perekonomian China kehilangan momentum secara menyeluruh pada bulan Juli, ketika belanja konsumen melambat dan investasi perkotaan menyusut lebih cepat, sementara pengangguran naik tipis, sehingga menambah tekanan pada Beijing untuk meningkatkan dukungan pada paruh kedua tahun ini.
Penjualan ritel hanya tumbuh 0,6% dibanding setahun sebelumnya, menurut Biro Statistik Nasional pada Senin, meleset dari perkiraan kenaikan 1,5% dalam jajak pendapat Reuters, dan melambat dari pertumbuhan 1% pada Juni.
Investasi aset tetap perkotaan China, termasuk real estat dan infrastruktur, menyusut 6,7% tahun ini per akhir Juli dibandingkan setahun sebelumnya, lebih buruk daripada perkiraan penurunan 6% dalam jajak pendapat. Penurunan tersebut juga makin dalam dari penurunan 5,7% pada paruh pertama tahun ini.
Perekonomian China melambat lebih lanjut pada Juli karena penjualan ritel nyaris tidak tumbuh, kemerosotan investasi makin curam
#ChinaEconomy
Perekonomian China kehilangan momentum secara menyeluruh pada bulan Juli, ketika belanja konsumen melambat dan investasi perkotaan menyusut lebih cepat, sementara pengangguran naik tipis, sehingga menambah tekanan pada Beijing untuk meningkatkan dukungan pada paruh kedua tahun ini.
Penjualan ritel hanya tumbuh 0,6% dibanding setahun sebelumnya, menurut Biro Statistik Nasional pada Senin, meleset dari perkiraan kenaikan 1,5% dalam jajak pendapat Reuters, dan melambat dari pertumbuhan 1% pada Juni.
Investasi aset tetap perkotaan China, termasuk real estat dan infrastruktur, menyusut 6,7% tahun ini per akhir Juli dibandingkan setahun sebelumnya, lebih buruk daripada perkiraan penurunan 6% dalam jajak pendapat. Penurunan tersebut juga makin dalam dari penurunan 5,7% pada paruh pertama tahun ini.
Perekonomian China kehilangan momentum secara menyeluruh pada bulan Juli, ketika belanja konsumen melambat dan investasi perkotaan menyusut lebih cepat, sementara pengangguran naik tipis, sehingga menambah tekanan pada Beijing untuk meningkatkan dukungan pada paruh kedua tahun ini.
Penjualan ritel hanya tumbuh 0,6% dibanding setahun sebelumnya, menurut Biro Statistik Nasional pada Senin, meleset dari perkiraan kenaikan 1,5% dalam jajak pendapat Reuters, dan melambat dari pertumbuhan 1% pada Juni.
Investasi aset tetap perkotaan China, termasuk real estat dan infrastruktur, menyusut 6,7% tahun ini per akhir Juli dibandingkan setahun sebelumnya, lebih buruk daripada perkiraan penurunan 6% dalam jajak pendapat. Penurunan tersebut juga makin dalam dari penurunan 5,7% pada paruh pertama tahun ini.
80
·
--
Badan Statistik Nasional baru saja merilis data ekonomi makro inti untuk bulan Agustus, yang menunjukkan adanya diferensiasi struktural yang cukup jelas. Data tersebut menunjukkan bahwa nilai tambah industri di atas skala di China pada Agustus tumbuh 5,2% secara tahunan, tidak hanya lebih tinggi dari 4,50% pada periode sebelumnya, tetapi juga jauh lebih baik daripada perkiraan pasar sebesar 4,80%; namun pada saat yang sama, total penjualan ritel barang konsumsi sosial pada Agustus hanya tumbuh 0,4% secara tahunan, lebih rendah dari 0,60% pada periode sebelumnya dan juga lebih rendah dari perkiraan pasar sebesar 0,80%.
Kumpulan data ini menggambarkan kenyataan objektif bahwa dalam kinerja ekonomi saat ini, “sisi produksi cenderung menghangat, sisi konsumsi cenderung mendingin”. Di sektor manufaktur industri, pemulihan yang relatif cepat masih terjaga berkat dukungan kebijakan dan ketahanan ekspor; tetapi niat konsumsi rumah tangga dan permintaan di ujung (terminal) masih terlihat datar. Ritme pemulihan menunjukkan pola yang tidak merata antara panas dan dingin. Pasar masih menaruh perhatian apakah kebijakan selanjutnya akan muncul dengan langkah yang lebih tepat untuk mendorong konsumsi.
Dari respons pasar keuangan tradisional, penampilan struktural seperti ini membuat sentimen makro tetap berada pada fase observasi netral. Kondisi industri yang membaik memberikan dukungan bagi fundamental ekonomi secara keseluruhan, tetapi data ritel yang cenderung lemah juga membatasi ekspansi cepat risk appetite. Komoditas, nilai tukar, dan bursa saham secara keseluruhan mencari keseimbangan di tengah pertarungan antara pihak yang optimistis dan pesimis, sehingga dana lebih cenderung untuk tetap menunggu (wait and see).
Untuk pasar kripto, diferensiasi pada fundamental makro sejauh ini belum memicu arus masuk satu arah secara langsung. Sebagai bagian dari aset berisiko, $BTC dan altcoin arus utama masih mengikuti fluktuasi preferensi likuiditas global sampai ekspektasi likuiditas makro tidak berubah secara mendasar. Pelaku pasar umumnya memusatkan perhatian pada kesinambungan pemulihan ekonomi secara keseluruhan serta langkah kebijakan moneter bank sentral global berikutnya.
#ChinaEconomy #RetailSales #IndustrialProduction
Badan Statistik Nasional baru saja merilis data ekonomi makro inti untuk bulan Agustus, yang menunjukkan adanya diferensiasi struktural yang cukup jelas. Data tersebut menunjukkan bahwa nilai tambah industri di atas skala di China pada Agustus tumbuh 5,2% secara tahunan, tidak hanya lebih tinggi dari 4,50% pada periode sebelumnya, tetapi juga jauh lebih baik daripada perkiraan pasar sebesar 4,80%; namun pada saat yang sama, total penjualan ritel barang konsumsi sosial pada Agustus hanya tumbuh 0,4% secara tahunan, lebih rendah dari 0,60% pada periode sebelumnya dan juga lebih rendah dari perkiraan pasar sebesar 0,80%.
Kumpulan data ini menggambarkan kenyataan objektif bahwa dalam kinerja ekonomi saat ini, “sisi produksi cenderung menghangat, sisi konsumsi cenderung mendingin”. Di sektor manufaktur industri, pemulihan yang relatif cepat masih terjaga berkat dukungan kebijakan dan ketahanan ekspor; tetapi niat konsumsi rumah tangga dan permintaan di ujung (terminal) masih terlihat datar. Ritme pemulihan menunjukkan pola yang tidak merata antara panas dan dingin. Pasar masih menaruh perhatian apakah kebijakan selanjutnya akan muncul dengan langkah yang lebih tepat untuk mendorong konsumsi.
Dari respons pasar keuangan tradisional, penampilan struktural seperti ini membuat sentimen makro tetap berada pada fase observasi netral. Kondisi industri yang membaik memberikan dukungan bagi fundamental ekonomi secara keseluruhan, tetapi data ritel yang cenderung lemah juga membatasi ekspansi cepat risk appetite. Komoditas, nilai tukar, dan bursa saham secara keseluruhan mencari keseimbangan di tengah pertarungan antara pihak yang optimistis dan pesimis, sehingga dana lebih cenderung untuk tetap menunggu (wait and see).
Untuk pasar kripto, diferensiasi pada fundamental makro sejauh ini belum memicu arus masuk satu arah secara langsung. Sebagai bagian dari aset berisiko, $BTC dan altcoin arus utama masih mengikuti fluktuasi preferensi likuiditas global sampai ekspektasi likuiditas makro tidak berubah secara mendasar. Pelaku pasar umumnya memusatkan perhatian pada kesinambungan pemulihan ekonomi secara keseluruhan serta langkah kebijakan moneter bank sentral global berikutnya.
#ChinaEconomy #RetailSales #IndustrialProduction
Kumpulan data ini menggambarkan kenyataan objektif bahwa dalam kinerja ekonomi saat ini, “sisi produksi cenderung menghangat, sisi konsumsi cenderung mendingin”. Di sektor manufaktur industri, pemulihan yang relatif cepat masih terjaga berkat dukungan kebijakan dan ketahanan ekspor; tetapi niat konsumsi rumah tangga dan permintaan di ujung (terminal) masih terlihat datar. Ritme pemulihan menunjukkan pola yang tidak merata antara panas dan dingin. Pasar masih menaruh perhatian apakah kebijakan selanjutnya akan muncul dengan langkah yang lebih tepat untuk mendorong konsumsi.
Dari respons pasar keuangan tradisional, penampilan struktural seperti ini membuat sentimen makro tetap berada pada fase observasi netral. Kondisi industri yang membaik memberikan dukungan bagi fundamental ekonomi secara keseluruhan, tetapi data ritel yang cenderung lemah juga membatasi ekspansi cepat risk appetite. Komoditas, nilai tukar, dan bursa saham secara keseluruhan mencari keseimbangan di tengah pertarungan antara pihak yang optimistis dan pesimis, sehingga dana lebih cenderung untuk tetap menunggu (wait and see).
Untuk pasar kripto, diferensiasi pada fundamental makro sejauh ini belum memicu arus masuk satu arah secara langsung. Sebagai bagian dari aset berisiko, $BTC dan altcoin arus utama masih mengikuti fluktuasi preferensi likuiditas global sampai ekspektasi likuiditas makro tidak berubah secara mendasar. Pelaku pasar umumnya memusatkan perhatian pada kesinambungan pemulihan ekonomi secara keseluruhan serta langkah kebijakan moneter bank sentral global berikutnya.
#ChinaEconomy #RetailSales #IndustrialProduction
53
·
--
1 Oktober, Menteri Keuangan Tiongkok, Lan Fuan, menerbitkan sebuah artikel yang secara tegas menyatakan bahwa dalam jangka pendek perlu meningkatkan kekuatan penyesuaian kebijakan yang bersifat counter-cyclical, menjaga defisit dan skala belanja yang wajar, serta memanfaatkan instrumen seperti obligasi negara, obligasi khusus jangka sangat panjang, dan obligasi pemerintah daerah untuk meredam volatilitas jangka pendek ekonomi; untuk jangka panjang, reformasi sistem fiskal dan perpajakan akan diperdalam.
Sebagai pengelola keuangan publik dari ekonomi terbesar kedua di dunia, pernyataan Menteri Lan ini memberikan sinyal bahwa pemerintah secara resmi akan mendukung pertumbuhan melalui ekspansi fiskal yang lebih aktif. Pasar sebelumnya terus menunggu kejelasan terkait jadwal implementasi instrumen fiskal tambahan; penetapan kebijakan ini menyediakan dukungan ekspektasi yang jelas bagi pelaksanaan kebijakan fiskal di tahap berikutnya, sehingga membantu meredakan tekanan penurunan pada ekonomi makro.
Namun, dari sudut pandang pasar keuangan makro, hanya mengandalkan ekspansi melalui penerbitan obligasi sering kali sulit untuk segera membalik kondisi dasar yang lemah secara struktural. Meski pasar saham Asia-Pasifik bergerak naik karena sentimen positif, penerbitan obligasi dalam skala besar dapat mendorong volatilitas imbal hasil obligasi pemerintah (sovereign debt). Jika tidak diiringi dengan pemulihan nyata dalam permintaan kredit sektor swasta, penguatan risk appetite secara keseluruhan mungkin tidak akan bertahan lama.
Bagi pasar kripto, rantai penyaluran likuiditas dari stimulus fiskal relatif panjang, sehingga sulit untuk mengalir langsung ke aset digital dalam waktu singkat. Di tengah latar belakang The Fed mempertahankan sikap yang cenderung hawkish, kondisi lingkungan likuiditas global masih cenderung ketat; investor perlu mewaspadai risiko koreksi setelah lonjakan sentimen jangka pendek. Untuk aset berisiko seperti $BTC , jangan terlalu tergesa-gesa mengejar kenaikan secara buta.📉
#FiscalPolicy #ChinaEconomy #MacroEconomics
1 Oktober, Menteri Keuangan Tiongkok, Lan Fuan, menerbitkan sebuah artikel yang secara tegas menyatakan bahwa dalam jangka pendek perlu meningkatkan kekuatan penyesuaian kebijakan yang bersifat counter-cyclical, menjaga defisit dan skala belanja yang wajar, serta memanfaatkan instrumen seperti obligasi negara, obligasi khusus jangka sangat panjang, dan obligasi pemerintah daerah untuk meredam volatilitas jangka pendek ekonomi; untuk jangka panjang, reformasi sistem fiskal dan perpajakan akan diperdalam.
Sebagai pengelola keuangan publik dari ekonomi terbesar kedua di dunia, pernyataan Menteri Lan ini memberikan sinyal bahwa pemerintah secara resmi akan mendukung pertumbuhan melalui ekspansi fiskal yang lebih aktif. Pasar sebelumnya terus menunggu kejelasan terkait jadwal implementasi instrumen fiskal tambahan; penetapan kebijakan ini menyediakan dukungan ekspektasi yang jelas bagi pelaksanaan kebijakan fiskal di tahap berikutnya, sehingga membantu meredakan tekanan penurunan pada ekonomi makro.
Namun, dari sudut pandang pasar keuangan makro, hanya mengandalkan ekspansi melalui penerbitan obligasi sering kali sulit untuk segera membalik kondisi dasar yang lemah secara struktural. Meski pasar saham Asia-Pasifik bergerak naik karena sentimen positif, penerbitan obligasi dalam skala besar dapat mendorong volatilitas imbal hasil obligasi pemerintah (sovereign debt). Jika tidak diiringi dengan pemulihan nyata dalam permintaan kredit sektor swasta, penguatan risk appetite secara keseluruhan mungkin tidak akan bertahan lama.
Bagi pasar kripto, rantai penyaluran likuiditas dari stimulus fiskal relatif panjang, sehingga sulit untuk mengalir langsung ke aset digital dalam waktu singkat. Di tengah latar belakang The Fed mempertahankan sikap yang cenderung hawkish, kondisi lingkungan likuiditas global masih cenderung ketat; investor perlu mewaspadai risiko koreksi setelah lonjakan sentimen jangka pendek. Untuk aset berisiko seperti $BTC , jangan terlalu tergesa-gesa mengejar kenaikan secara buta.📉
#FiscalPolicy #ChinaEconomy #MacroEconomics
Sebagai pengelola keuangan publik dari ekonomi terbesar kedua di dunia, pernyataan Menteri Lan ini memberikan sinyal bahwa pemerintah secara resmi akan mendukung pertumbuhan melalui ekspansi fiskal yang lebih aktif. Pasar sebelumnya terus menunggu kejelasan terkait jadwal implementasi instrumen fiskal tambahan; penetapan kebijakan ini menyediakan dukungan ekspektasi yang jelas bagi pelaksanaan kebijakan fiskal di tahap berikutnya, sehingga membantu meredakan tekanan penurunan pada ekonomi makro.
Namun, dari sudut pandang pasar keuangan makro, hanya mengandalkan ekspansi melalui penerbitan obligasi sering kali sulit untuk segera membalik kondisi dasar yang lemah secara struktural. Meski pasar saham Asia-Pasifik bergerak naik karena sentimen positif, penerbitan obligasi dalam skala besar dapat mendorong volatilitas imbal hasil obligasi pemerintah (sovereign debt). Jika tidak diiringi dengan pemulihan nyata dalam permintaan kredit sektor swasta, penguatan risk appetite secara keseluruhan mungkin tidak akan bertahan lama.
Bagi pasar kripto, rantai penyaluran likuiditas dari stimulus fiskal relatif panjang, sehingga sulit untuk mengalir langsung ke aset digital dalam waktu singkat. Di tengah latar belakang The Fed mempertahankan sikap yang cenderung hawkish, kondisi lingkungan likuiditas global masih cenderung ketat; investor perlu mewaspadai risiko koreksi setelah lonjakan sentimen jangka pendek. Untuk aset berisiko seperti $BTC , jangan terlalu tergesa-gesa mengejar kenaikan secara buta.📉
#FiscalPolicy #ChinaEconomy #MacroEconomics
137

·
--
Bullish
#chinaindustrialprofitgrowthslowsfourthmonth
🇨🇳 Pertumbuhan Laba Industri China Melandai: Apa yang Harus Dipantau Trader Kripto?
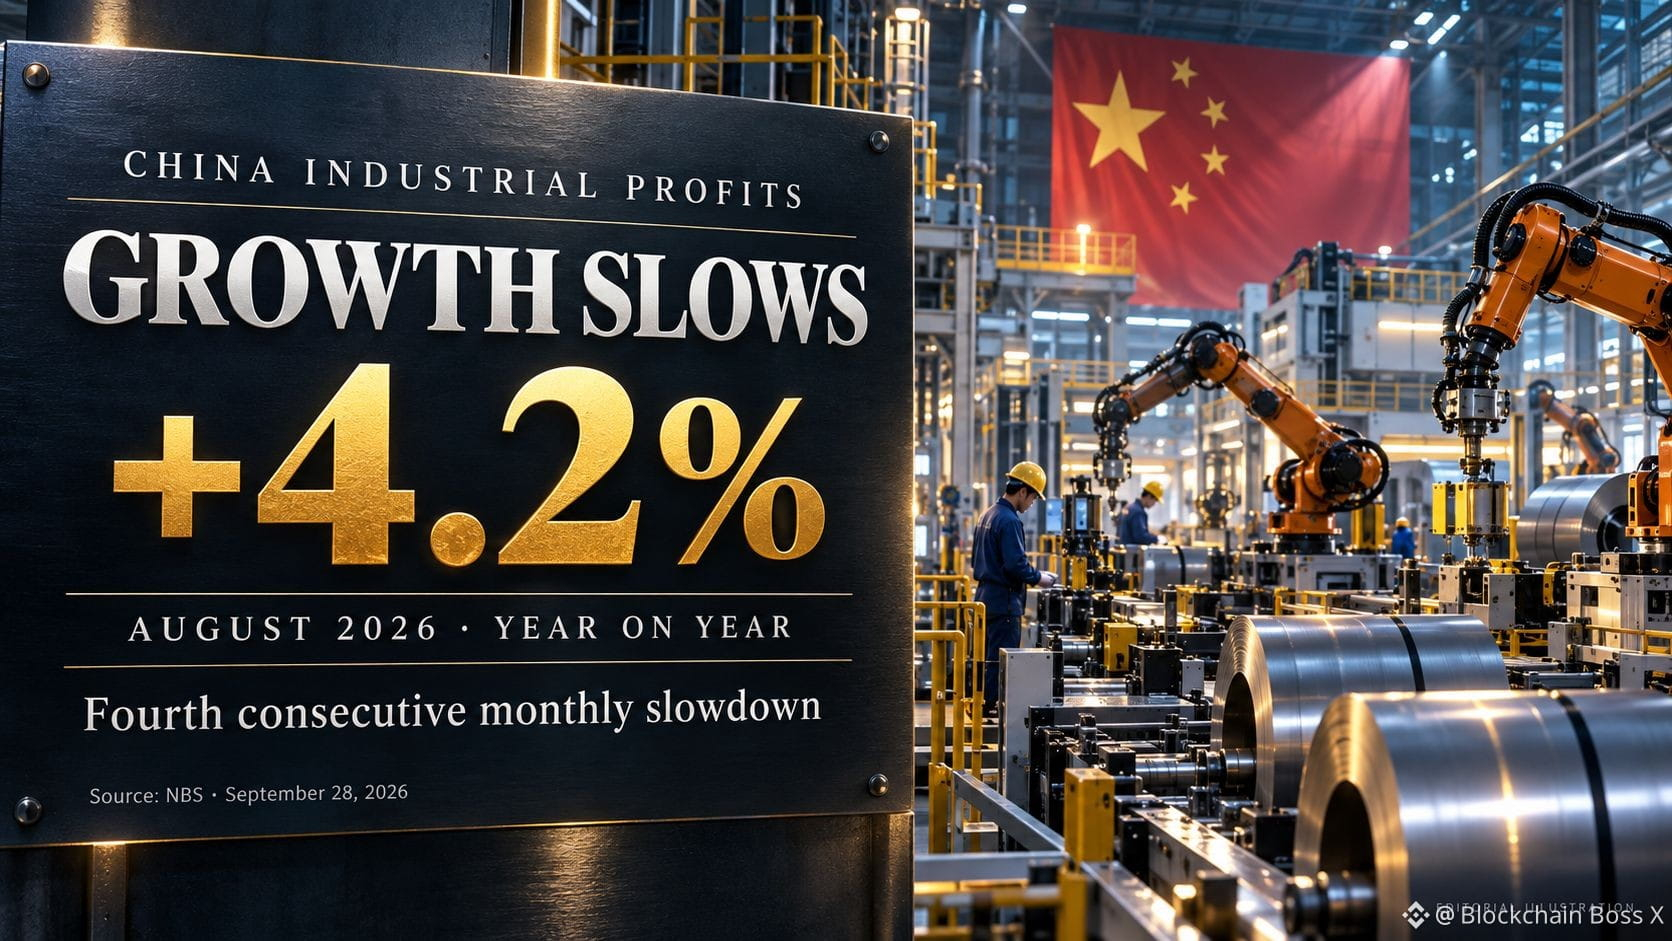
Perusahaan-perusahaan besar sektor industri China membukukan pertumbuhan laba 4,2% secara year-on-year pada bulan Agustus, turun dari 11,2% pada bulan Juli, menurut Badan Pusat Statistik Nasional. Laba masih berada di atas level tahun lalu, tetapi pertumbuhannya melambat.
Laba periode Januari–Agustus meningkat 15,7%. NBS menyebut basis perbandingan yang lebih tinggi menjadi faktor yang menyebabkan perlambatan pada Agustus.
Kinerjanya juga sangat beragam: laba manufaktur terkait elektronik melonjak 110%, sementara laba manufaktur otomotif turun 16% selama Januari–Agustus. Judul utama jelas menutupi kondisi yang berbeda di tiap sektor.
Pendapat saya: Untuk pasar kripto, ada dua jalur yang layak diperhatikan: selera risiko global dan ekspektasi dukungan kebijakan dari China. Pertumbuhan yang lemah dapat membebani kepercayaan, sementara ekspektasi stimulus dapat mengangkat sentimen. Keseimbangan akan bergantung pada apa yang benar-benar disampaikan pembuat kebijakan dan apakah permintaan merespons.
Saya akan memantau survei manufaktur, pesanan baru, dan margin bersama dengan langkah dukungan yang nyata. Pemulihan produksi dengan profitabilitas yang lemah akan memberi sinyal berbeda dibanding pemulihan yang ditopang permintaan lebih kuat di lebih banyak industri.
Satu rilis laba industri tidak dapat menentukan arah berikutnya Bitcoin. Kondisi moneter AS, arus dana ETF, dan posisi kripto tetap merupakan variabel terpisah yang patut dipantau.
Apa yang akan memberi pasar lebih banyak keyakinan saat ini: permintaan yang lebih kuat atau dukungan kebijakan tambahan? 👇
#ChinaIndustrialProfitGrowthSlowsFourthMonth #ChinaEconomy #CryptoMarkets
$QNT $ONE $XRP
{future}(XRPUSDT)
{future}(ONEUSDT)
{future}(QNTUSDT)
#chinaindustrialprofitgrowthslowsfourthmonth
🇨🇳 Pertumbuhan Laba Industri China Melandai: Apa yang Harus Dipantau Trader Kripto?
Perusahaan-perusahaan besar sektor industri China membukukan pertumbuhan laba 4,2% secara year-on-year pada bulan Agustus, turun dari 11,2% pada bulan Juli, menurut Badan Pusat Statistik Nasional. Laba masih berada di atas level tahun lalu, tetapi pertumbuhannya melambat.
Laba periode Januari–Agustus meningkat 15,7%. NBS menyebut basis perbandingan yang lebih tinggi menjadi faktor yang menyebabkan perlambatan pada Agustus.
Kinerjanya juga sangat beragam: laba manufaktur terkait elektronik melonjak 110%, sementara laba manufaktur otomotif turun 16% selama Januari–Agustus. Judul utama jelas menutupi kondisi yang berbeda di tiap sektor.
Pendapat saya: Untuk pasar kripto, ada dua jalur yang layak diperhatikan: selera risiko global dan ekspektasi dukungan kebijakan dari China. Pertumbuhan yang lemah dapat membebani kepercayaan, sementara ekspektasi stimulus dapat mengangkat sentimen. Keseimbangan akan bergantung pada apa yang benar-benar disampaikan pembuat kebijakan dan apakah permintaan merespons.
Saya akan memantau survei manufaktur, pesanan baru, dan margin bersama dengan langkah dukungan yang nyata. Pemulihan produksi dengan profitabilitas yang lemah akan memberi sinyal berbeda dibanding pemulihan yang ditopang permintaan lebih kuat di lebih banyak industri.
Satu rilis laba industri tidak dapat menentukan arah berikutnya Bitcoin. Kondisi moneter AS, arus dana ETF, dan posisi kripto tetap merupakan variabel terpisah yang patut dipantau.
Apa yang akan memberi pasar lebih banyak keyakinan saat ini: permintaan yang lebih kuat atau dukungan kebijakan tambahan? 👇
#ChinaIndustrialProfitGrowthSlowsFourthMonth #ChinaEconomy #CryptoMarkets
$QNT $ONE $XRP
🇨🇳 Pertumbuhan Laba Industri China Melandai: Apa yang Harus Dipantau Trader Kripto?
Perusahaan-perusahaan besar sektor industri China membukukan pertumbuhan laba 4,2% secara year-on-year pada bulan Agustus, turun dari 11,2% pada bulan Juli, menurut Badan Pusat Statistik Nasional. Laba masih berada di atas level tahun lalu, tetapi pertumbuhannya melambat.
Laba periode Januari–Agustus meningkat 15,7%. NBS menyebut basis perbandingan yang lebih tinggi menjadi faktor yang menyebabkan perlambatan pada Agustus.
Kinerjanya juga sangat beragam: laba manufaktur terkait elektronik melonjak 110%, sementara laba manufaktur otomotif turun 16% selama Januari–Agustus. Judul utama jelas menutupi kondisi yang berbeda di tiap sektor.
Pendapat saya: Untuk pasar kripto, ada dua jalur yang layak diperhatikan: selera risiko global dan ekspektasi dukungan kebijakan dari China. Pertumbuhan yang lemah dapat membebani kepercayaan, sementara ekspektasi stimulus dapat mengangkat sentimen. Keseimbangan akan bergantung pada apa yang benar-benar disampaikan pembuat kebijakan dan apakah permintaan merespons.
Saya akan memantau survei manufaktur, pesanan baru, dan margin bersama dengan langkah dukungan yang nyata. Pemulihan produksi dengan profitabilitas yang lemah akan memberi sinyal berbeda dibanding pemulihan yang ditopang permintaan lebih kuat di lebih banyak industri.
Satu rilis laba industri tidak dapat menentukan arah berikutnya Bitcoin. Kondisi moneter AS, arus dana ETF, dan posisi kripto tetap merupakan variabel terpisah yang patut dipantau.
Apa yang akan memberi pasar lebih banyak keyakinan saat ini: permintaan yang lebih kuat atau dukungan kebijakan tambahan? 👇
#ChinaIndustrialProfitGrowthSlowsFourthMonth #ChinaEconomy #CryptoMarkets
$QNT $ONE $XRP
1
1
2.6k
Terverifikasi
#chinaaugustcpirises0.8%yoy
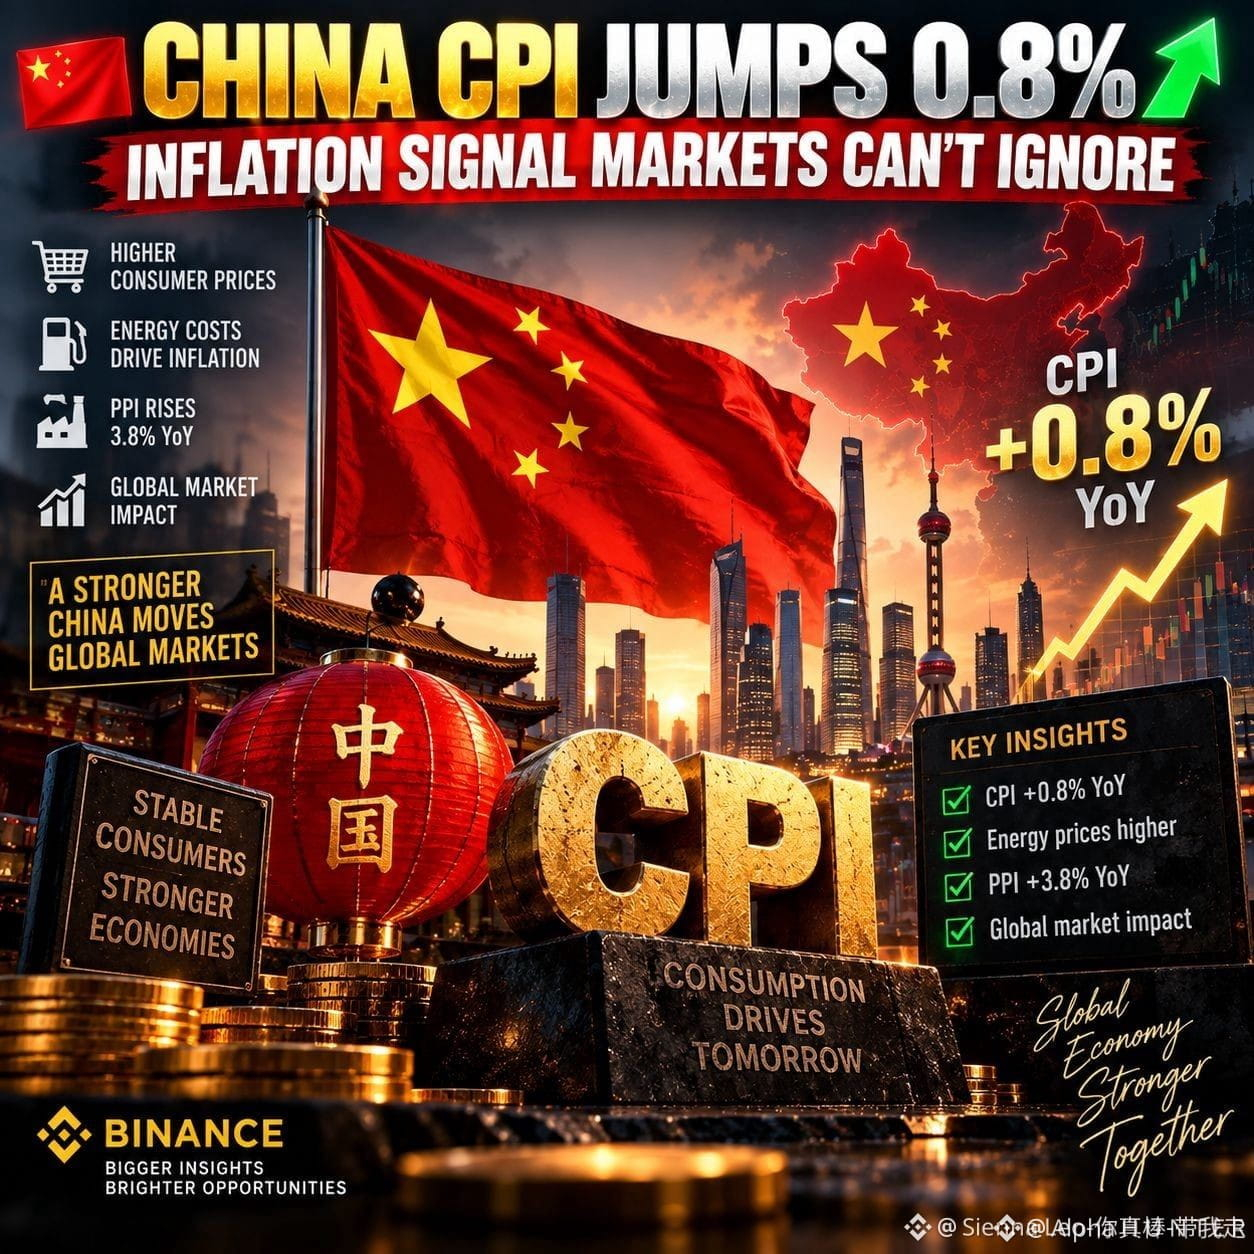
🔥🇨🇳 INFLASI CHINA LONCAT 0,8%: PASAR TAK BISA MENGABAIKAN ISYARAT INFLASI 🇨🇳🔥
Saat harga mulai “terbangun”, modal yang sempat tertidur mulai memperhatikan.
Angka inflasi terbaru China mungkin terlihat kecil, tetapi detailnya menceritakan kisah yang lebih dalam.
CPI China Agustus naik 0,8% secara tahunan, setelah 0,5% pada Juli. Secara bulanan, harga konsumen meningkat 0,4%.
Mesin utama bukanlah lonjakan mendadak dari permintaan domestik. Harga energi yang melakukan sebagian besar pekerjaan—inflasi energi melaju lebih cepat menjadi 4,1% dan menyumbang sekitar 0,28 poin persentase terhadap CPI secara keseluruhan.
Sinyal paling jelas terlihat di bagian hulu. PPI China melonjak 3,8% secara tahunan, sementara tekanan impor terkait harga minyak mentah dan logam non-besi yang lebih tinggi mendorong biaya naik di beberapa sektor.
Namun, ini bukan cerita “pemulihan” yang bersih. CPI inti, di luar pangan dan energi, hanya 1,0%, yang menunjukkan bahwa permintaan domestik yang mendasarinya masih relatif terkendali.
Perbedaan ini penting bagi pasar global. Biaya bahan baku yang lebih tinggi dapat memperkuat ekspektasi inflasi, sementara permintaan yang lemah di tingkat dasar bisa membuat para pembuat kebijakan tetap fokus pada dukungan ekonomi.
Bagi kripto, data China menambah satu variabel makro lagi untuk diawasi, karena para trader menyeimbangkan ekspektasi likuiditas dengan tekanan inflasi baru yang ditarik oleh energi.
Judulnya menunjukkan bahwa inflasi meningkat. Pesan yang lebih dalam adalah bahwa energi—bukan kekuatan konsumsi—melakukan sebagian besar pekerjaan.
#ChinaEconomy #Inflation #GrowWithSAC
$BTC
{future}(BTCUSDT)
$VVV
{future}(VVVUSDT)
$IOST
{future}(IOSTUSDT)
#chinaaugustcpirises0.8%yoy
🔥🇨🇳 INFLASI CHINA LONCAT 0,8%: PASAR TAK BISA MENGABAIKAN ISYARAT INFLASI 🇨🇳🔥
Saat harga mulai “terbangun”, modal yang sempat tertidur mulai memperhatikan.
Angka inflasi terbaru China mungkin terlihat kecil, tetapi detailnya menceritakan kisah yang lebih dalam.
CPI China Agustus naik 0,8% secara tahunan, setelah 0,5% pada Juli. Secara bulanan, harga konsumen meningkat 0,4%.
Mesin utama bukanlah lonjakan mendadak dari permintaan domestik. Harga energi yang melakukan sebagian besar pekerjaan—inflasi energi melaju lebih cepat menjadi 4,1% dan menyumbang sekitar 0,28 poin persentase terhadap CPI secara keseluruhan.
Sinyal paling jelas terlihat di bagian hulu. PPI China melonjak 3,8% secara tahunan, sementara tekanan impor terkait harga minyak mentah dan logam non-besi yang lebih tinggi mendorong biaya naik di beberapa sektor.
Namun, ini bukan cerita “pemulihan” yang bersih. CPI inti, di luar pangan dan energi, hanya 1,0%, yang menunjukkan bahwa permintaan domestik yang mendasarinya masih relatif terkendali.
Perbedaan ini penting bagi pasar global. Biaya bahan baku yang lebih tinggi dapat memperkuat ekspektasi inflasi, sementara permintaan yang lemah di tingkat dasar bisa membuat para pembuat kebijakan tetap fokus pada dukungan ekonomi.
Bagi kripto, data China menambah satu variabel makro lagi untuk diawasi, karena para trader menyeimbangkan ekspektasi likuiditas dengan tekanan inflasi baru yang ditarik oleh energi.
Judulnya menunjukkan bahwa inflasi meningkat. Pesan yang lebih dalam adalah bahwa energi—bukan kekuatan konsumsi—melakukan sebagian besar pekerjaan.
#ChinaEconomy #Inflation #GrowWithSAC
$BTC
$VVV
$IOST
🔥🇨🇳 INFLASI CHINA LONCAT 0,8%: PASAR TAK BISA MENGABAIKAN ISYARAT INFLASI 🇨🇳🔥
Saat harga mulai “terbangun”, modal yang sempat tertidur mulai memperhatikan.
Angka inflasi terbaru China mungkin terlihat kecil, tetapi detailnya menceritakan kisah yang lebih dalam.
CPI China Agustus naik 0,8% secara tahunan, setelah 0,5% pada Juli. Secara bulanan, harga konsumen meningkat 0,4%.
Mesin utama bukanlah lonjakan mendadak dari permintaan domestik. Harga energi yang melakukan sebagian besar pekerjaan—inflasi energi melaju lebih cepat menjadi 4,1% dan menyumbang sekitar 0,28 poin persentase terhadap CPI secara keseluruhan.
Sinyal paling jelas terlihat di bagian hulu. PPI China melonjak 3,8% secara tahunan, sementara tekanan impor terkait harga minyak mentah dan logam non-besi yang lebih tinggi mendorong biaya naik di beberapa sektor.
Namun, ini bukan cerita “pemulihan” yang bersih. CPI inti, di luar pangan dan energi, hanya 1,0%, yang menunjukkan bahwa permintaan domestik yang mendasarinya masih relatif terkendali.
Perbedaan ini penting bagi pasar global. Biaya bahan baku yang lebih tinggi dapat memperkuat ekspektasi inflasi, sementara permintaan yang lemah di tingkat dasar bisa membuat para pembuat kebijakan tetap fokus pada dukungan ekonomi.
Bagi kripto, data China menambah satu variabel makro lagi untuk diawasi, karena para trader menyeimbangkan ekspektasi likuiditas dengan tekanan inflasi baru yang ditarik oleh energi.
Judulnya menunjukkan bahwa inflasi meningkat. Pesan yang lebih dalam adalah bahwa energi—bukan kekuatan konsumsi—melakukan sebagian besar pekerjaan.
#ChinaEconomy #Inflation #GrowWithSAC
$BTC
$VVV
$IOST
1
2.1k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#IsAnthropic’s$1.5TMarketCapJustified?
10,768 penayangan
88 Berdiskusi
2
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
243,229 penayangan
2,099 Berdiskusi
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
118,445 penayangan
1,134 Berdiskusi
4
#StrategySTRCPreferredSlips3.65%Below$100Par
7,608 penayangan
74 Berdiskusi
5
#MASToUpgradeSGDTestnetToSGDigitalLedger
21,664 penayangan
262 Berdiskusi
6
#CanGTA6'sLaunchLiftTTWOShares?
85,021 penayangan
824 Berdiskusi
7
#Solana2027RoadmapTargetsDoubleComputeCapacity
9,220 penayangan
136 Berdiskusi
8
#InjectiveTokenizedRealEstateMortgagesTop$1.5B
1,158 penayangan
28 Berdiskusi
9
#TetherMakesStrategicInvestmentInSCRYPT
6,599 penayangan
109 Berdiskusi
10
#CapitalGroupAdds1264500StrategyShares
30,551 penayangan
241 Berdiskusi